国家の命運を賭ける時?韓国が半導体に1兆ドルを投じる一方、国際決済銀行はAIバブルを警告

TL;DR
· 韓国大統領イ・ジェミョンが半導体、AIデータセンター、物理AIを国家投資の方向性に引き上げる「三大メガプロジェクト」を主導する。
· BISは、5大クラウド大手のAI資本的支出がすでに利益とフリーキャッシュフローを上回っており、需要側の資金調達圧力が価格に織り込まれ始めていると警告。
· 関連銘柄:サムスン電子、SKハイニックス、エヌビディア、マイクロソフト、グーグル、アマゾン、メタ、オラクル、電力設備、銅サプライチェーン。
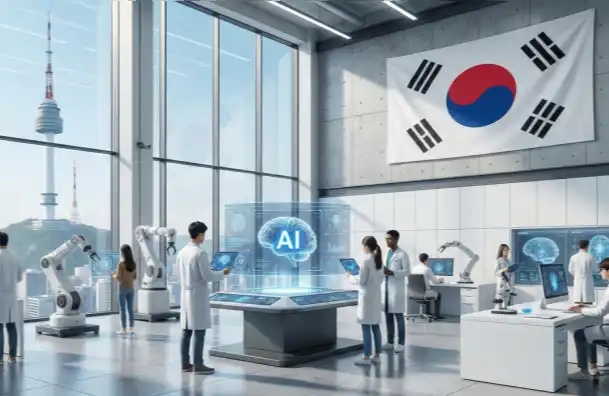
ロイター通信の6月29日報道によると、韓国のイ・ジェミョン大統領が産業発表会を主催し、半導体、AIデータセンター、physical AI(物理AI)をカバーする3大プロジェクトを発表する。韓国メディアの試算では、サムスン、SK関連の長期投資は最大1000兆ウォンを超える可能性がある。
このニュースは、AIハードウェアサイクルを新たな段階に押し上げる。供給側では国家による土地、電力、水資源、地域配置の調整が必要だが、需要側ではマクロ機関がキャッシュフローの耐性を疑問視している。
ほぼ同時期に、BISは2026年年次経済報告書で、5大ハイパースケーラー(巨大クラウドサービス事業者)の2025~2026年のAI関連資本的支出が1兆ドルを超え、関連コミットメントがすでに利益とフリーキャッシュフローを上回り、一部企業が社債発行による資金調達を余儀なくされていると警告した。
韓国はAIハードウェアの入り口を確保するチャンスと捉え、BISは米国クラウド大手がAIプラットフォームの地位を維持するためにレバレッジをさらに拡大していると見ている。投資家が判断すべきは、AI需要の有無ではなく、その需要が収益、利益、キャッシュフローで引き続き支えられるかどうかだ。
韓国が争うのはハードウェアの入り口
韓国がこのタイミングでプロジェクトを大統領級に引き上げたのは、本質的にAIサプライチェーンの中で最も代替が難しいハードウェアの入り口を争うためだ。
一般投資家はHBM(高帯域幅メモリ)を、AIチップの横にある高速メモリスタックと理解すればよい。AIのトレーニングと推論にはエヌビディアのGPUだけでなく、メモリが継続的にデータを供給する必要がある。SKハイニックスはHBMで先行しており、サムスンも追撃している。
プロジェクトはAIデータセンターと物理AIもカバーする。物理AIとは、モデルをロボット、デバイス、工場システムに組み込み、AIが現実世界で操作を実行できるようにするものだ。これに対応する需要は、製造、物流、ロボット、エッジデバイスから生じる可能性がある。
韓国の政策顧問キム・ヨンボム氏は、AI需要の成長が予想よりも速いペースで進んでおり、韓国は各企業に個別に生産拡大を任せるだけでは不十分で、電力、土地、水資源、地域配置を一体的に計画に組み込む必要があると報告されている。議論の一部は首都圏以外の光州や全羅などの地域にも及んでおり、その背景にはインフラの制約が生産拡大のボトルネックとなっている現状がある。
今回の韓国の投資が持つ市場的な意味合いは、単なる半導体支出の増加ではなく、サムスンやSKの企業拡大を、韓国がAIハードウェアサプライチェーンにおいて長期的なポジションを確保するための試みである点にある。
BISが需要側のキャッシュフローを注視
BISの警告は、AIを直接的にバブルと定義するものではなく、資本的支出とキャッシュフローとの間の乖離を指摘している。
資本的支出とは、企業が将来の成長を見据えて事前に投じる資金であり、例えばデータセンターの建設、GPUの購入、電力システムの拡張などが該当する。フリーキャッシュフローは、企業が事業運営から必要な支出を差し引いた後に自由に使える資金である。BISは、大手クラウド5社のAI関連資本的支出がすでに利益やフリーキャッシュフローを上回っており、拡大がより多くの資金調達に依存していると警告している。
これは韓国の供給側の賭けとちょうど連動している。韓国が拡大しているのはHBM、先端パッケージング、データセンター、ロボットハードウェアであり、米国のクラウド大手が購入しているのはAIサーバー、チップ、電力、サーバールームである。前者の投資の自信は、後者の受注見通しに基づいている。
BISはさらに慎重なシナリオも提示している。競争圧力の下で、企業はAIプラットフォームのポジションを失わないために過剰な投資を約束する可能性があり、たとえ業界全体の純経済的余剰が最終的にマイナスに転じるとしてもである。鉄道やインターネットバブルの時期にも同様のプロセスが見られ、技術の方向性は長期的に成立していても、ある段階で資本配分が過熱することがある。
これが、関連報道後にサムスンやSKハイニックスの株価が当日一時下落した際に、市場が区別すべき点でもある。公開報道では、当日の下落は単一の政策要因ではなく、世界的なテクノロジー株の上昇後の調整に起因するものとされている。しかし、株価は依然として一つの問題を示している。すなわち、巨額の生産拡大がリターンの検証に直面した場合、サプライチェーンのリーダー企業も減価償却、稼働率、受注の可視性について再評価される可能性があるということだ。
供給の国家化が需要検証を増幅
韓国の動きはAIハードウェアサイクルを強化すると同時に、米国のクラウド大手の資本的支出への依存度を拡大させている。
楽観的なシナリオでは、米国のクラウド大手はAI支出をさらに引き上げ、企業向けAIサービス、クラウド収益、推論需要が徐々にチップ、減価償却、電力、金利コストをカバーする。韓国がHBM、先端プロセス、パッケージング、データセンターを先行的に整備すれば、国家レベルの産業堀(モート)が形成される。
やや慎重なシナリオでは、問題は同じ連鎖を逆方向に伝播する。クラウド大手がAI収益の成長で全コストをカバーできないと判断した場合、データセンター建設を延期し、サーバー受注を削減し、さらにはサプライチェーンの価格を再交渉する可能性がある。韓国が前期に拡大した生産能力、産業団地、電力投資は、稼働率と収益率の圧力に直面することになる。
ここで最も誤解されやすいのは投資額だ。韓国メディアの報道では、サムスンやSK関連の長期投資について「1000兆ウォン超」「合計約2000兆ウォン」など様々な表現がある。より確実な解釈としては、これは今後10年単位の高位計画または試算であり、すでにすべて具体化した政府の公約ではなく、毎年確実に受注が消化されるわけでもない。
韓国政府が解決すべきは国家産業のポジショニングであり、米国のクラウド大手が解決すべきはAIのビジネスリターンだ。前者は政策、土地、インフラで推進可能だが、後者は最終的に収益、利益、キャッシュフローで検証される。
電力と稼働率がバリュエーションの弾力を決める
今回のAIハードウェアサイクルで最初に検証されるのは、壮大な生産性のストーリーではなく、いくつかのよりハードな変数だろう。すなわち、電力が確保されているか、工場が予定通り建設されているか、HBMやサーバーの受注が継続しているか、クラウド大手が営業キャッシュフローで設備投資を支え続けられるか、である。
電力は特に重要だ。AIデータセンターは送電網、変圧器、銅、冷却システムに持続的な需要をもたらす。韓国が計画する地域データセンターと半導体クラスターが同時に進めば、電力設備やコモディティが恩恵を受ける。一方、送電網の拡張がプロジェクトのペースに追いつかなければ、投資公約はまずコスト圧力に変わる。
もう一つの変数は2027年以降の稼働率だ。現在、市場がAIサプライチェーンに高いバリュエーションを与えているのは、トレーニングと推論の需要が拡大し続けるという前提があるからだ。クラウド大手の設備投資が加速から減速に転じれば、最初に変化するのは技術的な判断ではなく、受注の可視性、在庫サイクル、減価償却圧力だろう。
今回の韓国の国家規模の賭けは、どちらかと言えば増幅器のようなものだ。AIのリターンが実現すれば、サムスンやSKハイニックスのグローバルサプライチェーンにおけるポジションを拡大する。リターンが期待を下回れば、設備投資の反動を増幅させることになる。投資家にとって、次に最も具体的な検証ポイントは、米国のクラウド大手のキャッシュフローが、彼らがすでに約束したAI支出に追いつき続けられるかどうかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事