JPモルガン・チェースが韓国のAIを分析:メモリに注力、サムスンとSKが2040年までの供給不足を見込む
TL;DR
· 韓国政府がサムスン、SKと連携し約3.1兆ドル規模の計画を発表、5年以内にメモリ生産能力を倍増へ。
· サムスンは龍仁とHBM後工程に注力、SKはメモリと15GW級AIデータセンターに同時投資。
· 装置、電力、EPCサプライヤーが最初に恩恵を受けるが、メモリサイクルと価格訴訟が短期的なセンチメントを圧迫。
韓国政府、サムスングループ、SKグループは、総額約4755兆ウォン(約3.1兆ドル)のAI半導体投資計画を発表。目標は今後5年間でメモリ生産能力を倍増させ、龍仁先端製造クラスターの稼働開始時期を大幅に前倒しすることだ。
これは単なる増産ではない。AIサーバーがHBM、DRAM、一部のNAND需要を押し上げており、メモリメーカーは過去2年間でより強い価格交渉力を獲得。顧客側も価格の急騰や供給不足を懸念し始めている。韓国が今回示した答えは、2040年までに及ぶ超長期の設備投資で、次世代のAIメモリ供給を確保することだ。
JPモルガンはこの計画の分析で、3.1兆ドルの総投資のうち約60~70%が前工程のウェハー製造装置に、20~30%がインフラとクリーンルーム建設に、残りが後工程のパッケージングに充てられると指摘。つまり、最初に受注増を期待できるのはメモリメーカーそのものだけでなく、半導体装置、電力インフラ、半導体エンジニアリング・調達・建設サプライヤーにも及ぶ可能性がある。
しかし市場の反応は興奮だけではない。韓国の両メモリメーカーの株価は発表当日に弱含み、その背景には「高収益が不足と値上げに依存しているなら、大規模な増産が実現した場合、メモリサイクルが再び収益を圧迫するのではないか」という疑問がある。
サムスンは龍仁に、SKはメモリとAIインフラに注力
この計画は、韓国産業通商資源省が打ち出した「3大スーパープロジェクト計画」に基づくもの。半導体、AIロボットと実体AI、AIデータセンターが3大成長の柱と位置づけられている。資本市場にとって真のインパクトがあるのは、半導体部分の規模とスケジュールだ。
サムスングループは韓国国内に約2655兆ウォンを投資すると発表。うちサムスン電子は2026年から2040年までに約2450兆ウォン、半導体分野には約2100兆ウォンを投入する。最も重要な投資先は龍仁クラスターと既存工場で、規模は約1650兆ウォン。さらに光州の新製造ハブ、牙山と烏山のHBM後工程パッケージング投資、亀尾の実体AIと人型ロボット生産ラインも含まれる。
SKグループが発表した総投資額は約2100兆ウォンで、そのうちメモリー分野に約1100兆ウォン、AIインフラに約1000兆ウォンが充てられる。メモリー分野の内訳は、龍仁(ヨンイン)に約600兆ウォン、清州(チョンジュ)のNAND増産に約100兆ウォン、そして東南部の次世代半導体クラスターに約400兆ウォンとなる。龍仁の第4工場の稼働開始時期は、約12年前倒しされる。
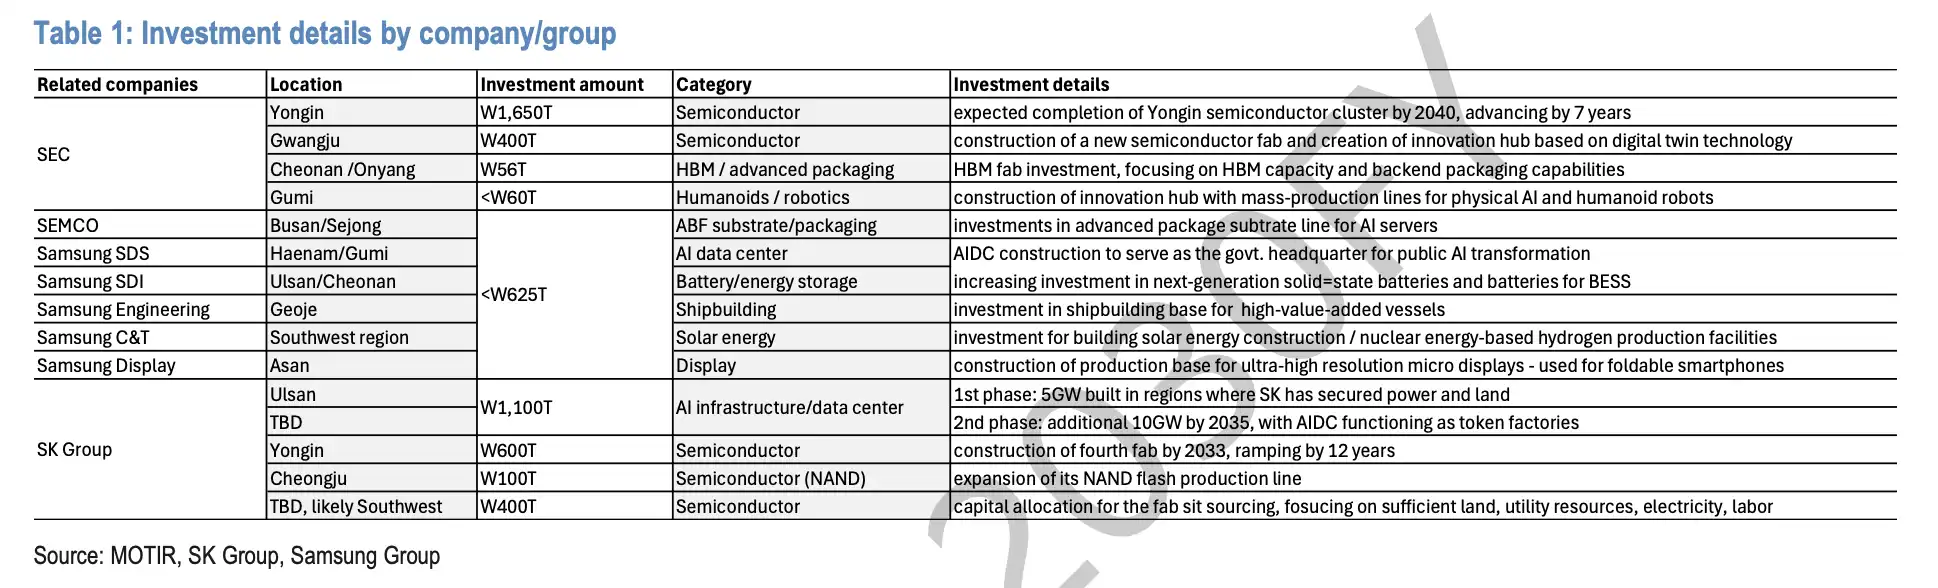
SKのもう一つの軸はAIデータセンターだ。グループは2035年までに15GWのデータセンターを建設する計画で、第1フェーズで5GW、第2フェーズで10GWとする。同社はデータセンターを従来の「ストレージ資産」から「トークン生成」を行うAI工場として再定義しており、メモリーメーカーが自らをAIインフラにより近い位置に据えようとしている姿勢がうかがえる。
これは韓国政府が「スピード」で解決しようとしている問題でもある。すなわち、不足が完全に顕在化してから増産するのではなく、AIサーバーの需要が依然として上昇基調にある段階で、生産能力、土地、電力、サプライチェーンを先取りして確保するという戦略だ。
供給は需要の半分しか満たせず、増産圧力はAIサーバーから
メモリー業界の幹部は最近、現在の供給は需要の半分しか満たせておらず、今後数年間で不足がさらに悪化する可能性があると繰り返し強調している。この認識こそが、韓国が10年以上にわたる増産計画を打ち出す理由を説明している。
AIのトレーニングおよび推論クラスターはより多くのHBMを必要とし、ハイエンドDRAMやサーバー向けストレージの需要も押し上げる。従来のコンシューマーエレクトロニクスのサイクルは依然として変動するが、AIサーバーはメモリーの需要構造を変えつつある。メモリーはもはやPCやスマートフォンの出荷に付随する単なる付属品ではなく、AIコンピューティング能力拡大におけるボトルネックの一つとなっている。
JPモルガンの試算によると、今回の投資規模は現在のDRAMの設置済みWSPM生産能力の2倍以上に相当する。新たな1nm級の生産能力の建設速度は、過去10数年の数倍になるという。言い換えれば、韓国は小幅な生産能力の補充ではなく、より大規模なAIメモリーサイクルに備えているのだ。
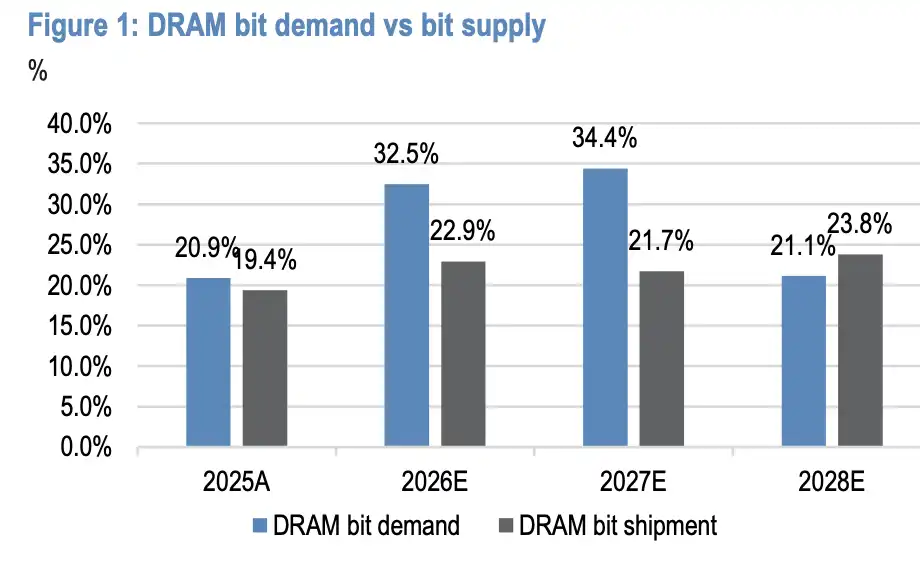
DRAMのビット需要比率は、2025年実績の約20.9%~22.9%から、2026年予想で約32.5%、2027年予想で約34.4%に上昇する一方、供給比率は相対的に遅れている。
NANDも完全に無関係というわけではない。AIサーバーによるストレージ需要、エンタープライズ向けSSDのアップグレード、そして高性能データセンターにおける低レイテンシーストレージへの要求は、NANDが一部のセグメントで再び支持を得る要因となっている。ただし、HBMと比較すると、NANDは長期的には依然として従来のサイクルや在庫の影響を受けやすい。
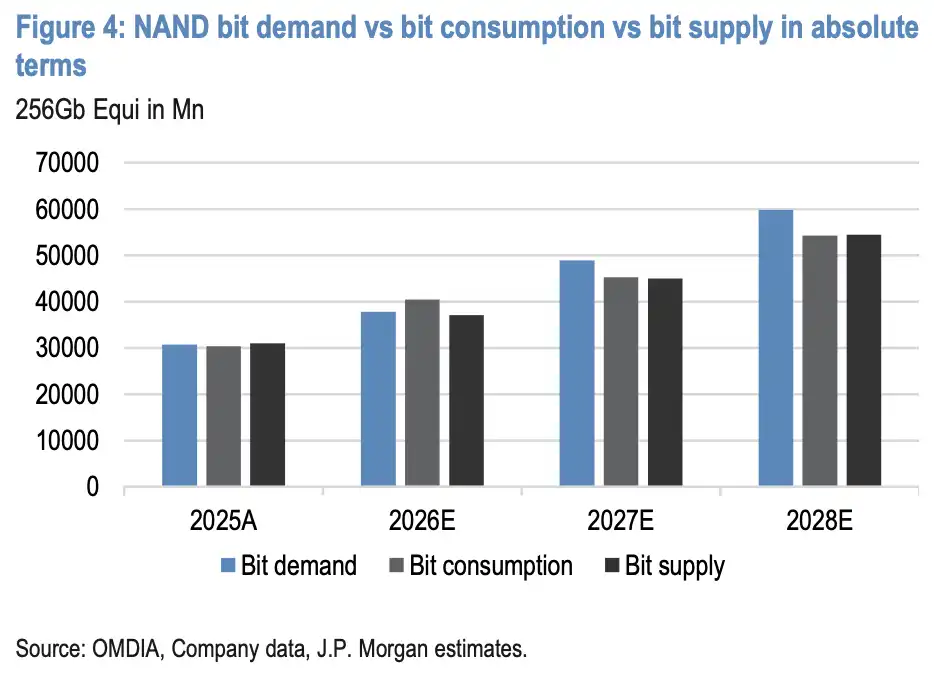
NANDビット需要比率は2025Aの約19.3%から2027Eの約28.4%に上昇し、絶対値グラフでは需要消費が供給を上回っていることが示されています。
設備、電力、EPCが先に受注を獲得するシナリオ
投資総額の60%~70%が前工程のウェハー製造装置に流れる場合、半導体装置サプライヤーが最も直接的な受益者となります。先端プロセスDRAMおよびHBM関連の生産能力増強には、リソグラフィ、エッチング、成膜、洗浄、計測などの工程が同時に拡大する必要があります。
第二層の受益者はインフラとクリーンルームです。先端ウェハー工場は単に装置を購入するだけでなく、土地、電力、水処理、クリーンルーム、ファシリティシステムも併せて整備する必要があります。AIデータセンター部分はさらに電力需要を拡大し、15GW目標自体が長期的な送電網、変電、冷却、エンジニアリング建設への投資を意味します。
これが、市場がSK Incやサムスン物産などのグループプラットフォームやエンジニアリング建設関連主体に注目する理由でもあります。これらは必ずしもメモリを直接販売するわけではありませんが、工場、エネルギー、インフラ、EPCプロジェクトに関与する可能性があります。
長期的なストーリーとして、今回の計画は韓国のストレージの強みをAIインフラに拡張しようと試みています。前工程にはDRAM、HBM、NAND、後工程にはパッケージング、外部にはデータセンターと電力エンジニアリングがあります。AIコンピューティング関連のメモリ需要が継続的に成長すれば、韓国メーカーはより大きな生産能力とより完全なインフラで顧客を囲い込むことができます。
ただし、このような長期的な受注シナリオは、短期的な利益確定の上昇を意味するわけではありません。半導体装置の受注実現は通常、工場建設のペースに従い、電力やデータセンタープロジェクトは承認、系統連系、建設サイクルの制約を受けます。3.1兆ドルは一度に実行される設備投資ではなく、2040年頃まで段階的に展開される計画です。
高収益がいつまで維持できるかが、市場最大の懸念
この超大型投資の裏側には、メモリ業界の現在の高収益配分に対する疑問が高まっています。
AppleとMicronの間でのメモリ価格の短期急騰を巡る紛争により、顧客側の不満が表面化しています。また、米国ではSamsung、SK hynix、Micronの3大DRAMメーカーに対する消費者集団訴訟が発生し、人為的な供給不足の創出と価格吊り上げが非難されています。現時点では政府の調査には発展していませんが、メモリ寡占市場構造は価格上昇サイクルにおいて反トラスト法や価格設定に関する論争を引き起こしやすいものです。
歴史的に、DRAM業界は2000年代初頭にカルテル事件で罰金や刑事処罰を受けたことがあり、2016~2017年にも同様の供給制限訴訟が発生しました。現在の訴訟の結果は不透明ですが、供給逼迫が超過利益をもたらす際には、法的リスクや風評リスクも同時に高まることを市場に示しています。
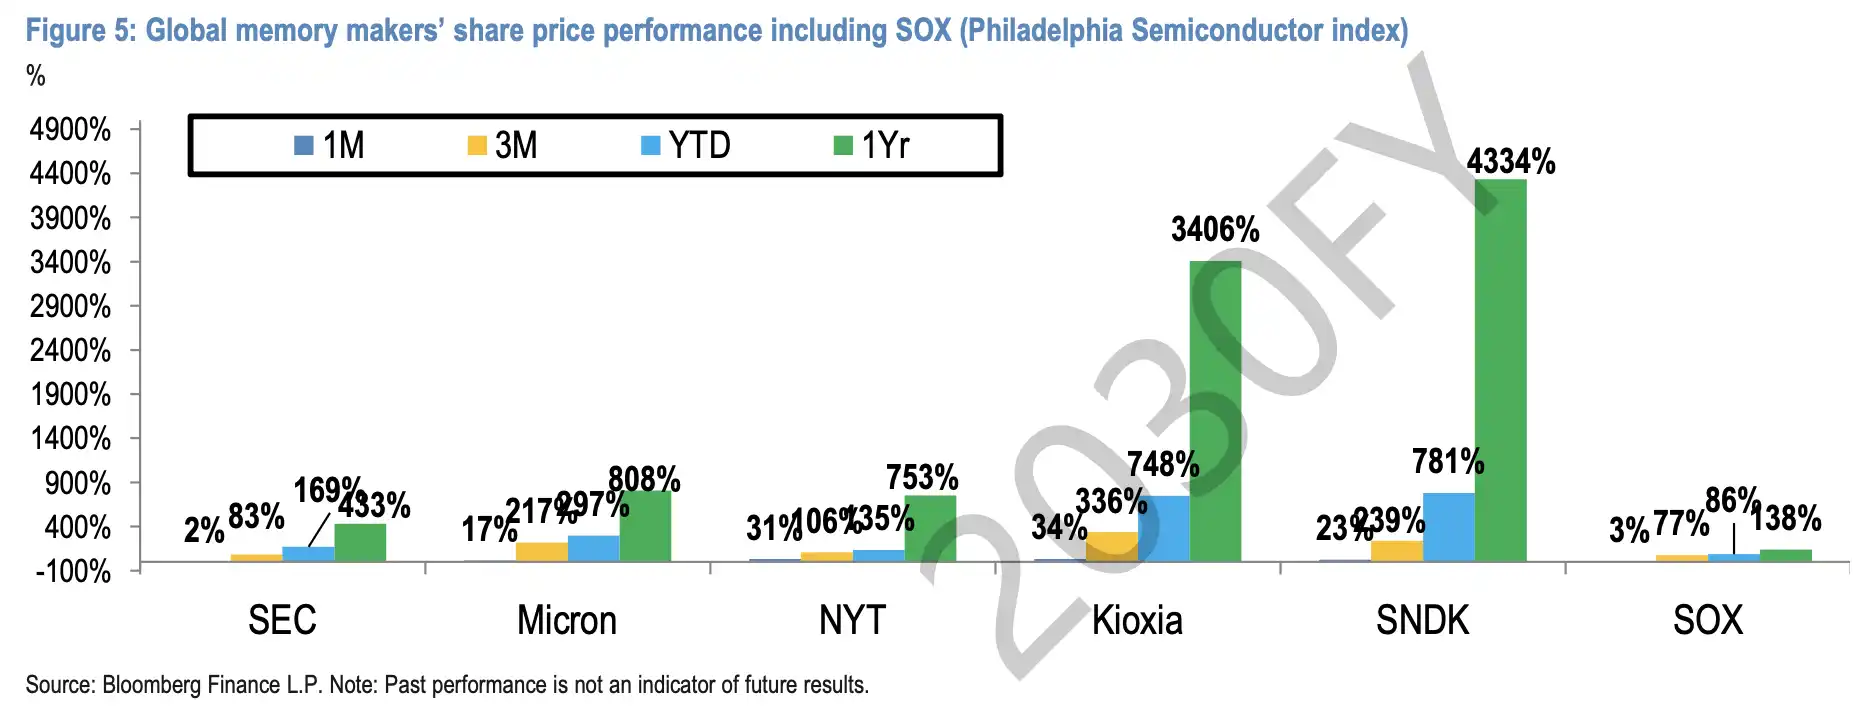
世界のメモリ株は過去1年で大幅に上昇。図にはSEC、Micron、Kioxia、SKハイニックス、SOX指数の1ヶ月、3ヶ月、年初来のパフォーマンスを併記。
これが、発表後に韓国のメモリ株が単純に「巨額投資=長期的な好材料」として取引されなかった理由を説明している。生産拡大はサイクルの初期から中期にかけては通常、好材料と見なされる。なぜなら、それは顧客需要の強さや受注の可視性の高さを示すからだ。しかし、市場が供給が最終的に需要に追いつく、あるいはそれを上回るリスクを懸念する場合、同じ生産拡大も将来の価格圧力として解釈される可能性がある。
今回の韓国の賭けは、時間軸が長すぎる。2040年までに、AIサーバー需要、HBM技術ロードマップ、顧客の設備投資、米中サプライチェーン政策、電力や土地の制約などが、プロジェクトのペースを変える可能性がある。今後5年間で生産能力を倍増させることは最もインパクトのある目標だが、メモリメーカーの利益を真に決定するのは、一度に発表された投資総額ではなく、供給の放出速度が需要に追いつくかどうかである。
したがって、この計画は、韓国によるAIメモリ不足への長期的な賭けのようなものだ。すなわち、設備、電力、EPCが先に想像上の余地を得て、サムスンとSKが世界の供給体制を強化する。しかし、メモリ価格、顧客の反発、訴訟リスク、サイクルの反転が、この3.1兆ドルのストーリーがどこまで続くかを決定づけるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事