モルガン・スタンレー解説:Alphabetの目標株価を415ドルに引き上げ、TPUの見通しに強気

TL;DR
· モルガン・スタンレーはAlphabetの目標株価を375ドルから415ドルに引き上げ、Overweightレーティングを維持。6月29日の終値353.65ドルベースで約20%の上昇余地がある。
· レポートでは、Google Cloudの収益が2027年/2028年に2140億ドル/3080億ドルに達し、成長率はそれぞれ106%/44%と予測。
· 主要な前提は、Alphabetが2028年に約9GWの演算能力を新規追加し、そのうち約7GWをTPUが占め、約4GWのファーストパーティTPUを外部販売すること。
· Google CloudのEBITは2028年に約1320億ドルに達し、同社全体のEBITの約46%を占める見込み。
· リスクは、TPU外部販売の粗利率、ワットあたりの収益実現、および2027年/2028年の3500億ドル/3750億ドルの設備投資が十分なリターンを得られるかどうか。
モルガン・スタンレーは6月29日の調査レポートで、Alphabetの目標株価を375ドルから415ドルに引き上げ、Overweightレーティングを維持した。レポートが採用した6月29日の終値353.65ドルベースでは、新目標株価は約20%の上昇余地に相当する。また、GOOGLは過去1ヶ月で約10%下落したが、その一因は資金がハードウェアや半導体セクターに流れ続けていることにあると指摘。しかし同行は、同社の2027年および2028年のファンダメンタルズの可視性が高まっており、株価の調整がむしろ買いの機会を生み出していると見ている。
今回の引き上げの核心は、検索広告ではなく、Google Cloudと自社開発TPUにある。モルガン・スタンレーは、Alphabetが新たな評価段階に入っていると考える。TPUの増産が順調に進めば、Google Cloudは収益を拡大し続けるだけでなく、2028年には同社のEBITの約半分を貢献する可能性がある。
レポートのモデルによると、Google Cloudの収益は2027年に2140億ドル、2028年にはさらに3080億ドルに上昇。同期間のGoogle CloudのEBITは約1320億ドルに達し、Alphabet全体のEBITの約46%を占める見込み。これらの数字は、モルガン・スタンレーが演算能力容量、TPU出荷、外部販売、クラウド収益への転換を基に算出したものであり、Alphabetの公式ガイダンスではない。
目標株価引き上げ、まずはクラウド収益とEPSに注目
モルガン・スタンレーによる今回の目標株価引き上げは、2027年と2028年のモデル再評価に直接起因している。
レポートでは、Alphabetの2027年/2028年の企業総収入予想をそれぞれ4%/1%上方修正し、EPS予想もそれぞれ4%/1%引き上げている。新モデルでは、Alphabetの2028年のEPSは19ドルに達する。415ドルの目標株価は、2028年のEPSの約22倍に相当し、2027年/2028年の平均EPSの23倍の株価収益率にも匹敵する。
レポートは、現在のGOOGLは新たな2028年EPSベースで約18倍の株価収益率であり、長期フォワードPER平均の約21倍を下回っていると指摘。モルガン・スタンレーの見解では、Google CloudやAI関連事業の利益弾力性が実現すれば、Alphabetはより高いバリュエーション倍率を得るべきである。
これこそが、この調査レポート全体の核心的な矛盾点である。AlphabetはAIコンピューティング能力に大規模な投資を行っており、市場は設備投資の圧力を懸念しているが、モルガン・スタンレーは、これらの投資がGoogle Cloudの収益、TPUの外部販売収益、そして中核製品のAIマネタイズにつながる可能性があると見ている。
9GWの新規コンピューティング能力、これがモデルの出発点
モルガン・スタンレーがGoogle Cloudの予想を上方修正したのは、まずコンピューティング能力の再評価に基づいている。
レポートは、Alphabetが2028年までに約9GWのラック電力容量を新規追加し、そのうち約7GWをTPU、約2GWをNVIDIA GPUが占めると予測。2027年の新規容量予想も、従来の5.2GWから6.9GWに引き上げられた。
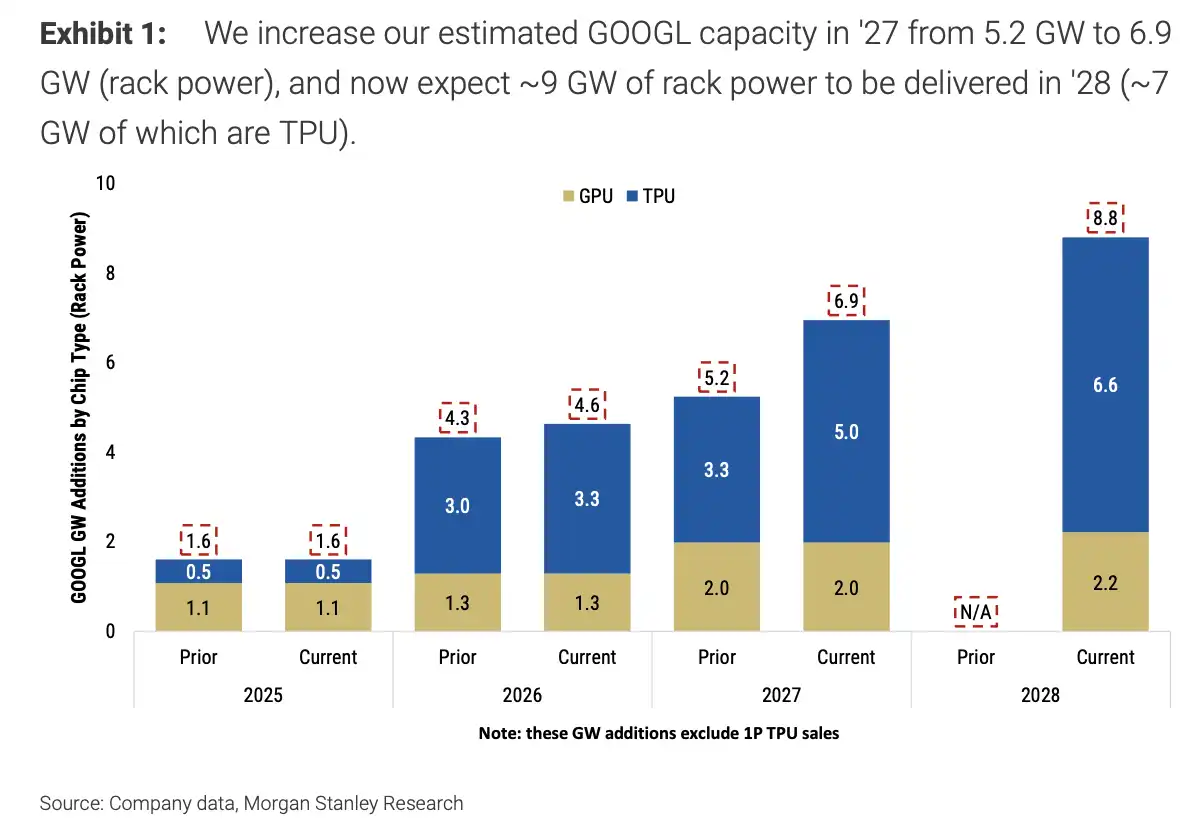
このモデルは単純に「AI需要の強化」を仮定しているわけではなく、ASICの出荷、ラック電力、利用可能なコンピューティング能力からGoogle Cloudの収益を導き出している。レポートが採用する主要な前提は、中核となるGoogle Cloudの収益が2027年/2028年にそれぞれ1ワットあたり15ドルと18ドルでマネタイズされ、中核クラウド収益は1520億ドルと2290億ドルになるというものだ。
レポートはまた、2028年までにAlphabetの新規コンピューティング能力の約半分がGoogle Cloudに、残りの半分が検索、AIエージェント、YouTubeなどの中核製品に使用されると仮定している。言い換えれば、TPUの拡張はクラウド事業を支えるだけでなく、Alphabet社内のAI製品の商業化も支えることになる。
TPU外部販売がGoogle Cloudの収益上限を決定
Google Cloudの収益が3080億ドルに達した要因は、中核となるクラウド事業だけでなく、TPUの外部販売にもある。
モルガン・スタンレーは、Alphabetが2028年までに自社事業およびクラウドワークロード向けに約5GWのTPUを確保し、同時に外部顧客向けに約4GWのファーストパーティTPUを販売すると予測している。レポートの試算によると、ファーストパーティTPUの販売は2027年/2028年にそれぞれ約620億ドル/790億ドルのGoogle Cloud収益に貢献する見込みだ。
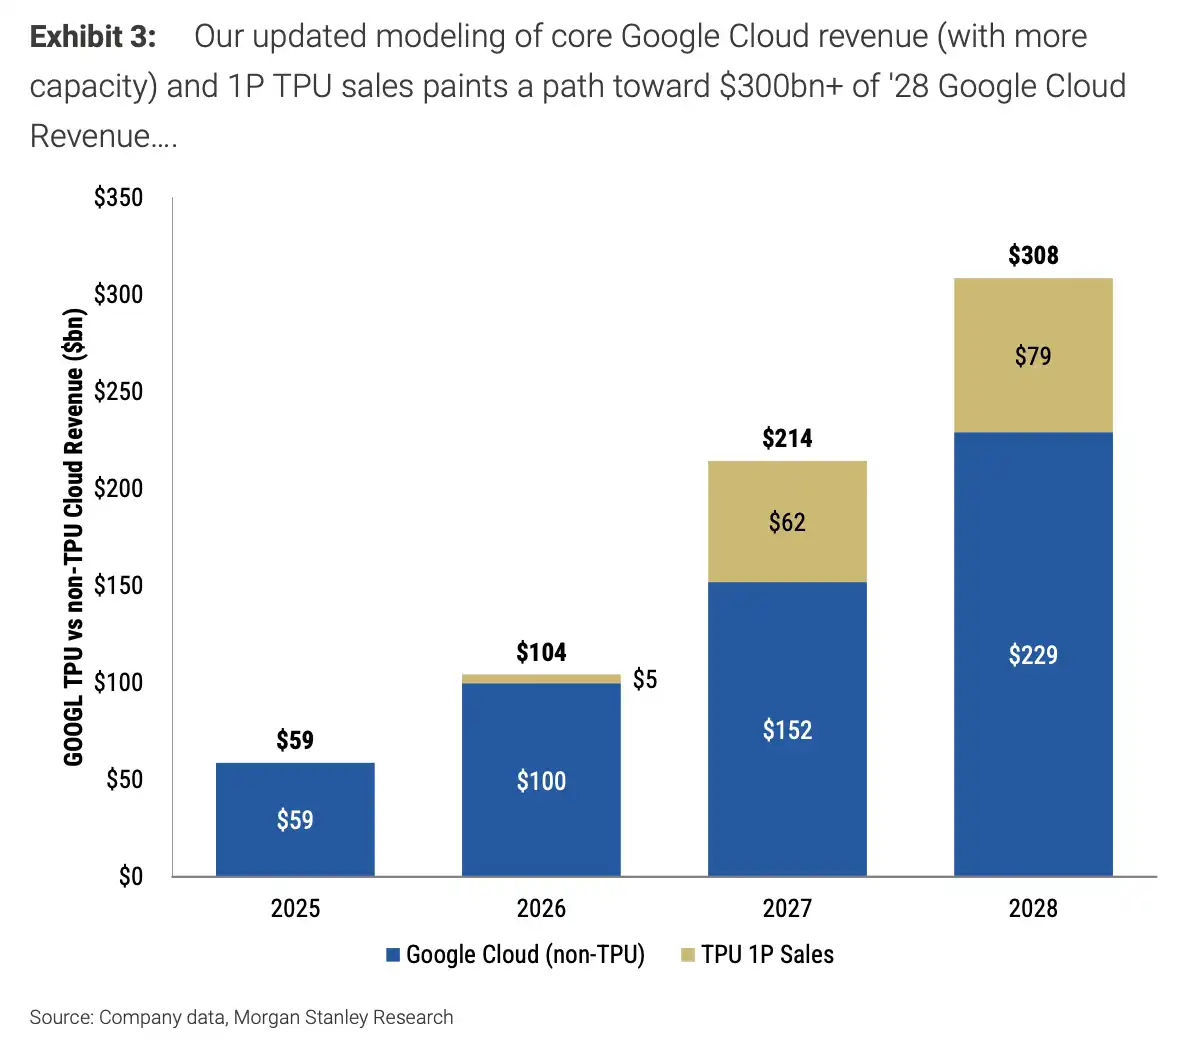
この収益は、Google Cloudが中核クラウド事業の2290億ドルから総収益3080億ドルへと上昇するための重要な増分となる。
レポートではさらに、TPU外部販売のユニットエコノミクスを分解している。モルガン・スタンレーは、ファーストパーティTPUシステム販売の粗利益率を約20%と仮定し、1GWのTPU外部販売あたり約200億ドルの収益が生まれるとしている。販売形態は主にラックシステムであり、完全なデータセンターシェルではない。レポートはまた、この粗利益率についてはさらなるチャネル調査とその後の開示による検証が必要であると認めている。
これこそが、調査レポートで最も注目すべき点だ。Googleはこれまで主にAIモデルやクラウドサービスの提供者として理解されてきたが、このモデルではAIインフラの供給者へと拡大している。外部顧客がTPUシステムを購入する意思があれば、Google Cloudの収益の境界線は明確に広がる。
しかし、ここに最大の意見の相違もある。TPUエコシステム、ソフトウェアの適合性、顧客の移行コスト、ブロードコムなどのサプライチェーンコストの流れが、外部販売規模と粗利益率に影響を与える。4GWの外部販売や20%の粗利益率が実現できなければ、Google Cloudの収益とEBITは下方修正が必要となる。
クラウド利益がAlphabetの評価の中心に
収益の上方修正は最終的に利益に反映される。
モルガン・スタンレーは、Google Cloudの収益が2027年/2028年にそれぞれ106%/44%成長し、2028年には3080億ドルに達すると予測している。さらに重要なのは、レポートがGoogle CloudのEBITが2028年に約1320億ドルに達し、同社全体のEBITの約46%を占めると見込んでいる点だ。
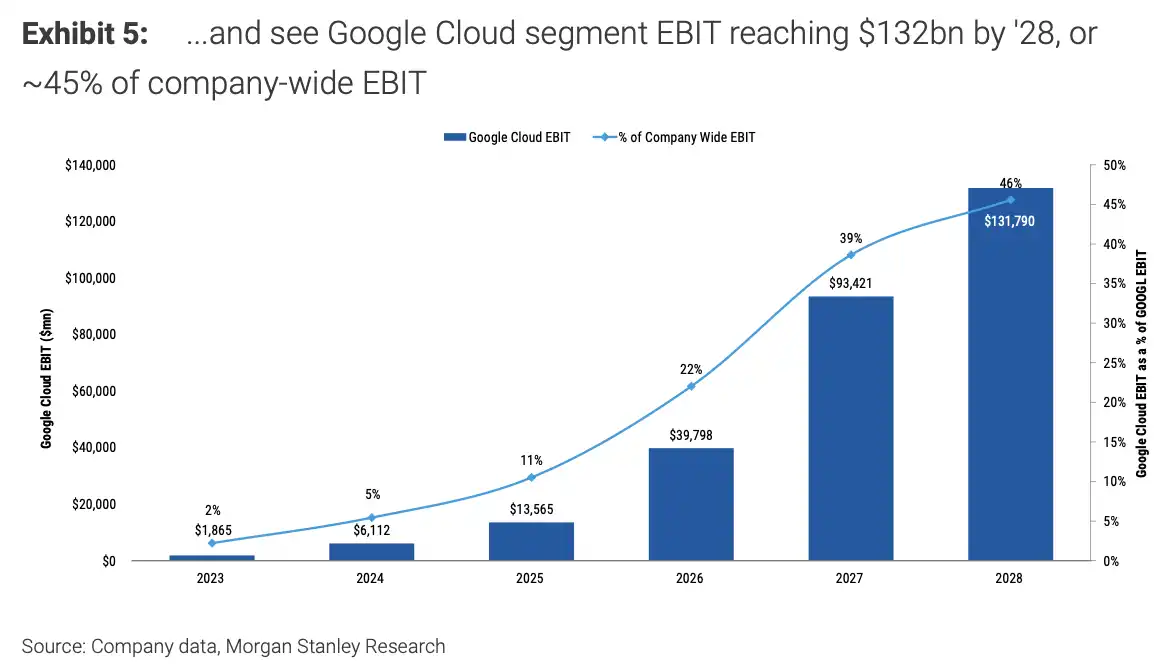
これは、モデルが成立すれば、Google Cloudが単なるAlphabetの高成長事業ではなく、同社の最も重要な利益源の一つになることを意味する。検索広告は依然として基本盤だが、クラウド事業の評価ウェイトは明らかに上昇するだろう。
このことが、モルガン・スタンレーが目標株価を415ドルに引き上げた理由も説明している。レポートが示す評価シナリオでは、ベースケースで415ドルは2027/2028年の平均EPSの23倍に相当し、強気ケースでは480ドル、弱気ケースでは250ドルとなる。評価レンジが広いのは、TPUの外部販売、クラウドの利益率、AIの収益化について市場の見方が依然として大きく分かれていることを示している。
最大のプレッシャーは設備投資
より高い収益と利益の前提には、より大規模な設備投資が必要となる。
モルガン・スタンレーは、Alphabetの2027年の設備投資予測を3000億ドルから3500億ドルに引き上げ、2028年の設備投資は3750億ドルと予想している。レポートによると、この上方修正は主に、より高いTPU容量と計算能力構築の需要によるものだ。
これは直接的な財務上のプレッシャーをもたらす。レポートのモデルでは、Alphabetの減価償却費は2026年の約345億ドルから2027年には約702億ドルに上昇し、2028年には約1176億ドルに達すると予想されている。フリーキャッシュフローも影響を受け、2027年にはマイナスに転じ、2028年には約232億ドルに回復する見込みだ。
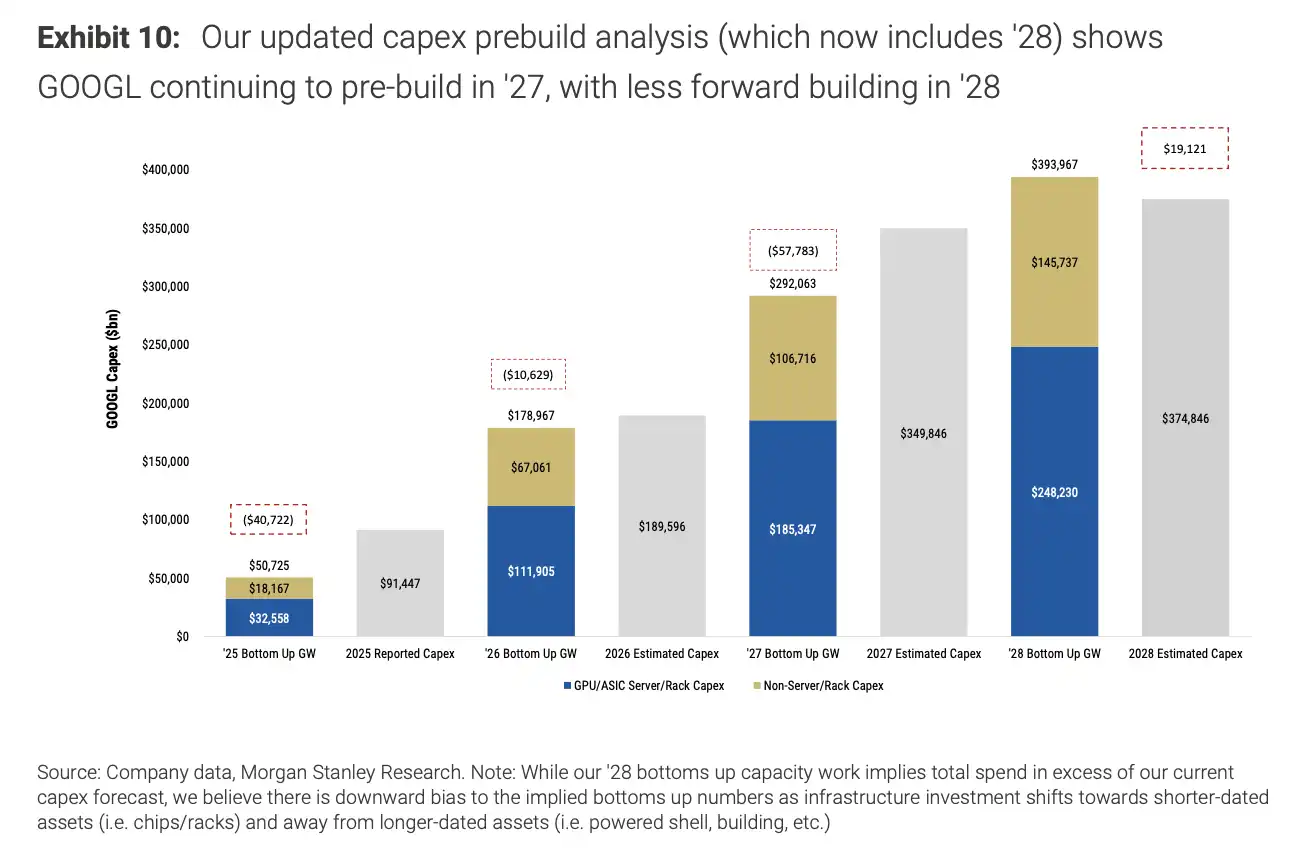
モルガン・スタンレーはまた、2つの緩和要因にも言及している。第一に、Alphabetはデータセンターを完全に自社建設するのではなく、データセンターのリースや金融パートナーとの協力をより多く採用する可能性がある。第二に、MediaTekがTPU供給において貢献を増やすにつれて、一部のTPUハードウェアコストは、Broadcomアーキテクチャで見積もられた設備投資を下回る可能性がある。
しかし、これらは依然としてモデルの仮定に過ぎない。市場が次に見るべきは、AlphabetがAIへの投資を継続するかどうかではなく、これらの投資が収益、利益、キャッシュフローに転換できるかどうかである。
415ドルの目標株価の背後には、非常に明確な検証の連鎖がある。TPUの出荷が計画通りに実行されるか、外部顧客がTPUシステムを購入する意思があるか、Google Cloudが新たな計算能力を収益に転換できるか、クラウド事業のEBIT率が引き続き向上するかどうか。これらの要素が順調に実現すれば、Alphabetの評価ロジックは検索広告企業から、さらにAIインフラとクラウド利益プラットフォームへとシフトする。いずれかの要素が期待を下回れば、高額な設備投資が先にプレッシャーとなる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事