UBS解説:Metaが余剰AI計算能力を売却することで、EPS停滞の圧力を緩和できるのか?

TL;DR
・ブルームバーグはMetaが余剰AI計算能力の売却やモデルアクセスの開放を検討中と報じ、UBSは「買い」と865ドルの目標株価を維持。
・UBSはMetaの2026年、2027年のEPSがほぼ横ばいと予想し、AI投資が利益率と営業レバレッジを圧迫していると指摘。
・計算能力の外部販売はまだ会社から正式に確認されておらず、十分な収入緩衝材となるかどうかが最大の不確実性。
ブルームバーグは、Metaが外部企業に対して余剰AI計算能力の販売、または既存インフラ上でホストされているAIモデルへのアクセス開放を検討していると報じた。これを受けUBSはMetaの「買い」評価と12ヶ月目標株価865ドルを維持したが、それに伴う収益予想の上方修正は行っていない。
この判断の注目点は、Metaがすぐにクラウドコンピューティング企業になるかどうかではなく、高強度のAI資本支出に対してより近い収入源を見つけられるかどうかにある。2026年7月1日時点でMetaの株価は601.85ドルであり、865ドルの目標株価は約43.7%の株価上昇余地を示す。しかしUBSのモデルでは、Metaの2026年の希薄化後GAAP EPSは32.61ドル、2027年は32.98ドルとほぼ横ばいで、2027年のコンセンサス予想34.81ドルを下回っている。
これこそが投資家が最も懸念する点だ。AIインフラはまず減価償却、サーバー、データセンター、運営コストをもたらし、Meta AIチャットボットやBusiness Agentsなどの製品による本格的な収益化にはより長い時間がかかる可能性がある。もし余剰計算能力を外部に販売できれば、MetaはAIアプリケーションの収益が本格化するのを待つ間に、利益圧力を緩和する手段を増やすことができる。
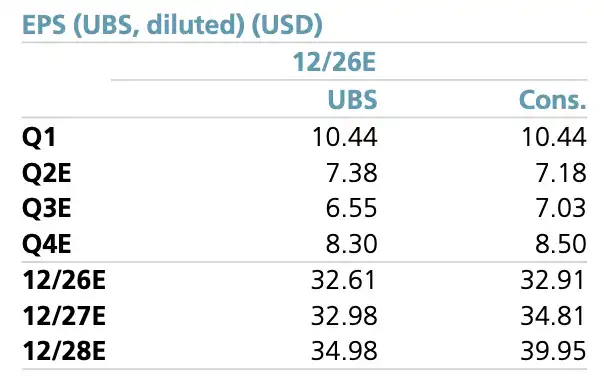
Metaの四半期および通期EPS予測表。2026Eの希薄化後GAAP EPSは32.61ドル、2027Eは32.98ドルで、EPSがほぼ停滞していることを示す。
865ドル目標株価の背後にあるのは利益率のストレステスト
UBSがブルームバーグの情報を直接収益予想に反映しなかった点が重要だ。865ドルの目標株価は依然として、2028年第1四半期末の予想希薄化後GAAP EPS 33.26ドルの26倍に基づいており、「計算能力販売」の構想によって目標株価が引き上げられたわけではない。
つまり、現在の投資ロジックは依然として、Metaのコア広告事業、AI製品の潜在的な収益化、そして長期的な収益性の回復に基づいており、まだ実現していない新しいクラウドサービス事業に基づいているわけではない。計算リソースの販売は、どちらかと言えばオプションのバッファーに過ぎない。もしMetaが構築したAIインフラが短期的に社内の需要を上回った場合、同社はその能力の一部を外部顧客にレンタルし、遊休リソースが損益計算書に与える悪影響を減らすことができる。
財務的なプレッシャーは、すでに利益率の予測に表れている。UBSは、Metaの収益が2025年の約2010億ドルから、2026年には2523億ドル、2027年には3094億ドル、2028年には3609億ドルに増加すると予測している。しかし、同期間のEBITマージンは、2025年の59.8%から2026年には47.6%、2027年には44.3%に低下し、2028年にはさらに41.4%にまで低下する見込みである。
収益はまだ成長しているが、利益率は低下しており、AIへの投資が営業レバレッジの一部を食いつぶしていることを示している。もともと広告事業で高い利益率を誇るプラットフォーム企業にとって、市場がどれだけ高い評価を与えるかは、投資家が今回のAI支出が最終的にどれだけの収益をもたらすと信じるかにかかっており、単にコスト構造が重くなるだけではない。
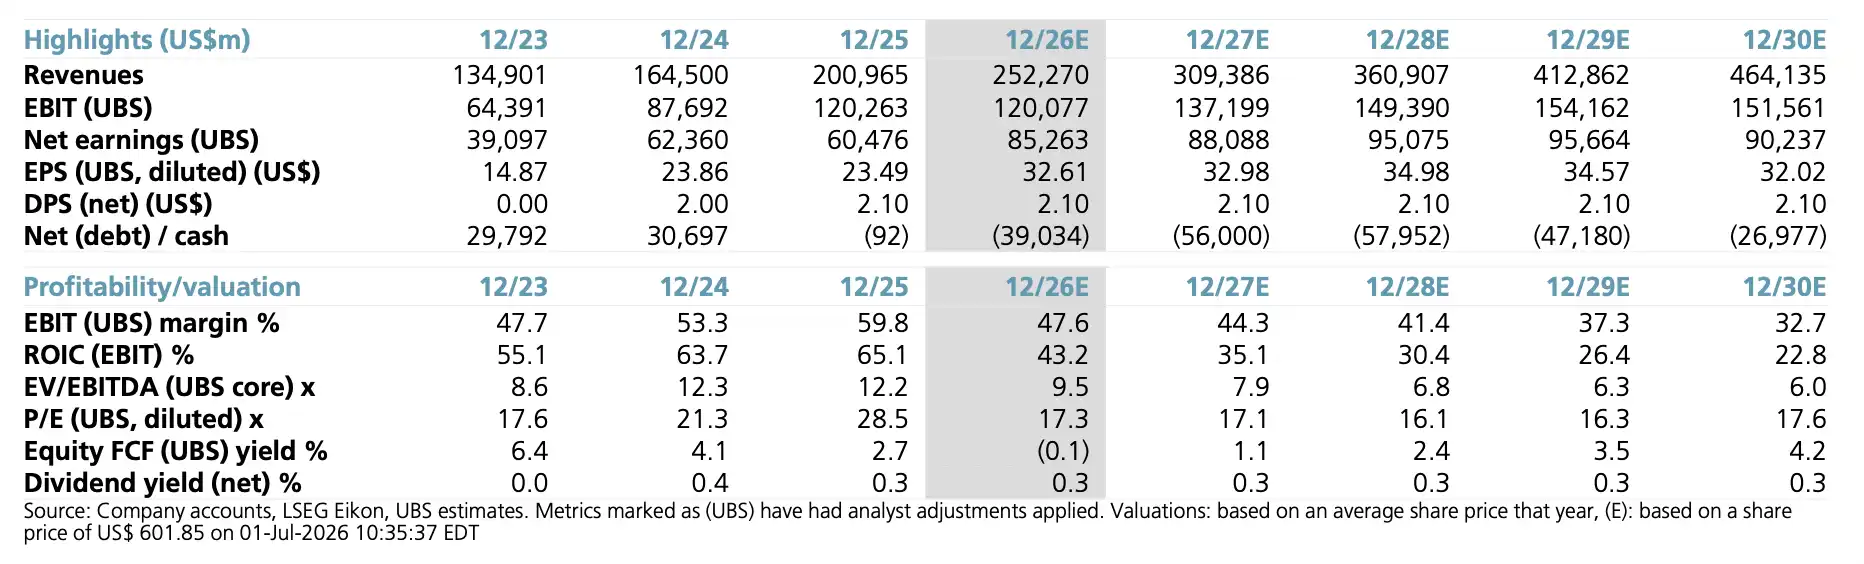
財務ハイライトと長期予測サマリーテーブル;収益予測は2028年に3609億ドルまで上昇するが、EBITマージンは2025年の59.8%から2028年には41.4%に低下。
Zuckerbergは以前から「クラウドサービスの販売」を検討対象に
ブルームバーグが指摘した方向性は、全く突然のものではない。Zuckerbergは以前から公の場で、計算能力の構築に余剰が生じた場合、外部へのサービス販売が選択肢の一つであることを認めている。
2026年5月27日の株主質疑応答で、彼は、もし同社の計算能力構築に余剰が生じた場合、クラウドサービスの販売は「検討対象の選択肢」であり、これが大規模投資に自信を持てる理由の一つでもあると述べた。さらに遡って2025年10月29日の電話会議では、ほぼ毎週のように外部企業からAPIサービスや計算リソースの提供について問い合わせがあるが、同社はまだ行動を起こしていないものの、余剰が生じた場合の選択肢として考えられるとも述べている。
この2度の発言は、Metaの経営陣が少なくとも「社内AIインフラの外部での収益化」を検討範囲に含めていることを示している。外部販売の可能性のある形態は2種類ある。1つは、より生の計算リソースのレンタルに近いもの、もう1つは、Metaのインフラ上でホストされているAIモデルへのアクセスを開放するものだ。前者は計算リソースの供給に近く、後者はAPIやモデルサービスに近い。
しかし、これは従来のクラウドコンピューティング事業とはまだ距離がある。AWS、Azure、Google Cloudのビジネスモデルは、コンピューティング、ストレージ、データベース、ネットワーク、セキュリティ、開発者ツール、エンタープライズサービスを含む完全なクラウドプラットフォームエコシステムである。Metaの現在の資料から導き出せる結論は、AI向けコンピューティング能力の構築が社内需要を上回った場合、同社がそのリソースの一部を現金化する可能性があるというものであり、Metaが本格的にクラウド市場に参入することを確認するものではない。
この区別は重要である。これをMetaによる三大クラウドベンダーへの正式な挑戦と解釈すれば、結論は誇張されたものになる。一方、AIへの設備投資サイクルにおける収入の緩衝材と捉えれば、現在の資料により即したものとなる。
コンピューティング能力の販売で一息つけるが、AI投資のリターン問題を直接解決できるわけではない
Metaが現在直面しているのは、収入の減少ではなく、成長と投資の間のタイムラグである。広告事業は依然としてキャッシュフローを生み出せるが、AIへの投資は同社に大規模なインフラの先行構築を要求する。問題は、これらの投資がいつ、どのような形で目に見える収入に転換されるかである。
外部企業がコンピューティングリソースやモデルへのアクセスを購入する意思があれば、Metaはより早期に収入の一部を確定でき、「先行投資、後日現金化」というプレッシャーを軽減できる。投資家にとっては、これによりAI投資のリターンを待つ時間が短縮され、EPSがほぼ停滞しているにもかかわらず、アナリストが依然として高い目標株価を維持する理由も説明できる。
UBSが示した予想リターンも、このような評価の緊張関係を反映している。現在の株価601.85ドルをベースに、目標株価は43.7%の株価上昇余地を示唆し、総株式リターンは約44.1%、市場想定リターンは9.2%、超過リターンは約34.9%となる。
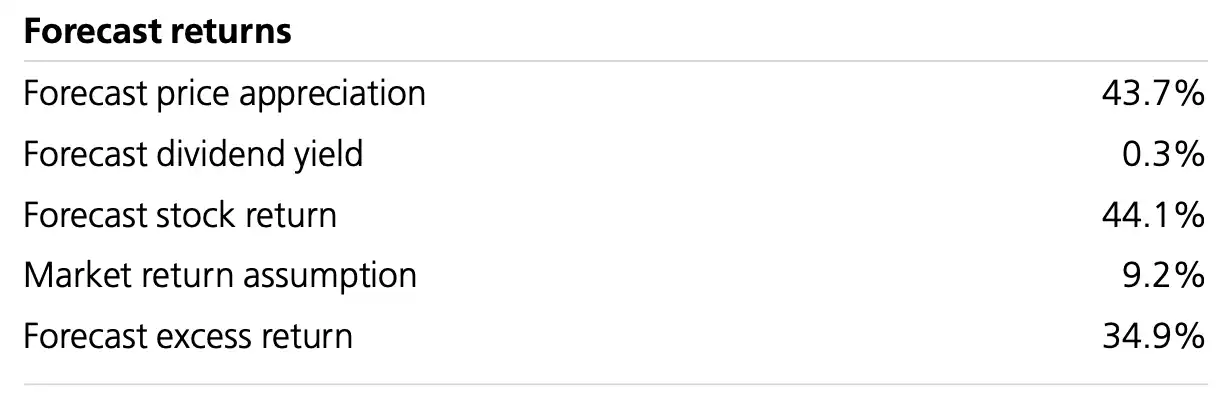
予想リターン分解表:株価上昇43.7%、総リターン44.1%、市場リターン想定9.2%、超過リターン34.9%。
とはいえ、コンピューティング能力の販売は、利益へのプレッシャーが自動的に消えることを意味しない。まず、同社は関連する事業計画を正式に確認しておらず、潜在顧客、価格設定、規模、稼働開始時期も開示していない。次に、AIコンピューティング能力を外部に販売する場合、リソースのスケジューリング、サービスレベル、カスタマーサポート、セキュリティコンプライアンス、インフラの信頼性といった問題に直面する可能性がある。さらに、社内のAI製品需要が急速に成長し続ければ、外部販売可能な「過剰」規模は十分に大きくない可能性もある。
より現実的な境界線は、外部現金化が真に意味を持つのは、次の2つのケースのみである。1つは、Metaが実際に段階的に過剰なコンピューティング能力を構築した場合、もう1つは、外部顧客がこれらのリソースやモデルアクセスに対して十分に高い価格を支払う意思がある場合である。そうでなければ、これは市場のナラティブを和らげるに過ぎず、EPS曲線を大きく変えることは難しい。
会社はまだ確認しておらず、予想も上方修正されていない
このレポートで最も注目すべき抑制の効いた点は、ニュースを直接利益の上方修正に結びつけていないことだ。UBSは「買い」評価と865ドルの目標株価を維持し、同時にいかなる見積もりも調整していないことを明確にしている。これは、「AIコンピューティングのアウトソーシング」が現時点では依然として潜在的な上振れオプションであり、すでにモデルに織り込まれた確定収入ではないことを意味する。
これにより、市場には2つの疑問が残された。
1つ目の疑問は、事業が実際に実現するかどうかだ。Metaは余剰クラウドサービスの売却について議論できるが、最終的に提供されるかどうか、どのような製品形態で、どの顧客を対象にするかは、まだ答えが出ていない。単に経営陣が口頭で述べた選択肢に過ぎなければ、短期的な財務モデルへの影響は限定的だろう。
2つ目の疑問は、規模が十分に大きいかどうかだ。MetaのAI資本支出の圧力は利益率曲線全体に表れており、2025年の59.8%から2027年の44.3%へのEBIT利益率低下を相殺するには、外部コンピューティング収入が相当な規模に達し、かつ十分な利益率を持つ必要がある。単に少量の遊休リソースを売却するだけでは、市場センチメントを改善できても、長期的な利益予想を変えることはできないかもしれない。
Metaは依然として広告を中核的なキャッシュフローとするプラットフォーム企業であり、AIインフラへの投資は、最終的には広告効率、ビジネスエージェント、AIアシスタント、開発者エコシステムを通じて回収されるか、さもなくば利益率を押し下げ続けることになる。余剰コンピューティングリソースの外部現金化は、この道のりを短縮できるかもしれないが、中核的なAI製品の真のスケールアップに取って代わることはできない。
したがって、865ドルの目標株価とほぼ停滞したEPS予想が並んでいることは、Metaに対する市場の根本的な見解の相違を反映している。すなわち、投資家はAI投資によって利益率が低下している間も、これらのインフラが将来的に十分なリターンを生み出すと信じる意思があるかどうかだ。コンピューティングリソースの販売は、より近い答えを提供するが、その答えはまだ財務諸表に書き込まれていない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事