SemiAnalysisがMetaを絶賛:OpenAIとAnthropicに次ぐ第3のモデル
TL;DR
· SemiAnalysis は、Meta が今後 6 か月以内に Google を追い越し、OpenAI と Anthropic に次ぐ最強の追撃者になる可能性があると予想している。
· この判断は、143 億ドルの Scale AI 取引、RL データ生産、およびマルチ GW の計算能力拡大という 3 つの要素に基づいている。
· Muse Spark 1.1 は依然として最先端モデルに追いついておらず、Meta が Google に追いつけるかどうかは次世代モデルのパフォーマンス次第である。
SemiAnalysis は最新のレポートで大胆な判断を下した。Meta のスーパーインテリジェンスラボは現時点では最先端モデルの勝者ではないが、人材、強化学習データ、計算能力の拡大が同時に実現すれば、今後 6 か月以内に Google を追い越し、OpenAI と Anthropic に次ぐ最も競争力のある追撃者になる可能性があるという。
これは Meta がすでに追いついたと言っているわけではない。Meta は 4 月に Muse Spark をリリースし、7 月 9 日に Axios が報じたところによると、Muse Spark 1.1 は開発者向けに API を公開しており、価格は入力トークン 100 万あたり 1.25 ドル、出力トークン 4.25 ドルである。Axios は、これは Meta が期待していた「大躍進」モデルではなく、コードネーム Watermelon のより大規模なモデルはまだトレーニング中であると述べている。
SemiAnalysis が注目しているのは別の点だ。Llama 4 の挫折後、ザッカーバーグはより積極的な方法で AI 組織を再編し、資金、人材、内部エンジニアリングリソース、データセンター容量をスーパーインテリジェンスラボに集中させている。レポートの核心的な論点は、Google が AI の第三極としての地位を維持できるかどうかである。
現在のモデルはまだ強くない、レポートが予想するのは 6 か月の追撃スピード
Meta のスーパーインテリジェンスラボは Muse Spark の発表後、Llama 3 や Llama 3.1 時代のようなオープンソースのリーダーシップを再現できていない。SemiAnalysis のテストと判断によると、Muse Spark とその後のバージョンは、ほとんどのベンチマークテストや汎用エージェントシナリオにおいて、依然として最先端とは言い難い。
これこそが、このレポートに最も注意書きが必要な点である。Muse Spark 1.1 はおおよそ Opus 4.6 または GLM 5.2 に相当し、内部トークン使用量の一時的な移行がないなどの詳細は、著者のテストとモデル判断に基づくものであり、Meta の公式見解ではない。少なくとも公開情報から見る限り、Meta はまだ OpenAI や Anthropic に直接挑戦できるモデルを提示していない。
しかし、SemiAnalysisが注目しているのは傾きだ。Llama 4の失敗後、Metaのスーパーインテリジェンスチームは大規模な再編を完了し、短期的な組織の混乱は消化されつつある。レポートは、次のモデルトレーニングと強化学習データの生産が製品に反映され始めれば、Metaのポジションは現在のランキングが示すよりも上位になる可能性があると判断している。
143億ドルのScale AI取引、補完されるのは最先端モデルに最も不足している人材
Metaの最も顕著な一手は、Scale AIへの143億ドルの投資だ。Fortune、Forbes、Reutersなど複数のメディアが以前報じたところによると、Metaはこの取引を通じてScale AIの創業者Alexandr Wangを迎え入れ、スーパーインテリジェンス関連チームに参加させる、あるいは率いさせるという。
最先端モデルの競争において、この取引は単なるデータアノテーション企業の買収ではなく、むしろ高度な人材引き抜きに近い。Scale傘下のセキュリティ、評価、アライメントチームSEALは、SemiAnalysisによってMetaが評価、アライメント、ポストトレーニング能力を補完する重要な源泉と見なされている。
Reutersはまた、Metaが一部のAIエンジニアに数億ドル規模の報酬パッケージを提供していると報じた。この数字は、Metaがスーパーインテリジェンスを通常のAI製品の反復ではなく、企業全体の優先事項に据えていることを示している。大手テクノロジー企業にとって、本当に難しいのは予算を確保することではなく、研究、製品、インフラ、経営陣をすべて同じ目標に向かって動かすことだ。
SemiAnalysisは、Alexandr Wangが最近のポッドキャストで述べたことを引用し、真の最先端ラボはまずスーパーインテリジェンスが近づいていると信じ、その後ビジネス上の決定がその判断に従うとしている。レポートは、Metaの最近の動きをOpenAIやAnthropicのようなAGI優先順位への接近と解釈している。
3000人のエンジニアがRLにシフト、Metaは社内業務をトレーニングデータに変えようとしている
人材以外では、強化学習タスクと実際の業務データが第二の軸だ。
今日のモデル能力の向上は、もはや事前学習コーパスだけに依存していない。より重要なのは、モデルが実際の業務に近い環境でタスクを完了できるかどうかだ:コンテキストを理解し、ツールを呼び出し、テストを実行し、エラーを修正し、結果に基づいて反復する。コードベースの修正、製品分析、内部ツールの呼び出しは、通常の試験問題よりもホワイトカラー業務の実際の難易度に近い。
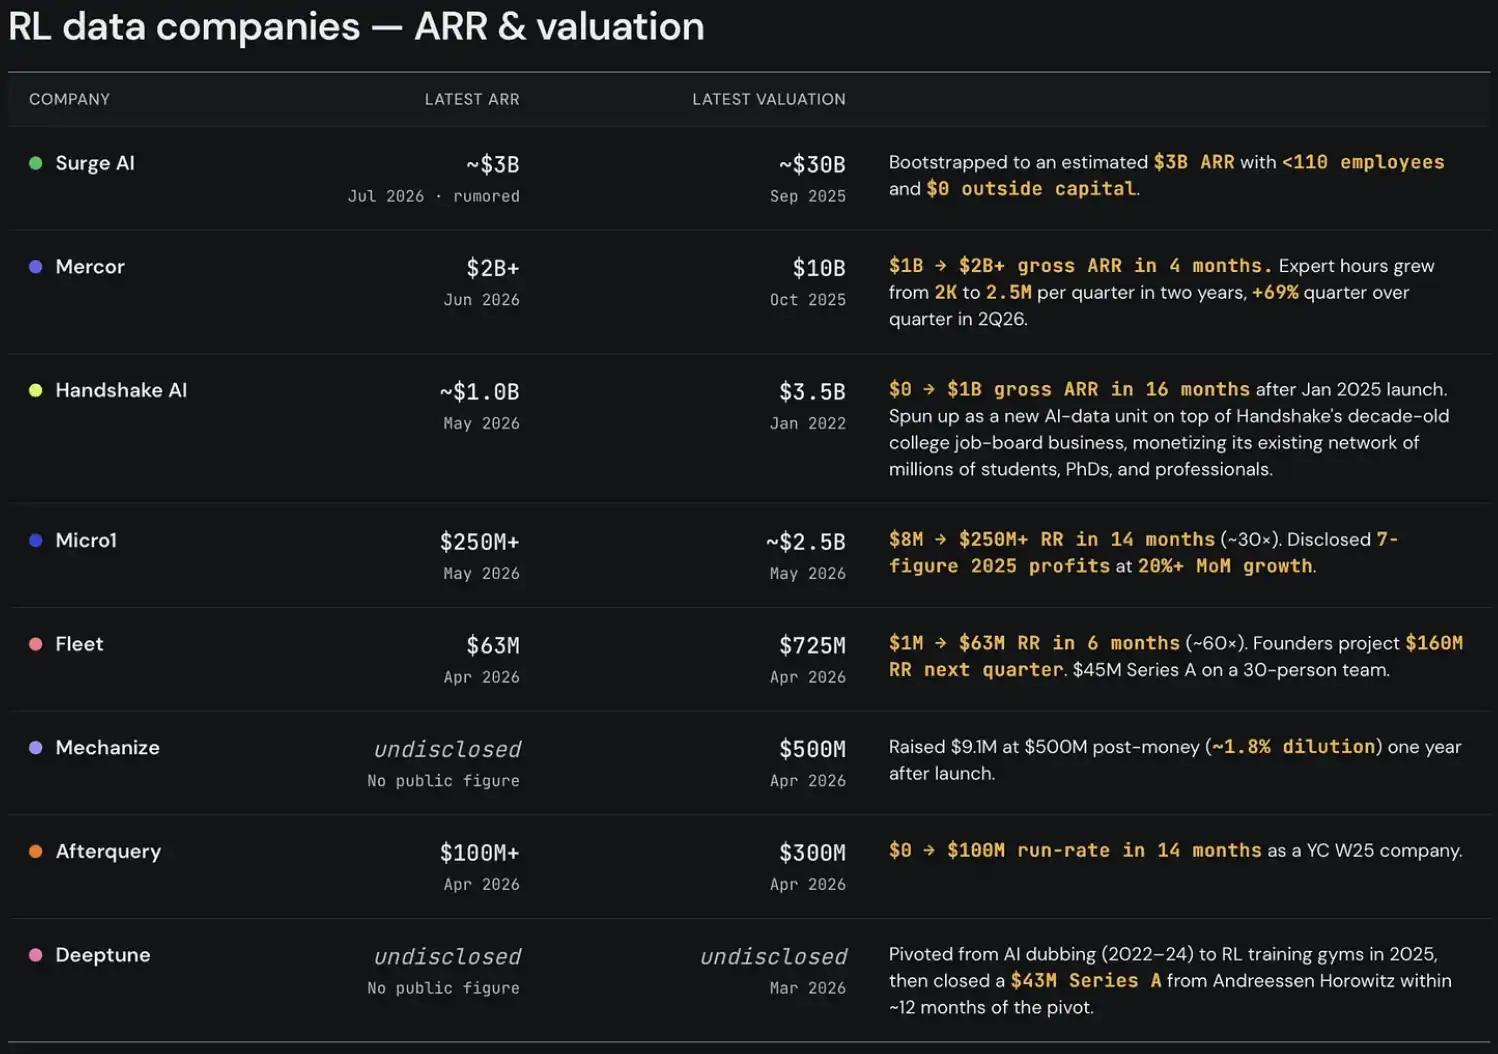
SemiAnalysisによると、Metaは約3000人のエンジニアをフルタイムの強化学習(RL)タスク作成者として再配置した。この数字は報告の解釈に依存するが、もし実行されればMetaの優位性は明確になる。つまり、単に外部から人手によるデータを購入するのではなく、自社のエンジニアリング組織をトレーニングタスクの生産ラインに変えるということだ。
この種のデータは、特にエージェントにとって重要である。多くの強化学習タスクは一見難しそうに見えるが、実際にはプロンプトが細かく書きすぎており、実際の作業習慣とは一致しない。画面録画、日常のワークフロー、ツール呼び出しの記録、内部評価システムは、ホワイトカラーの仕事を自動化するモデルのトレーニングに適している可能性がある。
これが、報告書がMetaがGoogleに追いつく可能性を評価する理由の一つでもある。GoogleはDeepMind、Gemini、TPU、クラウド事業を持つが、Metaは内部組織、データ、エンジニアリング能力を同じモデル目標に集中させている。
複数GWの計算能力拡大により、Metaが最前線のテーブルに参入
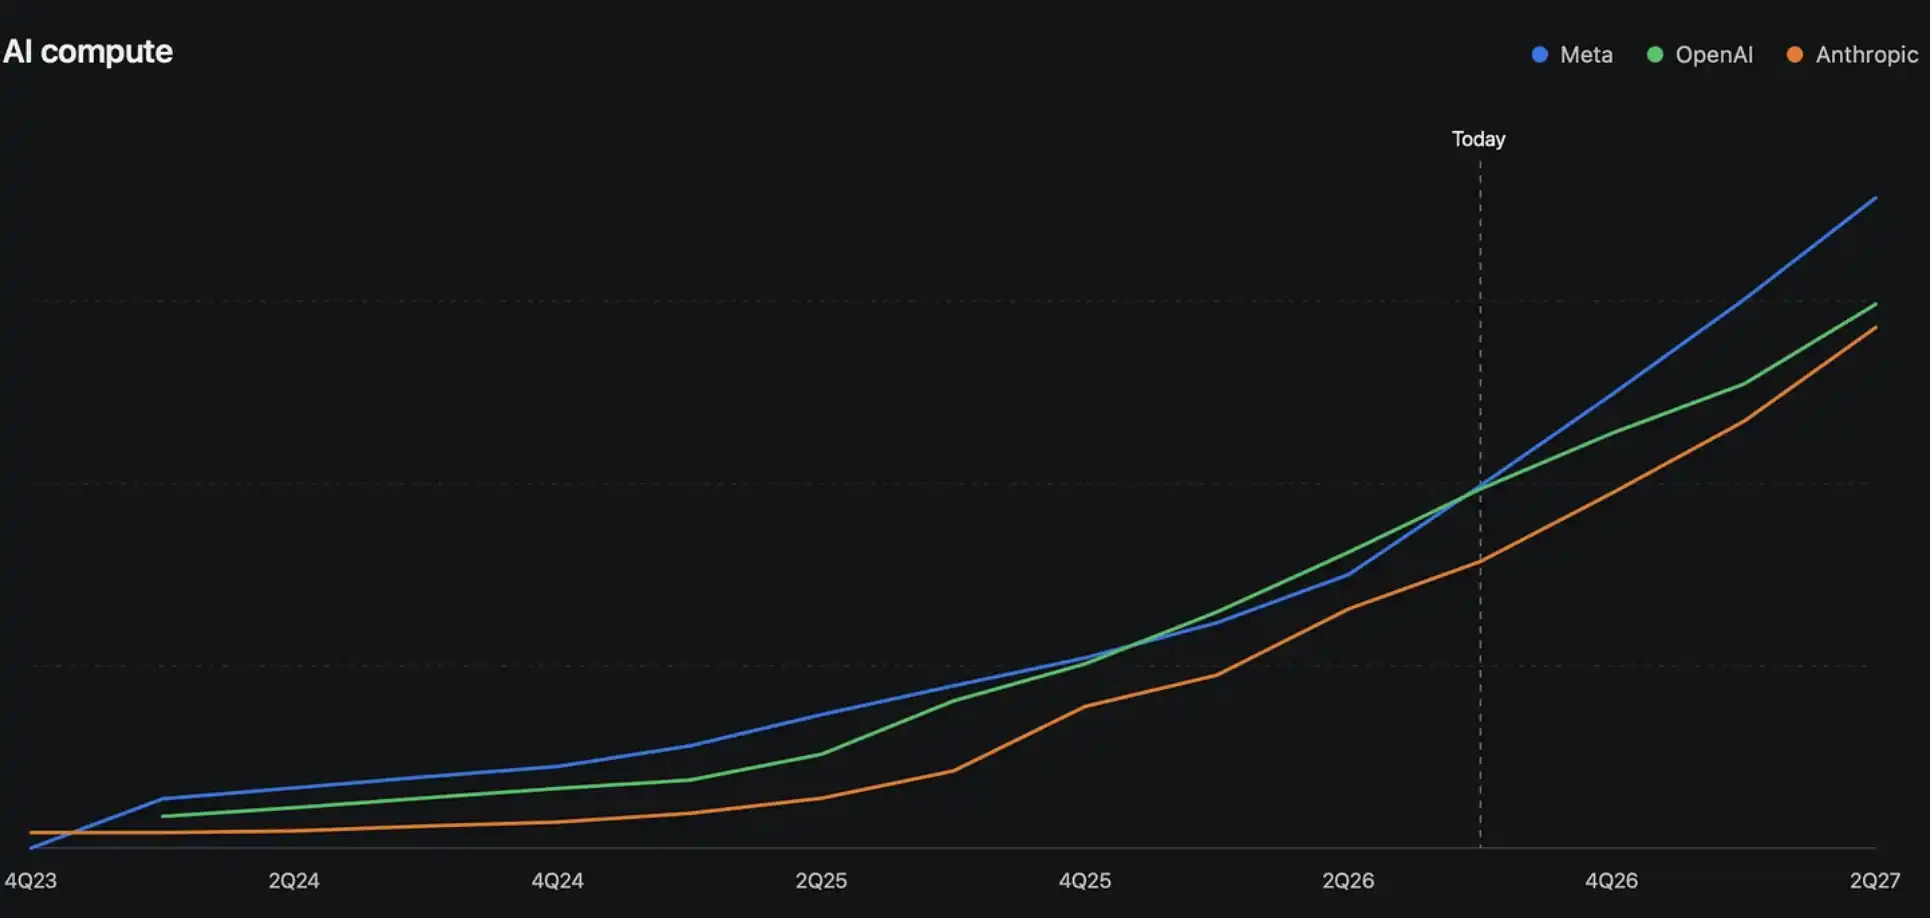
計算能力は3つ目の要素である。SemiAnalysisは7月2日の記事で、Metaが今年上半期に5GW以上の容量を契約し、2024年以降の累計で約10GWの取引に達したと述べ、増加分の容量の大部分は依然としてMetaのスーパーインテリジェンスラボに流れると判断している。
一般の投資家にとって重要なのは、具体的なデータセンターの設計ではなく、資本支出の方向性である。Metaが計算能力を拡大するのは、通常のクラウドサービスを提供するためではなく、内部のモデルトレーニング、ポストトレーニング、エージェントサイクルに向けた大規模クラスターを準備するためだ。トレーニングと強化学習が重くなればなるほど、計算能力の展開速度がモデルの反復速度に影響を与える。
報告書はまた、地域間接続やデータセンターの迅速な展開といったインフラ構想にも言及している。これらの詳細は依然としてSemiAnalysisのモデル推論に過ぎないが、方向性は明確だ。Metaはインフラを使って時間を稼いでいる。
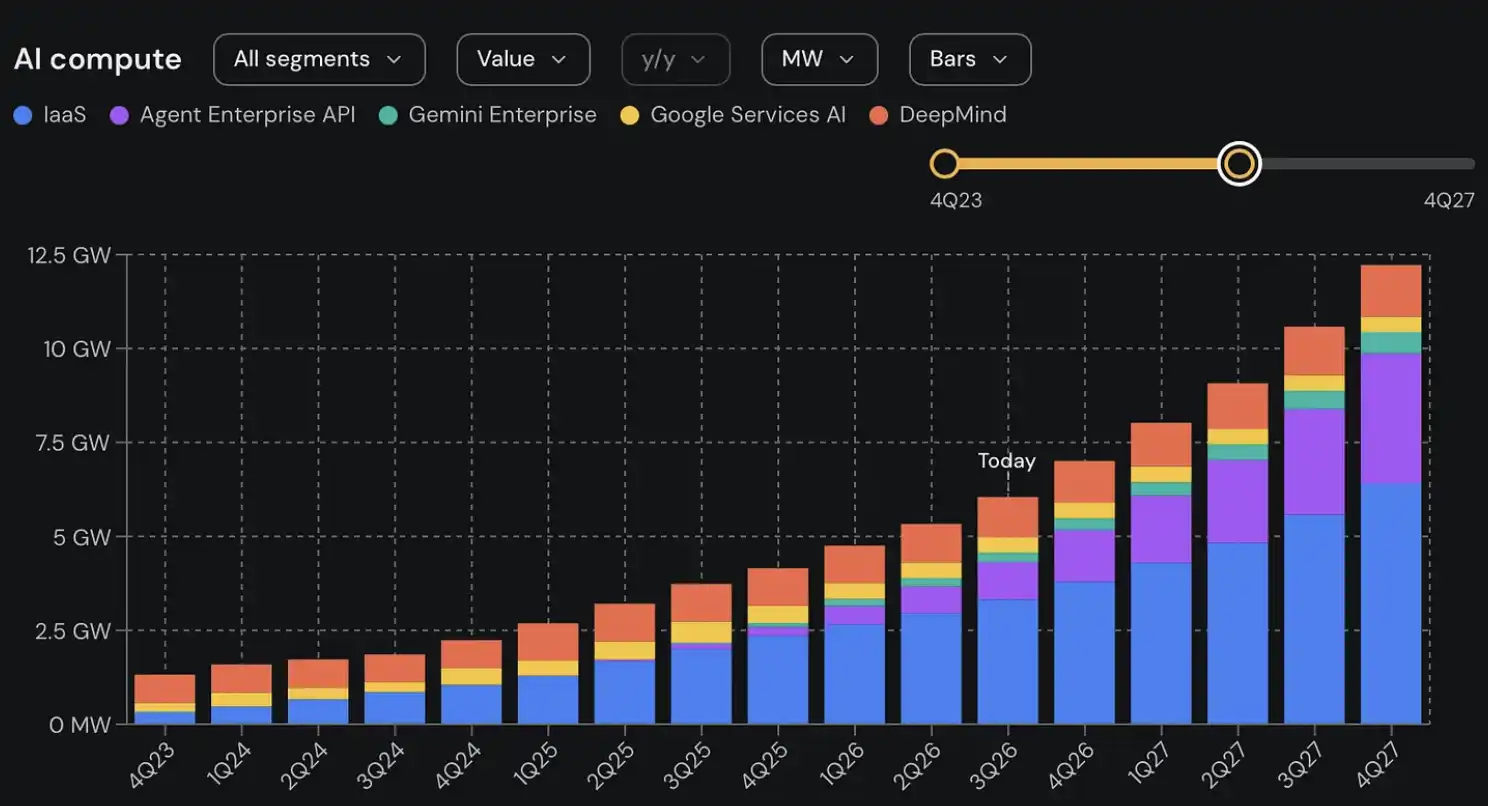
Googleの論争は、計算能力があるかどうかではなく、計算能力をどのように配分するかにある。SemiAnalysisは、Googleの新規データセンター容量のかなりの部分がIaaSやサードパーティAPIビジネスに使われ、DeepMindが最先端トレーニングに利用できるリソースの集中度は外部の想定よりも低い可能性があると予測している。Googleが外部資金や資本市場を通じてAIインフラをさらに拡大しても、新規容量の一部はクラウド顧客に消費される可能性がある。
そのため、報告書はより議論を呼ぶ判断を下している。AIの第3位争いは、もはやGoogleが安泰ではなく、Meta、Google、そして他の高計算能力プレイヤー間の再順位付けになる可能性がある。
最大の問題は依然としてMetaが最先端モデルをまだ提示していないこと
このレポートで最も衝撃的な点は、同時に最もリスクが高い点でもある。それは、すでに発生した結果ではなく、今後6か月間に賭けていることだ。
Metaはすでに143億ドルのScale AI取引、Alexandr Wangの参加、数億ドル規模の報酬パッケージ、マルチGWの計算能力拡張、そしてRLタスクへの社内エンジニアリングリソースの傾倒を実現している。しかし、これらは依然として追い上げの条件に過ぎず、モデルそのものの勝利ではない。
Muse Spark 1.1は現時点では、MetaがOpenAIやAnthropicの位置に到達したことを証明できない。Watermelonなどのより大規模なモデルはまだトレーニング中であり、実際の能力、コスト、可用性、開発者からのフィードバックはまだ市場の検証を受けていない。
Googleもゲームから撤退していない。DeepMind、TPU、Gemini、クラウド事業は依然として強固な優位性を持つ。真の違いは、Googleのリソースが検索、クラウド、API顧客、社内モデルに同時にサービスを提供しなければならないのに対し、Metaはより多くのリソースをスーパーインテリジェンスラボに集中投下している点にある。
もしMetaの次世代モデルに明確な進歩がなければ、143億ドルを投じた人材獲得と大規模な計算能力投資は、より重い資本支出の圧力に変わるだろう。もし新モデルとエージェント製品が実現すれば、AI業界の3位の座は初めて本当に揺らぐことになる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事