SemiAnalysis解説:Metaが半年で5GW超の契約を締結、「クラウド事業」の売却は方向性を誤る可能性

TL;DR
· Metaは2026年上半期にクラウドおよびホスティングで5GW超の容量を契約。同時進行中の自社データセンター建設は含まない。
· 追加された演算リソースはMSLトレーニング、広告レコメンデーション、Claudeプライベートインスタンス、短期高額な外部取引に振り向けられる可能性がある。
· CoreWeaveやNebiusのRPO(残存履行義務)は恩恵を受ける可能性があるが、MSLの追い上げや契約の柔軟性は依然としてリスク要因。
Metaが引き起こしたNeocloudの売りは、方向性を誤っている可能性がある。SemiAnalysisは7月2日、Metaが2026年上半期にクラウドサービスとホスティング分野で5GW超のIT容量を契約したと報告。この数字には、同時に加速している自社データセンター建設は含まれていない。
これはここ数日の市場の懸念とは逆の動きだ。ブルームバーグが7月1日に報じたところによると、Metaは余剰AI演算リソースを販売するクラウド事業を開発中で、関連計画はまだ進行中であり、戦略が変更される可能性もある。このニュースを受け、CoreWeaveやNebiusなどのNeocloud企業の株価は売りに晒され、投資家はMetaが大口顧客から潜在的な競合相手に変わり、AIデータセンターの供給がすぐに過剰になることを懸念した。
SemiAnalysisが示す主な見解は別の解釈だ。Metaは外部調達を減らしているのではなく、サードパーティのNeocloudを活用してより迅速に容量を確保しているというもの。2024年初頭以来、Metaは累計で約10GWの契約を締結しており、現在も追加容量の大部分はサードパーティ経由で実現されている。CoreWeaveやNebiusのようなサプライヤーにとって、Metaの注文はむしろRPO(残存履行義務)を押し上げる可能性がある。
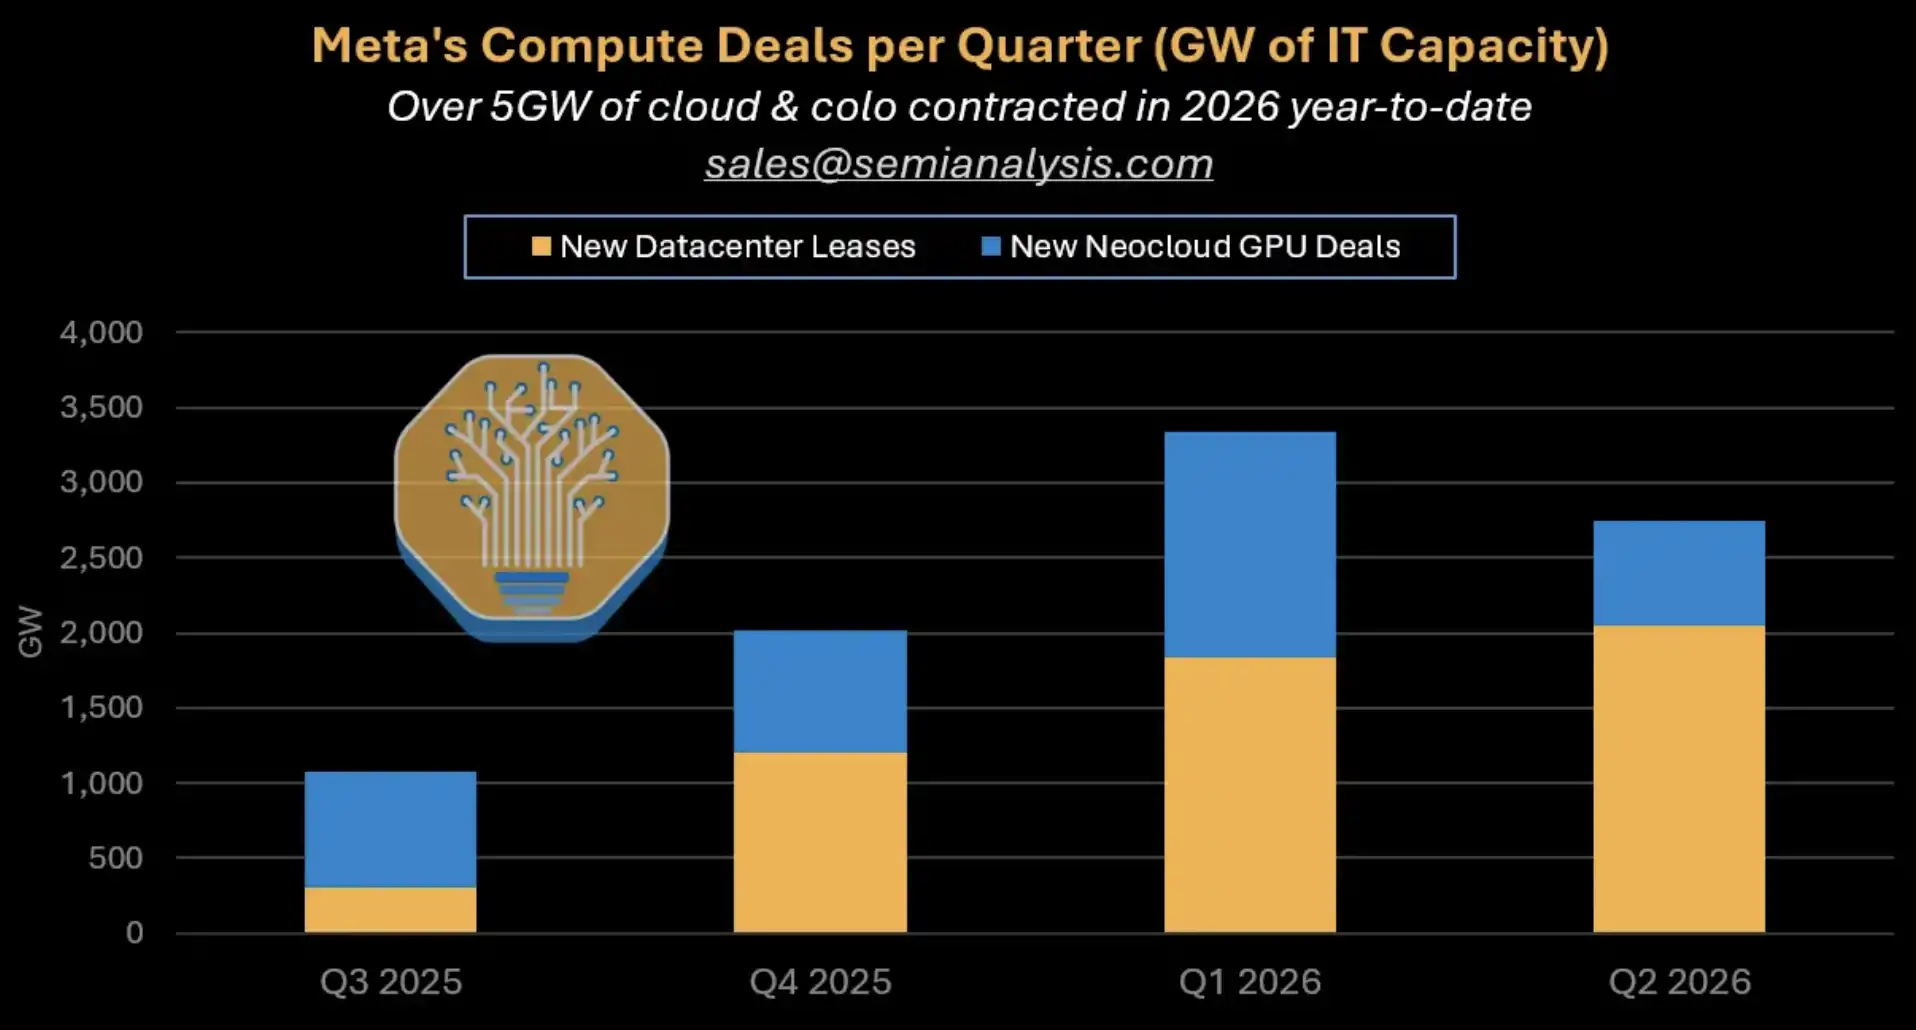
Metaの四半期別演算取引の内訳:2026年上半期のクラウドおよびホスティング契約は累計5GW超。新規データセンターリースとNeocloud GPU取引を区別。
市場はMetaが売り手になることを懸念、レポートはより大きな買い手と見る
この議論の焦点は、Metaがクラウド演算リソースの転売事業に参入するかどうかではなく、新たに生み出される膨大な演算リソースを誰が建設し、誰が消化し、誰が収益リスクを負うかにある。
もしMetaが単にGPUを転貸し、粗利率約30%のベアメタルIaaSプロバイダーになるのであれば、Neocloudのバリュエーションに対する市場の懸念には根拠がある。大口顧客が自ら供給側に回れば、既存サプライヤーの価格交渉力は弱まり、業界は低価格競争に陥る可能性もある。
しかし、SemiAnalysisのフレームワークでは、Metaの新規容量はむしろ「オプションとしての計算リソースプール」に近い。これは、社内の最先端モデル、広告レコメンデーション、エンタープライズ向けモデルサービス、そして短期的な高額な外部取引の間で柔軟に配分でき、単にGPUを低価格でリースするだけではない。
この点が、レポートが「米国ではデータセンターの建設中容量はわずか5GW」という主張に反論する鍵でもある。Metaの最大級の建設中キャンパス2つだけで、合計約2.5GWの建設中容量に相当する。さらに、サードパーティのクラウドやホスティング契約を加えると、実際の建設規模は一部の悲観的な見方よりも大きい。
より直接的な問題に置き換えると、市場が今判断すべきなのはMetaが計算リソースを購入するかどうかではなく、これだけの容量が高価値のシナリオで吸収できるかどうかだ。
新規計算リソースを消化する4つの道、MSLだけが出口ではない
Metaの新規計算リソースの最優先事項は依然としてMeta Superintelligence Labs(略称MSL)であり、最先端モデルのトレーニングに使用される。これは資本支出の最も直接的なストーリーだ。MetaはOpenAIやAnthropicに追いつくために、十分に大規模なトレーニングクラスター、人材、そして試行錯誤の余地を必要としている。
しかし、たとえMSLの進捗が完全に期待通りでなくても、MetaがGPUを低価格でリースするしかないわけではない。
2つ目の道は広告レコメンデーションシステムだ。Metaの公式決算発表によると、2026年第1四半期の広告表示回数は前年同期比19%増加し、平均単価は同12%上昇した。Meta Engineeringは以前、GEM関連のトレーニングスタックにより、有効トレーニングFLOPsが23倍、MFUが約1.43倍向上し、GPU規模が16倍に拡大したと説明。GEMトレーニングのGPUが倍増した後、InstagramとFacebook Feedの広告コンバージョン率はそれぞれ5%と3%向上した。
この道は投資家にとって理解しやすい。より多くの計算リソースが広告コンバージョン率を向上させることができれば、それは単なる「GPU購入への資金投入」ではなく、広告収入と価格決定力の一部となるからだ。レポートで言及されている一部のソート指標の改善幅については、公開された独立した情報源は限られており、Metaが公式に完全に確認した事実というよりも、SemiAnalysisのモデル仮定として捉えるのが適切だ。
3つ目の道はモデルサービスプラットフォームで、AWS BedrockやGoogle Vertexに類似する。SemiAnalysisによると、MetaはAnthropicとClaudeのプライベートインスタンスに関する交渉を進めており、「トークン・アズ・ア・サービス」プラットフォームの構築を目指している。この種の容量は社内利用だけでなく、SaaS販売や外部配信にも活用できるが、関連取引は「実現の可能性がある」という段階で見るべきであり、確定した収益として扱うべきではない。
4つ目の道は、SpaceXのような大規模・短期・高プレミアムなオンデマンド算力取引である。これはレポートの中でも最も衝撃的な数字の一つだ。
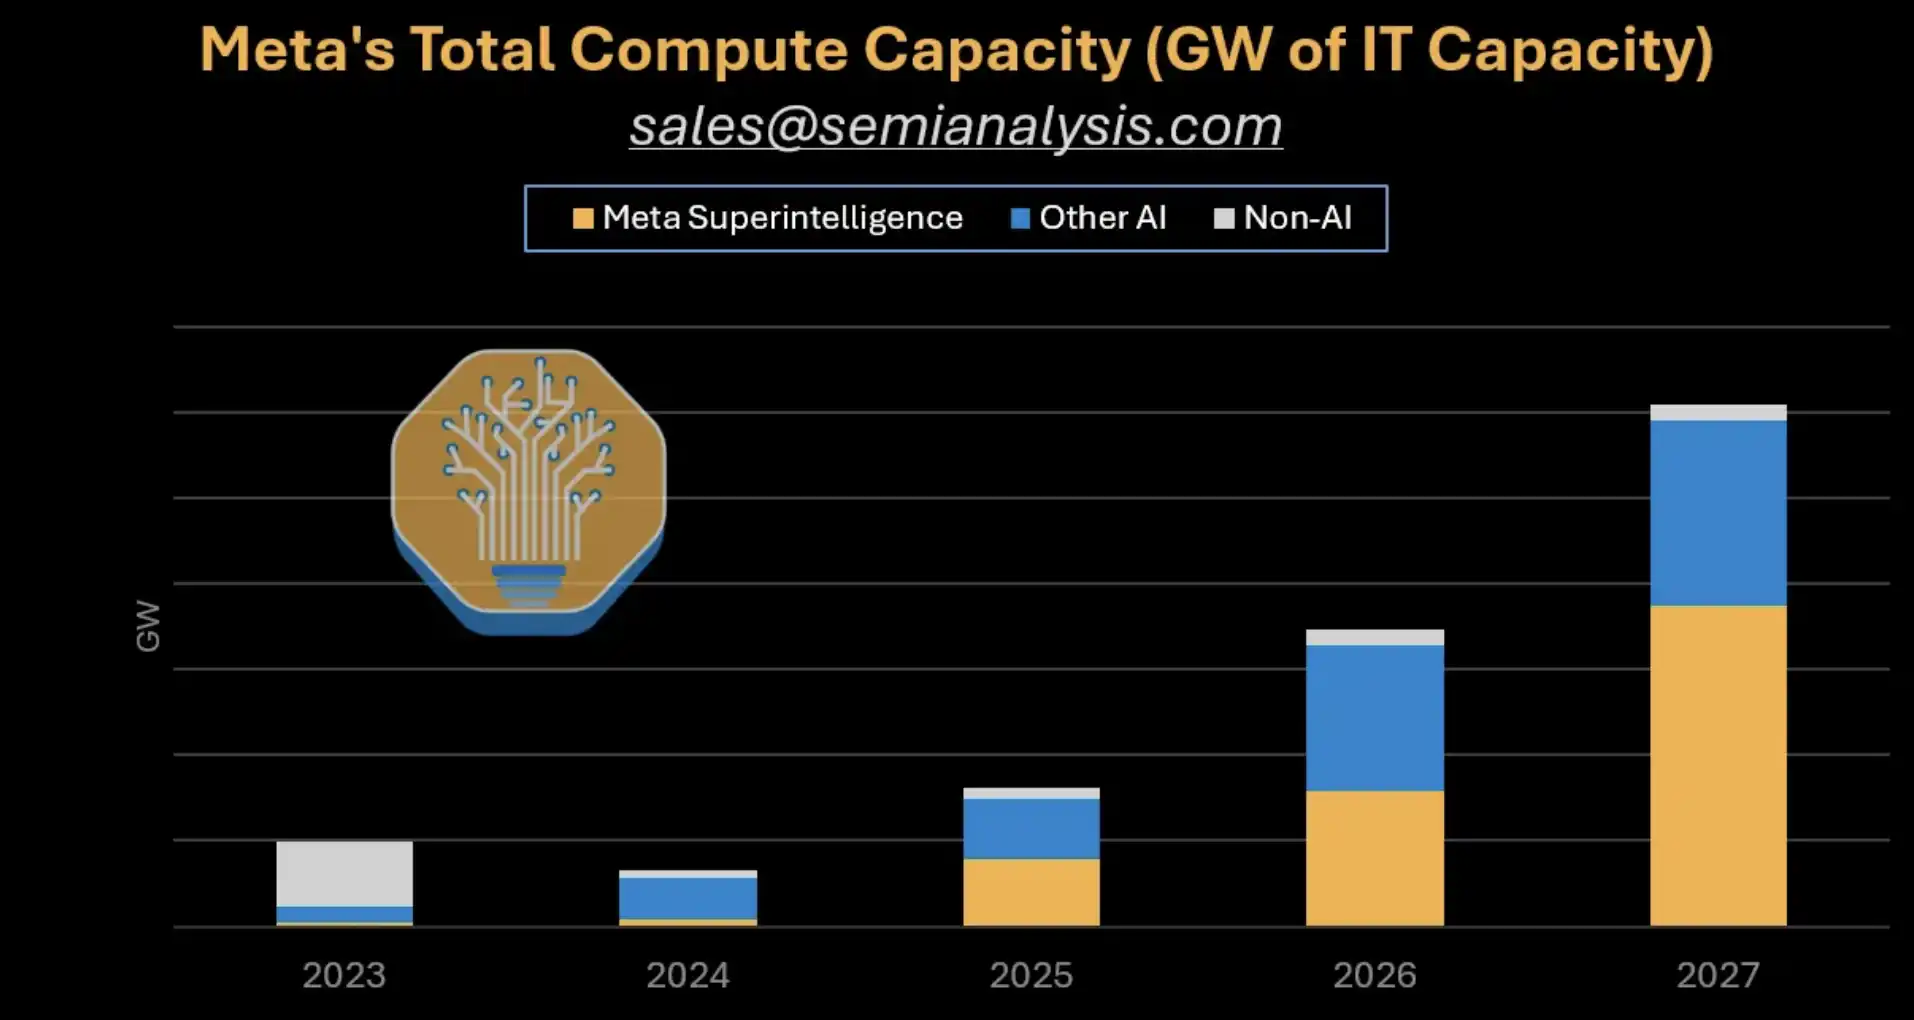
Metaの総算力容量予測:2023年から2027年までの積み上げ棒グラフでMSL、Other AI、Non-AIを区分。2026年から2027年にかけて容量が顕著に拡大。
高額短期契約が「算力販売」の収益イメージを変える
SpaceX型取引の鍵は、単なる「GPUレンタル」ではなく、価格と契約構造の違いにある。
SemiAnalysisの試算によると、SpaceXとAnthropicの取引における年間GWあたりの収益は約31億ドルで、典型的なNeocloudの5年IaaS平均価格の2.6倍。Googleとの取引ではさらに高く、約48億ドル/GW/年で、4倍に相当する。独立した公開情報源によるこれらの契約詳細の確認は限定的だが、この数字はレポートのシナリオとして、短期の不足算力に高いプレミアムが存在する可能性を示すのに適している。
もしMetaが同様の外部取引に200MWだけを割り当てた場合、レポートの公開ページの試算によれば、年間収益は100億ドルを超える可能性がある。この規模は、「Metaの外部算力販売」に対する市場の直感を変えるに十分だ。必ずしも低マージンの転貸ではなく、迅速に立ち上げたデータセンターの容量を活用し、算力を緊急に必要とするトップクラスの顧客にタイムウィンドウを販売する可能性もある。
レポートはまた、Metaの迅速なデータセンター設計がこうした取引に適応していると指摘する。その価値は、最低コストでの長期レンタルにあるのではなく、モデル企業やAIアプリケーション、大規模顧客が一時的にまとまった算力を必要とする際に、より迅速に提供できる点にある。
しかし、これはあくまで選択肢の一つであり、安定した収益源ではない。Metaが高プレミアム取引構造の一部を再現できる条件を備えているからといって、すでにSpaceX型の算力売り手になったわけではない。
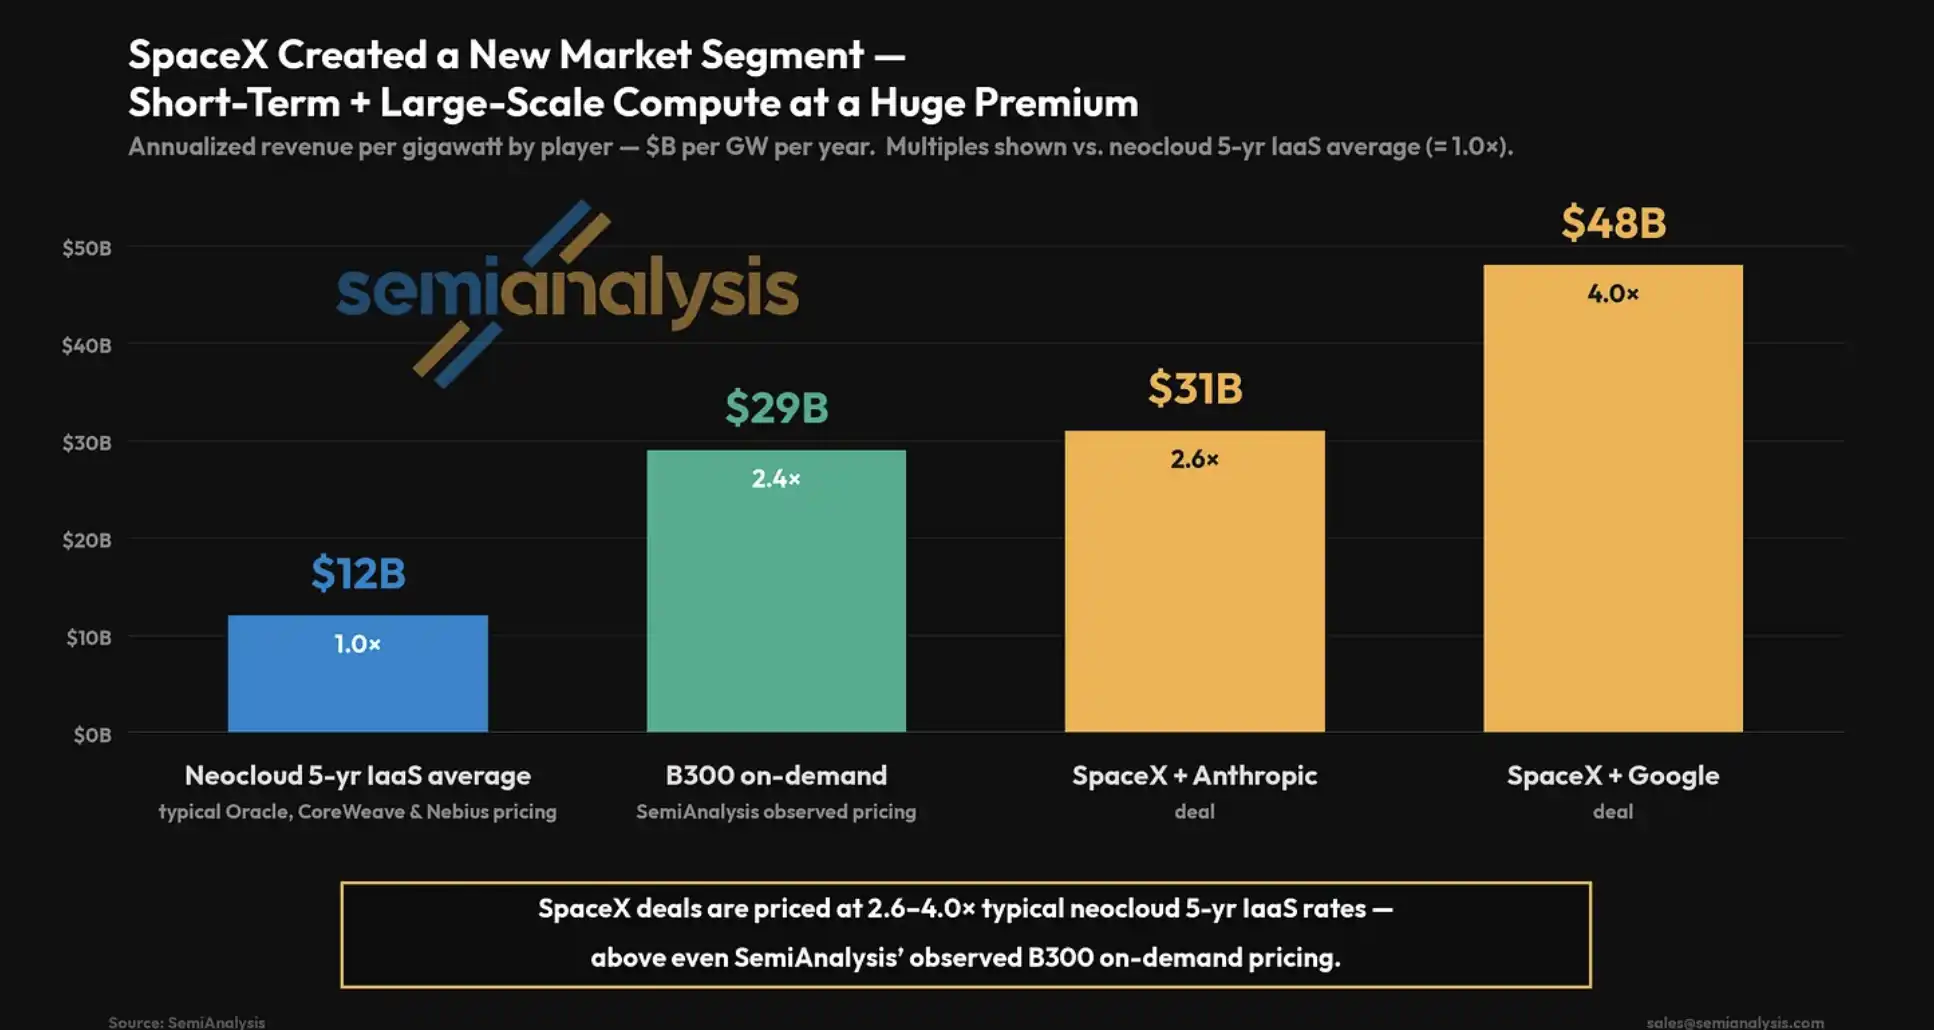
SpaceXの価格プレミアム比較:典型的なNeocloudの5年IaaSは約12億ドル/GW/年、SpaceXとAnthropicは約31億ドル、SpaceXとGoogleは約48億ドル。
CoreWeave、Nebiusのプレッシャーは需要消失によるものとは限らない
CoreWeaveやNebiusといったNeocloud企業にとって、市場がこれまで懸念してきたのは、Metaが自社で構築したり、計算リソースを転売したりすれば、従来の外部調達が減少し、業界の受注が奪われる可能性があるという点だ。
しかし、既存の契約を見ると、Metaは依然としてサードパーティのNeocloudの利用を加速させている。公開資料によれば、CoreWeaveはMetaと210億ドルの契約を結んでおり、NebiusとMetaの契約は最大270億ドルに上る。Nebiusは2026年第1四半期の株主向け書簡で、Metaから2件目の大型受注を獲得し、契約容量は3.5GWを超えると述べ、MicrosoftやMetaの顧客からの確約にも言及している。
Metaがスピードに対してプレミアムを支払う意思があることも、サードパーティプロバイダーに依然として価値がある理由だ。Metaが、計算リソースをMSL、広告システム、モデルサービス、あるいは短期的な高値取引で吸収できると判断する限り、自社プロジェクトのゆっくりとした納品を待つよりも、Neocloudに先にクラスターを構築させる理由がある。
「過剰供給」も、単純な総GW数だけで見るべきではない。AIデータセンターで本当に不足しているのは、往々にして紙面上の電力ではなく、利用可能なGPU、ネットワーク、サーバールームの納品速度、顧客の移行コスト、契約の柔軟性だ。Metaが迅速にまとまった容量を確保する必要があるなら、サードパーティのNeocloudは依然として有用である。
これはNeocloud企業にリスクがないことを意味しない。彼らの評価は依然として、大口顧客への集中度、資金調達コスト、GPUの減価償却、長期契約の質、そして顧客が将来の容量を実際に消費するかどうかに依存する。MetaがもたらすRPOの成長が、高い設備投資と高い顧客集中度に対応するものであれば、市場は依然として割り引いて評価するだろう。
MSLが追いつかなければ、5GWは設備投資の圧力になる
このレポートで最も抑制すべき点は、Metaの取りうるすべての選択肢を、すでに成功したかのように書くことではない。
MSLがOpenAIやAnthropicに追いつけるかどうかは、依然として大きな不確実性を伴う。最先端モデルの競争は、単にGPUの数だけで解決できるものではなく、データ戦略、研究チーム、トレーニングの安定性、製品の流通、推論コストがすべて結果に影響を与える。
契約条件もリスクの大きさに影響する。SemiAnalysisによれば、SpaceXのような取引には通常、90日間の双方向キャンセル条項が含まれている。このような取り決めは、売り手と買い手の双方に柔軟性をもたらす。特定のチームの進捗が芳しくなければ、計算リソースを迅速に回収できる。需要が変化した場合も、長期にわたって拘束されるリスクが少ない。関連する条項の詳細については、独立した公開確認が不足しており、レポートの仮定として扱うのが適切である。
Metaにとって、柔軟性自体に価値がある。まずMSLに最先端の試みを行うための十分な電力とGPUを提供しつつ、一部の容量を広告レコメンデーション、Claudeのプライベートインスタンス、または高価格の短期契約に振り向けることができる。
逆に、Metaが柔軟な撤退オプションを欠く長期の計算リソース契約を大量に結んだ場合、リスクが高まる。最先端モデルの追従がうまくいかず、広告やモデルサービスが新たな容量を吸収できない場合、5GWを超える新たな外部調達の計算リソースは、より直接的に設備投資の圧力となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事