AIが上昇すればするほど、警戒が必要?65年の指標が警報を鳴らしている
原文タイトル:リスク回避の消失
原文著者:Jim Paulsen
原文編集:深潮 TechFlow
ガイド:ディフェンシブ銘柄のS&P500における比率が17%まで低下し、過去最低に近づいている——これは何を意味するのか?ベテランストラテジストのJim Paulsenが60年以上のデータをもとに語る:投資家が「リスク回避」を窓の外に投げ捨てるたびに、市場はしばしばトラブルに近づいている。あなたのポートフォリオがAIやテクノロジー株で埋め尽くされているなら、この記事は真剣に読む価値がある。
株式市場では時折、投資家が共通のテーマに集まり、または重要な部分を同時に避けることがある。この「群集」行動は、無視すべきでない重要な情報を提供することが多い——ただし、必ずしもそれに従う必要はない。今がそのような瞬間の一つかもしれない。
この強気相場の大部分において、投資の「群集」はニューエイジ銘柄に殺到し、大きな成功を収めてきた。この強気相場は、Mag7、量子コンピューティング、超大規模演算、人工知能、マイクロキャップ、IPO、暗号資産といったいくつかのスターセクターによって絶えず押し上げられてきた。こうした興奮の中で、投資家はポートフォリオの「リスク回避」度合いをますます薄れさせている——それはおそらく理解できることだ。
図1は、「ディフェンシブ銘柄」が現代の強気相場で一貫してパフォーマンスが悪く、過去10年の大半で市場全体にアンダーパフォームしてきたことを示している。図2は、S&P500指数内部のリスク回避が徐々に消えつつあることを示している。ディフェンシブ銘柄のS&P500における時価総額比率は現在、全体の約17%にまで低下している。これは過去最低に近く、1990年代初頭や2009年の株式市場の底値時のピーク——ディフェンシブ銘柄が株式市場全体の約36%を占めていた時——のほぼ半分である。誰も「現在の」テクノロジーブームがいつまで続くか、またニューエイジ銘柄に牽引されて株式市場がどこまで上昇するかを知らない。誰も知らないのだ!
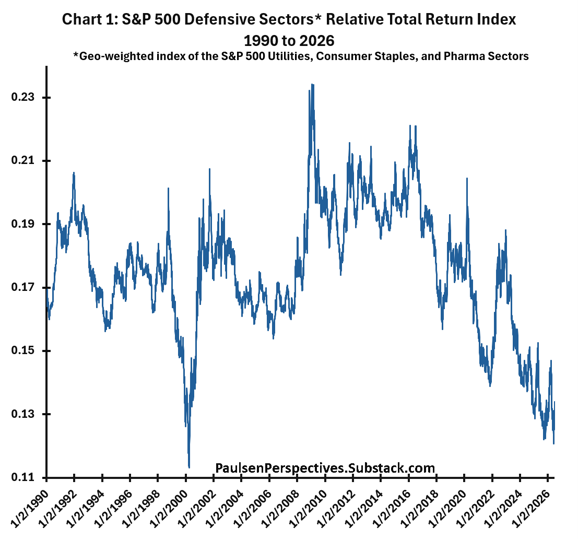
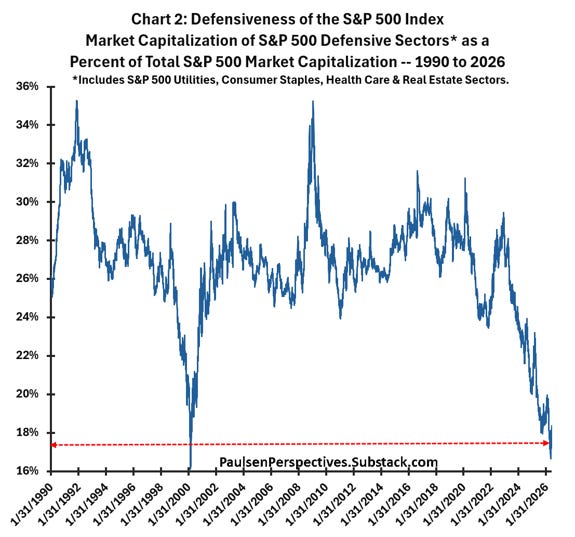
それでも、S&P500指数——そしておそらくほとんどのポートフォリオ——がよりリスクの高いものになりつつあることはますます明らかになっている。「ディフェンス」が時価総額でこれほど小さな比率を占めるようになった今、この強気相場の残りの期間、市場のボラティリティはより激しくなると予想される。高オクタン価の運用だけで防御バッファーなしで進むことは、依然として成功する可能性はあるが、はるかに神経を使うものになるだろう。さらに、リスク回避がますます欠如するにつれて、失望的な結果の可能性も高まっている。
株式市場のリスク回避
株式市場のリスク回避度を測る良い指標の一つとして、低ベータ株と高ベータ株の相対的なパフォーマンスが挙げられる。図表3は、1963年以降の、最低五分位の価格ベータ株と最高五分位の価格ベータ株のトータルリターンのパフォーマンスを示している。データはKenneth R. Frenchデータベースから取得しており、NYSE、NASDAQ、アメリカン証券取引所に上場する全ての米国株が含まれている。
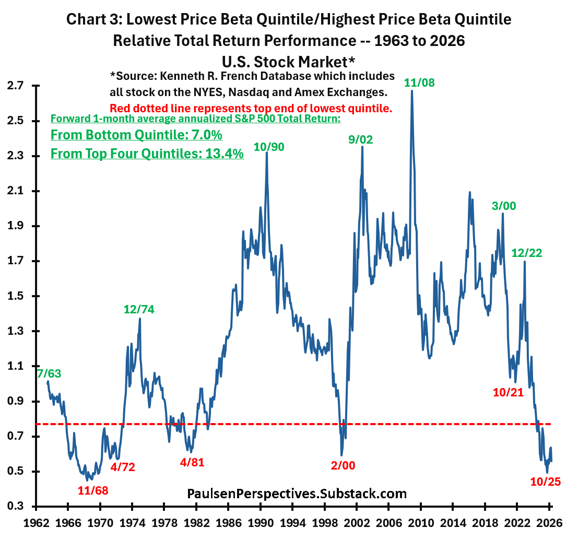
過去約65年間において、最もディフェンシブな銘柄と最もアグレッシブな銘柄の間には大きなパフォーマンス格差が存在する。低ベータ株と高ベータ株の相対的なトータルリターン指数は、約0.4から2.7の範囲で変動している。投資家が極度にディフェンシブな時期は相対値の最高値で示され、極度に強気(またはディフェンシブ性の欠如)は最低値で示される。
図表に示された日付は、ディフェンシブ度合いが株式市場全体の将来リスクと密接に関連していることを明確に示している。低ベータ株の高ベータ株に対する相対パフォーマンスの主要なピーク(図中緑色で表示)は、典型的には過度な悲観と慎重さが最もディフェンシブな銘柄の超過パフォーマンスを牽引する時期であり、概して非常に良い買い場を表している。例えば、1963年7月の株式購入はキューバミサイル危機後の売り抜け後であり、1963年7月から1968年のS&P500ピーク時までに株式市場は約60%上昇した!1974年12月は「ナイス50」の株式市場の底値を示し、1990年10月は1990年代の大強気相場の「始まり」を象徴し、2002年9月はインターネットバブル弱気相場の底値、2008年11月は2009年初頭の大不況弱気相場の数ヶ月前、2020年3月はパンデミック弱気相場の底値、そして最後に2022年12月は2022年弱気相場の底値に非常に近い。
この相対トータルリターン指数の主要な安値(低ベータ株が一定期間にわたり高ベータ株を著しくアンダーパフォームする場合で、通常は株式市場全体の楽観とディフェンシブ性の極度な欠如を示す。図表3では赤色の日付で表示)は、歴史的に見て投資家が株式投資に慎重になるべき時期であることが証明されている。1968年11月は1969-70年の弱気相場の始まり、1972年4月は「ナイス50」の株式市場暴落開始の数ヶ月前、1981年4月はボルカー引き締め後の弱気相場の始まり、2000年2月はインターネットバブル強気相場の天井をほぼ正確に捉え、2021年10月は2022年弱気相場開始の数週間前である。
昨年10月、このディフェンシブ指標は1963年以来の最低水準に近づいた。S&P500指数は今年初めに確かに約10%の調整を被ったが(3月に底入れ)、その後は新たな史上最高値まで反発している。それでもなお、米国株式市場の低/高ベータ相対パフォーマンスは依然として深刻な低迷状態にあり、今後数ヶ月の株式市場全体が困難に直面する可能性を示唆し続けている。
赤い点線は、1963年以来のこの指標の最低五分位を示しています。図表が示す通り、低ベータ/高ベータ相対指数が最低五分位にある場合、S&P500の今後1ヶ月の平均年化総リターンはわずか7%(平均リターンを下回る)であるのに対し、それ以外の時期の平均年化リターンは13.4%です。つまり、歴史的に見て、ディフェンシブ銘柄が最低五分位にある場合、S&P500の今後1ヶ月の平均年化総リターンは、他の時期の株式市場が提供するリターンよりも「約半分低い」ことになります。ディフェンシブ性が消失した場合、投資家は「慎重」を推奨するのが賢明です。
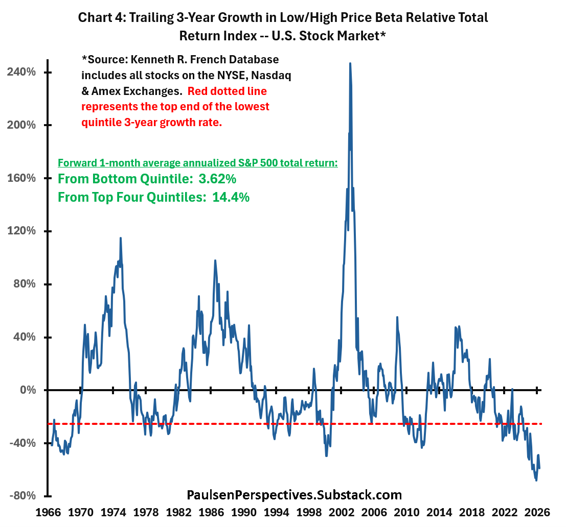
図表4はこれをより明確に示しており、低ベータ/高ベータ相対総リターン指数の過去3年間の成長率(つまり、図表3に示された系列の過去3年間の成長率)を表しています。低ベータ/高ベータの相対パフォーマンスの水準が将来の株式リターンにとって重要である一方で、持続的なパフォーマンス不振の程度も重要です。現在、低ベータ/高ベータ株の相対総リターンは歴史的低水準に近いだけでなく、低ベータ株は少なくとも過去3年間、顕著にパフォーマンスが劣っています。図表4が示す通り、歴史的に、低ベータ/高ベータ株の過去3年間の相対総リターンが1963年以来の最低五分位(つまり赤い点線を下回り、低ベータ株が現在のように深刻かつ持続的に相対パフォーマンスが劣っていることを示す)にある場合、今後1ヶ月の平均年化S&P500総リターンはわずか3.62%と非常に期待外れであり、それ以外の時期の平均年化総リターンは14.4%でした。低ベータ株のパフォーマンスが劣っているだけでなく、近年の長期にわたるその不振の程度が非常に大きいこと——投資家が慎重さを投げ捨てたことを示唆——は、S&P500が今後数ヶ月で困難な道に直面する可能性があることを意味します。歴史的に、この慎重シグナルが今日のように赤信号を点滅させた場合、今後1ヶ月の平均年化S&P500総リターンは、1963年以来の他の時期と比較してほぼ4分の1になります。
広範な市場銘柄へのオーバーウェイトを検討
株式市場全体の下落変動はすべての銘柄に影響を与える可能性がありますが、私は売りが特に人気の高い(高ベータの)ニューエイジ株式セクターに集中する可能性が高いと考えています。したがって、ポートフォリオを調整し、これらの過剰保有セクターを減らし、小型株、バリュー株、ディフェンシブ株、景気循環株、国際株などのより広範な市場銘柄を増やすことで、今年の残りの期間にS&P500全体を上回る可能性があります。
図表5は、1950年以降の「広範な株式市場」代理指標の相対総リターン指数を示しています。注目すべき点がいくつかあります。まず、2011年頃以降、より広範な株式市場は概ねS&P500指数全体をアンダーパフォームしてきました——これは1983年から1990年代末にかけての持続的なパフォーマンス不振に類似しています。実際、2011年以降、広範な市場銘柄の相対総リターンは最高五分位から最低五分位に低下しています。その相対総リターン指数を魅力の指標として見ると、2011年の大規模なオーバーウェイトと過剰な人気から、現在の極端なアンダーウェイトと割安へと変化しています。
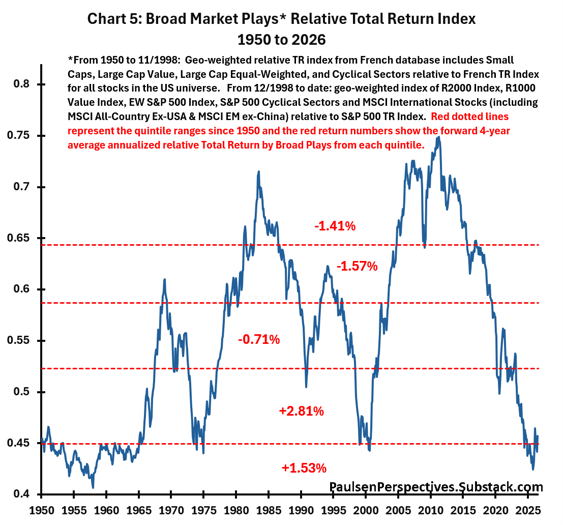
次に、歴史的に見ると、広範な市場指標の相対的なパフォーマンスは「長期」のサイクルを経ることが多い。1958年から1969年にかけて大幅にリードし、1969年から1975年までは不振に陥り、再び1975年から1984年近くまでほぼ10年にわたって株式市場をリードし続け、1985年から2000年までは約15年にわたる不振期間を経験し、2010年までの10年間で再びリードし、過去15年の大半は不振が続いている。長期にわたる相対パフォーマンスのサイクルは決して珍しいことではない。重要なのは、昨年10月に達した相対パフォーマンスの安値が維持されれば、今回の広範な市場株式の不振サイクルは、戦後時代で最も長い不振期間の一つとなる点だ。最近の広範な市場の不振は長期にわたり顕著であり、何よりも、そろそろ転機が訪れてもおかしくないように思われる。
第三に、2025年10月以降、広範な市場指標は再び株式市場全体を上回っており、これは現代の強気相場期間中における「初めて」のことである。興味深いことに、大多数の人々は依然としてAIやその他の「テクノロジー株」が株式市場をリードし続けている程度に注目しているが、「広範な市場指標」は、過去15年間で最大級の規模で静かに市場全体をアウトパフォームしている。
最後に、図表5に示されているように、1950年以降、相対的な広範な市場トータルリターン指数が最も低い五分位(現在のように)にある場合、広範な市場指標の今後1ヶ月の平均年率リターンは、全体のS&P 500指数を1.53%から2.81%上回る。広範な市場指標がようやく転換点を迎えたのであれば、しばらくの間、全体のS&P 500を上回り続ける可能性がある。
最後のコメント
米国株式市場の「防御性」が失われているのではないかと懸念している。ほとんどの投資家は、重大な株式市場の挫折を被ることを心配するよりも、現在AI株が主導するとされるこの新時代の強気相場の次の段階を「逃す」ことをより心配している。
投資家にとっての一時的な「直感テスト」が近づいているかもしれない。それは新時代の株式が主導するが、必ずしも新時代の株式に限定されるわけではない。私の推測では、たとえ新時代の株式が20%以上調整したとしても、弱気相場は回避されるだろう。投資家にすべてのテクノロジー株を売却するよう勧めているわけではない。今後の潜在的な変動がインターネットバブルの崩壊を再現するとは予想していない。しかし、ポートフォリオ全体を新時代の株式に対してアンダーウエイトに傾け、「広範な市場指標」へのオーバーウエイトのエクスポージャーを増やすことを検討する。昨年10月以降、広範な市場指標が市場全体をアウトパフォームしていることを考慮すると、たとえ新時代の株式や株式市場全体が今後数ヶ月で上昇を続けたとしても、新時代の株式を減らすことは、あなたの全体的な相対パフォーマンスにとって有利に働くかもしれない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事