米国株に70%の弱気相場シグナルが出現、逃げるべきか?

TL;DR
· 米銀が警告、米国株に過剰なリスクシグナル。利益確定とリスク管理を推奨。
· AI大手企業は依然として収益と設備投資に支えられているが、市場はすでに将来の成長を先取りして買い込んでいる。
· 関連銘柄:SPY、QQQ、NVDA、MSFT、GOOGL、AMZN、META、AVGO、AMD、SOXX。
米国株投資家が直面しているのは、単純な強気か弱気かの問題を超えている。
一方には、米銀の米国株式・クオンツ戦略チームがいる。Savita Subramanian 率いるチームは6月5日、「Too many red flags. Take profits.」と題した顧客向けレポートを発表。Axios が6月9日に報じたところによると、このレポートは米国株に過剰なリスクシグナルがあると指摘し、より直接的なポジション提案として「利益確定」を挙げている。
もう一方には、依然として強いAIのファンダメンタルズがある。マイクロソフト、グーグル、アマゾン、メタはAIとデータセンターへの設備投資を増やしており、エヌビディアのデータセンター需要は依然として半導体サイクルの中心的なアンカーとなっている。2000年のインターネットバブルとは異なり、今回の上昇を牽引するのは、キャッシュフロー、利益、クラウド収入、チップ受注を持つ大手企業に取って代わられている。
したがって、本当の問題は「AIはバブルか」や「米銀は天井を叫んでいるのか」から、より答えにくい別の問いへと移っている。すなわち、歴史的な天井シグナルとAIの実際の成長が同時に存在する中で、投資家は現在の米国株リスクをどう理解すべきか、という問いだ。
答えは単なる弱気見通しよりも辛いかもしれない。AIの強気相場は必ずしも終わっていないが、「成長を買う」段階から、「成長の実現スピードが試される」段階へと移行しているのだ。
米銀が警告するのはオッズの悪化
この米銀レポートの価値は、現在の市場を歴史的なリスク構造の中に位置づけた点にあり、正確な天井のタイミングを示したわけではない。
複数の金融メディアが米銀レポートを引用したところによると、同社が追跡する10の弱気相場警告サインのうち、約70%が発動している。この割合は、1990年以降のS&P500の天井形成前の平均水準に近い。米銀のフレームワークはまた、S&P500の20のバリュエーション指標のうち17が統計的に割高を示しており、そのうち8つは2000年のインターネットバブルのピーク時を上回っている。CAPE(サイクル調整済みPER)またはP/E10は約40付近で、歴史的に極めて高い水準にある。
これらの数字を個別に見れば、反論は可能だ。バリュエーションが高いからといって、明日必ず下落するわけではない。過去のシグナルが有効でも、毎回当たるとは限らない。AI企業の利益が強いことも、確かに現在を2000年とは異なるものにしている。しかし、バリュエーション、マーケットブレッドス(市場の広がり)、スタイル分散、モメンタムが同時に極端な水準に達した場合、バンク・オブ・アメリカが伝えたい核心は次のようなものに近い:市場はまだ保有を続けられるが、オッズ(勝率)は悪化している。
ここで重要なのはマーケットブレッドスだ。指数は依然として高水準にあるが、上昇は少数のAIおよびテクノロジー大手にますます依存している。現在の米国株は、過去の天井局面に類似した狭いリーダーシップの特徴を示している:少数の銘柄が指数の主要な上昇を牽引し、S&P500構成銘柄の中で主要移動平均線を上回る割合は低下し、多くの個別株は自身の高値から遠く離れている。指数レベルの強さが、内部の参加度の低下を覆い隠している。
スタイル分散も同じシグナルを強化している。バンク・オブ・アメリカは、テクノロジーセクターの最良五分位銘柄と最悪五分位銘柄の中央値リターンの差が約120パーセントポイントであり、これは2000年2月以来の最高水準で、2000年3月の天井直前の130パーセントポイントに近いと指摘している。これは、資金が少数の確定的なナラティブに集中して賭けられていることを示しており、通常の強気相場で見られるような広範な拡散は発生していない。
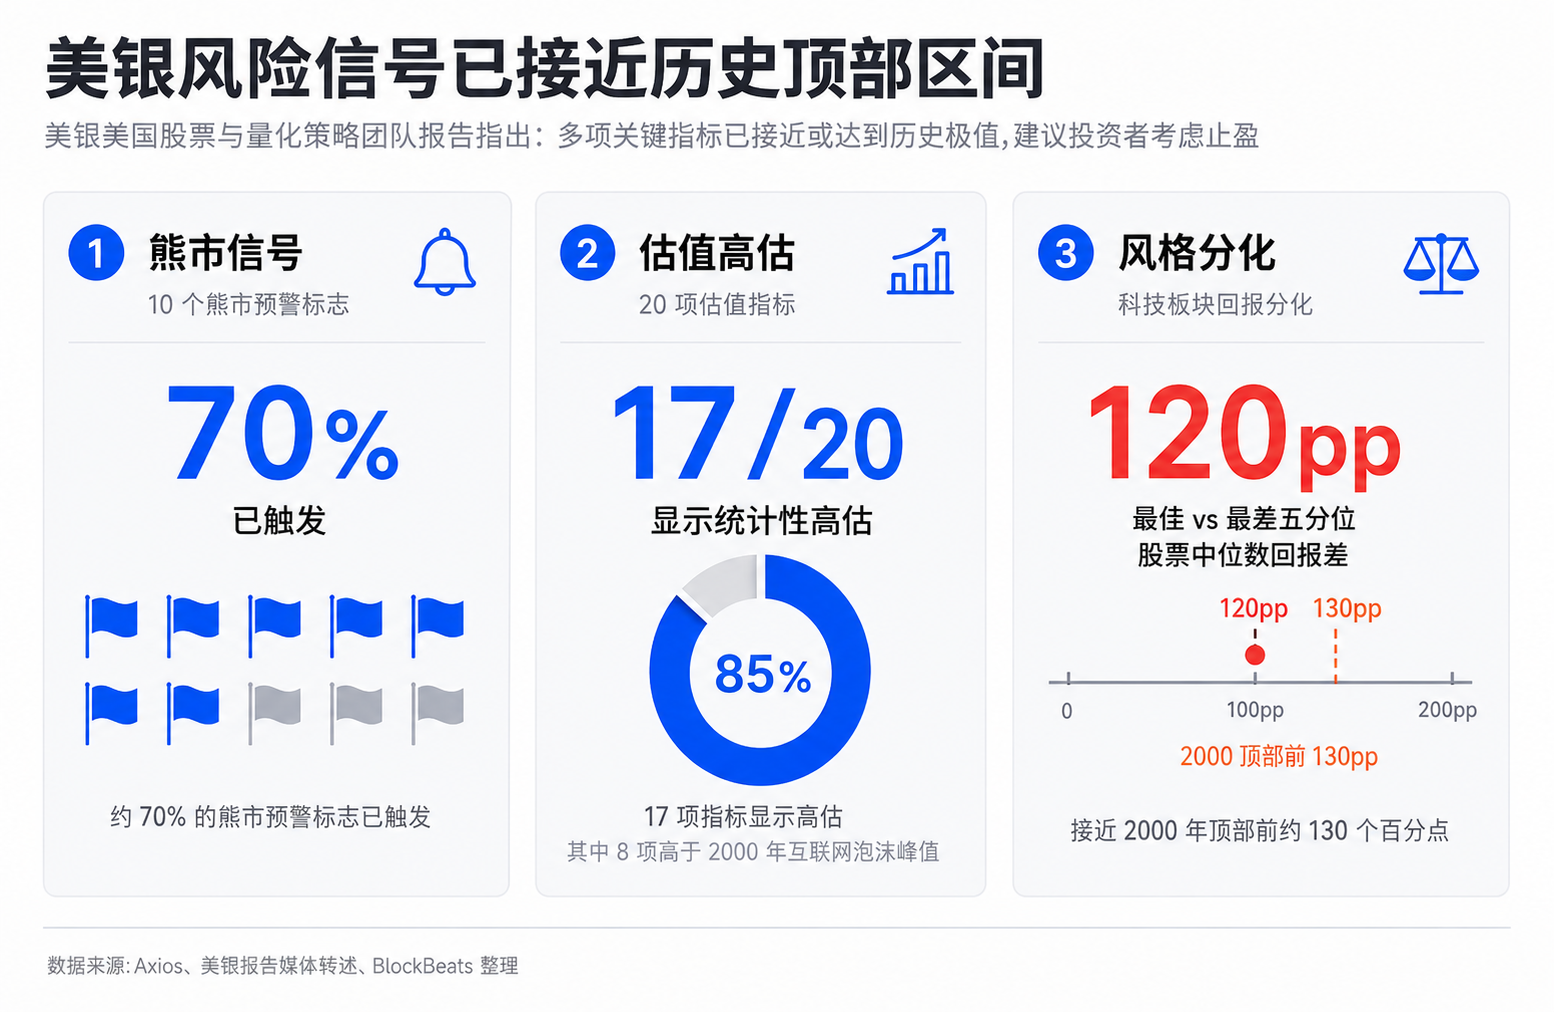
SPY、QQQ、NVDA、またはSOXXを保有する投資家にとって、この構造の最も危険な点は、許容誤差が低くなることだ。指数がさらに上昇し続ける可能性はもちろんあるが、上昇がますます少数の銘柄に依存するようになると、いずれかのリーダー企業の収益、ガイダンス、設備投資のリターン、またはバリュエーションの前提に乖離が生じた場合、それがポートフォリオ全体の下落に増幅される可能性がある。
AIは今回、2000年を単純に当てはめることはできない
バンク・オブ・アメリカのバリュエーションとブレッドスのシグナルだけを見れば、現在の相場を2000年に直接類推しやすい。しかし、この類推は半分しか正しくない。
2000年のインターネットバブルの典型的な特徴は、多くの企業が成熟したビジネスモデルを欠き、投資家が主に「インターネットが世界を変える」という想像力を取引していたことだ。今日のAIリーダー企業は異なる。マイクロソフト、グーグル、アマゾン、メタのクラウドおよびAI事業は、実際の収益、設備投資計画、データセンター需要にすでに反映されている。エヌビディアは単なるナラティブの中心ではなく、利益とキャッシュフローが高度に集中した半導体サプライヤーでもある。
エヌビディアの最新決算は、強気派に最も強力な裏付けを与えた。同社が2026年5月に発表したFY2027 Q1決算によると、四半期収入は816億ドル、データセンター収入は752億ドルで、前年同期比92%増加した。これらの数字を前に、AI相場を単に「ファンダメンタルズのないバブル」と呼ぶのは、説得力に欠ける。
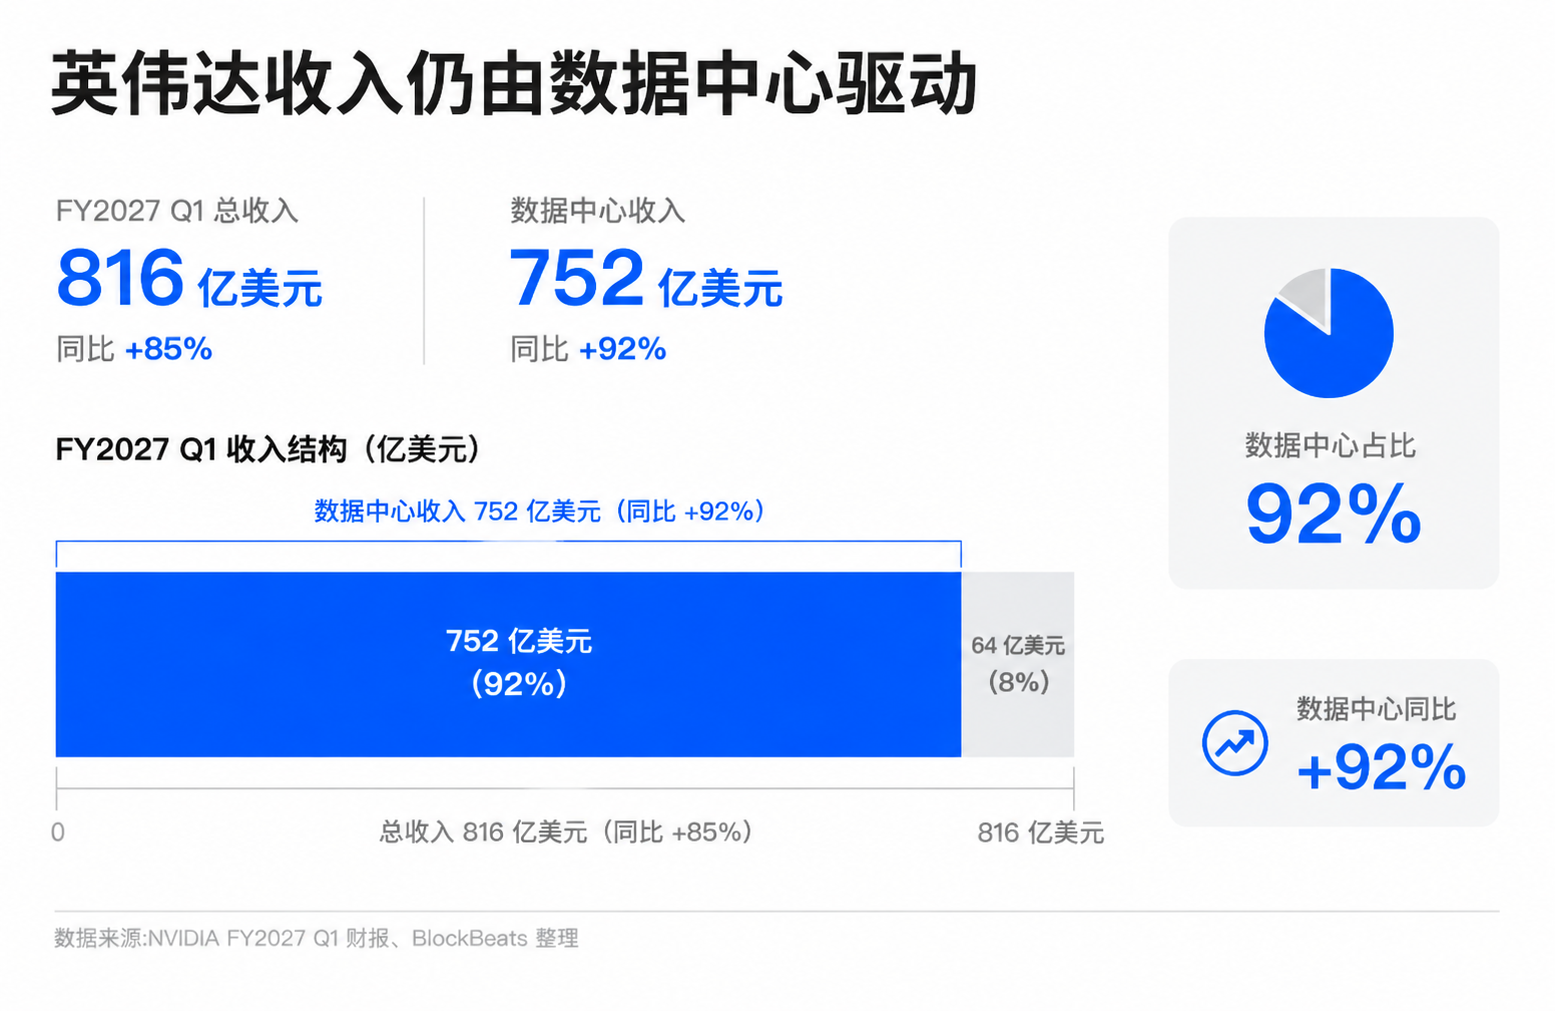
AI楽観派(大手テクノロジー企業の経営陣やグロース投資家を含む)は、まさにこの点を根拠にバブル説に反論している。彼らは、今回の上昇はむしろインフラサイクルに近いと考える。すなわち、トレーニングと推論の需要がGPU、ネットワーク、ストレージ、電力、データセンター建設を押し上げ、クラウドベンダーはより高い設備投資と引き換えに将来のAIサービス収入を得る。そして企業はAIをソフトウェア、広告、検索、オフィス業務、開発プロセスに組み込んでいく。
この枠組みには事実に基づく根拠がある。過去数四半期の決算シーズンにおいて、大手クラウドベンダーはAI需要の強さを一貫して強調し、クラウド事業は成長を維持している。エヌビディアのデータセンター収入は、米国株の利益成長ストーリーにおける重要な柱となっている。ブロードコム、AMD、データセンターおよび電力インフラ企業も、同じ投資チェーンに組み込まれている。市場がこれらの企業に高いバリュエーションを付与するのは、単にストーリーが魅力的だからではなく、受注、収益、利益も実際に実現しているからだ。
これこそが、バンク・オブ・アメリカのシグナルを「AI強気相場は終わった」と単純に解釈すべきでない理由でもある。基礎的なファンダメンタルズが依然として改善しているのであれば、高バリュエーションの相場は歴史的な経験よりも長く持続する可能性がある。特に、パッシブ資金、指数ウェイト、機関投資家の配分が連携して優位銘柄を強化する市場では、強者がさらに強くなること自体が資金フローのメカニズムの一部である。
しかし、AIが本物であることと、バリュエーションが安全であることはイコールではない。ここでよくある誤解が生じやすい。すなわち、技術革命が本物であれば価格は割高ではないというものだ。歴史的に多くのバブルは、まさに本物の技術が時期尚早かつ過剰に価格に織り込まれた上に成り立っている。インターネットは確かに世界を変えたが、2000年に多くのインターネット株を購入した投資家は、それでも長期間にわたるバリュエーションの圧縮を経験した。
現在のAI相場における中心的な見解の相違は、「AIは役に立つか」から「市場はすでに何年分を先取りして織り込んでいるか」へと移行しつつある。バンク・オブ・アメリカの歴史的なシグナルが重要であるのは、まさに投資家に次のことを思い出させるからだ。たとえファンダメンタルズが本物であっても、価格がすでに将来の良いニュースを過剰に反映している場合、リスクは依然として上昇する。
プレッシャーは収益とキャッシュフローへ
AI強気相場が最も困難な局面に入ったのは、需要が突然消えたからではない。本当の変化は、市場がより多くの証明を要求し始めたことにある。
過去2年間、投資家はAIの優位銘柄に高いバリュエーションを進んで支払ってきた。成長経路が明確に見えたからだ。すなわち、クラウドベンダーは設備投資を増やし、チップ企業はより多くのハイエンドGPUを販売し、データセンターやネットワーク機器企業は受注を獲得し、将来的にはエンタープライズアプリケーションがさらに大きな収益を生み出す。2026年に入ると、市場は継続的な投資だけでなく、その投資が十分に高い収益、利益率、フリーキャッシュフローに転換できるかどうかを見極める必要がある。
設備投資はこの問題の焦点である。マイクロソフト、グーグル、アマゾン、メタはAIとデータセンターへの投資を継続的に増やしており、方向性はほぼ明確だが、具体的な規模に関する推定は機関やメディアによって大きく異なる。さらに重要なのは、投資家がすでに、より高い設備投資がフリーキャッシュフローや投資収益率に与える圧力を懸念し始めていることだ。ここで単純に「AI投資は回収不能」と書くことはできないが、投資曲線が急勾配になった後は、市場のリターン曲線に対する要求も高まるだろう。
マイクロソフト、グーグル、アマゾン、メタにとって、AIへの投資をさらに拡大することは戦略的に不可欠だ。止まれば、クラウド、検索、広告、オフィス、モデル、開発者エコシステムで後れを取る可能性がある。しかし、株主の視点から見れば、設備投資が増えれば増えるほど、将来の決算でこれらの投資が収益増加、利益率の安定、キャッシュフローの強靭性をもたらすことを証明する必要が出てくる。
エヌビディア、ブロードコム、AMD、SOXXに代表される半導体チェーンにとっては、論理が少し異なる。これらはAI投資サイクルの直接的な受益者であり、受注や利益がより早く実現する。しかし、市場がすでにこれらをAIインフラサイクルの中心的な勝者と見なしているため、クラウド大手が設備投資を減速させたり、調達を延期したり、投資規律を強調し始めたりすると、半導体のバリュエーションが先に反応する。
これにより、より脆弱なフィードバックループが形成される。クラウド大手が設備投資を増やし、チップ企業の収益を支える。チップ企業の高成長が指数の上昇を支える。指数の上昇と利益の上方修正が、AI長期サイクルへの市場の信頼を強化する。この連鎖のどこかで減速が起これば、市場が直面するのは必ずしも「AIの終焉」ではなく、バリュエーションが実現速度に再調整される必要があるということだ。
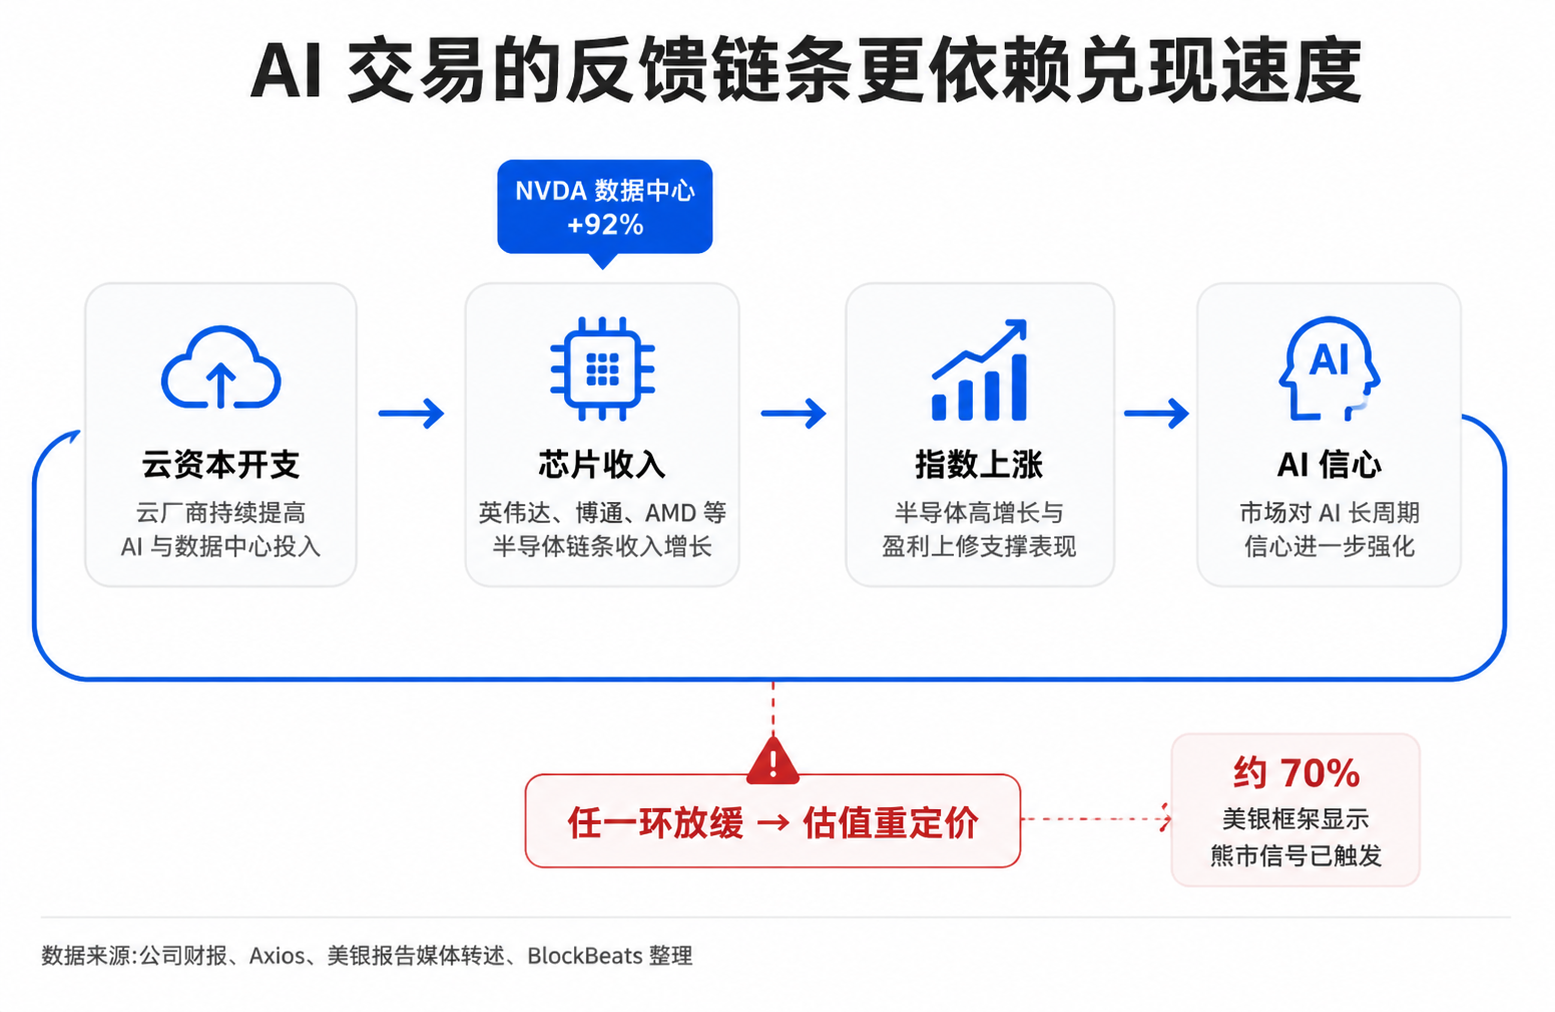
下半期の決算でリスクが成長でカバーされることを証明する必要がある
バンク・オブ・アメリカの70%弱気シグナルが自動的に天井になるわけではなく、AI大手の好調な決算が自動的にバリュエーションリスクを消し去るわけでもない。次に本当に検証すべきは、持続的な成長がこれらのバリュエーションや市場構造上のリスクシグナルをカバーできるかどうかだ。
最も直接的な観察窓口は2026年下半期の決算だ。投資家は、大型テクノロジー企業のAI収益が引き続き成長し、同時に利益率が設備投資や減価償却の圧力で著しく損なわれていないことを確認する必要がある。クラウド大手は投資を継続しながら、顧客需要が十分に強いことも証明しなければならない。エヌビディア、ブロードコム、AMDなどの半導体企業の受注やガイダンスは、下流の投資ペースが減速しているかどうかを反映する。
もう一つの変数は市場の広がりだ。S&P500やナスダックが引き続き最高値を更新しても、上昇に参加する銘柄が減り、高PER銘柄が低PER銘柄を体系的にアウトパフォームし続ければ、バンク・オブ・アメリカが指摘する歴史的な天井構造は無視しにくくなる。逆に、利益がより多くのセクターに拡散し、指数が少数のAI大手だけに依存しなくなれば、リスクシグナルは時間と業績によって徐々に消化される可能性がある。
一般投資家にとっては、現在はポジションと集中度のチェックに適している。「AIに強気」や「米国株に弱気」という一言では問題は解決しない。AIは今後数年間で最も重要な投資テーマであり続けるかもしれないが、バリュエーション、広がり、設備投資圧力が同時に高まる中で、それを保有し続けることは、初期のトレンド発見から、実現速度への賭けへと変わっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事