米銀解説:メモリ価格上昇サイクルは天井を打ったのか?米銀は3つの弱材料が依然として需給を変えていないと指摘

TL;DR
· 7月2日、メモリー株が一斉に調整した後、市場はAI主導のメモリー価格上昇サイクルが天井に近づいているのではないかと疑問視し始めた。
· バンク・オブ・アメリカは、Metaのコンピューティングリース、長鑫(CXMT)のiPhone参入、韓国の800兆ウォン計画はいずれも短期的な需給を変えるものではないと見ている。
· 韓国の輸出、価格予測、クラウド事業者の設備投資は依然として強いが、2027年以降のAI需要の実現が依然として意見の分かれるところである。
7月2日、AIおよび半導体株が集中的に売られ、メモリーセクターも巻き込まれた。SKハイニックス、サムスン、マイクロン、キオクシア、ウエスタンデジタルなどの銘柄は同日に明確な調整を見せたが、市場の懸念を引き起こしたのは単一の決算数字ではなく、同時に現れた3つの弱材料だった。MetaがAIコンピューティングの外部リースを計画しているとの報道、長鑫ストレージ(CXMT)がAppleのiPhoneサプライチェーンに参入する可能性、そして韓国が約800兆ウォンの半導体・メモリー投資計画を発表したことだ。バンク・オブ・アメリカの最新メモリー業界レポートの判断は、これらのニュースはすべて追跡に値するが、現時点ではAIメモリーサイクルが反転したことを証明するには不十分というものだ。
今回のメモリー相場の主軸は、従来のPCやスマートフォンの在庫補充ではなく、AIデータセンターがHBM、LPDDR5、エンタープライズSSDなどのハイエンドメモリー需要を継続的に牽引していることにある。市場にとって、株価調整の背後にある問題は直接的だ。AI需要が否定され始めているのか、供給が急増する可能性があるのか。バンク・オブ・アメリカの答えは慎重ながらも楽観的だ。短期的な価格と輸出データは依然としてメモリー景気の上昇を支持しているが、投資家はもはや価格上昇だけを見るのではなく、価格上昇がどれだけ続くかを問い始めている。
Metaのコンピューティングリースは、AI注文削減を意味しない
市場の最も直接的な懸念はMetaから来ている。Bloomberg Lawの報道によると、Metaはクラウドインフラ事業を計画しており、外部顧客にAIコンピューティングとモデルアクセスを販売している。Tom's Hardwareなどのメディアはその後、これを「過剰コンピューティング」懸念の原因と解釈した。もしMetaがAIサーバーの過剰により長期のチップおよびコンポーネント注文を実際に削減すれば、HBM、LPDDR5、エンタープライズSSDの需要はすべて打撃を受けるだろう。
バンク・オブ・アメリカがチップサプライチェーンから得たフィードバックは、この推測を支持していない。レポートによると、MetaのAIデータセンターは依然としてより積極的に先進メモリーを採用しており、長期のチップおよびコンポーネント注文は強化されており、「サーバー過剰による注文削減」の証拠は見られない。少なくとも現在のサプライチェーンの見解では、MetaはAIインフラを拡大し続けているように見え、早期に縮小しているわけではない。
これがメモリー株が単一顧客の噂にこれほど敏感である理由でもある。AIサーバーのメモリー消費は従来のサーバーよりもはるかに高く、HBMはGPUアクセラレーションに使用され、LPDDR5やエンタープライズSSDもより高い帯域幅、より低い消費電力、より高いストレージ性能の需要を担っている。大規模クラウド事業者が設備投資を削減すれば、ハイエンドメモリーの価格と注文見通しはすぐに圧力を受ける。逆に、ハイパースケールクラウド事業者がまだ投資を強化している限り、短期的な需給逼迫は急速に緩和されにくい。
長鑫(CXMT)のiPhone参入、短期的にはアップルの交渉材料に過ぎない
2つ目の懸念は、長鑫儲存(CXMT)がアップルのiPhoneサプライチェーンに参入する可能性だ。もしアップルが長鑫のDRAMを大規模に採用すれば、韓国・米国のメモリ大手のモバイルDRAMにおける価格決定力が弱まり、中国国内での代替加速への期待が強まる可能性がある。
しかし、この影響は短期的には明らかに限定的だ。公開報道では主にバンク・オブ・アメリカ(BofA)の見解が引用されており、長鑫がiPhoneサプライチェーンに参入するには、米国の対中半導体規制、アップルの品質・仕様認証、そして潜在的な知的財産権訴訟リスクを同時にクリアする必要があると指摘されている。関連する低消費電力DRAMは、速度、消費電力、ECC(エラー訂正符号)などの要件も満たさなければならず、韓国・米国大手は先進的なモバイルDRAMにおいて依然として高い技術・特許の壁を有している。
たとえアップルが低価格帯のiPhone 18eなどのモデルで長鑫のチップを少量試験的に採用したとしても、実際の受注量は限定的となる可能性が高い。BofAは、低価格帯モデルの中国市場における需要は比較的限られており、調達規模への貢献は大きくないと分析している。より現実的な影響は、アップルがこれを活用して、2026年下半期または2027年の契約価格交渉において韓国・米国大手との交渉力を強化することであり、直ちに世界のモバイルDRAMの需給構造を変えるものではない。
長鑫の長期的な影響は無視できない。中国国内でのローカライゼーションの取り組みは、一部の顧客の調達選択を継続的に変化させていく。しかし、現行のサイクルにおいては、これはまだ「供給の急増」を示す証拠ではない。市場が真に関心を寄せているのは、長鑫がアップルの品質認証を安定的に通過できるかどうか、米国の規制がどのように執行されるか、そしてその生産能力が低価格帯モデルからより高スペックな製品へと拡大できるかどうかである。
韓国の800兆ウォン計画、今後2年間の新規供給には非ず
3つ目の懸念は、韓国政府が発表した大規模な半導体・メモリ投資計画に起因する。韓国側が6月下旬に公表した情報によると、この計画の規模は約800兆ウォン(約5200億米ドル)に上り、サムスン、SKハイニックス、新工場、HBM能力の拡大が含まれている。このような数字は、市場で新たな大規模増産の動きと解釈されやすい。
しかし、BofAはこれが現行サイクルにおける直接的な供給シグナルではないと見ている。報告書は、関連する新クラスターや付帯設備はより長期的な産業計画に属し、一部のプロジェクトは実際の量産までにまだ時間がかかり、今後2~3年で大量の新規生産能力が突然解放されることはないと指摘している。
メモリ業界では過去に「設備投資のピークがサイクルのピークと一致する」という経験が繰り返されてきたため、大規模な工場建設計画は常に警戒を引き起こす。しかし、現在の企業需要はHBM、SOCAMM、エンタープライズ向けSSDなどのAI関連製品に集中しており、先端プロセス、パッケージング、歩留まり、顧客認証の制約は従来のDRAMよりもはるかに強い。長期的な投資計画は短期的な有効供給と同義ではなく、特にハイエンドメモリの生産能力が依然として制約されている状況ではなおさらである。
輸出と価格はなお上昇、市場はこの勢いがいつまで続くのか問い始める
短期的なデータは依然として強気派に味方している。韓国政府の公式データによると、6月の半導体輸出は約448億ドルで前年同月比199.5%増、総輸出は約1022.5億ドルで同70.9%増となった。このデータはメモリ価格の上昇継続と相互に裏付けられている。
価格予測も強気だ。TrendForceは6月のアップデートで、2026年第3四半期のDRAM平均販売価格予測を前期比13%~18%増に引き上げた。従来の予想は3%~8%増だった。バンク・オブ・アメリカのレポートでは、2026年第2四半期から第4四半期のDRAM価格をそれぞれ前期比53%、17%、7%増と見積もり、NANDは同期間にそれぞれ65%、13%、1%増と予測している。両者の予測は第3四半期と第4四半期の方向性でおおむね一致しており、差異は主に第2四半期のペースと一部のNAND価格の前提にある。
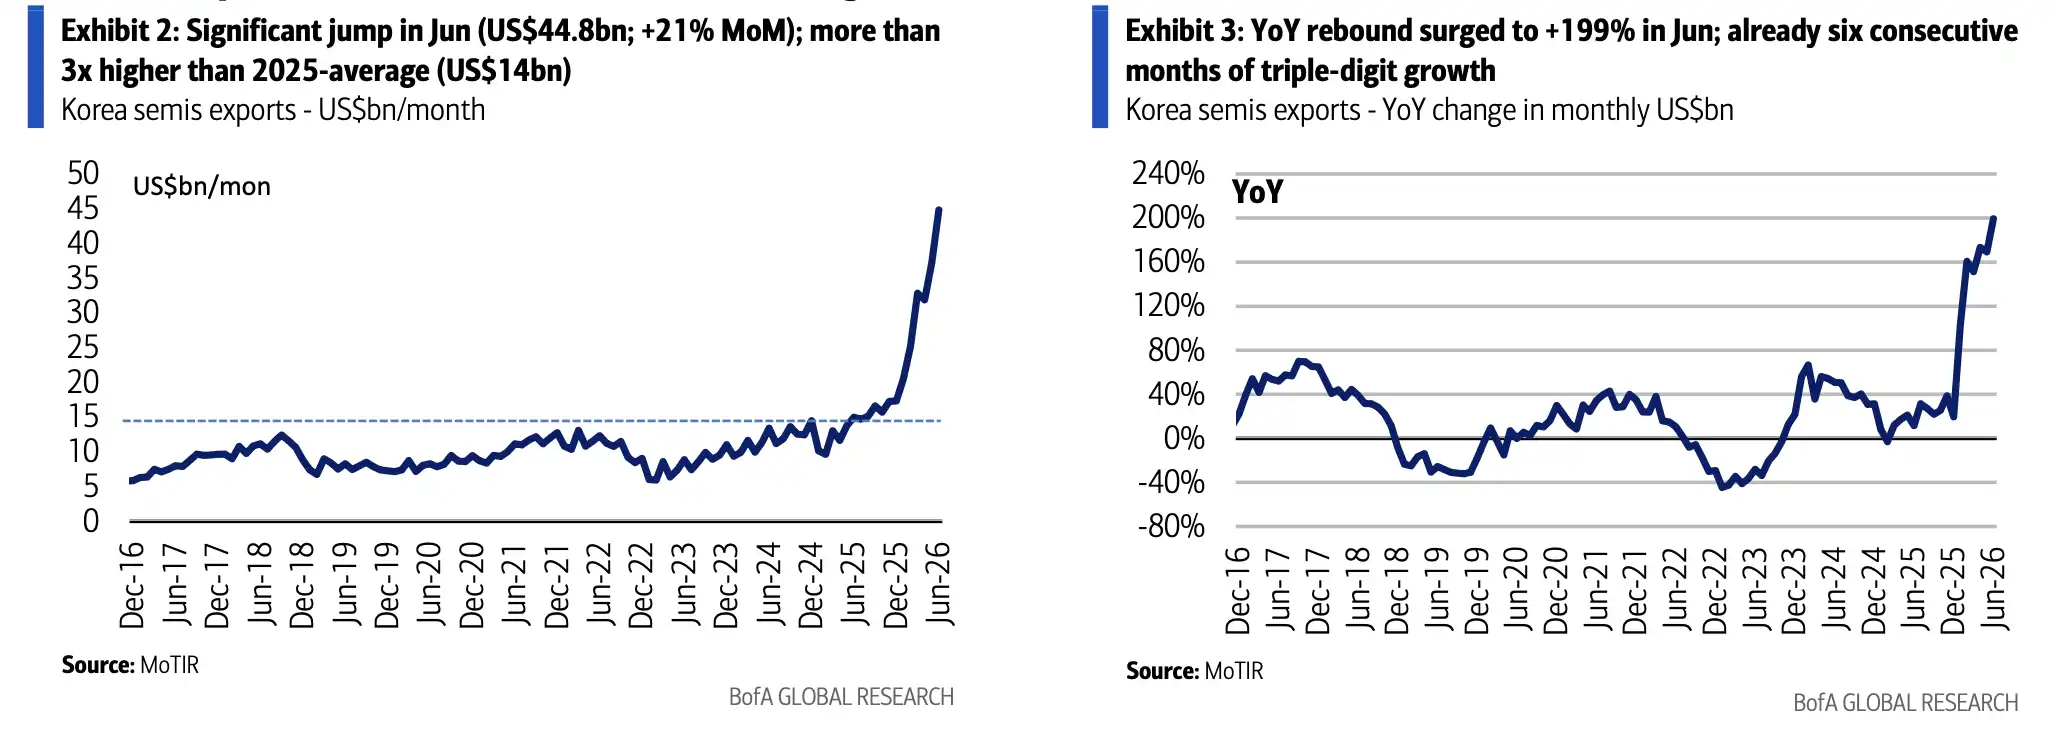
6月の半導体輸出は約448億ドル、前年同月比199.5%増
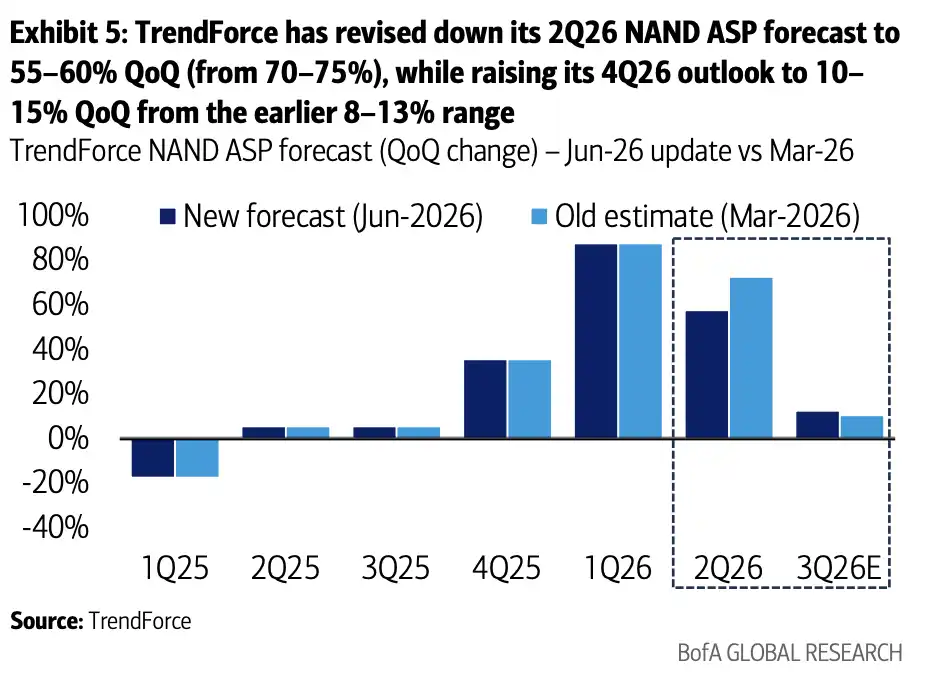
2026年第3四半期のDRAM価格予想が前期比13%~18%増に上方修正された。
現物市場でも供給逼迫が続いている。バンク・オブ・アメリカのレポートによると、7月初旬の16Gb DDR5現物価格は47ドルの新高値に達し、16Gb DDR4は約75ドル、512Gb NANDウェハーは20ドル前後となっている。4月から5月にかけて価格は一時調整したが、6月に再び反発した。DRAMメーカーはHBMの生産を優先しており、従来型DRAMの供給をさらに圧迫している。
価格が高くなるほど、市場はサイクルの反転を懸念しやすくなる。現在の意見の相違は、メモリの短期的な強さにあるのではなく、この強さが既に株価に十分に織り込まれているかどうか、そしてAI需要が高価格を吸収し続けられるかどうかにある。
サムスン第2四半期の業績予告、メモリ景気の近距離テスト
サムスンは7月7日に第2四半期の暫定業績を発表する見込みで、これが市場がメモリ景況感を検証する短期的な窓口となる。Moneycontrolがブルームバーグの情報を引用したところによると、市場はその営業利益がAI取引の冷え込みによる圧力を緩和できるかどうかに注目している。
全体の利益は、第1四半期の特別賞与の計上やスマートフォン事業の利益率圧迫などの要因により、一部の楽観的な予想を下回る可能性がある。しかし、バンク・オブ・アメリカは、メモリ部門の営業利益は市場コンセンサスを上回る可能性が高いと見ており、主な要因は平均販売価格の上昇にあるとしている。
これもメモリ株の現在の微妙な点である。企業全体の利益はスマートフォンやボーナスなどの要因で変動する可能性があるが、メモリ事業そのものは依然として価格上昇局面にある。サムスンのメモリ部門の業績が予想を明らかに上回れば、「7月2日の調整は感情と懸念が集中して放出されたものに過ぎない」という見方が強まるだろう。一方、価格転嫁や利益率が期待に届かなければ、サイクル天井説への懸念はさらに高まる。
バリュエーションだけではリスクを完全に排除できない。メモリ株は利益が大幅に拡大した後も、PERは比較的低い水準にあり、ROEも明らかに改善している。しかし、同セクターは2026年以降の上昇幅が大きく、7月2日の調整は、投資家が潜在的な悪材料の一つ一つに対してより敏感になり始めていることを示している。
最終的な争点は2027年以降のAI設備投資
メモリ需要を支えるより大きな背景は、クラウド大手の設備投資が依然として拡大していることだ。メディアのまとめやアナリストの推計によると、Amazon、Microsoft、Alphabet、Metaなどの大手クラウド企業の2026年のAI関連設備投資は約7000億ドル規模に達する可能性があり、前年から大幅に増加し、2027年から2028年も高水準を維持する可能性がある。この数字は4社の統一された公式ガイダンスではなく、Oracleなどの企業を含めるかどうかによって統計に差異が生じる。
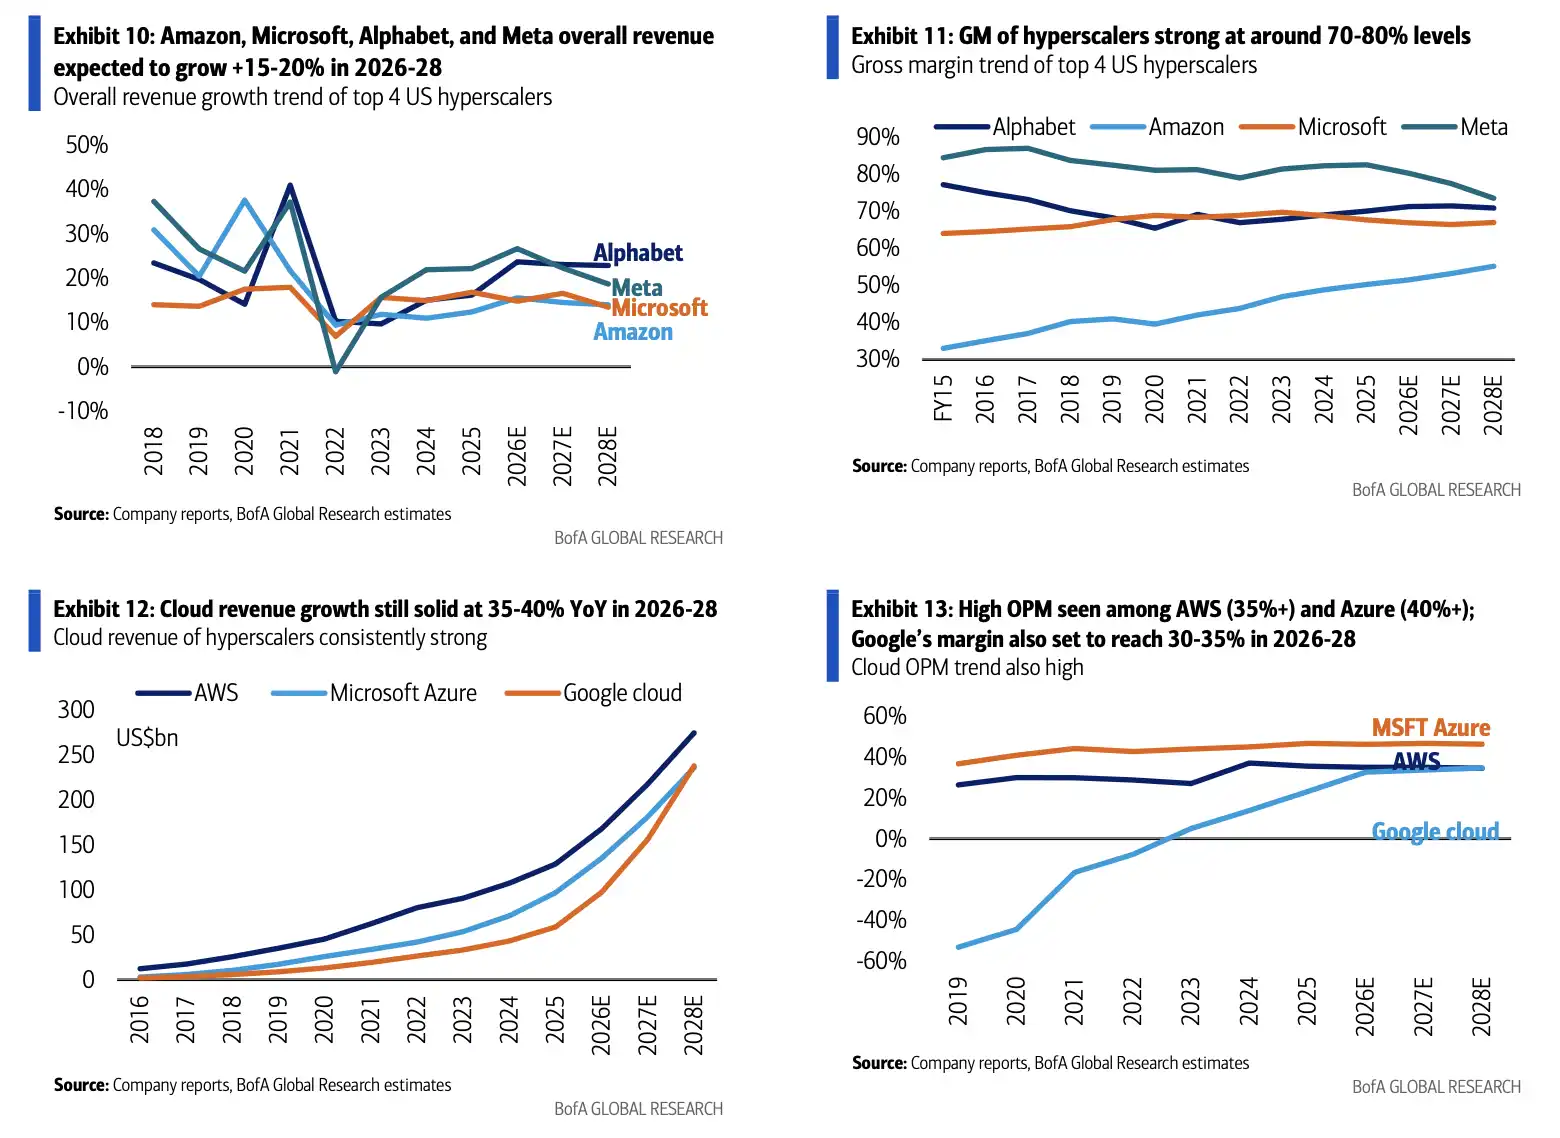
大手クラウド企業の設備投資、クラウド収入、利益率の動向。2026年の設備投資は約7000億ドル規模と予想され、ハイエンドメモリ需要が継続するための重要な支えとなる。
したがって、今回のメモリ株の調整は、市場が事前に3つの問題をテストしているように見える。Metaが実際にAIインフラ投資を削減するのか、長鑫(CXMT)が象徴的なAppleサプライチェーン参入から本格的な代替供給元へと成長できるのか、韓国の長期的な投資計画が最終的に新たな供給圧力をもたらすのか、という点である。
現時点では、これらの問題はサイクルを覆すに足る答えをまだ出していない。輸出、スポット価格、価格予測、クラウド企業の設備投資は依然として需要の強さを示している。しかし、リスクも消えていない。AI設備投資は2027年以降も継続して実現される必要があり、地政学的制約がサプライチェーンの選択を変える可能性があり、中国のローカライゼーションの進展も韓国・米国大手メーカーと顧客との交渉関係に影響を与え続けるだろう。
メモリサイクルが天井を打ったかどうかは、現時点ではまだデータによって確認された結論ではない。より正確に言えば、市場は「価格上昇だけを見る」段階から、「価格上昇がいつまで続くかを検証する」段階に移行しているのである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事