バーンスタインの分析:メモリ価格は上昇を続けているが、スマートフォンとPC市場はすでに耐えきれなくなっている。

TL;DR
· バーンスタインの6月トラッキングによると、2QCY26の通常DRAMサンプル契約価格は前期比約74%上昇、NANDは約60%上昇。
· TrendForceの公式見通しでは、3Q26の一般型DRAMは13%~18%上昇、NAND Flashは10%~15%上昇と予想。
· サムスン、SKハイニックス、マイクロンは引き続き恩恵を受けるが、LTA上限、スマホ減産、NAND競争が値上げの実現を抑える。
バーンスタインの最新6月メモリトラッキングは、メモリ価格の上昇を非常に高い水準に押し上げた。そのサンプル加重平均によると、2QCY26の通常DRAM契約価格は第1四半期比約74%上昇、NAND全体の契約価格は約60%上昇した。
この数字が投資家にとって直接的に意味することは、メモリ価格の上昇がサムスン電子、SKハイニックス、マイクロン、サンディスクなどのメーカーの収益と利益予想を押し上げる一方、PC、スマホ、サーバーメーカーの調達コストを増加させるということだ。過去数ヶ月、AIサーバーとクラウドベンダーの需要がメモリ価格を押し上げてきたが、一般消費者向けエレクトロニクスではすでに逆効果が現れ始めており、スマホメーカーは減産やスペックダウンを行い、PCや消費者向け市場でも継続的な値上げを吸収することが難しくなっている。
区別すべき点として、バーンスタインの6月トラッキングはレポートサンプルベースの数値であり、TrendForceが公表する公式の最終値ではない。TrendForceの3月の公開予測では、2Q26の一般型DRAM契約価格は前期比58%~63%上昇、NAND Flashは前期比70%~75%上昇とされていた。7月3日時点で、TrendForceの公式見通しでは、3Q26の一般型DRAM契約価格は前期比13%~18%上昇、NAND Flash契約価格は前期比10%~15%上昇と予想されている。
つまり、メモリ価格は依然として上昇しており、サーバー不足も終わっていないが、最も急激な値上げ局面はすでに過ぎ去った可能性がある。
DRAM第2四半期サンプル74%上昇、サーバーDDR5が最も強い需要
DRAM価格は依然として強く、その支えはサーバーにある。
バーンスタインの6月トラッキングによると、スポット価格は5月の反発を継続。PC DRAM DDR4、DDR5チップは前期比5.6%~11.5%上昇、サーバーDRAMモジュールは前期比6.1%~26.4%上昇し、特にDDR5の強さが際立っている。さらに重要なのは、スポット価格が依然として契約価格を明確に上回っており、買い手が長期契約で在庫を確保しない場合、スポット市場で調達するコストが依然として高いことだ。
第2四半期の通常DRAM契約価格の内訳を見ると、値上がりは特定のカテゴリーに限ったものではないことがわかる。PC用DRAMは前期比約49%上昇、サーバー用DRAMは約67%、モバイル用DRAMは約80%、コンシューマー用DRAMは約85%上昇した。中でもサーバー用の値上がりが最も重要であり、AIデータセンターやクラウド事業者の設備投資に直接関係し、メモリメーカーの利益見通しをより強く支えるからだ。
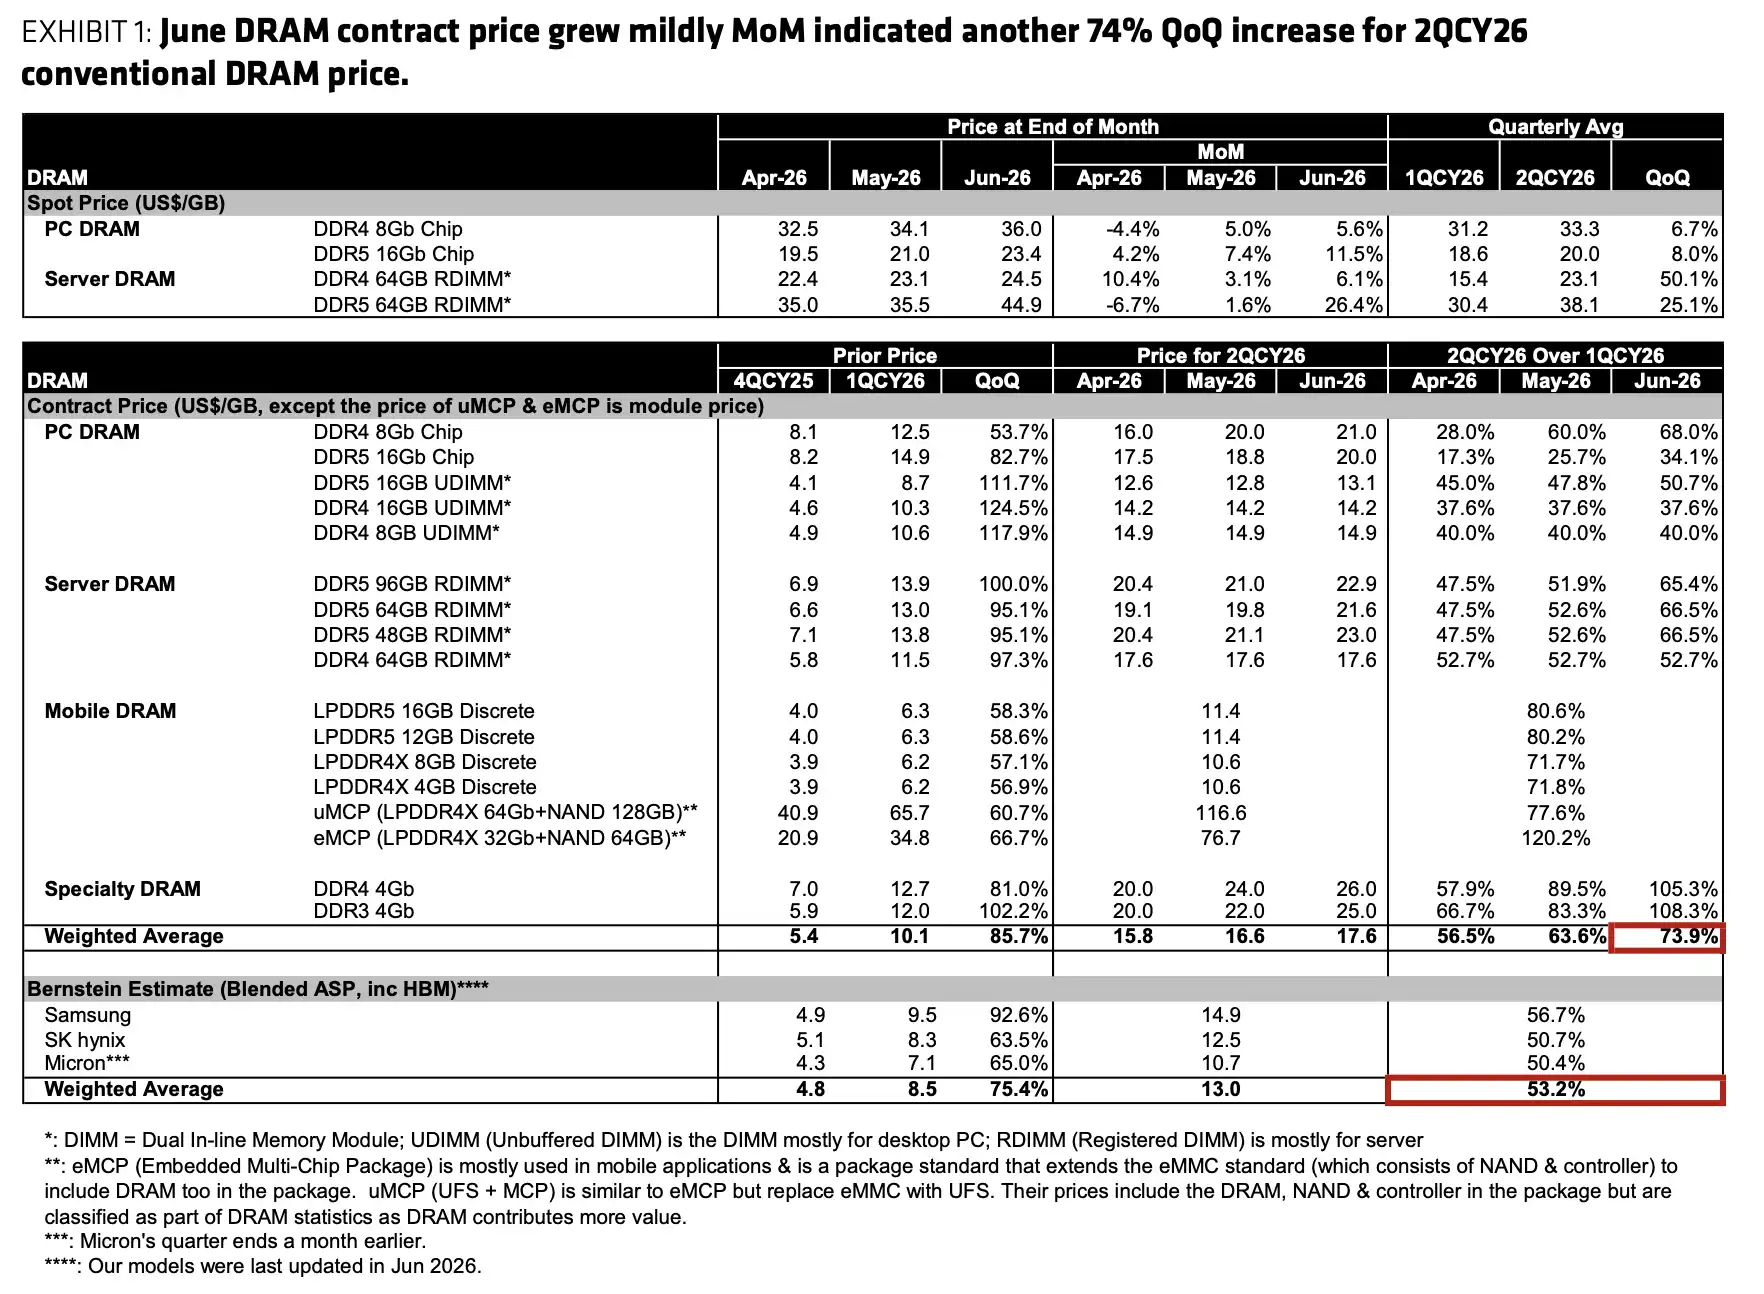
DRAMスポット価格と契約価格のまとめ;2QCY26通常DRAMサンプル加重平均QoQ+73.9%、サーバー用DDR5モジュールスポット価格前期比+26.4%。
米国のクラウド事業者は依然として供給を優先的に確保している。レポートによると、SKハイニックスとマイクロンは4月に長期契約の基本合意に達しており、サムスンはより高い価格を引き続き推進している。マイクロンの長期契約価格の上限は第2四半期の水準に近く、サムスンとSKハイニックスの上限はさらに高い可能性がある。中国のクラウド事業者との交渉は第3四半期まで続いており、条件は比較的不利である。
これが、契約価格の上昇ペースが鈍化しても、短期的に下落に転じるわけではない理由でもある。サーバー需要はまだ新たな供給を消化している最中であり、特にDDR5とハイエンドサーバーモジュールは、DRAM市場全体の中で依然として最も強い部分である。
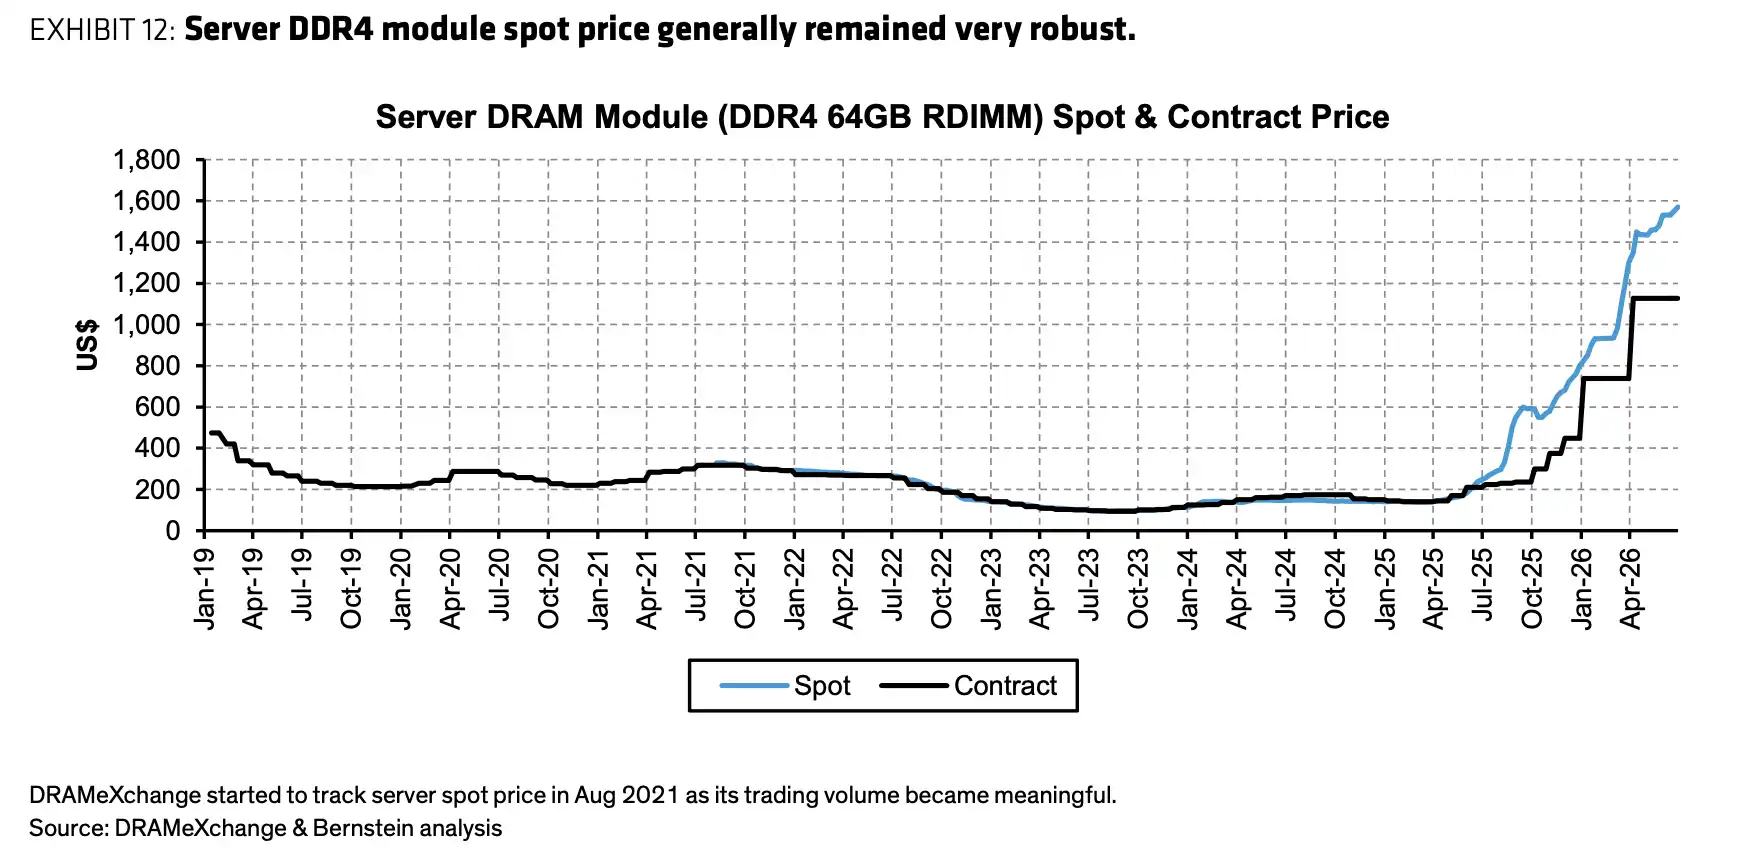
サーバー用DDR5 RDIMMスポット価格と契約価格の比較;スポット価格は契約価格を大きく上回っており、6月の契約価格は前期比+9.1%、DDR5のDDR4に対するプレミアムは22%に拡大した。
NANDも上昇しているが、ウェハー側は既に弱含み
NANDも表面的には大幅な上昇サイクルにあるが、その構造はDRAMよりも複雑である。
バーンスタインのサンプルによると、6月のNANDウェハースポット価格は前期比3%~4%下落し、ウェハー契約価格は前期比わずか0.3%~3.7%の微増にとどまった。ウェハーだけを見ると、価格は前期に比べて明らかに弱含んでいる。しかし、モバイルNANDとSSDの契約価格は70%~80%の大幅な上昇が見込まれ、第2四半期のNAND契約価格全体を約60%押し上げている。
NANDは全てのセグメントが同じように上昇しているわけではない。ウェハー側は既に弱含みの兆候を見せており、最終製品とエンタープライズ向け需要が全体の平均価格を支えている。
これが、第3四半期のNAND上昇率が第2四半期の水準を維持しにくい理由も説明している。第2四半期の高い上昇率は、主にモバイルNANDとSSDの価格引き上げによるものであり、スマートフォンメーカーが調達を減らしたり、容量構成を引き下げたりすれば、NANDの価格圧力はサーバー用DRAMよりも早く顕在化するだろう。
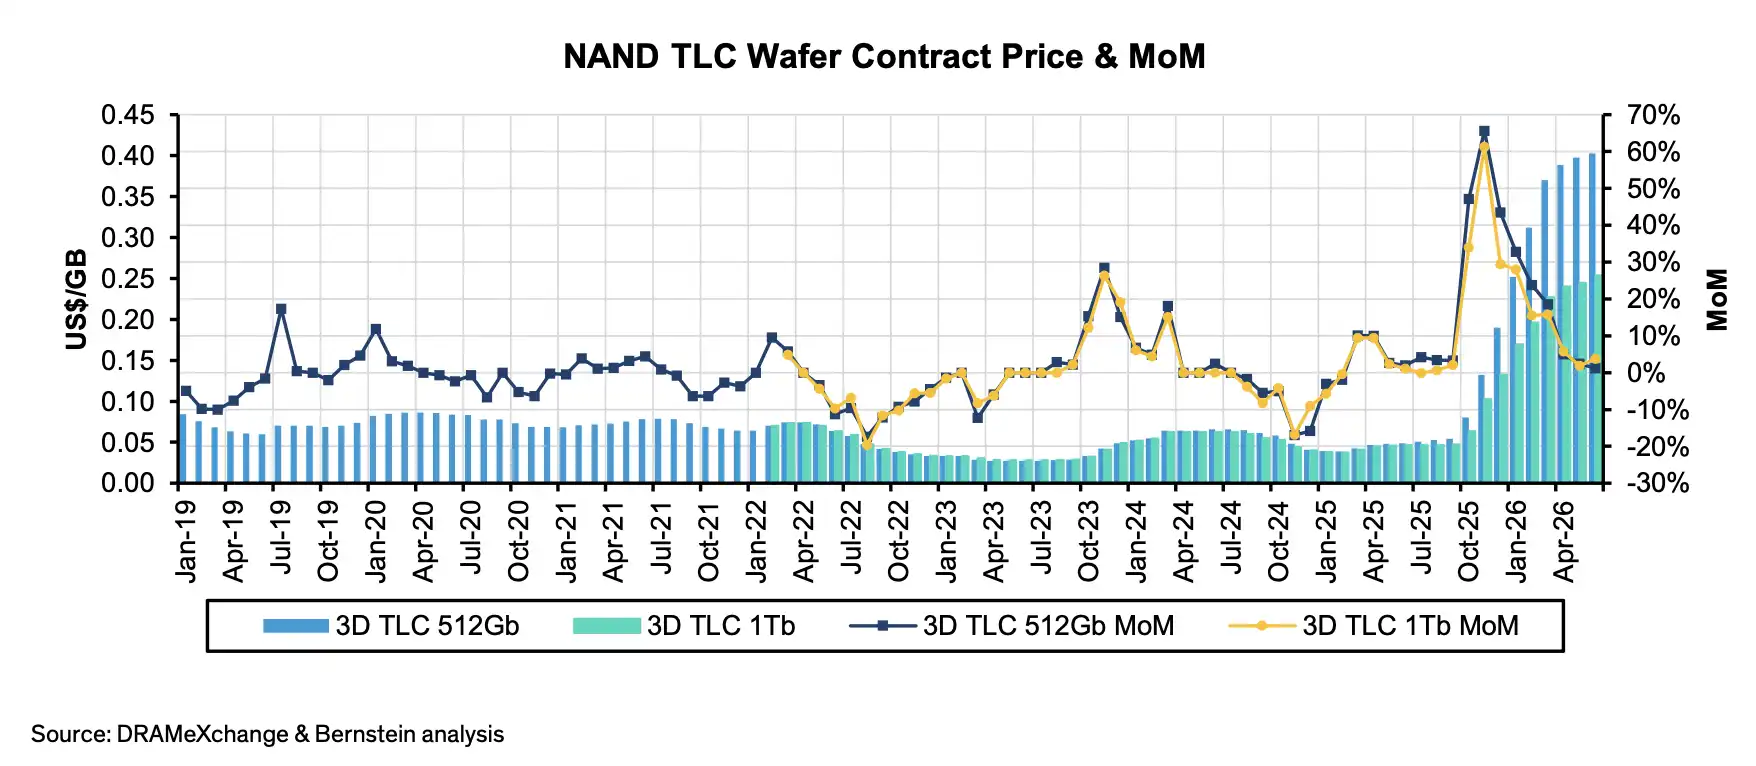
NANDウェハーおよびeMMC/UFSの契約価格動向;TLCウェハー契約価格は6月に前月比+3.7%、QLCは前月比+0.3%となったが、モバイルNANDとSSDが牽引し、第2四半期全体では前期比約+60%となった。
SanDiskやキオクシアなどのNAND関連企業にとって、この二極化は特に重要である。短期的には価格は依然として上昇傾向にあるが、ウェハーが先に弱含めば、その後の利益の伸びはエンタープライズ向けSSD、モバイル向け契約の履行、在庫消化のスピードに依存することになる。
第3四半期も値上がりするが、ペースは鈍化
第3四半期は値上がりが終了するのではなく、値上がりのペースが鈍化するのである。
TrendForceが7月3日に公表した見通しによると、3QCY26の汎用DRAM契約価格は前期比13%~18%上昇、NAND Flash契約価格は前期比10%~15%上昇と予想されている。第2四半期と比較すると、上昇幅は明らかに縮小している。
圧力は両端から生じている。
一方では、AIサーバーが依然として調達を続けており、米国のクラウドサービス事業者も優先的に供給を受けているため、短期的には価格を下支えしている。他方では、民生用電子機器がすでに調整を始めている。スマートフォンOEMは生産計画とメモリ使用量の引き下げを開始しており、低価格帯・ミッドレンジの機種は、LPDDR4などの成熟製品への依存度が高く、コスト上昇を消費者に転嫁しにくいため、より大きな影響を受けている。
TrendForceは以前、2026年の世界のスマートフォン生産台数は前年比10%減の約11億3500万台となり、悲観的なシナリオでは減少率が15%以上に拡大する可能性があると予測していた。スマートフォンの生産台数の減少とメモリのスペックダウンが同時に発生した場合、モバイルDRAMとモバイルNANDの値上がり余地は抑えられることになる。
PC側にも同様の圧力がある。6月のPC向けDDR4、DDR5チップのスポット価格は依然として上昇しているが、エンドユーザーの需要がさらなるコスト上昇に耐えられなければ、購買ペースが鈍化し、流通チャネルも在庫補充に慎重になる可能性がある。
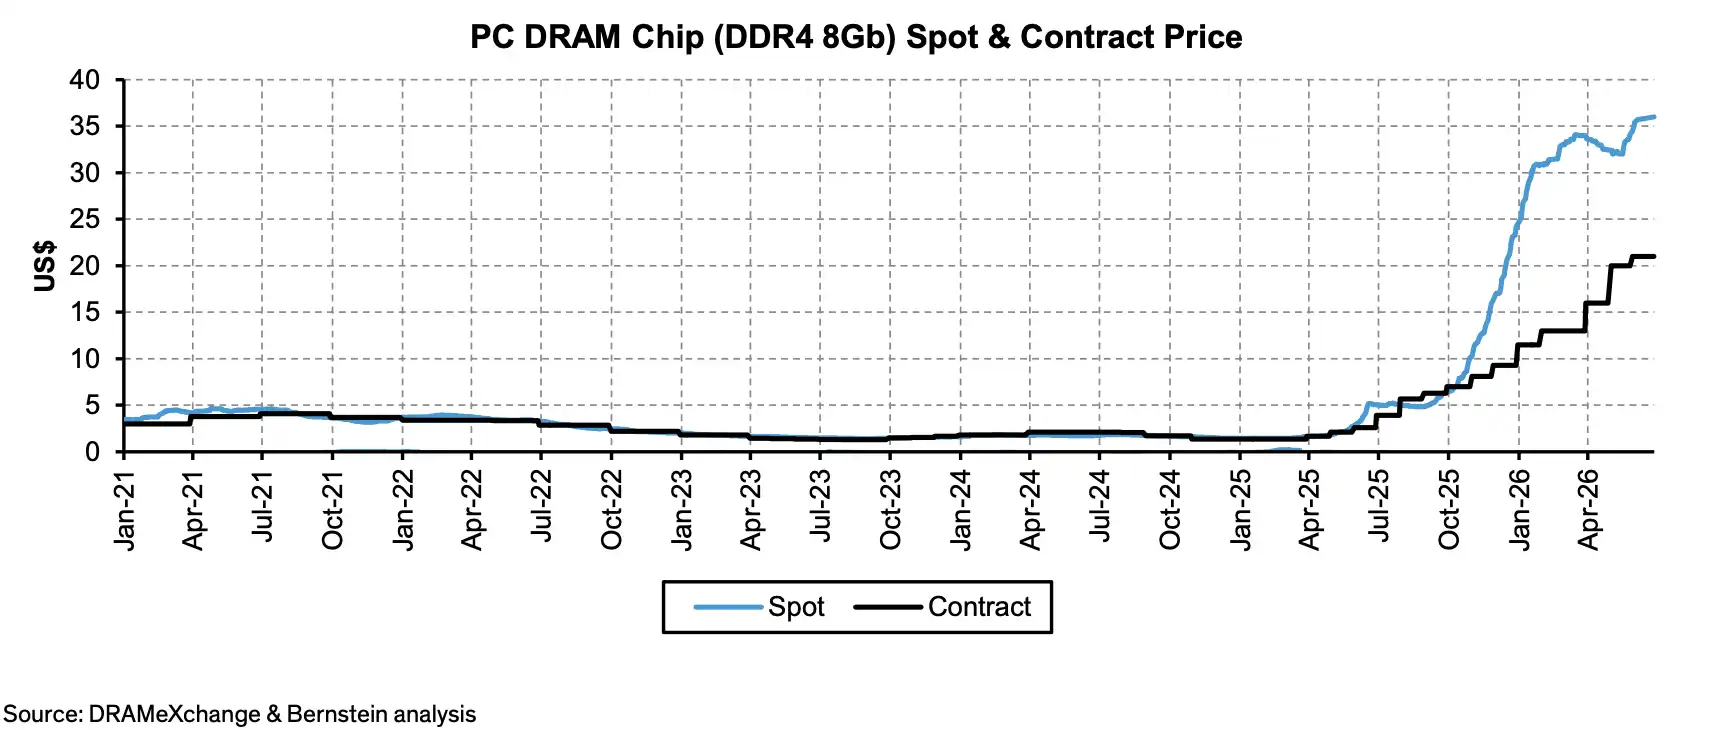
PC向けDDR5チップのスポット価格と契約価格の動向;2025年末から2026年6月にかけてスポット価格は低水準から急反発し、3~4月に一時調整した後、再び上昇している。
もう一つの制約は長期契約(LTA)から生じる。LTAはメモリメーカーが受注を確定させ、価格下落時の影響を緩和するのに役立つが、さらなる値上げを制限する可能性もある。特に一部の契約に価格上限が設定されている場合、スポット価格が高騰しても、それがメーカーの当四半期の平均販売価格に完全に反映されるとは限らない。
したがって、第2四半期の契約価格サンプルの上昇率を、単純に各社の実際のASP上昇率と同一視することはできません。製品構成、HBM比率、LTAの執行価格上限、四半期末の最終決済などが、サムスン、SKハイニックス、マイクロンなどの企業の最終的な収益認識に影響を与えます。
メーカーは依然として恩恵を受けるが、スマートフォンとLTAが実現幅を抑える
メモリメーカーは依然として最も直接的な恩恵を受ける立場にあります。
Investing.comの6月の報道によると、バーンスタインはサムスン電子の目標株価を44万ウォン、SKハイニックスを330万ウォン、マイクロンを1,300ドルに引き上げ、「アウトパフォーム」の格付けを維持しました。サンディスクの目標株価も3,000ドルに引き上げられ、「アウトパフォーム」の格付けが維持されました。その理由は、新たなメモリ長期契約と価格下限に関連しています。キオクシアは「アンダーパフォーム」の格付けを維持しています。
格付け自体はこの記事の焦点ではありません。より重要なのは、現在の価格環境において、市場が依然としてトップクラスのDRAMおよび一部のNANDメーカーに対して、より高い収益見通しを許容している点です。
しかし、短期的な値上げを、長期的な無リスクの上昇と直接結びつけることはできません。
消費者側の需要破壊はすでに発生しています。スマートフォンメーカーは生産量とスペックを引き下げており、低価格帯・中価格帯のモデルはより敏感に反応しています。メモリ価格の上昇が速ければ速いほど、端末メーカーは容量削減、旧世代製品への切り替え、または調達の延期によって対応する可能性が高まります。
供給も引き続き増加します。バーンスタインのモデル想定では、メモリ価格は2027年下半期に徐々にピークを迎え、2028年に正常化するとされています。現在の供給不足は、AIサーバーの強い需要、供給調整の遅れ、長期契約による在庫拘束が複合的に作用した結果であり、需給の不均衡が恒久的に存在するわけではありません。
中国メーカーによるNAND分野での競争は、依然として長期的な圧力です。DRAMと比較して、NANDは新たな生産能力と価格競争の影響を受けやすくなっています。需要が鈍化し供給が増加すれば、価格下落はまずNANDの弱い部分から始まる可能性があります。
今回のメモリ相場の短期的なトレンドは依然として明確です。サーバーとAI需要によりDRAM価格は高止まりし、NANDも第2四半期はモバイル端末とSSD価格に牽引されて上昇しました。しかし、第3四半期以降は、スマートフォン、PC、消費者向け需要の重圧により、値上げペースは明らかに鈍化するでしょう。投資家にとって、「価格がまだ上昇している」ことと「最も強い値上げ局面はすでに過ぎた」ことは、別々に考える必要がある二つの事柄です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事