バンク・オブ・アメリカの分析:DRAMは第3四半期に30%~40%上昇の可能性、AIサーバーが供給をさらに圧迫

TL;DR
· バンク・オブ・アメリカのチャネル調査によると、7月のPC DRAM契約価格は6月比で15~20%上昇し、第3四半期の平均販売価格(ASP)の上昇率は30~40%に達する可能性がある。
· Alphabetは公式には2027年の設備投資が大幅に増加するとのみ述べており、約3000億ドルという数字はバンク・オブ・アメリカのアナリストによる推定値である。
· サムスンの自社株買いと前倒し配当は、7月30日の決算発表で確認されるまで待つ必要があり、供給拡大とCXMTのシェア拡大が主なリスクである。
バンク・オブ・アメリカの最新チャネル調査は、メモリ価格上昇の期待をさらに押し上げている。7月には、より多くのTier 2 OEMやモジュールメーカーが、6月比15~20%高いPC DRAM契約価格を受け入れ、第3四半期のDRAM平均販売価格の上昇率は30~40%に達する可能性があり、TrendForceが以前に示した13~18%の予測を明らかに上回っている。
今回の価格上昇の注目点は、スポット価格が高くなっていることだけでなく、下流のバイヤーが四半期契約でより高い価格を受け入れ始めていることにある。PC DRAMの契約価格が上昇すれば、需給逼迫は取引画面にとどまらず、調達予算や在庫計画に影響を及ぼす。
AIサーバーは依然として最も重要な推進力である。HBM、高容量DRAM、サーバーメモリの需要が生産能力を吸収し続け、通常のPC DRAMや一部のDDR4の供給が圧迫されている。サムスン電子、SKハイニックス、マイクロンにとって、契約価格の上昇が市場予想を上回ることは、下半期の収益弾力性に直接関係する。
バイヤーが支払いを開始、価格上昇がスポットから契約に波及
TrendForceは7月3日に公開した予測で、第3四半期の汎用DRAM契約価格は前期比13~18%上昇し、NAND Flash契約価格は前期比10~15%上昇すると発表した。当時の判断には、AIサーバー需要の下支えや、PC DRAM供給がサーバー生産能力の移行によって圧迫されるなどの要因がすでに含まれていた。
バンク・オブ・アメリカのチャネル調査が示す新しい見通しはより積極的である。第3四半期のDRAM平均販売価格が前期比30~40%上昇すれば、メモリメーカーの下半期の価格前提は明らかに上方修正されるだろう。
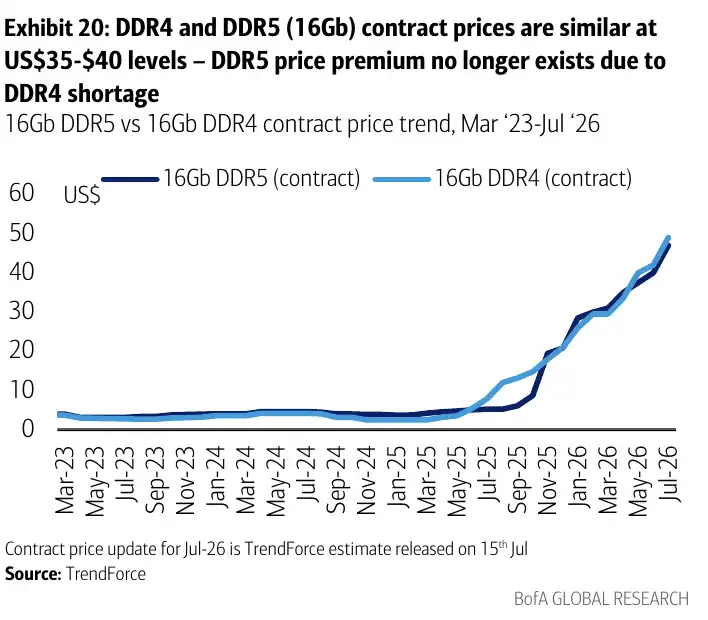
16Gb DDR4とDDR5の契約価格は同時に約35~40ドルに上昇し、価格上昇はスポット市場から四半期購入契約に波及している。出典:TrendForce、バンク・オブ・アメリカ・グローバル・リサーチ
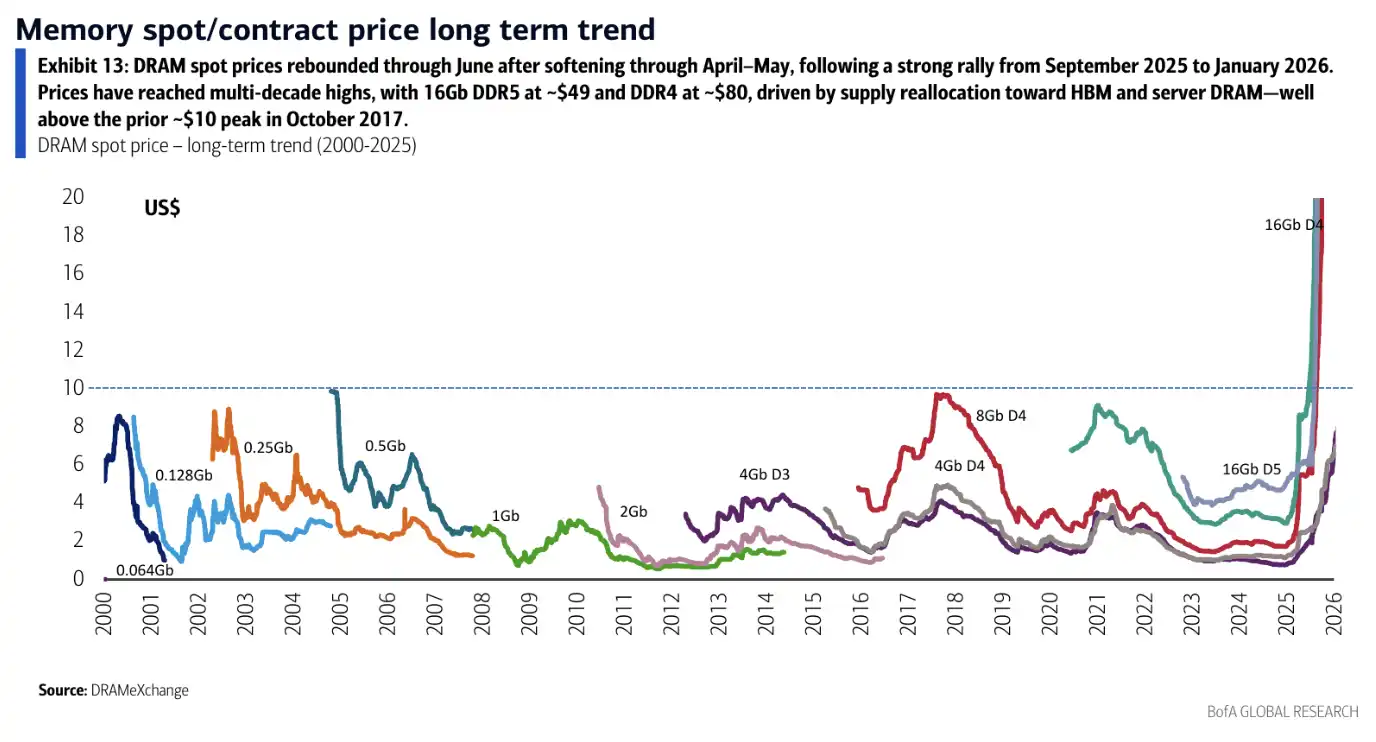
スポット価格も先物価格の上昇を支えている。ソースレポートによると、16Gb DDR5のスポット価格は約50ドル。記事中のDDR4スポット価格が80ドル以上という口径は、米銀(BofA)のレポートに基づいており、一部の公開相場サイトに表示されるデリバティブ価格とは差異がある。そのため、公開市場の一般的な相場ではなく、レポート用の口径として用いるのが適切である。
サーバー用メモリも高値圏にある。米銀の口径では、64GB DDR5/DDR4サーバーモジュールの契約価格は1000ドルを突破し、DDR5は約1400ドルとなっている。言い換えれば、値上げは単一のカテゴリーに限らず、PC、サーバーモジュールからハイエンドDRAMに至るまで、同時に進行している。
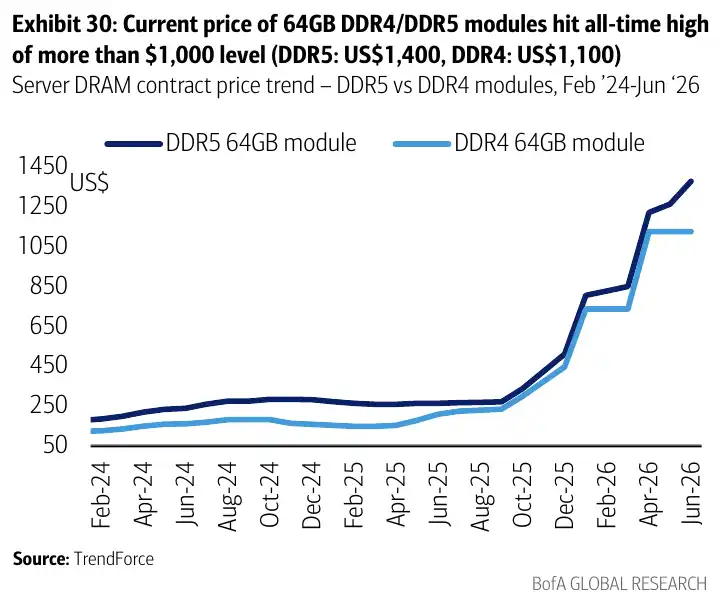
64GBサーバーDRAMモジュール価格が過去最高を更新、DDR5は約1400ドル、DDR4は約1100ドル。出典:TrendForce、米銀グローバルリサーチ
Google AIの設備投資は強気視されるも、公式ガイダンスではない
需要サイドで最も顕著な数字は、Alphabet/Googleの設備投資である。
Alphabetが6月に公開した投資家向け資料では、2026年の設備投資ガイダンスは1800億~1900億ドルとされ、2027年は2026年比で「大幅に増加」すると述べられているが、3000億ドルという公式ガイダンスは示されていない。米銀アナリストの試算はさらに高く、2026年は1950億~2050億ドル、2027年は2900億~3000億ドルに近いとしている。
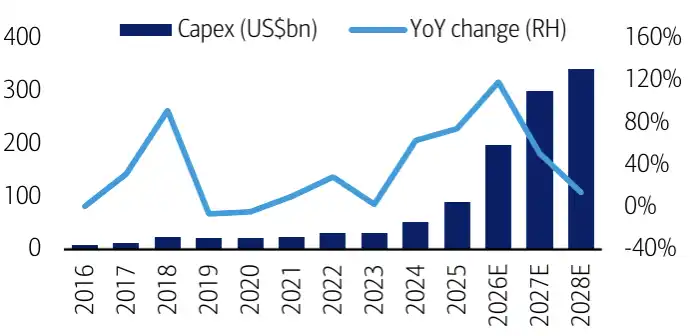
米銀はAlphabetの設備投資が2026~2027年にかけて大幅に増加し続けると予想。図中の予測値はアナリストの試算であり、Alphabetの公式ガイダンスではない。
この仮定に基づけば、2027年のメモリチップ購入量は2026年比で50%以上増加する可能性がある。この判断は依然としてアナリストのモデルに過ぎず、確定した受注ではないが、メモリ株がクラウドベンダーの設備投資見通しに極めて敏感に反応する理由を説明している。
Alphabetの第2四半期業績も市場にさらなる自信を与えた。同社の開示によると、Alphabetの収益は前年同期比24%増、Google Cloudの収益は同82%増となり、クラウド事業の受注残は5140億ドルに達した。クラウド事業の成長とAI需要の強さは、投資家に大手テクノロジー企業がAIインフラへの投資を継続する能力があるとの確信を強めるだろう。
ただし、設備投資の予測については、今後の会社のガイダンスと実際の受注状況を待つ必要がある。AIサーバーの建設が遅れれば、メモリ調達の成長ペースも長期化するだろう。
韓国輸出が拡大、中国輸入ベースは5月に戻す必要あり
貿易データもメモリ需要が高水準にあることを示している。
韓国関税庁のデータをKBS Worldが報じたところによると、7月1日から20日までの韓国の輸出は549億ドルで、前年同期比52.3%増加した。このうち半導体輸出は221億ドルで、同180.6%増加し、総輸出の40.3%を占めた。これはAIサーバー、企業調達、在庫補充需要が強いことを裏付ける現実の受注背景となっている。
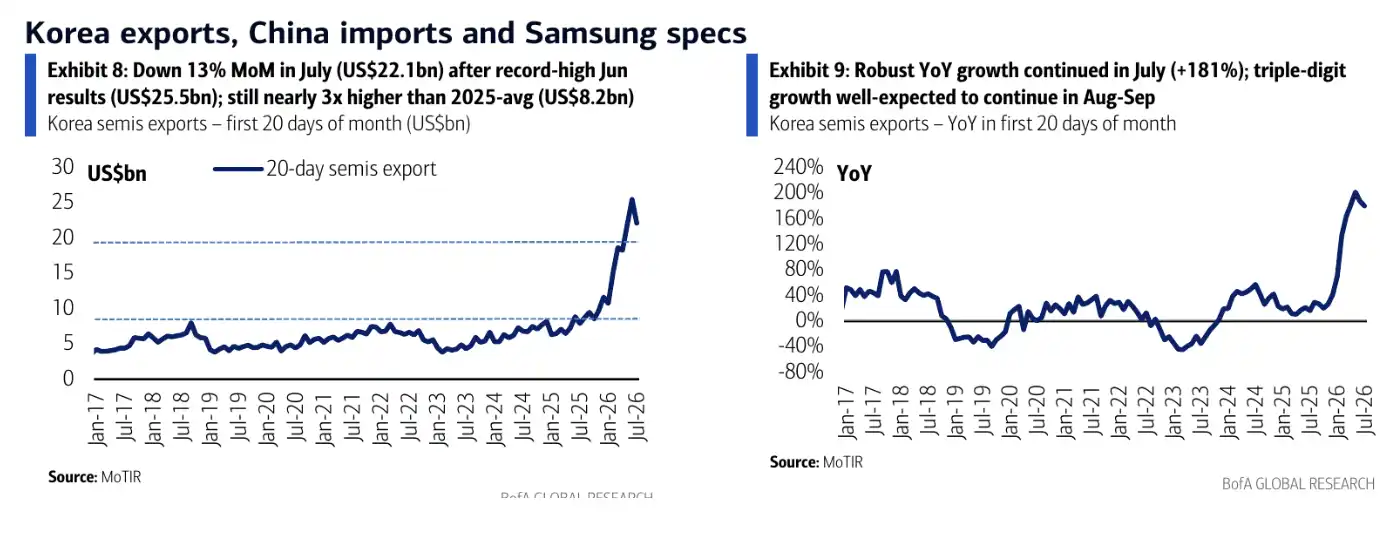
7月1日~20日の韓国半導体輸出は約221億ドルで、前年同期比181%増加し、絶対規模は依然として過去最高水準に近い。
中国の輸入データはより慎重に見る必要がある。初稿の「中国の6月メモリチップ輸入は320億ドル、前年同期比約249%、総輸入の54%を占める」という記述には、公開検証可能な出典が不足している。確認可能な公開情報としては、浙商マクロが『中国チップ製品貿易月次モニタリング報告』を引用し、2026年5月の中国メモリ輸入は307.7億ドルで、チップ輸入の54.3%を占め、前年同期比248.7%増加したとしている。
このデータでも中国市場のメモリ輸入が高水準にあることは説明できるが、時期は5月に修正すべきである。短期的には、CXMTが増産を続けても、中国市場はハイエンドDRAM、サーバーメモリ、一部のAI関連製品において韓国系およびグローバル大手サプライヤーに依存し続ける。中長期的には、国産供給の増加がまずDDR4や一部のコンシューマー向けDRAM価格に影響を与える可能性がある。
NAND価格も強含みである。元のレポートによると、1Tb NANDウェハーのスポット価格は約25.5ドルで、前週比2%上昇した。ただし、今回の主軸は依然としてPC DRAM契約価格の予想以上の上昇とAI設備投資の牽引であり、NANDはメモリセクターの需給逼迫を示す背景証拠に過ぎない。
サムスン電子の株主還元はまだ潜在的なカタリスト
価格と需要に加え、サムスン電子が株主還元に関して新たなシグナルを発する可能性がある。
サムスン電子の公式サイトによると、同社は7月30日10:00 KSTに第2四半期決算説明会を開催する。市場の注目点は、大規模な自社株買い計画の発表があるかどうか、および2026年の一部現金配当の前倒し支払いがあるかどうかである。
この部分はまだ潜在的な触媒に過ぎず、実際に確定した事実ではありません。実際の自社株買い規模、配当性向、実行時期については、サムスンの決算発表での正式な開示、半導体事業部の収益性、キャッシュフローの状況、および利用可能な自己株式数を確認する必要があります。
メモリ銘柄にとって、価格上昇はファンダメンタルズ、AIへの設備投資は需要の支え、サムスンの自社株買いと配当は感情的な触媒です。これらが重なることで市場の注目度は高まりますが、実際の受注や利益の実現に取って代わるものではありません。
リスクは2026年以降の供給と設備投資
現在のメモリのファンダメンタルズは強いですが、価格上昇がいつまで続くかは2つの要素に依存します。
第一に、大手テクノロジー企業のAI向け設備投資が高い期待通りに実現するかどうかです。グーグルの2027年に約3000億ドルの設備投資は、米銀アナリストの試算であり、同社の公式な約束ではありません。クラウド事業者がデータセンター建設を減速させれば、メモリの購買増加と価格の持続性は再評価されるでしょう。
第二に、供給拡大が2026~2027年に再び圧力をもたらす可能性があります。メモリ価格が上昇した後、メーカーの増産と生産能力の再配分意欲が高まります。新たな供給が集中して放出され、需要の伸びが鈍化すれば、DRAMとNANDの価格はともに下落する可能性があります。
CXMTの増産も長期的な圧力です。短期的には、韓国系メーカーのハイエンド製品シェアへの影響は限定的です。しかし、ミドル・ローエンドの供給増加が予想を超えれば、DDR4やコンシューマー向けDRAMが先に影響を受ける可能性があります。メモリメーカーは当面、価格上昇の弾力を享受していますが、その後は受注の実現と供給が戻ってくるタイムラグに直面することになります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事