ホームチームプレミアム:予測市場における国家バイアス
原文タイトル:「ホームチームプレミアム:予測市場における国家バイアス」
原文著者:James Dai、Surf Research
要約
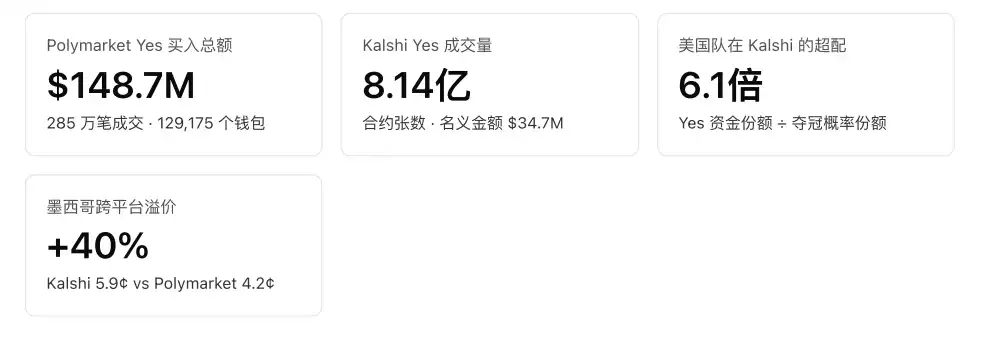
予測市場の価格は通常、イベント確率に対する集団のコンセンサス推定として解釈され、その有効性は暗黙的に参加者の構成が中立であることに依存している。本稿では、PolymarketとKalshiの2つのプラットフォームにおける2026年FIFAワールドカップ優勝市場の全取引データ——Polymarketでは285万件のYes方向購入、1億4870万ドルの想定元本、129,175の独立したウォレット、Kalshiでは8億1400万枚のYes契約、3470万ドルの想定元本——を用いて、賭け資金の国別分布がチームの市場が示す実力に見合っているかを検証する。
研究では、2つの独立した系統的バイアスが特定された。第一に、自国チームバイアス:KYCを完了した米国ユーザーのみが利用できるKalshiでは、米国とメキシコが獲得したYes資金は、それぞれ試合前の優勝確率に対応するシェアの6.1倍と5.2倍に達した。一方、試合前のオッズが全く同じスイス、ウルグアイ、トルコは0.1~0.3倍にとどまった。同じ2チームは、グローバルに開放されたPolymarketでは2.0~2.8倍のオーバーウェイトに留まった——バイアスの程度は、プラットフォームの当該国の人口への到達可能性と同方向に変動する。第二に、ダークホースバイアス:プラットフォームを問わず、優勝確率が0.5%未満のチームは、独立した買い手数で一般的に4~16倍オーバーウェイトされる一方、人気チームは人数ベースでアンダーウェイトされる。
バイアスはさらに価格設定に波及する:7月5日時点で、米国とメキシコはKalshiにおいてPolymarketに対して18%と40%の持続的なプレミアムが存在する一方、その他すべての非自国チームのクロスプラットフォーム価格差は±3%以内に収まっている。この結果は、特定の国の需要が単一のプラットフォームに集中し、クロスプラットフォームの裁定取引が不完全な場合、そのプラットフォームの「コンセンサス確率」には測定可能な国家成分が含まれることを示している。
1. はじめに
予測市場の核心的な主張は、価格が分散した私的情報を集約するため、イベント確率の不偏推定値であるというものである。この主張が成立するための前提の一つは、参加者の参入がイベント自体とは無関係な要因によって系統的に選別されないことである。スポーツイベントは、まさにクリーンな検証の場を提供する——ワールドカップ優勝市場は、3つの稀な条件を同時に備えている:結果空間が完全に列挙されている(48チーム)、各結果が自然に一国に紐づいている、そして2つの主要プラットフォームの参入ルールが根本的に異なる。KalshiはCFTCの規制下にあり、KYCを完了した米国居住者のみが利用可能である。Polymarketはパブリックチェーン上で決済され、グローバルにアクセス可能である。
これにより、検証可能な2つの仮説を構築できる:
· H1(資金フロー仮説):プラットフォームユーザーの国籍構成が賭け行動に影響を与えるならば、ある国のチームは「自国民がアクセス可能な」プラットフォームで得る資金シェアが、その実力に見合ったシェアよりも系統的に高くなるはずであり、その超過配分はアクセス制限のあるプラットフォームでより顕著である。
· H2(価格設定仮説):H1が成立し、クロスプラットフォームの裁定取引が不完全である場合、その国のチームは需要が集中するプラットフォームで持続的な正の価格乖離を示すはずである。
本稿では、2つのプラットフォームの全量の取引データを用いてH1とH2を直接検証する。アンケートやサンプリングに基づく行動研究とは異なり、オンチェーンおよび取引所の取引記録はすべての実際の賭けを網羅しており、サンプリング誤差や自己申告バイアスが存在しない。
2. データと方法
2.1 市場とサンプル
分析対象は、2つのプラットフォームの優勝市場であり、本戦出場の全48チームをカバーする:
· Polymarketのイベント world-cup-winner:48チームのバイナリ市場(「Will X win the 2026 FIFA World Cup?」)、Polygonチェーン上のCTF Exchangeでマッチングされ、全取引がオンチェーンで確認可能。
· Kalshiのイベント KXMENWORLDCUP-26:各チームに1つの契約(例:KXMENWORLDCUP-26-US)、CFTCの規制下にある。
サンプルは、市場開始(2025年5月)から2026年7月5日までの全取引であり、サンプリングは行わない。Kalshiの取引記録はtrade_idで重複を除去した後、元の取引ログから集計。Kalshi側では本戦出場の48チームのみを保持し、予選期間中の未出場チーム(イタリア、デンマークなど)の契約はPolymarketに対応する市場がないため除外し、クロスプラットフォームでの比較可能性を確保する。
2.2 測定基準:方向性のあるYes買いフロー
市場レベルの総取引量は、国家バイアスの問題に答えるには適さない。優勝市場はneg-risk構造であり、マーケットメイクや裁定プログラムが48の結果間で継続的に在庫をリバランスするため、各チームの表面的な取引量は収束し、実際の関心度とは乖離する(表1)。この中立的な取引を分離するため、本稿のすべての指標は方向性のあるYes買いのみを集計する——自国チームへの賭け行動は、メカニズム上、そのチームのYesポジションの購入として現れる:
· Polymarket:CTF Exchangeのマッチング記録において、アセットIDが0のUSDC証拠金で、USDCを支払う側が買い手となる:buyer = if(maker_asset_id='0', maker_address, taker_address)。全385万件のワールドカップ取引は、これにより曖昧さなく分類できる。
· Kalshi:taker_side='yes'の取引(能動的にYesを買う側)を取得し、想定元本 = 契約枚数 × Yes価格とする。
表1 · 表面出来高と方向化されたYes買いフローの比較(Polymarket、抜粋)
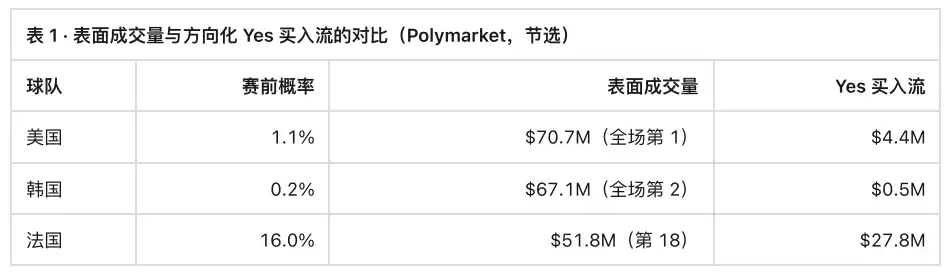
方向化後、資金フローの分布はチームの実力との相関を取り戻した(フランスが$27.8M、34,331の独立した買い手でトップ)。残った乖離が説明対象となる。
さらに、3つの指標を並行して報告する:Yesドル(大口資金に敏感)、Yes契約枚数(Kalshi)、独立したYes買い手ウォレット数(Polymarket、参加者数に敏感)。価格が1セント未満のサブセント価格帯の取引では、契約枚数が低価格買いのウェイトを拡大するため、資金規模に関する結論はすべて想定元本を基準とし、枚数指標は参加強度の描写のみに用いる。
2.3 実力ベンチマーク
試合前の市場が示す優勝確率をチームの実力ベンチマークとする:開幕前日(2026年6月10日)のPolymarketにおける各チームのYes終値を取得する。この時点で最終メンバーは確定しており、試合結果はまだ価格に反映されていない。このベンチマークの利点は、市場自身が提示する実力順位であるため、それに対する資金フローの乖離は、市場自身の基準に照らして偏差を構成する点にある——FIFAランキングなどの外部かつ遅行指標を必要としない。
2.4 不均衡指標
オーバーウェイト倍率(overweight ratio)= 当該チームの全Yes資金フローに占めるシェア ÷ 当該チームの全優勝確率に占めるシェア。
値が1.0の場合、賭けが確率と完全に比例していることを示す;1より大きい場合、資金流入が実力相当の水準を超えていることを示す。この指標はプラットフォーム規模に対して自然に正規化されるため、クロスプラットフォームでの直接比較が可能である。
3. 結果
3.1 同一オッズグループ内の国際比較:H1の直接検証
H1を検証する最もクリーンな設計は、オッズ次元でのグループ内比較である。優勝確率が1~1.3%の範囲にあるチームは5チーム存在する。そのうちアメリカとメキシコは開催国であり、国民(およびメキシコ系アメリカ人居住者)はKalshiで直接取引可能。一方、スイス、ウルグアイ、トルコはアメリカの個人投資家基盤を欠いている。図1は、グループ内の差が一桁に達することを示している。
図1 · 同一オッズ範囲内の5チームにおけるオーバーウェイト倍率。優勝確率が1~1.3%の5チームについて、Yes資金シェア ÷ 優勝確率シェア。1倍=確率に比例。
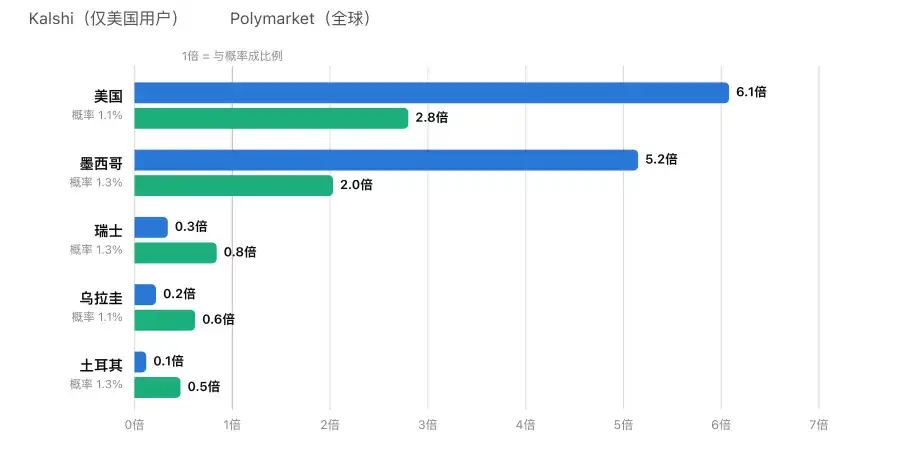
アクセス制限のあるKalshiでは、アメリカ(6.1倍)とメキシコ(5.2倍)が、同一オッズの対照グループ(0.1~0.3倍)と比較して20~60倍のYesドルを獲得している。
絶対金額ベースでは、Kalshiでアメリカチームは224万ドル、メキシコは225万ドルのYes買い注文を獲得。一方、市場で同等の優勝確率と評価されたスイス、ウルグアイ、トルコはそれぞれ15万ドル、8万ドル、5万ドルに過ぎない。契約枚数で見ると、両開催国はオーバーウェイトであるだけでなく、全48チーム中上位2位を占める(図2)——メキシコ6,590万枚、アメリカ6,060万枚で、フランス(16%)やスペイン(16.5%)などの優勝候補を上回る。アメリカ契約の平均取引価格はわずか3.7セントであり、典型的な少額・低価格・高頻度の自国チーム参加構造を示している。
図2 · Kalshiにおける各チームの累計Yes契約枚数(上位12位)。★=開催国。棒グラフ右側に優勝確率を記載。
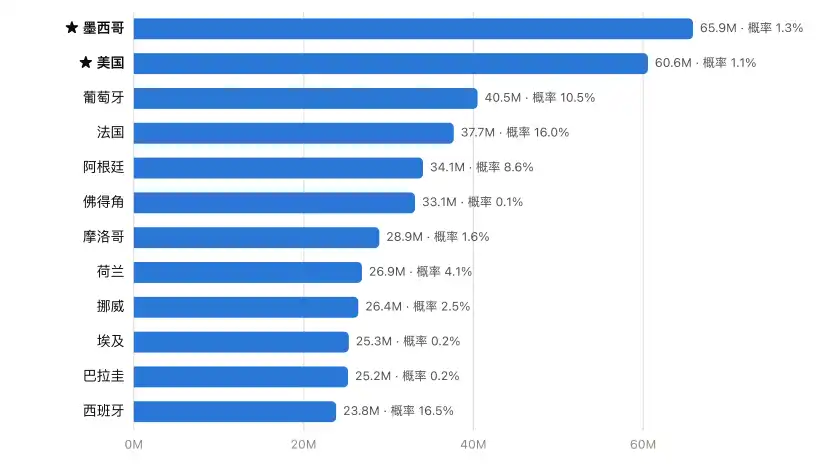
両開催国は、すべての優勝候補を上回る参加強度を示している——賭け参加者の構成は、チームの実力ではなく、プラットフォームのアクセス制限によって決定される。
3.2 クロスプラットフォーム比較:偏差の幅はアクセス範囲の縮小に伴い減少
Polymarketはグローバルに開放されており、どの単一国もアメリカユーザーがKalshiを支配するようにユーザーベースを支配することはできない。H1のメカニズムがプラットフォームの浸透率であるならば、同じ2チームのPolymarketでのオーバーウェイトはKalshiよりも顕著に弱まるはずである——データはこれと一致する:アメリカ2.8倍、メキシコ2.0倍で、Kalshiの半分未満である。図3は全サンプルの視点を示している:Kalshiの資金シェアは比例線から大きく乖離している一方、Polymarketは比例線に沿って分布している。
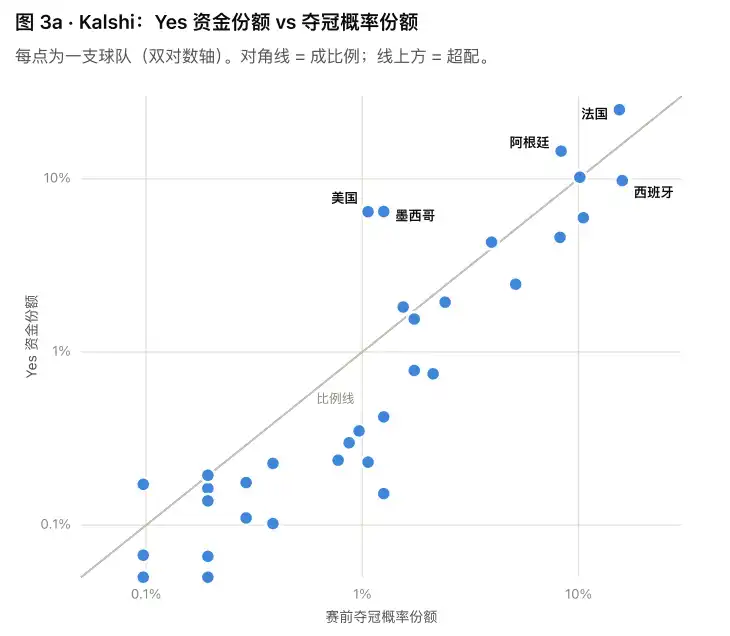
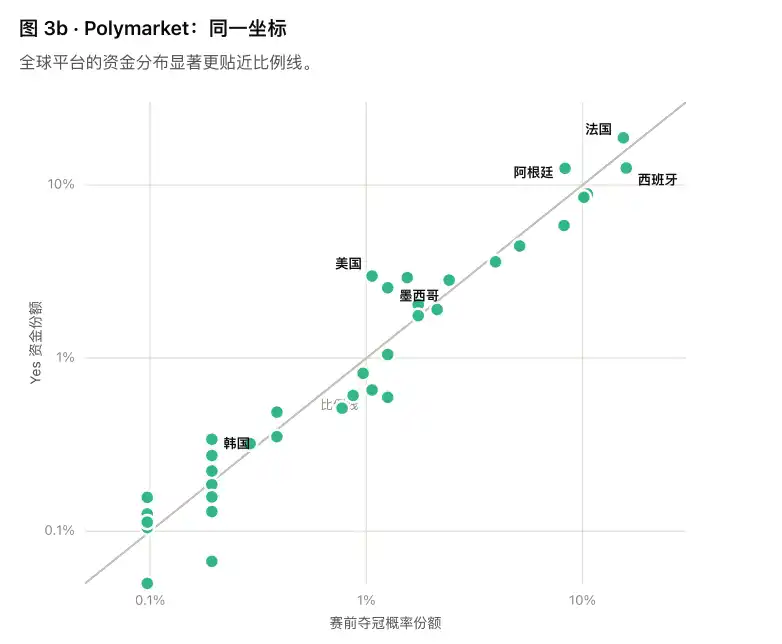
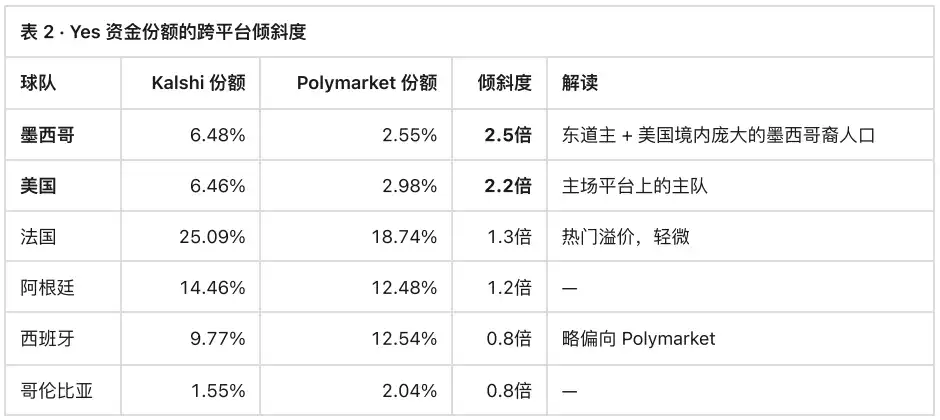
浸透率メカニズムの最も直接的な証拠は、各チームのKalshiシェア÷Polymarketシェア(表2)である。この比率は、一国の資金が米国プラットフォーム上で相対的にどの程度集中しているかを示し、チームの実力とは無関係である。全サンプル中、米国とメキシコの2チームのみが1から有意に乖離している。
3.3 参加者数の観点:プラットフォームのコミュニティ構造
Polymarketにおける国の偏りは、ドル建てよりも参加者数に顕著に表れている。暗号資産の浸透率が高い地域では、自国チームのYesを購入する独立したウォレット数が確率シェアを大幅に上回る。韓国が最も典型的で、優勝確率0.2%のチームに6,369の独立した購入者ウォレットが集まり、確率シェアの8.7倍(ドル建てでも1.8倍)に達している。Kalshiでも韓国チームの契約枚数は9.8倍のオーバーウエートとなっている。エジプト(10.4倍)、ガーナ(16倍)、モロッコ(ドルと人数の両方で1.9倍)も同様のパターンを示し、在外コミュニティや暗号資産コミュニティの地理的分布と一致している。対照的に、スペインやイングランドなどの伝統的な強豪は、人数ベースでわずか0.4倍である。参加者がどこから来るかは、プラットフォームの人口構成によって決まる。
3.4 アンダードッグバイアス:国の偏りと直交する第二の力
国の要因を除去した後も、データにはより普遍的なパターンが存在する。すべての低確率チームが、超過的な少額購入者を引き寄せている。
Polymarketで確率が0.5%未満のチームは、独立したウォレット数ベースでほぼすべてが4~16倍のオーバーウエートとなっている(カナダ6.6、スコットランド7.0、ニュージーランド10.5、チェコ11.6、ボスニア・ヘルツェゴビナ13.0)。人気チームは人数ベースでアンダーウエート(スペイン0.43、イングランド0.40)だが、資金はそれらに集中しており、フランスとアルゼンチンの2チームでKalshiのYes想定元本の39.5%を占め、確率シェアの合計をわずかに上回っている。
したがって、2つの力の重畳構造は明確に分解できる。群衆は低確率の結果に少額の「宝くじ」を購入し、大口資金は人気チームに集中する。一方、同じオッズの条件下では、自国チームはその人口がアクセス可能なプラットフォーム上で追加で5~10倍の乗数を得る。グループ内比較(3.1節)は、「アンダードッグ選好」と「自国のアンダードッグ選好」を分離する識別設計である。
3.5 価格決定への示唆:H2の検証
自国チームのYes需要が単一プラットフォームに集中し、裁定取引が不完全な場合、そのプラットフォームの価格には正の乖離が生じるはずである。図4は、ベスト16に残った全チームについて、同日(7月5日)のクロスプラットフォーム価格比較を示している。
図4 · 同一チームの2つのプラットフォームにおける最新のYes価格(2026年7月5日)。ベスト16に残ったチームを同日で比較;価格差が7%以上のものに注釈。
注釈付き価格差:ポルトガル Kalshi +12%;メキシコ Kalshi +40%;アメリカ Kalshi +18%。
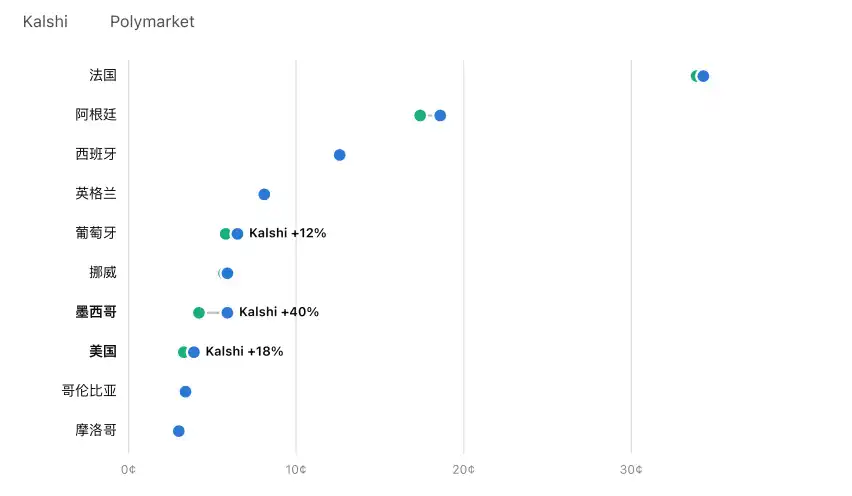
自国以外のチーム(フランス、スペイン、イングランド、ノルウェー、コロンビア、モロッコ)のクロスプラットフォーム価格差は±3%以内;メキシコ +40%、アメリカ +18%——プレミアムは、資金が最も過剰に配分された2チームに正確に発生している。
価格差の横断面分布はH2の予測と一致:裁定取引は自国以外のチームでは有効に機能し(価格差±3%以内)、自国需要が最も集中する2つの契約では18-40%の持続的なプレミアムが残る。乖離は資金フローだけでなく、価格にも現れている。
4. 結論
1. 資金フロー(H1成立):アメリカとメキシコはKalshiで優勝確率に対応するシェアの5-6倍のYes資金(同じオッズの外国チームは0.1-0.3倍)を獲得し、Polymarketでは2-3倍;Kalshiの資金はPolymarketより2.2-2.5倍もアメリカとメキシコに集中。乖離の幅は、プラットフォームの当該国人口へのアクセス可能性に単調に変化——不均衡は、チームに対する差別化された判断ではなく、誰がプラットフォームにアクセスできるかに起因する。
2. 価格設定(H2成立):同じ2チームはKalshiでグローバルプラットフォームに対して持続的に18-40%のプレミアムが存在し、自国以外の全チームの価格差は±3%以内。偏った集団が集中して取引する場では、自国チームへの需要が裁定取引を上回る。
3. 方法論的含意:予測市場の価格を「集団コンセンサス確率」として引用する際には、プラットフォームのアクセス構造を考慮する必要がある。国に紐づくイベントでは、アクセス制限のあるプラットフォームの価格には測定可能な自国成分が含まれる;クロスプラットフォームの価格比較(またはグローバルプラットフォームを基準とする)により、より公正な確率の読み取りが可能となる。
本稿の識別戦略——同一オッズグループ内比較+クロスプラットフォーム傾斜度+同日価格比較——は、いかなるユーザープロファイルデータにも依存せず、公開取引記録のみから再現可能である。このフレームワークは、他の国に紐づくイベント(選挙、オリンピック、地域政策市場)に直接拡張可能であり、クロスプラットフォームの価格乖離の定量モニタリングのテンプレートも提供する。
本記事は寄稿によるものであり、BlockBeatsの見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事