決算発表後に唯一上昇したマイクロソフト、株価を支えた要因は何か

7月29日の米国株式市場終了後、マイクロソフトは2026会計年度第4四半期の決算を発表した。売上高は900億ドルで、前年同期比18%増加した。Azureおよびその他のクラウドサービスの成長率は、前四半期の40%から43%に上昇した。最高経営責任者サティア・ナデラ氏は電話会議の準備稿に、これまで述べる機会のなかった一文を加えた。それによると、Azureの通期売上高は「1000億ドルを超え」、成長率は41%だった。これは同事業が初めて1000億ドルの大台を超えたことを示す。
決算発表直後の十数分間、株価は時間外取引で3%未満の上昇にとどまった。電話会議が終了する頃には、上昇幅は約8%に拡大した。株価は一時、終値の390.54ドルから422ドル以上に上昇した。その間に新たな収益数字は一切出ておらず、代わりに最高財務責任者エイミー・フッド氏が読み上げた設備投資のガイダンスが現れた。同氏によると、2026暦年の設備投資は約1750億ドルと見込まれている。3カ月前、同じ基準での数字は1900億ドルだった。
過去3カ月間、市場は「クラウド事業者が1ドル多く使えば、評価額が1ドル減る」というルールを暗黙の了解としてきた。Bold Wealth Partnersの最高投資責任者ジェイソン・ルミア氏は決算週の前に率直に述べている。「以前は使えば使うほど良かったが、今は使えば使うほど悪い」。そのため、マイクロソフトが1900億ドルという数字を1750億ドルに変更したとき、市場はほぼ本能的に安堵した。
その150億ドルは節約されたのか?
そうではない。
フッド氏は同じ段落で、今回の調整後も「投資見通し自体は変わらない」と補足した。差額の原因についても説明した。2027会計年度から、マイクロソフトはデータセンターとオフィスビルの減価償却期間を15年から25年に延長する。この措置自体は減価償却に関するものだが、それに伴いリースの分類も変更された。期間が延長されたことで、新たに締結されるデータセンターリースの多くがファイナンス・リースからオペレーティング・リースに変更され、ファイナンス・リースのみが設備投資に計上される。
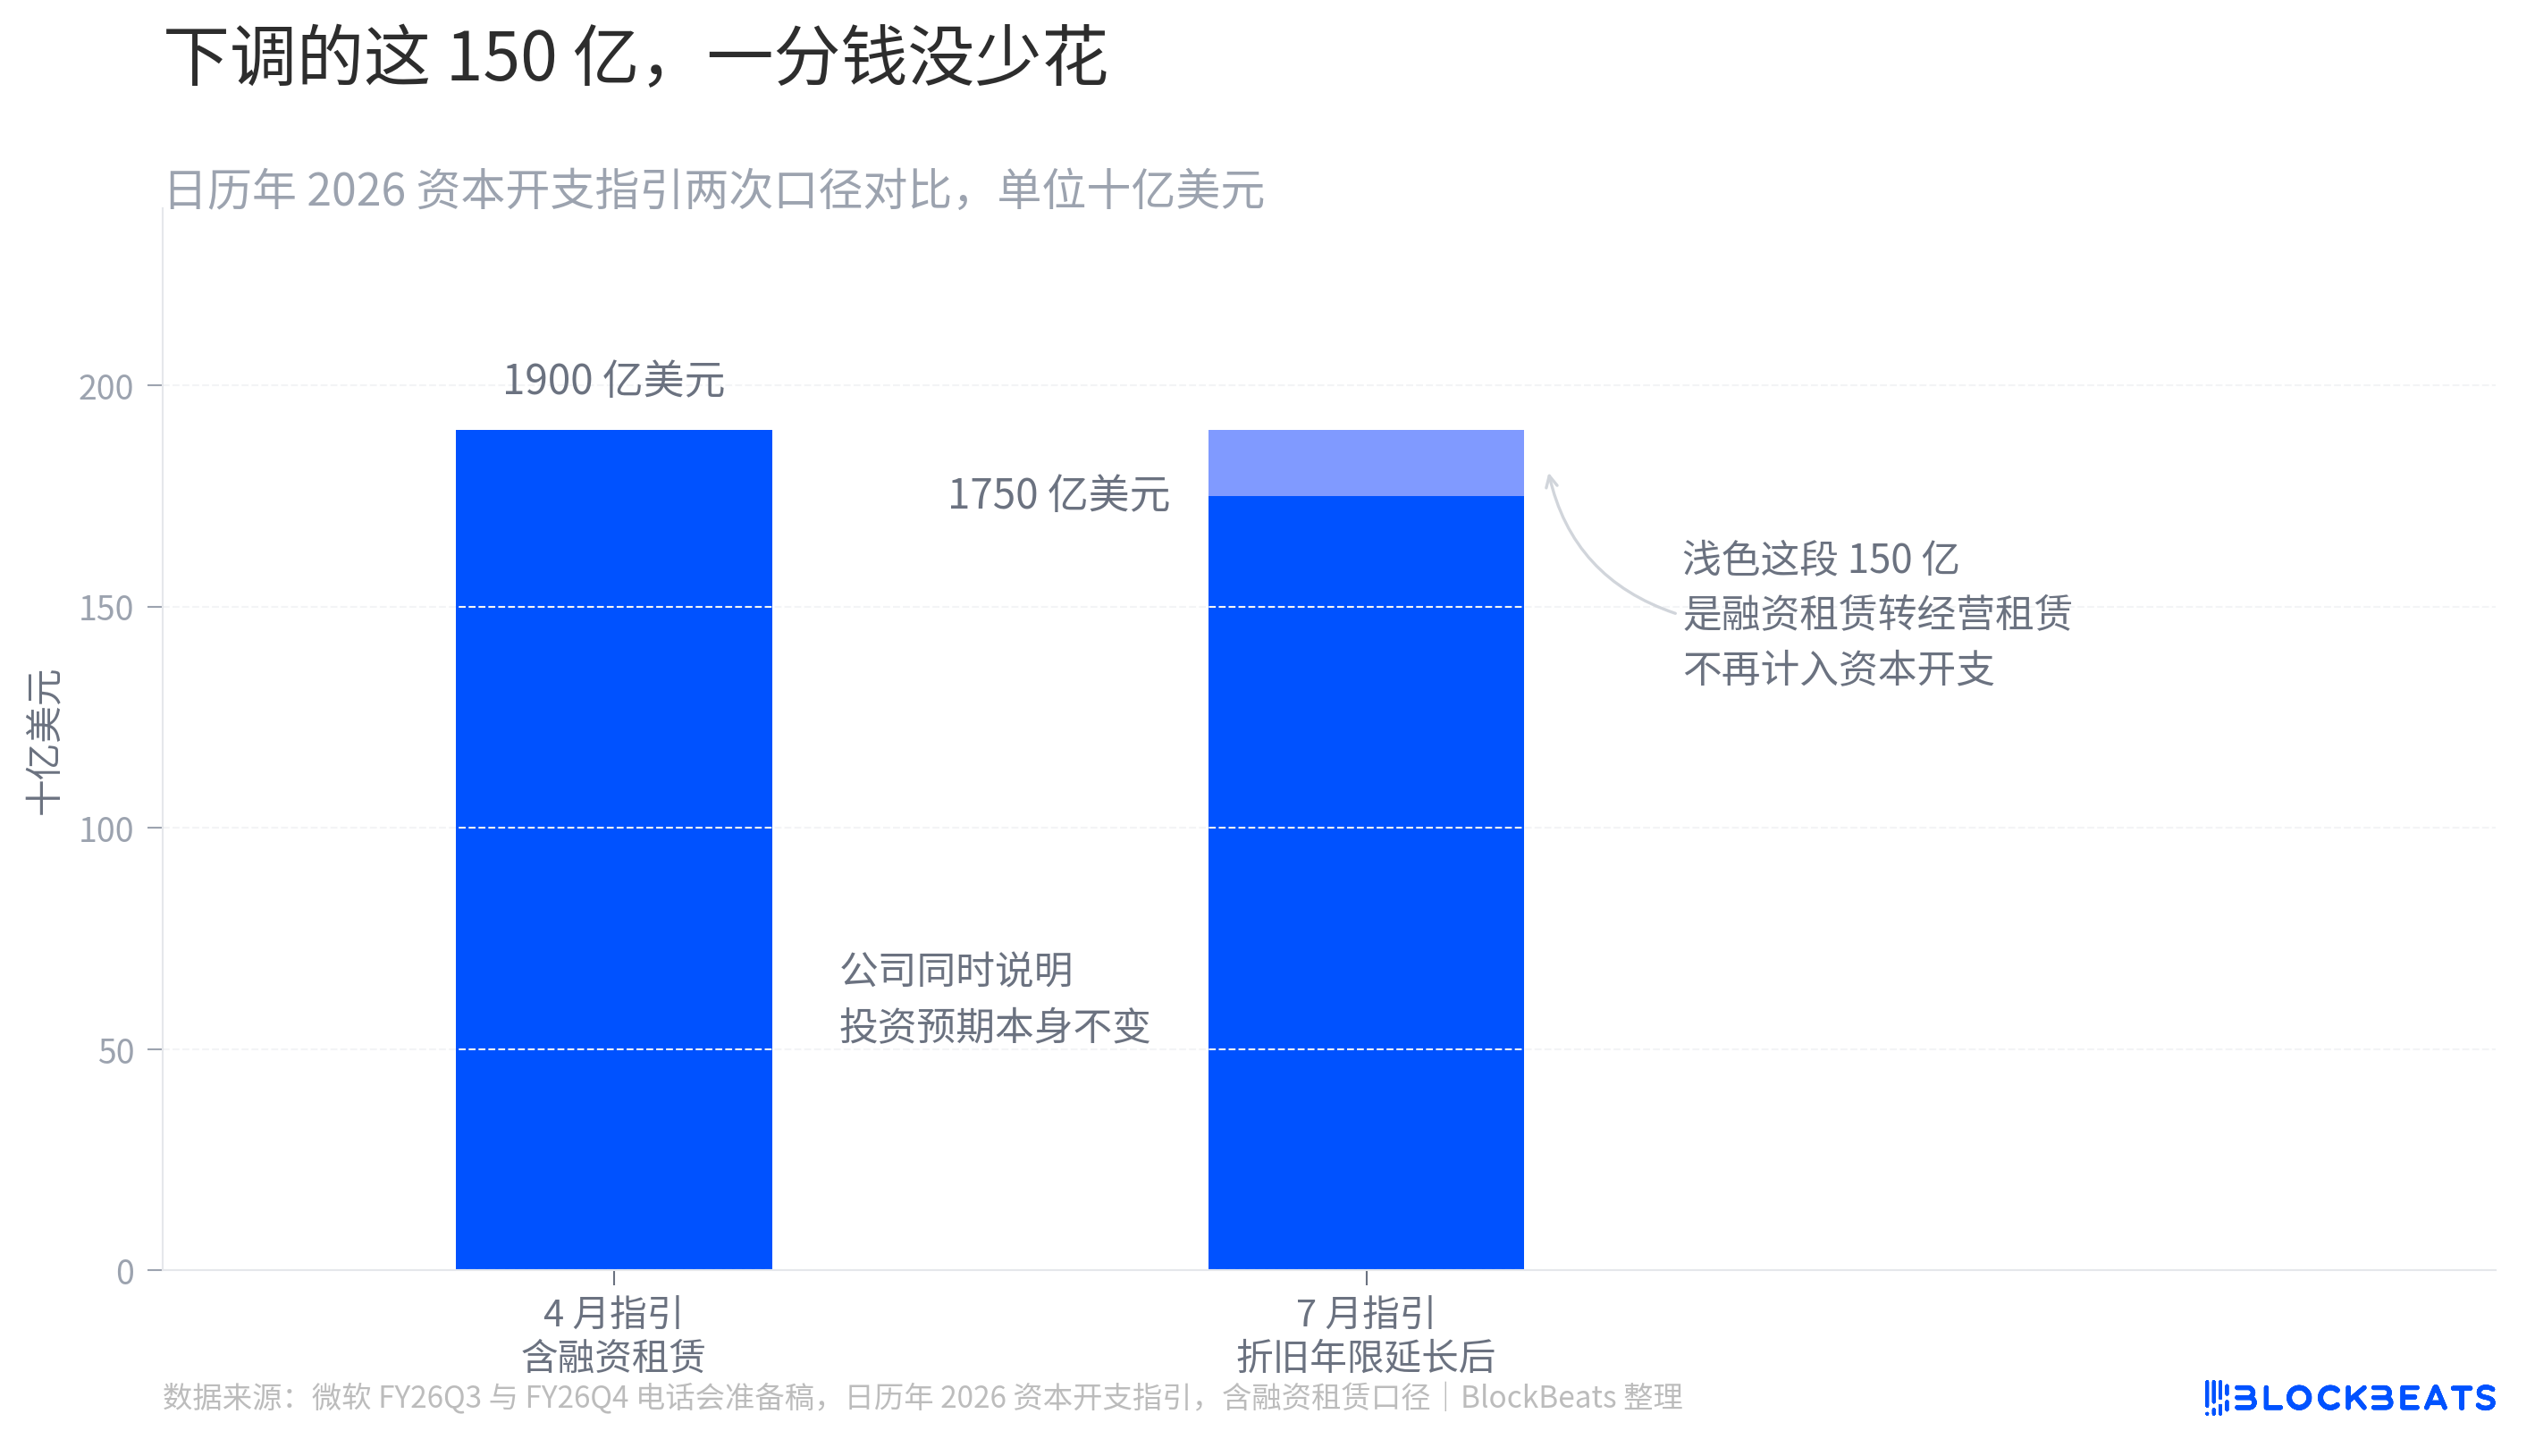
図の薄い色の部分が、統計の対象から除外された部分である。資金は引き続き支払われ、サーバールームは引き続き建設されるが、今後は損益計算書の賃借料に計上され、キャッシュフロー計算書の設備投資には計上されなくなる。マイクロソフト自身は、2026会計年度の10-Kのリース注記に、6月末時点でまだリースが開始されていないリース契約の総額が3291億ドルであり、2027年から2033会計年度にかけて順次開始される予定で、主にデータセンター向けであると記載している。
減価償却期間の変更は、電話会議の準備稿にのみ記載されている。プレスリリースには記載されておらず、10-Kにも25年という表現は見当たらず、同文書の会計方針の欄には依然として建物は5~15年と記載されている。
では、設備投資は実際に減速しているのか?
全く減速していない。
マイクロソフトが電話会議で自ら用いた基準、つまりファイナンス・リースを含む基準では、今四半期の設備投資は410億ドルで、前年同期比70%増加した。2年前の同じ四半期は190億ドルだった。2026会計年度全体では1453億ドルで、2024会計年度の2.6倍にあたる。同社は次四半期のガイダンスとして「500億超」を示している。
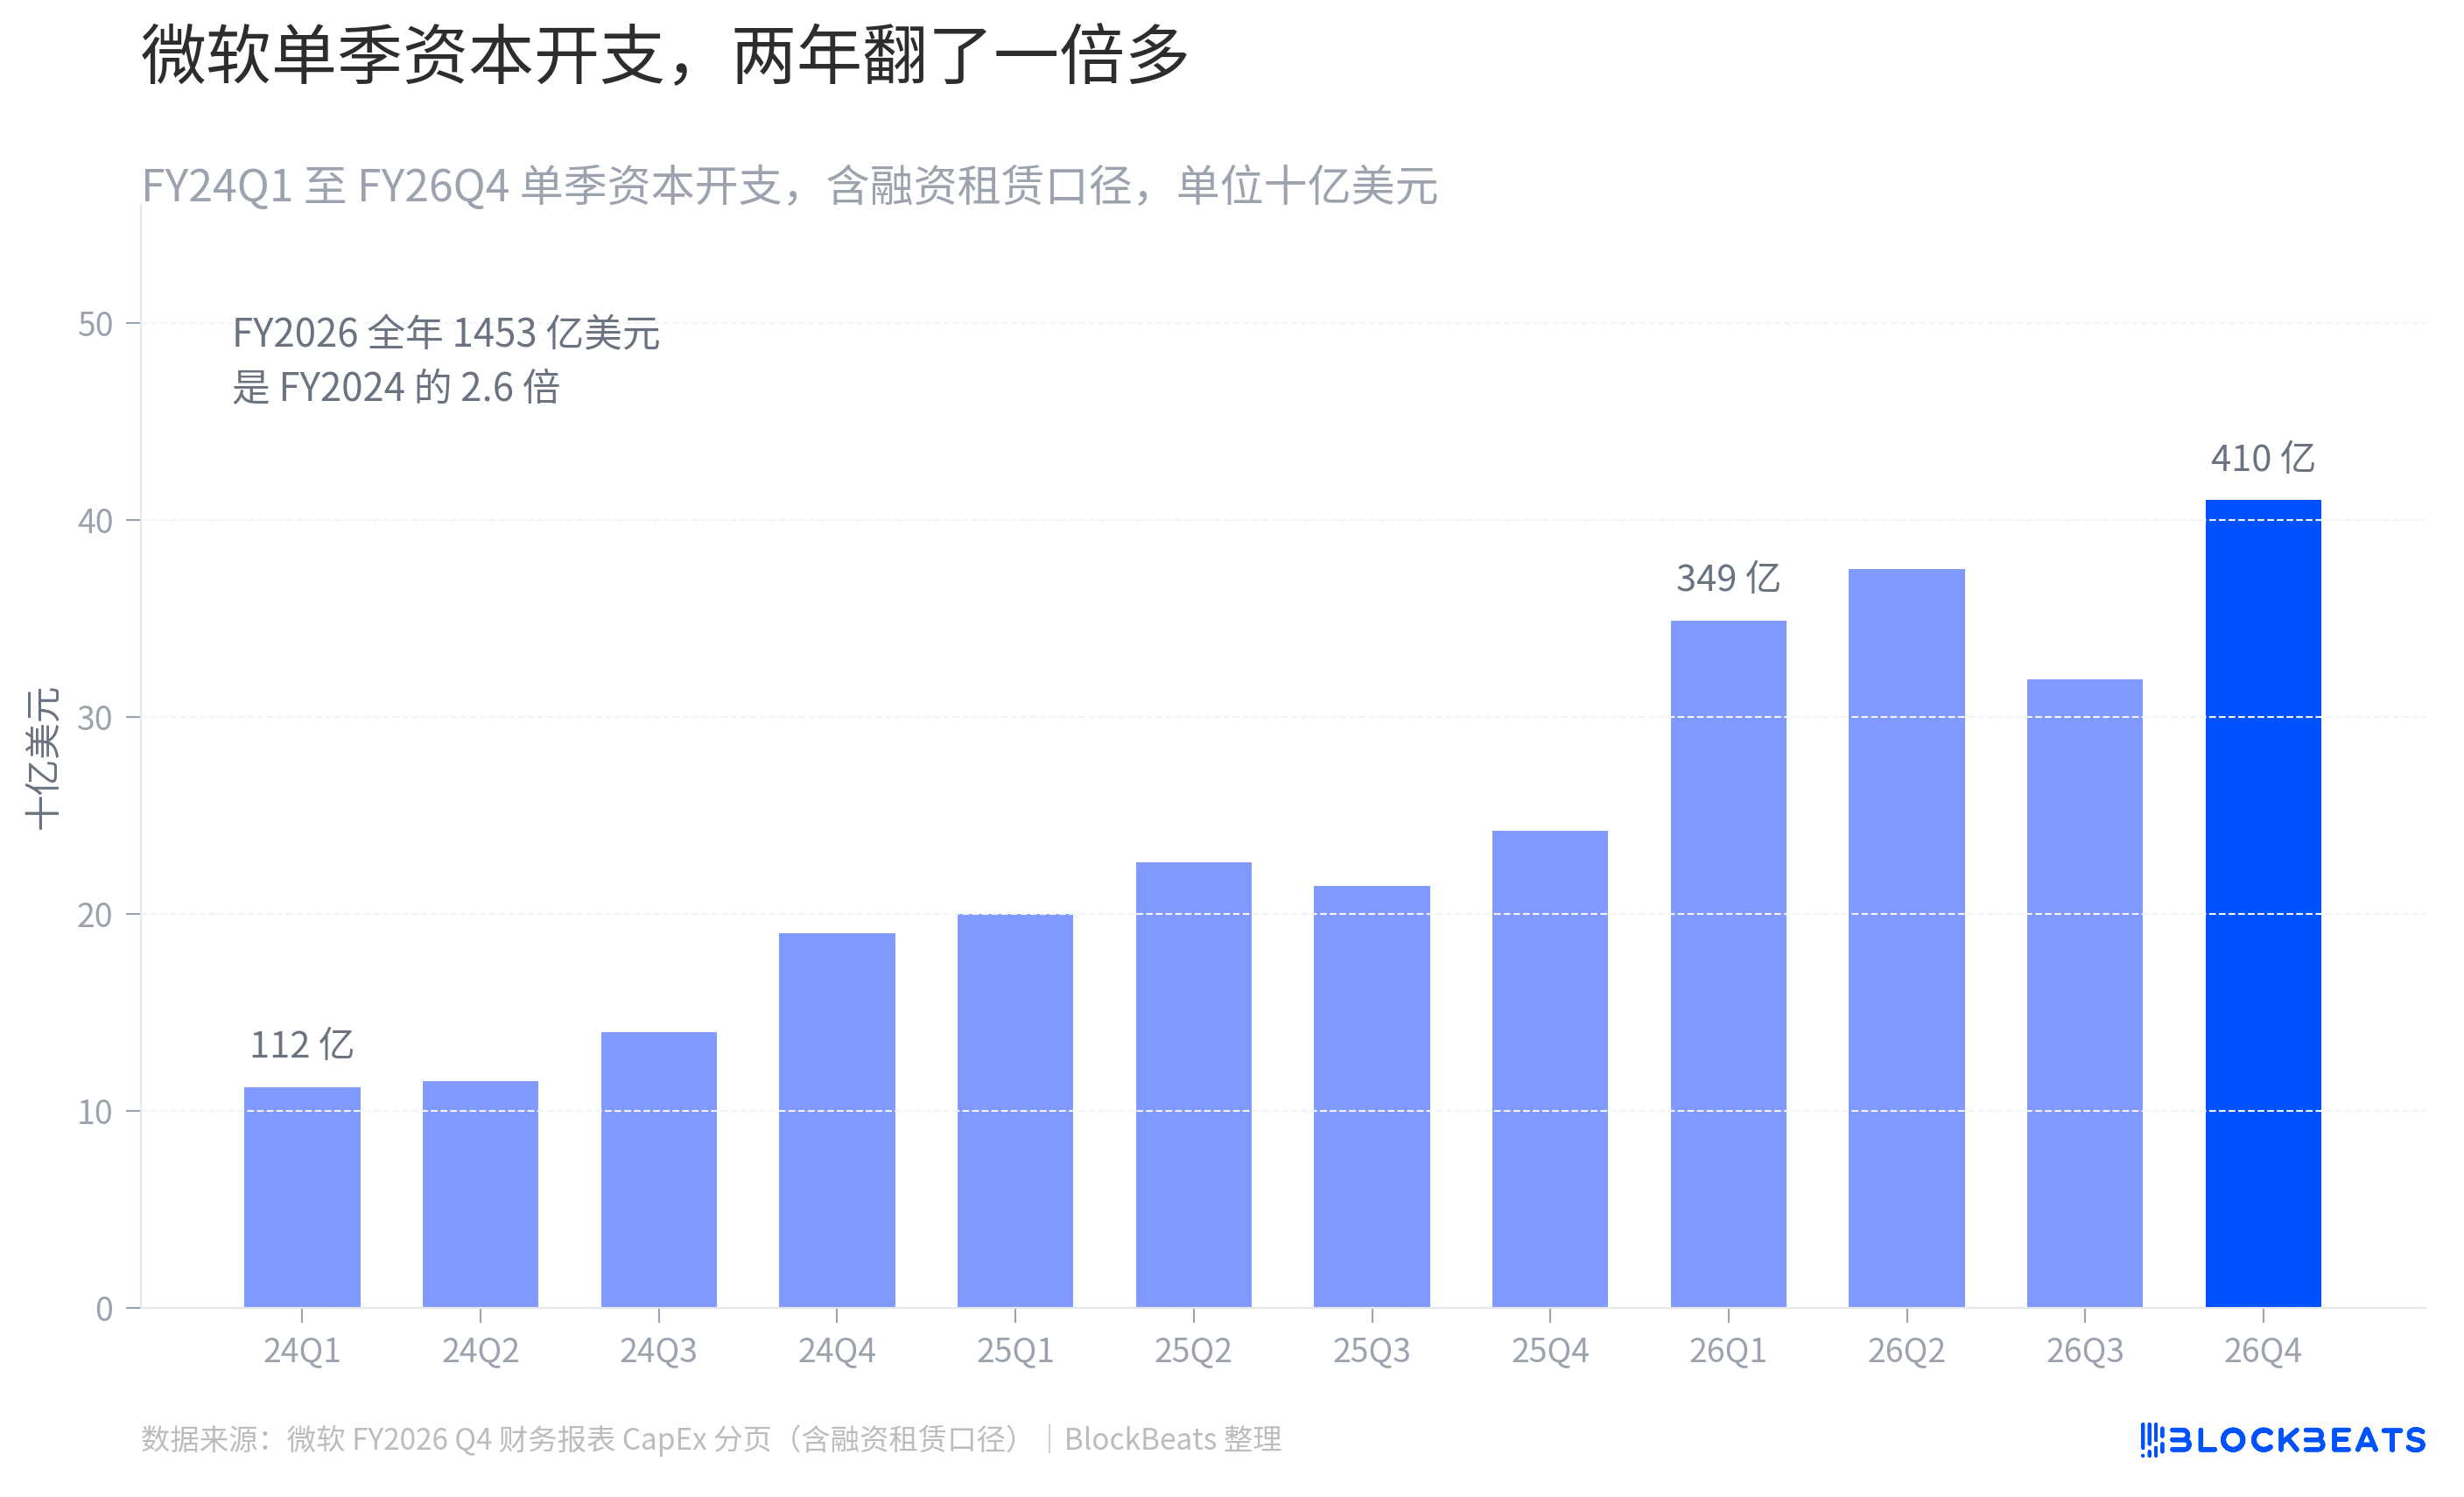
ここには誤解しやすい点がある。決算発表当日、「今四半期の設備投資は358億ドルで、市場予想の361億ドルを下回った」と報じる記事があったが、これはキャッシュフロー計算書の「固定資産の取得」の行を用いたもので、ファイナンス・リースは含まれていない。どちらの基準も正しいが、差は今四半期の56億ドルのファイナンス・リースにある。今後、マイクロソフトの設備投資の数字を見たら、まずファイナンス・リースを含むかどうかを確認することが、数字そのものを問うよりも有用だ。
2027会計年度については、同社は3つのことしか述べていない。設備投資は前年同期比で増加し、第1四半期は500億ドルを超え、フリーキャッシュフローはプラスを維持する見込みである。市場で流布している2550億~2600億ドルという数字は、同社のガイダンスではなく、決算発表前の売り手側のコンセンサス予想であり、一部のメディアがガイダンスとして報じたものである。
6780億の受注残はこれらの投資を支えられるか?
マイクロソフトは今回、商業契約における残存履行義務の残高を6780億ドルと報告し、前年同期比84%増加した。この数字は多くの報道でAI需要の証拠として単独で取り上げられている。確かに証拠ではあるが、その構造は見た目よりもやや弱い。
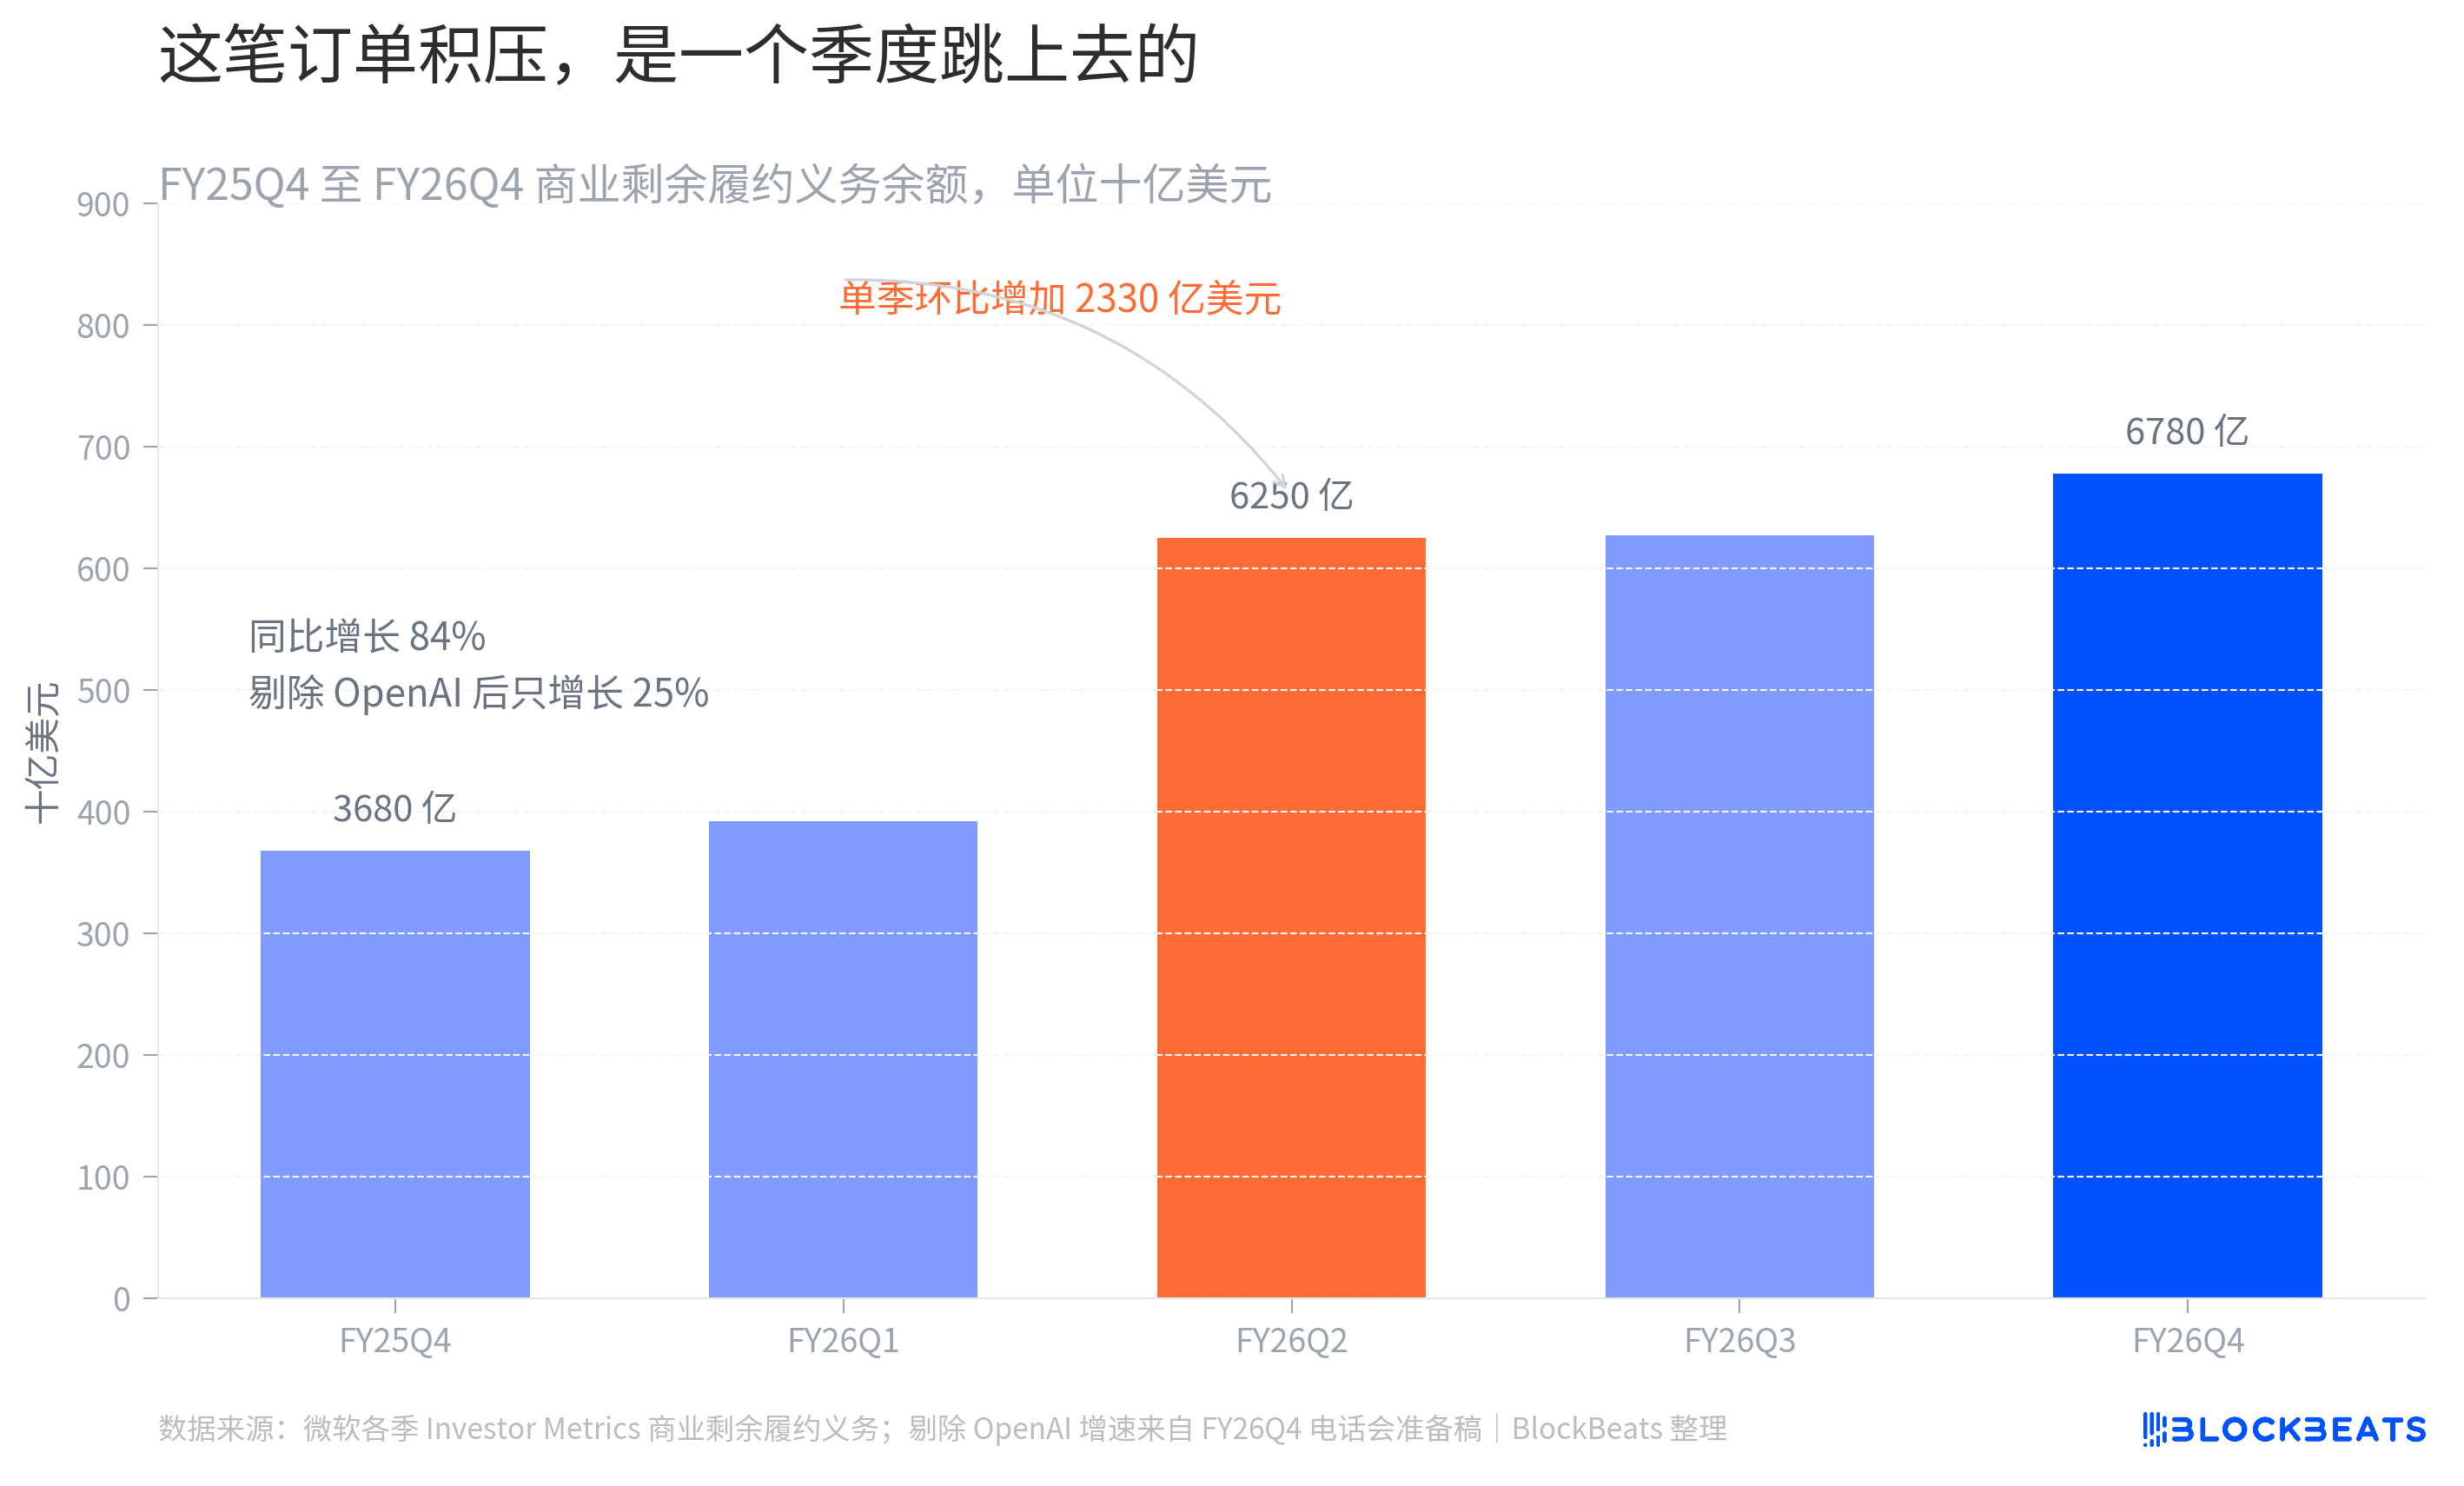
図の棒グラフは徐々に伸びたわけではなく、2026会計年度第2四半期の1四半期で急増し、四半期ごとに2330億ドル増加した。これはOpenAIとの契約に対応するものだ。フッドは電話会議で別の基準を示し、OpenAIを除いた前年同期比成長率は25%だった。商業受注も同じ傾向で、報告基準では10%増加したが、OpenAIの影響を除くと18%増加した。
期間も考慮する必要がある。10-Kと電話会議の基準によれば、この受注残の加重平均認識期間は約2.3年で、今後12ヶ月以内に認識される部分はわずか3割であり、残りの7割は1年以降に予定されている。さらに、この7割の前年同期比成長率は112%である。言い換えれば、6780億ドルは数年かけて支払われる小切手のようなものであり、データセンターやGPUの費用は今年中に支払わなければならない。
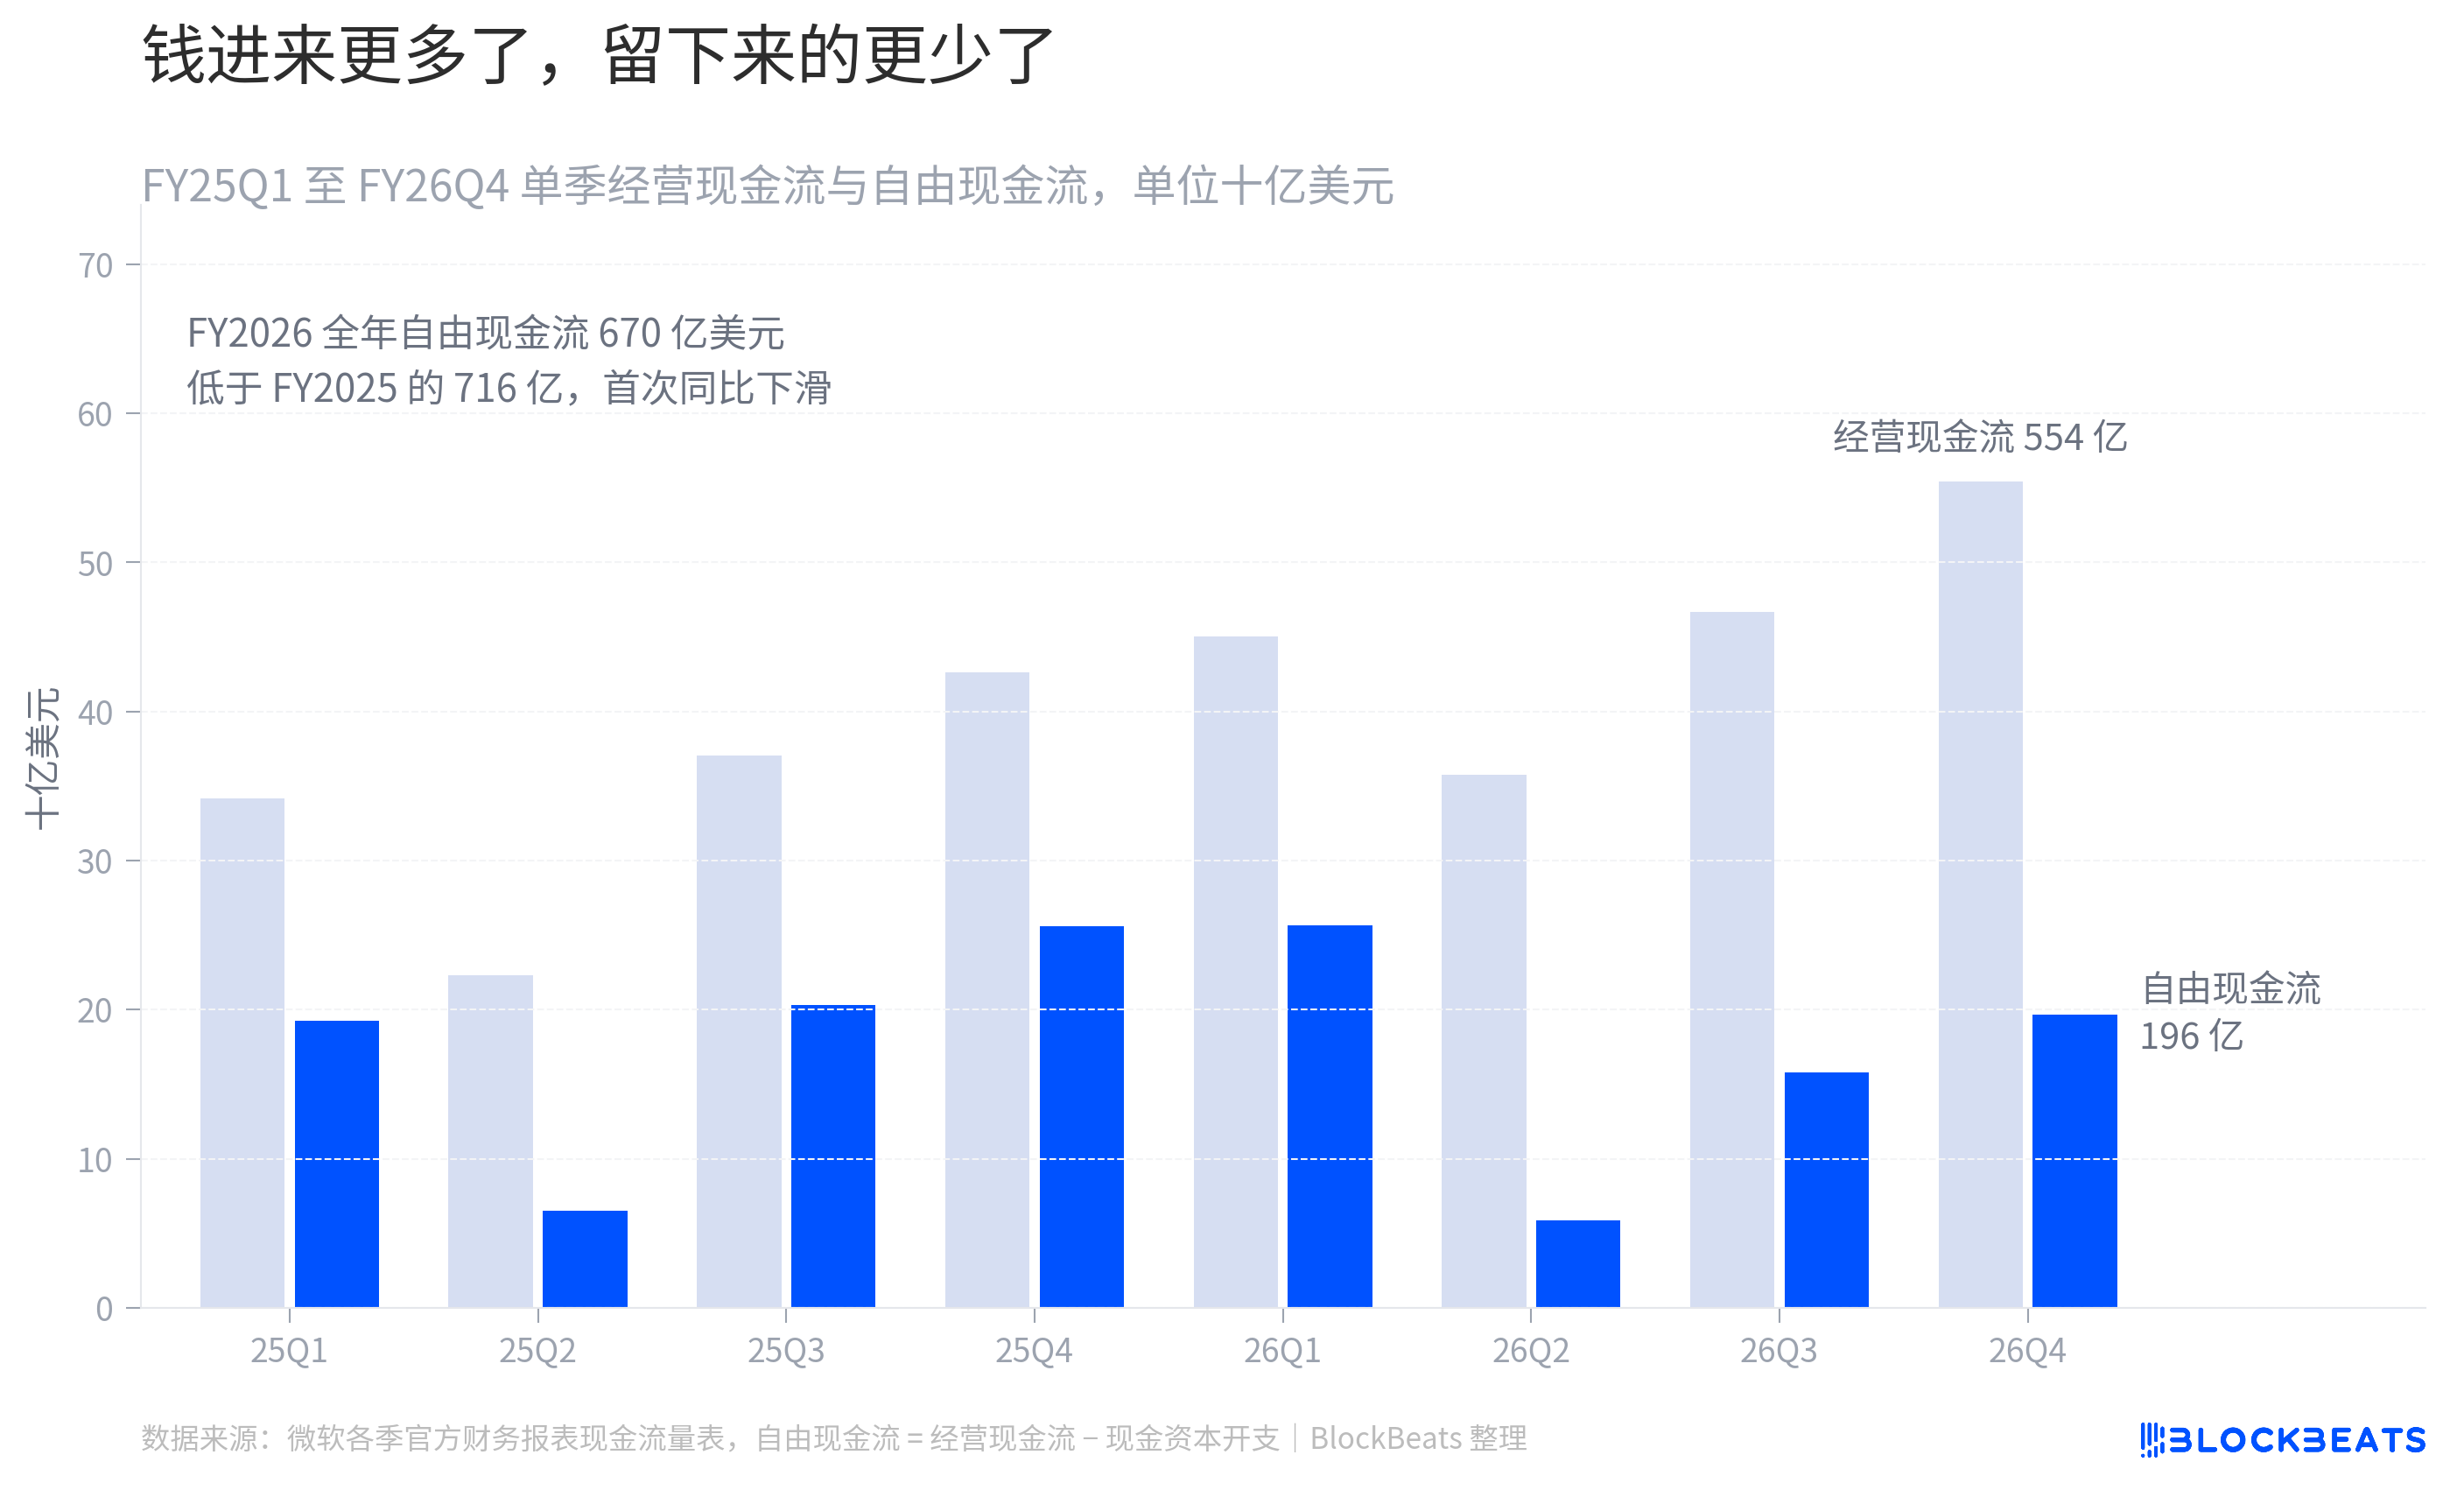
今期の営業キャッシュフローは554億ドルで、前年同期比30%増加し、過去最高を記録しました。フリーキャッシュフローは196億ドルで、前年同期比23%減少しました。通年で見ると、2026会計年度のフリーキャッシュフローは670億ドルとなり、前会計年度の716億ドルを下回りました。これは、マイクロソフトが今回のAI投資サイクルに突入して以来、初めて通年のフリーキャッシュフローが前年比で減少したことを示しています。
減価償却費がすでに損益計算書に影響を及ぼし始めています。10-Kの固定資産注記によると、2026会計年度の減価償却費は343億ドルで、2年前は152億ドルでした。Microsoft Cloudの粗利率は、1年前の68%から今期は65%に低下し、4四半期連続で減少しています。この指標は設備投資よりも注目に値します。なぜなら、設備投資は会計上の基準で調整可能ですが、減価償却は一度機械に計上されると毎年償却しなければならないからです。
逆方向のサプライズ
マイクロソフトの今期の非GAAPベースの1株当たり利益は4.74ドルで、GAAPベースの4.81ドルを下回りました。これはほとんどの企業とは逆の方向です。その理由は、マイクロソフトの非GAAP定義がOpenAIの持分法による影響を除外しているためであり、2026会計年度におけるこの影響は純利益49億6300万ドルでした。10-Kの説明によると、この利益は主に2025年10月のOpenAI再編時にマイクロソフトの保有株式が希薄化されたことによる希薄化益であり、営業活動によるものではありません。前会計年度の同じ項目は純損失36億2000万ドルでした。
同じ注記には、目立たない数字も隠されています。2026会計年度におけるマイクロソフトのOpenAIとの商業契約による収益は241億ドルで、期末のOpenAIに対する売掛金は60億ドルでした。マイクロソフトは現在、OpenAIの約25%の持分を保有しており、これは転換後ベースで計算されています。
マイクロソフトは今期、計算能力を販売できることを証明しました。そして市場が8%の上昇を示した瞬間、同社が計算能力支出の一部を設備投資の項目から移動させたことを評価したのです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事