今夜は三重の大イベントが襲来:米CPI、ウォッシュ公聴会、そして決算シーズン
原文タイトル:「今夜、グローバル市場の三重の試練:米CPI、ウォーシュ公聴会、そして決算シーズン?」
原文著者:許超、Wall Street 見聞
FRBの利上げ観測が急激に高まり、銀行決算シーズンが正式に幕を開け、新議長が初めて議会に登場——この三重の変数が同じ時間帯に重なり、今週火曜日は近年の市場で最も決定的な一日となった。
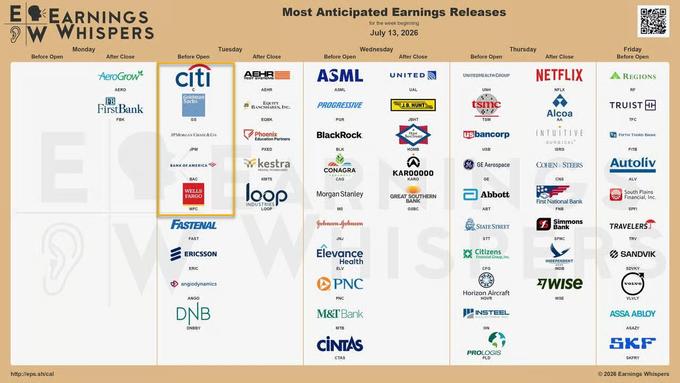
今週火曜日、米国6月CPIデータがワシントン時間午前8時30分に最初に発表され、その後FRB議長ケビン・ウォーシュが新議長として初めて下院金融サービス委員会の公聴会に出席する。同日には、JPモルガン・チェース、バンク・オブ・アメリカ、ウェルズ・ファーゴ、ゴールドマン・サックス、シティグループの5大銀行が第2四半期の業績を一斉に発表し、今回の決算シーズンが始まる。BMOキャピタル・マーケッツの米国金利戦略責任者イアン・リンゲン氏は、「CPIデータとウォーシュ証言の組み合わせは、必ず何らかの方向で利上げ確率を大きく変えるだろう」と述べた。
FRB理事クリストファー・ウォーラー氏は月曜日、利上げの発動条件を明確に示し、今週のコアインフレデータが「再び過熱」した場合、FOMCは近い時期に金融政策を引き締める必要があると述べた。この発言はすぐに市場の価格設定を変えた:マネーマーケットが織り込む7月の利上げ確率は10%未満から約50%に急上昇し、2年物米国債利回りは4.28%に達し、1年以上ぶりの高水準となった。同時に、米イラン地政学的緊張が再び激化し、ブレント原油は1日で最大約10%上昇し、インフレ期待は二重の打撃を受けた。
収益面では、ゴールドマン・サックスは第2四半期のS&P500の収益成長率が前年同期比22%に達し、AIインフラ関連株が全指数の収益成長の約50%を占めると予想している。しかしゴールドマン・サックスは同時に警告している。FRBが利上げサイクルを開始した場合、成長期待の圧迫、資本コストの上昇、高バリュエーション市場の歴史的な脆弱性が、米国株に三重の抵抗をもたらすだろう。
CPI予測:エネルギーが全体を押し下げ、コアインフレが依然として核心的な課題
市場は広く、6月のCPI全体の月次変化率が約-0.2%となり、前年同月比は5月の4.2%から3.8%に減速すると予想している。これは2020年のパンデミック発生以来初めての月次マイナス成長となり、主な要因はガソリン価格の下落——レギュラーガソリン価格は5月中旬から6月末までに累計約15%下落したことによる。
ゴールドマン・サックスは、総合CPIの前月比を-0.11%、コアCPIの前月比を0.17%と予想しており、市場コンセンサスである0.2%を下回っている。ゴールドマンのエコノミストは、今後数ヶ月のインフレ改善の余地は以下の要因によるものだと指摘する。航空運賃はジェット燃料価格の下落に伴い低下する。ホテル価格は、予約時の価格で計測されるが、ワールドカップ期間中の高値から下落する。家賃インフレは鈍化を続ける。
ただし、コアPCEインフレの改善ペースはコアCPIよりも遅いと予想される。ゴールドマンは、今後3ヶ月のコアPCEの月間平均上昇率を約0.23%と予想している。その理由の一部は、株式市場の上昇に伴う金融サービスの帰属価格の継続的な上昇と、ソフトウェアおよび周辺機器価格の上昇にある。これらのカテゴリーのコアPCEにおけるウェイトは、コアCPIの30倍である。
PPIデータに関しては、状況はより複雑である。イラン戦争によるエネルギーショックがサプライチェーンを通じて伝播し続けており、コアPPIの前年同月比は4.9%から5.2%へ加速すると予想される。
ウォーシュ議会デビュー:フォワードガイダンス縮小が政策の不透明性を増大
ウォーシュFRB議長は火曜日と水曜日にそれぞれ下院と上院の公聴会に出席する。これは、5月にFRB議長に就任して以来、初めて金融政策について公に証言する場となる。
パウエル時代とは異なり、ウォーシュ氏は以前、金利見通しに関するフォワードガイダンスを縮小する方針を明確に示しており、このスタンスは市場が政策期待を固定することを困難にしている。Columbia Threadneedleのポートフォリオマネージャー、Ed Al-Hussainy氏は、「7月の利上げの可能性は、利上げがない可能性よりも高い」と率直に述べ、同時にインフレ率を2%に戻すには「多少の運が必要になるだろう」と指摘した。
Lyngen氏は、たとえCPIデータが弱含みであっても、市場は7月の利上げに対するある程度の織り込みを維持する可能性が高く、市場が十分に織り込んでいない状況でFRBがサプライズ利上げを行う可能性も排除できないと述べている。
ブルームバーグのチーフ・アメリカン・エコノミスト、Andrew Sacher氏の判断は比較的穏健である。同氏は、利上げ確率を大幅に引き上げるには、「予想を上回る強いCPI」と「ウォーシュ氏の明らかなタカ派的な発言」の両方が同時に必要であり、両方が同時に発生する確率は高くないと考える。現在の市場が織り込む24%の利上げ確率自体が、主流の予想が近時の利上げに対して慎重な姿勢であることを反映している。
メガバンク決算発表開始:高収益成長と政策不確実性の対決
今回の決算シーズンは、かつてないほど密集したスタートとなる。JPモルガン・チェース、バンク・オブ・アメリカ、ウェルズ・ファーゴ、ゴールドマン・サックス、シティグループが火曜日の寄り付き前に一斉に業績を発表する。その後、ASMLとTSMCが今週後半に発表する業績は、世界のAIチップ需要の強さを直接試すものとなる。
ゴールドマン・サックスのトレーディングデスクの試算によると、市場コンセンサスでは第2四半期のS&P500の利益は前年同期比で約22%増加し、2021年以来の最高水準になると予想されている。しかし、過去11四半期は連続してコンセンサス予想を上回っており、特に第1四半期の実際の成長率は27%に達し、予想を約15ポイント上回った。その上振れ分の大部分はAI関連セクターによるものである。
銀行セクターにおいては、JPモルガンの注目ポイントの一つは、Marianne Lakeの退任が経営陣プレミアムに与える潜在的な影響である。バンク・オブ・アメリカでは、費用支出とNIIガイダンスの可視性が、当日の株価を左右する主要変数と見なされている。シティは、ECBの利上げがServices NIIに与えるプラスの影響を受けており、資本市場の予想が比較的低いことから、上振れ余地が大きい可能性がある。ゴールドマン・サックスは、AI資本市場サイクルの中心的な受益対象として広く認識されており、株式トレーディング部門が注目を集めている。ウェルズ・ファーゴの2026年のNII目標が達成可能かどうかは、下半期の預金成長率不足のリスクが依然として存在する。
ゴールドマン・サックスの市場分析は、今回の決算シーズンには、前四半期に見られたAI設備投資予想の大幅な上方修正による追加的な触媒効果が欠けている可能性があると警告している。市場が利益の継続的な指数上昇への牽引に依存している状況は、マクロ政策環境が引き締まりつつある中で、実現がより困難になっている。
ウォラー氏が利上げの引き金ラインを設定、政策のバランスは明らかに傾く
ウォラー氏が月曜日にニューヨークのビジネスエコノミスト協会で行った講演は、市場からこれまでで最も明確な利上げ警告と解釈された。
同氏は、コア個人消費支出(PCE)指数が5月時点で前年同月比3.4%の上昇となり、1月以来上昇傾向が続いており、米イラン紛争勃発前から上昇基調にあったと述べた。インフレを押し上げる要因には、関税、エネルギー価格、AIインフラの大規模な建設が含まれる。「どのように測定しても、今年のインフレは上昇している」と同氏は述べ、「現在、コアインフレの高止まり傾向を懸念している」と語った。
ウォラー氏は同時に、2021年から2022年にかけてのインフレ暴走という政策ミスを教訓として挙げ、FOMCが当時利上げを先延ばしにしたことで広く批判されたことを警告し、そのような過ちを繰り返すべきではないと述べた。同氏は、数ヶ月連続の鈍化データを確認できれば、現状維持を支持する用意があると明確に述べたが、その前提条件はかなり厳しいものとなっている。
上記の発言は、先月のFOMC議事録の方向性と一致している。議事録によると、18人の当局者のうち半数が、今年のいずれかの時点で少なくとも25ベーシスポイントの利上げを予想しており、利上げオプションは周辺的な議題から政策議論の中心へと移行しつつある。ゴールドマン・サックスのエコノミスト、Jan Hatzius氏のチームの分析によると、ウォラー氏の最新の発言と6月の議事録は、委員会が利上げ再開に対してよりオープンになっていることを示している。
利上げリスクの三重苦:成長、資本コスト、歴史的先例
ゴールドマン・サックスは最新の米国株式週間戦略レポートで、FRBが利上げを再開した場合、米国株は短期的に三重の圧力に直面すると明確に指摘している。
第一に、金融引き締め政策は成長期待を直接抑制する。株式市場にとっては金利水準よりも経済成長の重要性が高いものの、他の条件が変わらなければ、金融引き締めは市場の成長見通しに対する判断を悪化させる。
第二に、今回の経済サイクルでは資本集約度が著しく上昇している。AIインフラ関連株は現在、S&P500の時価総額の42%を占め、2026年の全指数の利益成長の約50%に貢献すると見込まれている。ゴールドマン・サックスのデータによると、ハイパースケールクラウド企業の今年の設備投資は営業キャッシュフローの100%に相当すると予想され、その純債務は2026年第1四半期に2390億ドルに達し、前年同期比で約190%急増している。同時に、第2四半期の米国のエクイティファイナンス総額は2520億ドルに達し、2021年第1四半期の過去最高を上回り、歴史的な記録を更新した。資本コストの上昇は、このサイクルで最も重要な成長エンジンに直接的な打撃を与える。
第三に、歴史データはFRBの利上げが高バリュエーション・高集中相場の天井を示す重要な前兆であることを示している。1929年、1972年、1987年、1999年の利上げサイクルはすべて、相場のピークに先行して発生し、2022年の市場も金利期待の上昇に伴い早期に天井を打った。ゴールドマン・サックスの金利ストラテジストの試算によると、金利変動率が2022~2023年の利上げサイクル時の水準まで上昇した場合、S&P500のPERは約6%(約1倍のバリュエーション)縮小することに相当する。
ゴールドマン・サックスが現在示すS&P500の年末目標は8600ポイント、12カ月目標は8300ポイントであり、現在の7544ポイントからそれぞれ約14%および10%の上昇余地がある。しかし、ストラテジストは同時に、これらの目標が達成される前提条件として、マクロ政策環境が実質的に引き締まらないことが必要であり、この前提が今週2日間で最も直接的に試されると強調している。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事