地球上で最も価値のあるテクノロジー企業の6月期決算で、Appleの売上高が初めて1000億ドルを突破した。

7月30日、アップルは最新の四半期決算を発表した。同社の売上高は初めて1,094億ドルに達し、アップルはこれを「史上最強の6月四半期」と称した。同社のプレスリリースによると、iPhone、Mac、サービス事業はいずれも同期間の記録を更新した。
本当に分解すべきなのは、速度の異なる2つの曲線だ。売上高は前年同期比16.4%増、EPSは28.7%増となった。前者はアップルがより多く販売したことを示し、後者には関税還付金が混ざっている。アップルが同日発表した業績プレスリリースによると、この還付金は売上総利益率と1株当たり利益の説明に別途記載されている。
千億ドルの壁はどう乗り越えたのか
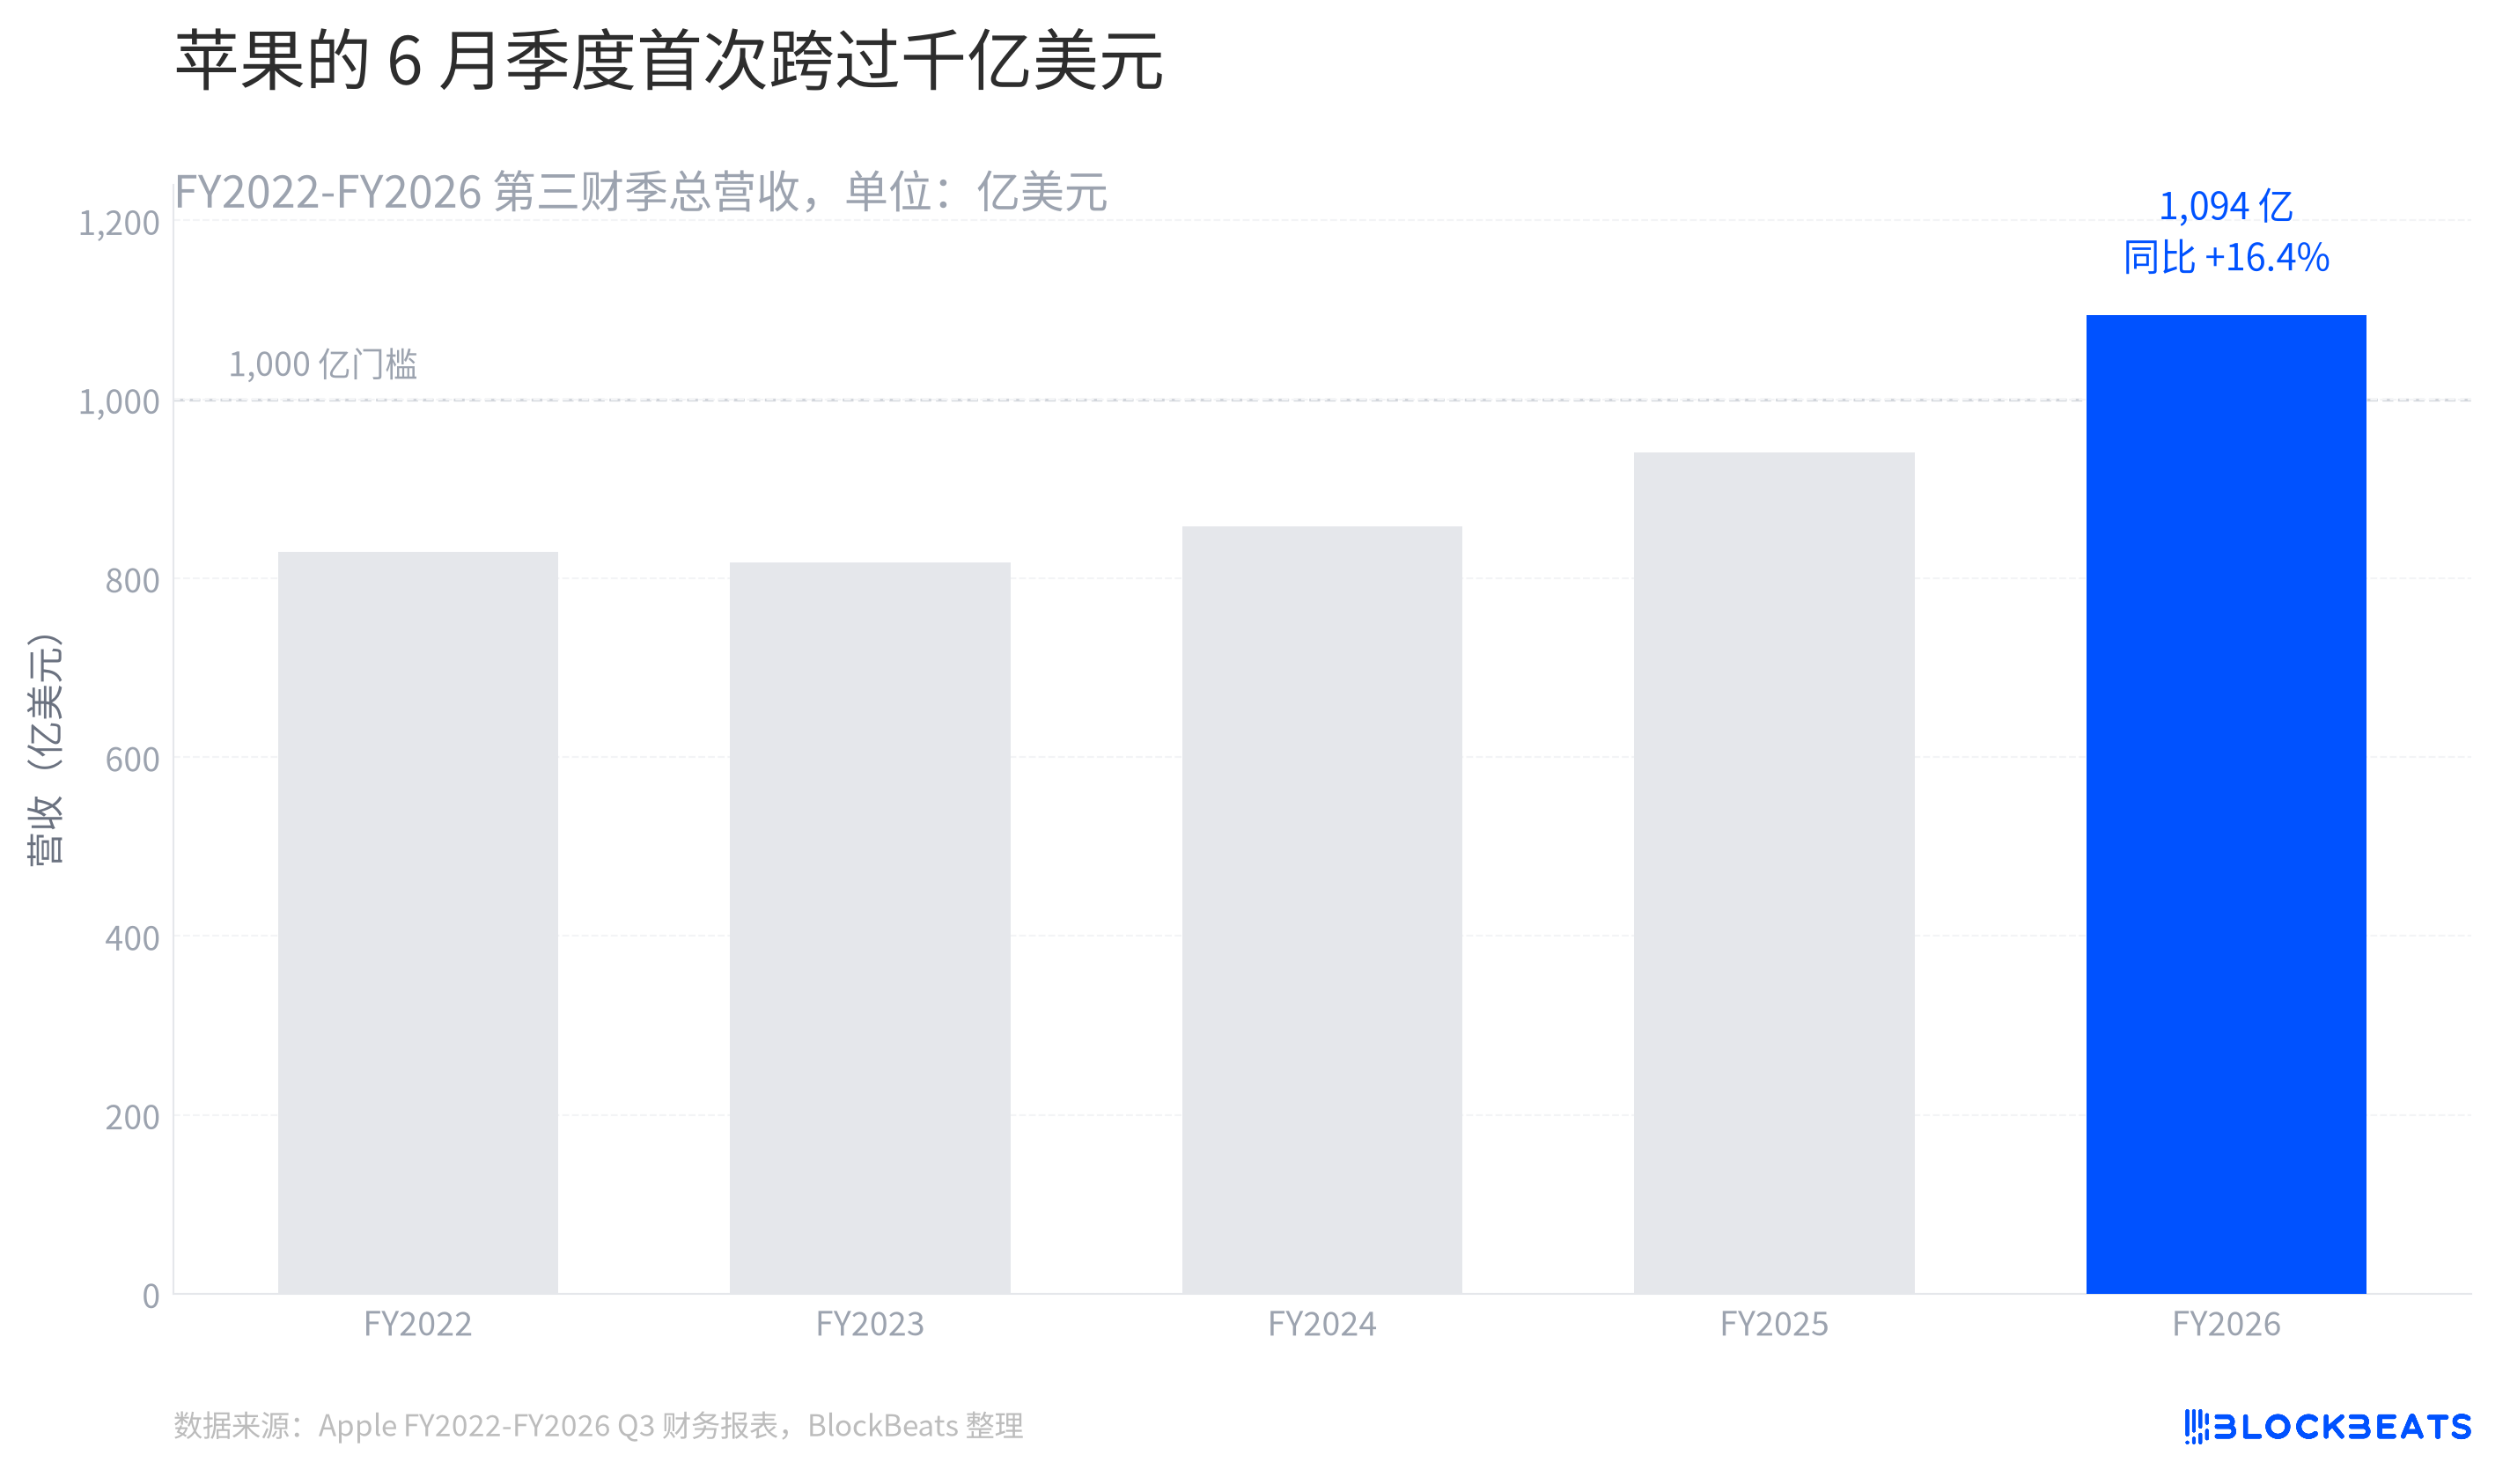
図の最後の青い棒は、過去4つの6月四半期と目に見える差を広げている。アップルは一直線に上昇する滑走路からここに到達したわけではない。FY2023の同期間の売上高はわずかに減少し、その後年々加速した。アップルの各四半期の連結財務諸表によると、今四半期の成長率はこの5つの同期間の中で最も速い。
アップルのFY2026 Q3決算によると、1,094億ドルの意義は、単なる整数の閾値を超えたことではない。これはアップルが最も「新製品の空白期間」というレッテルを貼られやすい四半期を、従来の繁忙期に近い規模に押し上げた。この規模自体が、アップルの会計年度における6月四半期の位置づけに対する人々の直感を変えた。
収入の上昇は単一市場に留まらなかった。アップルの地域別表によると、5つの地域すべてが二桁成長を達成した。欧州が最大の絶対増分を貢献し、大中華圏の前年同期比成長率は欧州と並んで最高だった。これらの地域を合わせて見ると、アップルの今四半期の成長面は北米市場だけに依存するよりも広がりがある。
誰が増分をiPhoneに押し上げたのか
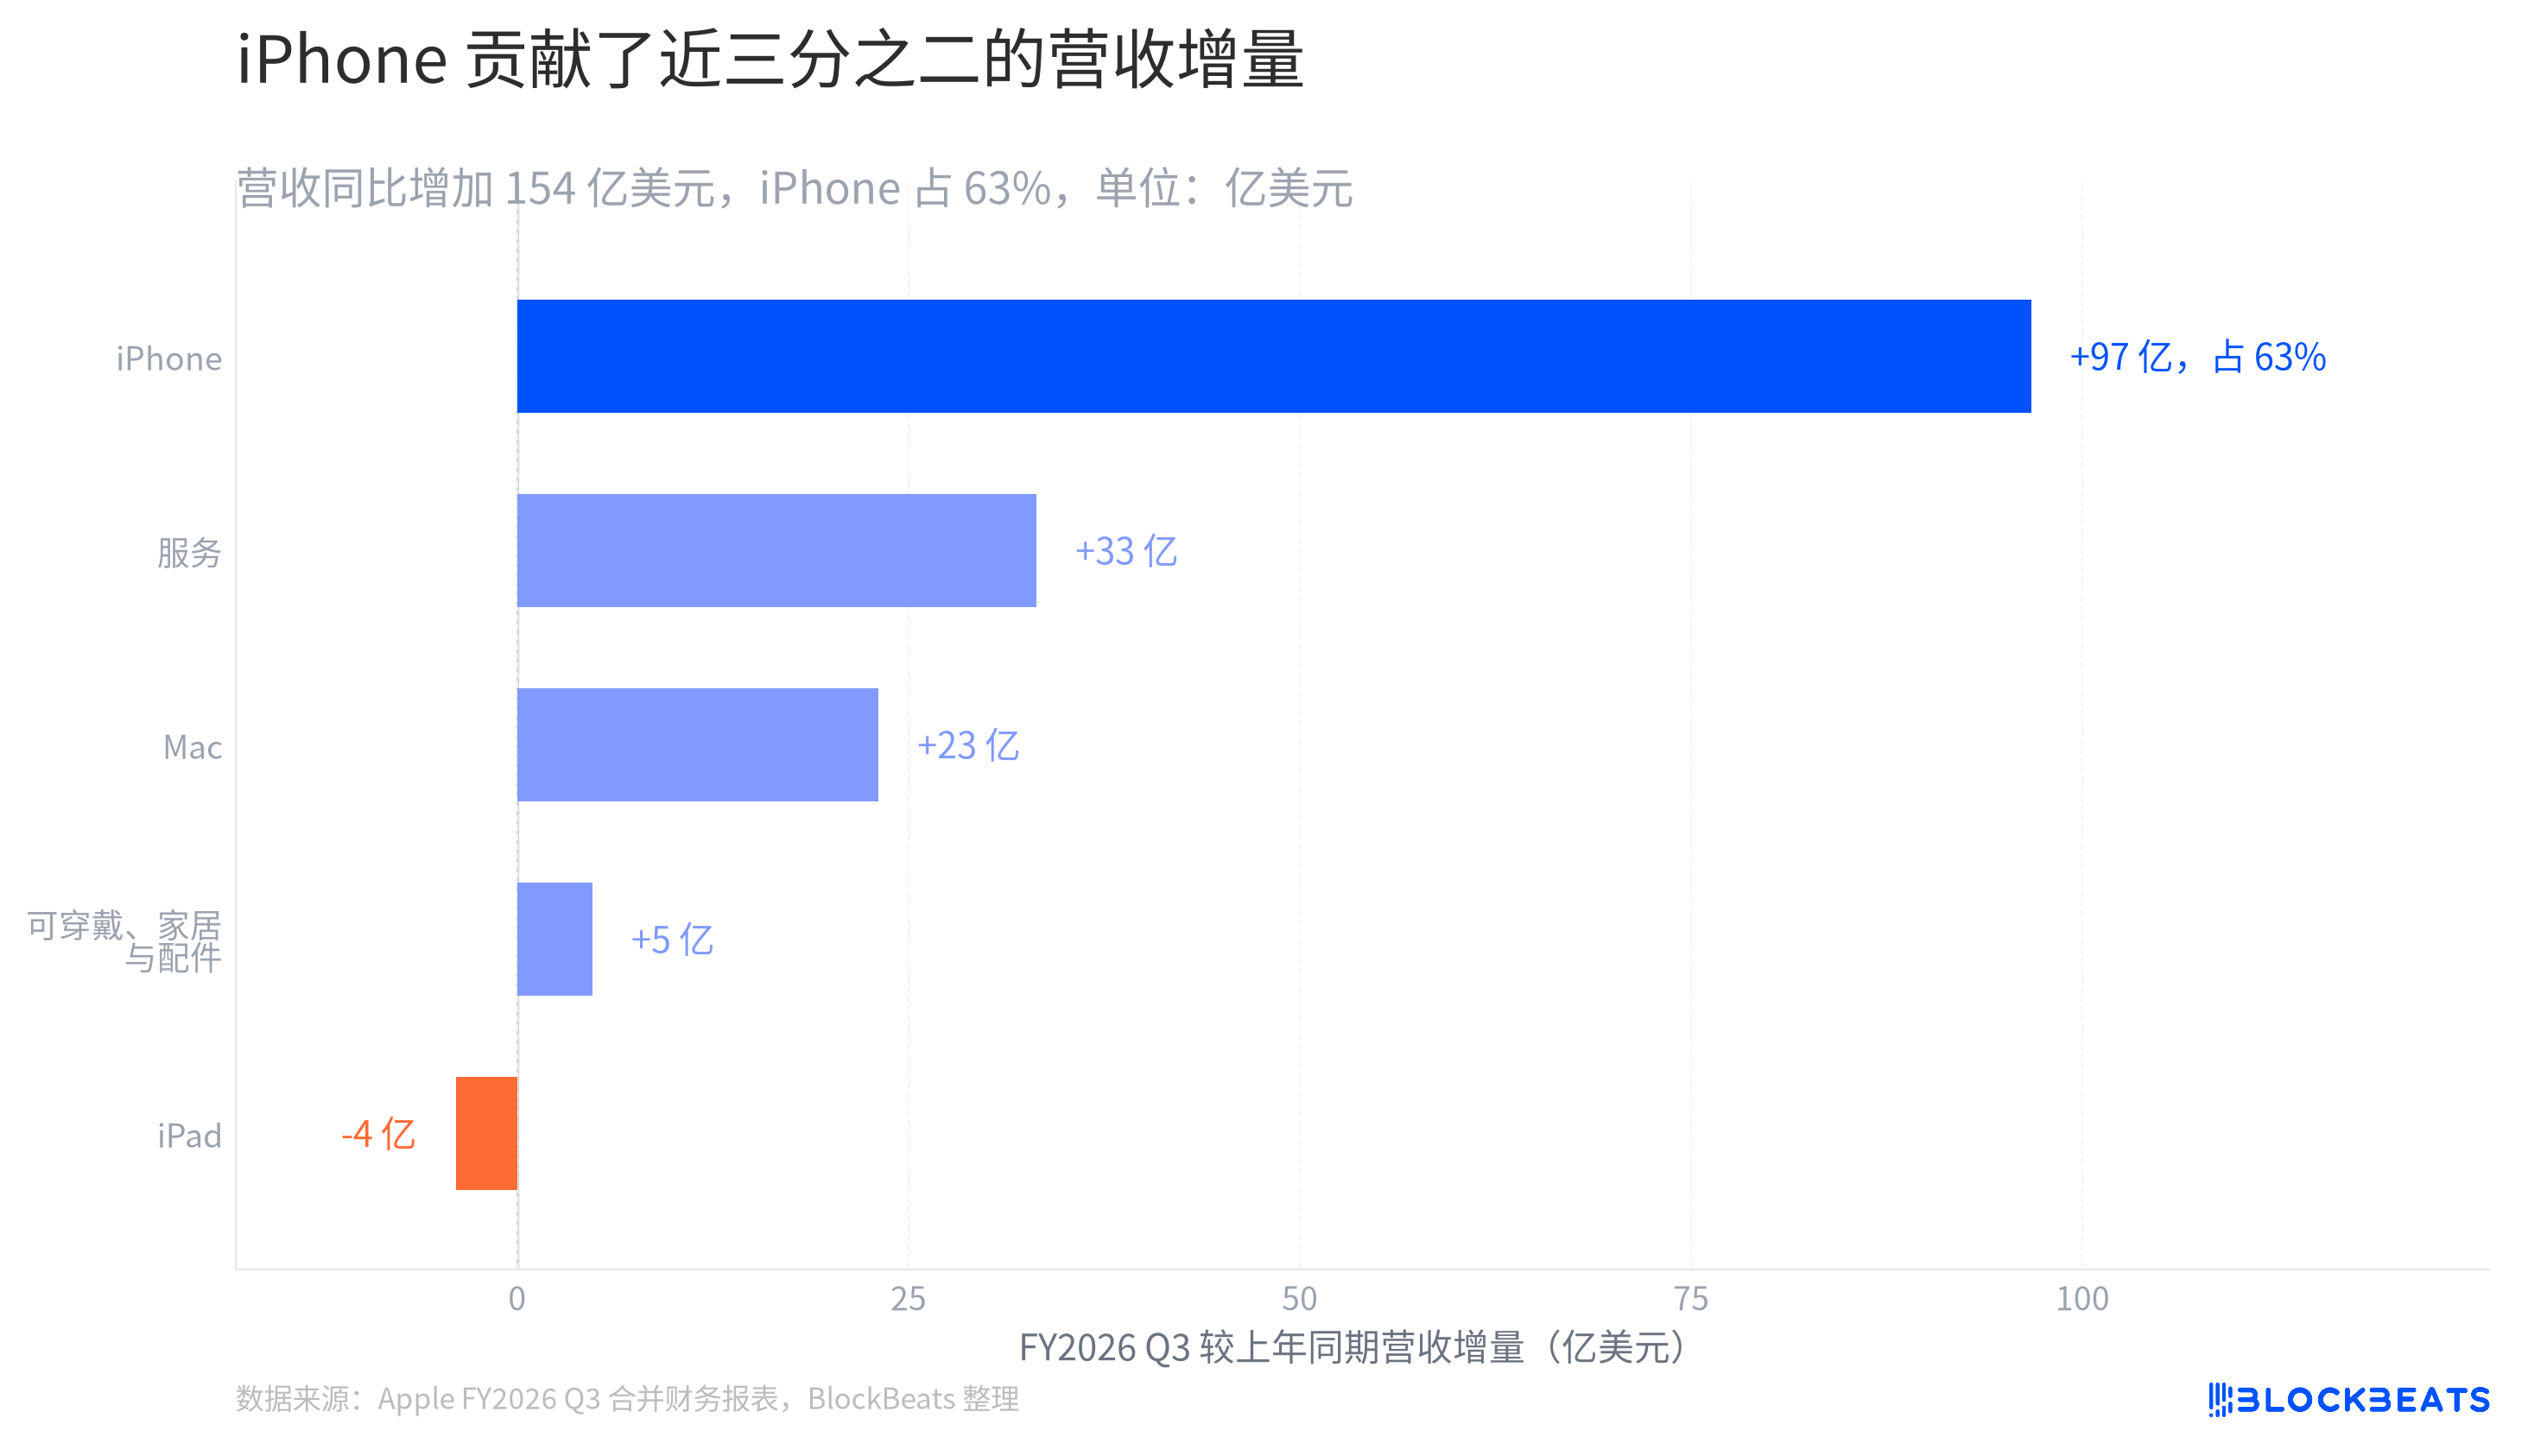
アップルの今四半期の連結財務諸表によると、同社は前年同期比で154億ドルの売上高増加となった。iPhoneだけでその約3分の2を占め、これは図の中で最も長い青い棒でもある。これが、なぜ今四半期の決算のテンポが過去数年の6月四半期よりも速かったのかを説明している。
サービスとMacも背景に退いたわけではない。前者がもたらした新規収入は2番目に位置し、後者がそれに続く。iPadは唯一減少したカテゴリーだ。横棒が描き出す構図は非常に直接的で、アップルの今四半期は単一カテゴリーに依存して数字を押し上げたわけではなく、iPhoneの推進力が特に大きかっただけだ。
この違いは重要だ。もしサービス事業が単独で成長を支えていたなら、読者はハードウェアの変動を徐々に減らす企業を見ることになるだろう。現在の組み合わせは、2つのエンジンが同時に加速しているようなものだ。ハードウェアがより長い加速滑走路を提供し、サービス事業がその中の高粗利部分を引き続き埋めている。アップルの決算によると、iPhone、Mac、サービス事業はすべてこの四半期にそれぞれの6月四半期記録を更新した。
製品表に加えて、地域表にもう一段の説明を補足する。アップルの今四半期の地域表によると、欧州の絶対的な売上増加額が首位に立ち、大中華圏の収入は前年同期比22.4%増加した。この2つの市場の変化は、iPhoneが最大の増加源であるという事実を覆すものではないが、「成長がどこから来たのか」という答えに、もはや一つの地域だけが当てはまるわけではないことを示している。
サービスが1ドルあたりの収入を厚くする
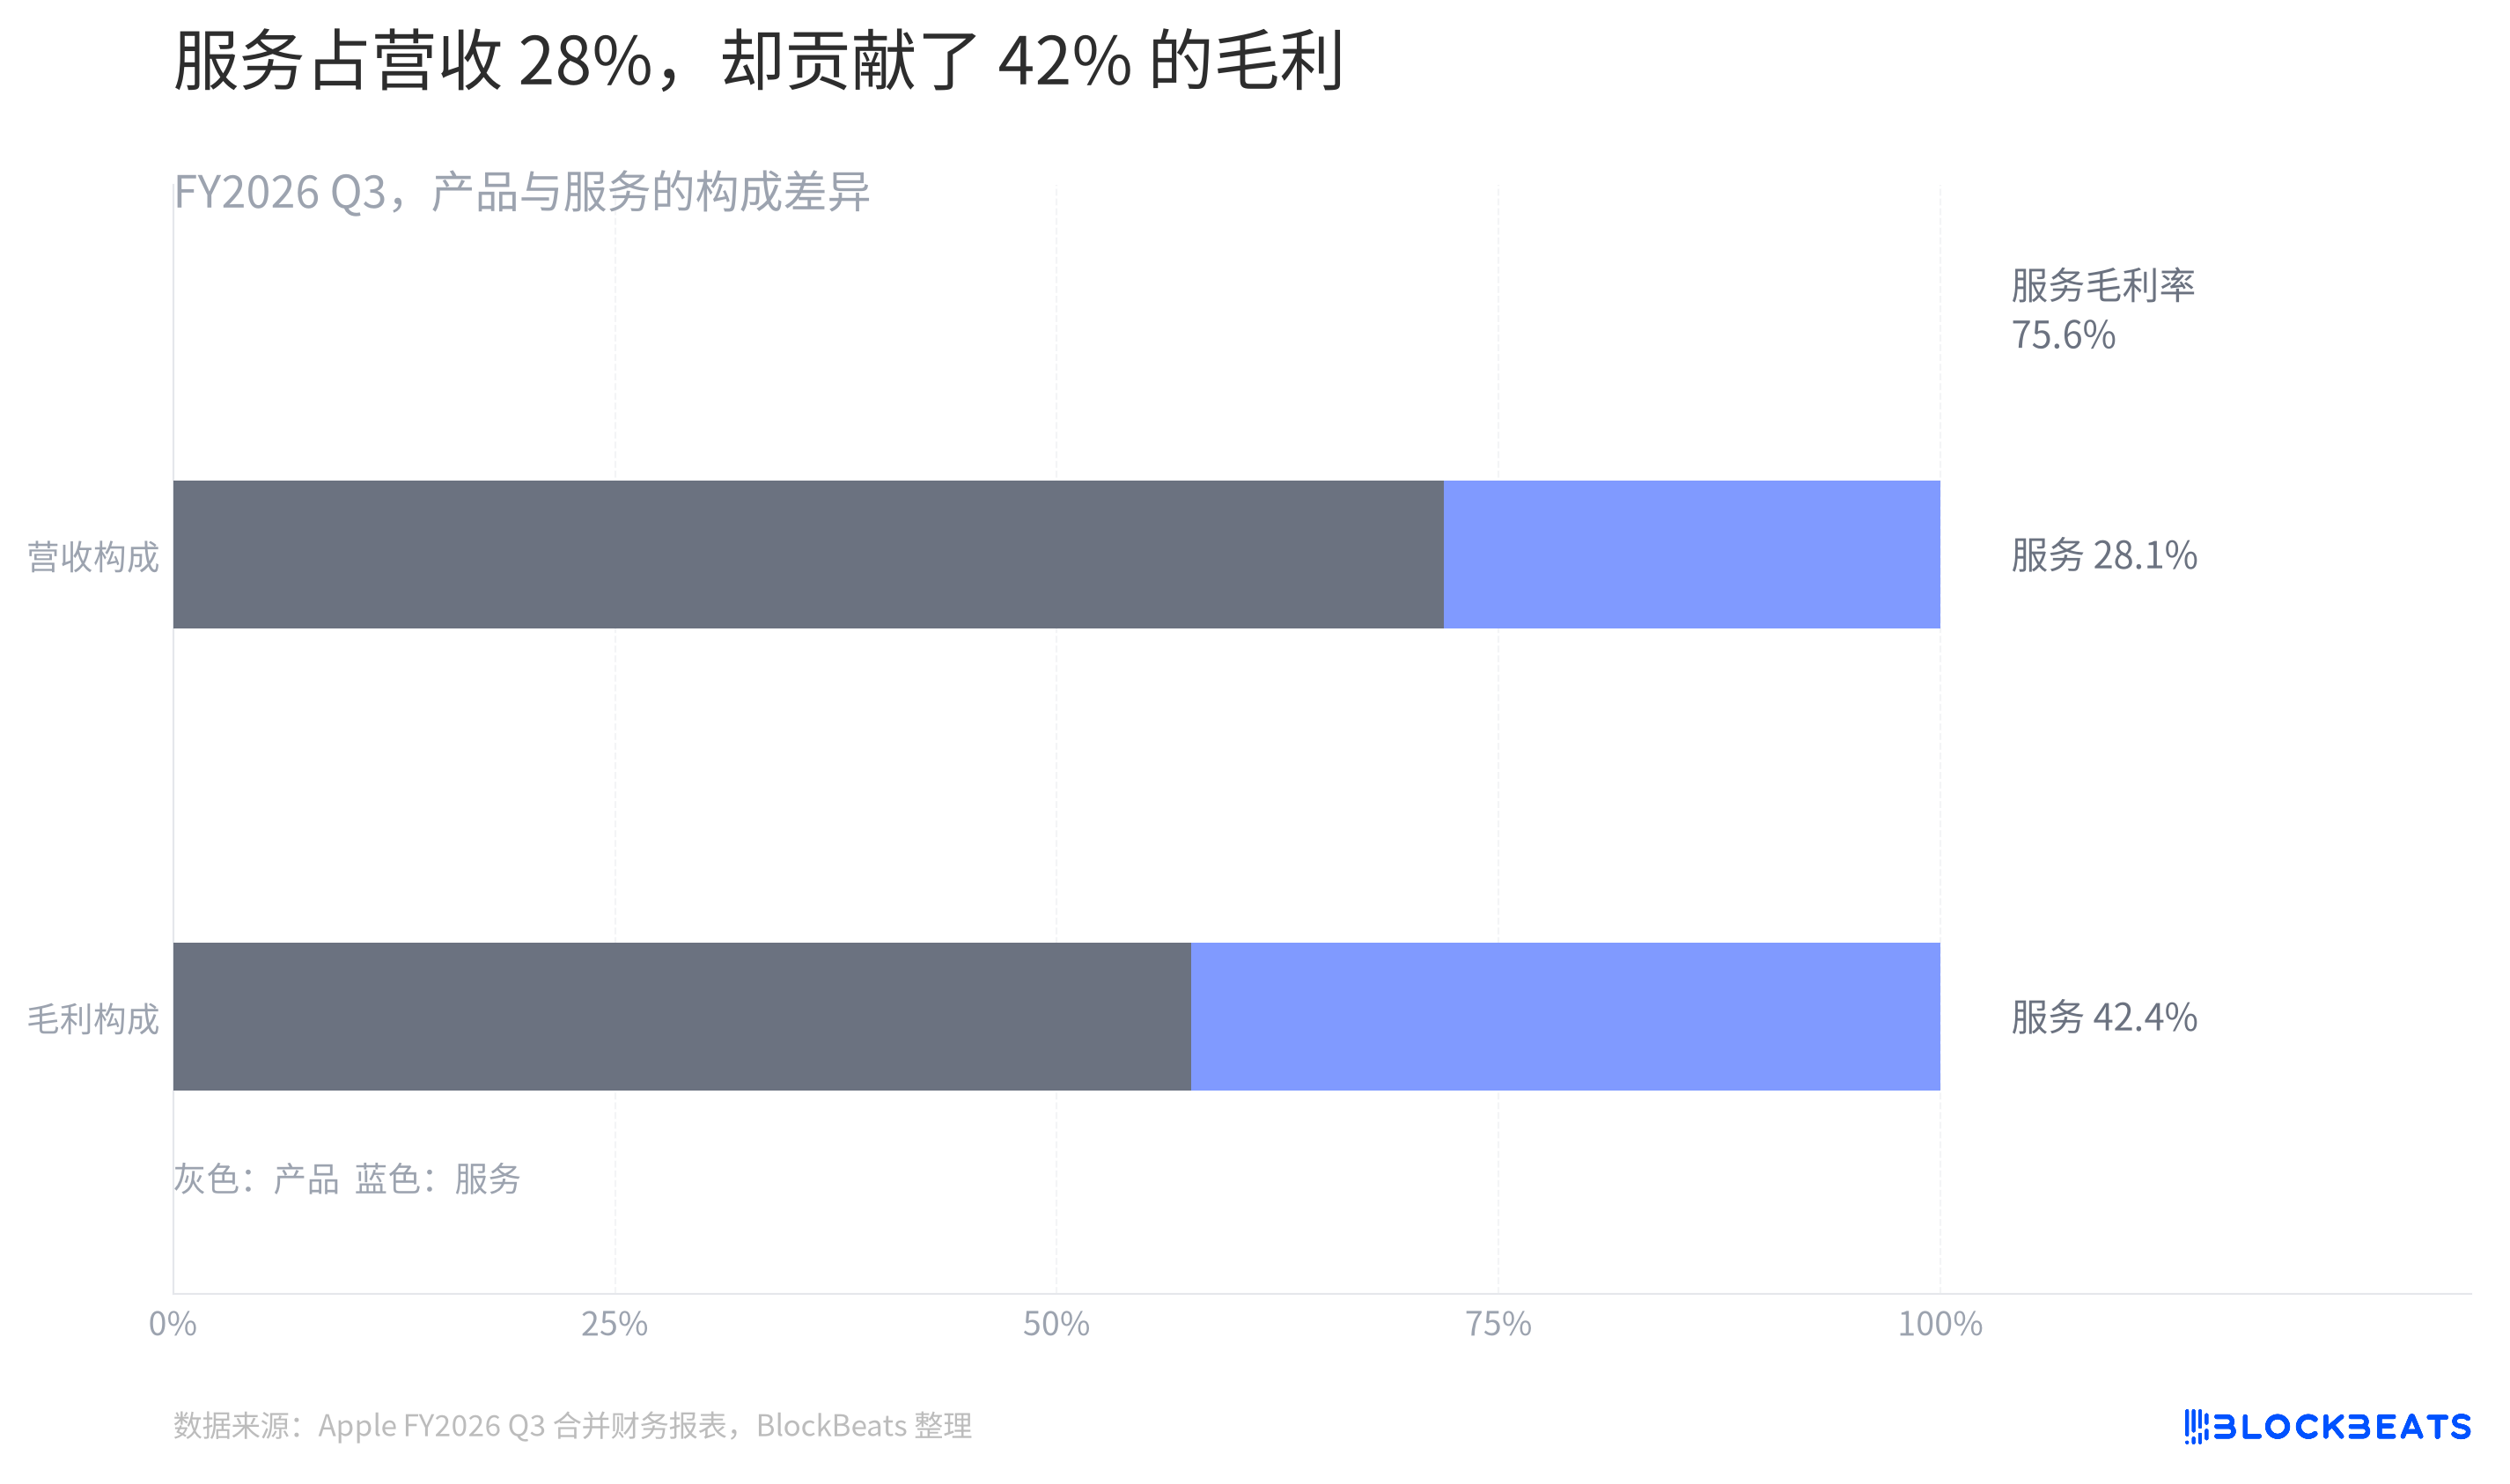
アップルの連結財務諸表には、ニュースの見出しに取り上げられることがほとんどない詳細がある。製品とサービスの売上原価をそれぞれ別に記載しているのだ。これにより、収入の外側にある粗利も、分解して見ることができる。
アップルの今四半期の決算によると、サービスは会社の収入の28.1%しか占めていないが、粗利の42.4%を貢献している。日常の言葉に置き換えると、アップルが売り上げる100円の収入のうち、サービスの規模は3割にも満たないが、残る粗利はほぼ半分に近い。
サービス事業の粗利率は75.6%、製品事業は40.1%である。前者は厚い底板のようなもので、デバイスがより多く売れても、この底板は依然として会社全体を支えている。この構造は、サービス収入が最大の新規売上増加を獲得していないのに、決算を読む際に避けて通れない部分である理由も説明している。アップルの連結財務諸表によると、これらの2つの比率は、それぞれの収入と売上原価の差し引きから算出されている。
今四半期の新規粗利の大部分は依然として製品事業から来ている。アップルの連結財務諸表によると、新規粗利の77.2%を貢献している。これは前のグラフのiPhoneとMacの回復と結びついており、サービスがハードウェアの役割を引き継ぐのではなく、ハードウェアが量産される際に残る利益をより厚くしている。
その返金が利益曲線をどう変えたのか
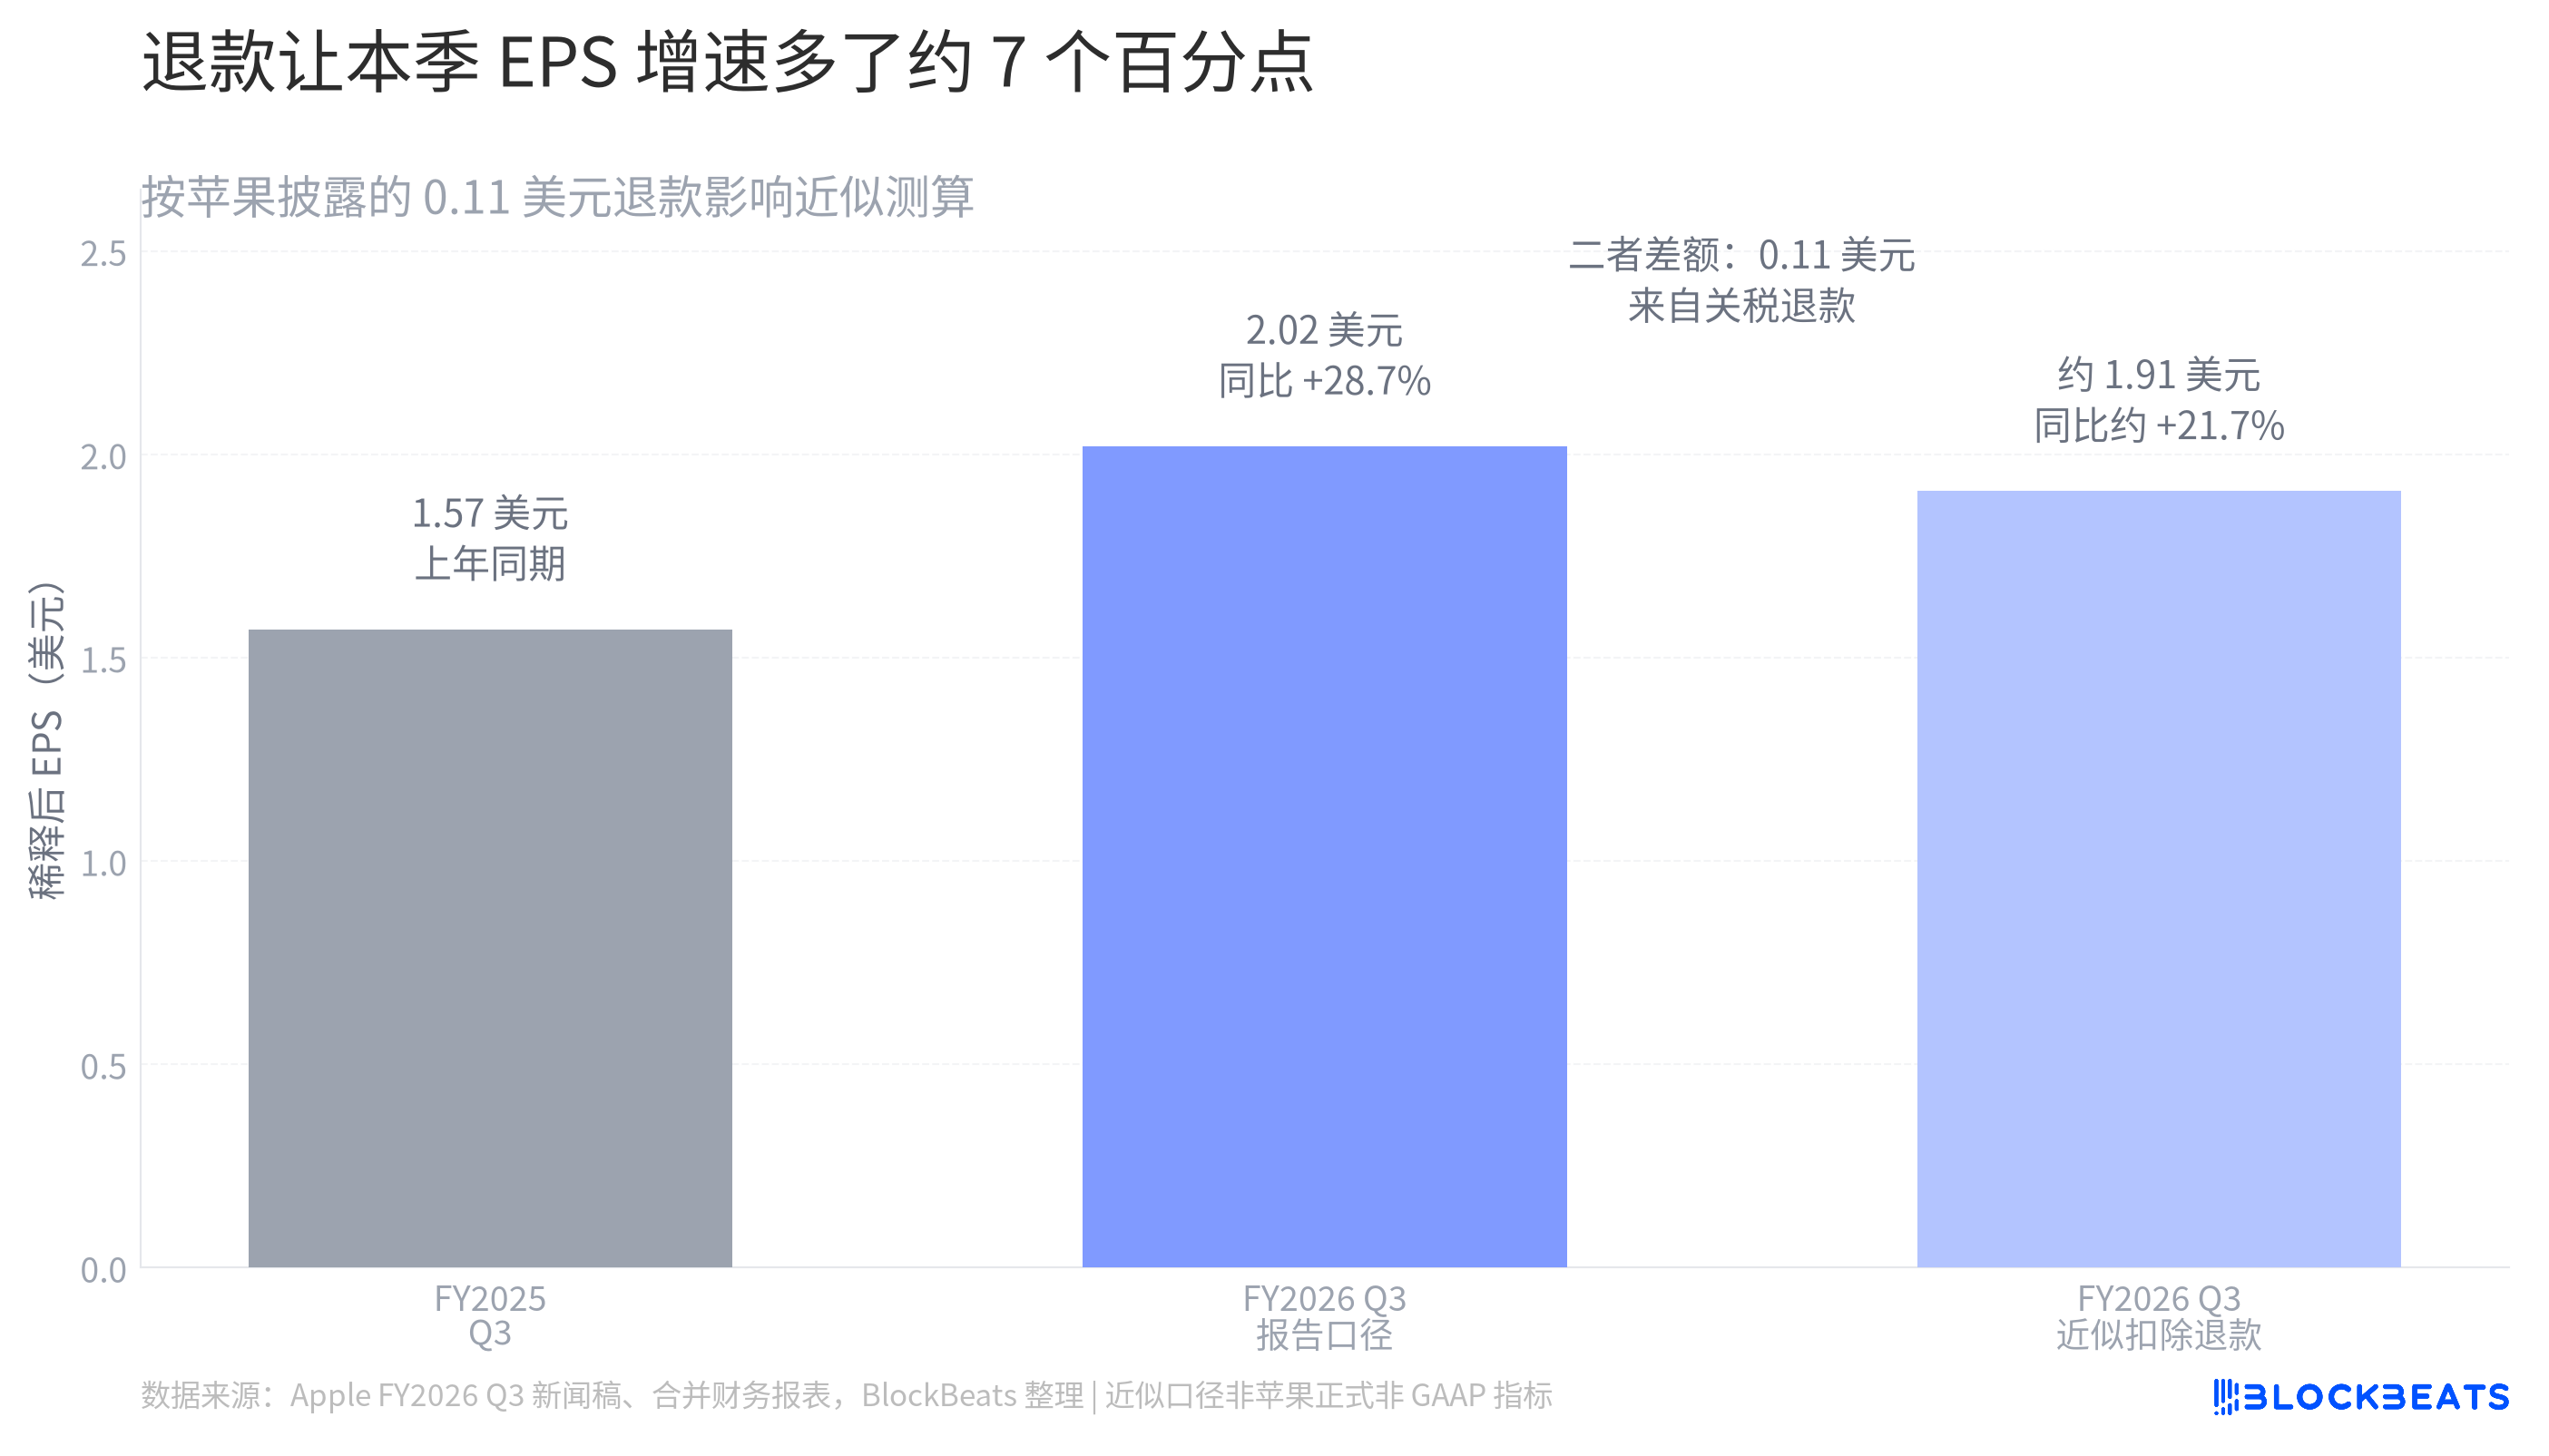
アップルはプレスリリースで、関税返金が今四半期の粗利率に約2パーセントポイントのプラスの影響を与え、EPSを0.11ドル増加させたと開示している。これは決算本文で一目で見つけにくい数字だが、利益成長率の読み方を変えるには十分だ。
アップルが開示した影響を近似して差し引くと、今四半期のEPSの前年同期比成長率は約21.7%となる。報告ベースとこの近似ベースの差は約7パーセントポイントである。図の薄い青の棒は、アップルが発表した非GAAP指標ではなく、プレスリリースで既に示された返金の影響を報告数字から取り出したものに過ぎない。
この分解はアップルの経営実績を消し去るものではない。返金を差し引いても、EPSは依然として収入よりも速く成長している。これは単に2つのことを分けただけだ。1つはiPhone、Mac、サービス事業が共同で生み出した成長、もう1つは一時的な返金が利益曲線に加えた傾きである。
アップルのこの決算の全体像も明確になった。ハードウェアの回復が規模の再加速をもたらし、サービスが1ドルあたりの収益をより厚くしている。一方、ある返金が、利益の傾きはまず分解してから読むべきだと示唆している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事