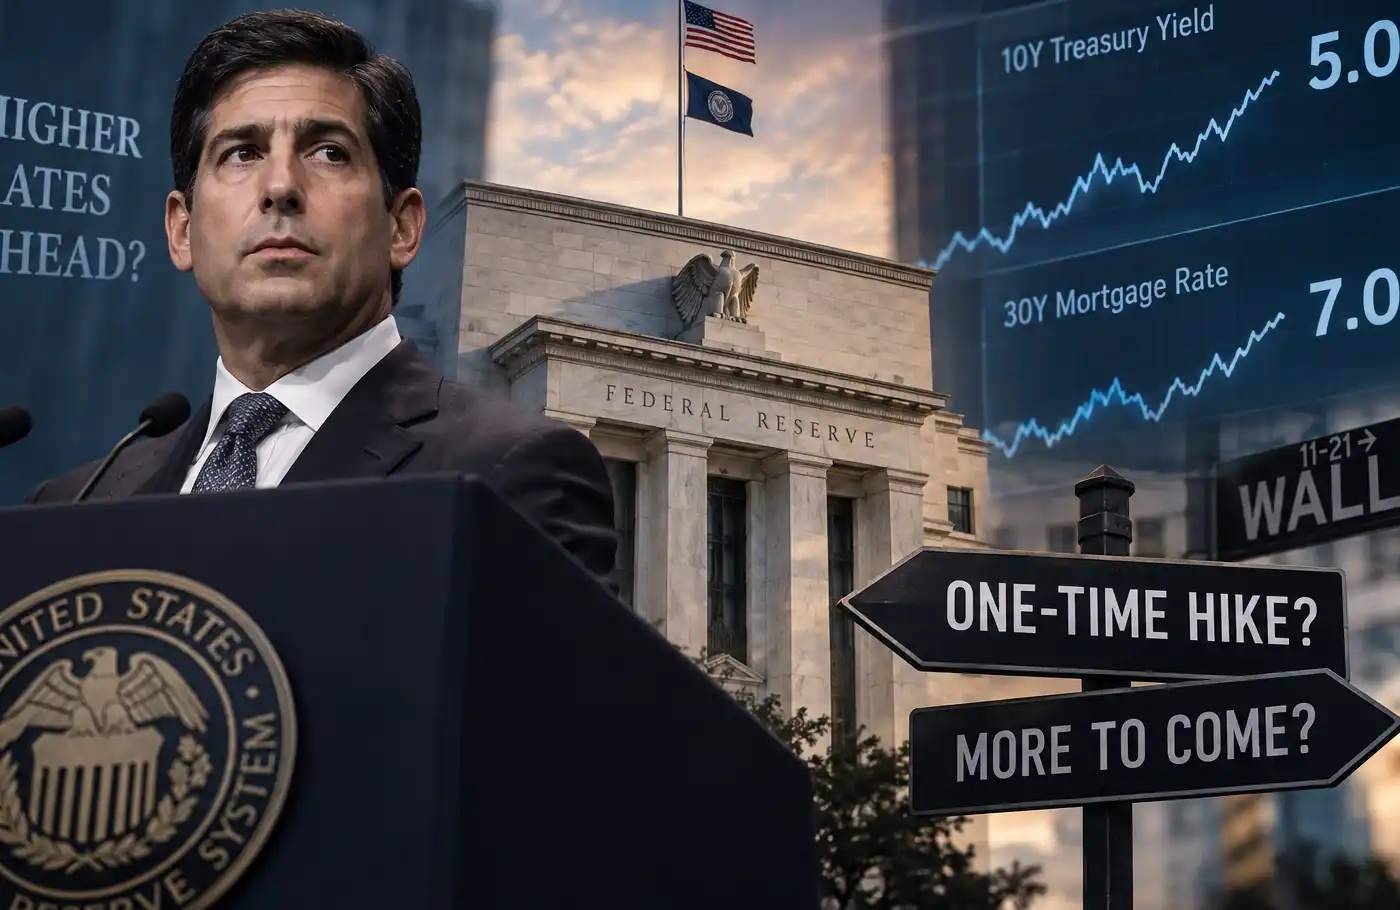
今週、FRBが本当に利上げに転じるのか?市場が買っているのは7月のFOMCではない。

TL;DR
· 7月会合前、金利先物は一時3割以上の利上げ確率を示していた。
· 意見の分かれ目は、原油価格・雇用・インフレの粘り強さがFRBに利下げシナリオを放棄させるかどうか。
· 関連銘柄:ドル、米国債、金、ビットコイン、ナスダック、ブレント原油、WTI。
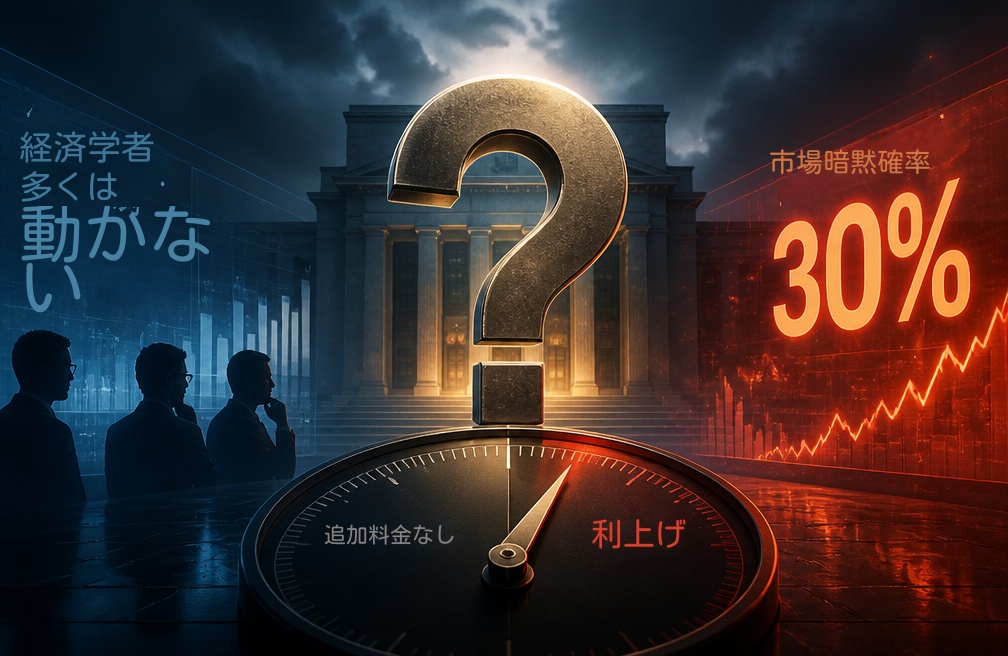
FRBは7月28日から29日にFOMC会合を開催する。会合前の金利先物市場では、一時7月に25ベーシスポイントの利上げが行われる確率が約3割以上にまで上昇した。
この価格設定は、多くのマクロ予測と一致していない。6月のFOMC声明では、フェデラルファンド金利の目標レンジを3.50%~3.75%に維持することが確認された。ブルームバーグの関連報道や市場調査によると、大半のエコノミストは依然として7月の現状維持を予想している。
一般投資家はまず、CME FedWatchは中央銀行の予告ではなく、先物価格から逆算した政策確率である点を理解する必要がある。Kiplingerが7月24日に引用したCME FedWatchによると、当時の現状維持確率は64.2%、利上げ確率は約35%だった。プラットフォームによって数値はリアルタイムで変動する。
したがって、今週注目すべきは「7月に利上げするかどうか」ではなく、市場がここ数ヶ月で最も都合の良い前提——インフレは低下を続け、利下げは時間の問題——を放棄しつつあるかどうかである。
金利パスが再評価される
市場が利上げを織り込むということは、まず利下げトレードの安全域が薄れていることを示す。リスク資産にとって、単発の25ベーシスポイントは問題の全てではなく、より高い金利がより長く続くことで評価のアンカーが変わる。
FRBが現状維持を決めたとしても、声明や議長の記者会見でインフレリスク、エネルギー価格、労働市場の逼迫を明確に強調すれば、市場はそれをタカ派的なシグナルと解釈するだろう。ドル、米国債、金、ビットコインにとっては、今回の金利決定そのものよりも、その後の方向性の示唆が重要になる場合がある。
長期国債利回りは既に圧力を受けている。FRBのH.15データによると、30年物米国債利回りは最近5.06%~5.17%付近で推移し、7月24日には5.17%と2007年以来の高水準圏にある。長期金利の上昇は、市場がより高いプレミアムを要求していることを意味する。
これにより、高バリューション資産の価格形成余地が圧縮される。成長株やビットコインは必ずしも一度の利下げで下落するわけではないが、市場が実質金利の長期的な高止まりを信じ始めれば、将来キャッシュフローや高リスク資産のバリュエーションは再計算されることになる。
原油価格がインフレ許容度を引き下げる
原油価格は今回の意見対立の最初の引き金となった。2026年以降、中東やイラン関連の紛争が繰り返しエネルギー価格を押し上げている。ブレント原油は先週、一時100ドル/バレルを突破したが、米国とイランの攻撃停止を受けて下落し、7月27日には一部の契約が90ドル近辺またはそれ以下に戻った。
原油価格の上昇はガソリン代に影響を与えるだけではない。運輸、化学、航空、製造業の投入コストもすべて再評価される。FRBは通常、短期的なエネルギーショックを「見透かす」が、その前提はショックが十分に短期間であり、賃金やコアサービス価格に波及しないことだ。
米国の6月CPIは前年同月比で依然として3.5%、コアCPIは同2.6%であり、2%目標にはまだ距離がある。原油価格が数週間の地政学的な擾乱に過ぎなければ、FRBは待機を選択できる。しかし、それが潜在的な関税、サプライチェーンコスト、エネルギー需要と重なれば、インフレ低下の経路は狭まる。
これこそがエコノミストとトレーダーの意見の分かれ目でもある。エコノミストは、既に発表されたデータがインフレの再燃を示すかどうかを重視するため、7月の動きには慎重だ。一方、トレーダーはテールリスクを事前に価格に織り込む傾向が強い。
強い雇用が利下げの根拠を弱める
第二の変数は労働市場だ。最近の週で米国の新規失業保険申請件数は18万7000件に減少し、1969年以来の低水準となった。平たく言えば、企業は大規模な人員削減を行っておらず、雇用市場は依然として逼迫しているということだ。
FRBにとって、雇用が弱すぎれば利下げの根拠となり、強すぎればインフレ抑制圧力が高まる。家計の所得と消費の粘り強さが続く限り、企業はコスト上昇を最終価格に転嫁しやすくなり、サービスインフレも急速には低下しにくい。
これは米国経済が必ずしも過熱していることを意味しない。週次の新規申請データは季節要因、統計、業種要因の影響を受ける可能性があり、単独で賃金とインフレが再びスパイラルを形成していることを証明するものではない。しかし、これにより「経済が急速に冷え込んでいるため、早急に利下げが必要だ」という主張は弱まる。
市場の反応も、単なる景気後退の取引ではなく、金利経路に集中している。現在は「インフレリスクが上振れし、成長には依然として粘り強さがある」という組み合わせに近い。FRBにとって、これは最も扱いにくい状態だ。利下げすればインフレを懸念し、利上げすれば資産と信用を打撃する恐れがある。
タカ派的な発言がトレーダーに物語を提供
市場の価格設定が突然自信を深めた背景には、FRB内部でより明確なタカ派の声が現れたこともある。ダラス連銀のローリー・ローガン総裁は7月16日、インフレと雇用目標のバランスをより適切に取る必要があるとして、「適度に高い」金利を公に主張した。
クリーブランド連銀のベス・ハマック総裁の発言の一部も、市場ではややタカ派的と受け止められた。これらは直接FOMC全体の立場と解釈できるものではなく、ましてや今週の会合での反対票と同列に扱うことはできないが、市場にとってはこうした発言が一つのストーリーの支点を提供している。
これこそが意見対立の核心だ。CME FedWatchが示す金利先物市場は、原油価格、雇用、タカ派的な発言を統合し、「FRBが再び引き締めに動く可能性」として確率化している。多くのエコノミストは依然として、現状のデータでは7月会合で即座に利上げに転じるには不十分だと考えている。
両者が答えているのは同じ問題ではない。エコノミストが答えるのは「FRBが今回最もやりそうなこと」であり、トレーダーが答えるのは「もし従来のシナリオが間違っていた場合、その確率に対してどれだけの代償を払うべきか」だ。前者は基準予測であり、後者はどちらかと言えばリスク保険に近い。
高金利は再び基準シナリオとなり得るか
7月会合が単に金利を据え置くだけなら、それを単純にハト派の勝利と見なすことはできない。資産価格に真に影響を与えるのは、声明や記者会見でエネルギー、雇用、インフレの粘着性がより重視されるかどうか、そしてFRBが将来の政策金利引き上げの可能性を示唆するかどうかだ。
逆に、原油価格がさらに下落し、コアインフレの項目が拡大せず、関税ショックが目に見える価格圧力として顕在化しなければ、会合前に約3割以上に達した利上げ確率は過大評価だったと証明される可能性がある。その場合、ドルと短期金利の下支えは弱まり、長期債やリスク資産は反動的な回復を見せるかもしれない。
今回のトレードの境界線は、政策リスクが上振れすることを示す証拠は十分にあるが、FRBがすでに利上げサイクルを再開したと証明するには至っていない点にある。投資家にとって、今週判断すべきことは7月の利上げに賭けるかどうかではなく、より高い金利経路がテールリスクから市場の基準シナリオへと再び接近しているかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事