バーンスタイン解釈:USDCの1週間での発行増加は約20億ドルに達し、Circleの新たな成長は何に支えられているのか?

TL;DR
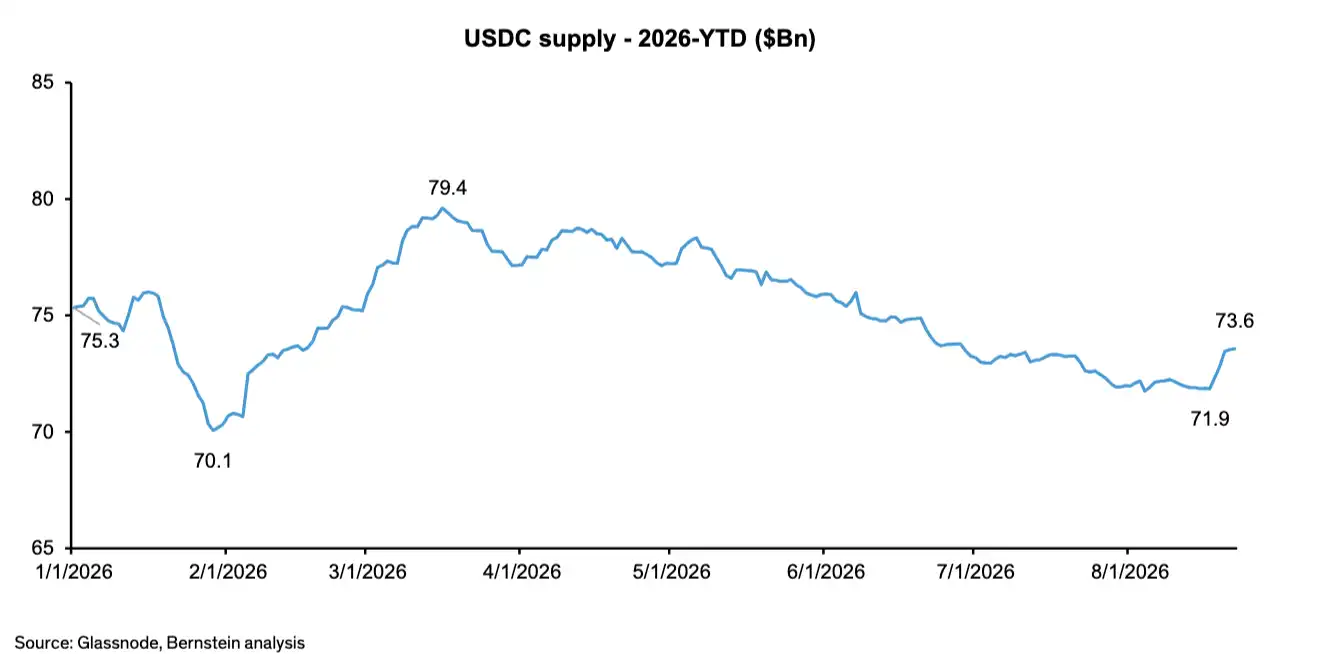
·USDCは約6か月にわたる横ばい基調の弱含みを終え、1週間で約17億~20億ドルの供給増加となり、Circleのファンダメンタルズ改善を示す直接的なシグナルとなった。
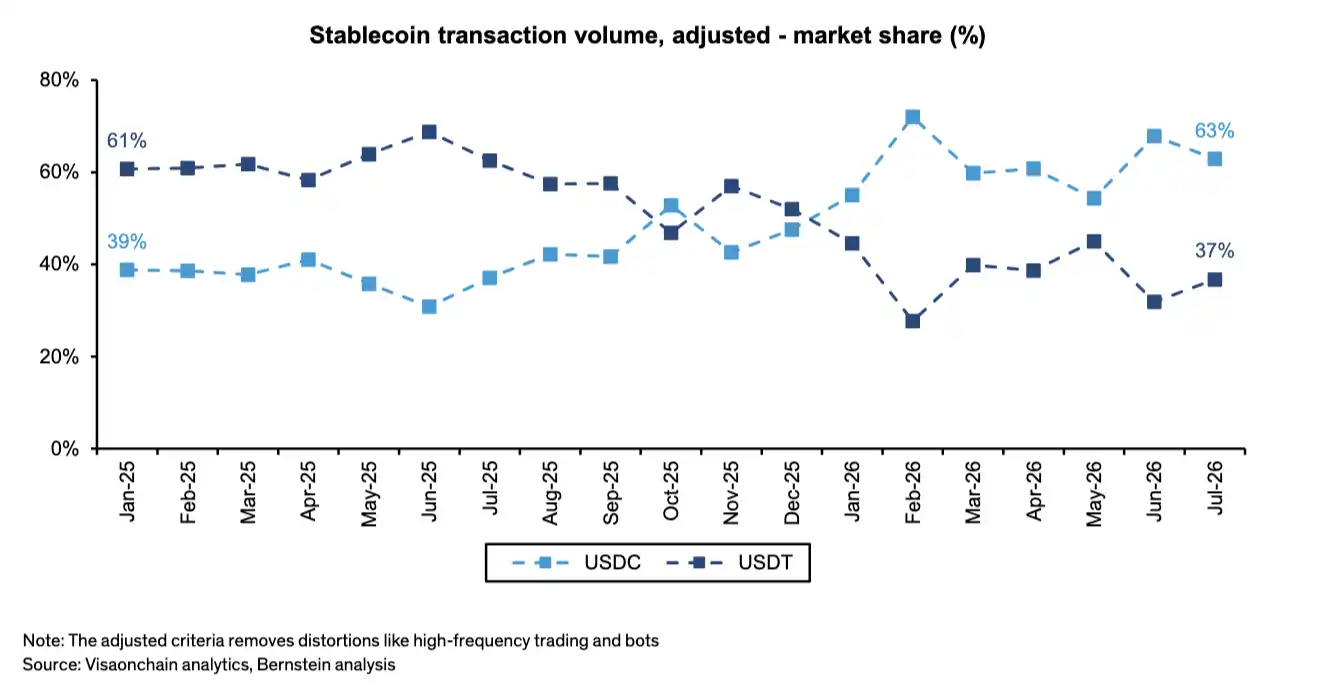
·USDCの供給規模は依然としてUSDTに及ばないものの、ボットや高頻度取引を除いた取引量では、2026年にシェアが60%以上に上昇している。
·ステーブルコインの実需決済は前年比約30%の成長を維持しているが、現時点では調整後取引量の約3%にとどまり、主要な需要源にはまだなっていない。
·AIエージェント決済の月間取引件数は約1,900万件に迫るが、金額は約100万ドルに過ぎず、現段階ではインフラ採用の側面が強い。
·バーンスタインのレポートはCircleに「アウトパフォーム」評価と140ドルの目標株価を付与し、長期的なロジックはArcが機関投資家との連携を資産・決済・収益に転換できるかどうかにかかっている。
Circleの最も重要な経営指標が再び加速している。
バーンスタインのレポートによると、USDCは約6か月の横ばい基調の弱含みを経て、直近1週間で約17億~20億ドルの供給増加を記録した。同時に、Circleの株価はOUSD競合リスクが市場で集中的に取引された際の安値から約42%反発している。
レポートはこれに基づき、Circleに「アウトパフォーム」評価と140ドルの目標株価を付与し、USDCが新たな拡大局面の起点にある可能性があると判断している。
この強気のロジックは暗号資産市場の反発だけに依存しているわけではない。レポートは、マクロ環境の変化、米国の暗号資産規制の明確化、ステーブルコイン決済の拡大、現実資産のトークン化、そしてAIエージェント決済が、USDCを新たな成長サイクルに共同で押し上げる可能性があると指摘している。
ただし、これらの要因は依然として異なる段階にある。USDCの供給とオンチェーン取引量はすでに改善を見せており、実需決済は成長を維持している一方、ArcとAIエージェント経済は主に将来の商業化余地に対応している。Circleが現在の反発を維持できるかどうかは、これらの新たなユースケースが持続的なステーブルコイン残高と収益に転換できるかにかかっている。
USDCが再拡大、上位構図は当面変わらず
レポートによると、現在の米ドル建てステーブルコイン総供給量は約2,700億ドルである。
前回のサイクルと比較して、今回のステーブルコイン市場はより強い回復力を示している。2020年から2023年までのサイクルでは、USDCとUSDTの合計供給量は2022年初頭に約1,350億ドルに達した後、2023年末までに約20%減少した。
今サイクルでは、暗号資産の総時価総額が2025年10月の高値から約35%下落したにもかかわらず、ステーブルコインの供給量は全体的に安定を維持し、最近再び増加に転じている。USDCは約6ヶ月の停滞を経て、1週間で約20億ドル増加し、暗号市場の回復が徐々にステーブルコイン需要に波及していることを示している。
PYUSD、USDG、USAT、OUSDなど新規発行体も市場に参入し続けているが、米ドル建てステーブルコインの供給構造に根本的な変化はまだ見られない。報告書の基準では、USDCとUSDTを合わせたシェアは依然として米ドル建てステーブルコイン供給量の約97%を占めている。
報告書は、ステーブルコインの競争は製品設計だけでなく、販売チャネル、規制資格、インフラ、流動性の長期的な蓄積にも依存すると考えている。新しいパートナーは複数のステーブルコインに迅速に接続できるが、実際の取引深度とユーザーの保有規模は依然としてトップ製品に集中している。
供給量ではUSDTに及ばないものの、USDCがより多くの実効取引量を獲得
USDCの最近のより顕著な優位性は、供給規模ではなく取引量に表れている。
ボットと高頻度取引を除外した後、ステーブルコインの調整後取引量は2025年に約11兆ドルとなった。2026年7月時点で、対応する年換算規模は約17兆ドルで、前年同期比約60%増となっている。
この基準では、USDCはすでにUSDTを上回っている。その取引量シェアは2025年の約40%から2026年以降は60%以上に上昇しており、成長は中央集権型取引所、分散型金融、ウォレット間送金など複数のシーンからもたらされている。
その中で、USDCのウォレット間送金におけるシェアは2025年の約23%から2026年以降は約50%に上昇している。
未調整の総取引量の成長はさらに顕著である。2025年のステーブルコイン総取引量は約56兆ドルだったが、2026年7月時点で年換算規模は約125兆ドルに達し、前年同期比約120%増となっている。USDCのこの指標におけるシェアは65%から83%に上昇した。
ただし、総取引量にはボット、高頻度取引、その他の自動化された活動が含まれており、オンチェーン活動の強度を観察するのに適しているが、実際の決済や経済活動と直接同等視することはできない。125兆ドルの名目規模と比較すると、調整後取引量、ステーブルコイン残高、現実の決済額の方がUSDCの需要の質をよりよく反映している。
報告書はまた、USDCの拡大を米国の財政融資構造と関連付けている。
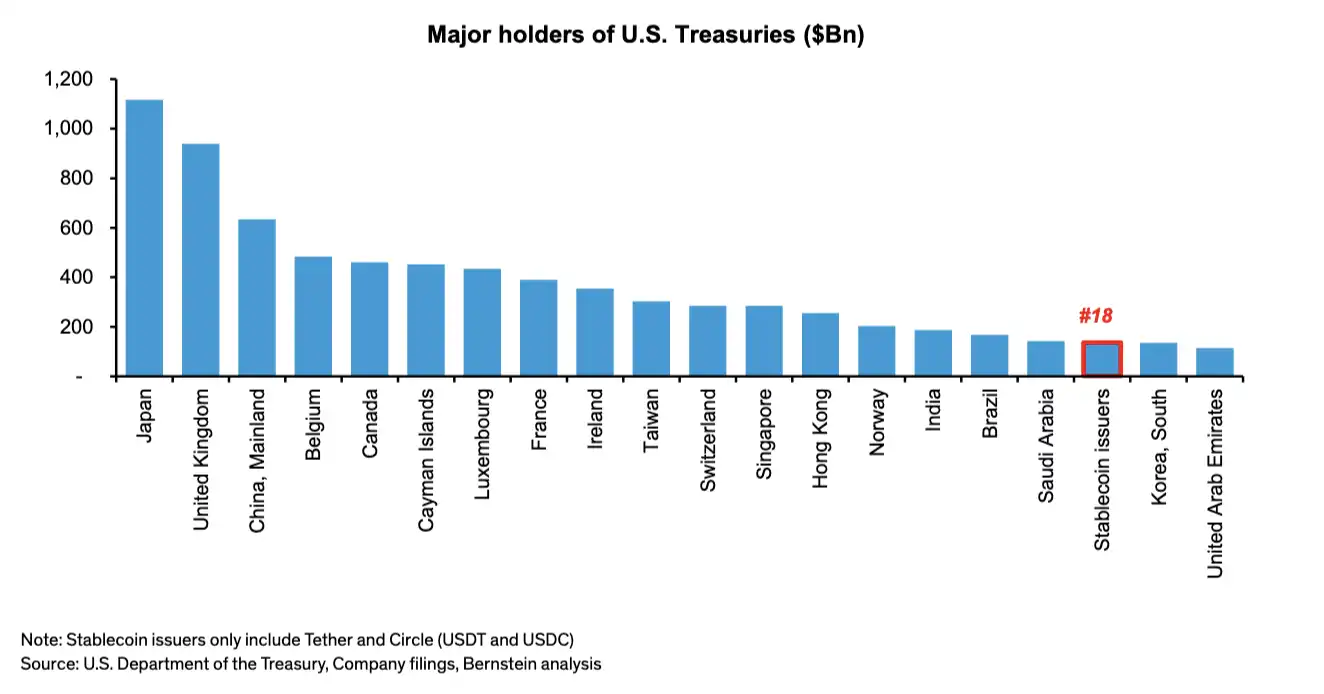
その判断は、米財務省が長期国債の買い戻しを拡大することで、長期市場の圧力を緩和するのに役立つ一方、米政府は依然として短期側で大量の財務省証券を発行しているというものだ。ステーブルコインの準備金は通常、短期米国債に配分されるため、ステーブルコインの供給が増え続ければ、発行体が新規の短期債供給の一部を吸収する可能性がある。
この枠組みの下で、ビットコインとステーブルコインは異なる経路で恩恵を受ける可能性がある。ビットコインは「ハード資産」と通貨切り下げ取引を引き受け、ステーブルコインはドル流動性と短期債需要に対応する。
なお、これは報告書によるマクロ環境の推測に過ぎない点に注意が必要だ。財務省の買い戻しは量的緩和と同義ではなく、ステーブルコインの拡大も短期債供給によって自動的に推進されるものではない。USDCが持続的に成長できるかどうかは、最終的には暗号市場、実際の決済需要、規制の進展に依存する。
決済は着実に成長、AIエージェントは依然として「少額高頻度」に留まる
ステーブルコインはより多くの現実の商業シーンに入りつつあるが、現時点では依然としてオンチェーン取引と金融活動が中心である。
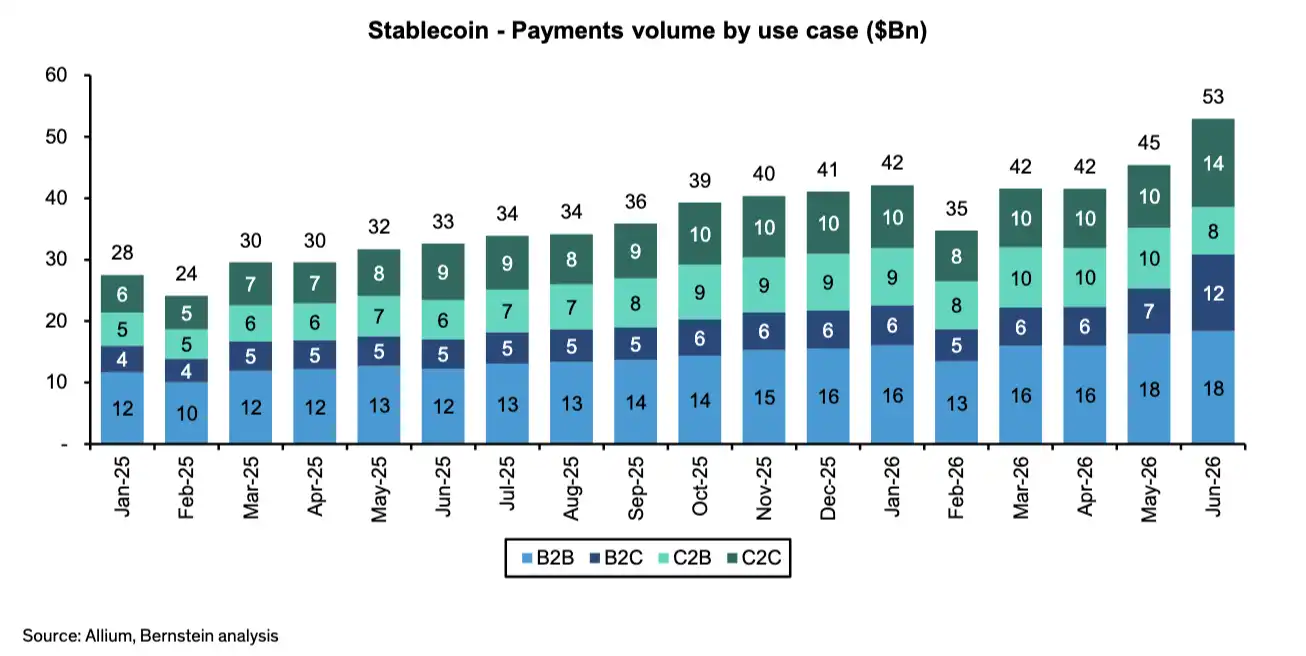
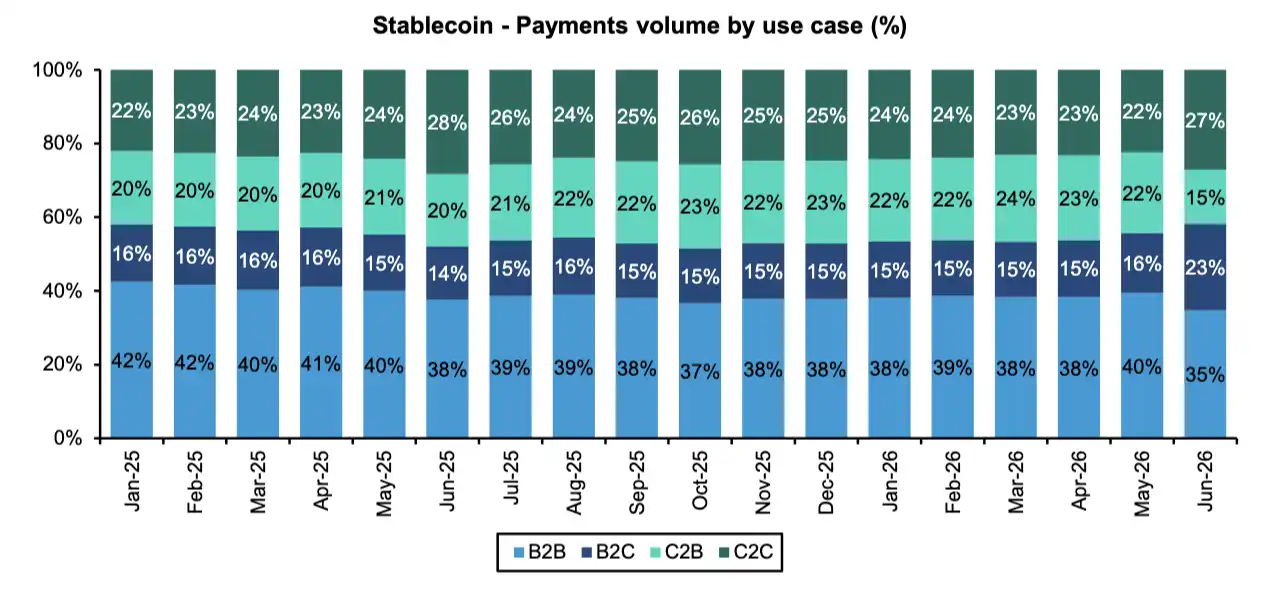
2026年上半期のステーブルコイン決済規模は約2600億ドルで、2025年通年は約4000億ドルだった。報告書の基準では、現在の決済規模は前年同期比で約30%増加しているが、調整後のステーブルコイン取引量の約3%に過ぎない。
企業間決済は現在最大のアプリケーションカテゴリーである:
·B2B決済は約1000億ドル、シェア約40%;
·C2C送金は約600億ドル、シェア約25%;
·C2B決済は約540億ドル、シェア約21%;
·給与や事業者向け支払いを含むB2C決済は約450億ドル、シェア約17%。
報告書に開示された各シェアの合計は100%をわずかに上回っているが、これは四捨五入によるもので、大まかな構造を観察するのに適している。
Circleにとって、決済事業の価値はUSDCの保有・流通シーンを拡大することにある。同社は銀行、フィンテックプラットフォーム、決済サービスプロバイダーを通じてUSDCの流通を拡大しているが、現実の決済がステーブルコインの主要な需要源となるにはまだ長い道のりがある。
AIエージェント決済はまた別の構造を示している。取引件数は増加しているが、金額は依然として小さい。
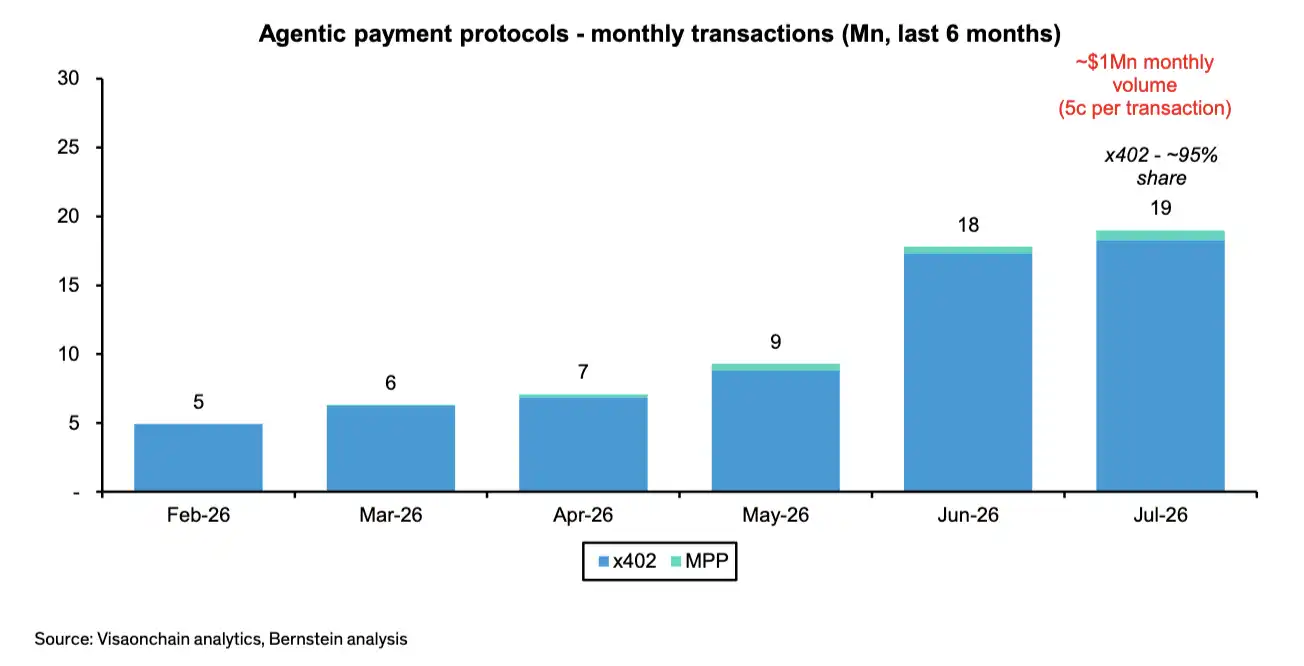
レポートによると、2026年7月、x402やMPPなどのエージェント決済プロトコルは合計で約1900万件の取引を完了し、そのうちx402が約95%を占めた。これらの取引の名目金額はわずか約100万ドルで、1件あたり平均約0.05ドルであり、主にAPI呼び出し、データアクセス、ソフトウェアサービスなどのマイクロ決済シーンに対応している。
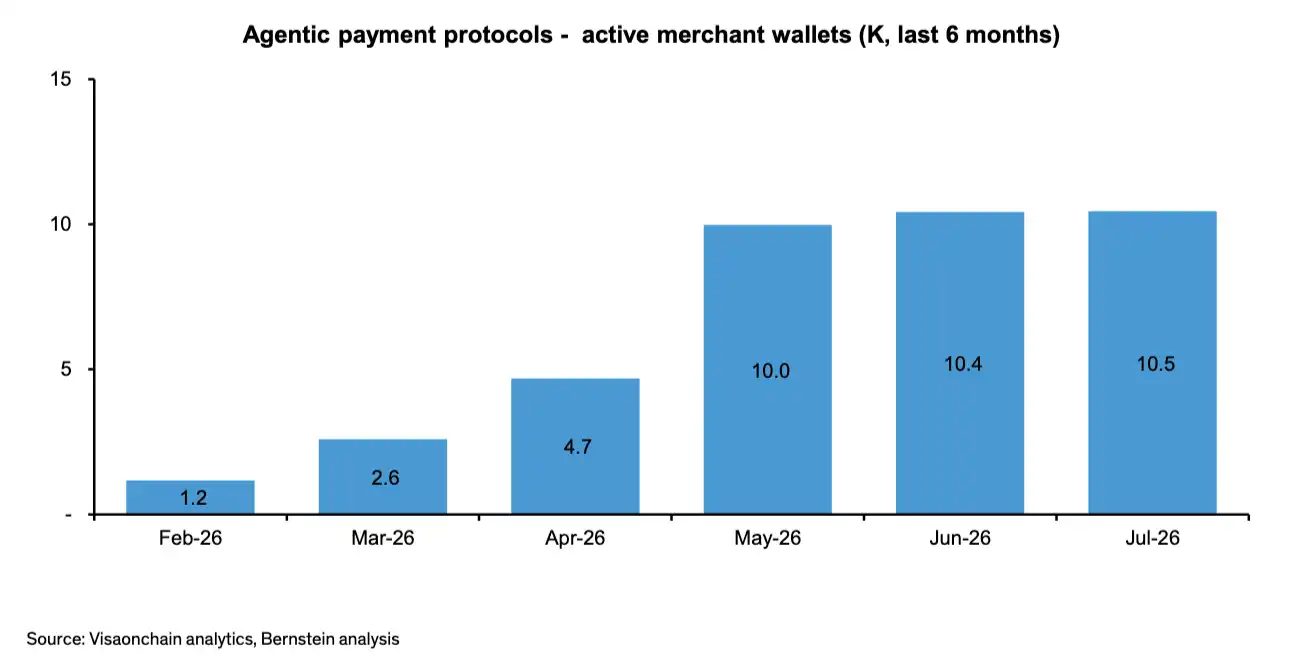
同期間中、月間アクティブなマーチャントウォレットは2月の約1000件から7月には約1万件に増加した。Circleが発表したAgent Stackは900以上の有料サービスに接続されており、USDCはx402エージェント決済額の99%以上を占めている。
約2000万件の月間取引は、ステーブルコインがマシン間の高頻度・少額決済に適していることを示しているが、月間100万ドルの規模はまだUSDCの総供給量に影響を与えるには至らず、Circleの収益への明確な貢献はさらに難しい。AIエージェント経済は現段階では製品とインフラの採用を示すものであり、業績のドライバーとなるにはまだ時間がかかる。
ArcはCircleのプラットフォーム化の真の試練となる
エージェント決済と比較すると、ArcはCircleのプラットフォーム化バリュエーションの中核となる可能性が高い。
Circleが開示した計画によると、Arcのパブリックメインネットは9月16日にローンチ予定で、創設バリデータにはBlackRock、DTCC、Galaxy、Global Payments、ICE、Mastercard、MoneyGram、SBI、Standard Chartered、Sumitomo、Visaなどの機関が含まれる。
レポートによると、Arcはプライベートメインネット段階で既に約5億件の取引を処理し、約300万のウォレットに関与し、100以上のエコシステムおよび機関ビルダーを有している。これらのデータは主にローンチ前のテストと構築の進捗を反映しており、パブリックメインネットの実際のユーザー採用と直接同等視することはできない。
Arcはプライバシー強化、プログラマブルファイナンス、AIエージェント、トークン化された現実世界資産を重点的にサポートする。CircleはこれによりUSDCをステーブルコインからさらに拡張し、オンチェーン決済、取引、担保の基盤資産にすることを目指している。
現在、Circleは一連の機関投資家向け提携を発表している:
・DTCCは、そのカストディ体制内の資産をArcに接続し、証券トークン化、決済、担保用途に活用することを検討中。
・BlackRock傘下のトークン化マネーマーケットファンドBUIDLは、Arcへの拡大が見込まれる。
・BNYとスタンダードチャータードは、USDCの鋳造、償還、カストディサービスの拡大を進めている。
・Marexは、USDCを利用して規制対象デリバティブ清算における当初証拠金取引を完了した。
・Niumは、USDCを190以上の国と地域をカバーする決済インフラに統合した。
・JCB、Grupo Bind、Kakao、OSLはそれぞれ、加盟店決済、地域流動性、デジタルドル決済を検討している。
これらの提携はArcに機関投資家からの裏付けを提供するが、バリデータの身分、技術統合、提携契約は直ちに商業収益に転換できるものではない。Arc稼働後に実際に注視すべき点は、どれだけの資産がオンチェーンに移行するか、USDCの決済量が成長できるか、機関投資家がその担保・決済機能を継続的に利用するか、そしてCircleがそこから安定した非利息収入を確立できるかである。
レポートはCircleに「アウトパフォーム」評価と140ドルの目標株価を与えているが、提供された資料には具体的な評価モデルが開示されておらず、Arc、決済、エージェント経済がそれぞれ目標評価にどれだけ貢献しているかを確定することはできない。
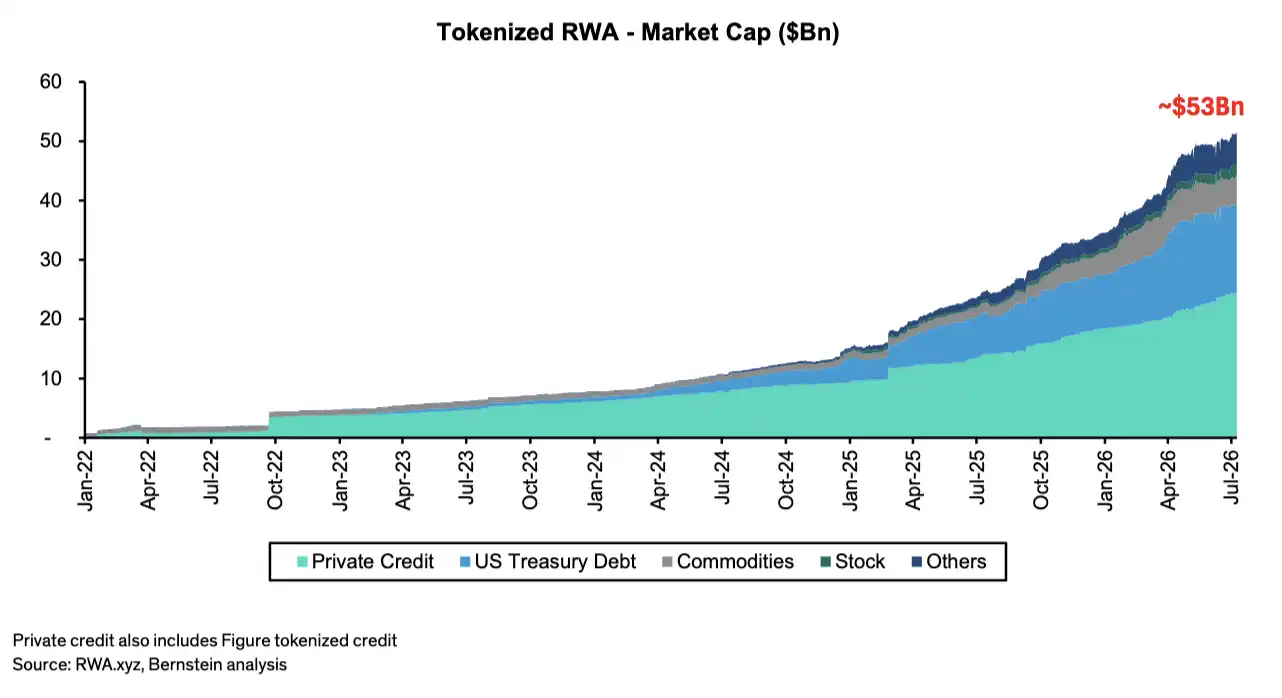
現段階では、Circleの最も確実な成長は依然としてUSDC供給の回復と取引シェアの向上に由来する。決済、トークン化資産、AIエージェント経済は評価をさらに拡大する可能性を提供するが、これらの事業は提携発表からインフラ採用、資産と収益の実現への転換を経る必要がある。
今後、市場は4つの変数に注目する必要がある:USDC供給が持続的に成長できるか、調整後取引シェアを維持できるか、現実の決済比率を向上できるか、そしてArc稼働後に実際の資産と取引の移行を引き付けられるかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事