Circleの株価が急上昇して、時価総額が7倍になりましたが、その基本的な側面は信頼できるものと言えるでしょうか?
原文タイトル:「Circleの詳細分析:ステーブルコインの巨人の機会と課題」
原著者:dddd、Biteye
グローバルデジタル通貨市場において、ステーブルコインは伝統金融と暗号通貨の世界を繋ぐ架け橋として、ますます重要な役割を果たしています。市場シェアで2位にランクインするステーブルコインであるUSDC(USD Coin)およびその発行者であるCircle社は、最近市場の注目を集めています。Circleの株価は、6月初めに31ドルでIPO上場した後、約200ドル(最高298.99ドル)まで急上昇しました。この驚異的な株価の動きは、ステーブルコイン業界の成長過程を反映するだけでなく、この新興金融ツールが直面する機会と課題を明らかにしています。本文では、USDCの発行メカニズム、収益モデル、競争上の優位性、さらにはCircle社の財務状況と投資価値について詳細に分析します。
01 USDCの発行メカニズムと収益モデル
資金保護システム
USDCは厳格な資金保護メカニズムを採用しています。投資家が1 USDCを購入する際には、1ドルを保証金として預ける必要があります。投資家の資金の安全を確保するため、USDCは所有権と管理権を分離する制度を採用しています。法的な観点から、発行者であるCircleがUSDCの保証金の所有権を持ち、「信託形式」でこれらの資産を管理しています。そして、USDCの保有者はトークンを保有することで、保証金の実際の管理権を持ち、Circleはユーザーの指示に従ってのみ保証金を運用できます。保管面では、USDCの保証金はニューヨークメロン銀行に委託され、専用口座に別々に保管されており、資金の安全性と独立性が確保されています。投資運用は世界的に有名な資産管理会社であるBlackRockが担当し、同社が管理する通貨市場ファンドに主に投資しています。主要な投資対象は米国債であり、金利の差益を得ています。
収益モデルのリスクと制約
USDCの収益モデルは比較的安定していますが、明確なリスクと制約も存在します。まず、保証金収益はBlackRockの通貨市場ファンド(主に短期国債に投資)によって完全に決定されます。Circleはこの収益の一部に対して積極的な制御権を持っていません。実績によると、Circleの2024年の財務諸表によると、USDCの保証金収益は16.61億ドルであり、USDCの発行総額は600億ドルです。実質的な年間収益率は2.77%であり、同時期の米国半年期国債の収益率は4.2%です。このデータから、BlackRockが運用する通貨市場ファンドの収益率が直接国債に投資する利回り水準よりも明らかに低いことが示されています。これは主に通貨市場ファンドの運用手数料、流動性管理要件(一部の現金を保持する必要がある)、およびポートフォリオのリスク分散要件などの要因によるものと考えられます。
次に、準備金収入は国債金利の変動に非常に敏感であり、金利が上昇すると利益が増加し、金利が下落すると利益が減少します。この受動性により、Circleの収益力は、マクロ経済環境や通貨政策の変化に強く依存しています。現在の米連邦準備制度の利上げサイクルは、Circleに比較的良好な収益環境をもたらしましたが、利下げサイクルに入ると、企業の収益力は著しい圧力に直面するでしょう。
さらに重要なのは、CircleがUSDCによるすべての収益を単独で享受することができないということです。歴史的なパートナーシップ関係により、CircleはCoinbaseとUSDCの投資収益を共有する必要があります。具体的な配分メカニズムは、Coinbaseプラットフォーム内のUSDC収益がすべてCoinbaseに帰属し、プラットフォーム外のUSDC収益は双方が50%ずつを占めるというものです。この取り決めにより、Circleは実際にはUSDCの総収益の38.5%しか受け取らず、USDCの61.5%の収益はCoinbaseに帰属します(2024年の財務データに基づいて計算)。
市場競争とチャネル拡大
Coinbaseへの依存を減らすため、Circleは積極的に新しい流通チャネルを開拓しています。会社はBinanceと提携し、Binanceへの支援を得るために6,025万ドルの支払いおよび月次取引リワード料を支払いました。この戦略は著しい成果を上げ、Binanceは世界最大のUSDC取引市場となり、総取引量の49%を占め、Coinbaseの市場シェアを低下させました。
しかしながら、この競争関係は新たな課題をもたらしました。CoinbaseはBaseチェーン上でUSDCを中心とした清算トークンとし、Stripeと提携してBaseチェーン上のUSDCをサポートし、Coinbase Advanceバージョンのデリバティブ市場でUSDCを保有するユーザーに最大12%の収益を提供して、自身の市場地位と流通収入を維持しています。
02 USDCとUSDTの競争分析
市場シェアの比較
ステーブルコイン市場では、USDTが依然として主導的な地位を占めています。2025年5月31日時点で、USDTの時価総額は1,530億ドルであり、市場シェアの61.2%を占めています。一方、USDCの時価総額は610億ドルであり、市場シェアの24.4%を占めています。USDTの発行量の増加率は引き続きUSDCを上回っており、市場での強い地位を示しています。
USDCの競争上の優位性
USDC は市場シェアで USDT に遅れを取っていますが、複数の側面で著しい優位性を持っています。
透明性と監査の優位性:USDC は「100% 透明なアンカリング」モデルを採用し、準備資産は現金(23%)と短期国債(77%)のみで構成され、Grant Thornton などの機関によって毎月監査され、公開された報告が発表されています。2024 年第 4 四半期には準備規模が 4300 億ドルに達しています。この透明性により、ブラックロック、ゴールドマン・サックスなどの機関が USDC をクロスボーダー決済ツールとして選択し、2024 年には機関の保有割合が 38% に達しています。
一方、USDT は、準備金の透明性の問題から調査を受けたことがあり、2017年から2019年にかけて論争を招き、最終的に 4100 万ドルで和解に達しました。2024 年以降、USDT は準備資産の構造を改善しましたが、「自己証明」モデルにおいては依然として透明性に欠ける点があります。
規制順守:USDC はニューヨークの BitLicense、EU の MiCA ライセンス、そして日本の FSA 認証を取得し、日本で流通を認められた初のグローバルステーブルコインとなりました。米国の「GENIUS Act」法案への参加を通じて、USDC は規制枠組みの下での「業界基準」となる可能性があり、2024 年には JP モルガン、シティバンクなどの銀行を支払いネットワークに参加させることに成功しました。
一方、USDT は「グレーゾーン」戦略を採用しており、企業の本部は香港にあり、英領バージン諸島に登録されています。その運営は規制枠組みの曖昧な領域にあります。EU の MiCA 法案により、USDT は規制対象外とされ、これにより EU 市場でのシェアが 2024 年初の 12% から大幅に 5% に減少しました。
投資家の信頼度:2023 年のシリコンバレー銀行の出来事では、USDC は一時的に 0.87 ドルまで下落しましたが、サークルは翌日に公開された準備金の証明書の後、48 時間以内に価格が 0.99 ドルに回復し、規制モデルの市場修復能力を示しました。ブラックロックは、自社のブロックチェーン上のファンド製品で担保として USDC のみを受け入れており、これは機関が USDC に対する信頼を示しています。
伝統的金融機関の浸透:USDC は SWIFT と提携し、「デジタル米ドル支払いゲートウェイ」を開発し、2024 年には150の国際銀行に参入し、企業のクロスボーダー決済を「ブロックチェーン版 SWIFT」にすることを目指しています。
規制政策の影響
「2025 年米国ステーブルコインイノベーションガイダンスおよび設立法」(GENIUS Act)の制定は、ステーブルコイン市場の構図を再編する可能性があります。この法案は、米国初のステーブルコインに対する連邦規制枠組みとして、USDC を要件を満たす唯一のグローバルステーブルコインとする可能性があり、より多くの機関がそれを資産運用製品に取り込むことを引き寄せるでしょう。
USDTにとって、この法案がステーブルコインの発行元に連邦特許銀行であることを要求する場合、USDTはオフショア登録のため、米国での運営が禁止される可能性があり、市場シェアが20%減少すると予想されています。
03 Circle社の財務分析
収益性分析
Circle社の財務状況にはいくつかの矛盾が見られます。収益性の面では、企業の総利益率は24.00%であり、業界メディアンである50.18%よりも著しく低いです(以下、全ての「業界」は銀行業および金融テクノロジー企業であるPaypal、Visa、Stripeなどを指します。)。これは、収益がブラックロックが管理するマネーマーケットファンドから得られており、収益率が米国国債金利に制限され、プレミアム収益力が欠如し、チャネル料金を支払う必要があるという主な理由です。
しかし、CircleのEBITDA利益率は11.43%で、わずかに業界メディアンである10.43%を上回っており、企業がオペレーティング効率面で優れたパフォーマンスを示していることを示しています。さらに注目すべきは、企業の純利益率が9.09%に達し、業界メディアンである3.57%を大幅に上回っており、企業が運営費用管理において高い効率性を示していることを反映しています。
資産利用率の低さ
Circleは資産利用率の面で低いパフォーマンスを示しています。企業の総資産回転率はわずか0.05倍であり、業界メディアンである0.59倍に大きく劣っており、つまり、1ドルの資産ごとに収益が0.05ドルしか生み出されていないことを意味します。総資産利益率(ROA)は0.28%であり、これも業界メディアンである2.05%を大幅に下回っています。
この状況の根本的な理由は、Circleが多額の資金を国債に投資しているためです。収益は安定していますが、収益率は低いため、資産利用効率が高くありません。ただし、Circleがさらに多くの資金を凝縮できれば、もたらされる利益全体は非常に大きいです。
キャッシュフロー状況
Circleはキャッシュフロー管理の面で優れたパフォーマンスを示しており、営業キャッシュフローは3.24億ドルであり、業界メディアンである1.1392億ドルを大幅に上回っています。これは主にステーブルコイン事業の規制要件に起因しており、企業が高い現金準備を維持する必要があるためです。
成長見通しと懸念
Circleの収益成長は著しく、成長率は15.57%で、業界メディアンである5.95%の2.6倍です。しかし、企業は利益成長において著しい悪化を見せています。EBITDA成長率は-31.75%、EBIT成長率は-32.57%、1株当たり利益成長率は-61.90%となっており、「収益増加に対する利益増加の伸び」が形成されています。この状況は、企業が拡大過程でコストが大幅に増加したことが主な原因です。流通および取引コストが71.3%増加し、マーケティング費用が390万ドルに達し、企業の人件費費用が前年比23.7%増加しています。
04 評価分析と投資視点
現在の評価水準
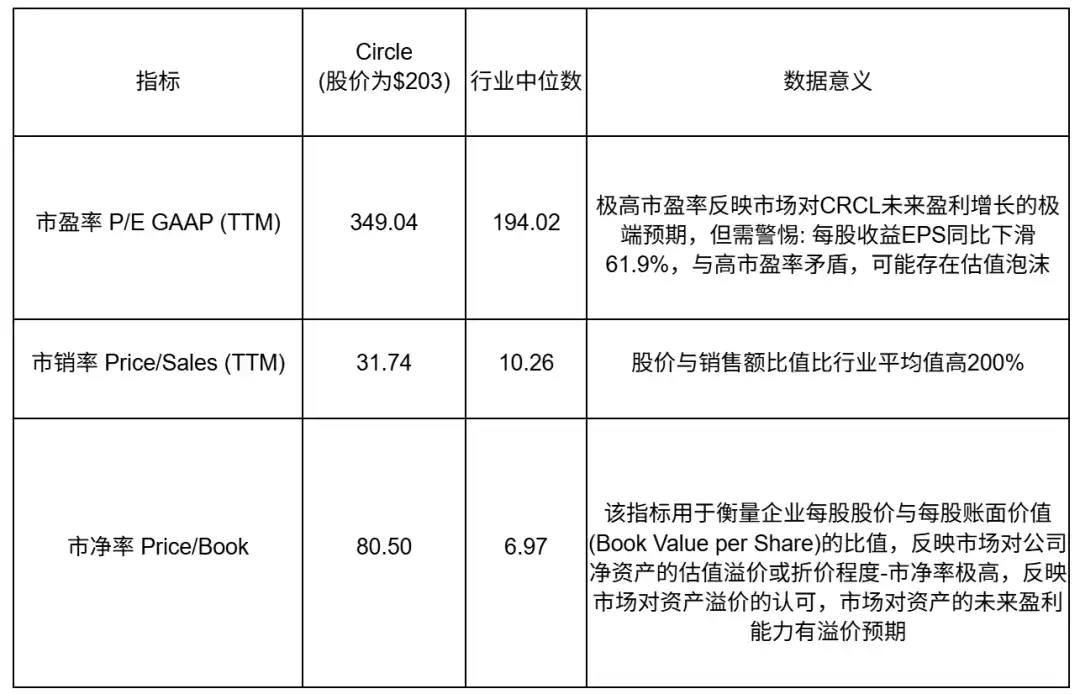
Circle の株価収益率、株価売上高倍率、株価現金倍率、株価純資産倍率は、業界の中央値よりも高く、投資家が会社の将来の業績に非常に高い期待を抱いていることを反映しています。これらの高い期待を支持するためには、Circle は現在の高い評価を吸収するために収益性、売上高、自由現金を強力に成長させる必要があります。注目すべきは、Circle 社の将来の成長要因は、主に製品の多様化展開、特にEURCユーロステーブルコインの欧州市場での急速な拡大、およびRWAトークン化製品USYCがリアルアセットのデジタル化領域での展開から生じる可能性が高いことです。
株式構造分析
Circle の株式構造は健全ではありません。機関投資家の持ち分はわずか10%であり、これに対しCoinbaseの機関投資家は30%を占めています。企業のトップ層の保有比率は7.4%であり、やや低い比率です。個人投資家およびその他の投資家は37%を占め、機関投資家や経営陣の保有比率よりも高い割合です。JPモルガン、シティグループ、ゴールドマンサックスが提示したIPO価格帯は27-28ドルであり、これは機関がCircle に対して信頼していないことを反映しています。
投資論理分析
買い論理:
· ステーブルコインは従来の法定通貨取引システムの固有の問題を解決し、市場は拡大期にあります
· USDCは安定通貨市場で著しい規制順守の先行者優位性を有しています
· Coinbaseへの依存を徐々に減らし、将来的により多くの投資リターンを得ることが可能です
· GENIUS法案は主要競合USDTを米国市場から撤退させる可能性があります
売り論理:
· 評価と基本的要因の乖離、収益の持続的な減少と高い評価との間には明らかな矛盾があります
· 資産収益率が低く、長期的な価値の成長を支持するのは難しいです
· USDCの投資収益の60%以上はCoinbaseに帰属し、Circleは完全な収益を得られません(2024年の財務データに基づく)
· 機関投資家の所有比率が低すぎ、株式構造が健全でない
05 結論と展望
Circle 社は「高い市場期待、急速な成長、過大評価」という特徴を示しています。一方で、同社の株価はIPO以来540%以上上昇し、規制順守、市場シェア拡大などにおける優位性が市場から認められたことを反映しています。最も透明性の高いステーブルコインであるUSDCは機関投資家の間で高い評判を持ち、同社に堅固な競争基盤を築きました。一方で、同社は収益力の制約、資産利用率の低さ、高い評価の吸収などの課題に直面しています。
短期間において、Circle の株価の急激な上昇は既に市場の楽観的な期待を十分に反映しており、投資家は評価と基本面の一致度に注意を払う必要があります。長期的には、Circle が製品多様化戦略を通じてブレークスルーを果たすことが鍵となります。ヨーロッパ市場におけるEURCユーロステーブルコインの拡大、RWAトークン化製品USYCのイノベーティブな活用、およびCoinbase からの収益分配依存の段階的な削減が、同社に新たな成長動力をもたらす可能性があります。
「GENIUS法案」などの規制政策の推進やステーブルコイン市場の持続的な発展に伴い、USDCのコンプライアンス上の先行優位性は、より大きな市場シェアと収益力に転換される可能性があります。投資家はCircle を評価する際に、同社のイノベーションの可能性と現在の評価水準をバランスよく考慮し、市場が与えた高い期待が妥当であることを証明するために、多様な戦略とオペレーショナル効率向上を通じて進化できるかどうかに注目する必要があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事