Arthur Hayes:CEXの罠を回避し、プロジェクトチームがDEXで暗号市場を逆転する方法
 Ismayなど2人の著者
原文タイトル:PvP
原文著者:Arthur Hayes, BitMEX 共同創設者
原文翻訳:Ismay, BlockBeats
編者注:Arthur Hayes は、この記事で現在の暗号市場でのトークンの上場状況について詳しく探求し、特にプロジェクトチームと投資家に与える中央集権取引所(CEX)の高額な上場費用の影響に焦点を当てています。この記事では、Auki Labs の事例を通じてプロジェクトがDEXでの上場の利点を示し、製品開発とユーザー成長に焦点を当てる重要性を強調しています。CEXでの上場に盲目的に取り組むプロジェクトに対して、Hayes は長期的な価値に焦点を当て、短期的な価格変動や市場煽動ではなく、注意を向けるよう促しています。
以下は原文の内容です:
PvP、または「プレイヤー対プレイヤー」は、shitcoin トレーダーが現在の市場サイクルを説明する際に頻繁に使用する用語です。これは略奪的な感情を伝え、勝利は他者の損失を代償にしています。この考え方は、伝統的な金融(TradFi)では非常に一般的です。しかし、暗号資本市場の中心的な目的は、リスクを冒して貴重な資本を投入する人々がプロジェクトの早期参加による利益を享受できるようにすることであり、これらのプロジェクトが Web3 の発展に伴って成長することを期待しています。しかし、私たちはサトシ・ナカモトによって明るい未来への道が築かれた後、その後 V神が非常に成功したイーサリアムのICOでこの道をさらに推進してきました。
現在の暗号ブルラン市場では、Bitcoin、Ethereum、およびSolana が輝いています。しかし、私は「新規発行」を今年リリースされたトークンと定義し、これらの新規発行プロジェクトは小売投資家にとって不調でした。一方、ベンチャーキャピタル(VC)企業はこの影響を受けませんでした。そのため、PvP という称号が現在の市場サイクルに与えられました。その結果、高い Fully Diluted Valuation(FDV)を持ちながら流通量が極端に少ないプロジェクトが次々と登場しました。これらのトークンは発行後、価格が通常のゴミのようにトイレに流されました。
この市場センチメントでありながら、データは何を示しているでしょうか?Maelstrom の洞察深いアナリストたちは、いくつかの混乱した問題に答えるために深い掘り下げを行いました:
トークンにより良い価格上昇の機会を持たせるために取引所の上場費用を支払う価値はあるでしょうか?
プロジェクトは過大評価でスタートしているか?
これらの問題に答えるために、私はデータを詳しく調査しました。市場が復活してプロジェクトをリリースするのを待っているプロジェクトに、招待されていないアドバイスを提供したいと思います。私の主張を補強するために、特にMaelstrom 投資ポートフォリオの中の一つのプロジェクト、Auki Labs に言及したいと思います。彼らは逆境に立ち向かい、最初はCEXを選択せず、比較的低いFDVのトークンでDEXに上場しました。彼らは小売投資家が一緒に利益を上げられることを望んでおり、彼らがリアルタイムスペースコンピューティング市場の構築の旅で成功を収めることを願っています。彼らはまた、主要取引所が課す高額な上場料に嫌気がさし、より多くの価値をエンドユーザーに還元する良い方法があると確信しています。それは新加坡の隣人の大物たちではなく。
サンプルセット
当社は、メジャーな shitcoin 取引所に 2024 年に上場した 103 件のプロジェクトを分析しました。これは 2024 年のすべての上場プロジェクトではありませんが、代表的なサンプルです。
「価格を押し上げろ!」
これは、アドバイザーとの電話で創設者が何度も強調する言葉です。「CEX に上場してもらえれば、当社のトークン価格は急騰するでしょう。」うーん……私はこれを完全に信じていませんでした。私にとって、有用な製品やサービスを作り、有料ユーザーを着実に増やしていくことこそが、Web3 プロジェクトの成功の秘訣だと考えています。もちろん、クソみたいなプロジェクトを持っていて、それが Irene Zhao によってリツイートされただけで価値が上がるのであれば、はい、CEX が必要です。そうすれば、その散らかったユーザーたちに売り飛ばすことができます。ほとんどの Web3 プロジェクトはそういう状況ですが、Maelstrom 投資が希望するプロジェクトがそうでないことを望みます……Akshat 、お気をつけください!
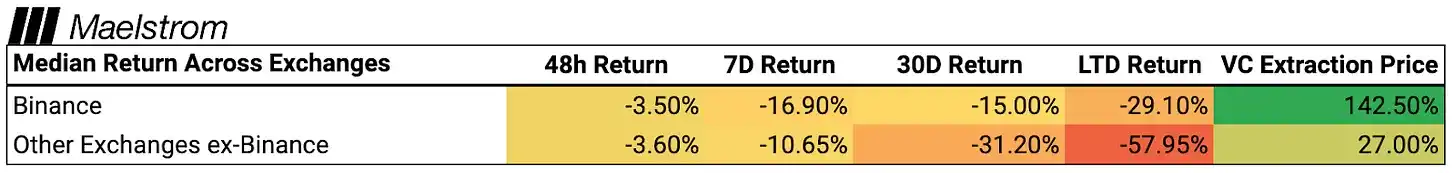
上場後のリターンは上場後の日数を示し、LTD は上場以来のパフォーマンスです。
どの取引所でも、トークンの価格は急騰しませんでした。取引所の上場料金を支払ったなら、トークン価格が一直線に上昇するチャートを期待するのはやめましょう。
勝利者は誰でしょうか? VC たちです。なぜなら、過去のプライベートファイナンスラウンド時の FDV に比べて、メディアでのトークン価格は 31% 上昇しています。私はこれを「VC が引き出す価格」と呼んでいます。本文の後半で VC の歪んだインセンティブ機構を詳しく説明し、プロジェクトが流動性イベントをできるだけ遅らせようとする理由を示します。しかし、今、ほとんどの人々はただの愚か者です!だからこそ、イベントで飲み物が無料なのです……ハハ。
次に、少し挑発しましょう。まず最初に、CZ は暗号通貨の英雄です。なぜなら、彼はアメリカの比較的安全な刑務所で伝統的な金融の悪魔に苦しめられていましたから。私は CZ を愛し、彼が暗号資本市場で賢くお金を取る能力を尊敬しています。しかし……しかし……Binance の上場資格を得るために莫大な代償を払うことは価値がありません。はっきり申し上げますが、プロジェクトのトークンが初めて上場する主要取引所としての Binance は価値がありません。Binance があなたのプロジェクトのパフォーマンスや活発なコミュニティによって無料でサブ上場取引所として選ばれた場合にこそ、それが価値があるのです。
創設者たちは、私たちの電話でよく尋ねます。「あなたは Binance と繋がりがありますか?絶対に Binance に上場しないと、当社のトークンは上昇しないでしょう。」この「Binance 以外に上場しない」気持ちは、Binance にとって非常に有益です。なぜなら、Binance はどんな取引所よりも高額な独占上場料金を請求できるからです。
表に戻ると、Binance に上場しているトークンは、他の主要取引所よりも比較的基準において優れたパフォーマンスを示していますが、絶対的な基準ではトークン価格が依然として下落しています。したがって、Binance に上場しているからといってトークン価格が上昇することを保証するものではありません。
プロジェクトは、安価な価格で取引所にトークンを提供したり販売したりする必要がありますが、これらのトークンは通常、限られた供給量であり、上場の機会と引き換えに提供されます。一部の取引所は、極めて低い FDV でプロジェクトに投資することを許可されており、現在の最終プライベートラウンドの FDV がいくらであるかに関わらず、これらのトークンは、プロジェクトの成長を促進するために配布されるべきでした。簡単な例として、取引アプリケーションが取引量目標を達成することでトークン報酬を配布することで、いわゆる流動性マイニングを行うことが挙げられます。
上場取引所にトークンを販売できるのは一度だけですが、ユーザー参加を促進することによって形成されるポジティブフィードバックループ効果により、持続的なリターンがもたらされます。したがって、貴重なトークンを上場するためだけに放棄し、比較的基準でわずか数パーセント上回っている場合、プロジェクトの創設者としては実質的に貴重なリソースを無駄にしています。
Price Isn't Right.
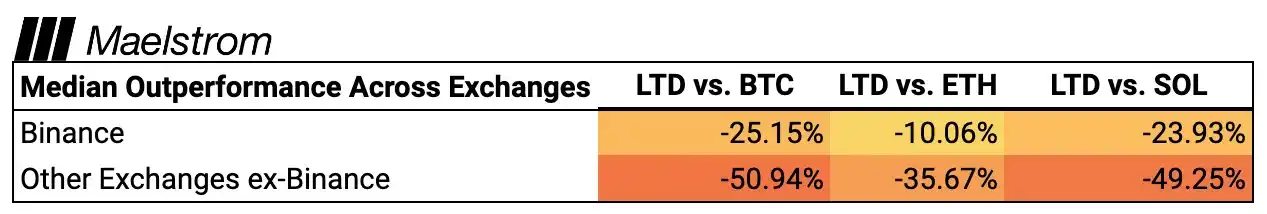
私が Akshat と彼のチームによく言うように、あなた方が Maelstrom にいる理由は、私がトップの Web3 プロジェクトからなるポートフォリオを構築し、私のコアホールディングであるビットコインとイーサリアムを上回る能力を信じているからです。そうでなければ、私は単に余分なお金でビットコインとイーサリアムを購入し続け、給与やボーナスを支払う代わりにはしゃいでいることになります。ここで見ての通り、トークンが上場したときやその後間もなくに購入すると、これまでで最もハードな通貨であるビットコイン、そして2つのトップの Layer-1 デセントラライズドコンピューティングプラットフォームであるイーサリアムと Solana を下回る成績しか収められません。これらの結果を踏まえると、一般の個人投資家は新規上場トークンを購入すべきではありません。暗号通貨のリスクを取りたいのであれば、ビットコイン、イーサリアム、Solana を直接保持すれば十分です。
これからわかるように、プロジェクトは上場時に価格を 40% から 50% 削減する必要があり、相対的な基準で魅力的になるでしょう。上場価格よりも低い価格で上場したときに被害を受けるのは誰でしょうか?VC と CEX です。
VC の目標は正のリターンを生み出すことだと考えるかもしれませんが、最も成功した運用者は、実際には資産累積のゲームをプレイしていることを理解しています。巨額のノミナル金額から管理手数料を徴収できる場合(通常は 2%)、投資が増加しても収益を上げることができます。VC のように、流動性が低い資産などに投資する場合、これらのプロジェクトは本質的に将来のトークンの約束に過ぎません。それらの価値を上げる方法は何でしょうか?創設者に、持続的に上昇している FDV のもとでプライベートファイナンスラウンドを続けることを説得します。
プライベート・ファイナンス・ディール(Private Financing Round)の FDV が増加すると、VC は市場価格で流動性の低いポートフォリオを再評価することができ、巨額の未実現リターンを示すことができます。これらの輝かしい過去の実績により、VC は次のファンドを調達することができ、より高いファンド価値に基づいて管理料を徴収することができます。さらに、資本を投下しない場合、VC は報酬を得ることができません。しかし、特に西洋の司法管轄区に位置する多くの VC は流動性トークンの購入を許可していないため、これは簡単ではありません。彼らは特定の管理会社の株式に投資し、投資家に開発したプロジェクトのトークンの株式付与権を提供する追加契約を通じてのみ投資できます。これが「未来トークンセール契約」(SAFT)が存在する理由です。VC の資金を受け取りたい場合、彼らが多額の未使用資本を持っている場合、あなたはこのゲームに参加する必要があります。
多くの VC にとって、流動性イベントは非常に有害です。このような状況が発生すると、重力が作用し、トークンの価値が急速に現実に戻ります。ほとんどのプロジェクトにとって、現実は、ユーザーが本当のお金を支払いたいと思うだけの製品やサービスを作り出せなかったことを示し、彼らの非常に高い FDV が妥当であることを証明できません。この時、VC はその帳簿価値を引き下げなければならず、それは報告されたリターン率や管理料の規模に否定的な影響を与えます。そのため、VC は創業者にトークンの発行を可能な限り遅らせ、プライベート・ファイナンスの上昇ラウンドを継続させます。最終的な結果は、プロジェクトが最終的に上場すると、トークン価格が岩のように急激に下落し、ちょうど目撃したようになります。
VC を徹底的に批評する前に、私たちは「アンカリング効果」について話しておきましょう。時々、人間の思考は本当に愚かです。もしも shitcoin が 100 億ドルの FDV で始まり、実際の価値が 10 億ドルしかない場合、あなたはトークンを売却する可能性があります。その結果、大量の売り圧が生じ、トークン価格が急落し、10 億ドルにまで下落し、取引量も消えてしまいます。VC はまだこの流動性の低い shitcoin を 10 億ドルの FDV で帳簿価値に評価することができます。これは通常、実際に支払った価格よりもはるかに高くなります。価格が暴落しても、市場が非現実的な FDV でオープンしていれば、VC にとってはまだ有利です。
CEX が高い FDV を望む理由は2つあります。まず第一に、取引手数料はトークンの名義価値(notional)に基づいてパーセンテージで徴収されます。FDV が高いほど、取引プラットフォームが稼ぐ収入や手数料が多くなります。プロジェクトが上昇しているかどうかに関係なくです。第二の理由は、高い FDV と低い流通量は取引プラットフォームにとって有利です。なぜなら、多くの未割り当てのトークンが彼らに配分されるからです。私たちのサンプルデータによると、プロジェクトの中央値流通比率は 18.60% です。
Listing Cost
CEX 上場のコストについて簡単に触れておきたいと思います。現在、トークンの発行で最も大きな問題は初期価格が高すぎることです。したがって、どのCEXが初上場権を獲得しても、ほとんどが成功したローンチを実現することができません。さらに悪いことに、価格が高すぎるプロジェクトは、「ごみのリスティング」の特権を得るために多額のトークンやステーブルコインを支払わなければなりません。
これらの費用についてコメントする前に、CEXがリスティング料金を請求すること自体には何の問題もないと考えています。 CEXは大規模なユーザーベースを構築するために多額の資金を投入しており、それは回収する必要があります。あなたがCEXの投資家またはトークンホルダーである場合は、彼らのビジネスセンスに満足しているはずです。ただし、コンサルタントおよびトークンホルダーとして、プロジェクトがユーザーではなくCEXにトークンを提供した場合、これはプロジェクトの将来の可能性に損害を与え、トークンの取引価格に悪影響を与える可能性があります。したがって、私は創設者にリスティング料金の支払いを停止し、より多くのユーザーを獲得することに焦点を当てることをお勧めするか、CEXに価格を大幅に引き下げるよう提案します。
CEXがプロジェクトから資金を引き出す主な方法は次の3つです:
リスティング料金を直接請求する。
プロジェクトに資金を支払うことを要求するが、プロジェクトが取りやめるとデポジットが返金される。
プロジェクトがプラットフォームで特定額のマーケティング支出を行うことを義務づける。
通常、各CEXのリスティングチームはプロジェクトを評価します。プロジェクトが良くないほど、費用が高くなります。私がよく創設者に言うように、あなたのプロジェクトにユーザーがほとんどいない場合、CEXはあなたの「ごみ」を市場に投棄するために必要です。プロジェクトが製品と市場の適合性を持ち、健全な成長を遂げている実際のユーザーエコシステムを持っている場合、CEXは必要ありません。なぜなら、あなたのコミュニティがどこでもあなたのトークン価格をサポートするからです。
リスティング料金
高級CEXでは、Binanceはプロジェクトの総トークン供給量の8%をリスティング料金として最大で請求します。他のほとんどのCEXの料金は25万ドルから50万ドルの間であり、通常はステーブルコインで支払われます。
デポジット
Binanceは、プロジェクトがBNBを購入しデポジットとして担保する巧妙な戦略を設計しました。プロジェクトが退場した場合、BNBは返金されます。 Binanceは最大で500万ドルのBNBをデポジットとして要求しています。他のほとんどのCEXは、25万ドルから50万ドルのステーブルコインまたはそのCEXのトークンをデポジットとして要求します。
マーケティング支出
Binance はハイエンドのプロジェクトに対し、プラットフォームのエアドロップやその他の活動を通じてトークン供給量の 8% を Binance ユーザーに配布することを要求します。中規模の手数料を取る CEX は、トークン供給量の 3% までの費用を要求します。ローエンドでは、CEX が要求するマーケティング支出は、25 万ドルから 100 万ドルの間であり、ステーブルコインまたはプロジェクトトークンで支払われます。
合計すると、Binance に上場することは、トークン供給量の 16% と 500 万ドルの BNB 購入にあたります。Binance が主要取引所でない場合、プロジェクトは依然として、200 万ドル近くのトークンまたはステーブルコインを支払う必要があります。
これらの数字に疑問を持つ任意の CEX に対して、私は各費用または義務的支出について透明な請求書を提供することを強くお勧めします。私はこれらのデータを主要な CEX のコストを評価した複数のプロジェクトから得ましたが、一部のデータは時代遅れかもしれません。繰り返しますが、私は CEX が間違ったことをしているとは考えていません。彼らは価値のあるディストリビューションチャネルを持ち、その価値を最大化しています。私の不満は、上場後のトークンのパフォーマンスが、プロジェクトの創始者がこれらの費用を支払うことが合理的であることを証明していないことにあります。
私の提言
このゲームは非常にシンプルです。あなたのユーザーやトークン保有者がプロジェクトの成功によって富を得ることを確認してください。ここで、私はあなた達、つまりプロジェクトの設立者達に直接話しています。
もし必要があるなら、非常に限られた使用シナリオのために製品を作成するためだけに、小規模なプライベートセールやシードラウンドファンディングのみを行い、それからトークンを発行してください。なぜなら、あなたの製品はまだ本当の市場適合性に達していないからです。そのため、Fully Diluted Valuation(FDV)は非常に低くなければなりません。これはあなたのユーザーにいくつかの情報を伝えます。まず、これにはリスクが伴うことを示しています。これが彼らが非常に低い価格で参加する理由なのです。あなたは何かを間違えるかもしれませんが、ユーザーはあなたを引き続き支持します。なぜなら、彼らは非常に低い価格でこのゲームに参加したからです。彼らはあなたを信じ、あなたが解決策を見つけるだろうと信じて、あなたにもっと時間を与えます。次に、これはあなたがユーザーにプロジェクトと一緒に財富創造の旅に乗り出すことを望んでいることを示しています。これは彼らを奮起させ、彼らがあなたの製品やサービスを他の人に紹介したくなります。ユーザーは、もっと多くの人々が参加すれば、豊かな報酬を得る可能性があることを知っているからです。
現在、ほとんどの新規上場プロジェクトはパフォーマンスが低調であり、多くの CEX は「高品質」プロジェクトのみを受け入れるという圧力に直面しています。暗号領域では、成功するまで「できるふり」が非常に簡単であり、本当に優れたプロジェクトを選択することは非常に難しいです。ゴミが入ればゴミが出ます。すべての主要な CEX には、成功の主要な指標と見なされる尺度があります。一般的に、非常に若いプロジェクトはその基準に適合しないでしょう。それでいい、DEX というものがありますから。
DEX 上では、新しい取引市場をライセンスなしで作成できます。たとえば、Ethena USD で 1,000,000 ドルを調達したプロジェクトがあり、市場にトークン供給量の 10% を提供したいとします。そのプロジェクトは、Ethena USD で 1,000,000 ドルとトークン供給量の 10% からなる Uniswap リクイディティプールを作成できます。ボタンをクリックし、オートメーカーが市場でのトークン需要に基づいて清算価格を設定します。このプロセスには何の費用もかかりません。そして、あなたの忠実なユーザーはあなたのトークンをすぐに購入できます。本当にアクティブなコミュニティを持っている場合、トークン価格は急速に上昇するでしょう。
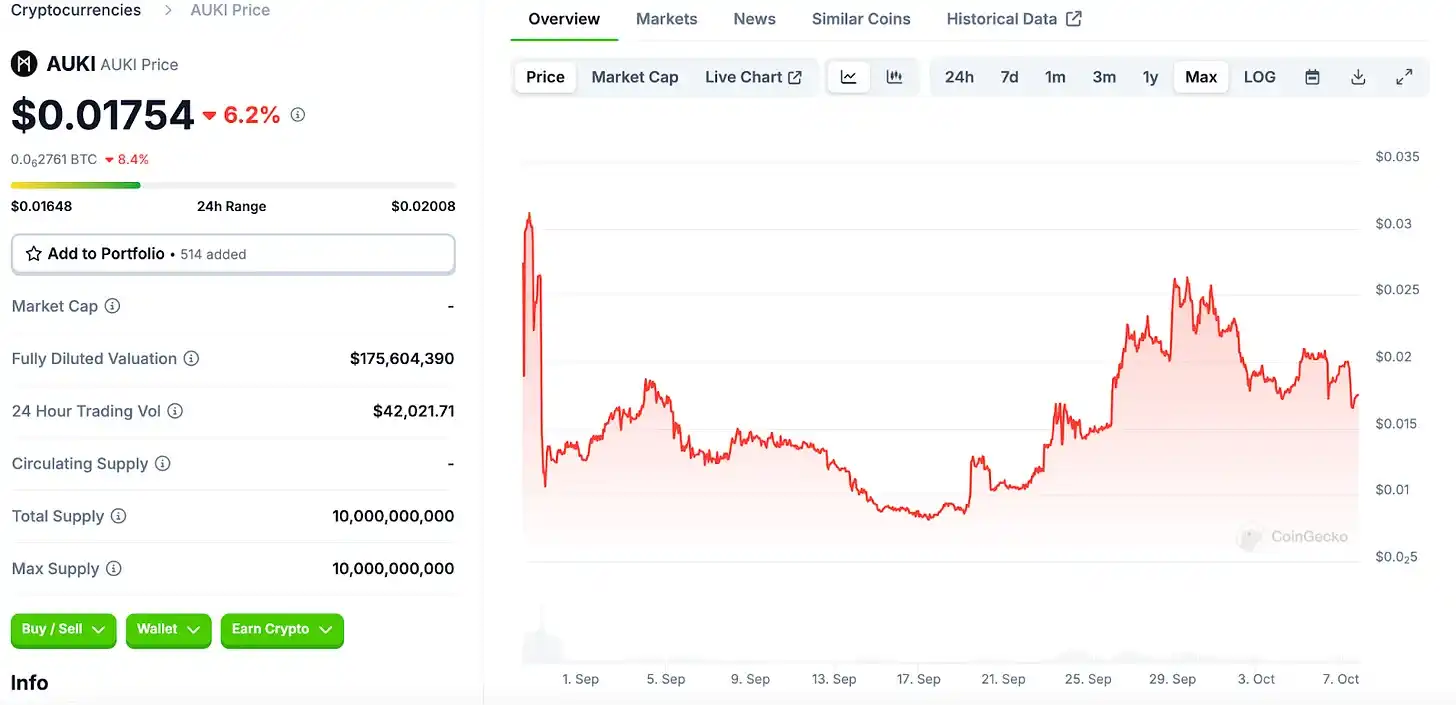
Auki Labs がトークンを発行する際に行った異なる取り組みを見てみましょう。上記は CoinGecko からのスクリーンショットです。見ての通り、Auki の Fully Diluted Valuation(FDV) と 24時間取引量は比較的低いです。これは、Auki がまずDEXに上場し、その後MEXCのCEXに上場したためです。現時点で、Auki のトークン価格は前回のプライベートセール価格から78%上昇しています。
Auki の創業者にとって、トークンの上場はただの日常です。彼らが本当に集中しているのは、自社製品の構築です。Auki のトークンは8月28日にUniswap V3でAUKI/ETHトレードペアとしてBaseに初上場しました。BaseはCoinbaseのLayer-2ソリューションです。その後、9月4日にCEXのMEXCに初上場しました。この方法で約20万ドルの上場料金を節約したと推定されています。
Auki のトークンの配分計画もより平等です。チームメンバーや投資家は、毎日の配分計画に従い、配分期間は1年から4年まで異なります。
ソーグレープ心理
一部の読者は、新しいトークンがメジャーなCEXでの上場によって大儲けする機会を逃したために不満を抱いていると思うかもしれません。これは実際に事実であり、私の収入は私の投資ポートフォリオ内のトークンの価値の上昇によって得られています。
もしも私のポートフォリオ内のプロジェクトが高値でトークンを評価し、取引所に巨額の手数料を支払いながらもビットコイン、イーサリアム、Solanaをリードできない場合、私はそれに声を上げる責任があります。これが私の立場です。もしCEXがMaelstromのプロジェクトを掲載することを選択する理由が、プロジェクトが強力なユーザー成長を遂げ、魅力的な製品やサービスを提供しているからであれば、私は完全に賛成です。しかし、私たちがサポートすべきプロジェクトがどのCEXが彼らを受け入れるかを気にするのをやめ、代わりに彼らのデイリーアクティブユーザーデータに焦点を当てることを願っています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事