Arthur Hayes新しい記事: ビットコインに力を与え、巨大な流動性がすでに途上にあります!
 Zhouzhouなど2人の著者
原文タイトル:《ビットコイン頑張れ Let's Go Bitcoin》
原著者:Arthur Hayes
原翻訳者:zhouzhou,BlockBeats
編者注:この記事は、中国政府が量的緩和を通じて経済を刺激し、効果が時間を要するという主な考えを表しています。現在、国内の投資家の多くが割安な株と不動産を購入することを選択しており、ビットコインへの流入は広まっていません。しかし、政策が段階的に進展するにつれて、市場は資産保護のためにビットコインにシフトする可能性があります。需要が急増すれば、ビットコイン価格は急騰する可能性があります。
以下は原文の内容(読解しやすくするために編集されました):
ウォートン・スクールは資本主義といわゆる「アメリカの例外論」を歌うことで知られており、世界中からの学生たちは夢と希望を抱いています。教授たちからは、自由市場資本主義と「規則に基づく」米国流平和主義が植え付けられ、この秩序はトマホーク巡航ミサイルによって護られています。
しかし、2008年9月に私のように職場に入った場合、ほとんどの学んだことが大いなる誤りであることにすぐ気づくでしょう。現実は、いわゆるシステムは真のエリート主義ではなく、政府のリソースに最も頼る企業が最終的に最大の財務的成功を収めるのが資本主義であり、それは貧しい者たちのゲームなのです。
私が初めて受けた「真の資本主義」のレッスン——今ではそれを「企業社会主義」と呼んでいます——は、2008年の世界金融危機(GFC)の後、どのトップ投資銀行が繁栄し、どの企業が挫折したかを目にしたものでした。米国の銀行はリーマン・ブラザーズの倒産の後、政府の支援を受けるために直接株式投資を行ないました。
欧州の銀行も米連邦準備制度理事会から秘密裏に金融支援を受けましたが、政府による株式投資や強制的な合併(中央銀行の融資による保証を受けた)は2011年まで実現しませんでした。したがって、私がディープ・アナリティクス部門の分析者クラスで、2010年2月に2009年のフルボーナスを受け取った際、F9キーを押したような米国銀行の同僚と比較すると、私たちのボーナスは大幅に少なかったのです。
これはKBW銀行指数で、米国の主要商業銀行をカバーしています。2009年3月の世界金融危機後の最低水準から、この指数は500%以上上昇しました。
これはユーロストック銀行指数で、欧州の主要銀行が含まれています。2011年の危機後の最低水準から、この指数はわずか100%しか上昇していません。米国の企業社会主義の収益と普及は、いかなる政治評論家がどのように分析しようとも、ヨーロッパをはるかに凌駕しています。子どもたちよ、民営化の利益と社会化の損失、それが豊かなボーナスの秘訣です。
中国は常にその経済システムの違いと優越性を強調してきたため、中国が経済問題を解決するために異なる政策を取ると考える人もいるかもしれません。しかし、実際はより複雑です。中国が現在進行中の巨大な変革を理解するためには、まず他の3つの主要経済圏の直近の金融危機を振り返る必要があります:アメリカ、日本、欧州連合。これらの経済圏はすべて不動産市場のバブル崩壊により深刻な金融危機に直面しました:
日本:1989年
アメリカ:2008年
欧州連合:2011年
中国も不動産市場のバブル崩壊に見舞われた経済圏の一員となりました。2020年、中央政府は「三つの赤い線」政策を通じて不動産開発業者の信用供給を制限し、このプロセスが開始されました。
ChatGPT が「三つの赤い線」政策を説明:
中国の「三つの赤い線」政策は、2020年8月に導入された規制フレームワークであり、不動産開発業者の過剰借入れを制限し、不動産業界の金融リスクを低減することを目的としています。この政策では、3つの主要財務指標の厳格な基準が定められています:前受金を排除した資本純資産比率が70%未満、純負債比率(純負債÷自己資本比率)が100%未満、および現金に対する短期負債比率が1以上。企業はこれらの基準に基づいて分類され、閾値に達した場合、負債の増加率が制限されます。すべての基準を満たしている企業の負債は、年間最大15%増加できますが、3つの基準を満たさない企業は負債を増やしてはなりません。これらの「三つの赤い線」を実施することで、中国政府は金融の安定を図り、不動産開発業者に負債削減と財務力強化を促しています。
その後、中国経済は他の被害者と同様に流動性の罠や負債不況に陥りました。この期間中、中小企業や家庭は支出を抑制し、資産負債表を修復するために経済活動を削減しました。家庭や企業の信用需要が減少すると、従来のケインズ主義経済政策(つまり、適度な財政赤字と中央銀行による金利引き下げ)は失敗します。恐ろしいインフレを抑制するためには、強力な通貨および財政政策を取らなければなりません。いつ「パニックモード」に切り替えるかは国家の文化に依存しますが、どの種類の経済システムを採用しても、すべての国は最終的には「通貨化ケモセラピー」を行うことになります。
このようなケモセラピーはインフレを治癒するかもしれませんが、最終的には中流階級に打撃を与え、資産価格の上昇に苦しむ一方、実質経済は大きく改善されません。このような効果のない通貨化療法は、ごく少数の金融巨大企業にとって非常に利益をもたらし、彼らの本部がニューヨーク、ロンドン/パリ/フランクフルト、東京に位置しており、現在は北京/上海に拡大する可能性があります。
通貨化療法には2つの側面があります:
1. 公的資金による銀行システムの資本再編。銀行の資産負債表には常に劣った住宅ローンが含まれています。民間市場はもはや株式資本を提供せず、これが銀行の株価が急落し、債務不履行を示し、最終的に破綻する原因となります。政府は新しい資金を注入し、会計ルールを事後に変更して、銀行が外部に合法的な財務状況を主張できるようにします。たとえば、日本は銀行が現在の市場価値ではなく、取得原価で不動産資産を保有できるようにし、会計上の支払い能力を維持しています。政府の資本注入後、銀行は貸付ポートフォリオを再拡大し、広義マネーサプライを増やします。銀行の信用拡大に伴い、表面国内総生産も増加します。
2. 中央銀行のマネー印刷、量的緩和(QE)。中央銀行は政府の債務を購入することで、マネー印刷を行い資金を注入します。信頼性のある債務購入者がいることで、政府は大規模な刺激計画を実施できます。 QEは不本意な預金者をリスク金融市場に引き戻します。中央銀行は安全な利子の債務を大量購入し、預金者は「安全」な政府債券で金融市場に投機することを余儀なくされます。彼らは通貨化療法がもたらすインフレの衝撃が目前に迫っていることを理解しており、したがって不動産や株式市場に急いで戻る必要があります。 十分な資産を持っていないグループにとっては、この状況を受け入れざるを得ません。
破綻した銀行が救われたのは、その貸出債務口座を支える金融資産(不動産や株式)の価格が上昇したからです。私はこれを「再インフレ」と呼んでいます。これはデフレとは対照的なものです。政府は名目GDPの増加により収入を増やし、刺激計画を強化していきます。GDPの成長は、銀行主導の広義マネー創造と中央銀行の購入による無制限の債務に支えられています。金融市場の投資家にとって、資産価格の上昇は実際の経済の状況に依存しなくなっています。つまり、経済が実際に改善していなくても、政府や中央銀行の資金注入により不動産や株式などの資産価格が持続的に上昇します。
株式市場はもはや経済の先行指標ではなく、経済そのものとなりました。重要なのは金融政策と通貨の創造速度です。もちろん、政府の政策も資本を得る企業に影響を与えるため、株式選択者にとって重要ですが、ビットコインや暗号通貨の価格は主に総貨幣供給量の影響を受けます。法定通貨が引き続き創造される限り、ビットコインの価格は持続的に上昇し続け、最終的な受益者は重要ではありません。
現在の金融アナリストは、中国が発表した刺激策が経済の規模を調整するには不十分であると一般的に考えています。しかし、最新の策が示すいくつかの兆候により、中国はデフレに対処するために「通貨化療法」を採用する準備ができていることが示唆されています。これは中国が銀行システムと不動産業を再活性化しようとしていることを意味し、中国の不動産バブルが人類史上最大であることを考慮すると、発生する人民元の信用はアメリカが2020年から2021年のパンデミック時に発行した米ドル総量に匹敵します。
上記の観点を裏付けるために、次に以下の内容を段階的に分析していきます:
· 現代政府がなぜ不動産バブルを膨らませるのか?
· 中国の不動産バブルの規模の分析、および北京がそれを終了する理由。
· 北京が中国経済を再活性化する準備をしている兆候の発見。
· 人民元がどのようにビットコイン市場に参入するか。
社会秩序
現代政府の基盤は幅広い一般市民の支持にあります。現代では、組織化された宗教に頼らない時代において、国家はどのようにして一般市民を自己の支配支持に結び付けるのでしょうか? 革命を回避する最も簡単な方法は、市民の経済的純資産価値を統治体制の成功に結びつけることです。最も重要な金融資産は住居であり、人間の体は非常に狭い温度範囲でのみ生き残れます。そして、家のない状態では、過度の暑さや寒さにさらされ、最悪の場合は死に至ります。
住宅費用を除いて、家族のために家を買うための資金を貯めたと仮定します。あなたが最も心配しているのは、誰があなたの所有権を守るかですか?国内の反対勢力に対抗する正当な権力が存在しない場合、あなたはこれらの権利を守るために私的に武装する必要があります。政府の保護が不足している場合、どのようにして武装した隣人があなたの土地を自分たちのものだと主張するのを防ぎますか?国家が強く、法律が尊重されているとき、浮浪者による財産の窃盗を心配する必要はありません。そして、国家が弱いときは、侵害者に対処するための暴力的な準備をする必要があります。したがって、不動産を所有している人々は自然に政府を信頼して財産権を保護し、政府の命令に従うことに同意します。最終的には、簡単に反抗することはなく、それを行うと経済が破綻することになります。
政府はできるだけ多くの市民を家主に変え、その経済的・物質的福利を国家と結びつけます。建設構造には高コストのエネルギーが必要なため、政府は通常、さまざまな債務ベースの融資プランを通じて民間の不動産所有を奨励します。共産主義国である中国でも、財産権改革は最初に改革された内容の1つであり、それは1980年代末から1990年代初頭に鄧小平が行った改革に始まりました。
私が受講した住宅政策の授業は、前米国副大臣が教えるものであり、ちょうど2008年のサブプライムローン危機が拡大していた2008年の上半期でした。私たちは、住宅所有率を向上させるために政府が実施したさまざまな計画を学びました。私の主な収穫は、不動産バブルは常に政府の支援と融資が必要であるということです。米国の文脈では、クリントン政権時代(1992年〜2000年)以降、政府は住宅所有率の向上を積極的に推進し、1992年の連邦住宅エンタープライズ財務安全およびサウンドネス法によって、ファニーメイやフレディマックなどの連邦政府スポンサー企業(GSE)の役割が拡大しました。
GSEは上場された民間企業ですが、連邦政府の暗黙の支援があります。彼らは連邦政府のやり方で融資を受け、住宅ローンの大部分を負担しています。したがって、ファニーメイとフレディマックは最も稼ぐ金融サービス会社の1つとなりました。銀行もまた、リスクを公共セクターの負債勘定に転嫁するため、リスクのない利益を奪い、ローンを開始することで利益を得ました。もちろん、これらの歪んだインセンティブメカニズムのために、「宇宙のマスター」たちは遠くに行きすぎることになりますが、政府の裏付けがない状況で彼らは絶対にそのリスクを引き受けません。
中国独自の不動産バブル
まず、中国の経済モデルについて理解しましょう。中国は工業化を加速させるために、国有銀行システムを通じて預金者に金融抑制をかけ、国有企業(SOE)工業企業が低コストで資本を調達できるようにしました。銀行信用の主要ユーザーが工業企業である場合、預金者に公平な金利は工業付加価値の割合であるべきです。工業付加価値の割合とは、工業部門が国内総生産(GDP)に占める割合を指します。これは、すべての工業活動によって生み出された付加価値を総GDPで割ることで計算されます。
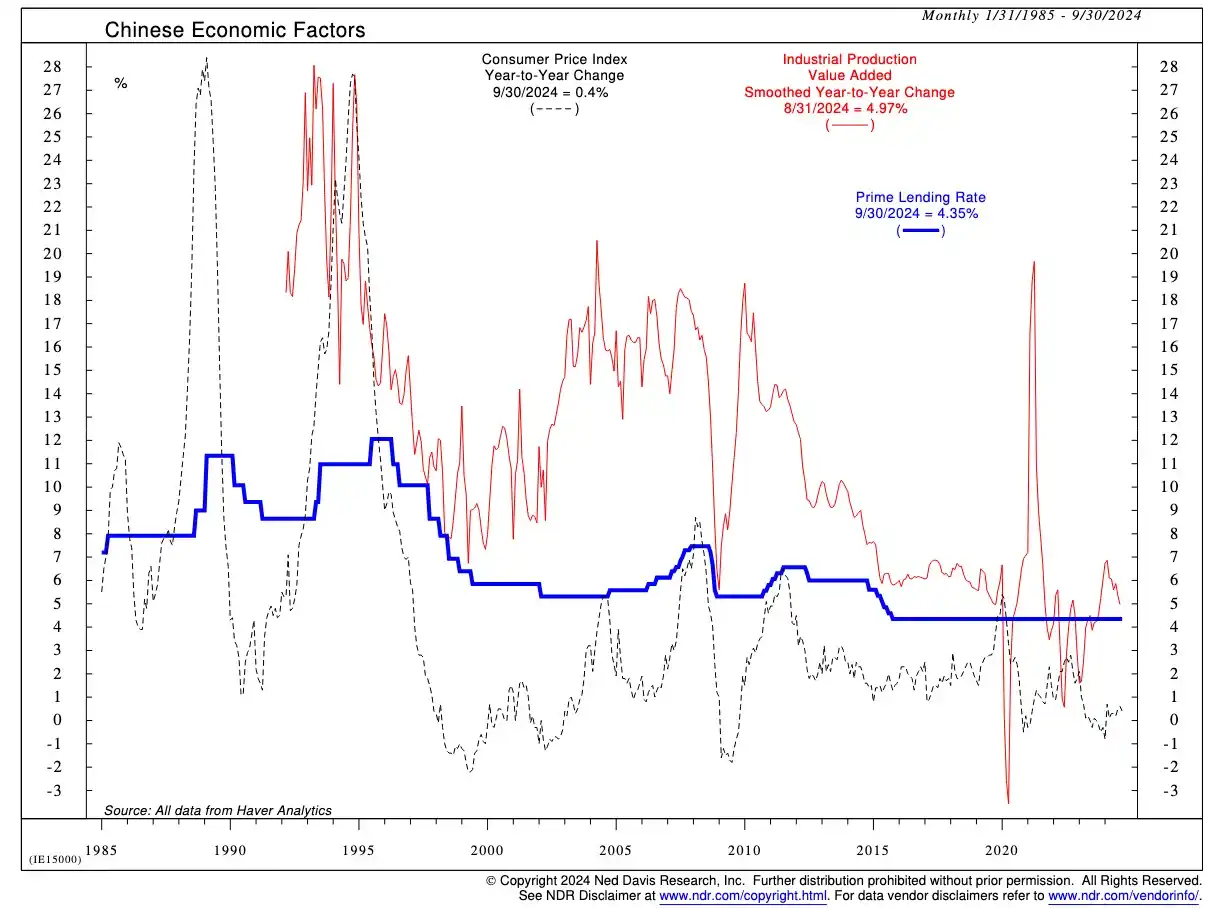
ご覧の通り、ローンの基準金利は常に産業生産価値よりも低いです。これは、国有銀行が一般預金者に提供する預金金利が非常に低いためです。詳細は下の図をご覧ください。
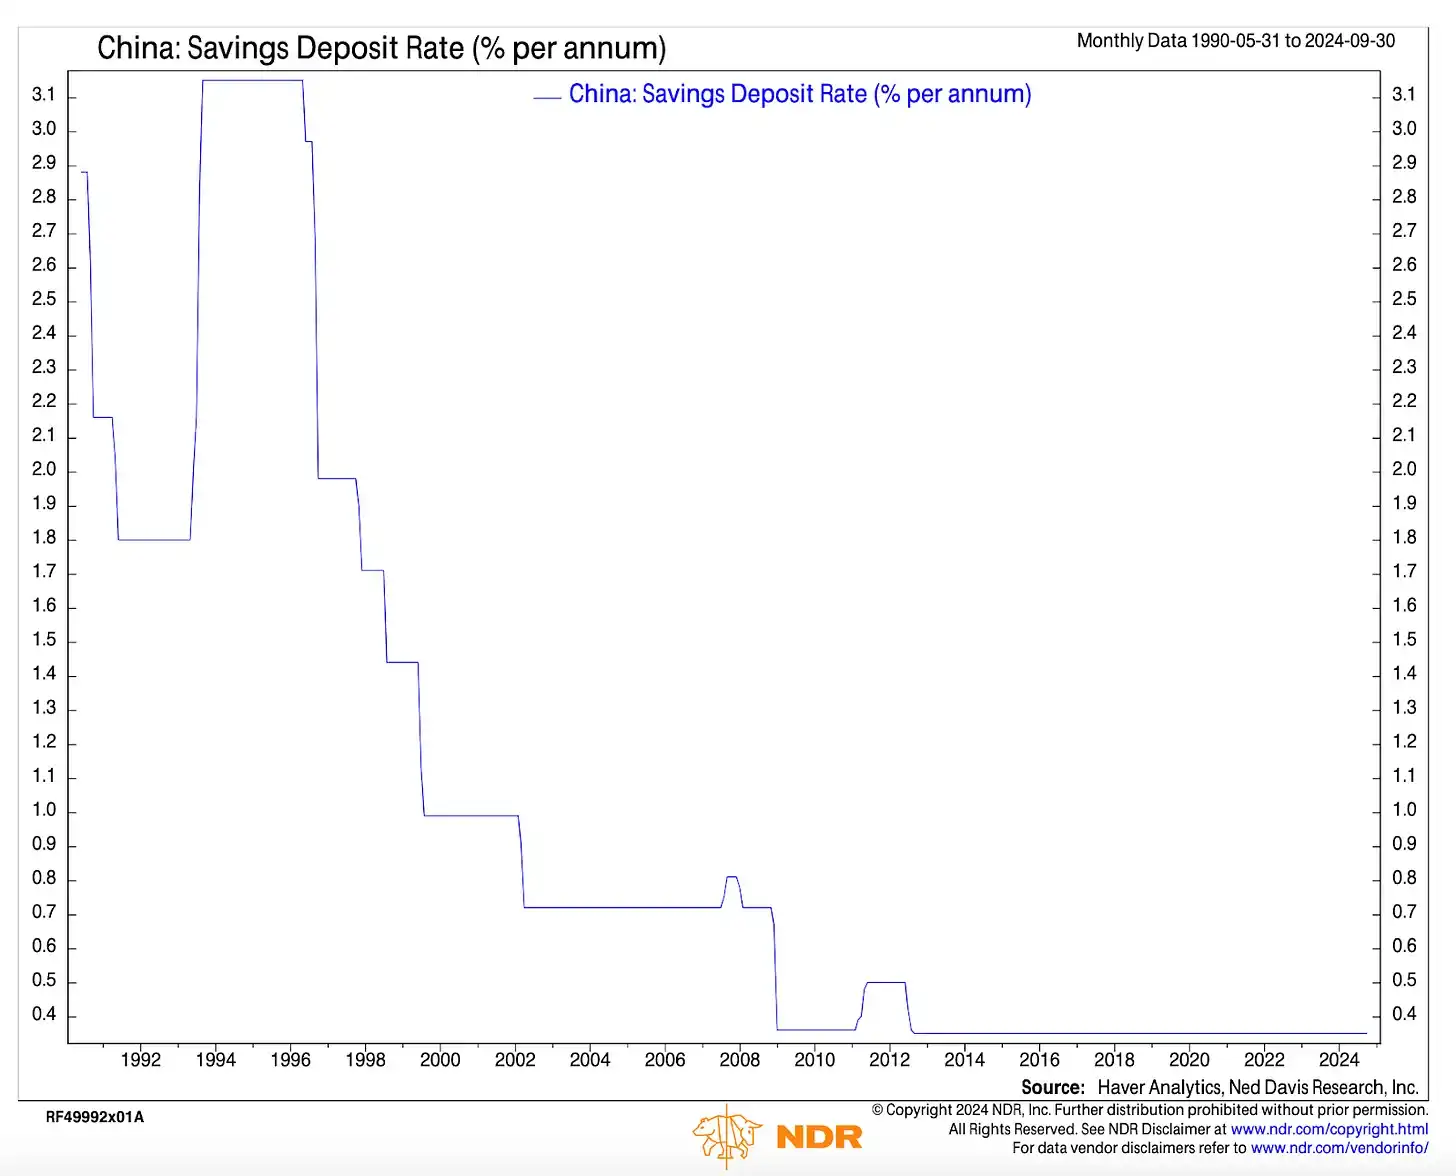
預金者たちは受け取るリターンが割りに合わないことを承知の上で、中国元が制限通貨であるため、彼らは資金を海外に投資することができません。より高い資本収益を得るために、彼らは地元の株式市場や不動産市場に投資することが選択肢となります。
しかし、株式市場には問題があります。最も良いパフォーマンスを示す企業はしばしば国有企業です。国有企業は最も安い銀行融資を受け、独占的な事業免許を持つため、電気通信、石油・天然ガス、鉱業などの高収益産業で独占的に事業を展開しています。国有企業の株価パフォーマンスが非常に優れていると考えるかもしれませんが、実際には国有企業の株主資本利益率(ROE)は平凡です。これはすべての国有企業の幹部が党員であり、党の利益と株主の利益が常に一致しないためであり、党のニーズが常に優先されるからです。
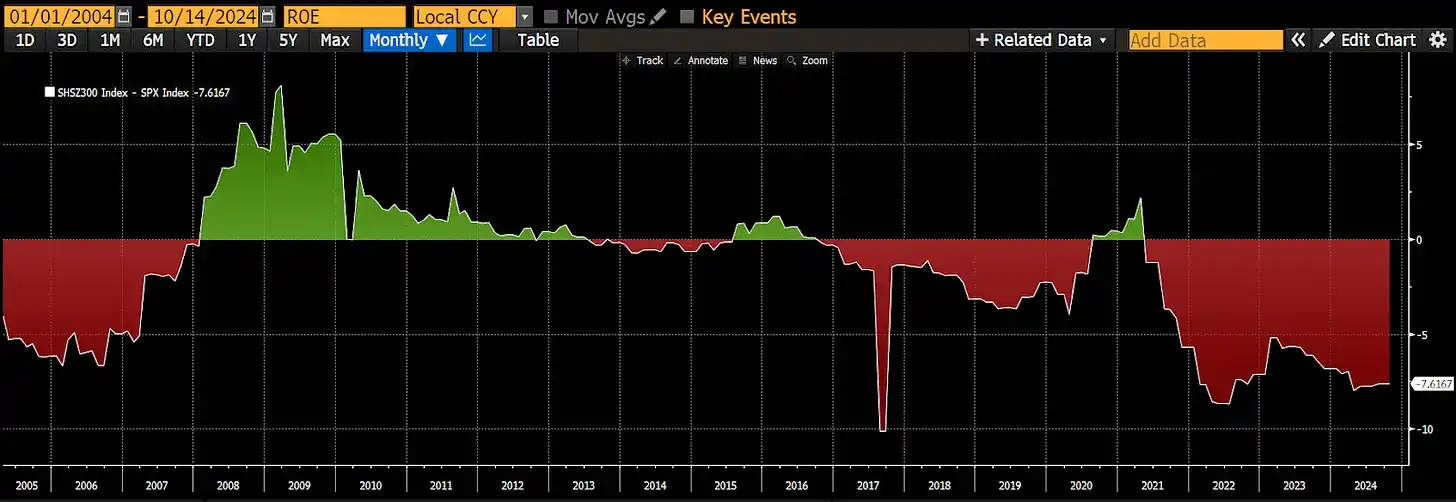
この図は、CSI300指数の株主資本利益率(ROE)とS&P 500指数の株主資本利益率の差を示しています。中国株式のパフォーマンスが明らかにアメリカ株式を下回っていることが分かります。
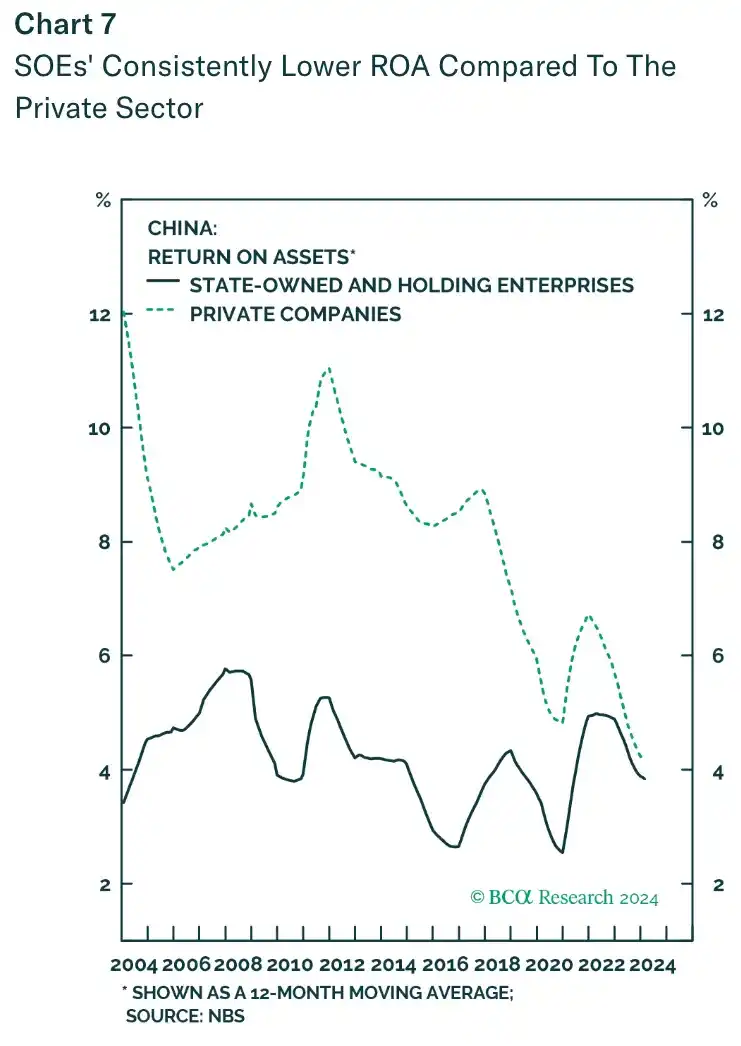
真の競争に直面している民間企業の収益率は国有企業(SOEs)よりもはるかに高いですが、国有企業は主要な株価指数でより強い位置を占めています。
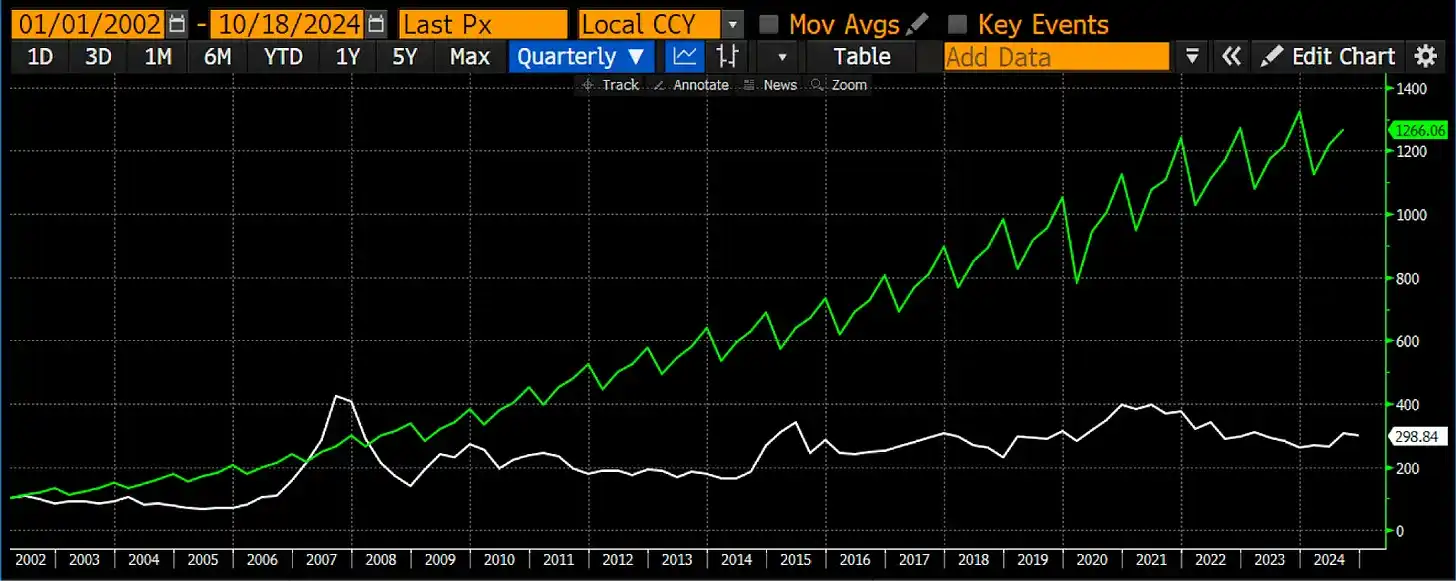
基準として100を取り、中国のGDP(緑色)は1200%成長しましたが、CSI300指数(白色)は200%しか成長していません。
2000年代初頭以降、株式市場のパフォーマンスは中国経済の急増に大きく遅れています(上記の図を参照)。一般の中国人は馬鹿ではないため、株式投資は彼らの資産価値向上の最優先方法ではありません。彼らはむしろ不動産市場に投資する傾向があります。
毛沢東主席は中国の都市化プロセスを開始し、その後、鄧小平と彼のさらに市場志向的な政策が都市化を急速に推進しました。党は、中国(文字通り「中央王国」)を世界で主導する地位に再編する唯一の方法は、世界の製造業力に依存することだと考えています。これは、農民を農村から都市に移し、輸出向け商品を製造することを意味します。したがって、すべての五カ年計画には都市化の目標があります。
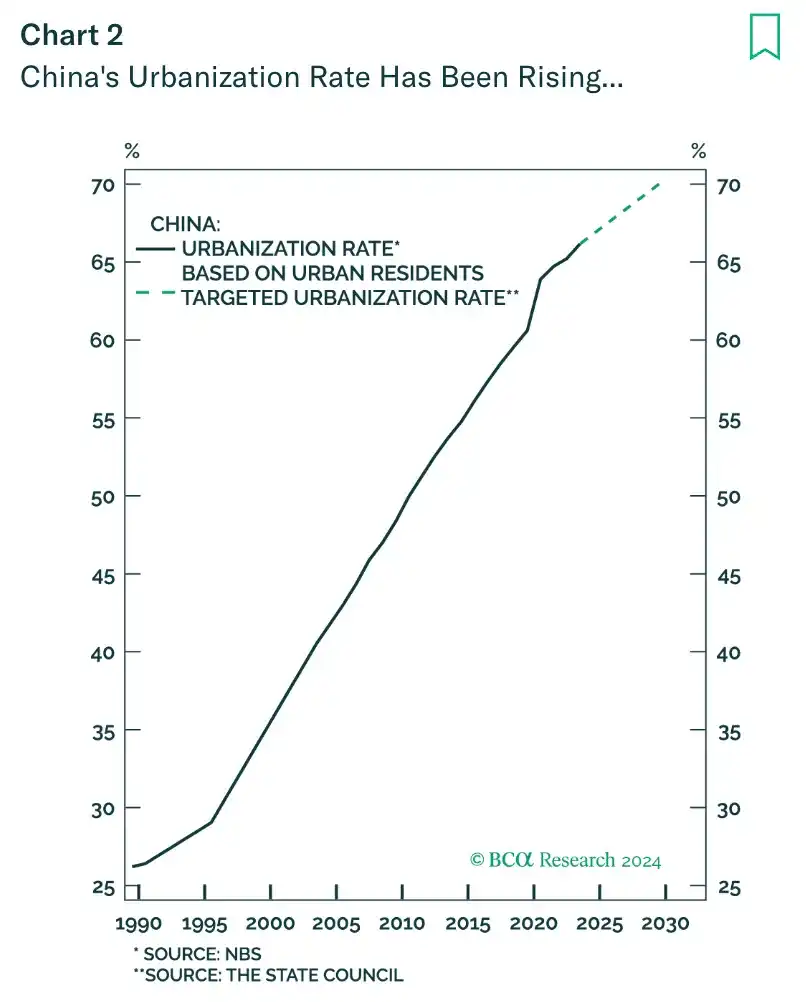
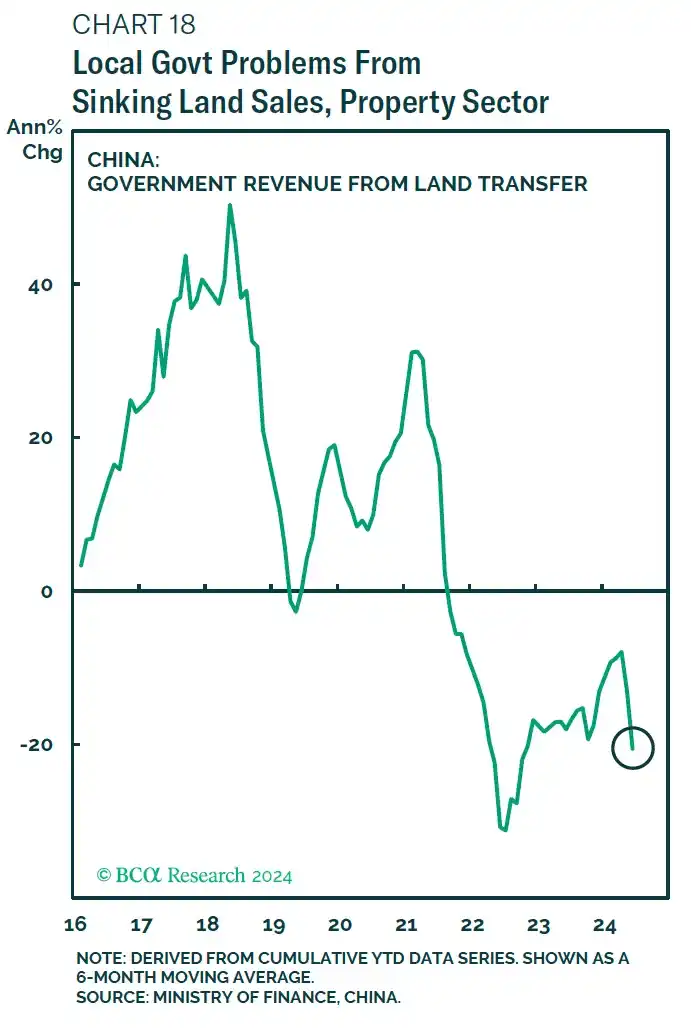
数十年の間に数億人を農村から都市に移住させることは、狂ったような住宅や産業用不動産の建設を必要とします。不動産でお金を稼ぐ最初のステップは、土地を開発業者に売却することです。地方政府は土地を所有し、地方政府は土地使用権を開発業者に売却することにより土地を売ります。
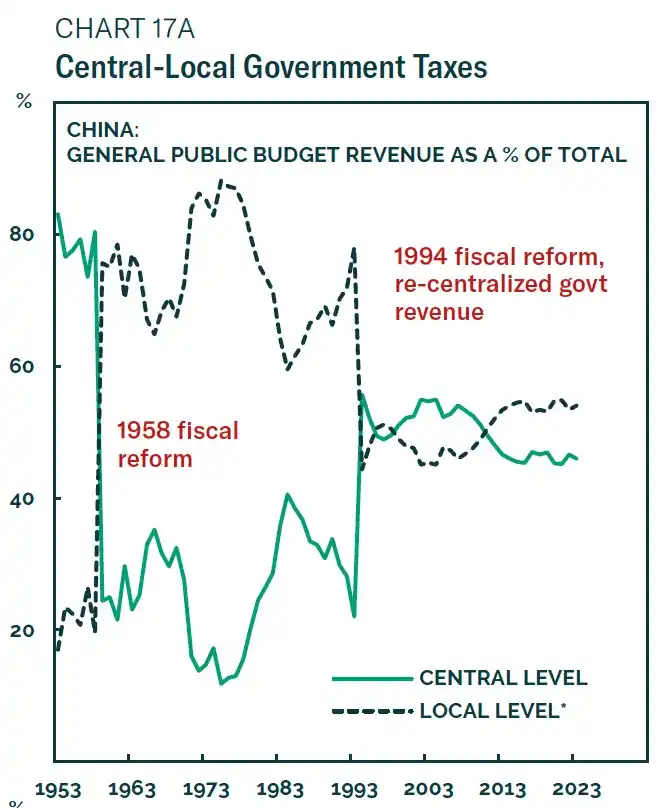
中央政府がほとんどの所得税収入を自分のところに残しているため、地方政府の主な資金源は土地売却です。都市化の加速と経済成長に伴い、土地はますます価値を持ち、売上収入は急速に拡大しています。北京は地方政府が毎年発行可能な借金の上限を設定しており、通常、これらの借金は土地バンクを担保としています。したがって、政府の財政状況は不動産価格の上昇と直接的に関連しています。
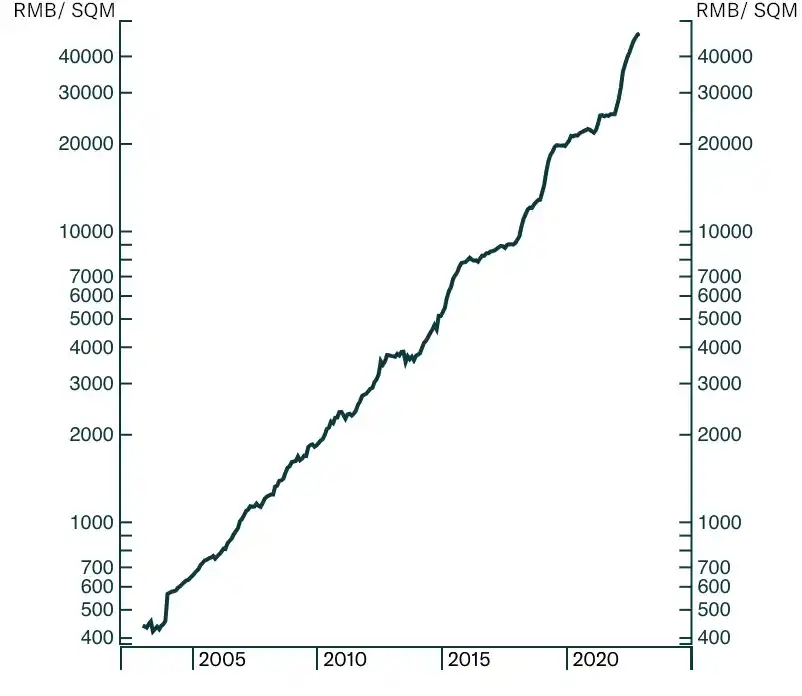
土地価格は19年間で80倍に上昇し、年平均複利成長率(CAGR)は26%に達しました。
一般の人々は貯蓄を通じて、そしてその後1つまたは複数のアパートメントを購入することによって、財産を徐々に築いてきました。1990年代初頭から2020年まで、不動産価格は上昇を続けています。銀行は通常、消費者向けの信用取引を提供しませんが、不動産を抵当に入れた融資を行うことを歓迎し、一般家族の純資産はほぼ完全に不動産価格の上昇に連動しています。
不動産価格が上昇するにつれ、様々な利害関係者が利益を上げました。急速な都市化による人口の初期需要が満たされた後も、市場は依然としてアパートのユニットの建設を続けています。それは奨励され、銀行が貸出を行うのを安全に感じる唯一の分野でもありました。これにより、巨大な不動産バブルが形成されました。
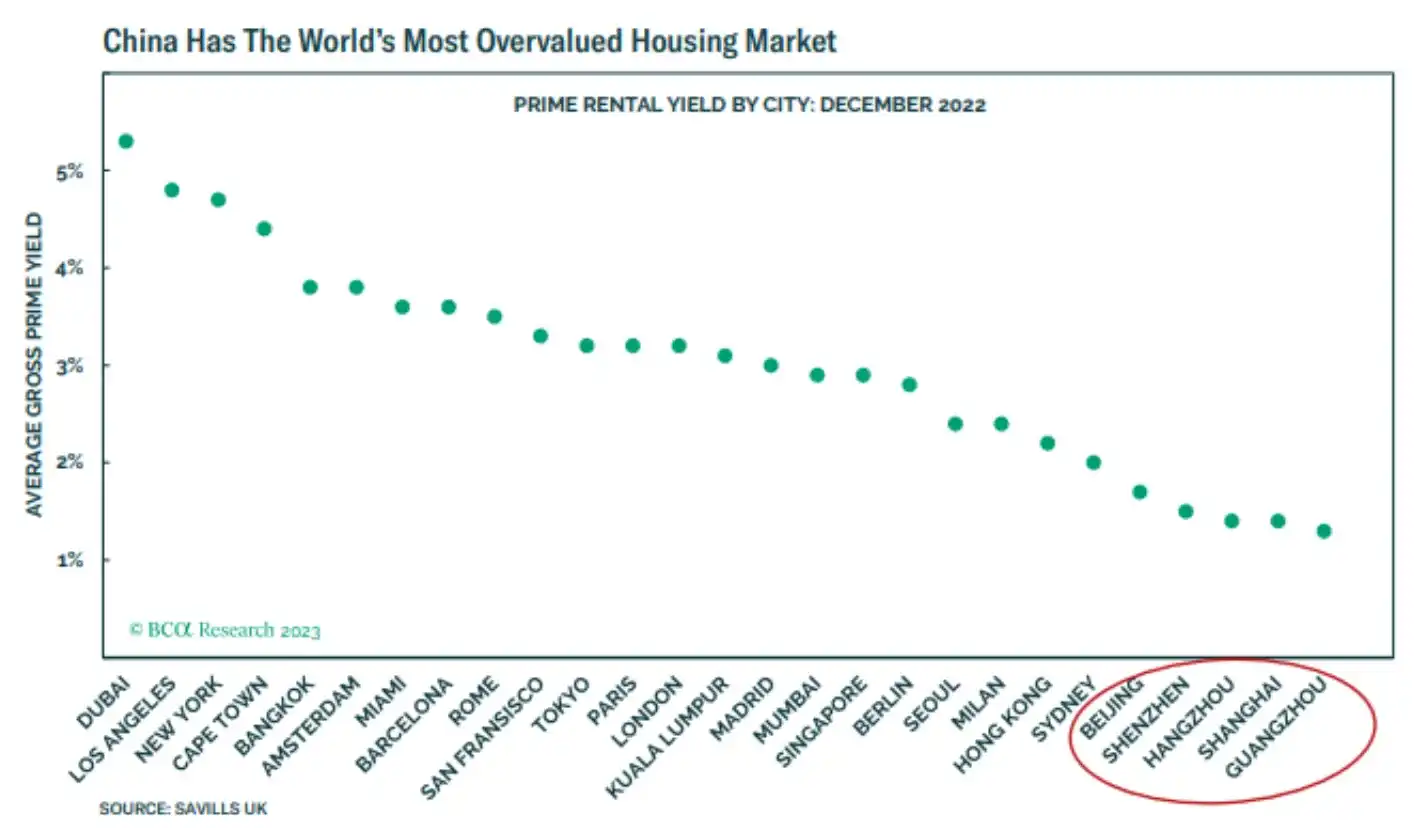
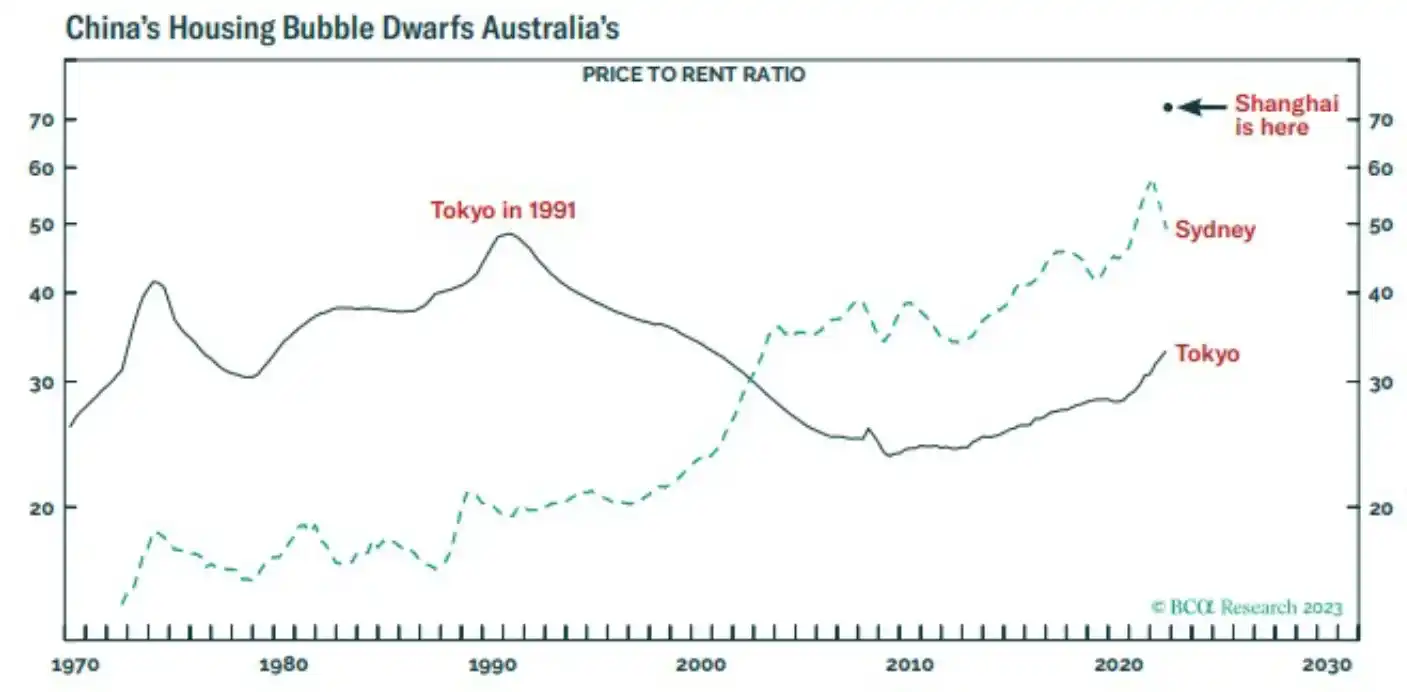
社会の調和を維持することは党の明確な目標ですが、ほとんどの人々が住宅を手に入れることが難しいとき、社会構造は乱れます。出生率の急激な低下は、不動産バブル病の一種の症状です。若者は交際しているものの、高騰する住宅価格のため、彼らが手に入れることのできる住宅はコンドームだけです。
さらに、過剰な銀行融資が不動産市場に流入し、新技術の開発には使われていません。北京は資金を、非生産的で投機的な不動産開発から高度製造業にシフトさせました。
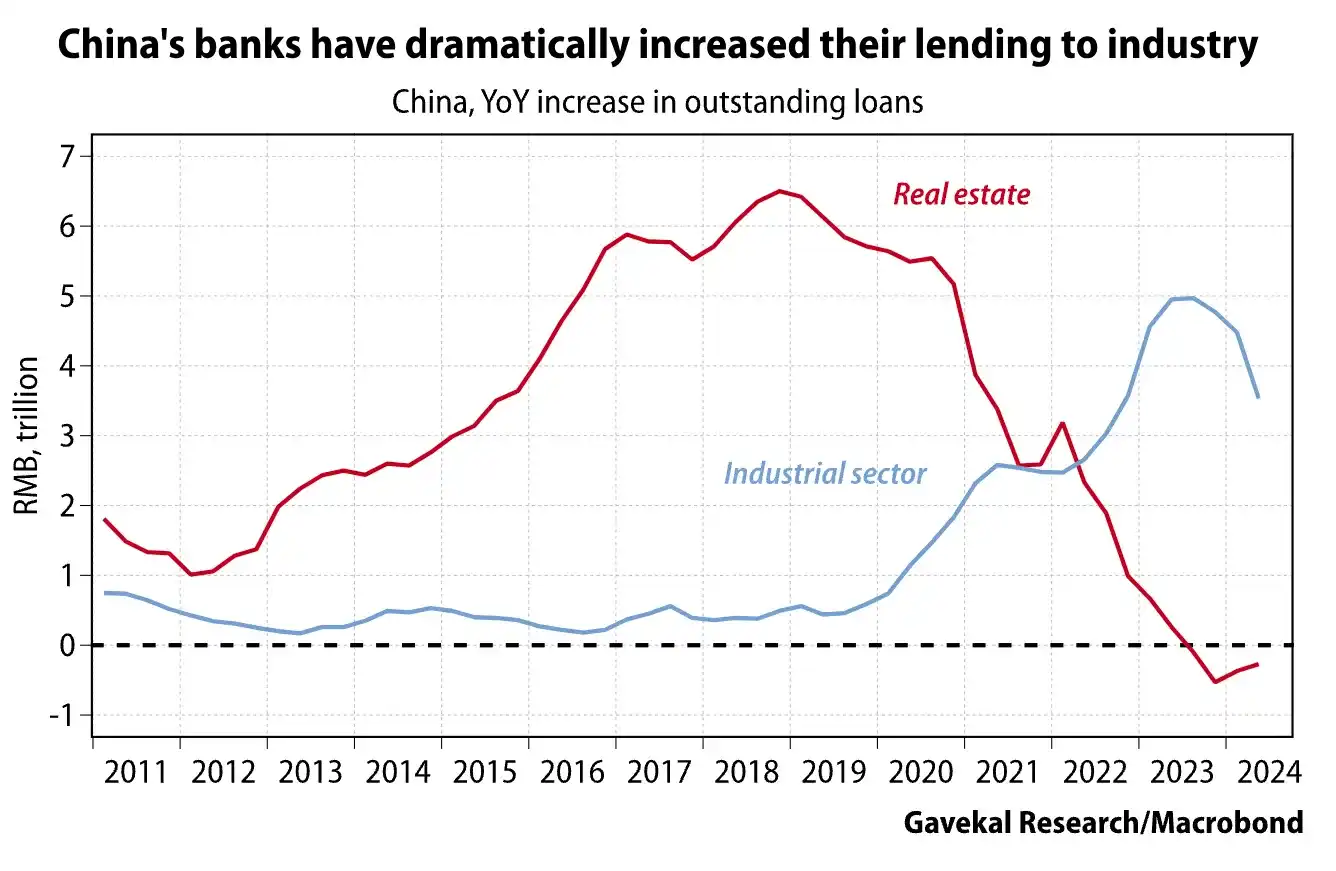
2010 年代中盤、北京は不動産市場の強硬な抑制を開始しましたが、実際のバブル崩壊は一連のリスクと共に起こりました。すべての主要国有銀行や産業会社は、不動産市場と巨大な関係を持っています。多くの銀行の貸し出し資産の土台は、家庭や開発業者に対する住宅ローンです。エアコン、鉄鋼、セメントなどの製品を製造する企業の最大顧客の1つは、不動産開発業者です。
さらに、北京は大部分の税収を自分たちに残して中央政府のバランスシートを強化し、地方政府が土地価格の持続的な上昇なしに党の成長目標を達成できないことを意味しています。不動産バブル崩壊は、一般家庭、銀行、産業会社、地方政府に深刻な打撃を与えることになります。北京が市場の下落をコントロールできないと、社会的調和が崩壊する可能性があります。
2020 年までに、北京は「家は住むためにあり、投機のためにではない」と宣言しました。その後、「スリーレッドライン」政策が導入されました。すぐに、最も過剰なレバレッジを持つ不動産開発業者は、新規建設と完成を停止し、オフショア債務不履行を始め、中国の不動産市場でクラッシュした広く知られた例が恒大です。
私が物語のタイムラインを続ける前に、中国の不動産市場のあまり知られていない特徴とその政策措置が危機を終わらせるのに与えた影響について簡単に触れておきたいと思います。中国では、ほとんどのアパートは建設前に売られています。購入者はまず現金の手付金を支払い、その後建物が完成するまでの数年間で残りの支払いを行う必要があります。
基本的に、不動産開発業者は、未完成のユニットの全額が古いユニットの完成に使用されるパンドラの箱のような操作者のようです。開発業者は、まだ完成していないユニットの売上金を銀行融資の担保として利用し、古いプロジェクトを完了し、地方政府から新しい土地を購入するためにさらなる資金が必要です。
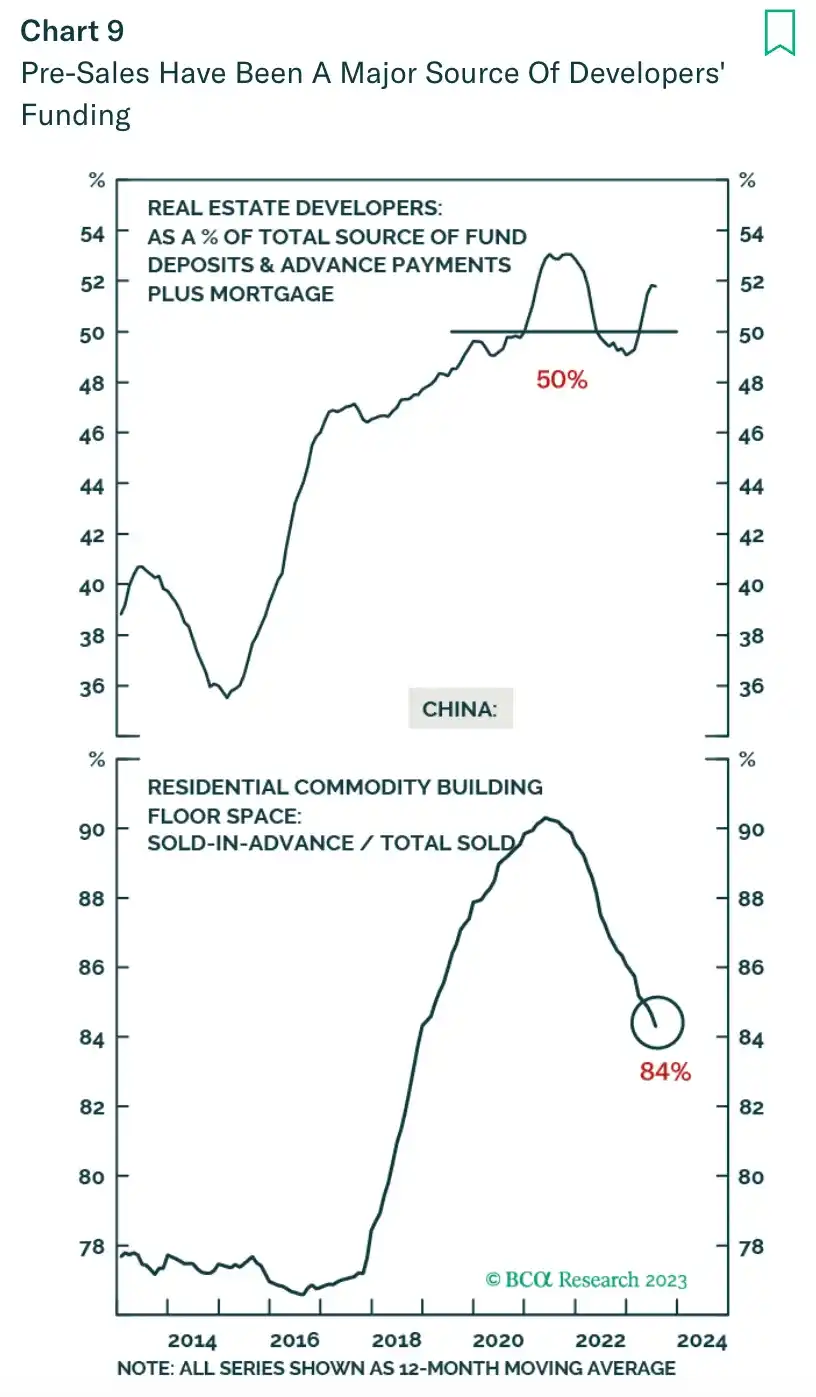
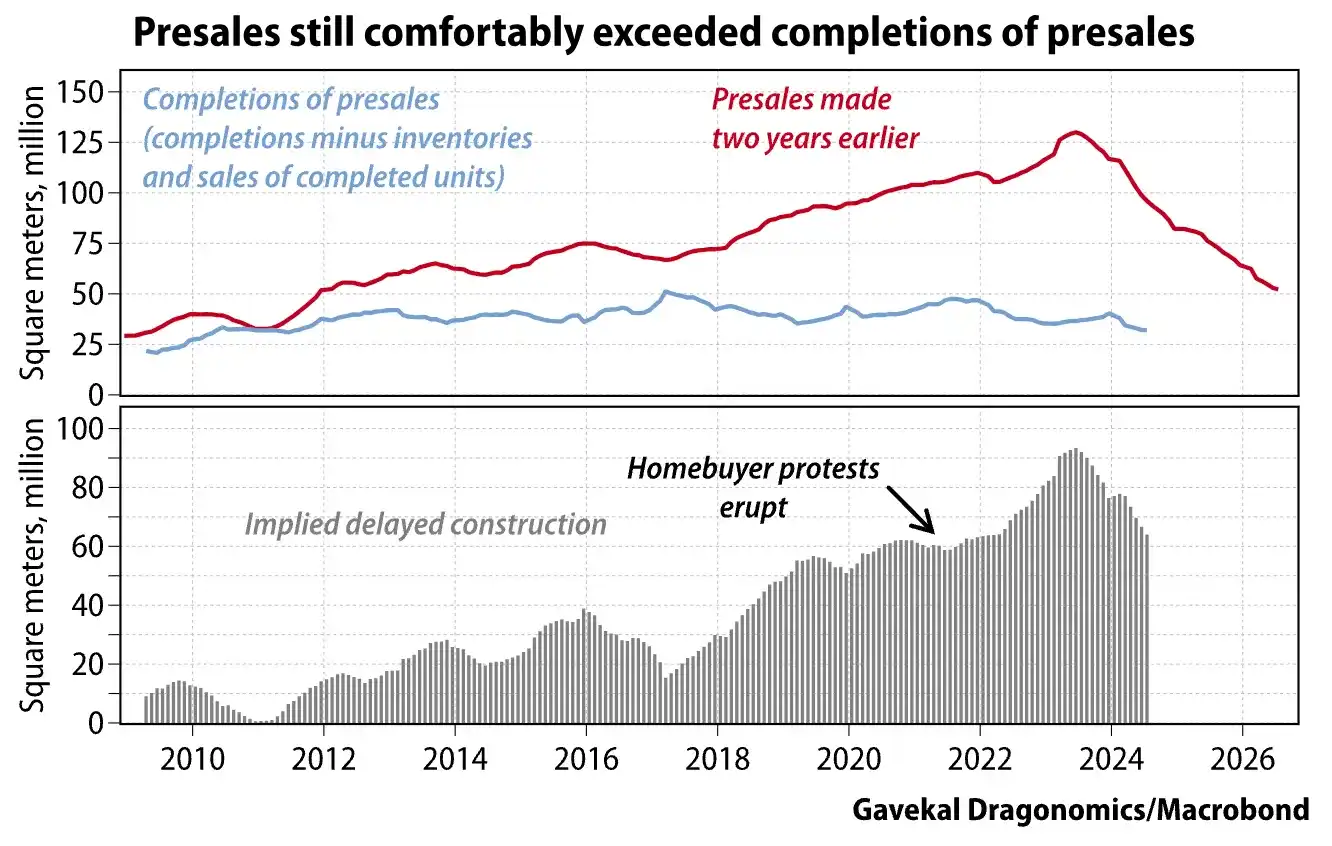
銀行が高い負債を抱えた開発業者に対する貸し出しを削減するよう指示されたとき、これは未完成のユニットが納品されるかどうかに対する購入者の疑念を引き起こしました。一般の中国の家庭が、不動産開発業者が建設を完了するとは信じていない場合、彼らは期戸を購入しないでしょう。売上金がないと、不動産開発業者は古いプロジェクトを完了することができません。最終的な結果は、開発業者が建設を停止せざるを得ず、不動産市場全体の信頼が崩壊し、すべての人が損失することになります。
中国政府の初期の危機への対応は、銀行や地方政府に開発業者に融資するよう指示することでした。しかし、ここには大きな代理問題がありました。中央政府は表面上は非常に権力を持っていても、指示を実行するために党員が職業リスクを引き受けることが依然として必要とされています。
あなたが地方政府の責任者であると想像してください。もし経済成長を達成できれば昇進しますが、もし損失を被れば中央の反腐敗委員会に調査されます。党の処分を受け腐敗問題で刑務所収監や死刑に至る可能性があり、調査は通常、数年後に突然行われます。そのため、リスクを負うことに何の利点もなく、中央政府が貸付を促すとしても放置する可能性があります。
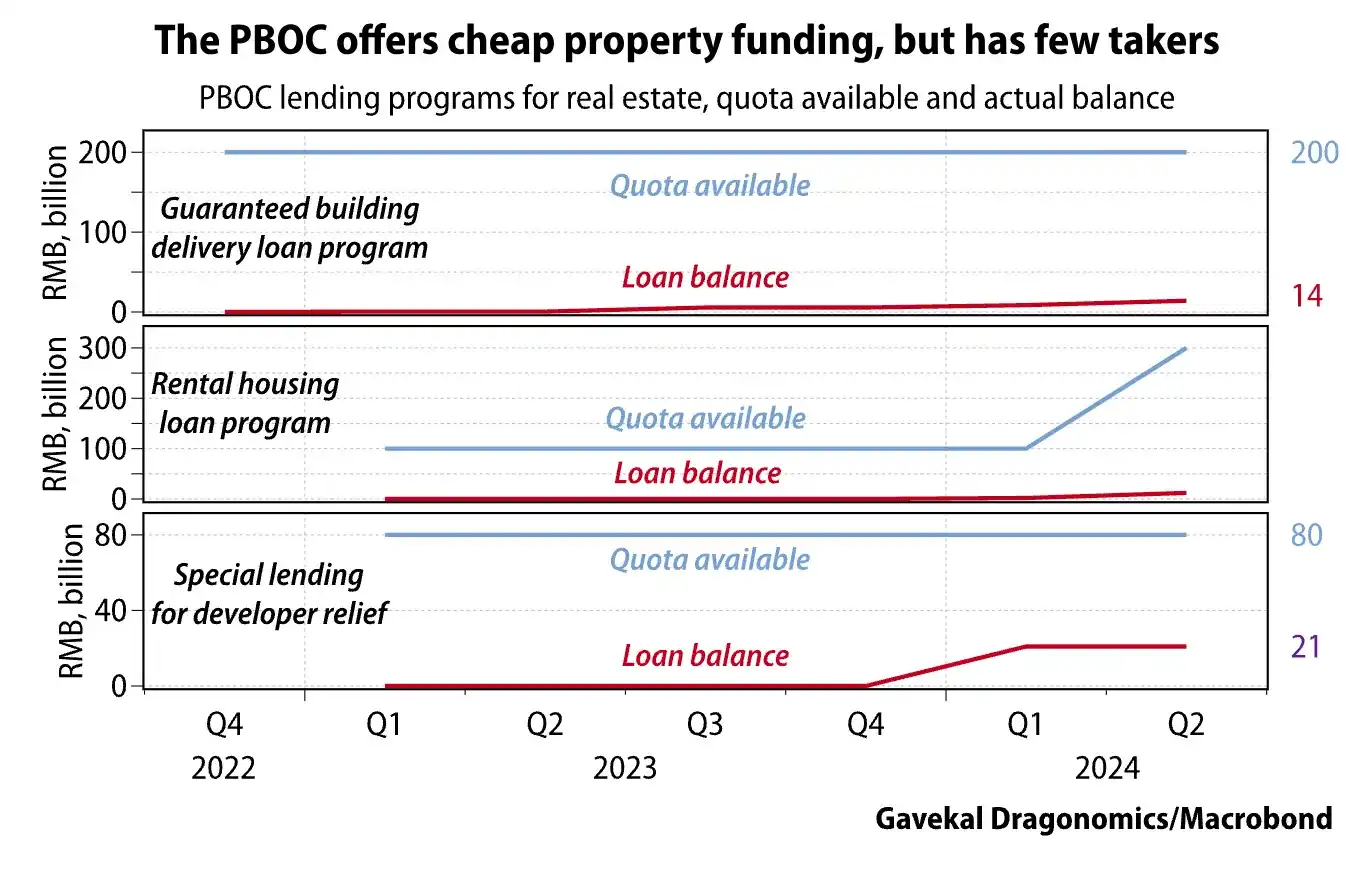
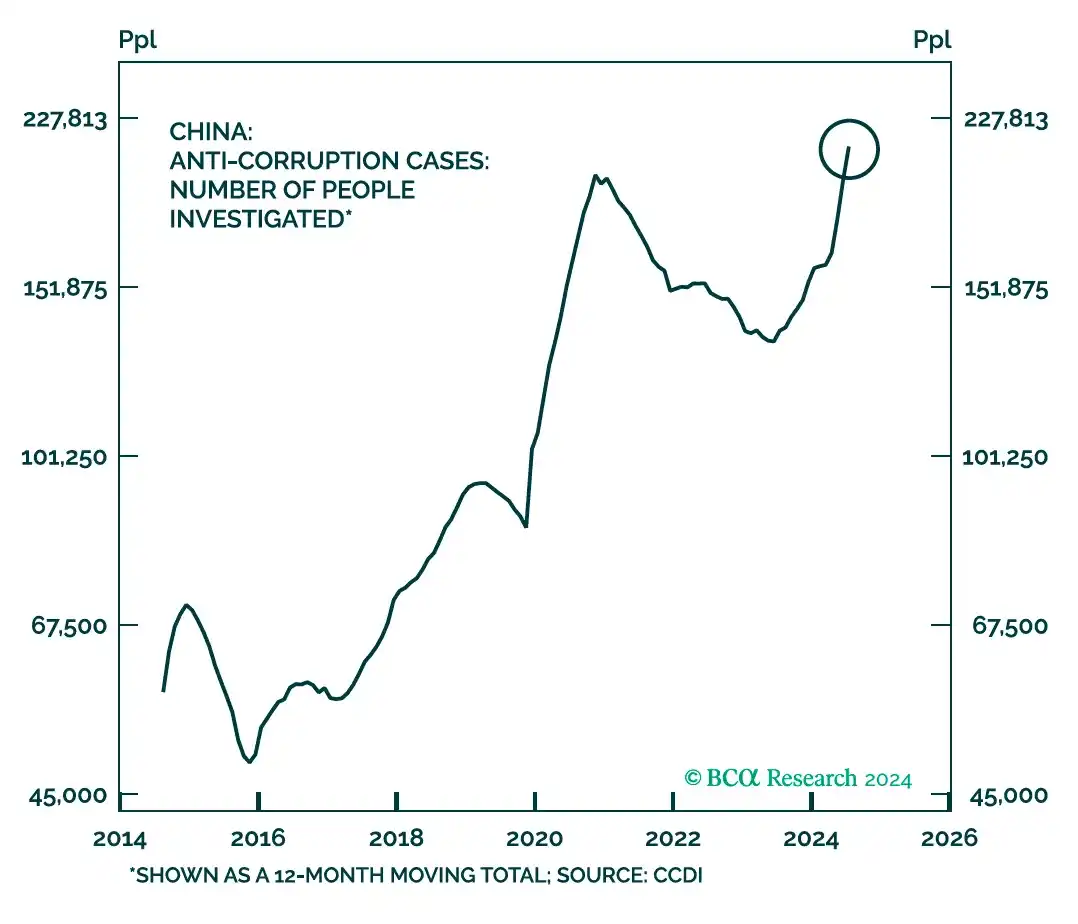
北京は引き続きより高い割り当てを提供し、より多くの不動産開発業者が融資を受けられるようにしていますが、この融資は効果的には配分されていません。別の選択肢は、政府(中央政府でも地方政府でも)が直接建設に参加し、数百万の未完成ユニットを完成させ、市場の信頼を回復することです。しかし、彼らは今のところそのような行動を取っていません。これは、このような大規模なプロジェクトが、トップダウンの中央集権政府にとってあまりに複雑であり、特に数百万平方フィートの建物が完成する必要があるという点でそうかもしれません。
さらに、政府が建設業界に参入した場合、その建設されたユニットが初期に約束された品質に達しなかった場合、怒り狂った市民は政府を非難する可能性がありますが、不調の不動産開発業者ではなく。これが私たちを現在の瞬間に連れて行きます。価格を底打ちし、信頼を回復するために従来の通貨政策を利用するには、何十年もの時間がかかるかもしれません。
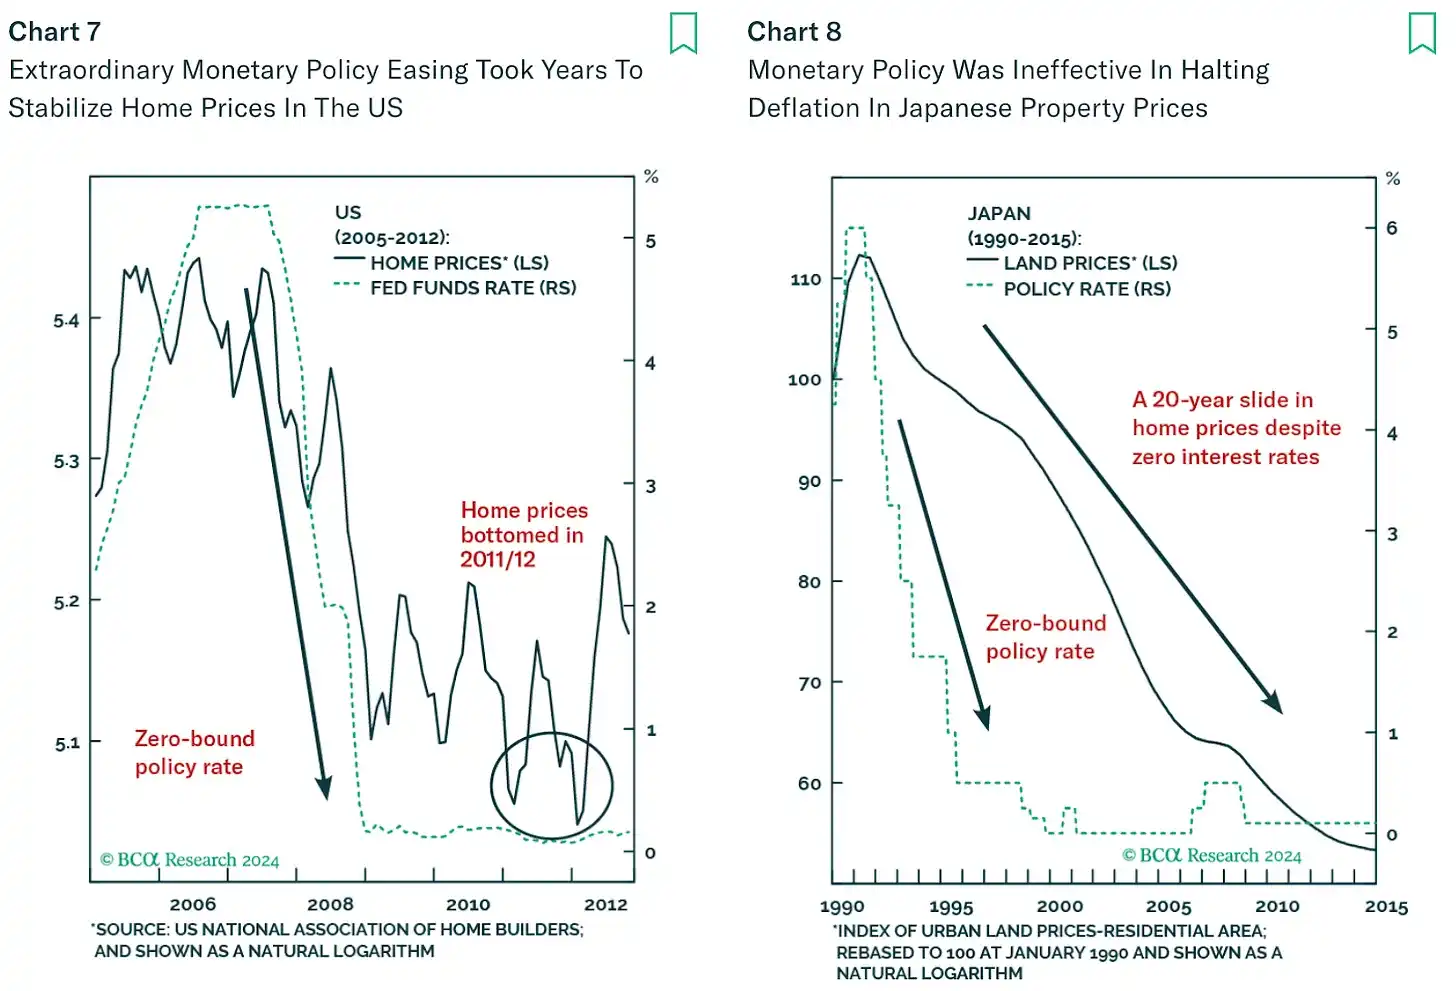
北京はそこまで長く待ちたがらないでしょう、なぜなら中国経済は急速に減速しています。金融の「魔法使い」を召喚し、「化学療法」を開始する時が来ています。
再インフレ
いくつかの落胆させるグラフを見て、不動産バブル崩壊が中国経済に与える影響を見てみましょう。経済学者たちが中国経済についての悲観的な意見を述べるのを聞くと、北京が手をこまねいているかのように思えますが、実際の状況はずっと複雑です。
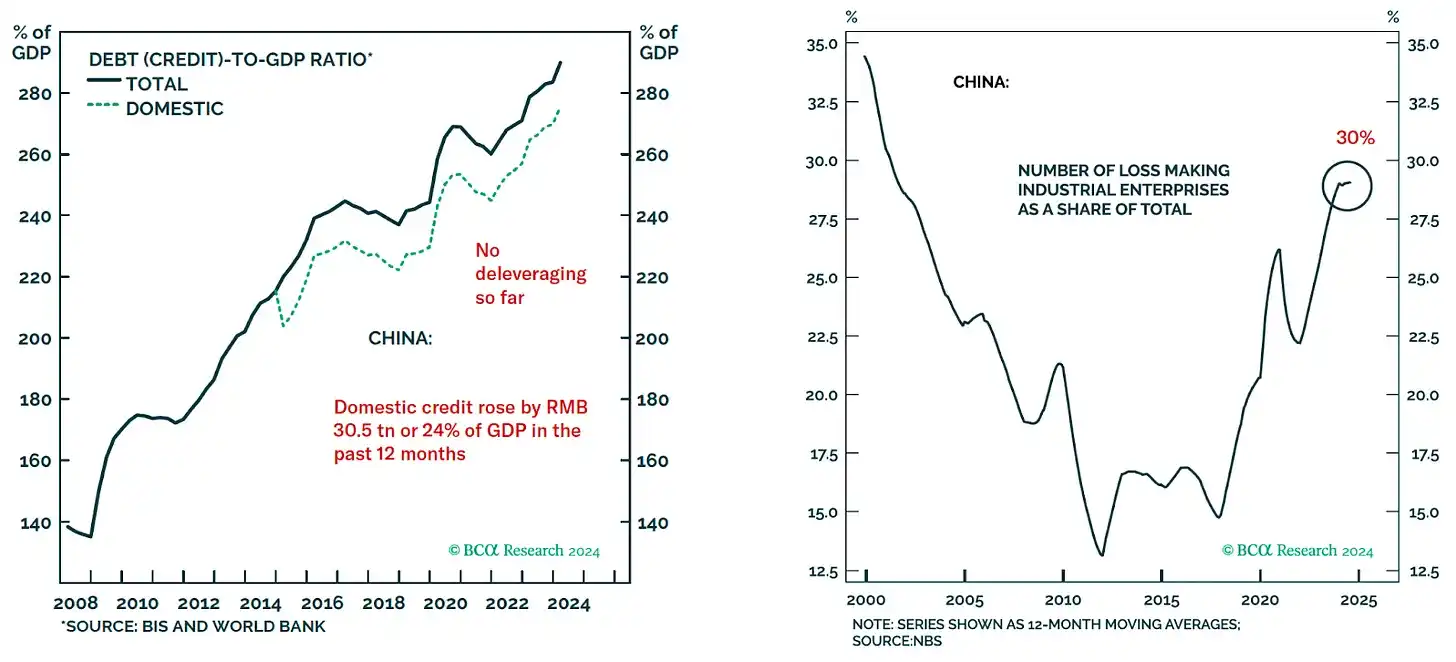
中国政府は大規模な財政刺激策と金融刺激策を実施していますが、経済の巨大な過剰のため、これらの資金は基本運営を維持するためにのみ使用されています。左のグラフは GDP 比率に占める借金の増加を示しており、これにより「ゾンビ」国有企業が存続し続けることが可能となっています(右のグラフ)、大規模な解雇を回避しています。
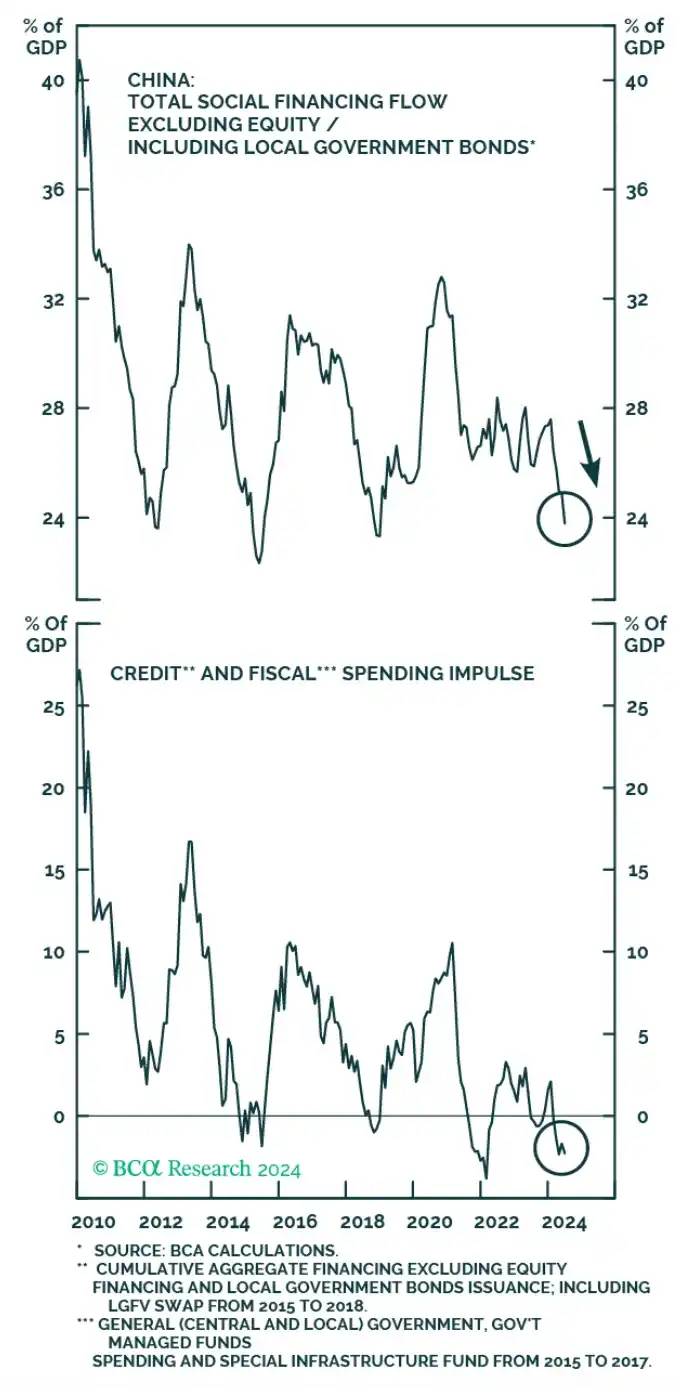
しかし、人類史上最大の不動産バブルをついに破裂させた直後には、強力な「化学療法」が通貨収縮を抑制する必要があります。すべての手段は相対的なものです。現在の刺激策は、不動産市場の崩壊による経済の「ブラックホール」の規模に比べれば、まだポジティブな信用や財政支出の効果を生み出すには不十分です。
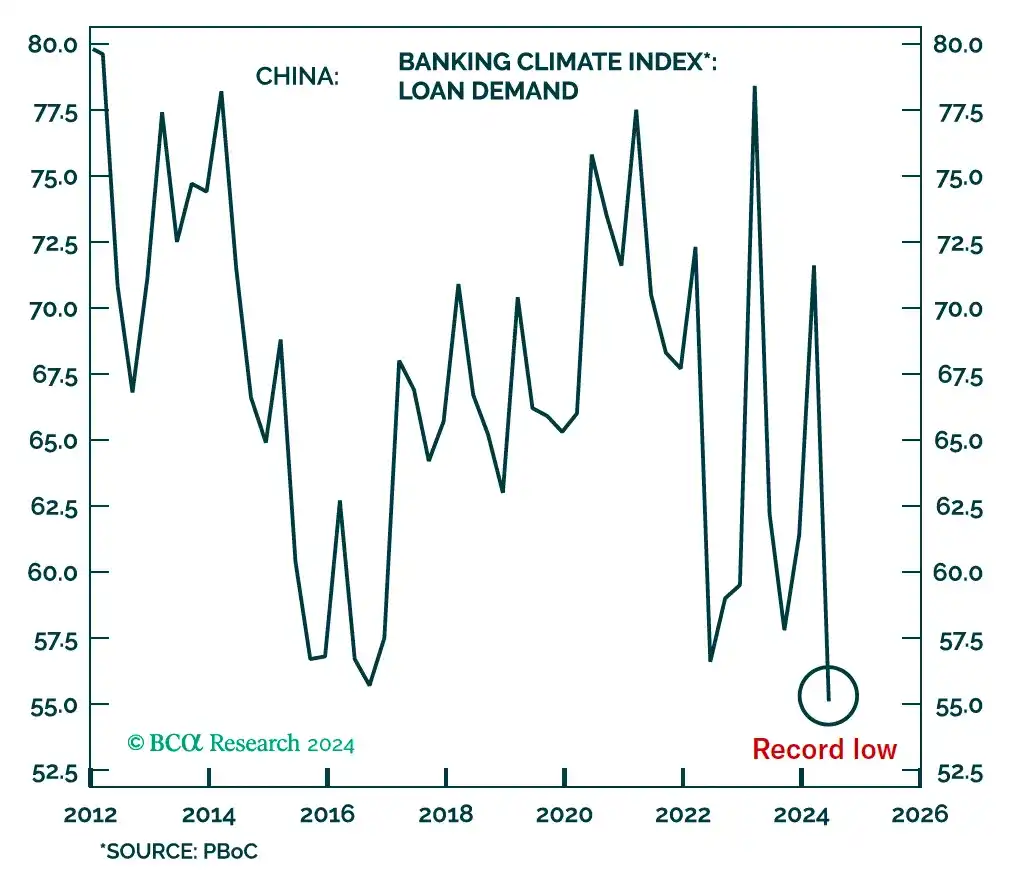
多くの景気刺激策が導入されたにもかかわらず、融資需要は歴史的な低水準にとどまっています。これは実質金利が依然として高すぎるためです。
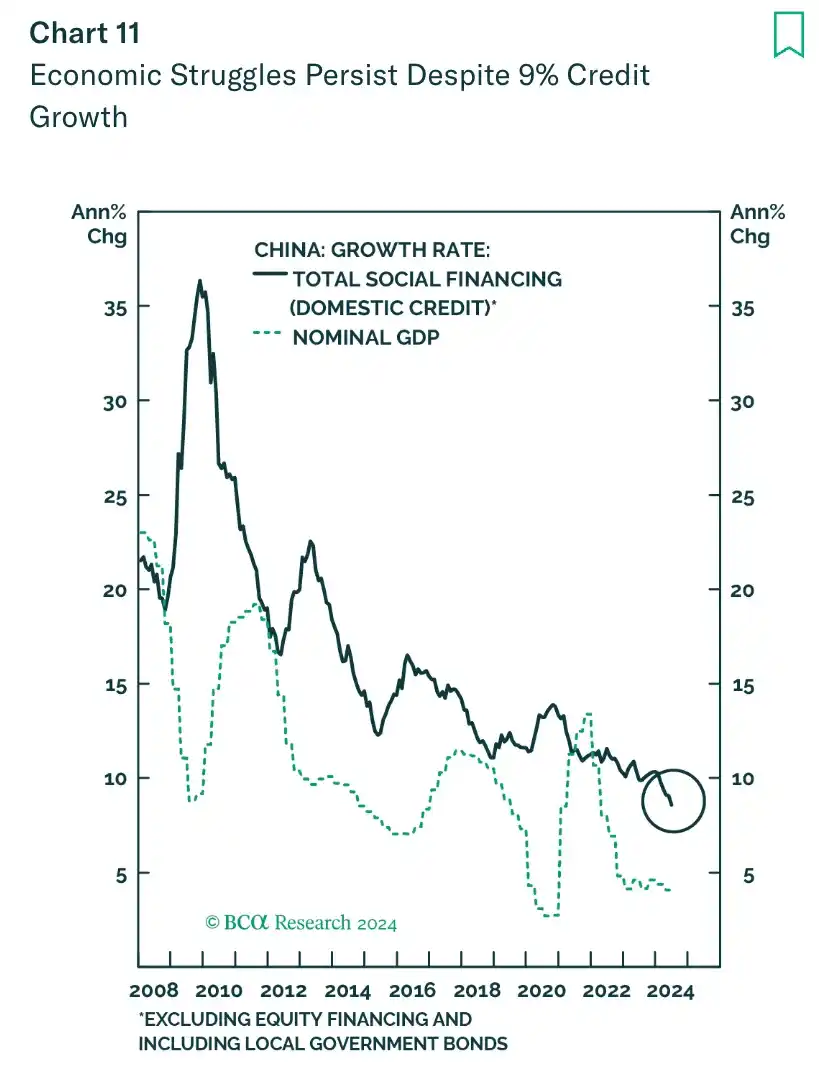
中国のマネーサプライ速度が史上最低水準に低下し、名目GDP成長が急激に鈍化しています。
経済活動が過剰生産力によるデフレーション的な清算によって収縮している中、北京が実際に直面している問題は大量の失業の若者たちです。都市の若者失業率が極めて高いため、中国は去年の6月からこのデータの公開を停止しています。
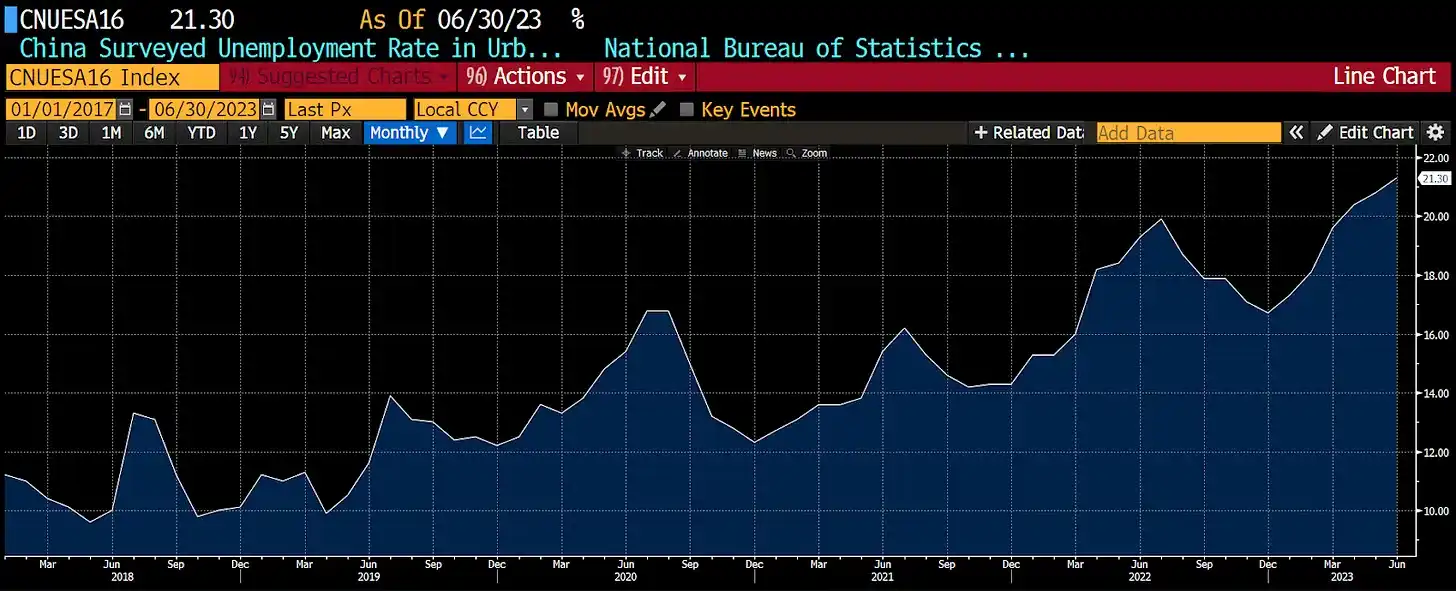
多くの若くて教育を受けた無職の男性たちが異性への魅力を欠いている状況で、不満が生じやすく、民衆蜂起の潜在的要因となる可能性があります。CIAはおそらくこの状況を注視しており、「カラー革命」を中国で引き起こすことを期待しています。これらの新卒若者は約束された繁栄の機会を得られなかったため、既存の体制に不満を抱く可能性があります。
中国が米国や欧州連合であれば、これらの若者を海外戦争で移動させるかもしれません。しかし、中国は伝統的に大規模な対外軍事冒険を好まない国です。したがって、中国は量的緩和(QE)やマネーサプライの拡大を通じて経済活動を回復し、一般の大学卒業生が雇用機会を得られるようにする必要があります。
北京はこれに強い認識を持ち、今年の夏以降、中国人民銀行(PBOC)に対して、政府債券市場でオープンマーケット操作を実施するための新たなツールを開発するよう指示しました。中国人民銀行は徐々に中国国債のセカンダリーマーケット取引をツールキットに組み込んでいます。市場は近年、これにますます注目しており、私たちは基礎通貨供給の投入方法を充実させてきました。過去数年間、外貨準備金の預け入れは基礎通貨の受動的な投入方法でした。2014年以降、外貨準備金は減少し、私たちはオープンマーケット操作や中期信用供給などのツールを通じて積極的に基礎通貨を投入してきました。
中国国債の取引を通貨政策ツールに組み込むことは、量的緩和を実施することを意味するのではなく、基礎通貨の注入経路および流動性管理のツールとして行われます。中国国債の取引は他のツールと共に作用し、適切な流動性環境を作り出します。
中国の現行通貨政策スタンスおよび今後の通貨政策フレームワークの発展
現在、量的緩和(QE)は感性的な用語となっており、それがインフレを引き起こすことが知られています。しかし、今年8月から、中国人民銀行は地方政府債務保有量を1.5兆人民元から4.6兆人民元に引き上げ、これは2007年以来、政府債務の購入による通貨の投入が初めてです。
errorerrorerrorerrorerrorBlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事