流動性が低下した25年間の最初の四半期で、オンチェーン取引量はどこへ行ったのでしょうか?
元のタイトル: オンチェーンボリュームはどこでローテーションしていますか? (1月24日~3月25日)
原著者: @stacy_muur、CuratedCrypt0 メンバー
原文翻訳: Lvdong Xiao Deep
編集者注: 2024年1月から2025年3月にかけて、DeFiオンチェーン取引量は急増と減少を経験しました。 DEXの取引量は、2025年1月に3,800億ドルのピークに達した後、35%減少しました。SolanaのネイティブDEXは上昇し、トップ10の議席のうち5つを占め、Hyperliquidは永久契約市場の60%以上を占めています。 UniswapやPancakeSwapなどの主要なDEXが取引量の約40%を占め、チェーンレベルのシェアは激しく変動し、Solana、Ethereum、Baseはさまざまな程度の持続力を示し、CEXは依然としてスポット取引の約80%を占めています。 DeFi の将来は、単なる誇大宣伝ではなく、ユーザーの習慣を固めることができるチェーンにかかっています。
以下は原文です(読みやすく理解しやすいように原文を再編成しています)。
過去 15 か月にわたって、DeFi の流動性のマップはチェーン全体で再描画され、誇大広告主導の外れ値は消え、ノイズよりもファンダメンタルズが重要なところに静かに集中しています。
TL;DR
・DEX の取引量は 2025 年 1 月に過去最高の 3,800 億ドルを記録しましたが、その後 2 か月で 35% 減少し、短期的な天井が発生した可能性があることが示唆されました。
· 現在、上位 10 の DEX がアクティビティの約 80% を占めています。 UniswapとPancakeSwapだけで約40%を占めています。
· Solana ネイティブ DEX はトップ 10 のうち 5 つを占め、静かにトップの座を獲得しました。ミームコインによる取引量の増加により、そのシェアは拡大しました。
· Hyperliquid は永久契約の世界に革命をもたらし、2025 年 3 月までに新規参入者から 60% を超える主要シェアを獲得しました。
すべての洞察は公開データに基づいています。常に高品質の統計を提供してくれる DefiLlama に特に感謝します。
急増と減速で定義されるサイクル
2024 年の初め、DEX の取引量は 3 月と 5 月に好調でしたが、その後、年半ばに減速しました。
第 4 四半期には急激な回復が見られ、取引量は 11 月と 12 月に急増し、2025 年 1 月には 3,800 億ドルという爆発的なピークに達しました。
しかし、この急増は長くは続きませんでした。 2月までに取引量は2,450億ドルと35%減少し、3か月続いた急上昇は終わった。この引き下げにより、第2四半期はより慎重な姿勢が示されることになった。

DEX の優位性: 権力は上位に
DEX の状況は依然として非常に集中しています。現在、上位 10 のプロトコルが 1 日の取引量の 79.5% を占めており、上位 5 のプロトコルだけで 59.1% を占めています。
Uniswap と PancakeSwap は、全 DEX 取引量の約 40% を占めており、累計取引量が 1 兆米ドルを超える唯一の 2 つのプロトコルです。その優位性は、先行者利益、マルチチェーンカバレッジ、および深い流動性に基づいています。
Uniswap Labs は、ネイティブのマルチチェーン相互運用性を備えた高速で低コストのトランザクションを提供するように設計された、Optimism Superchain に基づく専用の Ethereum L2 である Unichain もリリースしました。

Solana の静かな台頭
Solana の台頭は目覚ましいものでした。上位 10 の DEX のうち 5 つは Solana ネイティブです: @orca_so、@MeteoraAG、@RaydiumProtocol、@Lifinity_IO、@pumpdotfun。
Orca (8.02%) と Meteora (6.70%) だけで、世界の DEX アクティビティの約 15% を占めています。
この上昇は、手数料の安さ、ブロックタイムの速さ、そして Solana ミーム コイン カルチャーの粘り強い流れによるものです。 Pump.fun がトップ 10 にランクインしたことは、このエネルギーをはっきりと反映しています。

新興プロトコル: Fluid と Aerodrome
@0xfluid (7.09%) は、上位 5 の中で最も資本効率の高い DEX です。Ethereum でアクティブで、月間取引量は 100 億ドルを超えています。 Arbitrumでの開始により、取引量は2月の4億2,600万ドルから3月には16億ドルに増加し、急速な普及が示された。
Base をベースとする @AerodromeFi は、Base L2 の流動性の増加を反映しています。Hyperliquid はスポット取引では上位にランクされていませんが、永久契約市場では 60% を超える市場シェアを占めています。

チェーン別 DEX 市場シェア: 勢いをつけるのは簡単だが、ユーザーを維持するのは困難
過去 15 か月間で明らかになったのは、ほとんどのチェーンが注目を集めることはできるが、ユーザーを維持できるチェーンはわずかだということです。 2024 年 1 月から 2025 年 3 月にかけて、チェーン レベルの DEX のシェアは急速に変化し、実際に牽引力を維持したのはごくわずかでした。
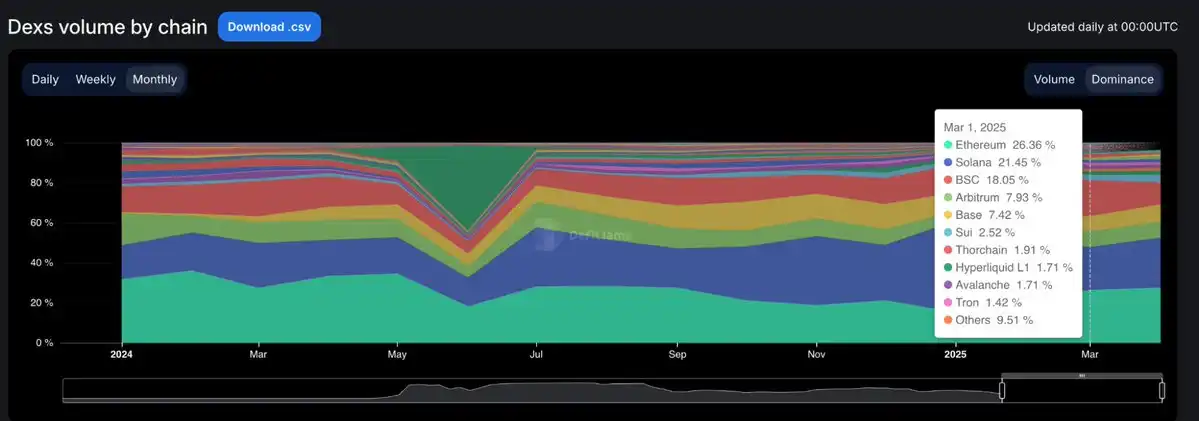
Solana のパフォーマンスが最も優れていました。 2024年には着実に上昇し、$TRUMPと$MELANIAのミームコインブームを背景に、2025年1月には45.8%のピークに達しました。しかし、3月までにそのシェアは21.5%に半減した。それでも、平均シェアは25.1%と、依然としてチェーン全体で最も高い。
イーサリアムは逆の傾向を示しています。 2024年初頭のシェアは約32%だったが、2025年1月には15.3%まで下落した。しかし、3月には26.4%まで回復し、勢いを失った後も持続力があることを証明した。
ベースは最も安定した登山家です。 2024年3月の3%から12月には12.4%に増加し、2025年3月には7.4%で安定し、この期間の平均は6.6%となります。誇大宣伝はなく、ゆっくりと粘り強く成長するだけです。
BNB チェーンは平均 14.7% のシェアを維持しており、急騰したり暴落したりすることなく常に安定しており、画期的な瞬間のない小売トラフィックによってのみ維持されています。
アービトラムは16%で好調なスタートを切りましたが、急上昇には至りませんでした。 2025年1月には4.8%に低下し、BaseとSolanaに追い抜かれました。
Blast は 2024 年 6 月に 42.3% でピークに達し、翌月には消滅しました。これは、リテンションのない典型的なインセンティブ主導のボリュームです。
結論:チェーンレベルの DEX の優位性は大きく変動します。 Solana が急上昇し、Ethereum が回復し、Base がゆっくりと勢いを増し、誇大宣伝サイクルは急速に消滅しました。持続するチェーンは、最も騒々しいチェーンではなく、最も使用されているチェーンです。

CEX は依然としてスポット取引量を支配
2025 年初頭の DEX の勃興にもかかわらず、中央集権型取引所 (CEX) はスポット市場を支配し続けています。 1 月の DEX ピーク時でも、CEX は依然として総取引量の約 80% を維持していました。
CEX の優位性は 2024 年初頭の 90% から 79% まで低下しましたが、全体的なパターンは明らかです。DEX は成長していますが、ほとんどのトレーダーにとって CEX がデフォルトの取引場所であり続けています。
永久契約プロトコルの市場シェア
オンチェーン永久契約の状況は、2024 年に逆転するでしょう。
dYdX が 2 年以上トップの座を維持した後、Hyperliquid が登場し、優位性を再定義しました。 2月に初めて首位に立ったが、年半ばに@SynFuturesDefiに一時的にその座を奪われ、8月に再びトップの座を取り戻し、それ以来ずっとその座を維持している。 2025 年 3 月までに、Hyperliquid は永久契約取引量の約 59% を占め、プロのトレーダーが選ぶ取引所としての地位を確立しました。
この上昇は、CEX 体験に近い製品で注目を集めています。対照的に、dYdXは急速に減少しました。 2024 年初頭のシェア 13.2% から 2025 年 3 月の 2.7% に減少し、ユーザーはより高速でシンプル、かつ現代的な代替手段へと移行しました。
@JupiterExchange の永久契約は、Solana のネイティブ流動性とスポット DEX ファンネルに依存して異なる道を歩み、8.8% のシェアで 2 位に上昇しました。急速に拡大しましたが、Hyperliquid 以降は横ばいになりました。 SynFutures、@Vertex_Protocol、@ParadexApp などの他のプロジェクトも、一時的に注目を集めました。

永久契約チェーン: 実行レイヤーが 1 サイクルで書き換えられる
過去 1 年間の永久契約インフラストラクチャにおける最大の変化は、ユーザーがどのプロトコルを好むかではなく、どのチェーンを信頼して実行を行うかです。
2024 年 1 月、Ethereum と Arbitrum は永久契約取引量の 65% 以上を管理しました。しかし、2025 年 3 月までにこの割合は 11.8% に低下し、より高速で新しい実行層に置き換えられます。

この変化を牽引したのは Hyperliquid のカスタム チェーンで、同期間内にシェアが 13.6% から 58.9% に増加しました。 1 年も経たないうちに、このカテゴリを定義していた L1 と L2 に取って代わり、デフォルトの永久契約実行環境となりました。高速なだけでなく、プロのトレーダーが求める高い信頼性と低レイテンシも実現します。
Solana も好調なパフォーマンスを示し、2024 年末には Jupiter と Phoenix とともに 16% 近くまで上昇しましたが、最終的には 10~11% で安定し、ブレイクアウトの勢いを維持できませんでした。 Base と ZKsync は回復の兆しを見せており、ピーク時には 6 ~ 7% 程度に達していますが、まだトップには達していません。
一方、ブラストは教訓的な物語となった。2024年6月に1か月間で奇跡的に18.8%に達したが、その後すぐに消えてしまった。製品の品質とユーザー維持が重視される分野では、誇大宣伝は長続きしませんでした。新しい実行スタックの明確化 - パフォーマンス優先のチェーンによって基準がリセットされ、従来のインフラストラクチャはデフォルトの選択肢ではなくなりました。

DeFi の未来は、チェーンの数ではなく、ナラティブをユーザーの習慣として定着させることにあります。
「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事