仮想通貨の「権力ピラミッド」を分析:ヴァンパイア構造から市場償還まで
原題:トークンは新たなハーバライフ。暗号通貨とマルチレベルマーケティングの類似点
原著者:VannaCharmer
原文翻訳:johyyn、BlockBeats
編集者注:現在の暗号通貨市場は、小売流動性の覚醒と吸血連鎖の断絶に起因する構造的抽出メカニズム(取引所価格覇権→VCによる評価操作→マーケットメーカーによる情報裁定→KOLトラフィックトラップ)という4つのジレンマに直面しています。本稿は、第4次パワー崩壊の論理を解体し、トークン価格システムを定着させ、償還ハブとして再構築することを目指しています。OTCブラックボックスを突破し、投機的なマルチレベルマーケティングを再構築することによってのみ、「幻想の宝くじ」を持続可能な価値の担い手へと転換できるのです。
以下は原文です(読みやすく理解しやすいように原文を再構成しています)。
序文
暗号通貨は、ねずみ講(MLM)モデルの最悪の特徴を完璧に再現しています。インターネット特有のバイラルマーケティング機能を備えているだけでなく、より不透明な外皮で覆われています。トークンは本質的に洗練されたねずみ講へと進化しました。トッププレイヤーは最大の利益を得る一方で、個人投資家は受け皿として価値のないチップを保有するだけです。
これは決して偶然ではなく、綿密に仕組まれた暗号通貨詐欺です。
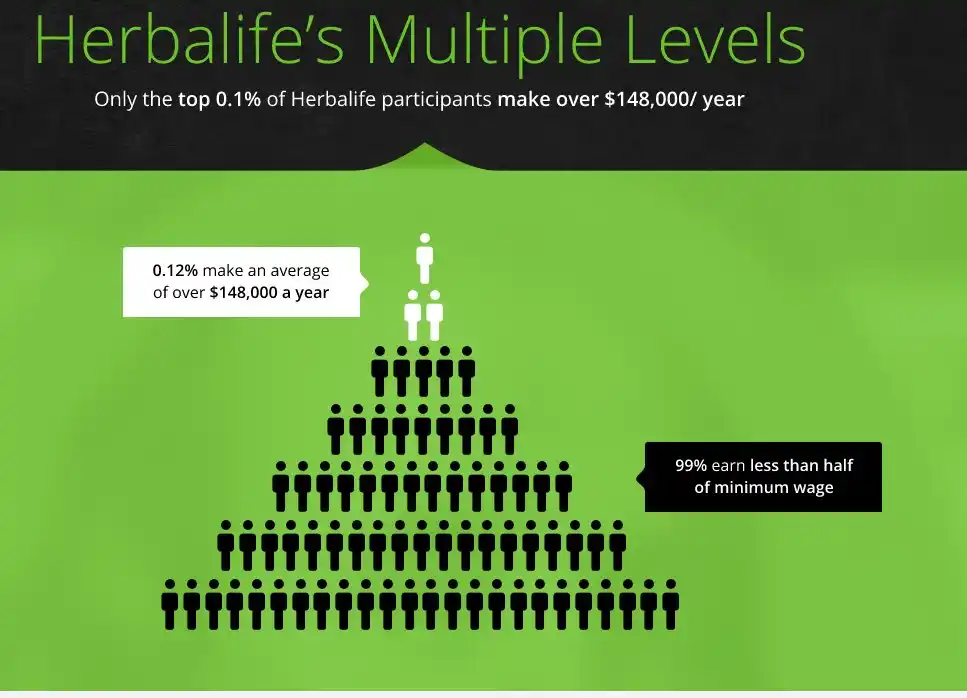
ハーバライフやメアリーケイなどの従来のMLMでは、高価で効率の低い製品(類似の競合製品と比較して平凡な価格対パフォーマンス比)は単なる表面的なものです。根本的な問題は流通モデルにあります。ディストリビューターはまず自分で製品を仕入れ、次に実際に製品を使用している人を見つけて販売するのに苦労します。これにより、運営の焦点は製品の改善から人材の募集に完全に移りました。誰もが購入に参加しますが、利益のために高額で転売するだけで、実際に製品を使用する人は誰もいません。最終的に、購入者の疲弊というジレンマが必然的に発生します。MLMピラミッドの頂点にいる運営者は不透明な超過収益を獲得し、下位の参加者はポジションを保有することによる損失を負担することしかできません。
事業の焦点は、製品の最適化から人材獲得ゲームへと急速に移行しました。参加者は、実際に使用するのではなく、転売プレミアムのためにのみ購入します。最終的に市場は必然的に崩壊します。すべての買い手は、裁定取引のために安く買って高く売りたいと考えていますが、実際に製品を消費する人は誰もいません。ピラミッドの頂点にいる人々は超過利益を得る一方で、底辺にいる人々は売れない在庫の犠牲者となります。
ピラミッド構造:暗号トークンの狩猟場構造
仮想通貨トークンの運用は、本質的にねずみ講と同じです。トークンは商品であり、本質的には、綿密にパッケージ化されたプレミアムデジタルバブル資産です。投機価値を除けば、実用性は疑問視されています。ねずみ講の配布者と同様に、コイン保有者は何の目的もなくゲームに参加し、次の購入者に高値で売却するだけという、いわば「プレゼント交換ゲーム」における新世代の捕食者となっています。
仮想通貨トークンのねずみ講構造は、従来のマルチレベルマーケティングモデル(MLM)と構造的に類似していますが、ブロックチェーン分野特有のステークホルダー(プロジェクト関係者、マーケットメーカー、取引所、KOL)を通じて、より洗練された階層構造のシステムが形成されています。伝達ツールとしてのトークンには、従来のMLM製品に比べて3つの大きな利点があります。
1.チャネル分裂効率 → インターネットとソーシャルネットワークの集約効果により、伝達効率が飛躍的に向上しました。
2. 取引摩擦の排除 → 24時間年中無休のグローバル流動性市場により、摩擦のない取引が実現します。
3. 流動性メカニズムの革新 → 自動マーケットメイクメカニズムにより、実際の需給関係が隠蔽されます。
資金フローのメカニズムは以下の通りです。従来のマルチレベルマーケティングでは、他者に販売を勧めることで、ダウンライン取引から段階的な手数料を得ることができます。トークンシステムも同じロジックで、保有者の未売却ポジション(いわゆる「バッグ」)を市場に引き継がせ、後発参加者を引きつけることで価格を押し上げます。この動きは、上位参加者の退出流動性を生み出し、市場価格を押し上げるだけでなく、二重のインセンティブサイクル、つまりバブル錯覚を生み出します。
1.新規保有者は保有コストにより市場プロモーションを行わざるを得ない(ポジション圧力による)。
2. 初期保有者は簿価が上昇するとキャッシュアウトする(乗数効果によるインセンティブ)。
このメカニズムは従来のMLMモデルと同じですが、分散型金融インフラを利用することで、より効率的で強力な運用効率を実現しています。ピラミッドのレベルが高くなるほど、参加者はコインの継続的な発行と流動性収穫という悪循環に深く陥ります。言い換えれば、新しいトークンを継続的に発行することによる限界便益が大きいほど、自己強化的なパス依存性が形成され、最終的にはシステムリスクの幾何級数的拡大につながります。
権力構造の頂点:取引プラットフォームシステム
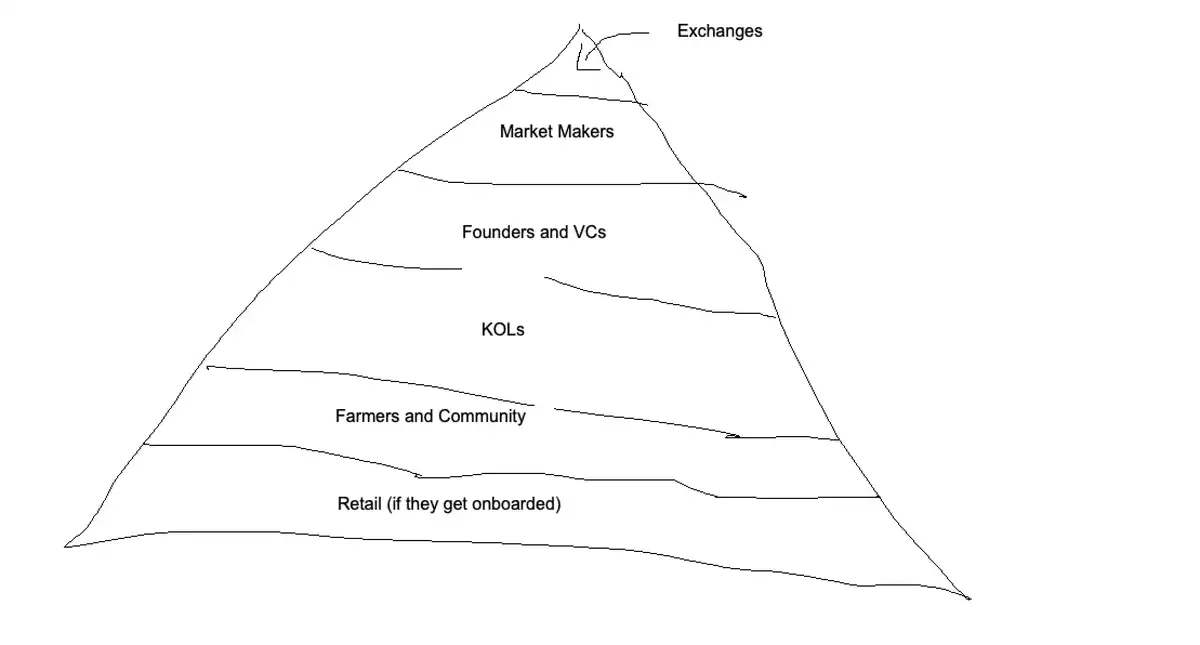
取引プラットフォームは、暗号通貨エコシステムにおける最高権力の座を占め、実質的にこの分野の中核的な制御ノードを構成しています。市場パフォーマンスに優れた、いわゆる「成功した」トークンの大部分の評価と流動性は、取引所とその傘下のマーケットメーカーで構成されるシステムに深く左右されます。このシステムは、トークン発行チャネルと流動性リソースの配分権を独占し、プロジェクト関係者に必須の支払い義務、つまり取引市場への参加と流動性リソースの取得を許可する前に、無償トークンの形でプラットフォームアクセス料金を支払うことを義務付けています。
取引所が定めるコンプライアンスアクセス要件を満たさない場合、トークンは取引プラットフォームの上場廃止、流動性問題、プロジェクト終了という3つの主要なリスクに体系的にさらされることになります。流動性供給とトークン流通チャネルを独占する取引プラットフォームは、市場支配力を定期的に行使します。これは典型的には、マーケットメーカー契約の一方的な解除、従業員トークン貸出条件の強制適用(これらの設計は、実際には社内従業員によるキャッシュアウトのチャネルを構築する)、そしてサービス提供段階における契約満了後の変更の実施といった形で現れます。業界関係者は、このような制度的なレントシーキングの枠組みに耐えざるを得ません。なぜなら、中央集権型取引プラットフォームが支配する市場構造において、このようなコンプライアンスコストの支払いはプロジェクトの存続にとって必要条件ではあるものの、十分条件ではないからです。
創業者が直面するガバナンスの核心的なジレンマは、トップ取引プラットフォームの上場アクセス資格が不透明な個人ネットワークに大きく依存しており、それが市場資源配分メカニズムの深刻な歪みにつながっていることです。
この歪みにより、2 つのグレーな産業チェーンが直接発生しました。
1. 影の共同創業者モデルの増殖 - 個人が株式と引き換えに交換関係を提供する。
2.取引所の元従業員によるコンサルティングサービスの産業化。その中核価値は、閉鎖的な意思決定プロセスをナビゲートすることにあります。
上記の透明性の低い承認メカニズムは、実際には新しいプロジェクト関係者にとって構造的な障壁となり、専門的な経験や重要なコネクションを欠くチームは、効果的な突破口をほとんど達成できません。
二次的権力主体:マーケットメーカーシステム
マーケットメーカーシステムの体系的な裁定メカニズム
理論的には、流動性プロバイダーは実際にはプロジェクト関係者の店頭販売のコーディネーターであり、注文フロー情報の利点を活用してユーザーに逆取引を実行します。具体的な操作ロジックは次のとおりです。
1.ポジション管理 → トークン流通量のかなりの部分(通常 ≥ 5%)を保有し、ポジション規模を維持して情報裁定空間を作り出します。
2. 流通量の少ないトークンの開発と増幅 → 流通量の少ないトークンでは、市場の深さが不十分なため、逆取引の利回りが幾何級数的に増加します。
3. 利益構造の真実 → 流動性リベート、収益率は 10% 未満で、逆取引が利益の 90% 以上を占めます。
マーケット メーカーの核心的な裁定資本は、トークンの正確な流通データと実際の保有量を持ち、小売取引フローの絶対的な情報粉砕を形成することにあります。
創業者のマーケットメーカー価格設定のジレンマ
マーケットメイキングサービスには標準化された価格設定システムがなく、プロジェクト関係者の交渉力によって料金体系が大きく差別化されています。その結果、トークン発行の複雑さが飛躍的に増加し、実際に業界参入障壁となっています。
二次的なパワーハブ:ベンチャーキャピタルと創業者の複合体
取引所の下にある創業者とベンチャーキャピタル(VC)は二次的なパワーハブを構成し、彼らの中核的な価値獲得メカニズムは非公開価格発見段階で発生します。このタイプの主体は、プロジェクトが世間の目に入る前にトークン株を大幅な割引(通常70~90%オフ)で取得し、ナラティブエンジニアリング、つまりベンチャーキャピタルモデルの体系的な歪みを通じてエグジットの流動性を作り出します。暗号通貨のベンチャーキャピタルモデルは、重大なモラルハザードを示しています。
1. 流動性イベントのコストが低い → トークンの上場は、エグジットの実現と見なされます(IPO / M&Aを必要とする従来のVCと比較して)。
2. 長期構築のインセンティブの欠如 → 資本は当然、短期的な流動性イベントを追いかける傾向があります。
3. 略奪的なトークンエコノミーの黙認 → 搾取的な設計(ハイパーインフレ、クリフアンロックなど)に対する戦略的黙認。
4. ビジネス倫理の崩壊 → 持続可能なビジネス構築ではなく、ポンプアンドダンプスキームへの組織的な支援。
トークン評価操作の二重裁定連鎖
トークンシステムは、独特の裁定力学を生み出しました。ベンチャーキャピタルはポートフォリオの評価を白塗りすることで管理手数料を徴収しますが、これは本質的にリミテッドパートナーの偽装された収穫を構成します。この戦略は、低浮動株トークンで特に効果的です。つまり、完全希薄化評価(FDV)を使用して市場価値をマークし、資産管理規模を膨らませます。このモデルに内在する不正は、トークンが完全に流通すると、実際の売り圧力によって評価が即座に崩壊することです。この持続不可能な状況は業界の是正を促しており、暗号資産VC機関の60%以上がその後の資金調達凍結に直面しています。
透明性向上の限界
Echoなどの透明性の高いプラットフォームは情報環境を部分的に改善しましたが、プライベートエクイティ市場には依然として観察不可能なブラックボックス操作が多数存在し、一般市場参加者の知る権利は体系的に剥奪された状態にあります。
ディスコースリーダー:KOLオピニオンリーダー・トラフィックアグリゲーター
キーオピニオンリーダー(KOL)はピラミッドの第3層のパワーノードを構成し、その中核的な運営モデルは、プロモーションコンテンツと引き換えに最初のトークンギフト(トークンエアドロップ)を提供することで、制度化された流通チェーンを形成することです。「KOLラウンド投資」、つまりオピニオンリーダーが名目上投資を行い、トークン生成イベント(TGE)で全額償還を受けるという方法は、業界の暗黙のルールとなっています。このシステムは、トークンを配布する権利を通じて三者による利用を実現します。
1.KOLは無料でトークン資産を入手 → ゼロコストでトークン資産を入手
2. 視聴者の認知の収穫 → ファングループへの洗脳プロモーション
3. 流動性の犠牲 → ファンがKOL専用の出口流動性になる
Web3軍団:コミュニティの主力と流動性ファーマー
コミュニティメンバーとエアドロップファーマーはピラミッドの墓掘り人階級を構成し、トークンの配布と引き換えに製品テスト、コンテンツ作成、オンチェーンインタラクションなどの高強度労働を行っています。しかし、この労働システムは完全に産業化されており、報酬は減少し続ける一方で、労働の複雑さは飛躍的に増加しています。
コミュニティ メンバーの大多数は、覚醒サイクル ラグの法則に従って活動しています。つまり、プロジェクト パーティがトークン生成イベント (TGE) 後に売却するまで、彼らは実際には無給のマーケティング クーリーであることに気付きます。認知的覚醒が臨界点を引き起こすと、暴力的な権利保護の波が必然的に噴出し、このプロセスは実際の製品構築に3つの壊滅的な影響を及ぼします。
ガバナンスリソースの圧迫 → 開発者は悪意のある訴訟(嫌がらせ訴訟)への対応を余儀なくされる
ブランドの信頼の崩壊 → コミュニティ資本(社会資本)が恒久的に損なわれる
ノイズガバナンスコスト → 世論の消火活動にR&Dリソースの30%以上が消費される
リテール軍:暗号通貨の民間プレーヤー
暗号通貨のピラミッド構造では、個人投資家が最下層に位置し、彼らの理想的な役割は、最上位のすべての参加者に出口流動性を提供すること(つまり、レシーバーとして機能すること)です。プロジェクト財団がトークン販売から利益を得られるよう、資産のミームプレミアムを高め、より多くの購入者を引き付けるよう設計された、綿密に設計された「ナラティブ」ツールが提供されます。
しかし、過去のサイクルでは個人投資家が積極的に買い占めていましたが、現在のサイクルでは、個人投資家は概して強い懐疑心を示しています。この変化により、コミュニティメンバーは価値のないエアドロップされたトークンを保有せざるを得なくなり、一方でプロジェクト関係者は既に店頭取引(OTC)を通じて現金化しています。トークン価格の急落やエアドロップの価値がゼロになったことで、ソーシャルプラットフォーム上で多くのユーザーが怒りを表明している根本的な理由は、今回のサイクルでは個人投資家が市場に参入してトークンの大部分を買収しようとはしなかった一方で、プロジェクト創設者は依然として相当な資産蓄積を達成したことです。
要約
業界の中核的課題
現在の暗号通貨市場の運用ロジックは、製品構築の本質から逸脱し、投資家をトークン購入に誘うために、高い幻覚利回りを持つ物語ツールの販売へと転じています。製品開発に重点を置く戦略は、現在のインセンティブメカニズムの下ではシステム的に不利な状況にあります(ただし、この傾向は徐々に変化しつつあります)。
評価モデルの構造的欠陥
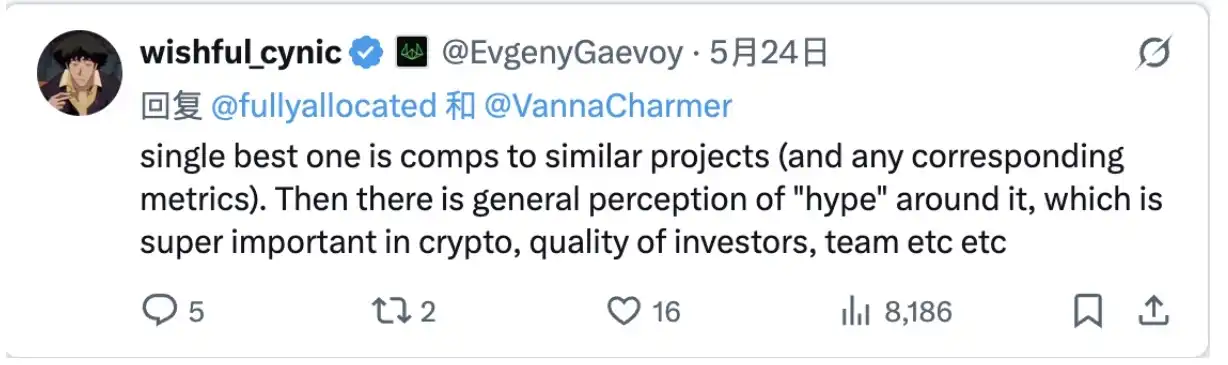
トークン評価システムは、ファンダメンタルズを固定する能力を失い、本質的価値評価ではなく、比較対象ベースの評価(Comps-Based Valuation)に完全に依存しています。市場参加者は一般的に、「Xトークンは何倍に増加するか?」という指標を用いて、プロジェクトが解決する実際的な問題を合理的に分析する代わりに、次のような結果をもたらしています。
1.プロジェクトの価格設定メカニズムの崩壊 → 信頼できる評価モデルを確立できない
2. リスク評価の不能 → 引受メカニズムの完全な麻痺
投資家は実質的に企業株式ではなく確率宝くじを購入しているのと同じであり、この点は投資判断の中核的な考慮事項に組み込む必要があります。
ナラティブ操作運用マニュアル(実証事例)
以下は、一般的なナラティブ販売テンプレートであり、人気がありながらも幻想的な疑似投資ロジックを構築する方法を示しています。
「ピーター・ティール」が推奨するステーブルコインプロジェクトは、テザー株式の代理資産として機能するトークンを発行する予定です。
強気のロジックは次のとおりです。
1.参考:Circleの時価総額は270億ドル
2. ターゲットの優位性:Tetherは収益と利益が高く、運用コストが低い
3. 希少性プレミアム:Tetherに直接投資できるチャネルがない → このトークンがそのギャップを埋める
4. 想像の余地:Circleに匹敵する決済ネットワークが構築されており、プライバシー機能も備えている
5. 評価額の期待:1兆ドル規模の金融の未来 → 現在の時価総額は過小評価されている
この物語テンプレートには、二重の操作特性がある:
1. 消化性 → 親族や友人の間での効率的な普及
2. 幻覚的な価格決定力 → 「1000億ドルの評価額」などの非合理的な想像の余地を確保
展望:トークン市場構造の改善
暗号通貨は、一般投資家や個人トレーダーにとって最も高い非対称利益率を提供する業界の一つであると、私は今でも強く信じています。しかし、この優位性は徐々に薄れつつあります。暗号通貨分野におけるプロダクト・マーケット・マッチングの中核は、本質的に投機です。この最初の誘いこそが、市場参加者を惹きつけ、私たちが開発するプロダクトに注目させる原動力です。これは、私たちが市場構造を改善しようとする根本的な動機でもあります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事