「プラットフォームとしてのステーブルコイン」:なぜすべての企業にステーブルコイン戦略が必要なのか?
原題:::[号] Xとポリマーケット - Info Financeの新たな挑戦
原著者:Simon Taylor
原訳:ブロックユニコーン
序文
すべてのフィンテック企業は、ステーブルコイン企業になるだろう。ステーブルコインは、多くの誇大宣伝、懐疑論、期待、不安、そしてその他の感情を引き起こしてきたが、私たちは重要な転換点を越えたと確信している。「Banking as a Service」(BaaS)の時代から、インフラとしてのステーブルコインの時代へ。ステーブルコインを中核とするB2C、B2B、そしてインフラ企業が、次の10年間の業界を形作るだろう。
この変化は、過去10年間のフィンテックブームの10倍の激しさとなるだろう。なぜなら、私たちは新たなインフラ層へと移行しているからだ。人々がステーブルコインを依然として新しい決済チャネルと見なし、他のすべてのレイヤーの上位にあるプラットフォームと見なすようになると、最終的には完全にステーブルコインネイティブに移行するでしょう。ステーブルコインはプラットフォームです。
この記事の要点:
· 前の時代: Banking as a Service (BaaS) とステーブルコインへの啓蒙
· ステーブルコインがインフラストラクチャ レイヤーである理由 (単なる新しいチャネルではない)
· ステーブルコインのゴールドラッシュと規制の解除
· フルスタック アプリケーション シナリオ
· 戦略的ポジショニングと将来の展望
1. BaaS からステーブルコインへの教訓
諺にあるように、愚者は常に衝動的です。私たちはまさにこれを BaaS で目撃しました。 2010年代の金融サービス時代は、企業がモバイルファーストの配信とクラウドファーストのインフラストラクチャを採用したことが特徴でした。
金融サービス向けに特別に構築された新しいインフラストラクチャプロバイダーの世代が生まれています。銀行内のあらゆる部門とITシステムがAPIを介してアクセスできるようになりました。これには、顧客オンボーディング、不正防止、マネーロンダリング防止(AML)、クレジットカードサービス、そして場合によってはカスタマーサービスも含まれます。これにより、新興企業はモバイルアプリ、ウォレット、そして「アカウント」を立ち上げ、既存企業よりもはるかに低いコストで顧客を獲得し、サービスを提供できるようになります。
API、モバイル、クラウド技術を組み合わせることで、フィンテックは、銀行チャネルの提供、資金の保管、そしてこの新しい分野への送金の機会を見出す少数の「スポンサー銀行」の支援も受けることができます。一部の銀行は、「連携しやすい」という理由で大きな成功を収めています。

画像クレジット: Klaros Partners
FinTech にとって、初期のビジネス モデルは次のようになります。
· スワイプ料金 (インターチェンジ) から収益を得る
· 摩擦のないデジタル オンボーディングによって顧客獲得コスト (CAC) を削減する
諺にもあるように、「インセンティブを見せてください。そうすれば、結果をお見せします」。一部の (すべてではない) FinTech はコンバージョン率を最適化していますが、その場合、金融サービスの多くの規範が摩擦のように見えてしまいます。例えば、顧客確認(KYC)のために顧客に複数ページにわたる書類の提出を求めたり、顧客の大多数が国内顧客であるにもかかわらず、国際テロリスクの取引を監視したりするといったことが挙げられます。
2023年3月に「BaaSは死んだ」と書いた時点で、私たちはすでにその兆候を感じていました。口座開設は、双方にとって犯罪者を捕まえるための正念場です。口座開設を、最小限の摩擦で完了しなければならないチェックボックスのプロセスと捉えると、BSA/AML規則をミニマリスト的に解釈することで、コンバージョン率の高いオンボーディングプロセスが生まれます。過去2年間、このことがシステムの最も脆弱な部分を攻撃し、大規模な詐欺やマネーロンダリングをリモートで実行することを可能にしてきました。 - 「BaaSは死んだ」からの抜粋
悪意のある人物であれば、小規模な新興銀行やデジタルバンクを攻撃するのは簡単です。しかし、結果は芳しくありません。 2024年4月22日、ブロックチェーン・アズ・ア・サービス(BaaS)プロバイダーのSynapseが倒産し、数万人の顧客が老後の蓄えを失いました。フィンテックのアプリケーションは資金にアクセスできず、基盤となる銀行は資金の行き先を追跡または検証できませんでした。
この事件は大きなニュースとなり、銀行業界では、規制当局が一連の同意命令を発行し、銀行が以下の点で不十分であると判断しました。
・サードパーティのリスク管理(APIベンダーやフィンテックなど)
・マネーロンダリング対策(これらの企業の管理に一貫性がない可能性がある)
・取締役会のガバナンス(経営陣が責任を負っているか)
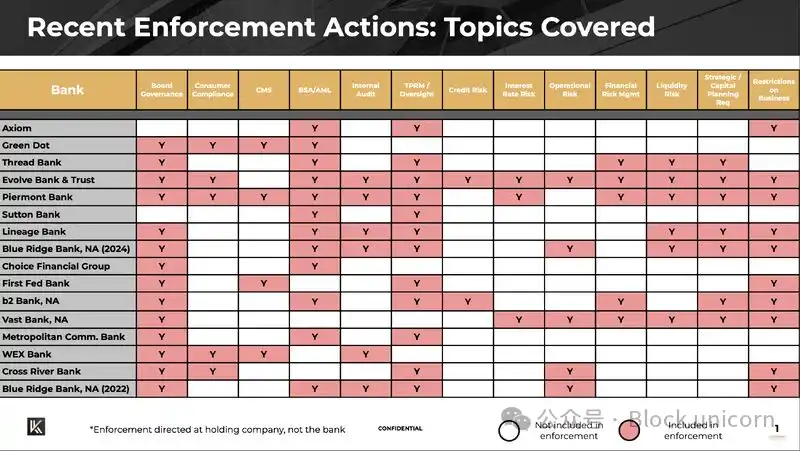
画像クレジット:Klaros Partners
これらの失敗の影響は甚大です。悪者への資金の流れを阻止できなければ、犯罪者は金を得て、人々の苦しみに資金を提供してしまうことになります。しかし、ここでの教訓は、BaaSやフィンテックが悪いということではありません。決してそうではありません。
今日、私たちは以下を実現しています。
・移民や低所得者が無料で口座を開設できる機能
・ローンの承認にキャッシュフロー(手持ちのお金)を使用できることにより、より多くの人が破産を回避できる
・優れた支出管理カード
・マーケットプレイス、中小企業、垂直型SaaS向けの組み込み融資
成功した大手金融ブランドが業界を再構築しました。Cash App、Venmo、Chime、Affirm、Revolut、Monzo、Nubank、Stripe、Adyen、そしてあなたのお気に入りのブランドは、それぞれの市場や業界でよく知られる名前になりました。フィンテックは、金融の分配方法を根本的に変え、ユーザーエクスペリエンスの水準を引き上げました。
私たちは、その過程でいくつかの教訓を学んだに過ぎません。ステーブルコインへの投資規模と国境を越えた活動は、いかなる崩壊も壮大な結果をもたらす可能性があります。悪いことを完全に防ぐことはできないことは承知していますが、ステーブルコインを中核とする企業がBaaS時代の失敗と成功から学び、来たるゴールドラッシュに流されないことを願っています。
2. 規制の解除と資金調達の急増
2.1 規制の解除
GENIUS法案の現在の草案はすべてを変える可能性があります。草案によると、許可されたステーブルコイン発行者であれば、ステーブルコインを貸借対照表上で現金同等物として扱うことができます。これは大きなことです。プリペイドカードを例に挙げましょう。プリペイドカードには、送金ライセンス、返品ルール、消費者保護要件が必要です。現金はポケットの中のお金のようなものです。保有と管理がはるかに簡単です。ステーブルコインはこのシンプルさを継承できます。
2.2 ステーブルコイン・ゴールドラッシュ
ステーブルコイン関連事業への資金調達は、前年比で10倍に増加すると予想されています。
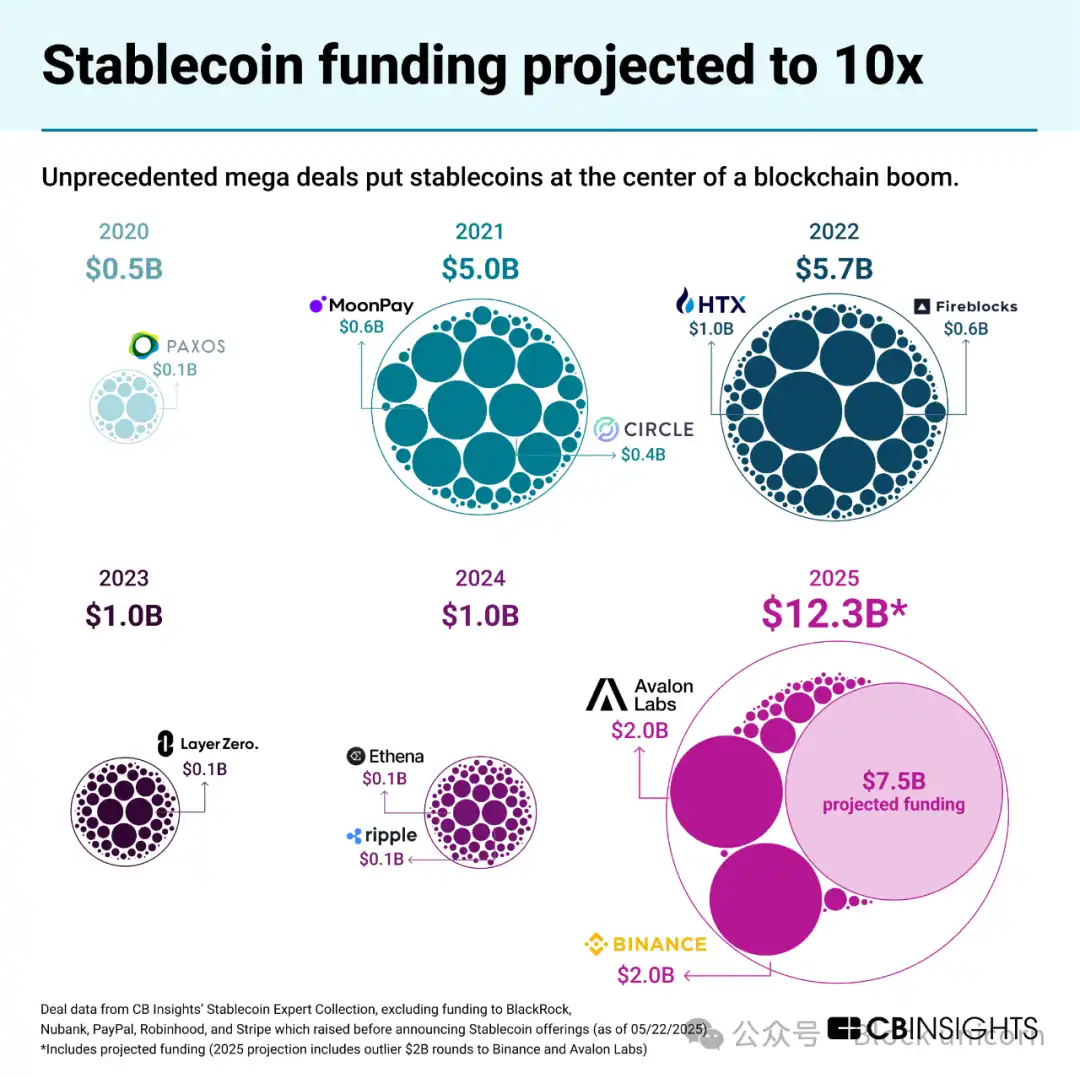
ステーブルコイン関連事業への資金調達
GENIUS法が可決されれば、新たな規制対象のステーブルコイン流通チャネルと、認可決済ステーブルコイン発行者(PPSI)と呼ばれる新たな限定された銀行クラスが誕生します。これは、あらゆる起業家、ベンチャーキャピタリスト、決済会社、シャドーバンク、さらには大手銀行でさえ、この新たな機会を守ったり、掴んだりするために行動を起こすことを意味します。
3. 論点:プラットフォームとしてのステーブルコイン
現在、ステーブルコインは代替的な越境決済チャネルとして利用されており、将来的には国内決済チャネルとなる可能性もある。しかし、これだけを見ていては全体像を見失っている。ステーブルコインは、SWIFT、ACH、PIX、UPIといったチャネルの上位に位置するプラットフォームでもあり、それら全てをつなぐインフラとなる。これにより、新たなユースケースと機会が生まれるだろう。
最終的には、ステーブルコインは既存の決済チャネルの上に抽象化レイヤーを構築するだろう。インターネットが通信事業者にもたらしたものと同じだ。同様に、動画、メッセージング、eコマースで見られたように、業界全体が「ステーブルコイン化」されるだろう。このネットワークレイヤーは、最終的に仲介業者を排除し、コストを削減するだろう。 ———「ステーブルコインは安いのではなく、優れている」より抜粋
私は次のように考えています。
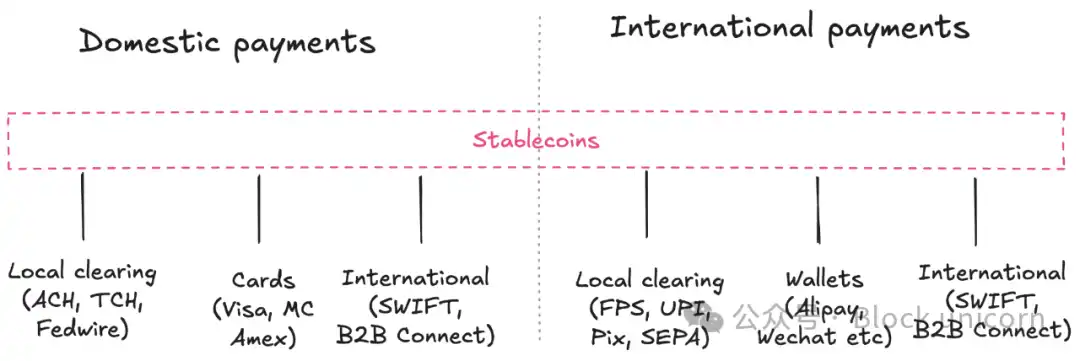
プラットフォームとしてのステーブルコイン
プラットフォームによる破壊的変化とは、このようなものです。通信トラフィックは前年比60%増、収益は前年比1%増でした。15年間で、トラフィック増加は収益増加の1,000倍以上を上回りました。
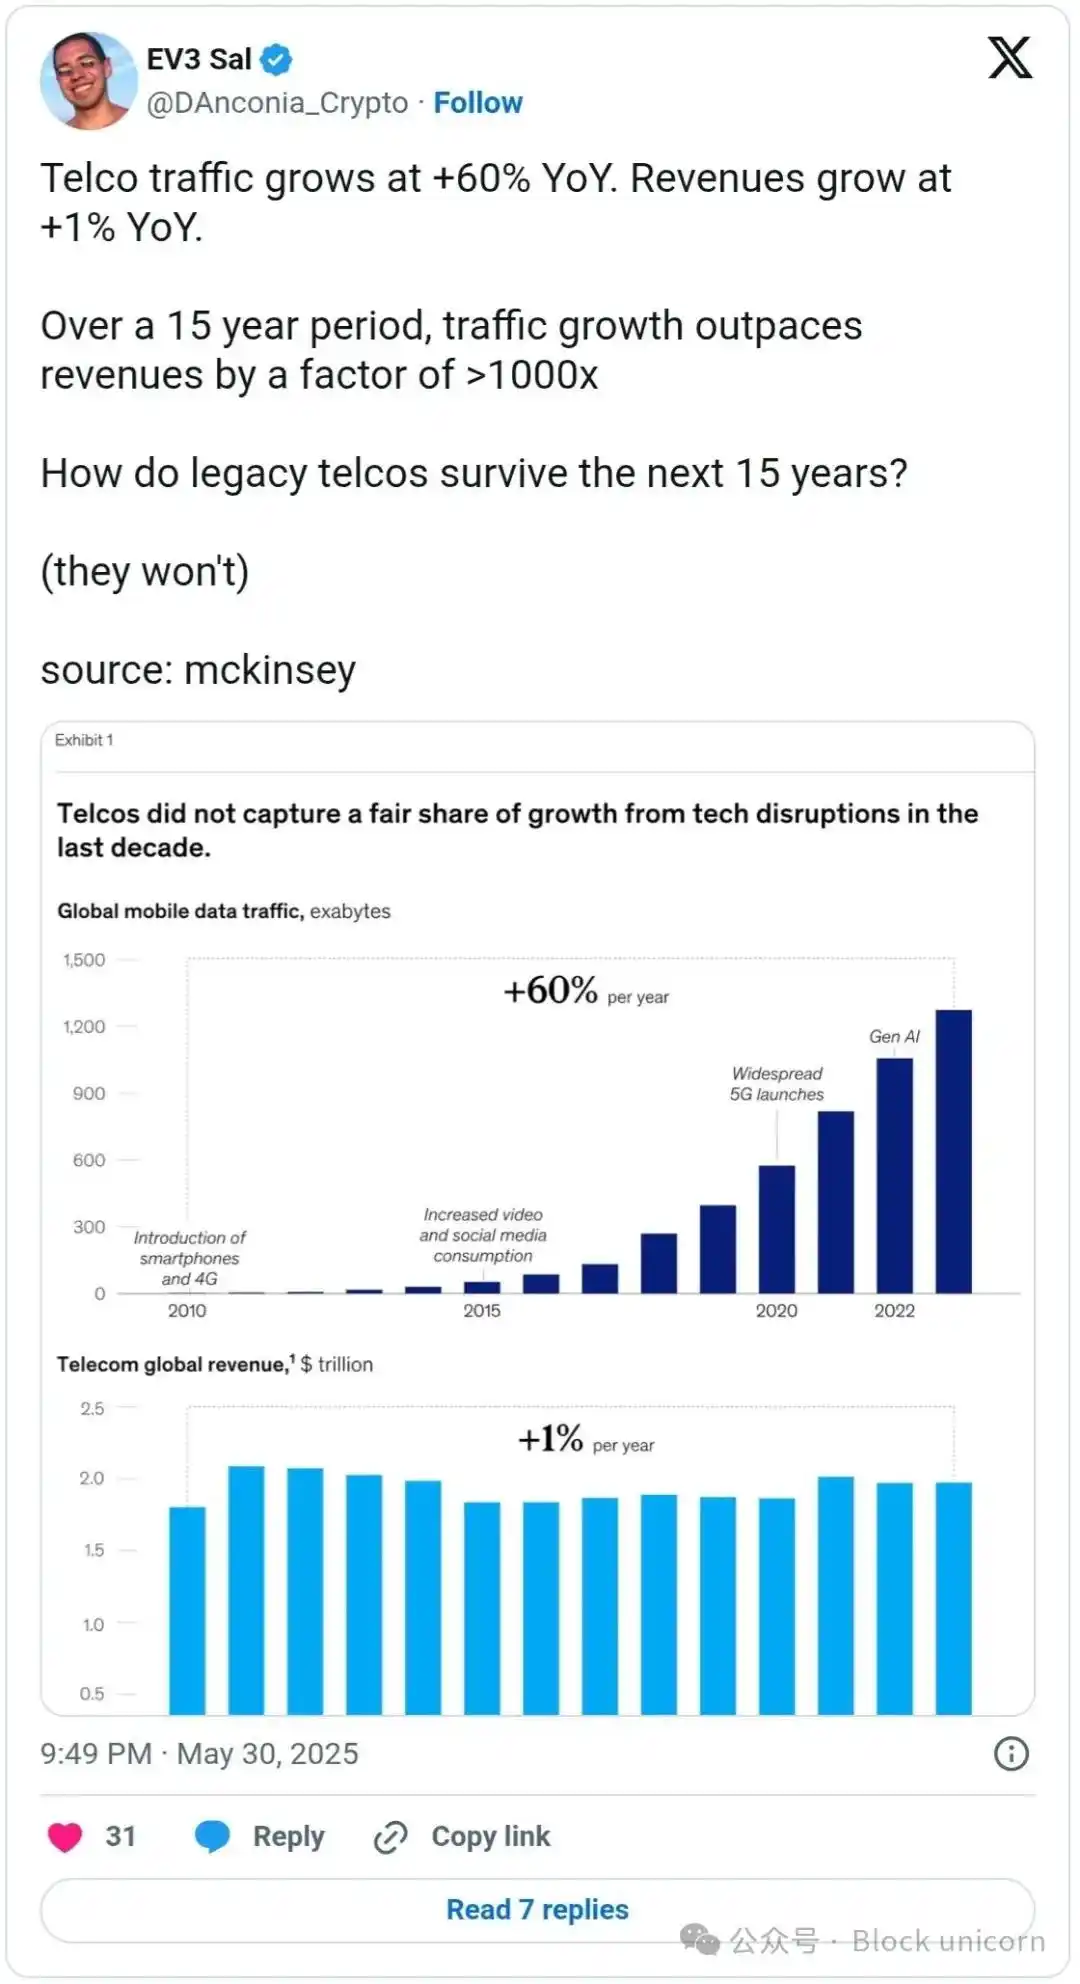
新しいプラットフォーム層に適応できない既存企業は、コモディティ化されます。ステーブルコインは、インターネットが通信業界に与えた影響と同じことを決済業界に与えています。つまり、基盤となるインフラをコモディティ化した配管にするプラットフォーム層を作り出しているのです。このインフラストラクチャ層は、あらゆる決済フローとビジネス モデルに出現しています。その仕組みは次のとおりです。
4. ステーブルコインがシステムに適合する方法
確かに、ステーブルコインは現在、代替決済チャネルとして機能しています。しかし、それは基本的な機能にすぎません。多くの人は、ステーブルコインをプラットフォームではなく、下の図に示すような決済チャネルとして考えています。

決済チャネルとしてのステーブルコイン — ステーブルコインは、それ以上のものです。
真のチャンスは、インフラストラクチャとして何ができるかにあります。
4.1 国際決済のためのステーブルコイン - 出発点
ステーブルコインの主な使用例は、間違いなく国際決済です。主な通貨ルートはアジア諸国で、次いで米国からラテンアメリカ諸国(メキシコ、ブラジル、アルゼンチン)へのルートとなっています。
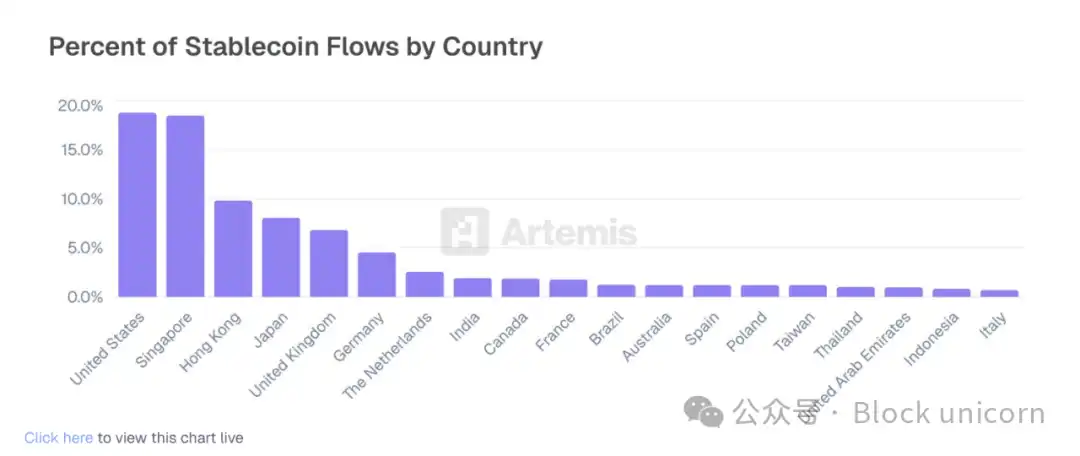
G20 は Tron と Tether を通じて南半球への支払いを主導しています
クロスボーダー決済には複数の種類があります。それぞれの決済フローを詳しく見ていきましょう。
B2B早期導入ユースケース:
・市場拡大のためのスケールアップ(例:SpaceX):財務管理、ベンダー決済、企業間決済に使用します。
・国際的な給与計算と決済(例:Deel、Remote):請負業者と雇用主の代表者がステーブルコインウォレットに支払います。
Artemisは、ステーブルコインを取り扱っている30社以上の企業を調査し、B2Bというカテゴリーが前年比400%の成長(成長加速)を示し、最も急速に成長しているカテゴリーであることがわかりました。 (注: 下のグラフに示されている量は、市場全体の一部にすぎません)
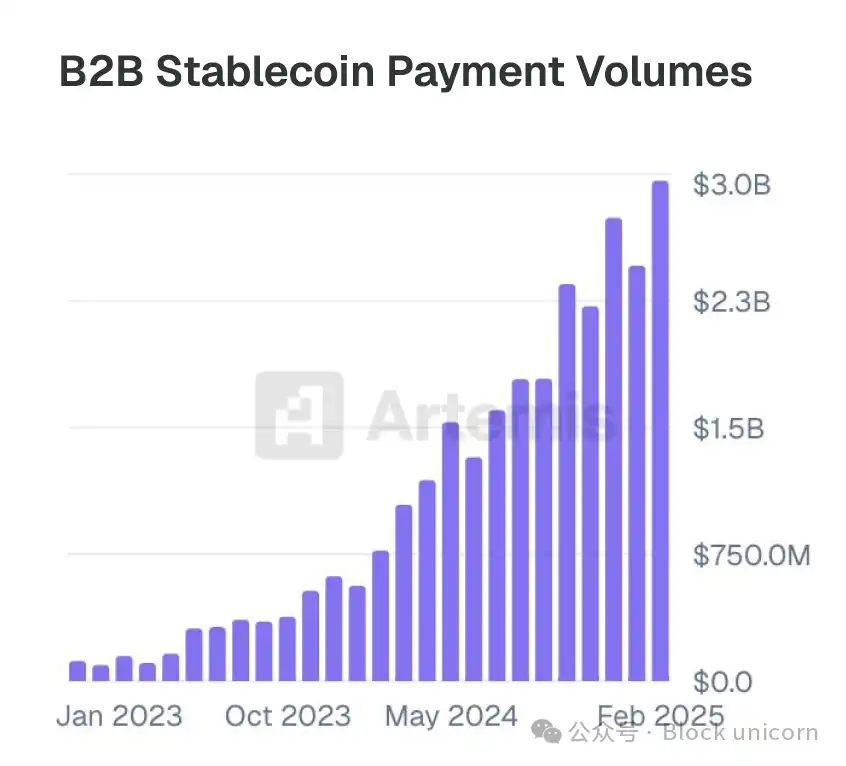
成長曲線が示すように、これは著しい成長です。現在、ラストマイルの流動性とFXスプレッドがボトルネックとなっていますが、Stablesea、OpenFX、Velocityなどの新しい企業が市場に参入し、この状況を変えようとしています。
消費者にとってのクロスボーダーステーブルコインの使用例は次のとおりです。
・送金とP2P(例:Sling Money):顧客はステーブルコインを使用して、より速く、多くの場合より低コストで国境を越えて送金します。
・ステーブルコイン連動カード:「ドルカード」とも呼ばれるこれらのカードは、南半球の国の消費者がNetflix、ChatGPT、またはAmazonからサービスを購入することを可能にします。
Artemisの調査では、P2Pおよびステーブルコイン連動カードが前年比で100%以上増加し、少なくとも10億ドルの取引処理量(TPV)がサンプル。
ステーブルコインは、RevolutやNubankなどのネオバンクの特徴となりつつあり、現在のユースケースはまだ狭いものの、将来的には拡大する可能性があります。送金とP2Pから始まったRevolutのようなアプリは、この新しいチャネルを活用できる独自の立場にあります。
現在、現地通貨取引ではFXスプレッドが高く、流動性が低い傾向にあります。しかし、これは変わりつつあります。国内決済環境はまだ形成途上ではありますが、非常に興味深いものとなっています。
4.2 国内決済向けステーブルコイン(将来の方向性)
国内B2Bのユースケースには以下が含まれます。
・24時間365日利回りのステーブルコイン(例:ONDO、BUIDL): 現在、暗号資産ネイティブのトレジャリーは、ステーブルコインをトークン化されたトレジャリーに変換することで、法定通貨への変換を回避しています。この24時間365日利回りの機能をエンタープライズ・リソース・プランニング(ERP)システムに実装できれば、企業の財務担当者にとって非常に魅力的なものとなるでしょう。
・FBO構造の代替としてのステーブルコイン(例:Modern Treasury):米国の規制では、非銀行機関が顧客に代わって資金を送金するには、「受益者口座」(FBO)構造が必要になることがよくあります。これらの口座の設定は複雑です。Modern Treasuryのステーブルコイン製品により、財務チームはFBO構造を必要とせずに顧客のための決済フローを設定できます。
・ステーブルコインネイティブのB2B口座(例:Altitude):WiseやAirwallexが提供する「ボーダーレス口座」は、ステーブルコインネイティブになる可能性があります。これらの口座は米ドル建てですが、請求書、経費、財務を管理するための運用フロントエンドを提供します。
国内消費者向けユースケースはまだ初期段階にあり、以下が含まれます。
・ステーブルコインネイティブの「当座預金」口座(例:Fuse):Wise、Revolut、送金アプリと同様の消費者体験を提供しますが、デフォルトでグローバルです。これらのサービスは現在、グローバル・サウスで利用可能ですが、消費者向けフィンテック・プロジェクトにとって、新しい低コストのモデルとなる可能性があります。
· プリペイド カード プロジェクト:ステーブルコインは現金と同等の特性を持つことができるため、財務担当者はプリペイド負債の複雑さを管理する必要がなく、現金のようにバランスシート上に存在するもののデジタル決済のように流れるプログラム可能な資金にアクセスできるようになります。
· ピアツーピア ステーブルコイン:Zelle、Venmo、Pix、Faster Payments が国内市場を独占していますが、ステーブルコインが代替モデルになれば、これらのアプリケーションはステーブルコインをサポートするためのフロントエンドとして機能するだけで済む可能性があります。
4.3 金融とインフラストラクチャ (隠れた層)
隠れた層はインフラストラクチャです。銀行技術自体がステーブルコインにネイティブになりつつあります。
・サービスとしてのステーブルコイン発行(例:Brale、M^0):銀行やノンバンクは、預金の獲得や、他の発行者による手数料の回避を目的として、独自のステーブルコインを発行したいと考えるかもしれません。
・サイドコアとしてのステーブルコイン(例:Stablecore):銀行は、従来のプラットフォームとは独立して、ステーブルコインと連携する記録システムを構築したいと考えるかもしれません。「サイドコア」はこれを実現しつつ、メインコアとの連携も維持できます。
· ステーブルコインは BaaS のようなインフラストラクチャを提供します (例: Squads Grid): 開発者にシンプルな API を提供し、消費者向け、B2B 向け、または組み込み型の金融商品を迅速に作成できるようにします。
市場のほとんどの企業は、開発者がステーブルコインの利便性をどれほど気に入るかを過小評価しています。Stripe のような企業にとって、利便性は常に成功の秘訣でした。他の可能性も想像できます。思考実験として、ステーブルコインを、誰もが調整して閲覧できるグローバルでプログラム可能な記録システムと考えてください。各ウォレット アドレスは、既知のフロントエンドまたはウォレット作成者に割り当てることができ、これらの企業は KYC または AML の問題が発生したときにすぐに協力できます。
4.4 ステーブルコインの戦略的ポジショニング
現在の市場には、攻撃者、日和見主義者、そしてまだ様子を見て戦略を策定しているプレーヤーが存在します。現在、ほとんどの活動は暗号通貨取引所やウォレットなどの新しいプラットフォームで行われていますが、新しい決済手段としてステーブルコインを活用しようと態勢を整えている企業の中には、この機に乗じている企業もあります。
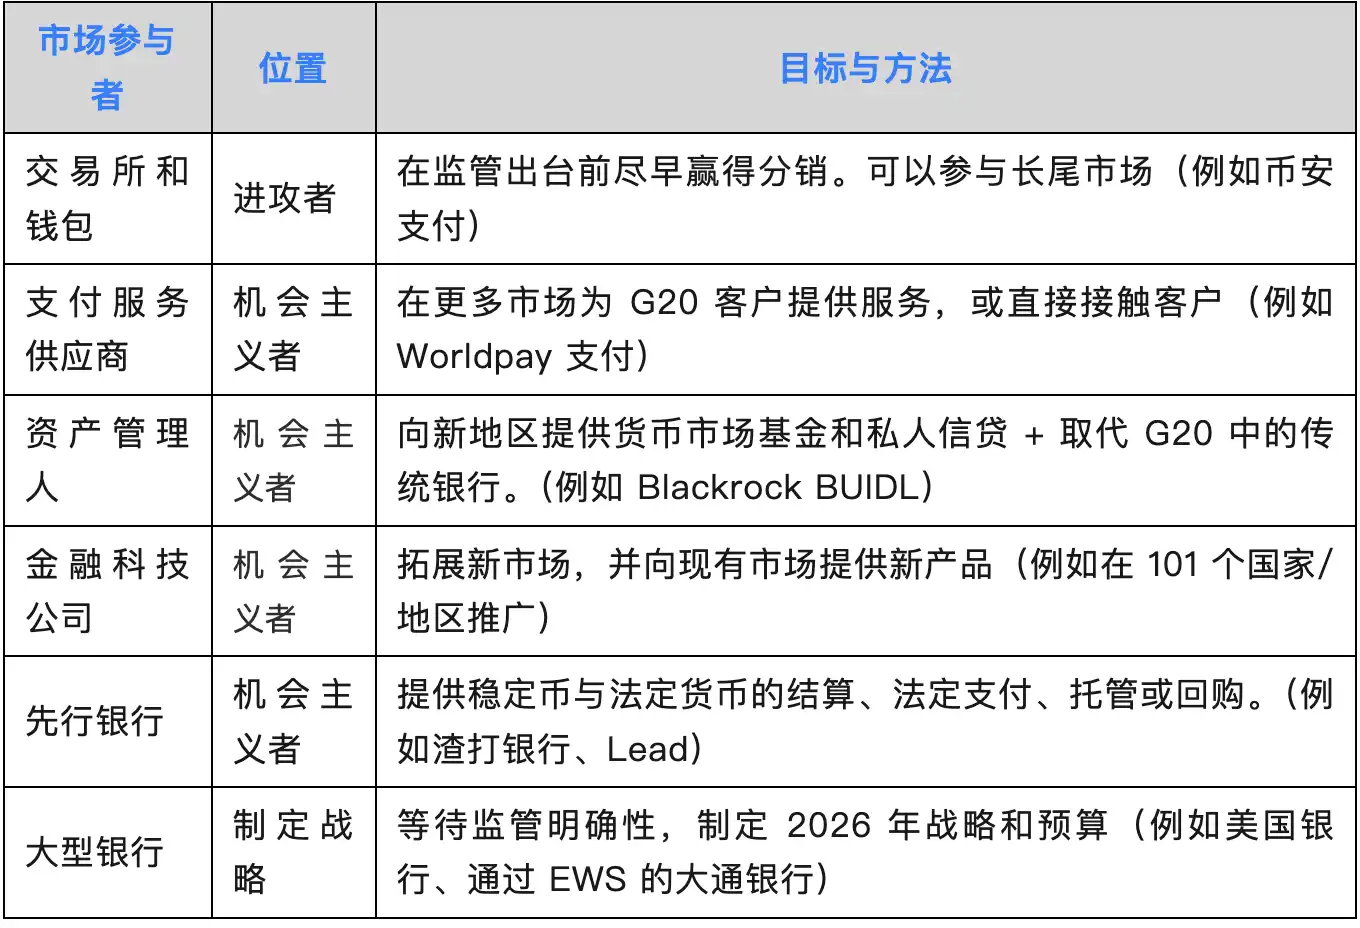
どちらがどちらなのか、私の考えを述べます。
攻撃的:
· 資産運用会社: BlackRock、Franklin Templeton、Fidelity などは、銀行による電信送金の決済に依存しています。金融危機以降、これらの企業はクレジット ファンドやマネー マーケット ファンドで銀行から市場シェアを奪ってきました。ステーブルコインは、これらすべてを 24 時間 365 日対応の即時決済レイヤーで結び付けます。
· Stripe、WorldPay、Dlocal などの決済会社は、事業を展開できる市場の数と、提供する決済フローの種類を拡大しています。 「金融口座」は大手マネーセンター銀行のコアビジネスを侵食していますが、多くの場合、より新しい顧客層をターゲットにしています。
擁護者:
· 大手銀行:JPモルガン、バンク・オブ・アメリカ、シティグループなどの米国銀行は、早い段階で独自のステーブルコインの発行について協議しました。これは、この新しい国内および国際決済「チャネル」の市場シェアを獲得するための試みであると考えられます。銀行がZelleを通じてP2P決済を支配しているように、銀行はこの新しいチャネルも「必然的に」支配する可能性があります。
· 中小銀行:ステーブルコインに反対するロビー活動を開始しています。ステーブルコイン発行会社、資産運用会社、そして大手銀行が、低利回りの当座預金口座から預金を吸い上げてしまう可能性があるため、最も大きな損失を被るのは中小銀行です。
スポンサーバンキングで見られたように、ステーブルコインによる創造的破壊に大きなチャンスを見出す、機知に富んだ銀行が数多く出現するでしょう。しかし、実際には、その機会はユースケースによって異なります。スタートアップ企業は新たな決済フローを模索し、決済サービスプロバイダー(PSP)は既存のフローを通じて市場へのアクセスを拡大しています。将来的には、資産運用会社と銀行が、おそらく既存のコアビジネスに近いニッチな市場を見つけるでしょう。
5. 批判、懸念、そしてその多くが誇張されている理由
批判を以下にまとめます。
・批判:ステーブルコインは、銀行取り付け騒ぎを引き起こすでしょう。 反論:これは、GENIUS法に基づく財務省が支援する認可決済ステーブルコイン発行者(PPSI)ではなく、Terraスタイルのアルゴリズムステーブルコインを想定しています。
・批判:大手テック企業は金融寡占を形成します。 反論: これは正当な懸念ですが、この枠組みでは大手テック企業がステーブルコインを直接発行する可能性は低く、彼らはステーブルコインを使用するだけで、発行はしません。PPSIになることは、彼らにとって高い規制上の障壁です。
・批判: 地域銀行の預金が失われることになります。 反論: マネーマーケットファンドがすでにこの状況を引き起こしています。ステーブルコインサービスの提供に適応した地域銀行は繁栄するでしょう。
・批判:「暗号通貨だから」犯罪や詐欺が横行している。反論:この見方は捨て去るべき時が来た。金融の未来はオンチェーンにあり、機関投資家がそのインフラを構築している。鍵管理、保管、流動性、統合、信用リスクといった、現実的で新たなリスクがあり、注意を払うべきである。
・批判:「USDCの保有はドルの保有と同じくらい難しいはずだ」という理由で、ステーブルコインは単なる規制裁定に過ぎない。反論:フィンテック自体はダービン修正条項を通じて規制裁定を実現している。ステーブルコイン上では開発が容易だが、完全なライセンス制度も存在する。
この議論は今後も続くだろう。ステーブルコインは金融の次世代を推進するものであり、私たちの未来へのビジョンはまだ始まったばかりです。
6. 最後に、すべての企業がステーブルコイン戦略を必要とする理由
今日私たちが行うことはすべてステーブルコインネイティブにすることができ、金融は超大国になるでしょう。私たちは、即時かつグローバルで、24時間365日利用可能な金融システムを構築できます。金融のレゴブロックを組み立て直し、より開発者フレンドリーにすることができます。BaaS時代は、新しいインフラが大きなチャンスと大きなリスクの両方を生み出すことを私たちに教えてくれました。その時代の成功と失敗から学んだ企業が、ステーブルコインを核とする時代に勝利するでしょう。
すべての企業にステーブルコイン戦略が必要です。すべてのフィンテック、すべての銀行、すべての財務チームです。これは単なる新しい決済手段以上のものです。これは、他のすべてが構築されるプラットフォーム層です。私はすべての読者に、過去の教訓を基に構築するよう強く求めます。クラッシュは避けられず、物事はうまくいかないものです。それは、物事が必然的に壊れたときにどのように自分自身を守るかということも含まれます。
クールなものを作りましょう。そして、それを安全に保ちましょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事