ステーブルコインの急速な導入に適したWeb2ビジネスはどれでしょうか?
原題:ステーブルコインの実践
原著者:ParaFi Capital投資家 Josh Solesbury
原文翻訳:Odaily Planet Daily 東
StripeによるBridge買収とGENIUS Actの進展を契機に、過去6ヶ月間でステーブルコイン関連のニュースが急増しました。大手銀行のCEOから決済会社のプロダクトマネージャー、政府高官まで、主要な意思決定者がステーブルコインに言及し、その利点をアピールするケースが増えています。
ステーブルコインは、以下の4つの柱の上に構築されています。
・即時決済(T+0、運転資本の大幅な削減)
・極めて低い取引コスト(特にSWIFTシステムと比較して)
・グローバルなアクセス性(24時間365日、インターネット接続のみが必要)
・プログラマビリティ(スケーラブルなコード化ロジックによって資金が駆動される)
これらの柱は、様々な見出し、ブログ記事、インタビューで喧伝されているステーブルコインの利点を完璧に示しています。
したがって、「なぜステーブルコインが必要なのか」という議論は理解しやすいですが、「どのようにステーブルコインを活用するのか」ははるかに複雑です。フィンテック企業のプロダクトマネージャーであれ、銀行のCEOであれ、ステーブルコインを既存のビジネスに統合する方法を具体的に説明するコンテンツは、現在ほとんどありません。モデルです。
これに基づいて、非暗号通貨企業がステーブルコインの応用を検討するための出発点を提供するために、このハイレベルなガイドを作成することにしました。以下は、異なるビジネスモデルに対応する4つの独立した章に分かれています。各章では、ステーブルコインが価値を創造できる場所、具体的な実装パス、変換された製品アーキテクチャの概略図を詳細に分析します。
結局のところ、見出しは重要ですが、私たちが本当に追求しているのは、ステーブルコインの大規模な応用です、つまり実際のビジネスシナリオでステーブルコインを大規模に使用できるようにすることです。この記事がこのビジョンを実現するための小さな礎石になれば幸いです。それでは、非暗号通貨企業が今日どのようにステーブルコインを使用できるかを詳しく見ていきましょう。
To C Fintech Bank
消費者と直接対面するデジタルバンク(To C)にとって、企業価値向上の鍵は、ユーザー規模、ユーザー1人あたりの収益(ARPU)、ユーザー離脱率という3つの要素を最適化することにあります。ステーブルコインは現在、最初の2つの指標に直接貢献しています。パートナーのインフラを統合することで、デジタルバンクはステーブルコインベースの送金サービスを開始でき、新規ユーザー層へのリーチだけでなく、既存顧客の収益チャネルの追加にもつながります。
20年にわたるデジタル相互接続とグローバル化のトレンドにより、今日のフィンテックのターゲット市場は多国籍化していることが多い。一部のデジタルバンクは、国境を越えた金融サービスを中核事業と位置付けている(RevolutやDolarAppなど)一方、他のデジタルバンクは、ARPUを向上させる機能モジュールとしてそれを使用している(NubankやLemonなど)。ディアスポラや特定の民族グループに焦点を当てたフィンテックのスタートアップ企業(Felix PagoやAboundなど)にとって、送金サービスはターゲット市場における確固たる需要である。これらのタイプのデジタルバンクはすべて、ステーブルコイン送金の恩恵を受けるだろう(または受けている)。
従来の送金サービス(Western Unionなど)と比較して、ステーブルコインはより迅速(即時到着 vs. 2~5日以上)かつより安価(最低30ベーシスポイント vs. 300ベーシスポイント以上)な決済を実現できる。 例えば、DolarAppはメキシコへの米ドル送金にわずか3ドルの手数料しかかからず、送金は即時に行われます。これが、一部の送金経路(米国・メキシコ間など)において、ステーブルコインによる決済の普及率が10~20%に達し、成長の勢いが続いている理由です。
ステーブルコインは新たな収益を生み出すだけでなく、特に社内決済ツールとして、コストとユーザーエクスペリエンスを最適化することもできます。多くの実務家は、週末の決済の問題点をよく理解しています。銀行の休業により決済が2日間遅れるのです。リアルタイムサービスと究極のユーザーエクスペリエンスを追求するデジタルバンクは、運転資金融資を提供することでこのギャップを埋めなければなりません。これは、資本機会費用(現在の金利環境では特に重い)を生み出すだけでなく、企業に追加資金調達を強いる可能性もあります。ステーブルコインの即時決済とグローバルなアクセス性は、この問題を完全に解決します。世界最大級のフィンテックプラットフォームの一つであるRobinhoodはその好例です。 CEOのVlad Tenev氏は、2025年2月の決算説明会で、「当社はステーブルコインを使用して大量の週末決済を処理しており、その適用規模は拡大し続けています」と明言しました。
そのため、RevolutやRobinhoodなどの消費者向けフィンテック企業がステーブルコインを導入しているのは当然のことです。では、消費者向け銀行やフィンテック企業で働いている場合、どのようにステーブルコインを活用できるでしょうか?
このビジネスモデルにステーブルコインが導入された後の実際的な計画は次のとおりです。
リアルタイムの全天候型決済
USDC、USDT、USDGなどのステーブルコインを使用して、即時決済(休日を含む)を実現します。
ウォレット サービス プロバイダー/コーディネーターの組み合わせ (Fireblocks や Bridge など) を統合して、銀行システムとブロックチェーン間の米ドル/ステーブルコインのフローを開きます。
特定地域の法定通貨チャネルサービスプロバイダー(アフリカのYellow Cardなど)と接続して、ステーブルコインと法定通貨のB2B / B2B2C交換を実現します。
法定通貨決済のギャップを埋めます。
週末にステーブルコインを法定通貨の一時的な代替として使用し、銀行システムが再起動した後に調整を完了します。
Paxosなどのサプライヤーと協力して、顧客口座と企業間の内部ステーブルコイン決済ループを構築します。
カウンターパーティ資金が即座に利用可能になります。
上記のソリューションまたは流動性パートナーを使用することで、ACH /電信送金プロセスをバイパスし、取引所/パートナーに迅速に資金を送金します。
国境を越えた取引の自動リバランスエンティティ
法定通貨チャネルが閉じられている場合、チェーン上のステーブルコインの転送を使用して、事業部門/子会社間の資金の配分を実現できます。
本社はこれを使用して、自動化されたスケーラブルなグローバル資金管理システムを確立できます。
これらの基本機能に加えて、「24時間365日、即時、構成可能な金融」というコンセプトに基づいた新世代の銀行を構想できます。 送金と決済は単なる出発点に過ぎず、その後に続くプログラム可能な支払い、国境を越えた資産管理、株式のトークン化といったシナリオも生み出されるでしょう。こうした企業は、究極のユーザーエクスペリエンス、豊富な製品マトリックス、低コスト構造によって市場を勝ち取るでしょう。
商業銀行および法人向けサービス(B2B)
現在、ナイジェリア、インドネシア、ブラジルなどの市場で事業主が現地の銀行に米ドル口座を開設しようとする場合、多くの障害を克服しなければなりません。通常、取引量が多い、または特別な関係を持つ企業のみが資格を得ることができます。これは、銀行が十分な米ドル流動性を持っているという前提に基づいています。現地通貨建て口座は、起業家に銀行リスクと政府信用リスクの両方を負わせ、運転資金を維持するために為替レートの変動を注意深く監視する必要があります。海外のサプライヤーに支払う場合、事業主は現地通貨を米ドルなどの主流通貨に換算するための高額な手数料も支払う必要があります。
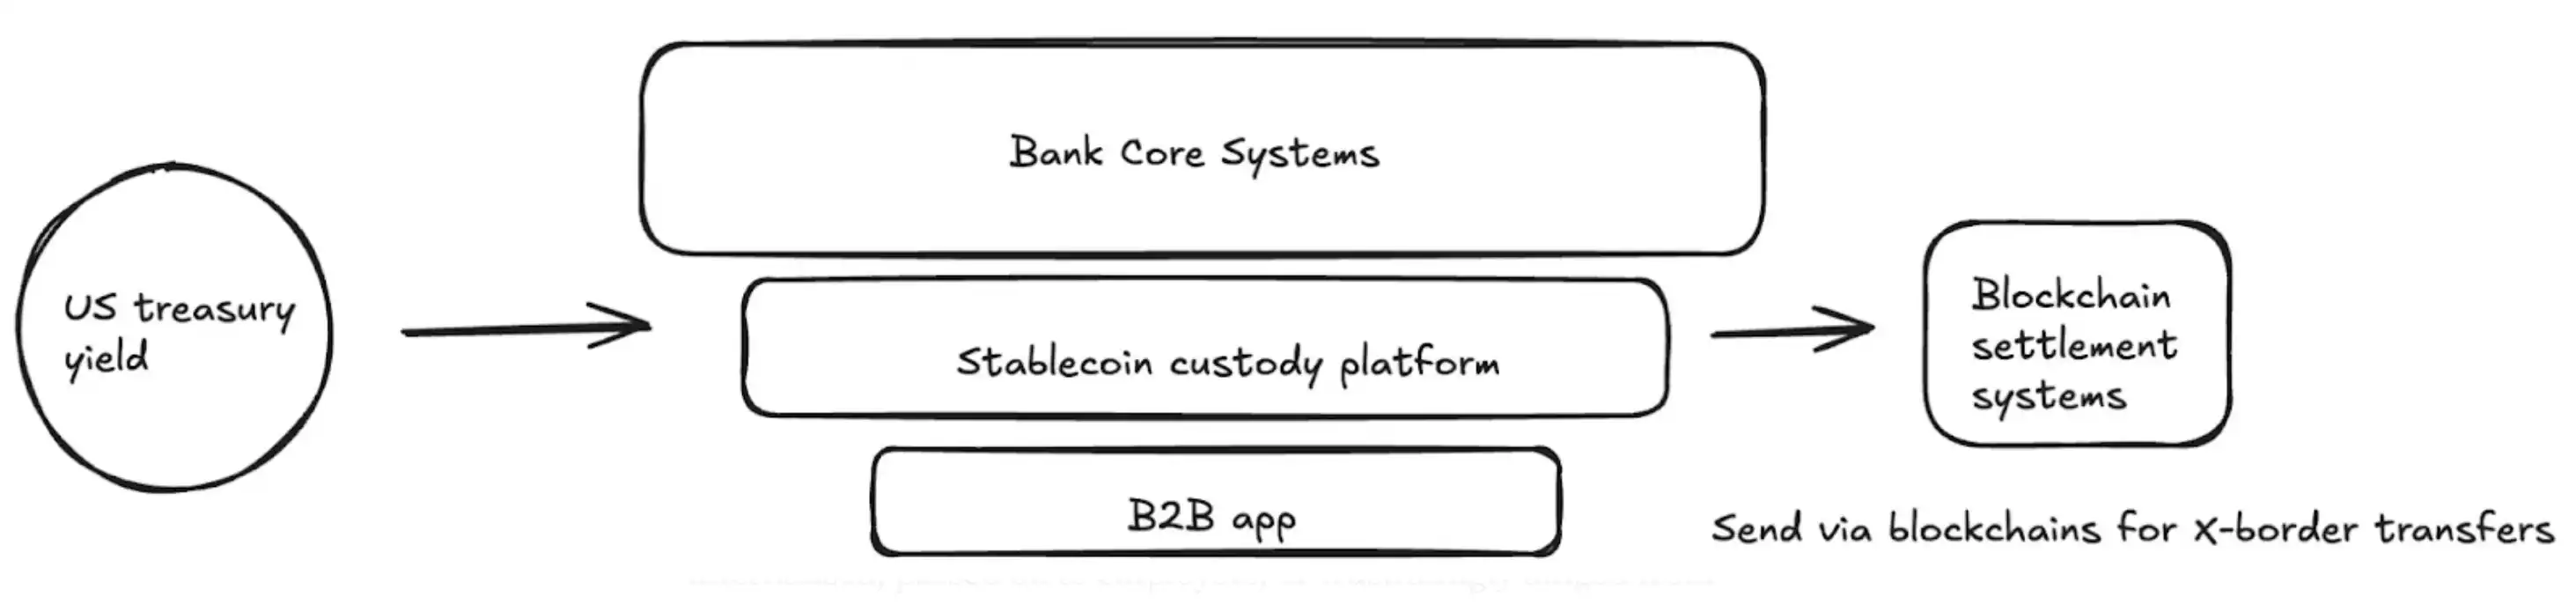
ステーブルコインはこうした摩擦を大幅に軽減することができ、先見性のある商業銀行はその適用において重要な役割を果たすでしょう。銀行カストディに準拠したデジタルドルプラットフォーム(USDCやUSDGなど)を通じて、企業は以下を実現できます。
· 複数の銀行との関係を構築することなく、複数通貨の残高を保有する。
· 国境を越えた請求書を数秒で決済する(従来のコルレス銀行ネットワークを経由しない)。
· ステーブルコインの預金で利息が付く。
商業銀行はこれを活用して、基本的な当座預金口座をグローバルな複数通貨の資金管理ソリューションにアップグレードし、従来の口座では得られないスピード、透明性、財務の回復力を実現できます。
このビジネスモデルにステーブルコインを導入した後の実施計画は次のとおりです。
グローバル USD/マルチ通貨口座サービス
銀行は、Fireblocks や Stripe-Bridge などのパートナーを通じて、企業向けのステーブルコインをホストします。
立ち上げコストと運用コストを削減します (ライセンス要件の削減、FBO アカウントの免除など)。
高品質の米国債に裏付けられた高利回り商品
銀行はフェデラルファンド金利水準 (約 4%) でリターンを提供でき、信用リスクは現地銀行 (米国規制のマネーファンド vs 現地銀行) よりも大幅に低くなります。
利子の付くステーブルコインサプライヤー (Paxos など) またはトークン化された財務パートナー (Superstate/Securitize など) とつながる必要があります。
リアルタイム全天候型決済
詳細については、上記の消費者金融プランを参照してください。
私たちが楽観しているグローバルな応用シナリオ(安定した通貨プラットフォーム/商業銀行が解決できます)
輸入業者は数秒で米ドルで商品の代金を支払い、海外の輸出業者はすぐに商品をリリースします。
企業の財務担当者は、複数の国にリアルタイムで資金を送金し、代理銀行システムの遅延を取り除き、銀行が超大規模な多国籍グループにサービスを提供できるようにします。
インフレ率の高い国の事業主は、企業のバランスシートを固定するために米ドルを使用しています。
製品アーキテクチャの例 (ステーブルコイン ベースの商業銀行サービス)
給与計算サービス プロバイダー
給与計算プラットフォームにとって、ステーブルコインの最大の価値は、新興市場で従業員に給与を支払う必要がある雇用主にサービスを提供することです。国境を越えた支払い、または金融インフラが不十分な国での支払いは、給与計算プラットフォームに多大なコストを課します。これらのコストは、プラットフォーム自体によって吸収されるか、雇用主に転嫁されるか、請負業者の報酬から差し引かれます。給与計算サービスプロバイダーにとって、最も実現可能な機会は、ステーブルコイン決済チャネルを開設することです。
前のセクションで説明したように、米国の金融システムから請負業者のデジタルウォレットへのステーブルコインのクロスボーダー送金は、ほぼゼロコストで瞬時に行われます(法定通貨エントリの設定によって異なります)。請負業者は依然として法定通貨への変換を自分で行う必要がある場合もありますが(手数料が発生します)、世界で最も強い法定通貨で即座に支払いを受け取ることができます。新興市場でステーブルコインの需要が急増していることを示唆する証拠が複数あります。
· 平均して、ユーザーは USD ステーブルコインを取得するために約 4.7% のプレミアムを支払う意思があります。
· アルゼンチンなどの国では、このプレミアムは 30% にも達することがあります。
· ステーブルコインは、ラテンアメリカなどの地域の請負業者やフリーランサーの間でますます人気が高まっています。
· Airtm のようなフリーランサー向けアプリでは、ステーブルコインの使用とユーザーの増加が急増しています。
· さらに重要なのは、ユーザーベースがすでに確立されていることです。過去 12 か月間で 2 億 5000 万を超えるデジタルウォレットがステーブルコインを積極的に使用しており、ますます多くの人々がステーブルコインによる支払いを受け入れています。
ステーブルコインは、スピードとエンドユーザーのコスト削減に加えて、使用する法人顧客(つまり、有料顧客)にも多くのメリットがあります。給与計算サービス。まず、ステーブルコインは透明性とカスタマイズ性が大幅に向上しています。最近のフィンテック調査によると、給与計算担当者の66%が、銀行や決済パートナーとの実際のコストを把握するためのツールを欠いていることがわかりました。手数料は不透明で、プロセスもわかりにくいことがよくあります。次に、今日の給与支払い実行プロセスには多くの手作業が含まれることが多く、財務部門のリソースを消費しています。支払い実行自体に加えて、会計、税務、銀行照合など、考慮すべき事項が多岐にわたります。ステーブルコインはプログラム可能で、組み込みの台帳(ブロックチェーン)を備えているため、自動化機能(一括支払いスケジュールなど)と会計機能(自動スマートコントラクト計算、源泉徴収および記録保持システムなど)が大幅に向上します。
これを念頭に置いて、給与計算プラットフォームはどのようにステーブルコインによる支払い機能を実現すべきでしょうか?
24時間365日リアルタイム決済
関連コンテンツについては前回の記事で既に取り上げています。
クローズドループ決済
ステーブルコインベースのカード発行プラットフォーム(Rainなど)と連携し、エンドユーザーがステーブルコインを直接利用できるようにすることで、そのスピードとコストのメリットをフルに享受できます。
ウォレットプロバイダーと連携し、ステーブルコインによる貯蓄と収入の機会を提供します。
会計と税務の調整
ブロックチェーンの不変の台帳特性を活用し、APIデータインターフェースを介して取引記録を会計システムと税務システムに自動的に同期させ、源泉徴収、簿記、および調整プロセスを自動化します。
プログラム可能な決済と組み込みファイナンス
スマートコントラクトを使用して、自動バッチ決済や、特定の条件(ボーナスなど)に基づいたプログラム可能な決済を実現します。Airtmなどのプラットフォームと連携することも、スマートコントラクトを直接使用することもできます。
DeFi ベースのプロトコルに接続して、手頃な価格で世界中からアクセスできる方法で賃金ベースの融資サービスを提供します。一部の国では、面倒で閉鎖的で高価なことが多い現地の銀行パートナーを迂回できます。Glim (および間接的に Lemon) などのアプリケーションは、これらの機能を提供するために取り組んでいます。
上記のスキームに基づいて、具体的な実装をさらに詳しく説明します。
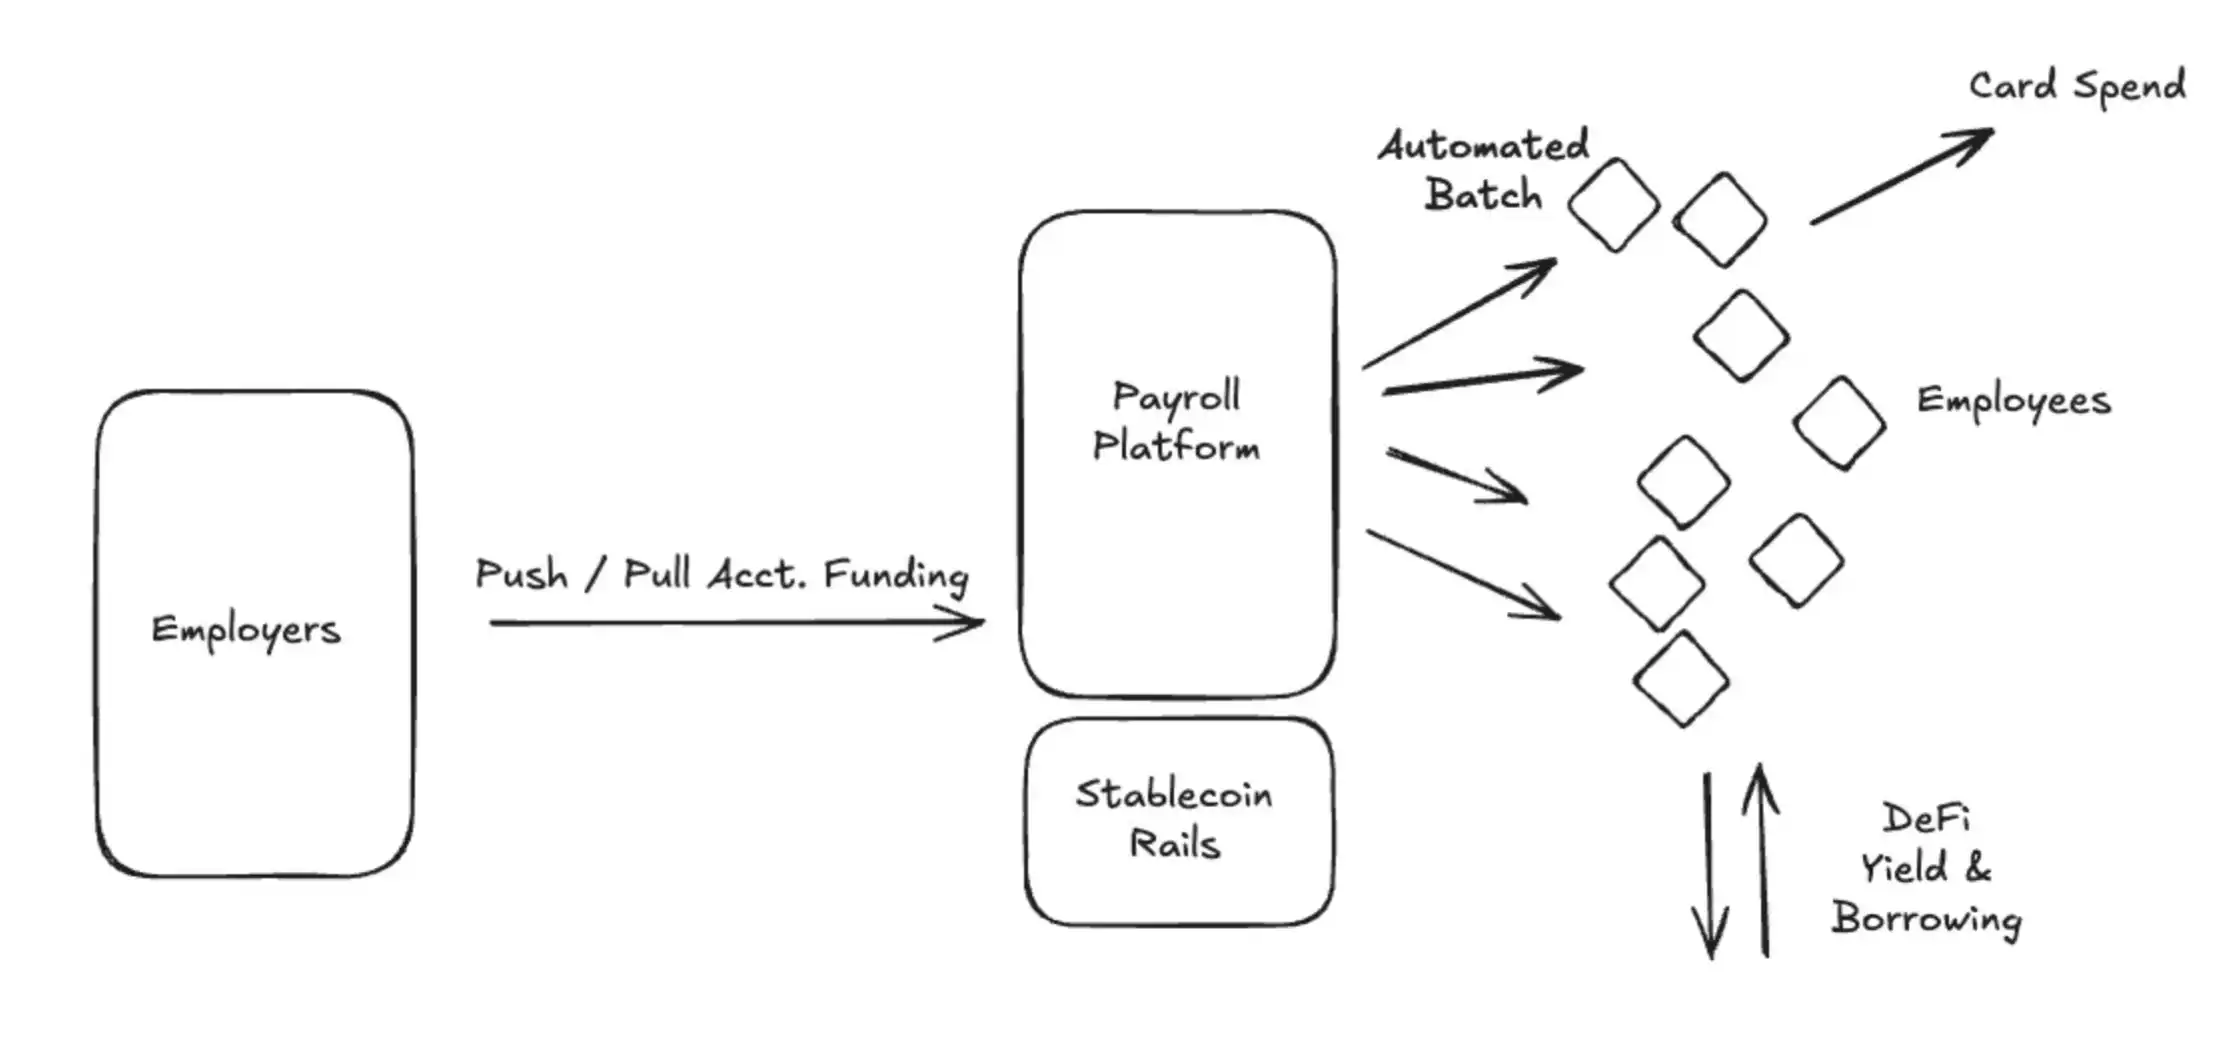
ステーブルコイン対応の給与処理プラットフォームは、米国の法定通貨オンランプ (Bridge、Circle、Beam など) と連携して、銀行口座をステーブルコインに接続します。給与支払日の前に、資金は顧客の法人アカウントからオンチェーンのステーブルコイン アカウントに送金されます (これらのアカウントは、上記の企業または Fireblocks などの機関によってホストされる場合があります)。支払いは完全に自動化され、世界中のすべての請負業者に一括でブロードキャストされます。契約者は即座に米ドルのステーブルコインを受け取り、ステーブルコイン対応のVisaカード(Rainなど)で使用したり、オンチェーンアカウント(USTBやBUIDLなど)のトークン化された国債に貯蓄したりできます。この新しいアーキテクチャにより、システム全体のコストが大幅に削減され、契約者の範囲が大幅に拡大し、システムの自動化度が大幅に向上しました。
カード発行会社
現在、多くの企業がカード発行を通じて中核収入を得ています。例えば、6月12日に上場したばかりのChimeは、米国市場だけで年間10億ドル以上の取引手数料収入を達成しています。Chimeは米国で巨大なビジネスを確立していますが、Visaとの提携、銀行との提携、技術アーキテクチャは、海外市場の拡大にはほとんど役立ちません。
従来のカード発行では、国ごとにVisaなどの機関に直接ライセンスを申請するか、現地の銀行と協力する必要がありました。この煩雑なプロセスは、企業の地域間拡大を著しく妨げています。上場企業であるNubankを例に挙げましょう。同社は10年以上の事業実績を誇りますが、海外展開を開始したのはここ3年ほどです。
さらに、カード発行会社は債務不履行リスクを防ぐために、Visaなどのカード組織に担保を支払う必要があります。カードスキームは、ウォルマートなどの加盟店に対し、銀行やフィンテック企業が倒産した場合でもカード所有者の支払いが履行されることを約束しています。カードスキームは、過去4~7日間の取引量をレビューして、カード発行会社が要求する担保を計算します。これは銀行やフィンテック企業に大きな負担をかけ、参入障壁を大きく高めます。
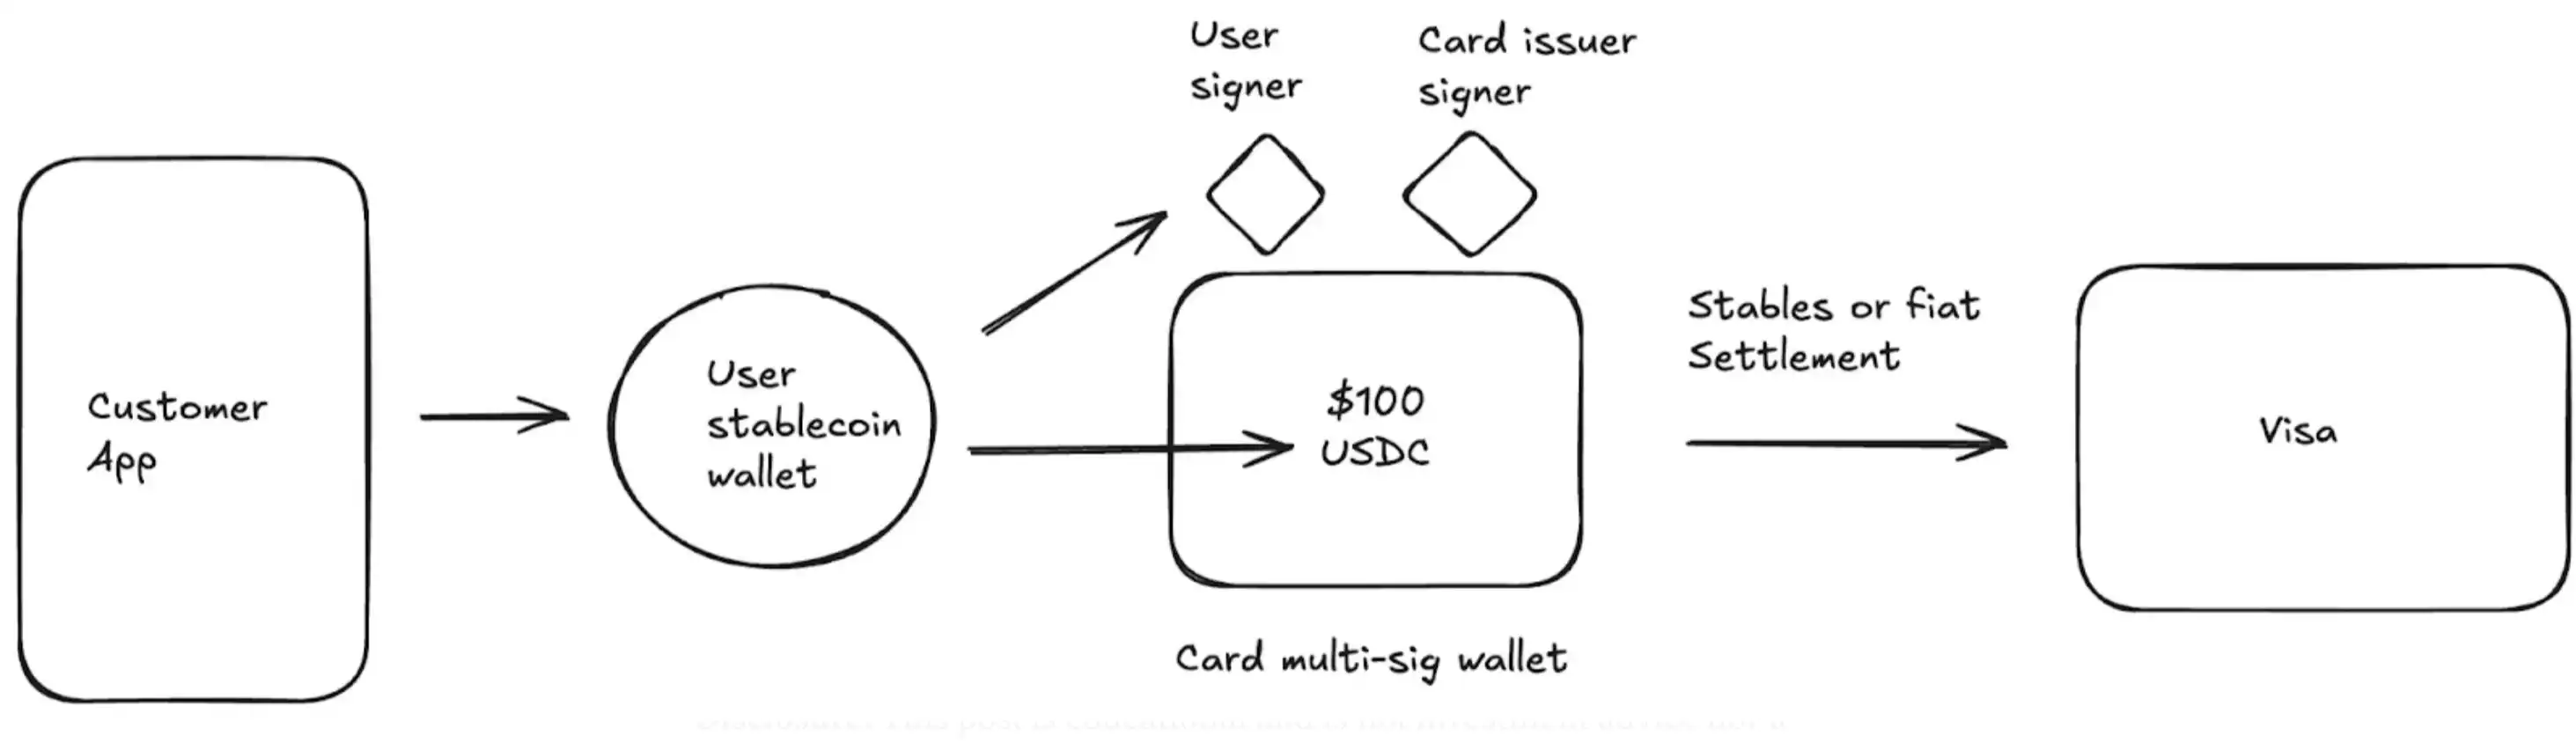
ステーブルコインは、カード発行の可能性に革命をもたらしました。 まず、ステーブルコインは、Rainのような新しいタイプのカード発行プラットフォームを促進しています。企業はVisaの主要メンバーシップを活用し、ステーブルコインを通じてグローバルな発行サービスを提供できます。例としては、フィンテック企業がコロンビア、メキシコ、米国、ボリビアなど多くの国で同時にカードを発行できるようになることが挙げられます。さらに、ステーブルコインは24時間365日決済できるため、新しいタイプの発行パートナーは週末にも決済できるようになりました。週末の決済はパートナーのリスクを大幅に軽減し、担保要件を効果的に削減し、資金を解放します。最後に、ステーブルコインのオンチェーン検証可能性と構成可能性により、より効率的な担保管理システムが構築され、カード発行会社の運転資本要件が削減されます。
このビジネス モデルにステーブルコインを導入した後の実際的な計画は次のとおりです。
· Visa およびカード発行会社と協力して、米ドル建てのグローバル カード発行プログラムを開始します。
· 柔軟なカード ネットワーク決済オプション。
1. ステーブルコインを直接決済に使用します (週末および夜間決済を実現します)。
2. カード ネットワークは毎日、銀行口座番号とルーティング番号を含む決済レポートを生成し、ステーブルコイン使用後にステーブルコイン アドレスが表示されます。
3. ステーブルコインを法定通貨に戻してからカード ネットワークで決済することもできます。
· 担保要件を軽減します (24 時間 365 日の決済機能により)。
ステーブルコイン対応のグローバル カード製品アーキテクチャのサンプル フローは次のとおりです。
結論
今日、ステーブルコインは想像するのに労力を要する将来の約束ではなく、使用が飛躍的に増加している実用的なテクノロジーです。今の問題は、「導入するかどうか」ではなく、「いつ」そして「どのように」導入するかです。銀行からフィンテック、決済代行業者まで、ステーブルコイン戦略の策定は必須となっています。
概念実証段階を終え、ステーブルコインソリューションを真に統合・導入する企業は、コスト削減、収益成長、市場拡大において競合他社をはるかに凌駕するでしょう。上記の実用的メリットは、多数の既存の統合パートナーと今後の法整備によって支えられており、どちらも実行リスクを大幅に軽減するでしょう。今こそ、ステーブルコインソリューションを構築する絶好の機会です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事