翻倍後、Circle はまだいくらの「戦争の利得」を得ることができますか?
原文タイトル:サークルに戻る
原文著者:Thejaswini MA,Token Dispatch
原文翻訳:Bitpushニュース
世界情勢が悪化すると、価値が上昇する企業があります:国防請負業者、石油会社、金鉱業者。これらは一般的な例であり、ビジネスモデル自体が不安定性を基盤としており、このリスクを価格に転嫁します。
サークルはこのカテゴリには属しません。そのトークンデザインは常に1米ドルに等しいことを意図しています。安定性がその製品のすべてです。
ところが、サークルの株価は2月5日の49.90米ドルから急上昇し、今日の123米ドル程度にまで達し、わずか5週間で倍近くになりました。同時に、より広範な暗号通貨市場は依然として昨年10月のピーク時より44%低い水準にあります。
価格の安定性を追求する企業が、世界がより不安定になったため市場で最も注目されるトレード対象になりました。
この記事では、この現象の背後にある理由と、サークルの真の姿と市場の現在の価格設定との違いについて説明します。
サークルとは(本質に戻る)
ブランドの包装、支払いの物語、インフラストラクチャを脱ぎ捨てると、残るのは次のとおりです:サークルは米国債を保有しています。
流通中の各米ドル USDC には、裏付けとして短期政府債に担保された1米ドルがあります。これらの債務の利子はCircleが所有しています。これは、同社の四半期収入の約90%を占めます。この点を理解すると、そのビジネスモデルは複雑ではなくなります:サークルはステーブルコインを発行するマネーマーケットファンドです。
これは、サークルの収入にとって重要な指標です:連邦ファンド金利。金利が高い状況では、国債も高くなり、Circleは各流通中のUSDCに対してより多くの収入を得ます。金利が下がると、収入は減少します。それ以外のすべては単なる拡大です。
以下は、株価が2月の安値から150%反発した原因です:
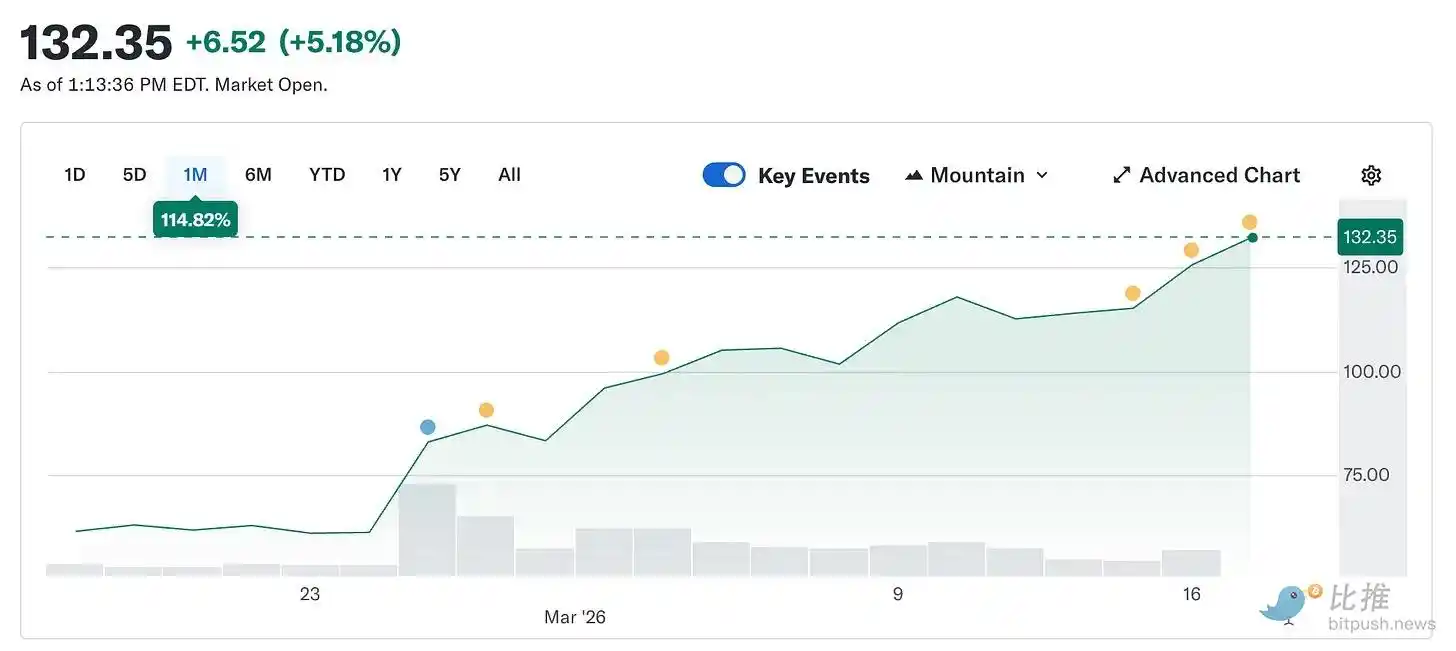
米国 Yahoo Finance によると、イランの紛争が2月28日以来35%以上上昇しました。100ドルを超える上昇は過度なパニックを意味し、過度なパニックは米連邦準備制度が利下げすればリスクが拡大することを意味します。3月18日の利上げなしの決定は決して疑問視されることはありませんでした。戦争勃発前から、CME FedWatch は利上げなしの確率が90%を超えていることを示していました。
本当に変わったのは今年の利下げの期待です。紛争が勃発する前、市場は2026年に2回の25ベーシスポイントの利下げがあるとの価格設定をしていました。紛争後、この期待は1回に縮小され、実行は9月以降に先送りされました。2026年に一切利下げしない可能性は約倍になりました。利上げ率がより長い時間維持されることにより、サイクリカル国債ポートフォリオは引き続き収益を上げています。より多くの収益はより多くの収入を意味し、より多くの収入はより高い株価を意味します。戦争が勃発し、1つのステーブルコイン発行業者が恩恵を受けることになりました。これは誰の予測モデルにも現れたことがないことを意味します。
背景:2月に Circle の株価を49ドルで抑える下落論理は、基本的に利下げに賭けていました。
その時点では、市場は米連邦準備制度が2026年に何度か利下げすると予測しており、これは直接的に Circle の外貨総収入を圧縮することになりました。ざっくりした説明ですが、現在の790億ドルのUSDC供給水準では、25ベーシスポイントごとの利下げがCircleの年間収入を約4000万ドルから6000万ドル減少させることになります。二重利下げは年末までに約1億ドルのトップライン収入を消し去ります。しかし、戦争により、この計算は一夜にして無意味になりました。
ショートスクイーズの始まり
利率ストーリーが株価を支える一方で、最初の急騰はポジション調整から始まりました。
2月25日に四半期報告書を公表する前、Circle の流通株の約17.8%がショートされていました。ヘッジファンドが多額のショートリカバリーポジションを構築しました。彼らの主張は、最終的に利下げされるであろう利上げ率と国内収入が圧縮され、この企業の収入は利上げ率のボトムに依存していないというものでした。基本的な面からは、これは反論が難しいと言えます。
さらに、Circle の発表した年初のEPSは0.43ドルであり、市場の一般的な予想は0.16ドルでした。収入は7.7億ドルで、予想は7.49億ドルでした。チェーン上のUSDC取引量は四半期比で約12兆ドルであり、前年比で247%増加しました。ショートカバリー。その日の取引で株価は35%急騰しました。10倍研究のデータによると、ヘッジファンドはその日のショートポジションで約5億ドルの損失を出したと推定されます。その後、戦争に続いて四半期報告書のバトンが渡された。
Coinbase の課題
ここには、更新の記述に言及されている部分があります。
2025 年の Circle の損失は 7000 万ドルの損失であり、利益ではありません。第四半期は素晴らしい成績を収めましたが、今年はそうではありません。この理由を理解するには、Coinbase との関係を理解する必要があります。これは Circle ビジネスにとって最も重要で最も過小評価されている事実です。
USDC が 2018 年に初めて発売されたとき、Circle と Coinbase はそれを管理するための共同コンソーシアムを設立しました。このコンソーシアムは 2023 年に解散し、Circle は USDC の発行権を完全に取得しました。しかし、Coinbase は収益源を保持しています。
Coinbase は、同社プラットフォーム上の USDC 準備金による収益の 100% を取り、残りの収益は Circle と 50-50 で分け合っています。2024 年、この取り決めにより、Circle の 101 億ドルの総配分コストのうち 90.8 億ドルが Coinbase に直接寄付されました。
ざっくり計算すると、Circle の資金の各 1 ドルにつき、54 セントが代トークンを発行せず、準備金を処理しない企業に流れていきます。2025 年初めには、Coinbase が保有する USDC が総供給量の 22% を占め、2022 年の 5% から増加しています。Coinbase プラットフォーム上の USDC がますます増えると、サークル内の支払いの割合も増えます。
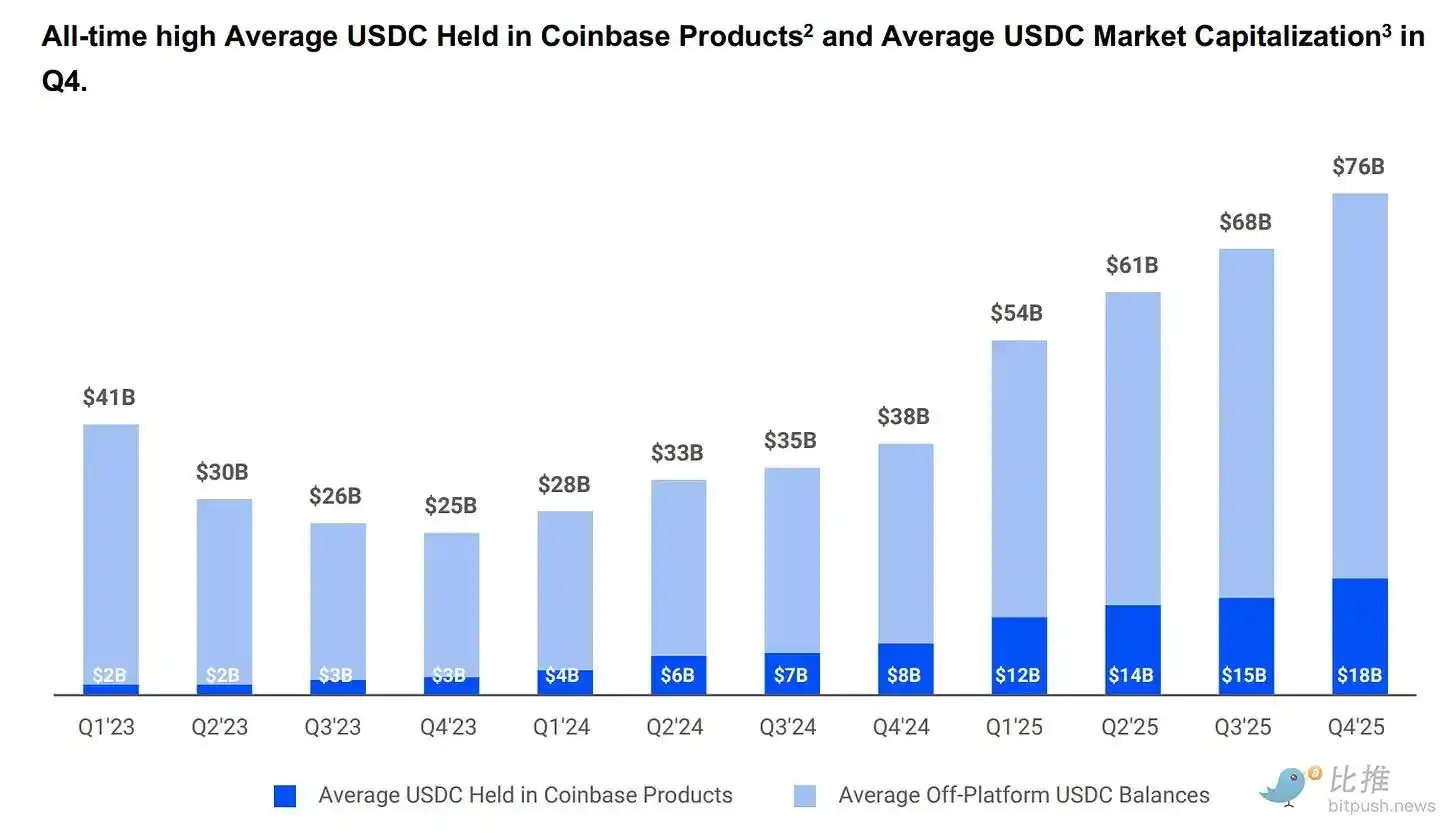
@q4cdn.com によると、この提携は 3 年ごとに自動更新され、Circle は一方的に脱退することはできません。次回の再交渉の結果はすべて Circle の利益率に直接影響を与えます。2025 年の第 4 四半期には、配分コストだけでも 46 億ドルに達し、前年比で 52% 増加しています。
現在の 7000 万ドルの純損失の一部は、IPO に起因する 42.4 億ドルの株式補償から生じており、これにより全体的な数字が実際のビジネス状況よりも悪く見えます。しかし、実際のビジネスは依然として構造的なコストの問題に直面しており、どんな金利環境でも完全に解決できないものです。
市場は Circle をインフラストラクチャとして価格設定しています。しかし、損益計算書には、高額な配分コストを負担する金利取引ツールとして表示されています。これらの2つの観点は同時に成立します。それらは単に異なる価格設定ロジックであり、現在市場はこれら2つの「ベストバージョン」に同時に賭けています。
なぜこれは単なるマクロなトランザクションではないのか
USDC の供給量は最近史上最高の 790 億ドルに達しましたが、より広範な暗号市場は 10 月に比べて急激に 44% 下落しました。これは閉じ込められた関係にあることを深く考える必要があります。市場が下落すると、投機的な資産は通常価格が下落します。USDC の成長は、人々がそれを資金を移動するために使用しているため、それを単なる投機的な賭けとして保持するためではありません。
イランの紛争の際、中東地域では伝統的な銀行業界が信頼できなくなったため、USDC への需要が急増しました。通常の経路が遮られると、人々は境界を越えた送金に使用します。これが支払いインフラが圧力下にあるときの挙動です:使用頻度が増加し、低下しないのです。
取引データはこれを裏付けています。たった 2 月だけで、USDC は調整後の取引量で約 12.6 兆ドルを処理し、対応する USDT は 5,140 億ドルでした。Tether(USDT)の時価総額はまだ 1,840 億ドルであり、USDC は 790 億ドルです。総供給量から見ると、これら2つは比較になりません。しかし、USDC の現在の資金量はすでに USDT を上回っています。
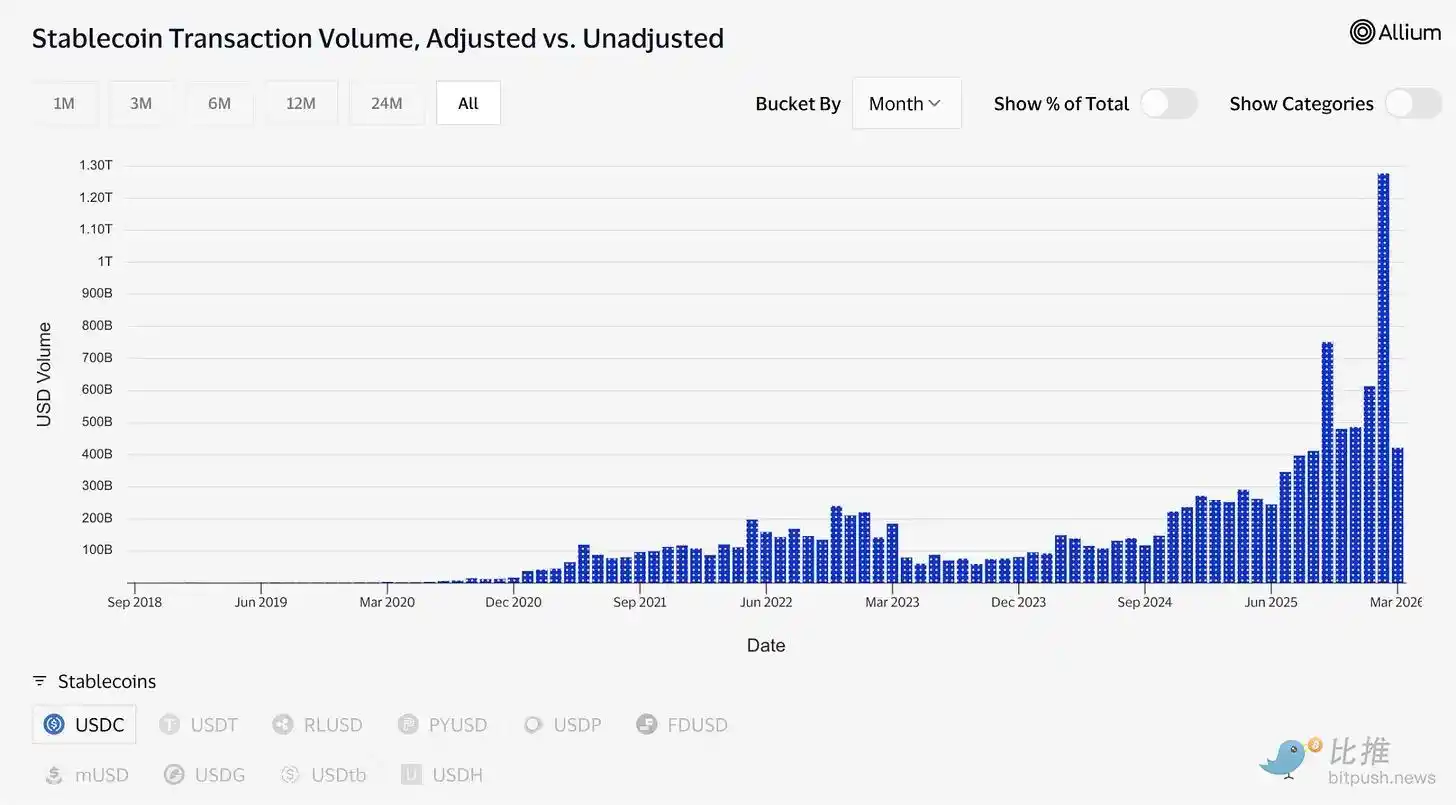
@visaonchainanalytics によると、「スリープサプライ」と「アクティブな決済」は異なる概念です。以前は人々がどこにドルを保管していたかを示し、夜になると価値を移動する必要があるときにどのドルを使用するかを示します。
この週のドルックンミラー(Druckenmiller)は関連するいくつかの議論を行いました。1 月30 日に収録され、木曜日に公開されたモルガン・スタンレーのインタビューでは、彼は世界の支払いシステムが全体的に1年の10日から15日を安定通貨で運営すると予想し、暗号通貨は「問題の解決策を探している」ものだと述べました。
この世界で最も信頼されているマクロ投資家は、この分野を二分しています:安定通貨は初期の基盤であり、他のすべては存在理由を探しています。このフレームワークはブル論調を支持しています。
インフラのデポジット
トークン化資産は、2023 年初頭の約 150 億ドルから今日の約 265 億ドルに成長しました。このような多くの製品(ブラックロックが20億ドル超の資産を保有するBUIDLという代化国債ファンドを含む)は、USDC に依存して申し込み、償還、決済処理を行っています。
2025 年には、予測市場で処理される取引高が 220 億ドルを超え、そのほとんどが USDC を介した決済で行われる見込みです(Polymarket のみ)。現在、Visa は世界 50 カ国以上で 130 を超えるステーブルコインにリンクしたカードをサポートしており、年間決済高は約 46 億ドルです。
Circle はこれらすべての基盤を構築しています。 Circle 支払いネットワーク(Circle Payments Network)は、55 社の金融機関と接続し、年間取引高は 57 億ドルに達し、銀行や支払いサービスプロバイダーが USDC をクロスボーダーで変換し、現地通貨を直接取引できるようにしています。
Arc は Circle の所有する Layer-1 ブロックチェーンであり、機関向けシステムを完全にサポートすることを目指しています。このエコシステムは、イーサリアムやSolanaの決済インフラに依存しない設計です。現時点では、イーサリアムとSolanaは収益にそれほど影響を与えていませんが、金利が低下すれば、両者は将来に向けた戦略的展開です。
AI エージェントの規模は小さくとも、その構造は非常に興味深いものです。Circle のグローバル支出責任者が 3 月に発表したデータによると、過去 9 ヶ月間で、AI エージェントは 1.4 億件の支払いを完了し、総額 4300 万ドルに達しました。そのうち 98.6% が USDC 決済を使用し、平均取引あたり 0.31 ドルです。現在、40 万を超える購買力を持つ AI エージェントが存在しています。ドル建ての金額はまだ小さいですが、このトレンドは無視できません。
AI エージェントがコンピューティングリソース、データアクセス、および API コールが必要で、お互いに高頻度で亜分割の支払いを行う場合、それらは即時決済が可能で、ほぼゼロコストのツールを送信する必要があります。 Circle は、このニーズに特化した Nano payment(ナノペイメント)を導入しました:Gas不要の USDC ナイトリー支援を含む、0.000001 ドル以下のチェーン外リソースおよびバッチ決済をサポートしています。テストネットは、Arbitrum、Base、およびイーサリアムの組み込みチェーンを含む 12 本のチェーンをサポートしています。
これが市場が 123 ドルの株価を支払う意欲を持つ Circle の姿です:トークン化金融、AI エージェントビジネス、クロスボーダー支払い、および予測市場の中心となる企業で、GENIUS 法案の規制力はあり、夏の開始前にはCLARITY 法案がほぼ確実に可決される見通しです。バーンスタインによる目標株価は 190 ドルであり、Clear Street では 136 ドルです。ウォール街で最も期待されているハーバービューの目標株価は 280 ドルに達します。
消えない矛盾
ここでは、私は多くの場合見落とされる点について率直に話したいと思います。
Circle の利益は高金利を維持することに依存しています。これは永続的な条件ではありません。いつかは連邦準備制度が利上げを行います。その時、USDC を裏付ける国債準備金の収益が減少し、Circle の利子収入も減少するでしょう。
Circle はこの点に気づいています。それは常に取引手数料、企業サービス、支払いネットワーク、Arc など、金利環境に依存しないビジネスを拡大してきました。しかし、現時点ではこれらの収益規模はまだ小さいです。資金収益の引き出しは依然としてすべてです。
したがって、この2つの論理が同じ株価で共存していることがわかりますが、それらは同じ賭けではありません。
基本論は、USDC が真の支払い手段になりつつあるというものです。パイプラインは規制され、透明性があり、伝統的金融に深く浸透したいと考えています。利率に関係なく、この浸透は粘着性を持っています。この論点はデータによって支持されており、取引量のデジタル化、統合、ドルーメルのフレームワーク、そしてマギーがステーブルコインをグローバル金融インフラの基礎層と呼んでいることが挙げられます。
この論点が正しい場合、どんな利率環境でも Circle は非常に安いように見えます。なぜなら、その潜在的な市場はグローバル支払いシステム全体だからです。
利率取引論は、Circle が「利率が高くて長い期間である」というレバレッジによる賭けであり、株価が連邦準備制度が利下げする予想が永遠にないという状況を既に反映していると考えています。これが価格を駆動している主要な要因である場合、将来の連邦準備制度による利下げはすべて抵抗になり、株価は既に通常の利率下での基本面を過剰に反映しています。
両方の視点はすでに価格に反映されています。市場がどちらを買っているかを区別するのは難しい戦争を引き起こします。
これが CRCL(Circle の株価記号)を理解する上で現時点で最も役立つことかもしれません。190ドルにまで上昇するかどうかではなく、「インフラ」を買っていること、すなわち「優れたストーリーテリングの国債がディーラーに変わった」ことです。最初は長期ポジションであり、次にパウエルが考えを変える瞬間に急落します。
現時点では、双方にとって生存競争を維持することが価値を生み出しています。ドルは最も困難な任務を遂行しています。そして、この会社の真の秘密は、この2つの状況の隙間にあります - それは、ドル建てのインターネット通貨を作り出す方法を理解しましたが、この通貨がドルから5%の収益を生み出さなくなる瞬間をどう生き延びるかを理解しました。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事