Robinhood から xStocks まで、米国株のトークン化はどのように実現されるのでしょうか?
トランプ政権復帰後、米国の規制環境は大きく変化し、証券のトークン化は政策的な配当の場をもたらした。Robinhood、Bybit、Krakenといったプラットフォームが市場に参入し、「トークン化株」の波を引き起こし、オンチェーン方式でグローバル資産取引のロジックを再構築しようとしている。こうした資本と暗号化の革命の背後には、従来の証券会社モデルを覆す野心だけでなく、コンプライアンスゲームや製品パスへの深い考察も存在する。
米国株トークン化の3つの主流モデル
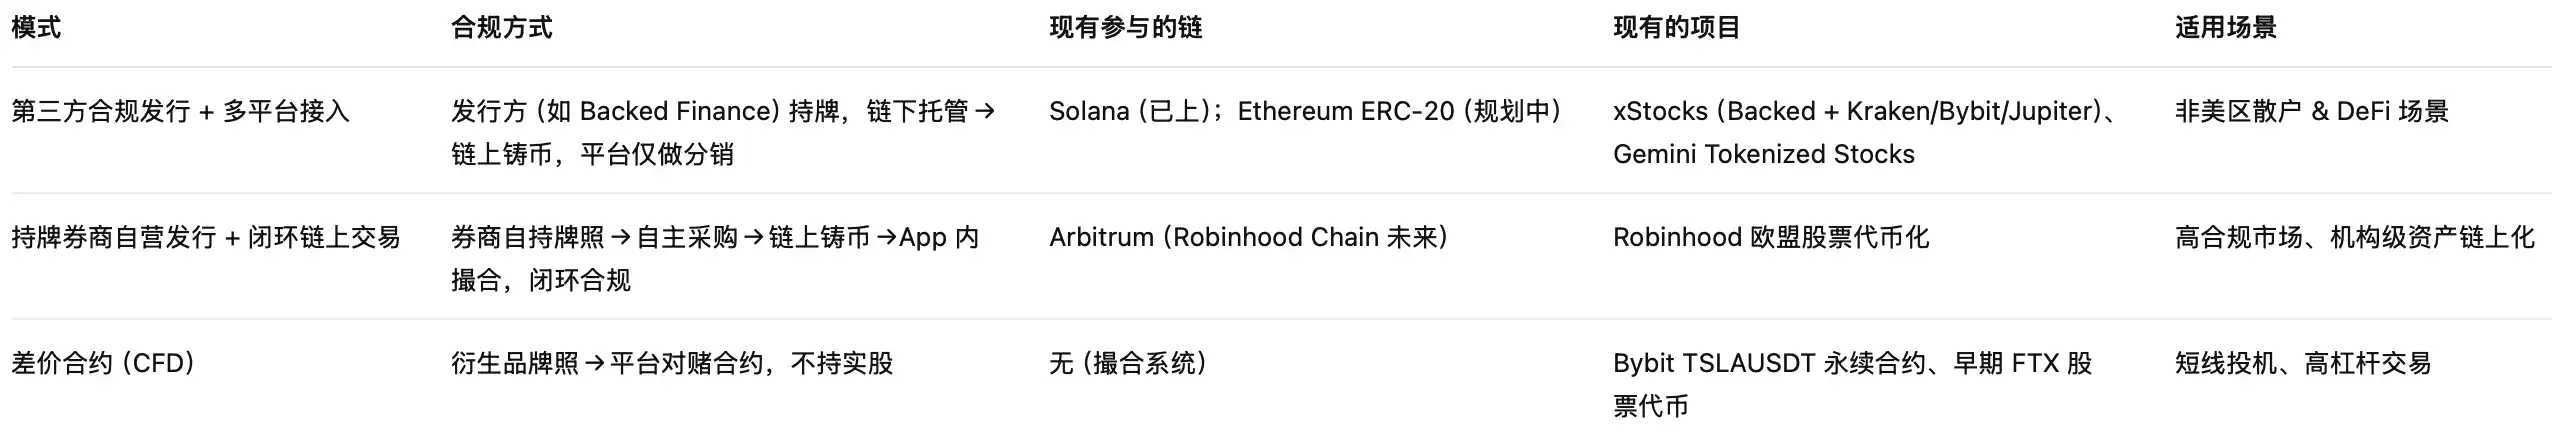
現在、市場における米国株トークン化の試みは、大きく分けて3つの経路に分けられる。Backed Financeに代表される「サードパーティコンプライアンス発行+マルチプラットフォームアクセスモデル」、Robinhoodに代表される「認可証券会社による自主運営クローズドループモデル」である。そして、Bybitなどのプラットフォームが採用している「差金決済取引(CFD)モデル」です。これら3つの方法は、技術アーキテクチャが異なるだけでなく、コンプライアンス責任、ユーザー関係、市場構造に対する認識も異なります。
サードパーティコンプライアンス発行+マルチプラットフォームアクセスモデル
このモデルの核心は「コンプライアンス発行とプラットフォームアクセスの分離」であり、近年、xStocks、Kraken、Bybitが主に連携しています。具体的な運用経路としては、スイスやEUの規制ライセンスを保有するBacked Financeなどの機関が、IBKR Primeチャネルを利用して米国株式市場で株式を購入し、ClearstreamやInteractive Brokersなどの規制対象カストディアンの名義で保有するというものです。
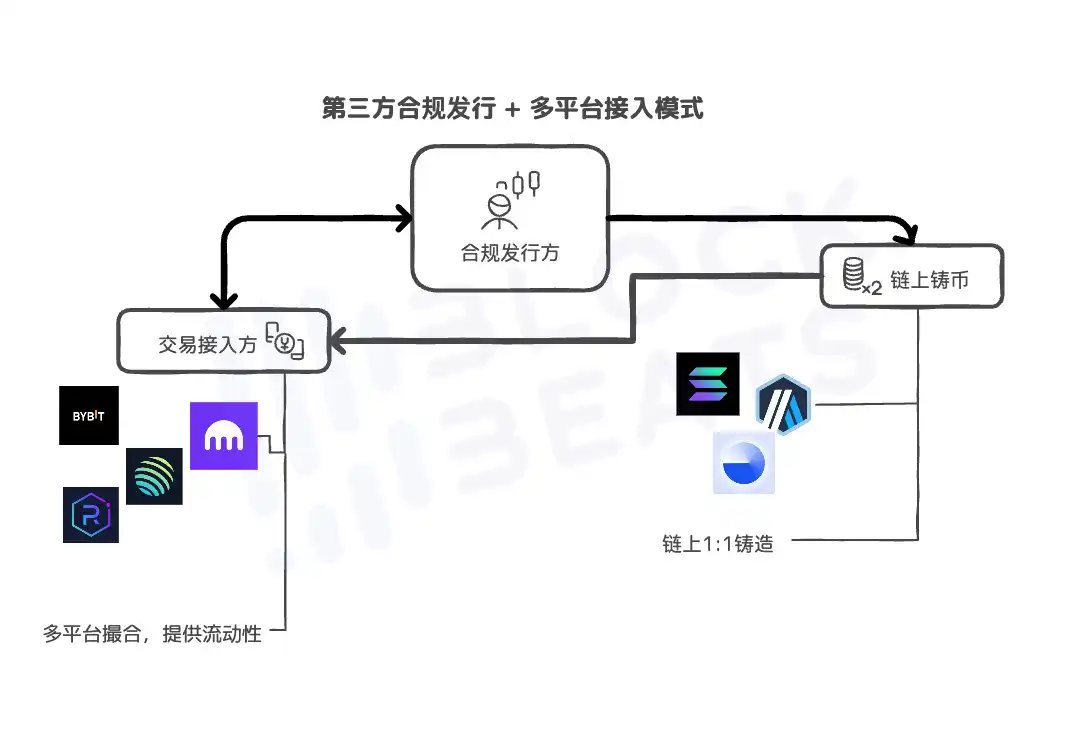
実際に株式が購入され入金されると、対応する株式トークン(TSLAx、AAPLx、NVDAxなど)がSolana(将来的にはEthereum ERC20にも拡張予定)などのパブリックチェーン上で1:1で発行され、Kraken、Bybit、Jupiterなどの暗号資産取引プラットフォームが、取引プラットフォーム内およびチェーン上で流動性サポートと二次取引マッチングサービスを提供します。
このモデルの最大の特徴は、「発行者が第一の責任者である」という点です。すべてのコンプライアンス要件、資産の透明性のある開示、そして実際のオフチェーン保管は、Backedなどの機関によって行われます。取引プラットフォームはフロントエンドのアクセスパーティとしてのみ機能し、証券トークン発行のコンプライアンス圧力を負う必要がないため、米国以外の市場における大規模なコンプライアンス流通を実現します。
このパスの利点は、資産確認ロジックが明確であり、すべてのトークンが実際の保有資産と100%一致していることです。実際の保有資産はカストディアンによって個別の口座で管理されています。オープン性と流動性を備え、オンチェーン取引、24時間365日の全天候型取引をサポートし、DeFiアプリケーションにシームレスに接続でき、後に拡張される「コインストック」DeFiプロトコルにもシームレスに接続できます。さらに、コンプライアンスパスは明確であり、発行側のみが規制ライセンスを取得すればよく、プラットフォーム側は理論上「ディストリビューター」として事業を無期限に拡大し、「米国以外」市場を迅速に拡大することができます。
実際、FTXは2020年頃からこの手法を用いて株式のトークン化を試みていました。当時、FTXは、テスラ(TSLA)やアップル(AAPL)といった著名な米国株企業のトークンをプラットフォーム上で取引できるようにしていました。これらのトークンは、スイスの子会社であるCanco GmbHによって発行され、サードパーティのブローカーが保有する実株にリンクされており、「1:1アンカー」のマッピング関係を実現していました。
当時、ユーザーは最低約1ドルから、24時間365日、人気の米国株への投資に参加できました。さらに「コンプライアンス」を強化するため、FTXはドイツの金融サービス機関であるCM-Equity AGおよびDigital Assets AGと協力し、これらの米国株トークンを合法かつ財務的に連携させるためのコンプライアンスフレームワークを共同で構築しました。しかし、FTXは資金の不正流用や詐欺疑惑といった深刻な問題により破産を宣言し、トークン化株式事業も2022年11月に終了しました。
この方法にも明らかな限界があります。SECはFTX時代ほど「厳格」ではありませんが、このような製品のコンプライアンスをまだ認めていません。この方法に基づく製品は米国のユーザーに限定されています。また、この方法は模倣が容易であるため、主要取引プラットフォームが合意に至らなければ、同じ企業の「トークン化」株式が複数存在し、流動性が相対的に分散化されることになります。
そして最も重要なのは、発行者を信頼する必要があるということです。カストディシステムは独立していますが、発行者にはデータ開示と資産償還(データの改ざんや償還遅延)における「ギャップ期間」があります。xStocksの発行者であるBackedを例に挙げてみましょう。コミュニティからは疑問の声が上がっています。 KOLのCryptobraveHQ「cryptobraveHQ」は、XにおけるBackedのチームメンバーの経歴について懸念を表明しました。Backedの主要共同創設者であるアダム・レヴィ氏、イェホナタン・ゴールドマン氏、ロベルト・クライン氏は、それぞれ「ゼロ化」プロジェクトDAOstackの共同創設者であり、元CTO、COO、法務・規制担当責任者です。Cryptobraveはさらに、「同社のトークン$GEN ICOは約3,000ドルを調達しましたが、数万ドルを調達した後、チームは小さな企業に登録することさえ面倒で、発行後のコインをゼロに戻してしまった」と述べています。
認可を受けた証券会社による自社発行+クローズドループのオンチェーン取引
現在、この方向性を最も綿密に計画しているプロジェクトはRobinhoodのみで、より徹底した「ブローカー主導のオンチェーンモデル」を採用しています。xStocksモデルと比較すると、サードパーティのコンプライアンス準拠発行者に依存せず、従来の証券会社ライセンスを基盤とし、株式調達、トークン発行、ユーザー取引、決済のチェーン全体をオープン化しています。
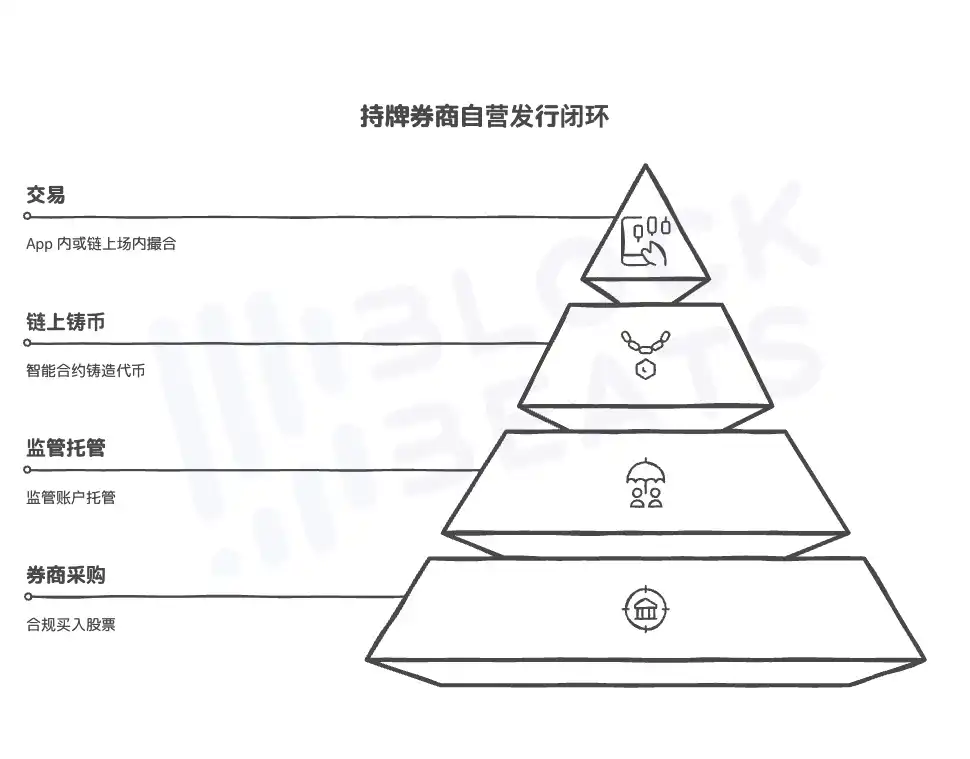
具体的には、Robinhoodの欧州子会社はリトアニアの証券ライセンスを保有しており、米国株、ETF、プライベートエクイティなどの対象を合法的に購入・保管できます。その後、TSLA-t、APL-tなどのトークンがArbitrumで発行され、自社アプリでクローズされます。トークンの各取引は、オンチェーンのステータスを同期的に更新し、バックエンドのインベントリは実際の株式保有状況を動的にマッピングすることで、「チェーン上の総量=規制上の保管ポジション」を実現します。Robinhoodは今後、このシステムを自社開発のRobinhood Chainに移行し、完全なオンチェーンの自律性とクロスチェーン転送機能を実現する予定です。
このモデルのパスは、Robinhood自体が規制対象事業体として、証券発行、決済、配当執行などのフルチェーン機能を備えているため、模倣がより困難です。そのため、オフチェーンでの株式購入、オンチェーンでのコイン発行、取引決済や資金移動など、第三者による保管やマッチングに依存せずに、完全にクローズドループ制御が可能です。同時に、事業ラインも広がります。 「OpenAIとSpaceX」の株式トークン化のみが発表されていますが、Robinhoodは株式、プライベートエクイティ、債券、RWAなどの実物資産に対する制度的基盤と技術システムを備えています。
差金決済(CFD)モデル
CFDパスは株式資産自体には触れず、株価を指標としてプラットフォームが独自に設定した契約を通じて価格操作を実現します。例えば、Bybitが提供するTSLAUSDT無期限契約は、原資産にテスラ株を一切保有していません。オラクル価格ソースとマーケットメイキングロジックに基づいた、高レバレッジの双方向取引可能な契約商品のみをユーザーに提供します。
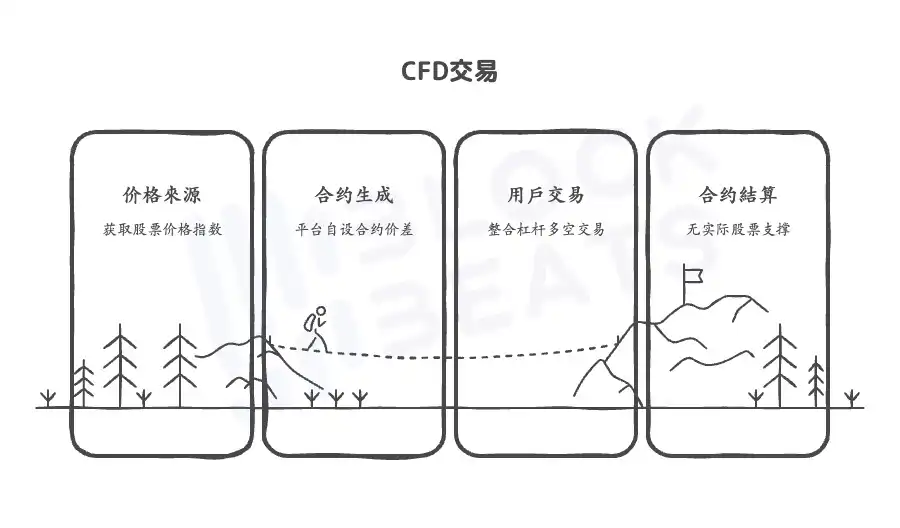
CFDの利点も明らかです。導入が簡単で、すぐにオンライン化できます。実際の株式購入や保管リンクは必要ありません。米国株関連のあらゆるターゲットをオンラインで開始できます。Bybit TradFiのリリース後、ユーザーはBybitアプリ上で、原油、金、株式CFD、外国為替など、100種類以上の伝統的な金融資産のほとんどを取引できるようになり、高頻度取引、レバレッジ取引などの取引モードをサポートしています。実際の証券発行ではないため、プラットフォームはデリバティブ規制基準に従ってのみ運用されます。
この道筋の問題点も明らかです。CFDは「トークン化された証券」という意味での真の道筋ではありません。むしろ、米国株の需要に対する暗号資産プラットフォームの投機的な反応のようなものです。ユーザーは実際にはこれらの資産を保有しておらず、集中化のリスクは明らかです。資産構造は、チェーン上のMemecoinよりもさらにリスクが高いです。
同じ道に二つの勢力、勝利するのはRobinhoodかCoinbaseか?
米国株のトークン化の潮流が加熱する中、「サンフランシスコ生まれ」の2つの金融テクノロジー企業、CoinbaseとRobinhoodは、全く異なる道を歩み始めました。 1社はオンチェーンインフラからスタートし、テクノロジーと法律で米国の規制障壁を突破しようとしました。一方、もう1社は証券会社からスタートし、ヨーロッパでクローズドループシナリオを着地させ、徐々にグローバルなトークン化取引ネットワークを構築しました。
Robinhoodはどのようにして「オンチェーン証券」モデルの運営をリードしたのでしょうか?
今日、世界中の取引所がトークン化された株式の探索を競う中、Robinhoodはもはや「ゼロ手数料革命家」というレッテルに満足せず、従来の資産取引のインフラ全体を再形成しようとしています。ヨーロッパで開始された株式トークン化取引から、グローバル開発者向けのRobinhood Chainの構築まで、このアメリカの証券大手は、前例のないペースでより深い変革を進め、株式、プライベートエクイティ、さらには金融デリバティブまでもがオンチェーンの世界に本格的に参入できるようにしています。
Robinhoodのオンチェーン戦略は、実際の株式をトークンにマッピングするだけの単純なものではなく、コンプライアンスライセンス、オンチェーン決済、マルチマーケット連携を中心とした徹底的な再構築です。これは、トークン取引のみを提供する他の暗号資産プラットフォームとは根本的に異なる点です。Robinhoodは、「ブローカー + Layer2 + 実際の株式保管」を連携させる唯一のオンチェーン証券のプロトタイプです。
ヨーロッパを起点に、トークン化資産のための最初のコンプライアンステストフィールドを構築
2025年6月初旬、Robinhoodはルクセンブルクの暗号資産取引プラットフォームBitstampを現金2億ドルで買収しました。この動きにより、同社の暗号資産部門は50以上のライセンスと登録を取得し、5,000以上の機関投資家を擁する成熟した機関投資家向け取引所も獲得しました。同時に5月には、Robinhoodはカナダ市場での事業強化のため、カナダの暗号資産プラットフォームWonderFiを約1億7,900万ドルで買収すると発表しました。こうしてRobinhoodは、彼の「米国株のトークン化」計画における重要なピースを手に入れたことになります。
6月末、Robinhoodはアービトラムをベースとした株式トークン取引プラットフォームを欧州31カ国で立ち上げ、第一弾として200以上の米国株とETFを上場し、今後はSpaceXやOpenAIなどの非上場企業の株式トークンにも拡大する計画だ。これらのトークンはすべてRobinhood自身が保有・発行しており、実株との1:1の対応を保証し、同時にリアルタイムの配当や株式分割にも対応している。
これまでの中央集権型プラットフォームの試みとは異なり、Robinhoodは第三者の発行者に依存せず、欧州子会社を通じてリトアニアのMiFID証券ライセンスを取得し、コンプライアンス体制の下で実株を購入して規制口座に預け入れ、独自の保管・発行・取引のクローズドループプロセスを構築した。同時に、Robinhoodはトークン取引インターフェースのアップグレードに留まらず、オリジナルのRobinhood Crypto Appを総合的な投資プラットフォームにアップグレードし、永久契約取引、暗号通貨管理、オンチェーンステーキング、AI投資アシスタントを1つのアプリに統合し、ユーザーの移行をサポートする完全な投資ツールキットを備えています。
聞き覚えがありますか?フェーズ1:コイン発行、フェーズ2:流動性の確保、フェーズ3:分散型金融
しかし、欧州事業はRobinhoodにとって最初のステップに過ぎず、Robinhood Chainの立ち上げは、資産インターネットの将来の形を包括的に宣言するものです。 Offchain Labsとの協力によりArbitrum上に構築されたこのLayer2ネットワークは、Robinhoodのすべてのトークン化資産の取引・決済機能を担うだけでなく、世界中のサードパーティ開発者にも開放され、実資産の発行を中心としたオンチェーン・エコシステムを形成します。
基本的な設計ロジックは3段階に分かれています。第1段階では、Robinhoodのブローカーが実株を購入し、保管することでオンチェーン・トークンを発行します。第2段階では、Bitstampを流動性の補助源として導入することで、週末など従来の市場が閉鎖されている期間でもトークン取引を継続できるようにします。最終段階では、ユーザーがRobinhoodが発行したトークン資産を自己管理し、他のチェーンやDeFiプロトコルに移行して利用できるようになります。
このプロセス全体を通して、Robinhoodは購入権、保管権、発行権、取引ポータル、ユーザー関係を管理し、「トークン≒株式」のチェーンにおけるクローズドループを実現します。チェーンは簿記レイヤーに過ぎず、すべてのアクションはオフチェーンで同期されます。このモデルはトークンの譲渡可能性を犠牲にしますが、規制上の制御性を大幅に向上させ、さらに、従来の金融とブロックチェーン資産と互換性のあるグローバルパブリックチェーンであるRobinhood Chainへの拡張への道を開きます。
Robinhoodの論理は、「私は証券会社なので、株式を購入し、保管し、コインを鋳造する」というものです。このプロセス全体を通して、Robinhoodは購入権、保管、鋳造、取引開始、そしてユーザーとの関係を管理することで、「トークン≒株式」というオンチェーンのクローズドループを実現しています。チェーンは単なる簿記レイヤーであり、すべての動作はオフチェーンで同期されています。このモデルはトークンの譲渡可能性を犠牲にする一方で、規制上の制御性を大幅に向上させ、さらに、伝統的な金融とブロックチェーン資産とグローバルに互換性のあるパブリックチェーンであるRobinhood Chainへのその後の拡張への道を開きます。
これは、Robinhoodがもはや端末取引プラットフォームではなく、資産の発行、決済、取引を統合した「オンチェーン証券会社基盤」へと変貌を遂げていることを意味します。特に注目すべきは、Robinhoodのプライベートエクイティへの展開です。トークン化された発行は、従来のプライベートエクイティ投資のハードルの高さを打ち破るだけでなく、アーリーステージのテクノロジー株の流動性ロジックを変革し、新たな種類の「暗号資産プライマリーマーケット」を形成する可能性があります。Solanaがかねてより訴えてきた「ICM」は、この伝統的な証券会社側で実現されるかもしれません。
Coinbase:チェーン構築からスタートし、「取引所+コンプライアント発行」のシナジーを逆算
株式事業はまだ開始されていませんが、最近、保有するCircleを上場し、永久契約事業を米国に戻したCoinbaseは、ここで無視できません。実際、Coinbaseの論理は別の道筋です。まずインフラを構築し、次に監督のためにロビー活動を行い、ライセンス、免除、または前例を求め、そして資産をトークン化します。
ロイターの報道によると、6月17日、Coinbaseの最高法務責任者であるポール・グレワル氏は、自社のBaseパブリックチェーンとLayer2テクノロジースタック、そしてDormantのブローカーディーラー(まだ活動していない証券仲介事業体)に依存し、トークン化された株式商品に対する法的免除を得ることを期待して、SECにノーアクションレターを申請したと述べた。
Coinbaseの計画は、SECの承認が得られれば、チェーン上の株式を表すトークンを発行し、オンチェーンスマートコントラクトは、T+0決済、株式分割、リアルタイム配当といったプロセスを完了します。ネイティブの基盤となるステーブルコイン資産、ネイティブLayer2 Base、そして主要機関投資家向け取引所という3つのリソースは、「販売側」に大きなメリットをもたらします。
Robinhoodの「まず実行、次に規制」という方針に対し、Coinbaseは「まずコンプライアンス」という方針を選択しました。これは、米国上場企業としてのアイデンティティへの配慮を反映しているだけでなく、リスクは高いものの、一度突破口を開けば「米国市場で最大のシェアを獲得」できる戦略的なレイアウトでもあります。
テクノロジー vs ライセンス、オープンソース vs クローズドループ:ラストマイルを制するのは誰か?
基盤構造から見ると、Robinhoodは「ライセンス主導型」のオンチェーン証券会社であり、Coinbaseは「インフラ主導型」のオンチェーンプラットフォームです。前者はクローズドループ制御の道を歩み、後者はオープンなコラボレーションを追求しています。
Robinhoodは現在、証券発行チェーン全体の資格を有しており、端株と実質的な株式を結びつける能力がより強力です。 Coinbaseはまだ実際の発行には至っていませんが、Baseパブリックチェーンの技術的成熟度と取引所側のマッチングの深さは、「グローバルなオンチェーン証券標準ネットワーク」となる可能性を秘めています。
この戦いは、結局のところ、「誰がユーザー、規制当局、そして市場を同時に説得できるか」という多国間協力ゲームです。Robinhoodがオンチェーン流動性+マルチプラットフォーム連携を開拓し、CoinbaseがSECの承認を得ることができれば、米国におけるトークン化株式の直接的な入り口となる可能性があります。一方は伝統的な業界から、もう一方は暗号通貨から。オンチェーン証券の未来の道をめぐるこの戦いは、まだ始まったばかりです。
トークン化株式は、技術、コンプライアンス、ユーザーエクスペリエンスの面で大きな進歩を遂げていますが、その規模は依然として、流動性の分散、ヘッジの難しさ、オンチェーン配当とガバナンスの複雑さ、そして異なる地政学的監督など、いくつかの大きな課題に直面しています。しかし、トレンドから見ると、RobinhoodやCoinbaseなど、コンプライアンス資格を備えた大手の参入により、トークン化された株式は「グレーな実験」から「合法的な入り口」へと移行し、資産変革の次の段階がすぐに来るかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事