アーサー・ヘイズ:ステーブルコインはいかにして米国債務危機の解毒剤となり得るか

原題:Quid Pro Stablecoin
原著者:Arthur Hayes
原訳:TechFlow
(この記事は著者の個人的見解を表明したものであり、投資判断の根拠となるものではなく、投資取引に関する助言や推奨と見なされるべきではありません。)
株式投資家は「ステーブルコイン、ステーブルコイン、ステーブルコイン;Circle、Circle、Circle」と叫んでいます。なぜ彼らはこれほど楽観的なのでしょうか?それは、米国財務長官(BBC)が次のように述べたからです。

その結果、このチャートが作成されました。

これは、CircleとCoinbaseの時価総額を比較したチャートです。 Circleは純金利収入の50%を「父」であるCoinbaseに譲渡しなければならないことを思い出してください。しかし、Circleの時価総額はCoinbaseの約45%です。これは考えさせられる事実です…もう一つの結論は、この痛烈なチャートです(私が保有しているのはビットコインであり、$CRCLではありません)。
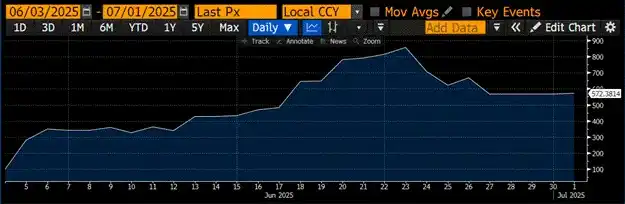
このチャートは、Circleの価格をビットコインの価格で割ったもので、Circleが上場した時点の指数を100としてベンチマークされています。IPO以来、Circleはビットコインを約472%アウトパフォームしています。暗号通貨愛好家は自問自答すべきです。なぜBBCはステーブルコインにこれほど強気なのか?なぜGenius Actは超党派の支持を得たのか?アメリカの政治家は本当に経済的自由を気にしているのか?それとも何か他のことが起こっているのか?
政治家は理論的には経済的自由を気にしているかもしれませんが、空虚な理想は行動を促しません。ステーブルコインに関する彼らの方針転換には、もっと現実的な理由があるに違いありません。2019年、FacebookはステーブルコインLibraを自社のソーシャルメディア帝国に統合しようとしましたが、政治家や連邦準備制度理事会(FRB)の反対により棚上げに追い込まれました。BBCのステーブルコインへの熱意を理解するには、彼が直面している主な問題を見ていく必要があります。
スコット・ベッセント(通称BBC)財務長官が直面している主な問題は、前任者のジャネット・イエレン(通称バッドガール)財務長官が直面している問題と全く同じです。彼らの上司(大統領と議会議員)は支出は好きですが、増税には消極的です。そのため、資金調達の負担は財務長官にのしかかり、彼は借入を通じて政府に適切な金利で資金を供給する必要があります。
しかし、すぐに市場は、特に高価格/低利回りの、多額の負債を抱える先進国の長期国債には興味を示さないことが明らかになりました。これは、BBC とイエレン氏が過去数年間目撃してきた「財政ジレンマ」です。
世界の国債利回りのトランポリン効果:
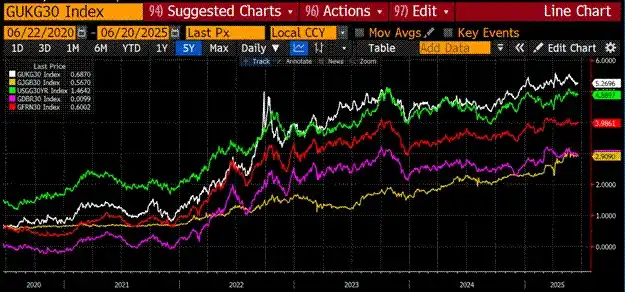
30 年国債の利回りの比較です。英国 (白)、日本 (金)、米国 (緑)、ドイツ (ピンク)、フランス (赤)
利回りの上昇だけでも十分に悪いのに、これらの国債の実際の価値はさらに悪いものでした。
実際の価値 = 債券価格 / 金価格

TLT US は、20 年超の国債を追跡する ETF です。以下のチャートは、TLT US を金の価格で割り、100 にインデックスしたものです。過去 5 年間で、長期国債の実質価値は 71% も下落しました。過去の実績が心配なだけではないのであれば、イエレン財務長官と現財務長官のベセント氏が直面している制約は次のとおりです。
財務省の債券販売チームは、以下のニーズに対応する発行プログラムを設計する必要があります。
・年間約 2 兆ドルの連邦赤字
・2025 年までに 3.1 兆ドルの債務が満期を迎える
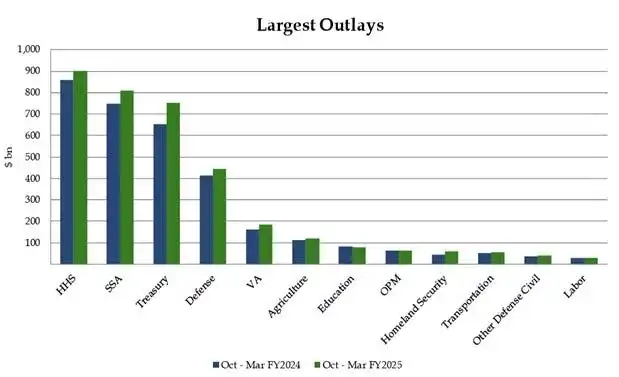
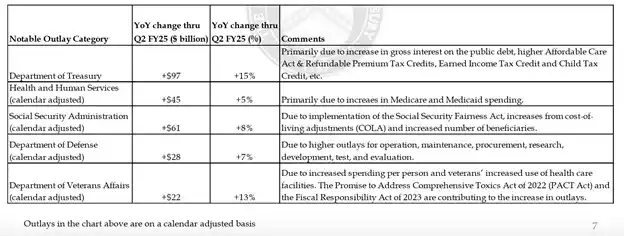
以下は、米国連邦政府の主要支出項目とその前年比の変化を詳述したチャートです。これらの主要な支出項目はそれぞれ、米国の名目 GDP と同等かそれ以上の率で増加していることに注目してください。
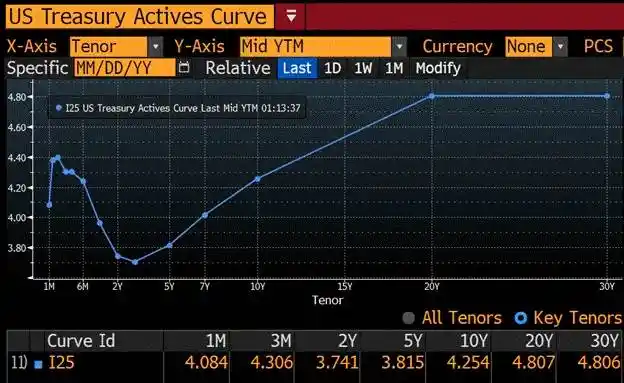
前の 2 つのグラフは、発行済み米国債の加重平均金利が現在、すべての米国債の利回り曲線上の点よりも低いことを示しています。
· 金融システムは、名目上リスクのない米国債に対して信用を発行します。したがって、利息を支払わなければなりません。そうしないと、政府は名目デフォルトリスクに直面し、不換紙幣の金融システム全体が破壊されます。米国債の利回り曲線全体が現在の債務の加重平均金利よりも高いため、満期を迎える債務がより高い金利で借り換えられると、利息の支払いは増加し続けます。
· 国防予算は削減されません。結局のところ、米国は現在、ウクライナと中東での戦争に関与しています。
· 医療費は引き続き上昇し、特にベビーブーマー世代が広範囲な医療を必要とするピーク期に入る 2030 年代初頭には、これらのコストの大部分を米国政府が資金提供する大手製薬会社が負担することになります。
10 年国債の利回りを 5% 以下に抑える
· 10 年国債の利回りが 5% に近づくと、MOVE 指数 (債券市場のボラティリティの尺度) が急上昇し、金融危機が発生することがよくあります。
金融市場を刺激するような債券発行

・議会予算局のデータによると、データは2021年までしか遡りませんが、2008年の世界金融危機以降、米国株式市場の上昇が続くにつれて、キャピタルゲイン税の収入が急増しています。
・米国政府は、株式市場の利益に毎年課税することで、巨額の財政赤字を回避する必要があります。
米国政府の政策は常に、裕福な資産所有者に有利になる傾向があります。 過去には、財産を所有する白人男性だけが投票権を持っていました。現代のアメリカは普通選挙を達成しましたが、権力は依然として、上場企業の富を支配する少数の人々から生まれています。データによると、約10%の世帯が株式市場の資産の90%以上を支配しています。
注目すべき例として、2008年の世界金融危機の際、連邦準備制度理事会(FRB)は紙幣を増刷することで銀行と金融システムを救済しましたが、銀行は依然として人々の住宅や事業を差し押さえることが認められていました。「金持ちは社会主義を享受し、貧乏人は資本主義に苦しむ」というこの現象こそが、ニューヨーク市長候補のマムダニ氏が貧困層に非常に人気がある理由です。貧乏人も「社会主義」の恩恵の一部を共有したいと考えているのです。
連邦準備制度理事会(FRB)が量的緩和(QE)政策を実施する場合、財務長官の仕事は比較的単純です。FRBは、国債購入のための紙幣増刷によって米国政府が低コストで借り入れることを可能にするだけでなく、株式市場を押し上げることにもつながります。しかし、FRBは少なくとも表面上はインフレ対策に取り組んでいるように見せかけざるを得ず、利下げや量的緩和の継続も不可能となった今、財務省は単独でその重荷を背負わなければならない。
2022年9月、米国史上最大の平時赤字の持続とFRBのタカ派的な姿勢への懸念から、市場は債券を小幅に売り始めた。10年国債利回りは2ヶ月でほぼ倍増し、株式市場は夏の高値から20%近く下落した。この時、イエレン前財務長官はハドソン・ベイ・キャピタルによる「積極的債務発行」(ATI)と呼ばれる政策を開始した。この政策は、利付債の代わりに短期国債(Treasury Bill)の発行を増やすことでFRBのリバースレポ(RRP)残高を2.5兆ドル削減し、金融市場に流動性を注入した。
この政策は、利回りの抑制、市場の安定、経済の刺激という目標を達成しました。しかし、RRP残高がほぼ枯渇した現在、ベセント財務長官が直面している問題は、価格が高騰し利回りが低い現在の環境で、どのように何兆ドルもの国債を購入できるかということです。
2022年第3四半期は、市場にとって非常に厳しい時期でした。次のチャートは、ナスダック100指数(緑)と10年国債利回り(白)を比較したものです。株価は急落し、利回りは急上昇しました。

ATI政策は、RRP(赤)を効果的に削減し、ナスダック100(緑)やビットコイン(マゼンタ)などの金融資産を押し上げました。 10年国債利回り(白)は5%を突破したことがない。

米国の「大きすぎて潰せない」(TBTF)大手銀行には、十分な利益の可能性があれば数兆ドルの国債を購入する準備ができている資金プールが2つあります。
・当座預金/定期預金
・連邦準備制度が保有する準備金
この記事では、8つのTBTF銀行に焦点を当てています。これらの銀行の存在と収益性は、政府による債務保証に依存しており、銀行規制政策は、TBTF以外の銀行よりもこれらの銀行を保護する傾向があるためです。したがって、ある程度の利益が得られれば、これらの銀行は政府の要求に協力します。財務長官(BBC)が国債購入を要請した場合、BBCはリスクフリーのリターンと交換するだろう。
BBCがステーブルコインに熱心なのは、ステーブルコインを発行することで、TBTF銀行が最大6.8兆ドルの国債購入力を解き放つことができるという事実に起因していると考えられる。これらの休眠預金は、法定通貨の金融システムで再びレバレッジをかけられ、市場を押し上げる可能性がある。以下のセクションでは、ステーブルコインの発行を通じてどのように国債購入を実現し、それがどのようにTBTF銀行の収益性を向上させることができるかについて詳しく説明する。
さらに、FRBが準備金への利息の支払いを停止した場合、最大3.3兆ドルが国債購入のために解放される可能性があることも簡単に説明する。これは、厳密には量的緩和(QE)ではないものの、ビットコインなどの供給量が固定された通貨資産に同様のプラス効果をもたらす、もう1つの政策となるでしょう。
では、BBC の新たなお気に入りである「通貨の重火器」、ステーブルコインについて見ていきましょう。
ステーブルコイン フロー モデル
私の予測は、いくつかの重要な前提に基づいています。
国債は、補足レバレッジ比率(SLR)の全額または一部免除を受けます。

· 免除の重要性:銀行は、国債ポートフォリオのために自己資本を保有する必要はありません。全額免除されると、銀行は無制限のレバレッジで国債を購入できます。
· 最近の政策変更:連邦準備制度理事会は、銀行の国債に対する資本要件を削減することを決定しました。この提案により、今後 3 ~ 6 か月で銀行のバランスシートの能力が最大 5.5 兆ドル解放され、国債を購入できるようになると予想されています。市場は将来を見据えているため、この購買力が事前に国債市場に流入し、他の条件が同じであれば利回りが低下する可能性があります。
銀行は利益を重視し、損失を最小限に抑える組織です。
· 長期国債からのリスクの教訓:2020年から2022年にかけて、FRBと財務省は銀行に大量の国債を購入するよう促し、銀行はより高い利回りの長期利付債の購入を急ぎました。しかし、2023年4月までに、FRBの政策金利が1980年代以来最速のペースで上昇したため、これらの債券は巨額の損失を被り、1週間以内に3つの銀行が破綻しました。
・TBTF銀行の保護傘:TBTF銀行セクターでは、バンク・オブ・アメリカの「満期保有」債券ポートフォリオが自己資本全体を上回る損失を被っています。時価評価を余儀なくされた場合、同行は破産に直面することになります。この危機を解決するため、FRBと財務省は「銀行ターム・ファンディング・プログラム」(BTFP)を通じて、米国の銀行システム全体を事実上国有化しました。TBTF以外の銀行は依然として損失を出す可能性があり、国債の損失で破綻した場合、経営陣は交代し、ジェイミー・ダイモン氏や他のTBTF銀行に安価に売却される可能性があります。そのため、銀行の最高投資責任者(CIO)は、FRBが再び金利を引き上げることで「足元から足元をすくわれる」ことを恐れ、長期国債の大量購入に慎重になっています。
・国債の魅力:銀行が国債を購入するのは、実質的に高利回りで満期がゼロの現金のような金融商品だからです。
・高い純金利利回り(NIM)が鍵:銀行が預金で国債を購入するのは、高い純金利利回りをもたらし、資本支援をほとんどまたは全く必要としない場合のみです。
JPモルガンは最近、JPMDと呼ばれるステーブルコインを立ち上げる計画を発表しました。JPMDは、イーサリアムをベースにしたCoinbaseの第2層ネットワークBase上で稼働します。その結果、JPモルガンの預金は2種類に分けられることになります。
1. 普通預金
・デジタル預金でもありますが、金融システム内での流れには、銀行がドッキングに従来の古いシステムを使用する必要があり、多くの手動による監視が必要です。
・従来型預金は、平日(月曜日から金曜日)の午前9時から午後4時30分の間にのみ振替可能です。
・従来型預金の利回りは非常に低いです。連邦預金保険公社(FDIC)によると、普通支払預金の平均利回りはわずか0.07%で、1年定期預金の利回りは1.62%です。
2. ステーブルコイン預金(JPMD)
・JPMDはパブリックブロックチェーン(Base)上で稼働し、年中無休で24時間利用できます。
・法律上、JPMDは利回りを支払うことはできませんが、JPモルガン・チェースは、手厚いキャッシュバック消費者特典を提供することで、顧客が従来型預金をJPMDに転換するよう促す可能性があります。
・ステーキング利回りが許可されているかどうかは明らかではありません。
・ステーキング利回り: 顧客は、JPMDがJPモルガン・チェースにロックされている間、一定の利回りを受け取ります。
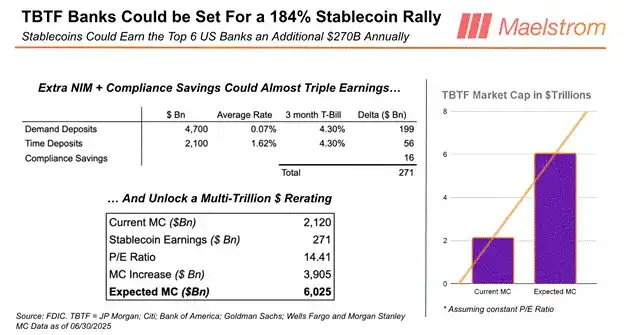
顧客が従来型預金からJPMDに資金を移す理由は、JPMDの方が実用的であり、銀行もキャッシュバックなどの消費者特典を提供しているためです。現在、TBTF銀行の当座預金と定期預金の総額は約6.8兆米ドルです。ステーブルコイン商品は優れているため、従来の預金はJPMDや他のTBTF加盟銀行が発行する類似のステーブルコインに迅速に転換されるでしょう。すべての従来の預金がJPMDに転換されれば、JPモルガンはコンプライアンス部門と運用部門のコストを大幅に削減できます。具体的な理由は次のとおりです。第一にコスト削減です。すべての従来の預金がJPMDに転換されれば、JPモルガンはコンプライアンス部門と運用部門を事実上廃止できます。ジェイミー・ダイモン氏がステーブルコインの仕組みを知ったとき、なぜこれほど興奮したのかを説明しましょう。
コンプライアンスとは、大まかに言えば、規制当局が設定し、1990年代の技術を用いて人間のグループによって施行される一連の規則です。これらの規則は、「Xが発生した場合、Xは何かを行う」という構造になっています。この「if/then」関係は、上級コンプライアンス担当者によって解釈され、AIエージェントが完璧に実行するための一連の規則に書き込まれます。JPMDは完全に透明な取引記録を提供するため(すべての公開アドレスが公開されています)、関連するコンプライアンス規制についてトレーニングされたAIエージェントは、特定の取引が決して承認されないことを完全に保証できます。AIは、規制当局が要求するレポートを即座に作成することもできます。そして、データはすべてパブリックブロックチェーン上に存在するため、規制当局はデータの正確性を検証できます。全体として、Too Big to Fail(TBTF)銀行は、コンプライアンス、および銀行規制を遵守するために必要な運用とテクノロジーに年間200億ドルを費やしています。すべての従来型預金をステーブルコインに変換することで、このコストはほぼゼロに削減されます。
JPモルガンがJPMDを推進している2つ目の理由は、ステーブルコイン資産(AUC)を保管することで、銀行が数十億ドル規模のTビルをリスクなしで購入できるようになることです。これは、Tビルの金利リスクがほとんどないにもかかわらず、その利回りがフェデラルファンド金利に近いためです。新しいレバレッジ比率要件(SLR)の下で、TBTF銀行は5.5兆ドルのTビル購入力を持っていることを思い出してください。銀行はこの債務を購入するための余剰現金準備を見つける必要があり、ステーブルコイン保管預金は最適な選択肢です。
読者の中には、JPモルガンはすでに従来の預金でTビルを購入できると反論する人もいるかもしれません。私の答えは、ステーブルコインはより良い顧客体験を生み出すだけでなく、TBTF銀行に200億ドルのコスト削減を可能にするため、未来であるということです。このコスト削減だけでも、銀行がステーブルコインを受け入れるインセンティブを与えるのに十分です。追加の純金利マージン(NIM)のメリットは、まさにおまけです。
多くの読者が、苦労して稼いだお金を Circle($CRCL)や次の輝かしいステーブルコイン発行者につぎ込みたいと思うかもしれません。しかし、ステーブルコイン分野における「大きすぎて潰せない」(TBTF)銀行の利益の可能性を過小評価しないでください。 TBTF銀行の平均株価収益率(P/E)14.41倍に、コスト削減とステーブルコインの純金利マージン(NIM)の可能性を掛けると、結果は3.91兆ドルになります。
8つのTBTF銀行の時価総額は現在約2.1兆ドルで、ステーブルコインによってTBTF銀行の株価が平均184%上昇する可能性があります。市場に大規模に実行できる非コンセンサス投資戦略があるとすれば、それはこのステーブルコイン理論に基づいて、TBTF銀行株の均等配分ポートフォリオをロングすることです。
競争はどうなる?
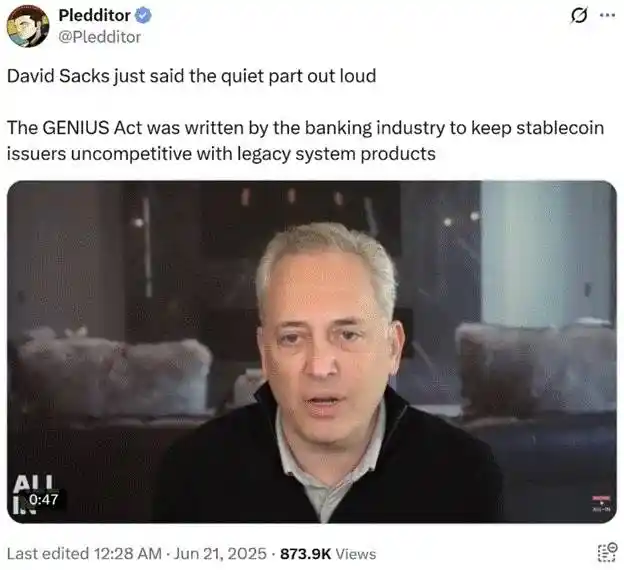
心配はいりません。Genius Actにより、銀行以外が発行するステーブルコインは大規模に競争することができません。この法律は、Metaのようなテクノロジー企業が独自のステーブルコインを発行することを明確に禁止しており、銀行または金融テクノロジー企業(FinTech)と提携する必要があります。もちろん、理論上は誰でも銀行免許を取得したり、既存の銀行を買収したりすることはできますが、新しい所有者はすべて規制当局の承認を受ける必要があります。これにどれくらいの時間がかかるかは、今後の動向を待つしかありません。
また、この法案には、ステーブルコイン市場を銀行に譲渡する条項があります。それは、ステーブルコイン保有者に利息を支払うことを禁止する条項です。利息を支払うことで銀行と競争できないため、FinTech企業は低コストで銀行から預金を引きつけることができません。 Circleのような成功した発行体でさえ、6.8兆ドル規模のTBTF従来型預金市場に参入することは決してできないでしょう。
さらに、Circleのようなフィンテック企業や小規模銀行は、その負債に政府保証がありませんが、TBTF銀行は持っています。私の母がステーブルコインを使うとしたら、間違いなくTBTF銀行が発行するステーブルコインを選ぶでしょう。彼女のようなベビーブーマー世代は、政府保証がないフィンテックや小規模銀行をこの目的で決して信頼しないでしょう。
トランプ前米大統領の「暗号資産皇帝」であるデビッド・サックス氏も同意見です。多くの企業の暗号資産寄付者は、暗号資産キャンペーンに多額の寄付をしたにもかかわらず、米国の利益の多いステーブルコイン市場からひっそりと排除された結果に不満を抱くでしょう。彼らは戦略を変え、TBTF銀行のCEOたちの「便所」に便器を提供するだけでなく、真に経済的自由を主張すべきでしょう。
つまり、TBTF(Too Big to Fail)銀行によるステーブルコイン導入は、フィンテック企業との預金基盤をめぐる競争を排除するだけでなく、高コストで成果を上げられないことが多いコンプライアンス担当者の必要性を軽減します。さらに、このアプローチは利息支払いを必要としないため、純金利マージン(NIM)が増加し、最終的には株価上昇につながります。その見返りとして、BBCから贈与されたステーブルコインへの感謝の意を表し、TBTF銀行は最大6.8兆ドル相当の米国債(T-bill)を購入する予定です。
ATI:イエレン氏の戦略:ステーブルコインとBBC法
次に、BBC法がどのようにしてFRBのバランスシートからさらに3.3兆ドルの静的準備金を解放するかについて説明します。
準備金残高に対する利息(IORB)
2008年の世界金融危機(GFC)の後、FRBは銀行が準備金不足で破綻しないようにすることを決定しました。FRBは銀行から国債と住宅ローン担保証券(MBS)を購入することで準備金を積み立てました。このプロセスは量的緩和(QE)として知られています。これらの準備金はFRBのバランスシートに静かに存在します。理論上は、銀行はFRBが保有する準備金を流通通貨に変換して貸し出すことができますが、FRBが紙幣を印刷して十分な利息を支払っているため、銀行はそうしないことを選択しています。このようにして、FRBはインフレがさらに急上昇するのを防ぐためにこれらの準備金を「凍結」します。
しかし、FRBにとっての問題は、金利を引き上げると準備預金残高に対する利息(IORB)も増加することです。これは良いことではありません。FRBの債券ポートフォリオの未実現損失も金利の上昇とともに増加するからです。その結果、FRBは支払い不能とキャッシュフローのマイナスという苦境に陥っています。しかし、このキャッシュフローのマイナス状況は完全に政策選択の結果であり、変えることができます。

テッド・クルーズ米上院議員は最近、FRBは準備預金残高に対する利息の支払いを停止すべきかもしれないと述べました。これにより、銀行は準備預金を財務省証券に変換することで失われた利息収入を補わざるを得なくなります。具体的には、銀行は高利回りと現金のような性質を持つ財務省証券(T-bill)を購入すると思います。
ロイター通信によると、テッド・クルーズ上院議員は上院議員らに対し、FRBが銀行への準備金利息を支払う権限を剥奪するよう働きかけており、この変更は財政赤字の大幅な削減に役立つと主張している。
なぜFRBは紙幣を刷り、銀行が「帝国」を支えるのを阻止しているのか?政治家がこの政策変更に反対する理由はない。民主党も共和党も財政赤字は好きだ。3.3兆ドルもの銀行の購買力を国債市場に解き放ち、支出を増やすのはなぜだろうか?FRBがトランプ陣営の「アメリカ第一主義」政策を支援することに消極的であることを考えると、共和党議員は両院における多数派の議席を行使してFRBの権限を剥奪するだろうと私は考えている。そのため、次に金利が急上昇した際には、議員たちは支出の嵐を支えるために、この大量の資金を解き放つ準備を整えているだろう。
この記事を締めくくる前に、BBC法の施行中に米ドルの流動性が増大することが予想されるため、現在から第3四半期までのMaelstromの慎重な戦略レイアウトについてお話ししたいと思います。
教訓
私は将来について非常に楽観的ですが、「ビッグ・ビューティフル・ビル」として知られるトランプ大統領の歳出法案の可決後、米ドルの流動性創出は一時的に停滞する可能性があると考えています。
現状では、この法案は債務上限を引き上げます。多くの条項は政治的な交渉材料となるでしょうが、トランプ大統領は債務上限を引き上げない法案には署名しません。彼は自身の政策を支えるために、追加の借入能力を必要としています。共和党が政府に支出削減を強制しようとする兆候は見られません。そこでトレーダーにとっての疑問は、財務省が純借入を再開した場合、これが米ドルの流動性にどのような影響を与えるかということです。
1月1日以降、財務省は主に財務一般会計(TGA)の残高を取り崩すことで政府への資金供給を行ってきました。6月25日時点のTGA残高は3,640億ドルでした。財務省が最近発表した四半期ごとの借り換えに関するガイダンスに基づくと、債務上限が本日引き上げられた場合、TGA残高は債券発行を通じて8,500億ドルに補充されることになります。これにより、米ドル流動性が4,860億ドル減少することになります。
このマイナスショックを緩和する可能性のある唯一の主要な米ドル流動性項目は、現在4,610億ドルの残高がある翌日物リバースレポプログラム(RRP)からの資金の放出です。
これは、財務省一般会計(TGA)補充計画による明確なビットコインのショート取引の機会ではなく、むしろ注意が必要な市場環境です。強気相場は短期的なボラティリティによって一時的に中断される可能性があります。市場は、現在から8月のジャクソンホール会合でのジェローム・パウエルFRB議長の講演までの間、横ばいまたは若干下落すると予想しています。 TGAの資金補充が米ドル流動性に悪影響を及ぼした場合、ビットコインは9万ドルから9万5000ドルの範囲まで下落する可能性があります。資金補充計画が市場に大きな影響を与えない場合、ビットコインは10万ドルの範囲で変動する可能性がありますが、過去最高値の11万2000ドルを突破するのは困難でしょう。
パウエル議長は、量的引き締め(QT)の終了、あるいは一見地味ながらも影響力のある銀行規制政策の調整を発表する可能性があると私は考えています。9月初旬までに債務上限が引き上げられ、TGA口座はほぼ補充され、共和党は2026年11月の選挙で有権者の支持獲得に注力するでしょう。その時、マネーサプライが急増するにつれて、強気派は強い緑のローソク足で弱気派に反撃するでしょう。
Maelstromは、現在から8月末までの間に担保付きUSDe(Ethena USD)への配分を増やします。流動性の低いアルトコインのポジションはすべて清算しており、市場のパフォーマンスによってはビットコインのエクスポージャーを減らす可能性があります。今年4月9日頃にアルトコインのリスクポジションを購入することで、3か月で2倍~4倍のリターンを達成しました。しかし、明確な流動性促進要因がなければ、アルトコインセクターは打撃を受ける可能性があります。
市場の調整後、私たちは自信を持って再配置し、過小評価されている資産を探し、おそらく法定通貨の流動性創出の次のラウンド(2025年第4四半期後半または2026年第1四半期前半と予想される)の前に5倍~10倍のリターンの機会を捉えることができるでしょう。
ステップバイステップ
「大きすぎて潰せない(TBTF)」銀行によるステーブルコインの導入は、Tビル市場の購買力を最大6.8兆ドル増加させる可能性があります。FRBによる準備預金残高利息(IORB)の支払い停止は、さらに最大3.3兆ドルのTビル購買力を解放する可能性があります。
BBCの政策により、今後Tビル市場に流入する資金は総額10.1兆ドルに上る可能性があります。私の予測が正しければ、この10.1兆ドルの流動性供給は、イエレン前財務長官による2.5兆ドルの流動性供給と同様の影響をリスク資産に及ぼし、市場を「前進」させるでしょう。
これにより、BBCの政策ツールボックスに流動性の矢がもう1つ加わります。トランプ大統領の「ビッグ・ビューティフル・ビル」の成立と債務上限の引き上げにより、このツールは強制的に作動させられる可能性があります。間もなく、投資家は再び、国債市場が破綻することなく、発行される巨額の債務の圧力を吸収できるのかを懸念することになるでしょう。

一部の人々は依然として、いわゆる「金融のゴドー」を待ち望んでいます。FRB(連邦準備制度理事会)のパウエル議長が、無制限の量的緩和(QE)と利下げを再び発表するまで、債券を売却し、仮想通貨を購入するのです。しかし、私は断言します。少なくとも、米国が実際にロシア、中国、イランと激しい戦争状態に陥るか、システム上重要な金融機関が崩壊の危機に瀕するまでは、それは起こりません。景気後退でさえも「ゴドー」を出現させるには十分ではありません。ですから、「弱者」の言うことに耳を傾けるのをやめ、状況を真に支配している者に耳を傾けるべきです!
次のチャートは、投資家が「金融のゴドー」を待つことで被った機会費用を示しています。FRBのバランスシート(白線)は縮小し、実効フェデラルファンド金利(金線)は上昇しました。本来であれば、この期間中にビットコインなどのリスク資産は下落するはずでした。
しかし、元財務長官「バッドガール」ことイエレン氏は富裕層を失望させることなく、ATI(おそらく資産担保流動性商品)を導入することで市場を安定化させました。この期間中、ビットコイン(金線)は5倍上昇しましたが、翌日物リバースレポ(RRP)の残高は95%減少しました。
同じ過ちを繰り返さないでください!多くのファイナンシャルアドバイザーは、利回りの低下を予測しているため、依然として顧客に債券の購入を勧めています。中央銀行が国債市場の崩壊を避けるために金利を引き下げ、紙幣を増刷していることには私も同意します。さらに、中央銀行が行動を起こさなくても、財務省は何らかの行動を起こすだろう。この記事の核心は、ステーブルコイン規制の支持、SLR(補足レバレッジ比率)規制の緩和、IORB(利回り格差)の支払い停止によって、FRBは最大10.1兆ドルの国債購買力を解き放つことができるという点だ。しかし、問題は、5%から10%の利回りを得るために債券を保有することに本当に価値があるのか、ということだ。ビットコインが10倍の100万ドルに上昇したり、ナスダック100指数が5倍の10万ポイントに急騰したりするチャンスを逃してしまうかもしれない。こうしたチャンスは2028年までに実現するかもしれない。
真のステーブルコイン「ゲーム」とは、Circleのような伝統的なフィンテック企業に賭けることではなく、米国政府がシステム上重要な銀行(TBTF)に1兆ドル規模の「流動性バズーカ」を渡し、それを「イノベーション」と呼んだことを見ることだ。これは分散型金融(DeFi)でも、いわゆる経済的自由でもなく、イーサリアムを装った債務のマネタイゼーションです。もしあなたがまだリスクを取る勇気がないなら、パウエル議長が「QE無限大」と囁くのを待っているなら、おめでとうございます。あなたは市場の「テイカー」です。
Circleにエネルギーを浪費するのではなく、ビットコインとJPモルガンのロングポジションを取るべきです。ステーブルコインという「トロイの木馬」はすでに金融の要塞に忍び込んでいますが、その扉が開かれると、そこにはリベラル派の夢ではなく、短期米国債(T-bill)を購入するための流動性が詰まっています。この流動性は、株価の高値を維持し、財政赤字を補填し、ベビーブーマー世代の不安を和らげるために使われるでしょう。
パウエル議長が強気相場を「祝福」してくれるのを傍観するのはやめましょう。「BBC」(注:連邦準備制度理事会または関連政策に関するジョークかもしれません)は、準備期間を終え、世界市場に大量の流動性を供給し始める準備ができています。この機会を逃さず、傍観者にならないようにしましょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事