ブリッジウォーター・アソシエイツ創業者:巨額の政府債務と財政赤字を考える上で最も重要な原則
原題:多額の政府債務と赤字について考えるときに心に留めておくべき最も重要な原則
原著者:レイ・ダリオ
原訳:ブロックユニコーン
原則は次のとおりです。
国が多額の債務を抱えている場合、金利を下げ、債務が表示されている通貨を切り下げることが、政府の政策立案者が取る可能性が最も高い優先策であるため、これが起こると賭ける価値があります。
これを書いている時点では、将来的には多額の赤字と政府債務および債務返済支出の大幅な増加が予想されることが分かっています。 (これらのデータは、私の著書、特に新著『How Countries Go Bankrupt: The Big Cycle』でご覧いただけます。また、先週、米国の政治システムが債務問題を制御できない理由についてもお話ししました。)債務返済コスト(元利金の支払い)が急速に増加し、他の支出を圧迫することは周知の事実です。また、最も楽観的なシナリオでも、債務需要の増加が売却すべき債務の供給と一致する確率は極めて低いことも分かっています。私は『How Nations Go Bankrupt』の中で、これらすべてが何を意味するのか、そして私の考え方の背後にあるメカニズムについて詳細に考察しました。他の人々もこの考察を検証し、私の描く図式が正確であることにほぼ全面的に同意しています。もちろん、だからといって私が間違っている可能性がないわけではありません。何が真実なのかは、あなた自身で判断する必要があります。私は単に、皆さんに評価していただくために私の考えを提示しているだけです。
私の原則
説明したように、過去 50 年以上にわたる投資の経験と調査に基づいて、私はイベントを予測し、賭けに勝つのに役立ついくつかの原則を開発し、文書化しました。私は今、これらの原則を他の人に伝え、役立ててもらいたいと考えています。さらに、何が起きているのか、何が起こる可能性があるのかを理解するには、メカニズムがどのように機能するのかを理解する必要があると考えているため、原則の背後にあるメカニズムに関する私の理解も説明しようと努めました。以下に、いくつかの追加の原則と、メカニズムがどのように機能するのかについての私の考えを説明します。以下の原則は正しく、役立つと思います。
政府の政策立案者が過剰債務に対処するために最も巧妙で、したがって最も好まれ、最も一般的に使用される方法は、実質金利と実質為替レートを下げることです。
過剰債務とその問題に対処するために金利と為替レートを引き下げることは、短期的には緩和効果をもたらす可能性がありますが、貨幣と債務に対する需要を減少させ、長期的な問題を引き起こします。貨幣/債務の保有による収益性が低下し、結果として富の貯蔵庫としての債務の価値が低下するためです。時間の経過とともに、実質金利の低下がインセンティブとして作用し、問題を悪化させるため、これは一般的に債務の増加につながります。
要約すると、負債が多すぎると、金利と通貨の交換レートは低下する傾向があります。
これは経済状況にとって良いことでしょうか、悪いことでしょうか?
短期的には良いことであり人気がありますが、長期的には有害であり、より深刻な問題につながります。実質金利と実質通貨交換レートの低下は、短期的には景気刺激的で資産価格を押し上げる傾向があるため良いことですが、中長期的には有害です。その理由は次のとおりです。a) それらの資産を保有する人の実質収益率が低くなる (通貨の下落と利回りの低下により)、b) インフレが促進される、c) 負債が増加する。
いずれにせよ、これは過剰支出と負債に陥るという痛い結果を防ぐものではないことは明らかです。仕組みは次のとおりです。
金利が下がると、借り手(債務者)は恩恵を受けます。債務返済コストが軽減され、借り入れや購入が安価になるためです。その結果、投資資産の価格が上昇し、成長が刺激されます。これが、短期的には、ほとんどすべての人が低金利に満足する理由です。
しかし同時に、これらの価格上昇は、貸し手と債権者の両方にとって悪い、金利が好ましくないほど低いレベルに引き下げられた金利の望ましくない結果を覆い隠します。これは真実です。なぜなら、中央銀行が債券利回りを押し下げるなど、金利(特に実質金利)を下げると、債券や他のほとんどの資産の価格が上昇し、将来の収益が低下するからです(たとえば、金利がマイナスになると、債券価格が上昇します)。また、負債の増加につながり、将来的に大きな負債問題を引き起こします。したがって、貸し手/債権者は保有する負債資産からより少ない収益を得て、負債の増加につながります。
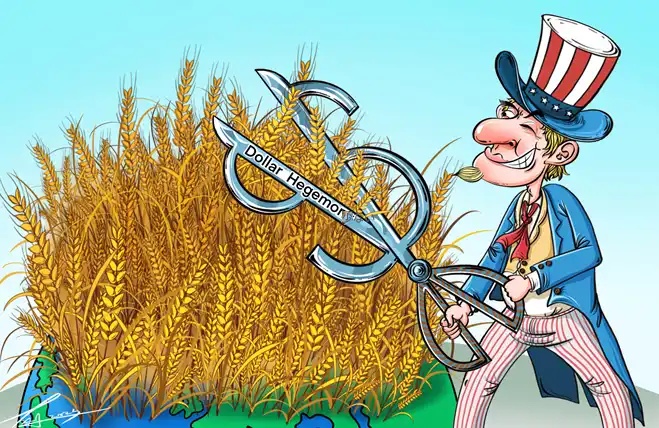
実質金利の低下は、貨幣/信用の利回りが他国の代替手段に比べて低くなるため、通貨の実質価値も低下する傾向があります。これにより、通貨の為替レートの引き下げが、過剰債務に対処するための政府の政策担当者が最初で最も一般的な方法である理由を説明できます。
低い為替レートが政府の政策担当者に好まれ、有権者に説明されたときに有利に見える理由は 2 つあります。
1) 通貨の為替レートの低下により、自国の商品やサービスが、通貨が上昇している国の商品やサービスに比べて安くなるため、経済活動が刺激され、資産価格(特に名目価格)が上昇します。
2) 債務を返済することが容易になりますが、債務を保有する外国人にとっては国内国民よりも痛みを伴うことになります。代替的な「ハードマネー」アプローチは、金融政策と信用政策の引き締めを必要とするため、実質金利を高く維持し、結果として支出を抑制し、通常は痛みを伴うサービス削減や増税、そして国民が受け入れたくない融資条件の厳格化につながるからです。対照的に、後述するように、通貨金利の低下は、ほとんどの人が自分の資産が減少していることに気づいていないため、債務返済の「隠れた」方法となります。
下落する通貨の観点から見ると、為替レートの低下は一般に外国資産の価値も上昇させます。
たとえば、ドルが 20% 下落した場合、米国の投資家は、価値が 20% 下がった通貨でドル建て債務を保有する外国人に支払うことができます (つまり、債務資産を保有する外国人は 20% の為替損失を被ることになります)。通貨安によって生じるあまり目立たないが実際の損害は、通貨安の保有者の購買力と借入能力の低下です。購買力が低下するのは通貨の購買力が低下するためです。また、借入能力が低下するのは、債務資産の購入者が債務資産 (つまり、お金を受け取ることが約束されている資産) や価値が下落している通貨建ての通貨自体を購入する意欲が低下するためです。あまり明白ではないのは、通貨が下落している国に住むほとんどの人々(例えば、ドルを使用するアメリカ人)は、資産価値を自国通貨で測るため、購買力や富の減少に気づかず、資産の建ててある通貨が価値を下げているにもかかわらず、資産が上がったという錯覚を起こすからです。例えば、ドルが20%下落しても、米国の投資家は保有資産のドル価値の増加だけに注目していれば、外国の商品やサービスに対する購買力が0.20%も失われたことを直接見ることはありません。しかし、ドル建て債務を保有する外国人にとっては、それは明白で痛い目を見るでしょう。彼らはこの状況をより懸念するようになると、債務建ての通貨や債務資産を投げ売りし、その結果、通貨や債務はさらに弱体化します。
要するに、自国通貨のレンズを通してのみ物事を見ると、歪んだ視点を生み出すことは明らかです。例えば、何か(例えば金)の価格がドル建てで20%上昇した場合、私たちはドルの価値が下落したとは考えず、その物の価格が上昇したと認識します。ほとんどの人がこのような歪んだ見方をしているという事実が、過剰債務への対処法を「隠蔽」し、他の選択肢よりも政治的に受け入れられやすくしているのです。
こうしたものの見方は、長年にわたり大きく変化してきました。特に、人々が金本位制に慣れ親しんでいた時代から、今日の不換紙幣制度(つまり、お金はもはや金などの実物資産に裏付けられておらず、これは1971年にニクソン大統領がドルと金の連動を解除した後に実現しました)に至るまで、大きく変化してきました。お金が紙幣の形で、そして金に対する債権として存在していた時代(これを金本位制通貨と呼びます)、人々は紙幣の価値は上がるか下がるかと考えていました。紙幣の価値はほぼ常に下落しており、唯一の問題は、不換紙幣を保有することで得られる金利よりも速く下落するかどうかでした。今では世界は物価を法定通貨や紙幣というレンズを通して見ることに慣れてしまっているので、逆に捉えています。つまり、物価は上がるものであって、お金の価値が下がるものではないと考えているのです。
a) 金建て通貨の価格と b) 金建て通貨の量は、歴史的に見て、a) 法定通貨や紙幣の価格と b) 量よりもはるかに安定しているため、金本位制の観点から物価を見る方がおそらくより正確な方法だと思います。言うまでもなく、中央銀行も同様の見解を持っています。金は、これらの理由と没収リスクの低さから、ドルに次ぎ、ユーロや円を上回り、中央銀行が保有する2番目に大きな通貨(準備資産)となっているからです。
不換紙幣と実質金利がどの程度低下し、非不換紙幣(金、ビットコイン、銀など)がどの程度上昇するかは、歴史的に見て(そして論理的にも)それぞれの相対的な需要と供給に依存するはずです。たとえば、ハードカレンシーで裏付けられない多額の債務は、大規模な金融緩和と信用緩和につながり、実質金利と実質為替レートの大幅な低下につながります。これが起こった最後の大きな時期は、1971年から1981年のスタグフレーション期であり、富、金融市場、経済、政治情勢に大きな変化をもたらしました。既存の債務と赤字の規模(米国だけでなく、他の不換紙幣保有国も同様)に基づくと、今後数年間で同様に大きな変化が起こる可能性があります。
これが真実かどうかは別として、債務と予算問題の深刻さは疑う余地がないように思われます。このような時期には、ハードカレンシーがあるのは良いことです。金はこれまで、そして何世紀にもわたって世界中でハード カレンシーとして使用されてきました。最近では、一部の暗号通貨もハード カレンシーと見なされています。理由はここでは述べませんが、私自身は暗号通貨も保有していますが、金の方を好みます。
どのくらいの量の金を保有すべきか?
ここでは具体的な投資アドバイスをするつもりはありませんが、この質問に対する私の意見を形成する上で役立ついくつかの原則を共有したいと思います。金と債券をどれだけ保有すべきかを検討する際には、それぞれの相対的な需要と供給、および保有に伴う相対的なコストとリターンについて考えます。たとえば、現在米国債の利回りは約 4.5% であるのに対し、金の利回りは 0% であるため、今後 1 年間で金の価格が 4.5% 以上上昇すると考えている場合は金を保有するのが合理的であり、4.5% 上昇しないと考えている場合は非合理的です。この評価を行うために、私はそれぞれの需給を調べます。
また、金と債券は相互にリスクを分散できることも認識しているので、リスク管理を効果的に行うために、それぞれをどの程度保有すべきかを検討しています。ポートフォリオのリターン/リスク比率を向上させるため、金を約15%保有することで効果的にリスクを分散できると考えています。物価連動債にも同じ効果があるため、一般的なポートフォリオでは両方の資産を検討する価値があります。
市場がどのように変化するかを予測したり、保有すべき資産数を提案したりするのではなく、この見解を共有します。私の目標は、「人に魚を与えるよりも、魚の釣り方を教える方がよい」ということです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事