パイロットプロジェクトが需要を上回る、米国株トークン化の将来
原題:「パイロットが需要を上回る、米国株式トークン化の未来」
原著者:Kokii
なぜ株式トークン化は難しいのか
株式トークン化のジレンマを理解するには、まずRWA/オフライン資産をチェーン上で成功させる鍵を見極める必要があります。国債、ファンド、株式、民間信用、さらには知的財産権のチェーンであっても、その本質は、実体資産をオフラインで保有し、その後、チェーン上でトークンを発行することにあります。ミームコインの発行と同様に、技術的なハードルはありません。
しかし、すべてのプロジェクト関係者は、4つの核心的な問題に立ち返る必要があります。「なぜ発行するのか?」「どのように発行するのか?」「どのように販売するのか?」「どのように使用するのか?」これらの問題を解決しなければ、RWAは他の多くのミームコインと同様に、実際の需要と流動性を持たないものになってしまいます。
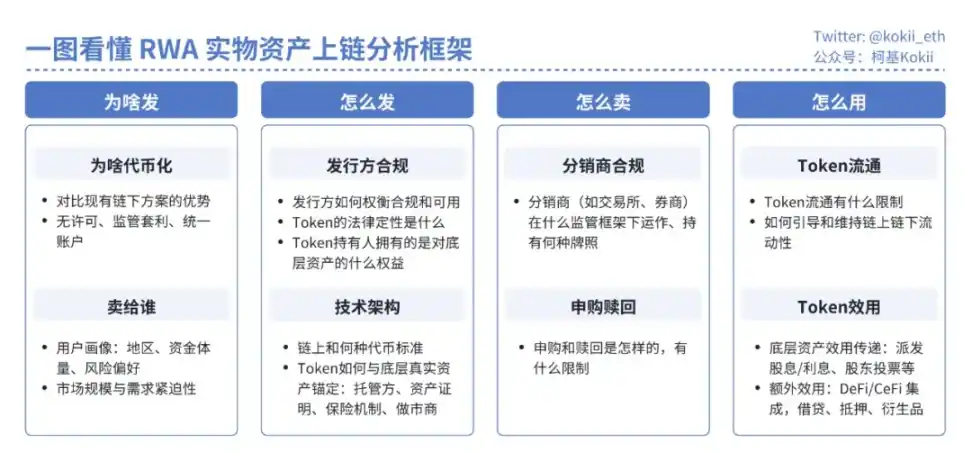
最も成功しているRWA商品カテゴリーであるトークン化された米国債/マネーマーケットファンドを例に挙げると、シンプルな権利と予測可能なキャッシュフローを備えた標準化された債務証券として、米国債のトークン化の中核は、真のニーズを特定し、準拠した発行フレームワークを確立し、トークンのユーティリティを構築するという3つのステップを経てきました。
· 発行理由:機関投資家[暗号VC/ファンド]は、チェーン上に多くの未使用のステーブルコインを保有しており、リスクのない利子の付いたシナリオを必要としています。
· 発行方法:ファンド - ファンドマネージャーの構造、トークンは法的にファンドの株式を表し、ファンドはトークンの発行と資産の保有に責任を持ち、ファンドマネージャーは投資決定を行う責任があり、ファンドとファンドマネージャーはコンプライアンスのライセンスを取得する必要があり、
· 販売方法:KYC/AML 資格のある投資家は 2020 年以降、24 時間 7 時 365 日購入できます
· 使用方法:トークン デリバティブ ユーティリティ、主流の DeFi がサポートしており、ステーブルコインの抵当や借入に使用でき、一部の中央集権型取引プラットフォームは担保としてサポートしています
複雑な権利 (ガバナンス権を含む) と不確実なキャッシュフローを伴う所有権証明書として、株式のトークン化は、一連の巨大な運用上およびコンプライアンス上の障害を克服する必要があります。
発行理由
初期の RWA の試みは、発行理由が曖昧なことが多く、民間ローン、プライベート エクイティ ファンド、不動産などの代替資産に焦点を当て、ブロックチェーンによる効率的な決済によって流動性が向上することを期待していましたが、流動性が限られているため、これらの資産自体の流通は技術的な問題ではなく、情報の非対称性、代替性の欠如、価格設定の課題、発行者の流動性確保のための二次市場への抵抗といった、より根深い問題によって制限されています。これらの問題はオフチェーン上の問題であり、単にオンチェーン化するだけでは解決できません。
物理資産をチェーン上に置くことの利点は、すでに決まり文句になっていますが、簡単にまとめると次のようになります。
· 許可なしのアクセス:[資本] 投資の閾値を下げる、[製品] 銀行口座、コンプライアンス、外国為替管理などの地理的および財務的障壁を排除し、[時間] 7*24*365 取引、即時のクリアリングと決済などが含まれます。
・ DeFi のコンポーザビリティ:取引、貸付、デリバティブなどの DeFi プロトコルを活用して、DeFi の透明性とコンポーザビリティを従来の資産に適用し、追加の収入機会を獲得する
・ 統合アカウント:将来、ステーブルコインの流通量が増加し、ほとんどの経済活動がチェーン上で決済されると、チェーン上の物理資産により、1 つのアカウントで異なるブローカーが保有するさまざまな資産を一元管理し、相互担保することが可能になる
重要なのは、ターゲット ユーザー グループをいかに見つけるかです。金融の平等という話は誇張されており、銀行口座を持たないアフリカの兄弟が米国の債券や株を購入することは期待できません。円滑に機能する市場には、十分な数の参加者が必要です。この需要は、上層部から与えられた政治的任務、つまり経験豊富な富裕層個人投資家や、ブロックチェーンの探究を始めた機関投資家から発生する可能性があります。
RWAプロジェクトのターゲットユーザーは、実際に投資をしに来た富裕層個人投資家と機関投資家である可能性が高いです。そうなると、どのように発行・販売し、どのように監督の鉄拳を回避するかという問題が出てきます。
投資家は、購入するトークンの法的性質、発行主体、リスク管理メカニズム、アンカーメカニズム、サポートの有無、償還可能かどうか、法的効力があるかどうかを明確に把握する必要があります。これまで、DeFi の Mirror Protocol と Synthetix、CeFi の Binance と FTX が米国株のトークン化を試みましたが、規制圧力や扱いにくい製品設計、市場を見つけられないことが原因で、すべて失敗/閉鎖されました。
最近では、Robinhood と xStocks が、完全な 1:1 マッピング、集中型証券登録、既存の比較的友好的な法案の下での完全なコンプライアンスと合法性を備えたトークンを設計しました。
現在の計画
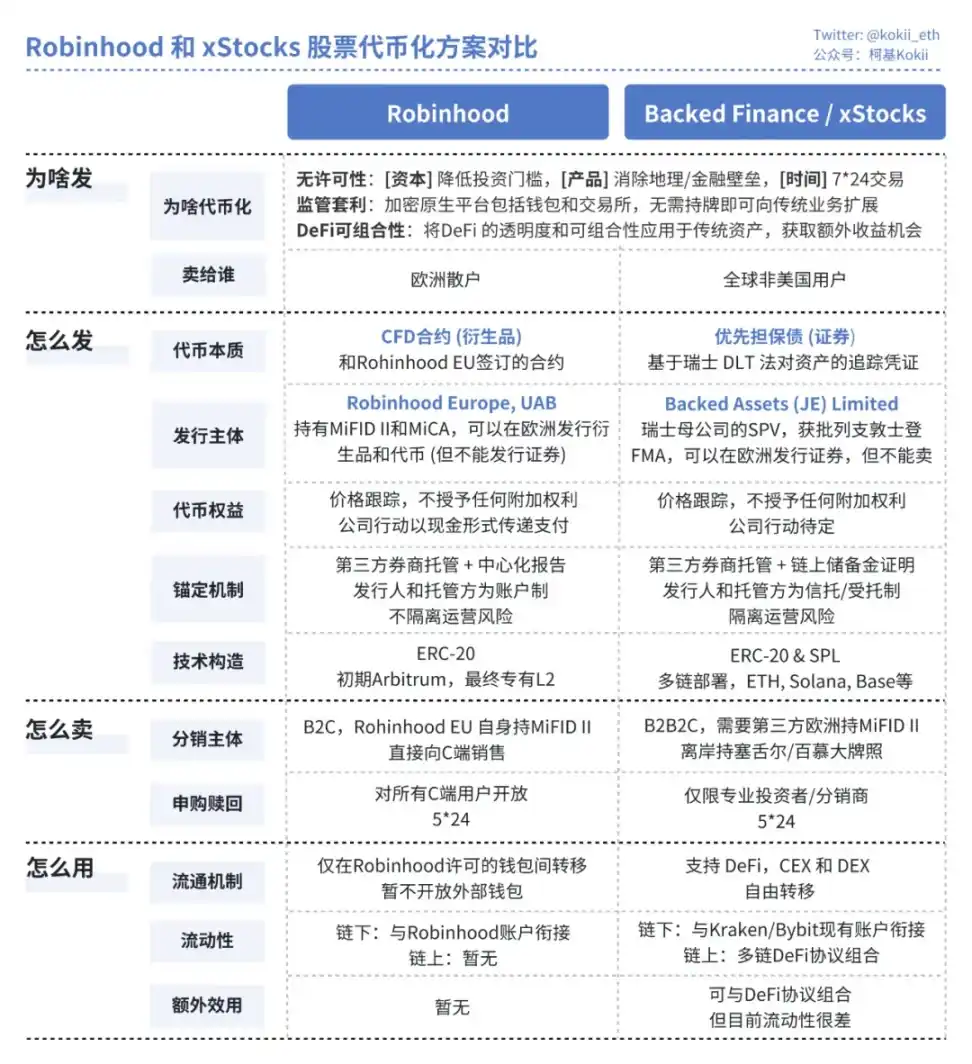
a.Robinhood
· 発行方法:法的中核は、リトアニアのライセンスを受けた組織 Robinhood Europe UAB が EU MiFID II フレームワークの下で金融デリバティブ契約を発行することです。ユーザーが保有するトークンはこの契約のデジタル証明書にすぎず、相手方は Robinhood 自身です。実際の株式は、ロビンフッドの米国関連証券会社によってヘッジポジションとして保有されています
· 販売方法:B2C モデルを採用しており、Robinhood Europe が唯一の発行者および販売者として、アプリを通じてヨーロッパの小売ユーザーと直接対面しています。流動性はプラットフォーム内で完全に提供され、これはクローズド ループです。
· 使用方法:トークンのスマート コントラクトには厳格なホワイトリスト メカニズムが組み込まれているため、自由に流通できず、外部の DeFi との構成可能性はありません。
b.xStocks
· 発行方法:法的中核は、スイスの DLT 法の枠組みの下でリヒテンシュタインに設立された破産遠隔 SPV を通じて実際の株式を保有することです。ユーザーが保有するトークンは、法的には 1:1 の資産担保型シニア担保債務 (追跡証明書) であり、その信頼メカニズムは独立したサードパーティによる保管と、誰でもリアルタイムで検証できる Chainlink 準備金証明 (PoR) に基づいています。
· 販売方法: B2B2C モデルを使用して、発行体の Backed Finance が機関レベルのプライマリー市場の償還を担当し、Kraken や Bybit などの認可を受けた取引プラットフォームがディストリビューターとしてセカンダリー市場のユーザーにサービスを提供します。流動性は、集中型取引プラットフォーム上の専門マーケットメーカーと、分散型プロトコル (Solana の Jupiter や Kamino など) の流動性プールによって提供されます。
· 使用方法:自由に譲渡でき、完全に DeFi として構成可能で、貸付の担保として使用できます。
法的には、トークンは価格を追跡するだけで、チェーン上の株式を直接追跡することはありません。株式のその他の権利(議決権、配当金)や企業活動(分割、合併、上場廃止、清算など)の取り扱いについても、まだ検討が進められています。同時に、トークン化によってもたらされる追加のユーティリティはまだ生み出されていません。Robinhoodのトークンはエコシステム内でのみ流通し、xStocksはDeFiプロトコルと組み合わせることができますが、現状では流動性が非常に低く、実質的に存在しないとみなすことができます。
これら2つのソリューションは、現在のより緩和された規制条件下での暗号資産ネイティブプラットフォームの規制裁定取引に近く、資本市場でより良い価格設定を求めるために市場の注目を集めるために使用されます。パラダイムに関係なく、現在の株式トークン化には、短期的には解決が難しい構造的な障害がいくつかあります。
· あいまいな需要: 主な米国以外のユーザー向けには、市場にはすでに成熟した低コストで流動性の高い米国株取引チャネルが多数存在しています (IBKR、CFD などのオンライン ブローカーなど)。株式トークン化には、ユーザー エクスペリエンスとレートの面で明らかな利点はありません。
· 流動性のジレンマ:オフチェーンは価格発見の中心です。オンチェーンの流動性は従来の市場に比べて小さく、著しく断片化されているため、大口取引では大きなスリッページが発生します。
· マーケット メイキング リスク:原資産となる株式市場が閉まっている期間 (週末など) は、マーケット メーカーはリスクをヘッジできず、スプレッドを拡大するか流動性を引き上げる必要があり、24 時間年中無休の取引の信頼性と費用対効果が低下します。
· 権利の不完全さ:現在の両方のモデルでは、中核となる株主の権利に関して大きな妥協がされています。保有者は株式の経済的利益のみを享受し、議決権行使などのコーポレートガバナンス権は発行体(SPVまたはRobinhood)によって傍受・管理されるため、ADRなどの成熟したツールと比較すると機能が制限されます。
今後の展望
現実は厳しいものの、この「パイロット」の真の意義は、将来の可能性を探ることにあります。トークン化された株式の将来は、金融エコシステム全体における最終的な位置付けにかかっています。・パスA:主流化とインフラ。世界的な主流の規制枠組みが成熟し、明確になれば、ステーブルコインは数千世帯に流入し、大手金融機関は一定量の資産をチェーン上に投入し、発行元であるカストディアンは徐々にJPモルガン・チェースやバンク・オブ・ニューヨーク・メロンといった伝統的な金融大手へと進化していくでしょう。その時までに、株式トークンはより強力な「コンポーザブル・スーパーADR」となるでしょう。ブロックチェーンは世界中の様々な株式市場の統一決済レイヤーとなり、様々なDeFiプロトコルに統合され、企業はチェーン上でSTO発行を通じて直接上場する。· パスB:オフショアおよび新興資産プラットフォーム。主流の規制が引き続き強化されれば、暗号資産の世界は効率的なオフショア・イノベーションセンターへと進化する可能性があります。その頃には、トークン化はもはやApple株取引をめぐってニューヨーク証券取引所と競合するのではなく、IPO前企業のプライベートエクイティ、VCファンドの株式譲渡、さらには知的財産などの将来の収入源の証券化など、新規または非流動資産の「ローンチプラットフォーム」となるでしょう。
トークン化された株式の現在の未成熟さは、その失敗の兆候ではなく、むしろインフラとしての構築における初期段階であり、必要な段階です。成功の尺度は、今日より良いApple株取引体験を提供できるかどうかではなく、将来に向けてどのような新しい市場と金融行動を生み出すかであるべきです。すべての市場参加者にとって、これを理解することが、来たる金融革命で主導権を握るための鍵となります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事