暗号資産企業の上場ブーム到来。オンチェーンのプレIPOをどう活用するか
プライベート・エクイティ市場の規模と障壁
過去数十年にわたり、世界のプライベート・エクイティ市場は規模が大きく急速に成長してきましたが、非常に閉鎖的でした。ドーソン・マネジメントのパートナーであるヤン・ロバード氏の論文「プライベート・エクイティが勝つ理由:25年間のアウトパフォーマンスを振り返る」によると、過去25年間で、プライベート市場は公開株式市場の約3倍の価値を生み出しました。多くの優良企業がIPOを延期、あるいは回避し、複数回のプライベート・ファイナンスを通じて数十億ドル規模の資金調達を行っています。例えば、OpenAIは2024年10月にマイクロソフトやソフトバンクなどの投資家から66億ドルの資金調達を行い、2025年3月にはさらに400億ドルの資金調達を完了しました。これはプライベートエクイティ史上最大の資金調達ラウンドとなります。潤沢なプライベートエクイティ資金があれば、多くの企業は非公開のまま、あるいは上場時期を遅らせることができます。その結果、企業が上場する前から巨額の成長配当が得られますが、その恩恵を受けられるのは機関投資家のみであり、一般投資家は完全に排除されています。
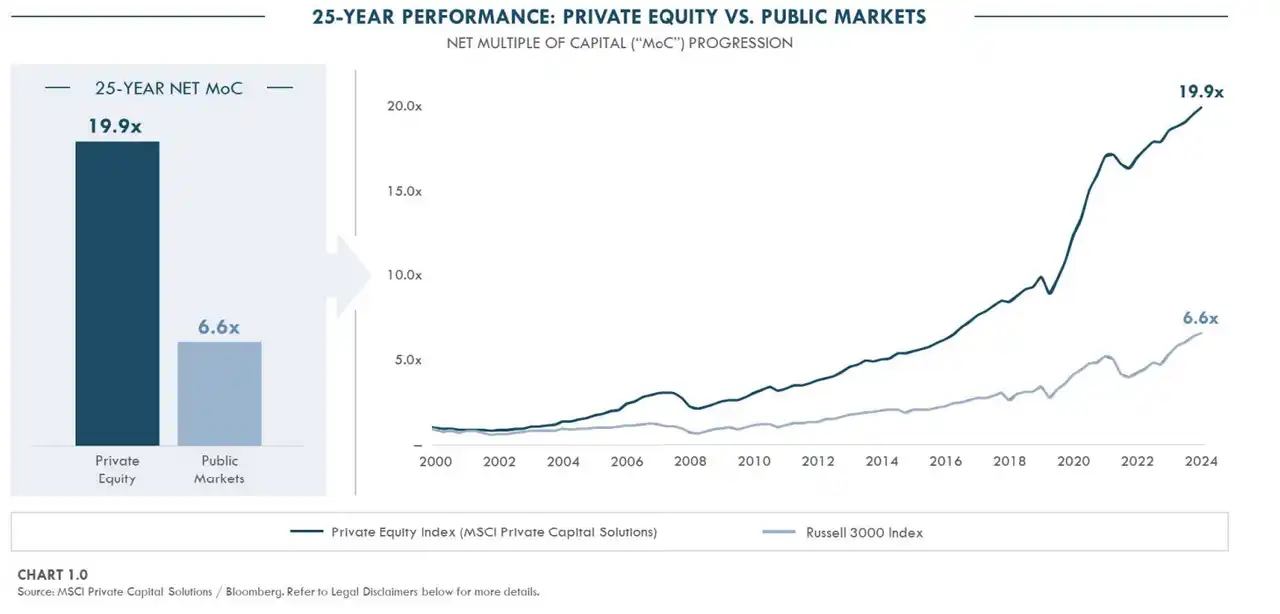
過去25年間の非上場市場と公開市場における価値創造を比較したチャート、出典:Dawsonpartners
従来、富裕層投資家をターゲットにした少数のセカンダリー取引プラットフォーム(米国のForgeやEquityZenなど)が、IPO前の株式譲渡のための限定的なチャネルを提供してきました。しかし、これらのプラットフォームは主にピアツーピアのマッチングモデルを採用しており、参入障壁が高く、通常は認定投資家のみを対象とし、最低投資額は数万ドルです。このOTCモデルは、市場流動性の低下、価格発見メカニズムの欠如、そして非効率的な取引につながります。さらに、多くのユニコーン企業の定款では株式譲渡に厳しい制限が設けられており、従業員や初期株主が株式を売却するには会社の承認が必要です。
現在の規制の枠組みでは、プライベートエクイティのセカンダリーマーケットは一般投資家に対して事実上閉ざされています。しかし、この障壁は徐々に開かれつつあります。例えば、今年6月にはNasdaq Private Market(NPM)がTape Dを立ち上げました。これは、非上場企業やIPO前の企業の価格透明性と評価可視性を向上させるリアルタイムの非上場企業データセットです。ユーザーはAPIを通じてこの情報にアクセスできます。これはまた、オラクルにとってよりバランスの取れた環境を提供します。IPO前の市場は、暗号資産業界にとって目新しいものではありません。過去数年間、技術的なパフォーマンスの限界、規制遵守、投資家教育の不足が大規模な導入を妨げてきました。しかし、ブロックチェーンのスケーラビリティとユーザーエクスペリエンスが大幅に向上し、保管、KYC/AMLなどの分野でますます堅牢なインフラストラクチャが構築されるなど、市場環境は成熟しつつあります。さらに、AIや暗号資産関連企業は急速にIPOを控えており、これらの高成長株への早期参入を求める新たなストーリーと投資需要が生まれています。ボラティリティの高い暗号資産への単純な投資と比較して、IPO前のトークン化された商品は構造化され予測可能な出口戦略を提供し、多様な投資機会を求めるより多くの資金を引き付けています。さらに重要なのは、ミレニアル世代とZ世代が主要な投資家になりつつあり、直接投資、頻繁な取引を好み、SpaceX、OpenAI、Anthropicといった潜在性の高いプライベートエクイティ投資機会を積極的に模索していることです。しかし、従来の枠組みでは、これらの取引は彼らにとって事実上アクセス不可能です。IPO前の市場がオンチェーンのトークン化を活用し、未上場株式を参入障壁の低い小規模な単位に分割し、透明性の高い二次流動性メカニズムを導入できれば、これらの若い投資家に、彼らの価値観に合ったコスト管理された自己管理型の投資エントリーポイントを提供することができ、その結果、プライベートエクイティに前例のない世界的な個人投資家の資金プールがもたらされる可能性があります。
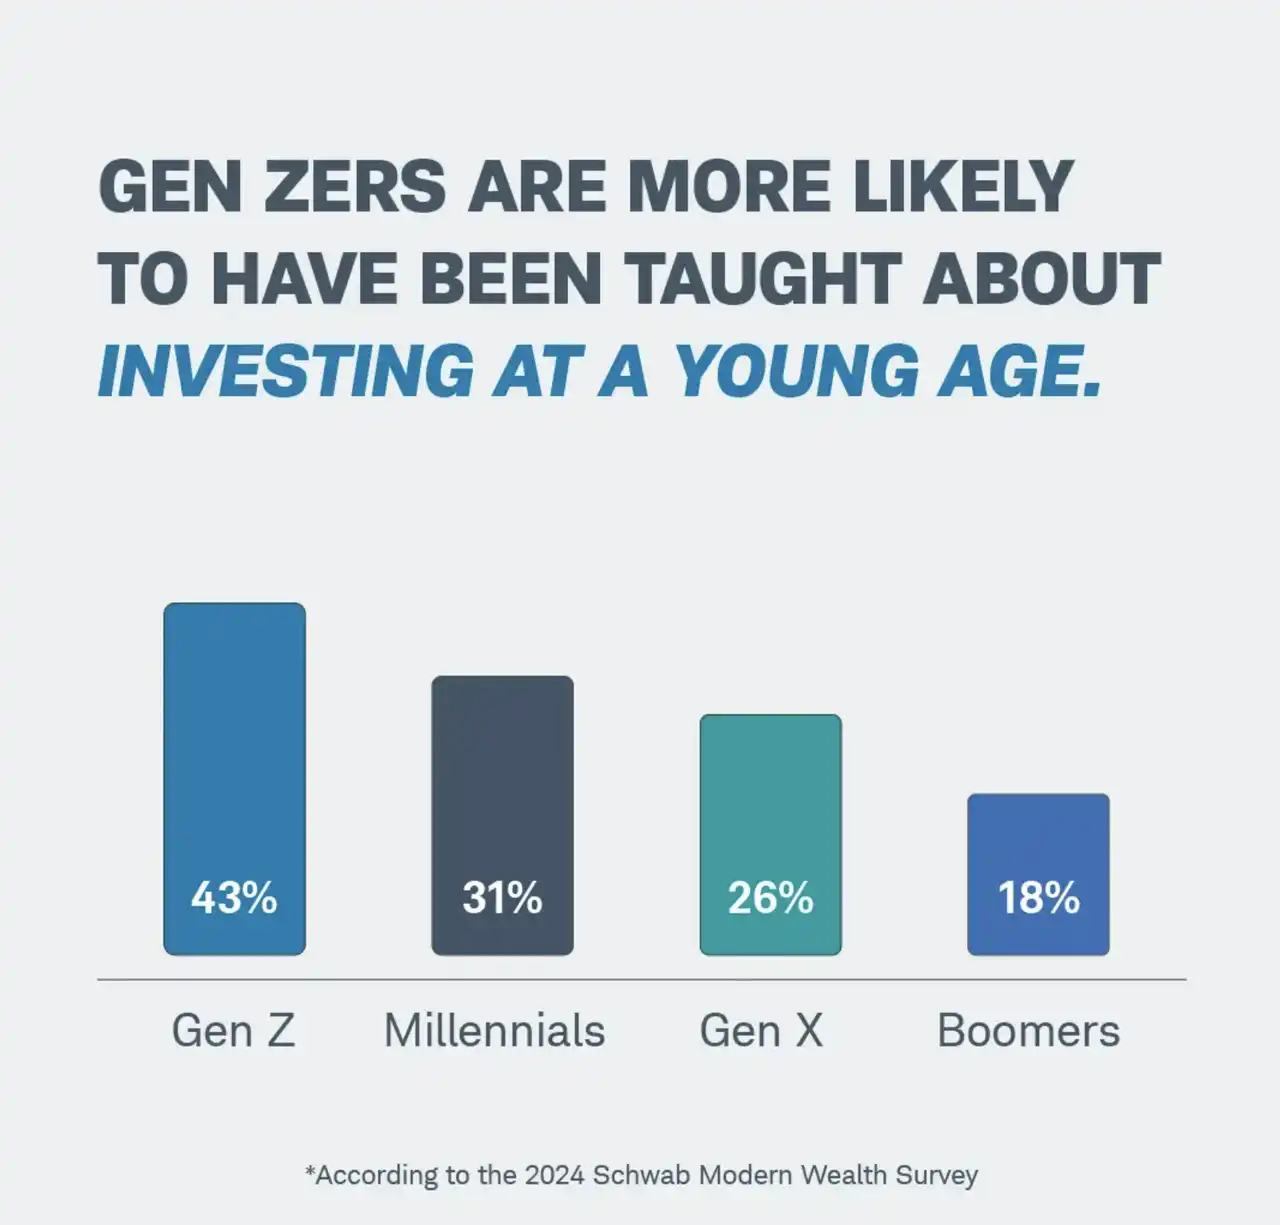
Z世代とミレニアル世代は、年金に投資するよりも投資する傾向が強い。これらの側面に関する詳細なデータについては、JarsyのMedium調査レポートをご覧ください。
トークン化により、これまで高価で希少だった非上場株式を小さなデジタルトークンに分割し、24時間365日、オンチェーンで取引できるようになります。スマートコントラクトは配当や投票などの権利を自動的に執行することもできるため、透明性と効率性が向上します。さらに重要なのは、これらのトークンが分散型取引所(DEX)または準拠プラットフォームで取引できれば、マーケットメーカーや流動性プールが継続的な相場情報を提供できるため、純粋なピアツーピア取引に固有の流動性不足を回避できるということです。理論上、プライベートエクイティをトークン化することで、世界中の個人投資家は参入障壁を最小限に抑えてトップの非上場企業の成長に参加し、価格発見を改善し、価格設定をより市場ベースで透明化することができます。
もちろん、ビジョンが壮大であればあるほど、現実は限られます。従来の規制の複雑さ、非上場企業からの抵抗、技術統合の複雑さはすべて、現在のトークン化の道のりで未解決の課題として残っています。それでも、過去1年ほどの間に、政策動向の変化に伴い、オンチェーンのIPO前取引を模索するプロジェクトが急増しています。デリバティブやレバレッジ取引に焦点を当てているものもあれば、トークン化された実物株式の移転を専門とするものもあります。IPO前オンチェーン取引:このカテゴリーのプラットフォームは取引体験を重視し、多くの場合、対象企業の実際の株式を直接保有していません。代わりに、ユーザーはデリバティブやその他のメカニズムを通じて非上場企業の評価に賭けることができます。このアプローチは、参入障壁が低いという利点があり、複雑な株式移転プロセスを回避できます。しかし、価格設定とコンプライアンスリスクが課題となっています。Ventuals:Hyperliuqidで10倍のレバレッジをかけたIPO前の永久先物。Ventualsは、Paradigmがインキュベートした新しいプロジェクトで、Alvin Hsia氏によって設立されました。彼は最近人気のコンテンツプラットフォームSubs.funの共同創設者であり、以前はエンドツーエンドのデータプラットフォームであるShadowでParadigmのEntrepreneur in Residence(EIR)を務めていました。Ventualsは、ユーザーがHyperliquidブロックチェーン上で非上場企業の永久先物を取引できるようにすることを目的としています。このモデルは、暗号資産市場で一般的な契約取引モデルに似ていますが、原資産は人気スタートアップの評価指標です。Ventualsの最大の利点は、原資産となる株式を保有することなく取引市場を提供できることです。実際、Polymarketなどの予測プラットフォームに近いと言えます。もちろん、これにより、多くの従来の証券規制要件(本人確認、適格投資家資格など)を回避することも可能になります。
このプラットフォームは、HyperliquidのHIP-3標準を用いてカスタム永久契約市場を構築し、「楽観的オラクル」メカニズムを用いて評価データを取得します。誰でも企業評価を提出し、デポジットを支払うことができます。異議がなければ価格が確定し、異議があればオンチェーン投票によって解決されます。このメカニズムにより、通常は入手が困難な非公開の評価に関するコンセンサスがブロックチェーン上にもたらされ、価格設定の基準が提供されます。Ventualsの価格設定方法も興味深いものです。同社は、直近の資金調達ラウンドの株価をそのまま使用するのではなく、企業評価額を10億ドルで割った値をトークン価格のアンカーとして採用しています。例えば、OpenAIの最新の評価額が3,500億ドルの場合、vOAIトークン1トークンの初期価格は350ドルになります。この設計により参入障壁が低くなり、価格が直感的に理解しやすくなります。しかし、問題は、非上場企業の評価は本質的に不透明で、頻繁に更新されることがなく、主に時折得られる資金調達情報や二次取引情報に依存していることです。VentualsはオラクルやEMA(指数移動平均)などの価格平滑化手法を採用していますが、情報の非対称性は依然として大きな欠点です。基礎となるデータが遅れたり、歪んでいたりすると、それに基づくデリバティブ取引によって市場のボラティリティが増幅される可能性があります。オラクルを利用するPolymarketなどのプラットフォームは、いずれもこれらの欠陥に関連する問題に直面しています。高取引量での急速な取引ペースは、Ventualsにとってさらに大きな問題につながる可能性があります。創業チームが投資家の資金を使ってフェラーリを購入したことで、Ventualsの市場評価は急落しました。出典:Ventuals。取引プラットフォームとしてのVentualsの最大のセールスポイントは、最大10倍のレバレッジでロングまたはショートの機会を提供し、ユーザーが「少額の投資で大きなリターンを得られる」ことです。しかし、このプラットフォームは現在まだテスト段階にあり(テストネットでのみ稼働しています)、 Ventualsは、高性能オンチェーンマッチング(Hyperliquidの1秒あたり10万件の注文処理能力)を活用し、信頼できる仲介業者を介さずにグローバルなIPO前取引所を構築する、完全分散型デリバティブ取引のアプローチを追求しています。もちろん、コンプライアンス上の課題は依然として大きいです。実際の株式を保有していないにもかかわらず、これらの契約は本質的に証券価格への賭けであり、規制当局からは証券デリバティブとみなされる可能性があります。さらに、誰が流動性を提供し、オラクルの正確性を保証するのかは依然として不透明です。Earlybird:SolanaにおけるIPO前のロング・ショート市場Earlybirdは、Solana上のNFTマーケットプレイス「Hyperspace」(2024年に運営を停止し、TwitterはEarlybirdに改名)を開発したチームによって設立されました。また、ユーザーはIPO前の企業に対して「ロングまたはショート」の取引が可能で、個人投資家向けの次世代プライベートエクイティ取引プラットフォームとして位置付けられています。DragonflyやPanteraといった大手暗号資産ベンチャーキャピタルから投資を受け、Solana NFT分野で経験を積んできたチームは、現在、IPO前の市場に注力しています。両プラットフォームのオラクルの価格が若干異なっているようです。ローンチ後にこれが修正されるかどうかは不明です。将来的には、ポリマーケットの追加により、プラットフォーム間の裁定取引が可能になる可能性があります。Earlybirdの創設チームには、Hyperspaceの共同創設者であるKamil Mafoud氏とSanthosh Narayan氏が含まれています。Hyperspaceが2024年にNFT事業を停止した後、チームはEarlybirdに注力し始めたと報じられています。実際、彼らにとって「NFTプラットフォーム」よりも「IPO前プラットフォーム」という概念の方が馴染み深いかもしれません。二人ともモルガン・スタンレーで長年投資アナリストとして勤務した経験があり、ウォール街との繋がりは暗号資産業界よりもこの分野で重要になる可能性が高いでしょう。Earlybirdの製品の具体的な形態はまだ完全には公開されていません(プラットフォームはまだアプリケーションベースのクローズドベータ版です)が、Devテストネットで試用することができます(1万ドルのトライアルボーナスがあります、笑)。宣伝資料から判断すると、Ventualsに似たもので、オンチェーンデリバティブや模擬資産を用いて、ユーザーが非上場企業の評価額に賭けることができるようです。Solanaの高速で低手数料のオンチェーン環境は、リアルタイム取引市場の構築にも適しています。チームは、従来のOTCよりも継続的な流動性を提供するために、オーダーブックまたはAMMマーケットメーカーメカニズムを採用する可能性があります。 Solana はすでに、PreStocks などの IPO 前の資産や、さらに初期のオンチェーン米国株 (Mango Markets の現在は廃止された mStock 合成資産など) の取引でも同様の慣行を行っていることは注目に値します。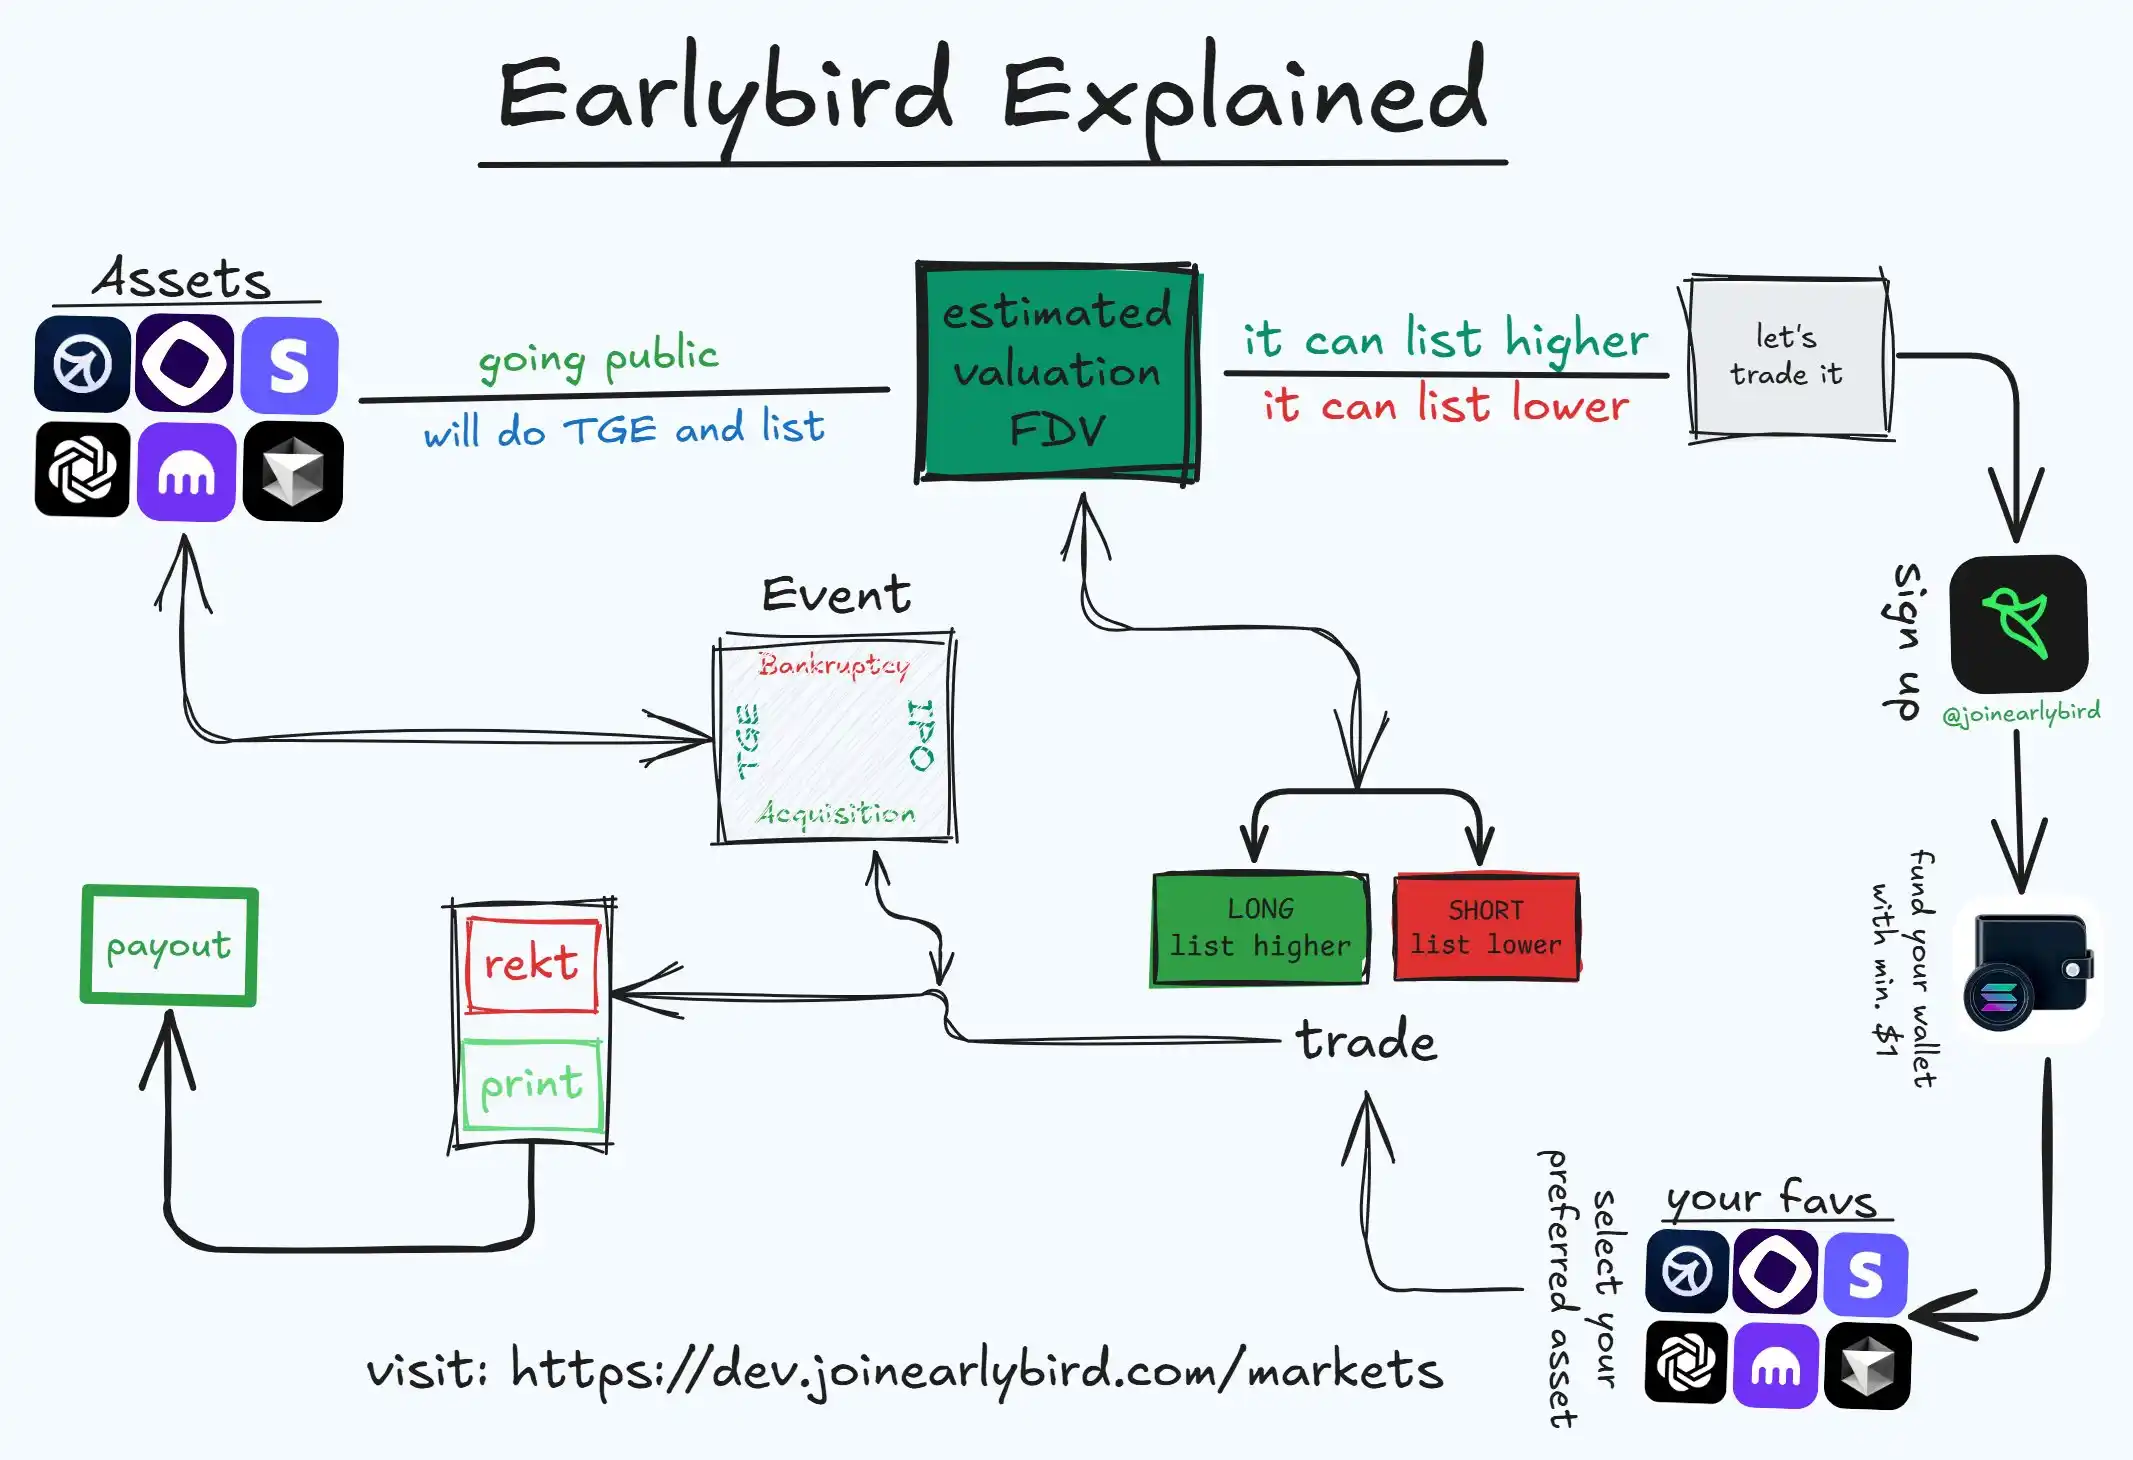
アーリーバード取引ロジック、出典: @0xprotonkid
各トークンが実株に裏付けられていることを保証するため、PreStocksは規制対象のカストディアンに裏付けとなる株式を保有させ、定期的に監査報告書を開示することを約束しています。しかし、保有状況を裏付ける詳細な文書はまだ公開されておらず、すべてのトークンが100%完全に担保されているとのみ述べています。非公開企業の株式に関与していることから、PreStocksはコンプライアンス上の大きなプレッシャーに直面しています。そのため、米国などの主要な管轄区域からのユーザーをブロックしています(オンチェーン取引にはKYCは必要ありませんが、PreStocksの発行または償還には必要です)。同社は、規制が比較的緩いシンガポールで登録されています。
PreStocksの創設者であるXavier Ekkel氏は、プライベートエクイティ投資を公開株式の取引と同じくらい容易にするというビジョンを掲げています。個人投資家にユニコーン企業への障壁ゼロのアクセスを提供することで、PreStocksは確かに従来のセカンダリー市場の独占状態をある程度弱めました。しかし、このモデルには重大な限界もあります。まず流動性です。企業ごとの株式供給量が限られているため(現在、PreStocksプラットフォーム上の単一企業のトークンの時価総額は通常数十万ドルに過ぎません)、市場の厚みが薄く、大規模な取引が価格に影響を与える可能性があります。Forgeのような確立されたセカンダリー機関は、平均取引規模が500万ドルを超え、機関投資家レベルの注文管理システムを備えていますが、PreStocksの取引システムはより広範なユーザーベースのサポートを必要とします。次に、1:1の株式保有構造によって拡張性が制限されます。PreStocksは、新しいターゲットごとに、オフラインで実際の株式の購入交渉を行う必要があります。これには売り手(従業員、ベンチャーキャピタル、ファンドなど)との個別協議が必要であり、対象企業の意向次第で長期にわたるプロセスとなります。第三に、PreStocks自体は認可を受けた証券取引所ではなく、グレーゾーンで運営されています。規制当局の姿勢が変われば、プラットフォームは関連資産の制限や清算を余儀なくされる可能性があります。全体として、PreStocksはデリバティブよりも具体的なアプローチを採用しており、個人投資家のために実際の資金を使って「チケットを買う」という手法を採用しています。その利点は、投資家保護の強化(実際の株式に裏付けられているため、将来のIPOで実質的なリターンが保証される)ですが、欠点としては、運用コストの高さとコンプライアンス上の大きな課題が挙げられます。Repuicは、PreStocksをオンチェーンの「高流動性取引プラットフォーム」に発展させ、ミラートークンを流通させることを望んでいると推測します。 Reg CF規則に基づいて運営されているため、投資額は5,000ドルに制限され、1年間のロックアップ期間が求められます。また、買収した規制に準拠した中央集権型取引所INXにおける流動性の制限と「ロックアップ」制限は、製品の本来の目的と矛盾するため、RepuicはPreStocksの「道」を選択しました。さらに読む:Figmaは今年、米国株式市場で最大のIPOとなる予定です。RepublicでFigmaのプライベートエクイティを購入できますか?
実物株式のトークン化に特化したプラットフォーム
このカテゴリーのプラットフォームは、エンドユーザーに非公開企業の株式を直接購入する機会を提供します。これは本質的に、オンチェーン証券発行またはプライベートクラウドファンディングです。通常、実物株式の保有またはロックアップが求められ、投資家が将来の利益を分配できるように、トークンを証拠として利用します。このモデルは従来の金融に近いですが、登録と流通にブロックチェーンを借用しているため、従来の金融会社やフィンテック企業によって運営されることが多いです。
Jarsy:株式トークンの共同購入ウェブサイト。数多くのIPO前プロジェクトの中でも、Jarsyは着実な進捗で際立っています。2024年にArbitrumネットワーク上でひっそりとローンチしました。Jarsyを運営するサンフランシスコに拠点を置くJarsy, Inc.は、Hanqin氏、Chunyang Shen氏、Yiying Hu氏によって設立されました。創設チームには、Uber Chinaの元幹部やAfterpayのエンジニアリングリーダーが名を連ねており、インターネット製品の運用と規制環境に関する深い理解を持っています。Breyer Capitalをはじめとする投資家から500万ドルの資金調達を実施しました。投資家には、Mysten LabsのCEOであるEvan Cheng氏、AnchorageのCEOであるNathan McCauley氏、Huma FinanceのCEOであるRichard Liu氏といった業界リーダーも含まれています。Jarsyのミッションは、「ブロックチェーンを通じて民間投資を民主化すること」です。厳格な1:1の実物資産による裏付けを通じて、一般投資家がユニコーン企業の株式にアクセスできるようにしています。 Jarsyの事業モデルは、まず対象企業のIPO前の株式商品をプラットフォームに上場させ、ユーザーが事前申込(USDCまたは米ドルで支払い)できるようにすることです。一定の申込金額に達すると、Jarsyはベンチャーファンド、初期株主、または企業の株式を保有する従業員と交渉し、調達した資金を使って一定数の株式を取得します。買収が成功した場合、実際に支払われた株式数と同数のトークンが発行され、投資家に分配されます。交渉が失敗に終わった場合、または調達資金が不足した場合は、資金は返還されます。このプロセスは従来のプライベートエクイティによる株式譲渡に似ていますが、「まず資金を調達し、次に購入する」というクラウドファンディングの原則を活用し、オンチェーントークンをプルーフ・オブ・ステークとして使用しています。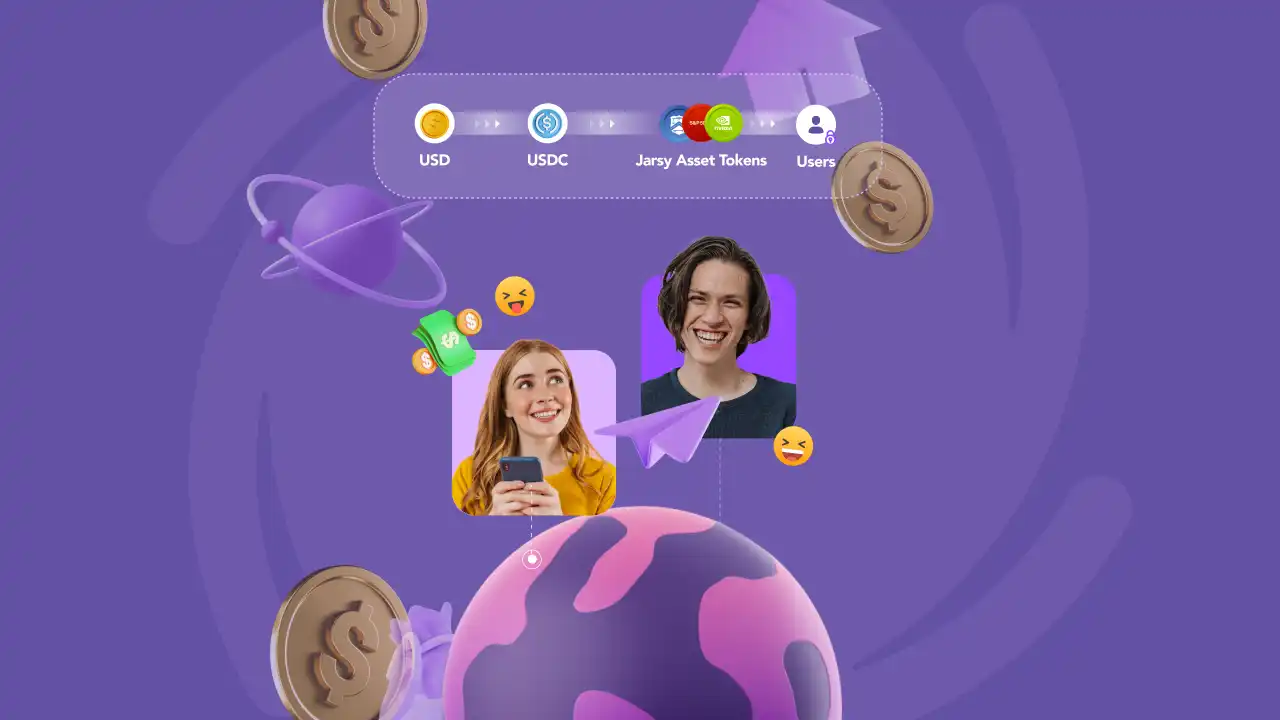
Jarsyも同様に、すべての株式資産を専用のSPV(特別目的会社)に保有し、簡単にアクセスできるようにリアルタイムのオンチェーン準備金プルーフページを提供しています。投資家が購入するJarsyトークン(例:JSPACEXはSpaceX株)は、それぞれ1株の実株に裏付けられています。トークン保有者は同社の法的株主ではありませんが、IPOにおける将来の流動性、買収における対価、さらには配当の可能性など、ほぼ同等の経済的メリットを享受できます。この点がJarsyを前述の他のプロジェクトと区別するものであり、プライベートエクイティの「共同購入ウェブサイト」のような存在にしています。
しかし、Jarsyはわずか10ドルから投資できるため、参入障壁を大幅に下げています。さらに注目すべきは、米国の投資家を除き、世界中の投資家が認定投資家認証を必要とせずに参加できることです。JarsyはWeb2のユーザーエクスペリエンスも最適化しています。そのプロセスはメール登録と法定通貨による支払いをサポートし、ユーザー向けにカストディウォレットを作成することで、トークン購入時にブロックチェーンの複雑さを実質的に意識させません。Jarsyはコンプライアンスと使いやすさを重視し、Web2インターフェースとWeb3バックエンドをつなぐ橋渡しとなる製品の構築を目指しています。 Jarsy は発売以来、Anthropic、Stripe、Perplexity AI などの大手企業のトークン化された株式をすでに発売しており、多くの商品がすぐに完売しています。
もちろん、Jarsyモデルは依然として2つの大きな課題に直面しています。1つ目は流動性です。Jarsyトークンの供給量は実際に受け取った株式数に依存し、プライベートエクイティ自体には公開市場での価格設定がないため、大型トークンを大量に保有する投資家が売却すると、価格が急落したり、買い手が途絶えたりする可能性があります。現在、Jarsyの保有量が最も多いのはX.ai(約35万ドル)、Circle(49万ドル)、SpaceX(67万ドル)ですが、いずれも規模は大きくありません。このような浅い市場では、数万ドルの売り注文で価格が暴落する可能性があり、取引の厚みが明らかに不足しています。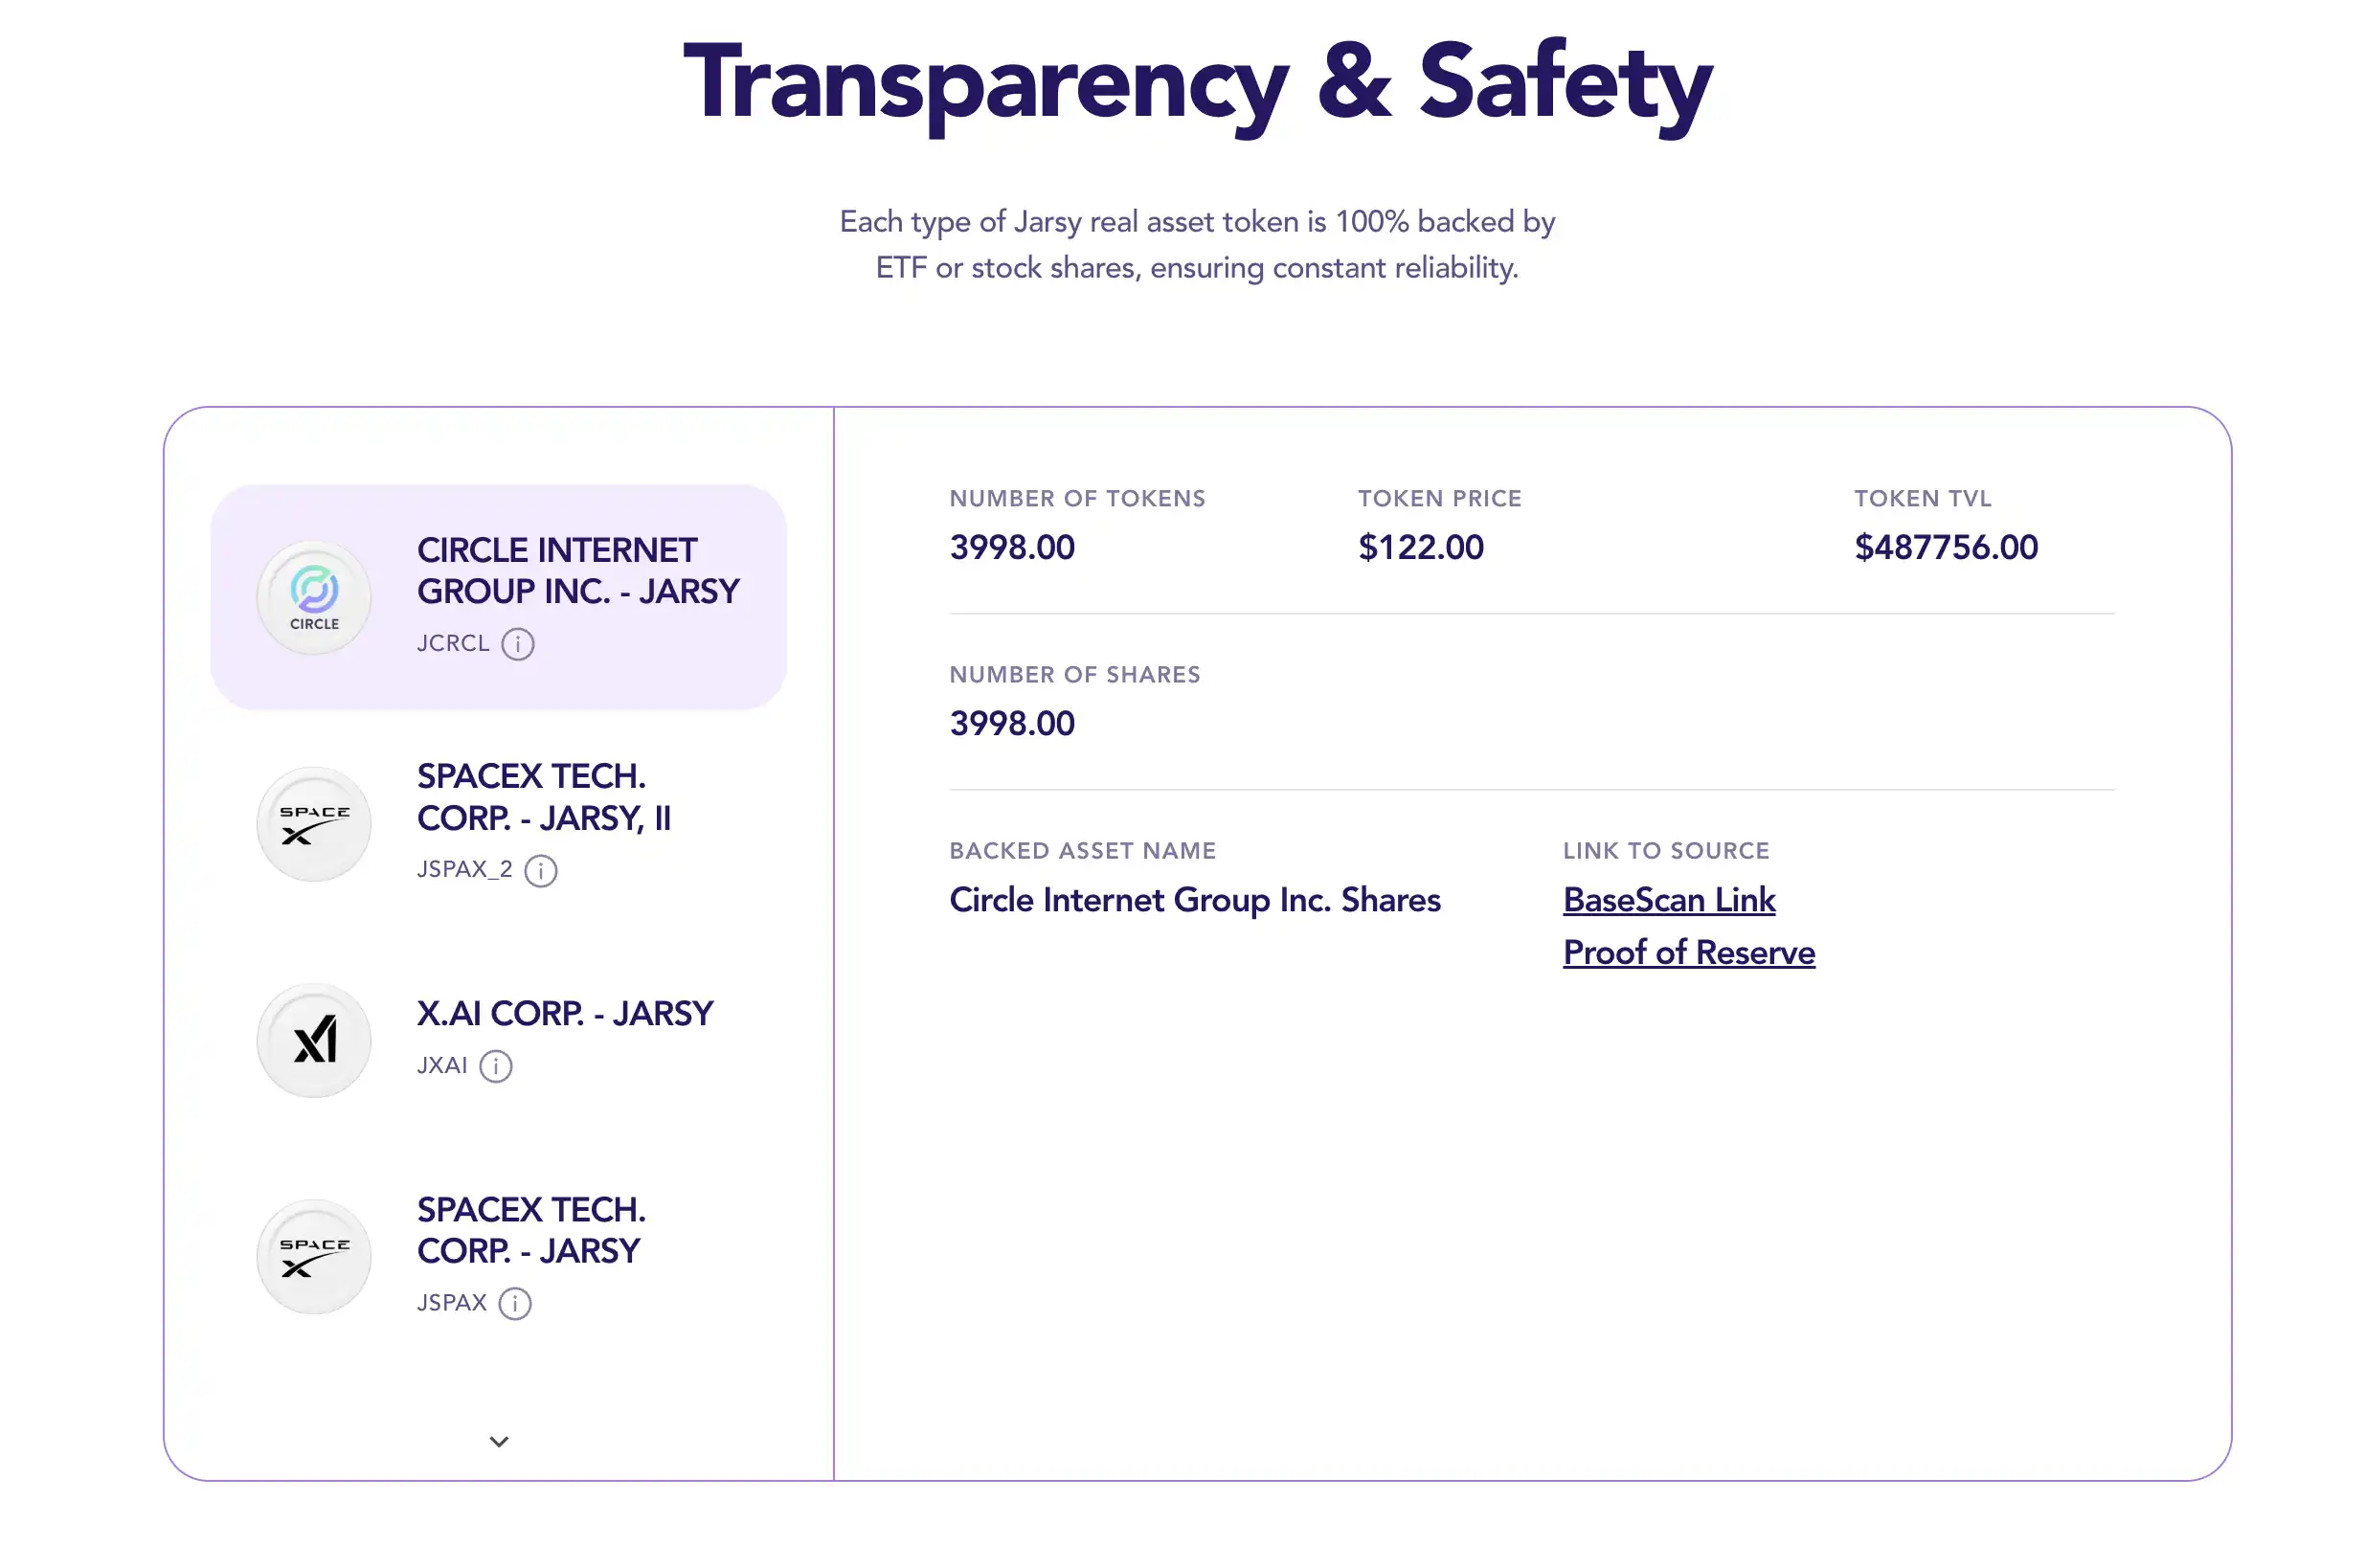
2つ目は、「実保有」を持つプロジェクトはどれも拡張のボトルネックに直面していることです。Jarsyトークンを1つ追加するために必要な労力は、デリバティブプラットフォームのそれよりもはるかに大きく、必要なネットワークとリソースは非常に膨大です。さらに、Jarsyは「コンプライアンス第一」を謳っているにもかかわらず、未登録のセキュリティトークンを提供しており、米国の規制環境は依然として不透明です。しかし、JarsyはWSGR(Wilson Sonsini, Goodrich & Rosati)などの大手法律事務所と積極的に提携し、コンプライアンス戦略を策定しています。これは、規制の免除や承認取得への意欲を示しており、現在の規制環境において、機関投資家からより支持されるようになる可能性を示唆しています。CEOのHan Qin氏は、「Jarsyは、長らく機関投資家が独占してきたプライベート投資の機会を、一般の人々に提供するために設立されました」と述べています。流動性やコンプライアンスといった課題はあるものの、Jarsyは重要な第一歩を踏み出し、よりコンプライアンスに準拠した「株式トークン化プラットフォーム」の一つとなりました。ユーザーベースと資産ベースが拡大し、規制当局の承認が徐々に得られれば、将来的にはJarsyのトークンがコンプライアンスに準拠した二次市場で流通し、「IPO前株式」が真に主流の資産クラスとなる可能性も秘めています。 Opening Bell:ブロックチェーンによる従来型株式の変革における先駆者 Superstateが立ち上げたOpening Bellプラットフォームは、企業が自社の株式をブロックチェーンに直接持ち込むための代替手段を提供します。第三者が株式を購入してトークンを発行する前述のプロジェクトとは異なり、ここでは企業自身が発行者となります。2025年5月、Superstate(Compound創業者のRobert Leshnerらが設立したコンプライアンス遵守のフィンテック企業)は、SEC登録株式または対象となる非上場企業がSolanaブロックチェーン上で24時間365日取引できるようにするOpening Bellの立ち上げを発表しました。簡単に言えば、上場企業または非上場企業は、Opening Bellプラットフォーム上でオンチェーン株式トークンを発行することができ、これらのトークンが実際の法的株式(ミラートークン合成ではない)を表すことが保証されます。このモデルの初期導入企業には、ナスダック上場のUpexi(ティッカーシンボル:UPXI)とカナダのSOL Strategiesが含まれます。イーサリアムベースのトークン株式で最近大きな注目を集めたGalaxy Digitalもこのモデルに関与しています(ただし、SOL Strategiesはナスダックに未上場の唯一の企業です)。このモデルには厳格な法的枠組みが必要です。例えば、Superstateは、オンチェーン株主名簿が従来の株主名簿と同期していることを保証するために、米国でデジタル名義書換代理人を登録しました。Opening Bellの登場は、従来の金融とブロックチェーンのさらなる融合を示しています。このプラットフォームを通じて、企業の株式は24時間リアルタイムで取引でき、かつてない柔軟性と透明性を提供し、暗号通貨のように「常時接続」された株式を実現します。非上場企業もOpening Bellを利用して、早期に流動性を得ることができます。上場を計画している企業やIPOを急いでいない企業は、オンチェーン株式を活用して、世界中の投資家にリーチし、資金調達を行い、株主の流動性を確保することができます。 Superstateは、Opening Bellのターゲット顧客には上場企業と流動性を求めるレイトステージの非上場企業の両方が含まれると明言しています。もちろん、このモデルの発展には依然として規制当局の承認が必要です。SOL Strategiesのような企業はすでにブロックチェーンベースの計画を提出していますが、これらの計画は「規制当局の承認待ち」となっています。しかし、少なくとも動向を見ると、規制当局は資産トークン化の議論に対してよりオープンな姿勢を示しています。米国証券取引委員会(SEC)は2025年にセキュリティトークン化に関する円卓会議を開催し、BlackstoneやRobinhoodのCEOのような伝統的な巨大企業でさえも公に支持を表明しています。Superstateは既にステーブルコイン(USTB)とオンチェーン国債ファンドで成功を収めており、株式市場への進出は時宜を得ています。IPO前段階において、Opening Bellは、従来の長期にわたるIPOプロセスを回避し、ブロックチェーンを活用して私募段階での株式公開取引を可能にする、偽装IPOへの道筋を提供しています。例えば、ユニコーン企業はまずOpening Bellで取引される株式トークンの一部を発行し、その後、条件が整えば正式にIPOを実施するか、ブロックチェーンに直接統合するといったことも可能です。これはかつてのOTC市場に似ていますが、オンチェーン技術によって透明性と効率性が大幅に向上します。ある観点から見ると、このモデルが受け入れられれば、将来のIPOはウォール街の引受証券会社を必要とせず、オンチェーンで完了するようになるかもしれません。この点から見ると、SuperstateはNasdaqの「Binance Alpha」のような存在と言えるでしょう。
さらに読む:Superstateがオンチェーン株式を開始、SOL Reserveが暗号資産対株式の戦いをチェーン上に呼び戻す
投資民主化の時代は到来したのか?
民間企業への投資機会をよりオープンかつ効率的にすることは、一般投資家にとって間違いなく刺激的なトレンドです。富の創造という観点から見ると、これは一般大衆と機関投資家の間の溝を埋めるのに役立ちます。しかし、オンチェーンのプレIPOセクターには、依然として機会とリスクの両方が存在します。規制遵守と対象企業からの抵抗は、これらのプロジェクトにぶら下がっているダモクレスの剣です。
規制と協力を受け入れることは、オンチェーンのプレIPO取引の主な方向性であるべきです。ますます多くの伝統的な金融機関と投資家がこの分野に関心を示しています。例えば、香港証券取引所とナスダックはどちらもトークン化された証券の研究を行っています。著名なベンチャーキャピタルは、これらのプラットフォームと提携し、企業の経営権を損なうことなく、保有株式の一部をオンチェーン上で流通させることを検討するかもしれません。リミテッド・パートナーとジェネラル・パートナーによるこの新しいパートナーシップのパラダイムが成功すれば、プライベート・エクイティのトークン化の普及を飛躍的に加速させると期待されます。しかし、IPO前のオンチェーン取引は、間違いなく有望な新たなブルーオーシャンです。自由に取引可能な非上場株式という「トロイの木馬」は、最終的に資本市場の究極の形への「入り口」を開く可能性があります。もしかしたら、私たちはほんの数歩先にいるのかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事