利下げがさらに一歩近づく中、市場は9月以降、激しい強気相場に突入するのだろうか。

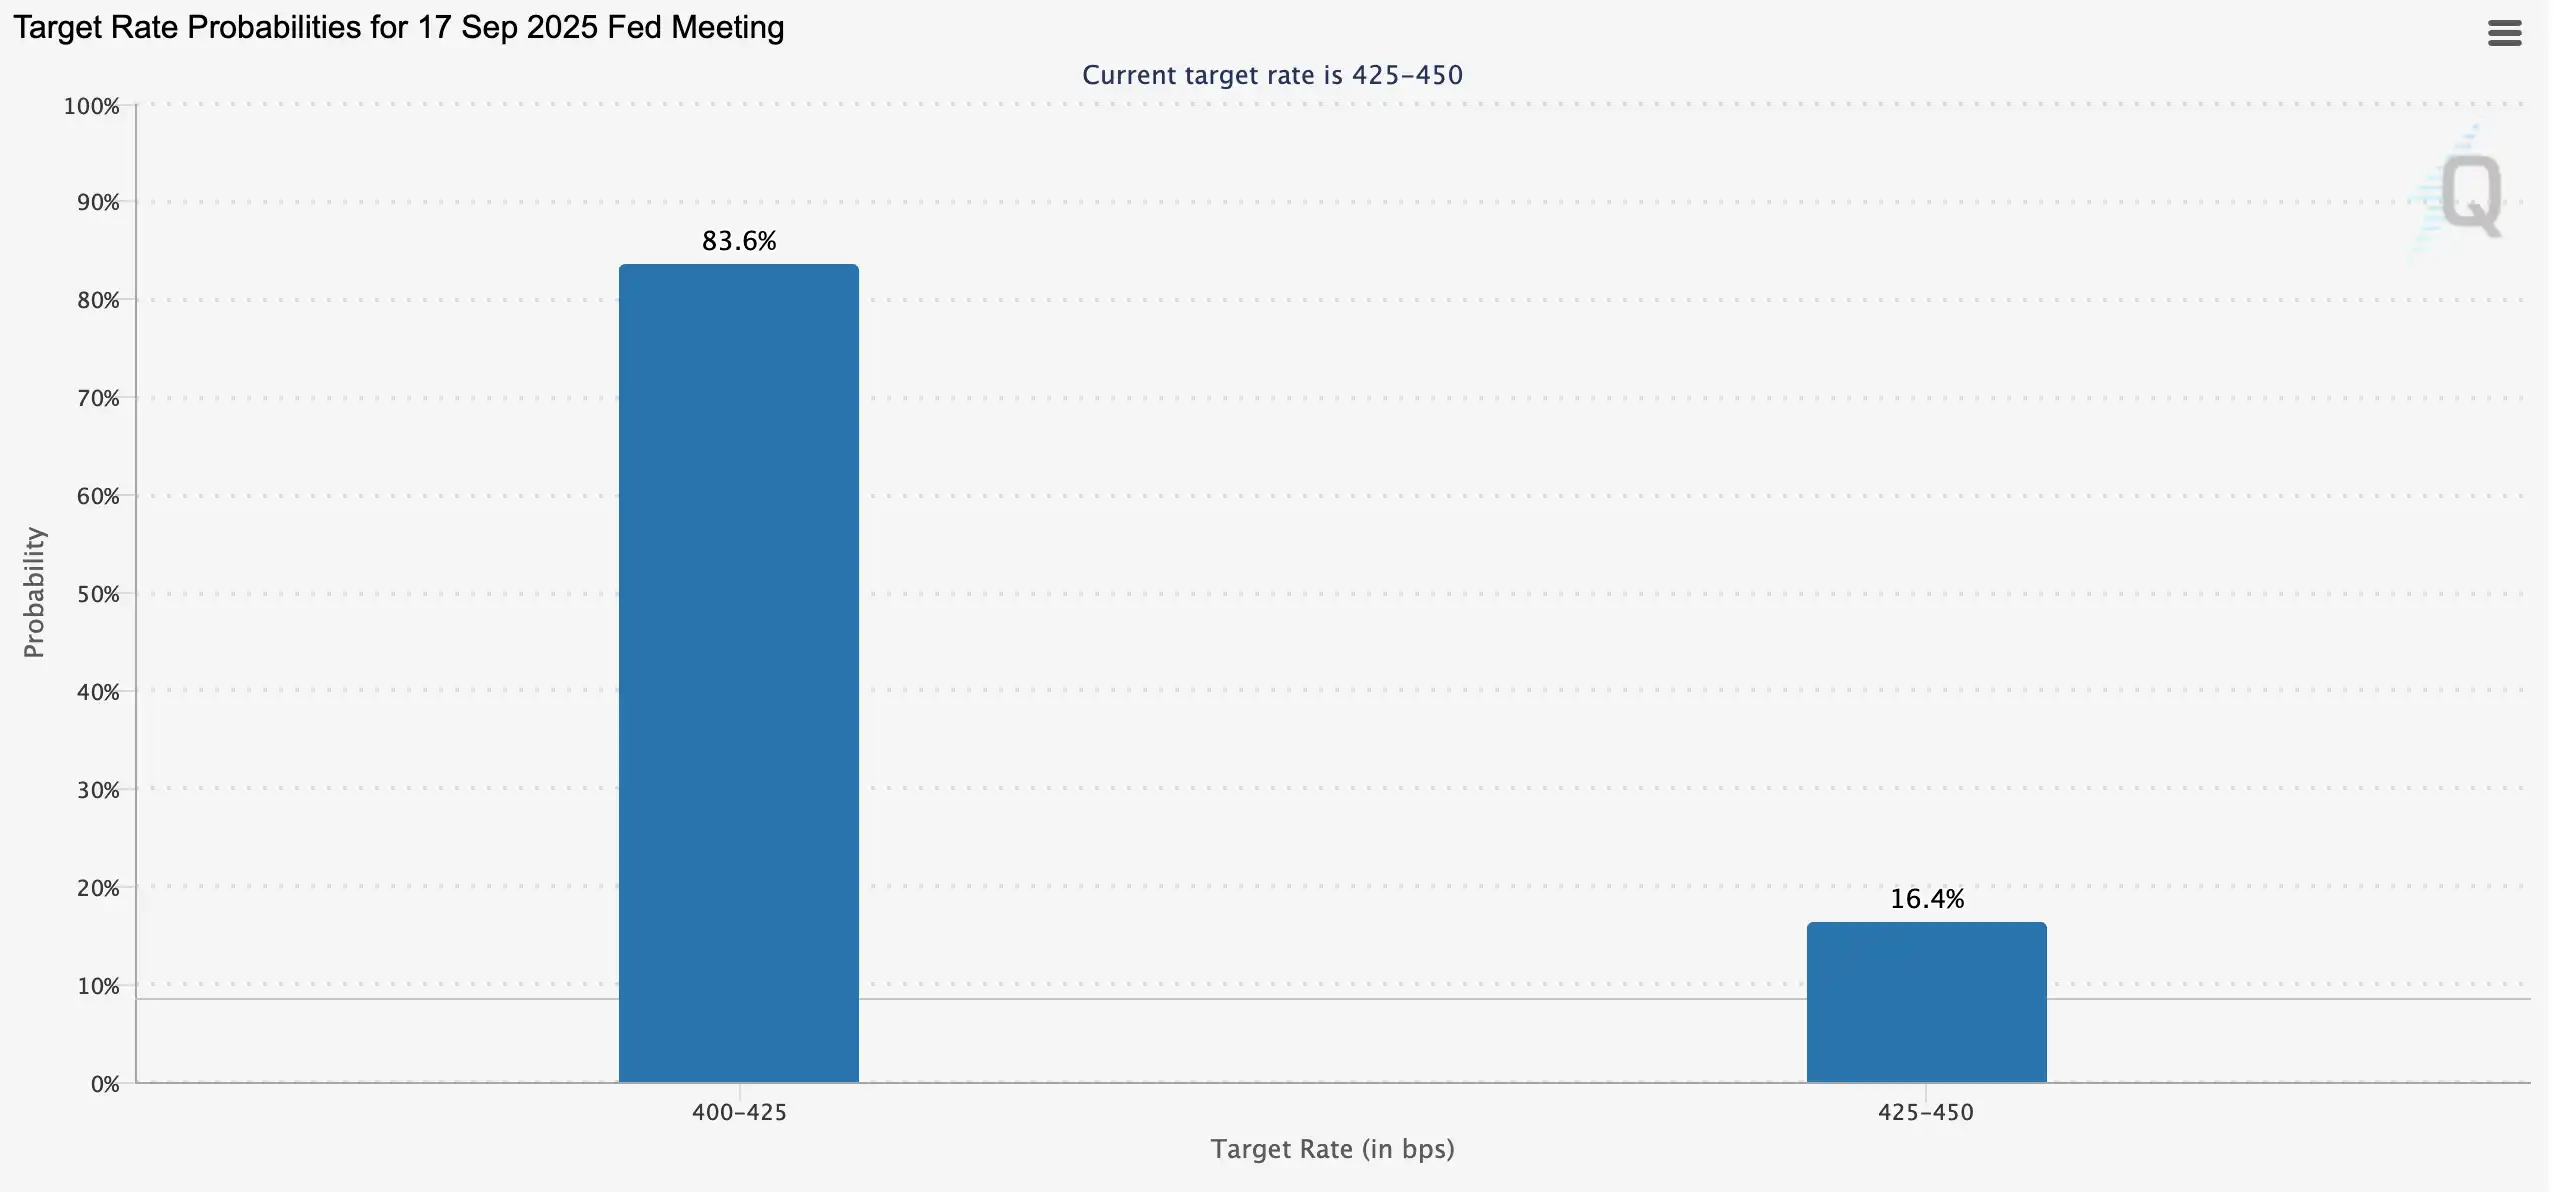
利下げと強気相場:利下げサイクルにおける株式市場のパフォーマンス
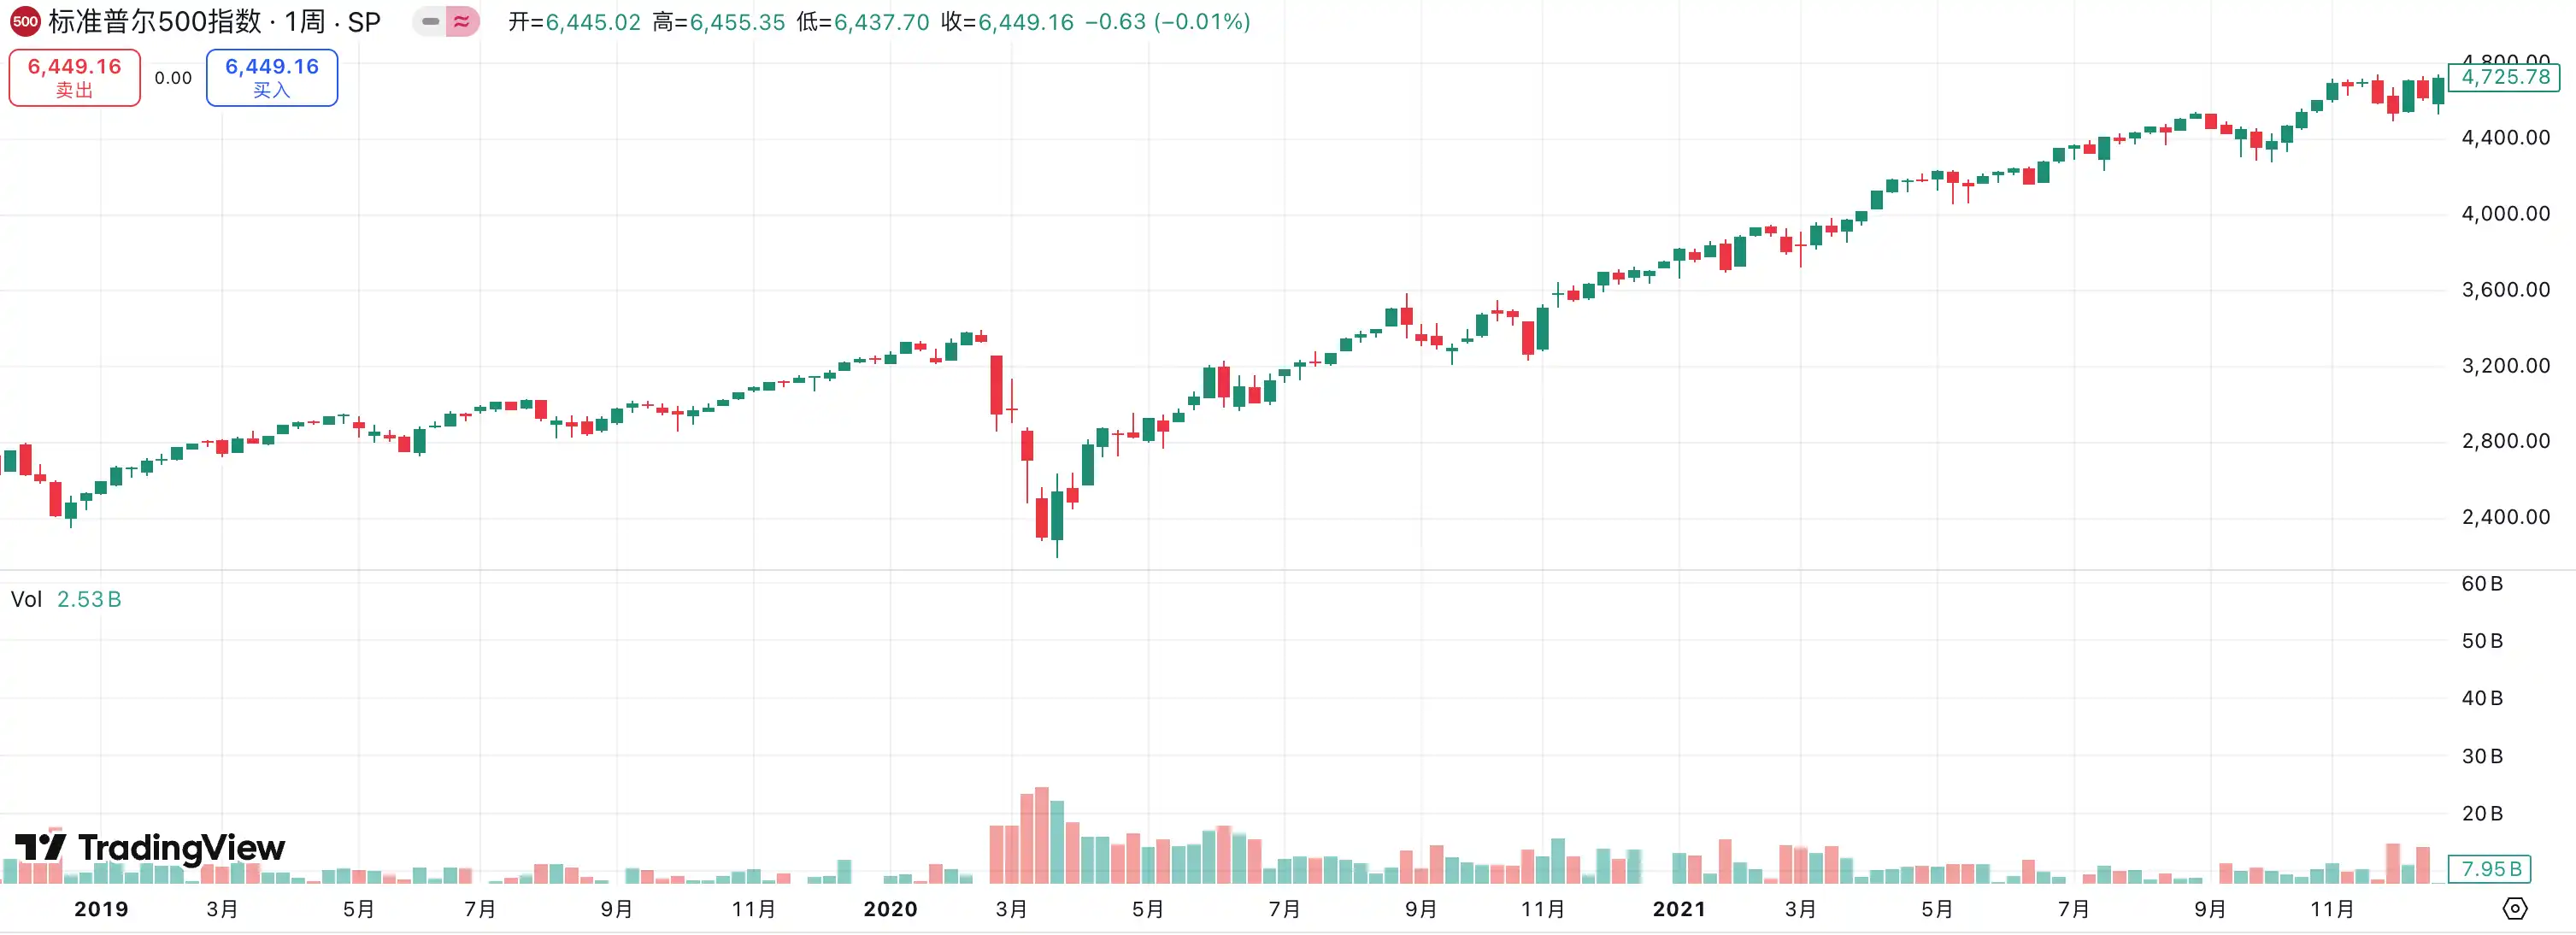
今回の緩やかな利下げは大きな効果を発揮し、景気拡大を維持し、資本市場に熱狂をもたらしました。緩和開始以来、ダウ工業株30種平均は2倍以上に上昇し、100.2%上昇しました。S&P500は124.7%上昇し、ハイテクブームに牽引されてナスダックは134.6%急騰し、その後のドットコムバブルの勢いを増しました。
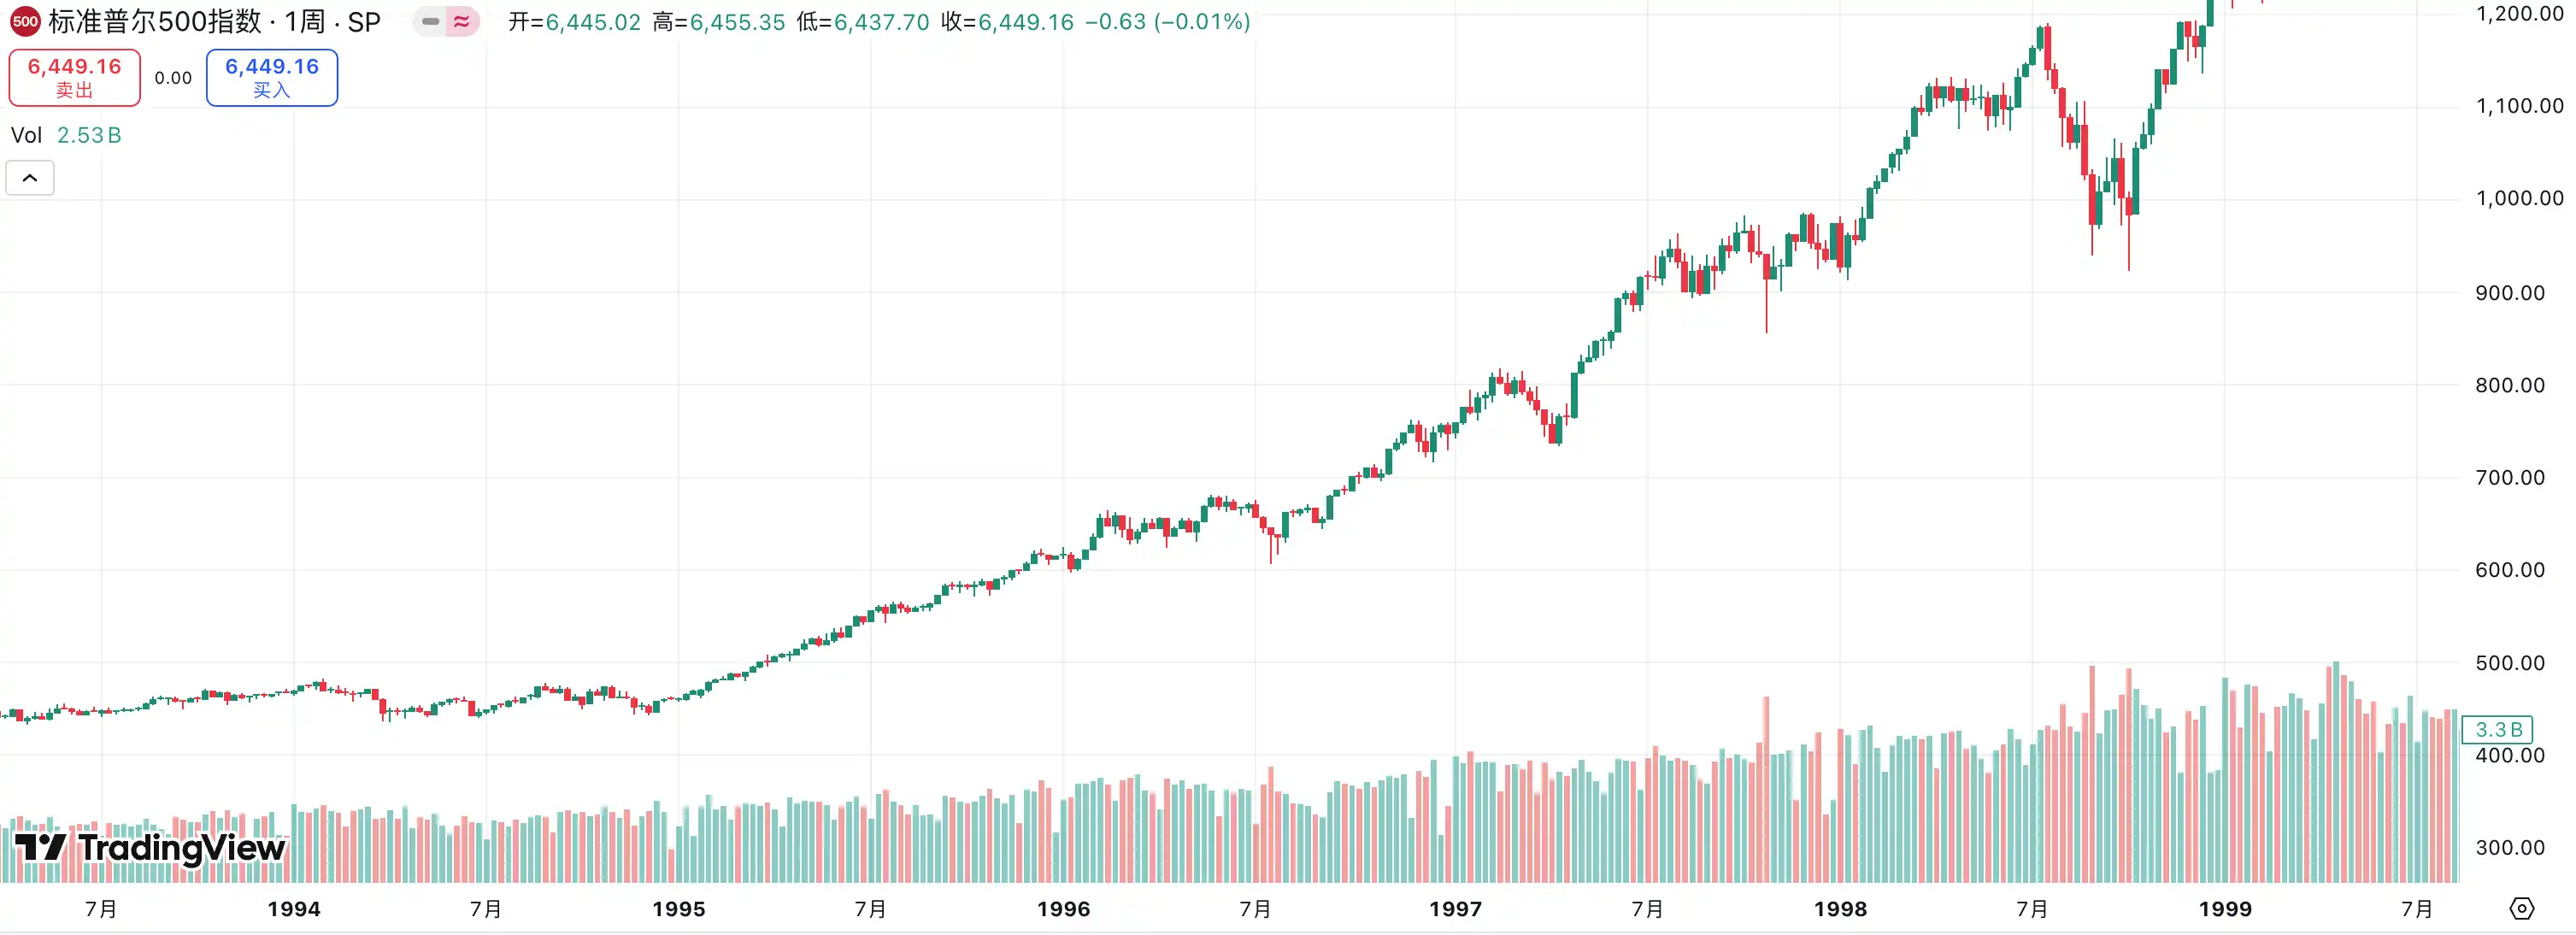
2001~2003年:ドットコムバブル崩壊後の回復
2001年から2003年にかけて、米国経済はドットコムバブルの崩壊、9月11日の同時多発テロ、そしてそれに続く不況に見舞われ、市場は深刻な低迷に陥りました。ドットコムバブルの崩壊は株価暴落を引き起こし、それがすぐに実体経済に波及して企業投資の急激な減少、失業率の上昇を招き、最終的には8か月にわたる不況を引き起こしました。もともと脆弱だった回復は、2001年9月の同時多発テロによってさらに悪化し、金融市場と消費者信頼感の急激な低下を招きました。こうした圧力に対処するため、連邦準備制度理事会(FRB)はわずか2年の間に、史上最も積極的な金融緩和政策の一つを導入しました。フェデラルファンド金利は、2001年初頭の6.5%から同年12月までに1.75%に引き下げられ、さらに2003年6月には1%まで引き下げられ、累積で500ベーシスポイントの引き下げとなった。FRBは、極めて低い資金調達コストによって企業の再投資と消費者支出を刺激し、経済を安定させようとした。この政策により、より深刻なシステム危機は回避されたものの、回復には課題が伴った。2002年の米国の実質GDP成長率はわずか1.7%で、企業投資の低迷と依然として高い失業率により、経済回復は依然として低調であった。しかし、緩和政策が徐々に浸透するにつれ、2003年から2004年にかけて成長の勢いは大幅に回復し、2004年にはGDP成長率が3.85%に達し、米国経済は安定を取り戻した。
しかし、株式市場の反応は予想をはるかに下回るものであった。大幅な金利引き下げも資本市場の下落を反転させることはできず、2001年から2003年にかけて主要3株価指数は依然として下落したまま取引を終えました。ダウ工業株30種平均は1.8%、S&P500は13.4%、ハイテク株中心のナスダックは12.6%下落しました。この時期の経験は、大規模な金融緩和でさえ、構造的バブルの崩壊による深刻な影響を即座に打ち消すことはできないことを示しています。
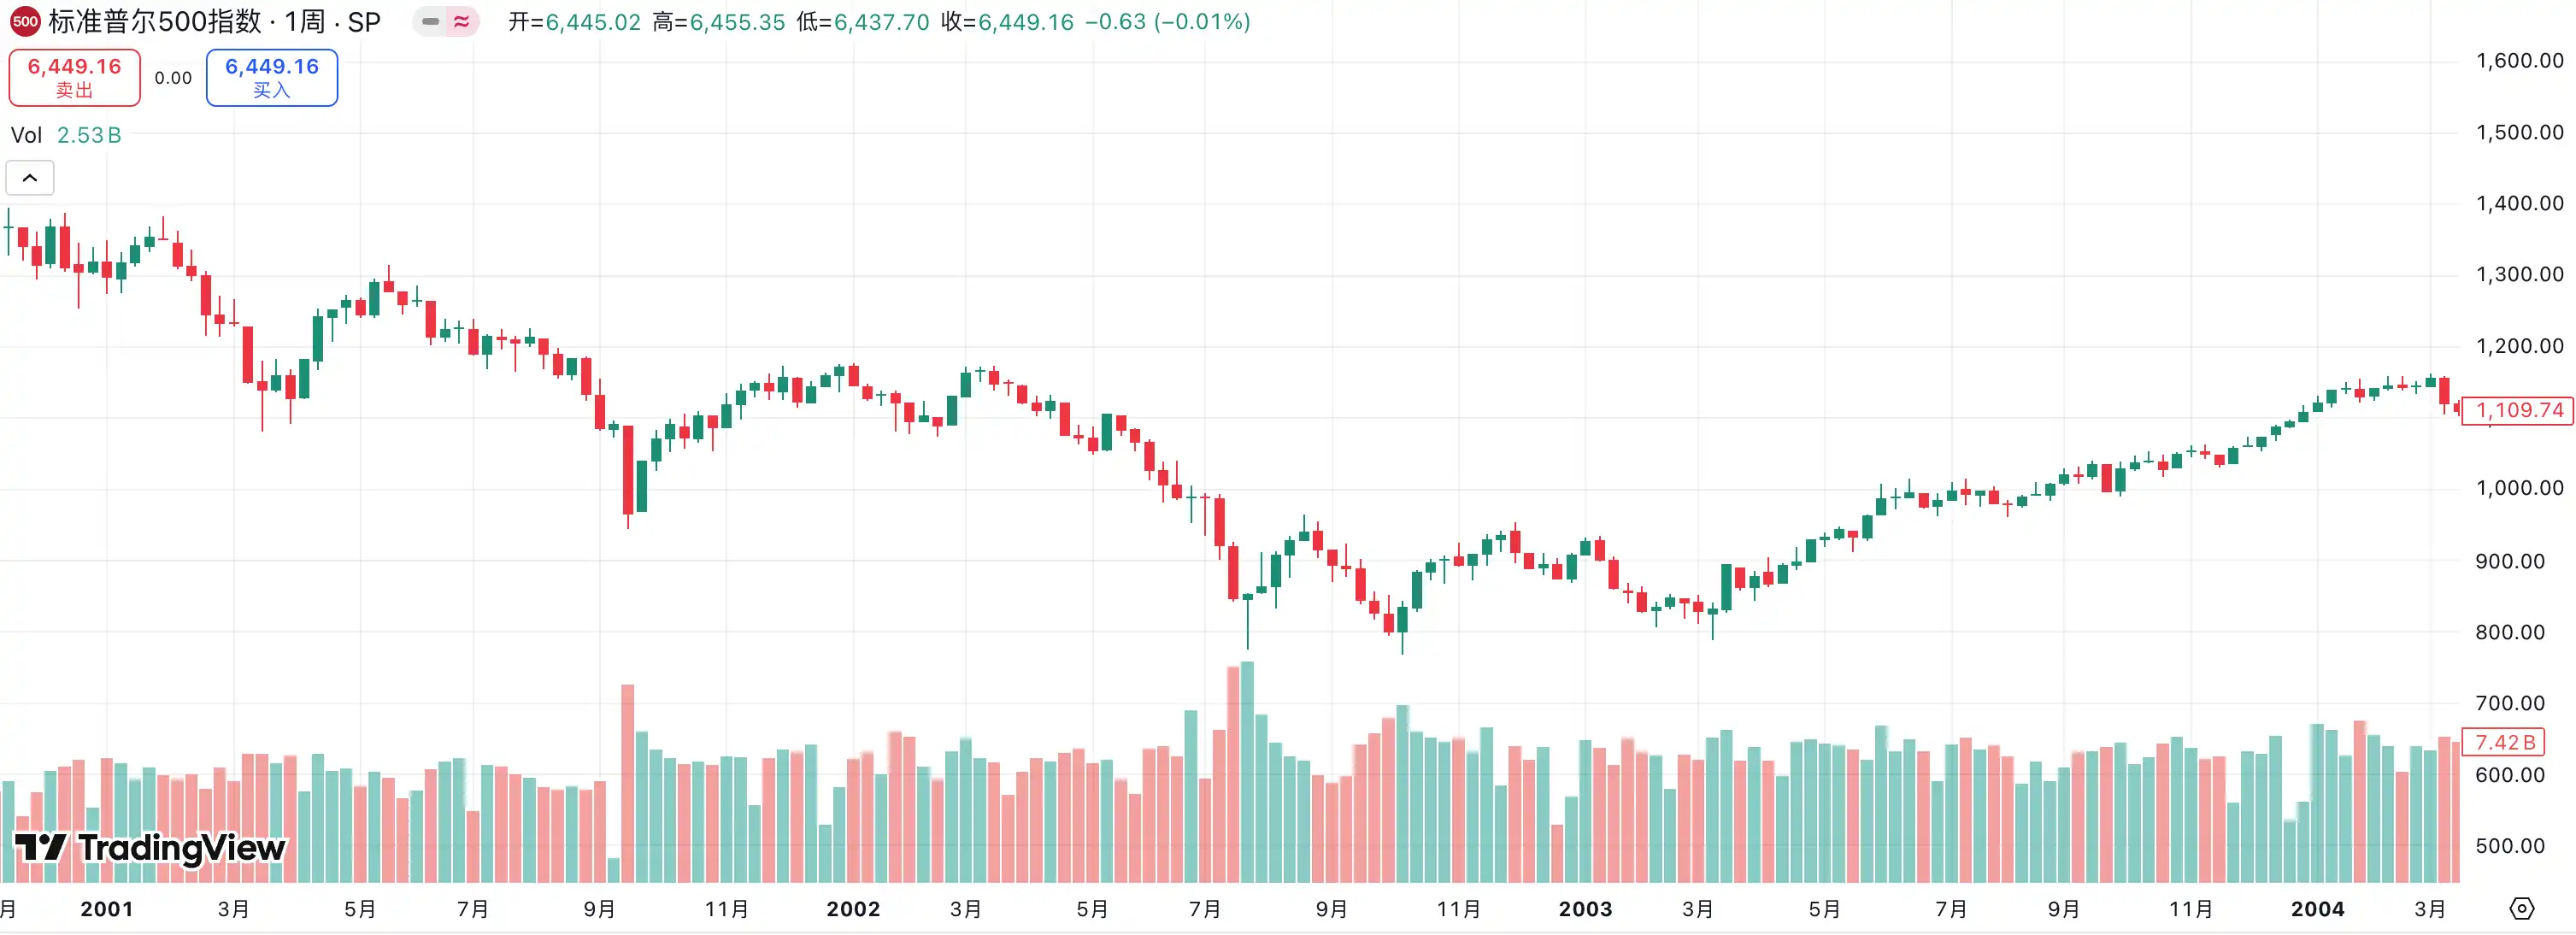
2007~2009年:金融危機とゼロ金利時代
仮想通貨史上最大の2度の強気相場がどのように発生したか
2017年:ICOブームと最初の仮想通貨バブル
2017年は、仮想通貨市場における「最初の大ブーム」と広く考えられており、アルトコインが台頭し始めた年でした。マクロ経済的には、世界経済は回復し、米国経済は堅調に推移していました。連邦準備制度理事会(FRB)は暫定的に利上げを開始していましたが、全体的な金利は歴史的な低水準にとどまり、過去数年間の金融緩和から生じた流動性が市場に残留していました。このマクロ経済環境は、投機資産にとって肥沃な土壌を提供しました。
ビットコインの価格は、年初には1,000ドル未満でしたが、年末には20,000ドルに迫るまで急騰しました。この主要資産の価格高騰は、大量の新規資本と個人投資家を市場に直接引き付けました。こうした状況を背景に、アルトコインは前例のないブームを経験しました。以前の時期とは異なり、2017年のアルトコイン市場を最も牽引したのはICOモデルでした。ほぼすべてのプロジェクトは、イーサリアム上でトークンを発行するだけで迅速に資金を調達できました。大量の新規コインが出現し、数百ものコインが市場で高騰するという現象が起こりました。この上昇の最大の恩恵を受けたのは間違いなくイーサリアムでした。ICOは一般的にイーサリアムをベースとしていたため、イーサリアムが資金調達の主要な入り口となりました。1年足らずでETHの価格は数ドルから1,400ドルへと急騰し、アルトコインセクター全体の評価額を急上昇させました。同時に、パブリックブロックチェーン、決済、ストレージ、そして様々な新しいコンセプトのトークンに至るまで、ほぼすべてが、そのストーリーの信憑性に関わらず短期投資を引きつけました。しかし、この熱狂の裏にはしばしばバブルが潜んでいます。2017年のアルトコインシーズンは、流動性に駆り立てられた投機的な熱狂であり、投資ロジックは実用性よりも「新しいストーリー」に依存していました。2018年初頭、ビットコインがピークに達して下落するにつれ、アルトコイン価格は概ね80%~90%の大幅なリトレースメントを経験しました。ファンダメンタルズを欠いた多くのプロジェクトが急速に崩壊し、混沌とした混乱を残しました。振り返ってみると、2017年のアルトコインブームは、暗号資産が流動性とナラティブによって莫大な資産効果を生み出す可能性がある一方で、バブルが崩壊すると極めて高いリスクを伴うという、暗号資産市場における最初の世界的な認識を確立しました。 2021年:流動性の洪水とDeFiおよびNFTの熱狂 2017年のアルトコインブームがICOに支えられた投機的な祭典であったとすれば、2021年のアルトコイン市場は世界的な流動性の洪水に支えられた本格的なカーニバルでした。マクロ経済環境に関しては、2020年初頭のCOVID-19パンデミックの発生に伴い、連邦準備制度理事会(FRB)は迅速に金利をゼロ近辺まで引き下げ、前例のない量的緩和(QE)を開始しました。同時に、米国政府は大規模な財政刺激策を開始し、住民に直接現金小切手を配布しました。緩和的な金融政策と財政政策の二重の刺激策により、金融市場に流動性が溢れ、伝統的資産とリスク資産の両方が同時に拡大しました。 2020年の米国株式市場のV字回復を受け、ビットコインは年末までに2万ドルの大台を突破し、2021年第1四半期には6万ドルまで急騰し、アルトコイン市場への進出余地を開きました。2017年のICOを中心とした「一点爆発」とは異なり、2021年のアルトコインシーズンは多分野にわたるブームとなりました。まず第一に、DeFiの急速な発展が挙げられます。Uniswap、Aave、CompoundといったプロトコルのTVL(ロックされた価値)が急速に増加し、DeFiトークンの自主的な発展を促しました。第二に、CryptoPunksやBored Apeといったプロジェクトが「デジタルコレクタブル」を世界的に話題にしたNFTの台頭により、OpenSeaなどの取引プラットフォームにおける取引量が爆発的に増加しました。一方、Ethereum エコシステムの繁栄により、Solana、Avalanche、Polygon などの新しいパブリック チェーンが台頭し、パブリック チェーンの分野における新しい競争の時代が正式に到来しました。
このナラティブに後押しされ、ETHは年初1,000ドル未満から4,800ドルへと急騰し、SOLは2ドル未満から250ドルへと急騰し、今年最大のダークホースの一つとなりました。暗号資産全体の時価総額は2021年11月に3兆ドルを超え、史上最高値を記録しました。しかし、この急速な拡大はバブルの種もまきました。多数の模倣プロジェクト、過度に金融化されたDeFi製品、そしてファンダメンタルズサポートを欠くミームコインは、ホットマネーの流入の中で急速に人気を集めましたが、流動性の低下とともに急落しました。2022年に連邦準備制度理事会(FRB)の利上げサイクルが始まると、世界的な流動性が逼迫し、暗号資産市場は急速に冷え込み、アルトコインは概ね70%から90%の大幅な調整を経験しました。振り返ってみると、2021年のアルトコインシーズンは、豊富な流動性と多様なナラティブに支えられた暗号資産市場が、極めて高い繁栄を達成できることを示しました。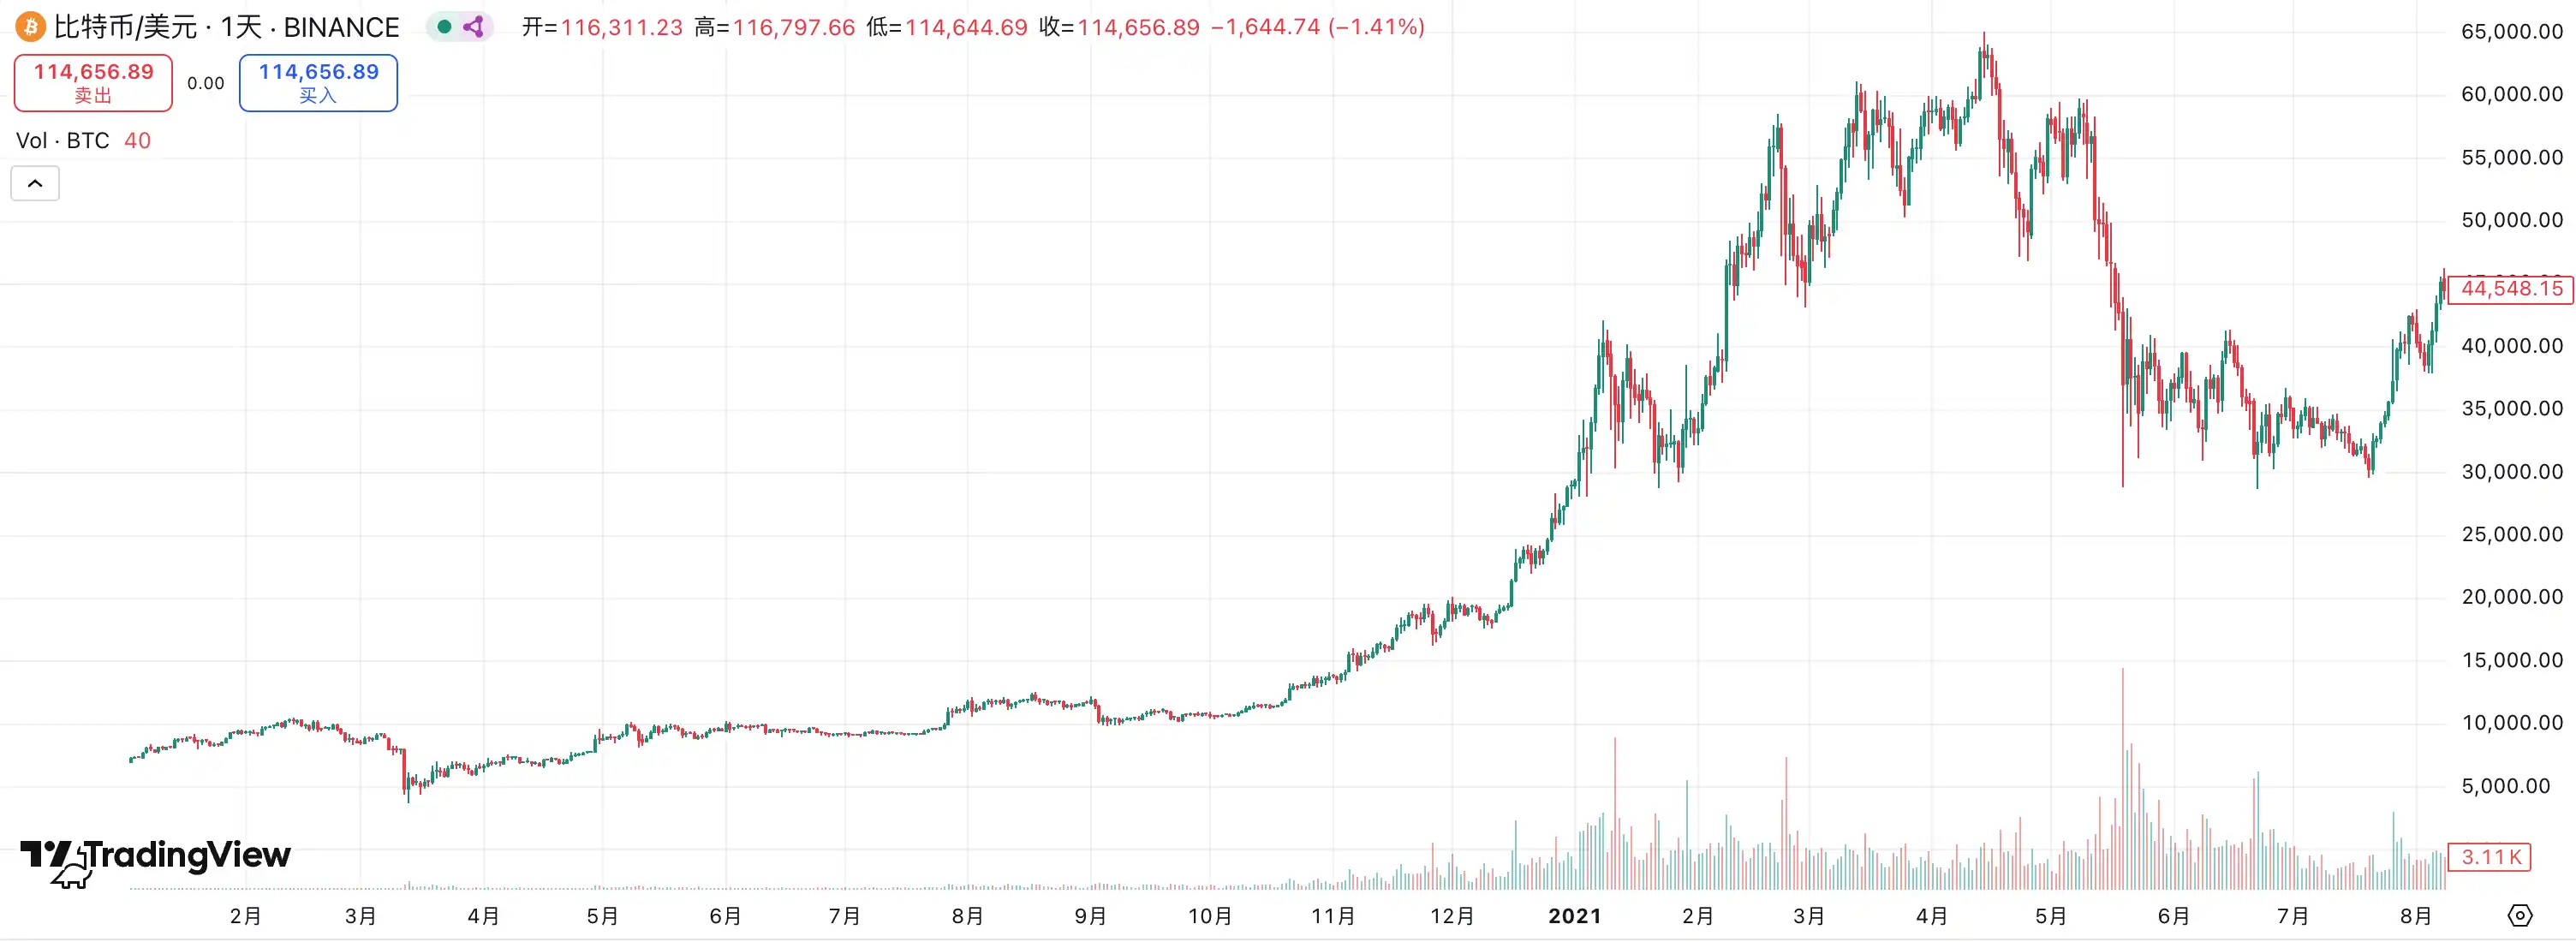
現在の教訓:予防的緩和と模倣の季節
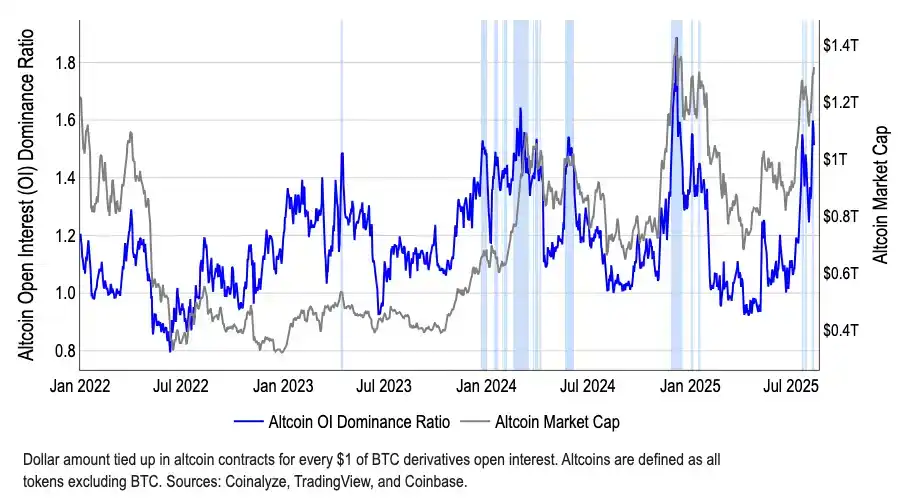
歴史的に、連邦準備制度理事会(FRB)による利下げは、予防的利下げと救済的利下げの2つのカテゴリーに分けられます。前者は1990年、1995年、そして2019年に実施されました。これらの利下げは本格的な景気後退に陥る前に行われ、主にリスクヘッジを目的としており、市場に新たな成長の勢いを注入することが多かったです。対照的に、2001年と2008年には、金融危機によって大幅な利下げが経済に強制され、市場の急落につながりました。現在、労働市場の弱さ、関税、地政学的な不確実性がある一方で、インフレは緩和の兆しを見せており、全体的な環境は危機というよりも「予防的」な利下げに近いと言えます。まさにこれが、リスク資産が今年に入り上昇を続け、ビットコインと米国株がともに過去最高値を更新した理由です。暗号資産市場は、これまでとは異なる環境に直面しています。政策は初めて前例のない支援を受けています。ステーブルコインは規制枠組みに徐々に組み込まれつつあり、デジタル資産トレジャリー(DAT)とマイクロストラテジーに代表される財務管理は企業の資産配分のトレンドとなりつつあり、機関投資家はETFを通じて正式に市場参入し、実体資産(RWA)のトークン化の動きが加速しています。こうした多様な動きが複雑に絡み合い、かつてないほど幅広い市場基盤を形成しています。9月の利下げが暗号資産市場の短期的なピークアウトの兆候となるかどうかについては多くの議論がありますが、資本フローの観点から見ると、こうした懸念は誇張されている可能性があります。米国のマネー・マーケット・ファンド(MMF)は過去最高の7.2兆ドルに達し、かなりの資金が低リスクの金融商品に閉じ込められています。歴史的に、MMFからの資金流出はリスク資産の値上がりと正の相関関係にあります。利下げの実施に伴い、投資家のリターンの魅力は徐々に低下し、暗号資産やその他の高リスク資産への資金流入が増加する可能性があります。この前例のない現金蓄積こそが、この強気相場の最も強力な引き金となる可能性を秘めていると言えるでしょう。さらに、構造的に見て、資金はビットコインから徐々にシフトし始めています。BTCの市場占有率は5月の65%から8月には59%に低下しました。一方、アルトコインの時価総額は7月初旬から50%以上増加し、1兆4000億ドルに達しました。CoinMarketCapの「アルトシーズン指数」は40前後で推移しており、伝統的にアルトシーズンを定義する75の閾値からは程遠い状況ですが、この低迷する指標と時価総額の急上昇との間の乖離は、資金が特定のセクター、特にイーサリアム(ETH)に選択的に流入していることを示しています。ETHは、220億ドルを超えるETFへの機関投資家の関心の恩恵を受けているだけでなく、ステーブルコインやRWAといった中核的なナラティブを担っているため、ビットコインよりも魅力的な資産となっています。
関連記事:Coinbaseレポート:7兆ドルの現金が利用可能、アルトコインシーズンは9月に到来の可能性
まとめ
今回の強気相場の背後にあるロジックは、過去のものとは根本的に異なります。プロジェクトの数が膨大であるため、「数百万枚のコインが急騰」という現象を再現することは不可能です。投資家はバリュー投資と構造的な投資機会にますます注目しており、実質的なキャッシュフロー、規制遵守の見通し、あるいは魅力的なストーリーを持つ有力プロジェクトに資金が集中する一方で、ファンダメンタルズ面での裏付けを欠くロングテール資産は、周縁化される運命にあります。
同時に、市場全体のバリュエーションは既に高く、トレジャリー戦略が過度に金融化されるリスクがあるかどうかは依然として不透明です。機関投資家やプロジェクトオーナーによる集中的な売却は、容易に市場への殺到を引き起こし、深刻な影響を及ぼす可能性があります。世界的なマクロ経済の不確実性(関税や地政学など)と相まって、投資家は潜在的なボラティリティを無視することはできません。したがって、金利引き下げと有利な政策のサイクルの中で暗号資産のパフォーマンスについては楽観的ですが、これは全体的な急騰というよりも構造的な強気相場であることを認識する必要があります。合理的な投資とセクターの慎重な選択が、ボラティリティを乗り切る鍵となります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事