HTX Ventures 最新レポート | 株式トークン化はチャンスかリスクか? 一文で理解する(後編)
ステーブルコインから株式トークン化まで、仮想通貨業界は「米ドルシステム」と「米国株式市場」をチェーン上に移し、シャドウドルやシャドウ株式を用いてグローバルなチェーン上資本市場を構築しようとしています。前回 では、この論理の経緯を既に解説しました:FTXやBinanceの初期試みから始まり、Kraken、Bybit、Robinhoodが新たなブームにおいて異なるアプローチを取るまで、そして実株預託、CFD、オンチェーン合成の3つの典型的なモデルの比較まで。技術と需要が難問ではないことが分かりますが、真の核心は監督博弈と制度の境界にあると言えます。
七、グローバルな監督概観
アメリカ:証券法が厳しい制約となる
・ 中心原則:株式トークン化 ≠ 証券。株式をトークン化し、米国のユーザーに対して販売またはサービスを提供する限り、自動的にSECの証券監督要件が発動します。
・ コンプライアンス条件:株式トークンを発行および販売するためには、証券取引業者ライセンス、ATS(代替取引システム)ライセンスを保持している必要があり、証券法に準拠した預託および情報開示体制を備えている必要があります。通常、発行要約の審査にコンプライアンス弁護士チームを雇う必要もあります。
・ 監督姿勢:SECの立場は常に明確であり、「代幣化は基礎となる資産の性質を変えない」と述べています。
・ 前例:FTXやBinanceなどは2020年から2021年にかけて株式トークン化を試みましたが、完全なコンプライアンス資格を持たなかったため、SEC、FINRA、ドイツBaFinなどからの多角的な圧力を受け、最終的には撤退を余儀なくされました。
欧州連合:MiFID IIおよびMiCAの二重適用
・ MiFID II:証券販売および小売または機関投資家を対象とする製品に関わる場合、すべての製品は厳密に「金融機器市場指令」に従う必要があり、元の証券監督義務を回避するために「代幣」という名前を付けることはできません。
・ MiCA:主に暗号資産とステーブルコインの発行に焦点を当てていますが、株式トークン化の背後に実際の株式サポートがある場合、MiCAの監督枠組みに含まれることになります。
・ 地域の実践:Robinhood Europeはすでに欧州連合で先行導入しており、SPV構造を使用して株式トークン化製品を提供しています。実際の証券属性に触れると、現地要件に基づき、矛盾解消申請を補うか、完全な情報開示を行う必要があります。
アジア/中東: Grayscaleのパイロットプログラムは比較的活発
・シンガポール金融管理局(MAS)、スイス金融監督管理局(FINMA)、UAEのADGM/DFSAなどが、RWA(Real World Assets)向けの監視サンドボックスを設立し、非米国顧客と地域に適格な投資家を対象とした小規模なトークン化プロジェクトの先行実施を許可しています。
・香港は証券型トークン化に慎重な立場を取っており、現時点ではRWAの実装は主に債券、ファンド、ストラクチャードノートなどに集中しており、株式トークン化ビジネスはまだ大規模ではありません。
8. Real User Scenarios | How Global Retail and Institutional Users Enter
株式のトークン化の実際の実装は、小売投資家グループに限定されていません。
個人投資家からハイフリークスペキュレーター、中小規模のCEX、地域のウォレットから従来型証券会社、DeFiプロトコルまで、関係者はそれぞれの参入方法と実現可能な経路を見つけることができます。
一般投資家
・最も直接的な使用方法は、少額のxStocksを購入し、USDTでApple、Teslaなどの株式トークンを取引し、価格の変動を追跡することです。
・主なニーズは、「米国株口座を持っていないが、低リスクで試してみたい」という痛みを解消することです。
・中心的な認識: 所有しているトークンが実際の株主権を持っていないこと、配当金や投票権が含まれていないことを明確にする必要があります。
ハイフリークスペキュレーター
・このグループの関心は、株式トークン化の中核的な要求である短期の価格差および変動アービトラージです。
・CFD(Contract for Difference)が最適です: レバレッジ取引、柔軟なヘッジ、T+0決済をサポートします。
・中心的な認識: スリッページ、レバレッジリスク、対立的な取引相手による清算や清算不足を理解する必要があります。
中小取引所 / 地域のCEX
・完全な証券会社の資格を持たない場合、「CFD + アフィリエイトトークン化」のハイブリッドモデルを採用することができます。
・フロントエンドは現物取引/CFDのマッチングを提供し、バックエンドはBacked、Dinariなどの発行者と提携し、実物債券型トークンを導入し、グレースケールのトラフィックをキャプチャし、手数料を共有します。
・中心的な認識: サービスエリアを適切に区別し、米国などの高規制市場を回避する必要があります。
伝統的な証券会社
· 法務および資本条件が整った伝統的な証券会社は、「自己構築チェーン + 自己主導型ライセンス」モデルにより傾倒しています。
· Robinhood、Bitstamp はすでに欧米市場でこの経路を探求しており、オンチェーン口座と内部カストディを通じて、マッチングとカストディの二重収益を得ています。
· 主要な理解点:成熟したライセンス体制、コンプライアンスカストディ、および多国法務のサポートが必要です。
ウォレット / エージェント
· 新興市場では、一部のウォレットまたはOTCチームが、Kraken、Backed などの発行元のノートを独自のフロントエンドアプリやミニプログラムに統合して、ホワイトラベルトークン化製品を採用する傾向があります。このようにしてトラフィックの入口とマッチング手数料を獲得しています。
· 特にパキスタン、フィリピンなどで、小売口座開設の敷居が高く、グレーデマンドが強い地域に適しています。
· 主要な理解点:信頼性の高い発行元を見つけ、コンプライアンスに基づいた統合を完了し、地域の規制リスクを最小限に抑える必要があります。
DeFi プロトコル
· 株式トークン化資産は、オンチェーン債券やステーブルコインと組み合わされ、DeFiエコシステム内のデリバティブ組み合わせの重要なパズルピースとなります。
· 代表的なシナリオには、LPプールでの両方向流動性の提供、またはAave、Compoundなどのレンディングプロトコルでの担保、レバレッジの利用が含まれます。
· 主要な理解点:オラクルと清算メカニズムのセキュリティを確保し、Mirrorなどのプロジェクトが経験したオラクル攻撃や価格失効リスクを回避する必要があります。
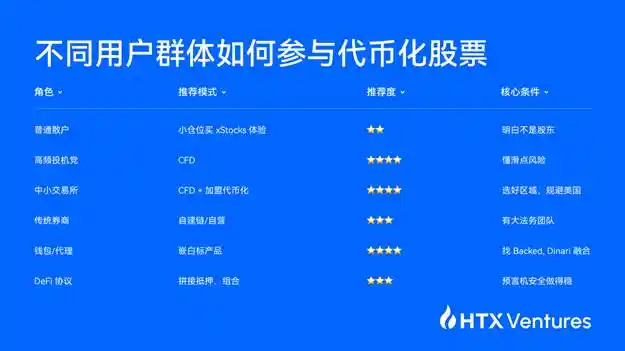
異なるユーザーグループが株式トークン化にどのように参加するか
九、リスクポイント|真実と陥りやすい罠
株式トークン化は、世界中のユーザーに株取引の便益をもたらすように見えますが、その背後に潜むリスクポイントや操作の敷居はしばしば過小評価されています。以下は、特に警戒すべき5つの代表的なリスクです:
リスク1|大半のトークンには株主権利が含まれていない
Robinhood、Backed、Kraken などのプラットフォームは公式FAQで明確に述べています。「このトークンは実際の株主権利を表していません。」つまり、ユーザーが保有するのは株価に連動するオンチェーン証書であり、従って従来の株主と同等ではありません。
· 企業の年次報告書、株主総会(AGM:Annual General Meeting)への自動参加権、株主投票権を自動取得できません;
· 配当は通常含まれておらず、発行者が利益共有を積極的に設計しない限り、実際の運用では非常に珍しいです。
そのため、ほとんどのユーザーが保有するものは、価格の影響を受けるだけであり、実際の株主の地位ではありません。
リスク2 | 実際の株式償還手続きは想像以上に複雑です
ほとんどの証書型トークンは理論上1:1で償還されるとされていますが、実際の運用ではハードルが高い場合があります:
· 通常、最低償還額が設定されています(たとえば、1株以上、一部の製品では100株から交換が必要な場合もあります);
· クールオフ期間が存在し、30〜90日と長い場合があります;
· ユーザーは再びKYCフルプロセスを完了し、アドレス証明などの書類を提出する必要があります;
· 多くの場合、手数料を支払う必要があり、一般的には額面の0.5%〜2%です。
そのため、ほとんどの小売投資家にとって、実際に償還を選択することは非常にまれです。
リスク3 | 流動性不足により「空プール」が発生しやすい
証券化された株式がチェーン上の流動性プールやCEXにリストされていますが、実際のオーダーブックの深さはしばしば限られています:
· たとえば、BackedのAAPL、TSLAはSolana上の主要LPプールの規模が通常数百万ドルに過ぎません;
· 日常の市場作りは、Kraken、Bitstampなどのわずかな流動性プロバイダのオーダーに大きく依存しています;
· 主要な市場メイカーが撤退したり、取引プラットフォームがそのトークンを停止した場合、ユーザーが保有する資産はOTCなどのマイナーチャネルを介してのみ売買可能となり、流動性リスクが著しく増加します。
リスク4 | オラクルの失敗はチェーン上の合成資産の主要な隠れリスクです
純粋なDeFi合成資産はChainlink、Pythなどのオラクルからの価格フィードに依存し、株価をリアルタイムで同期します。価格攻撃、APIデータの歪み、またはオラクルの操縦が発生すると、スマートコントラクトによって生成された合成トークンは正確性を失います:
· Mirror Protocolなどの典型的なケース:USTのアンカーリング、LUNAの崩壊により、オラクルの障害がmAAPL、mTSLAなどの合成資産を大量にゼロに追いやりました。
リスク5|クロスボーダー規制と監督封鎖はいつでも発動する可能性があります
株式トークン化プロジェクトが米国居住者を対象としたり、クロスボーダー証券販売を引き起こすと、SEC、FINRAなどの機関の監督を引き起こす可能性があります:
・ Robinhood Europeは、EUでOpenAI、SpaceXなどの未承認のトークン化株式をリリースし、OpenAI公式声明により未承認であり、監督捜査が発生しました;
・ Binance、FTXなどの前例は、前者が強制的にリストから削除、後者は規制に失敗したため最終的に破産清算されました。
10|将来のシミュレーション|後続の可能な進化パス
株式トークン化は現実の資産のブロックチェーン化(RWA)の一部として、現在は始まりに過ぎず、今後3年間で以下の3つの主要なパスに沿って段階的に進化する可能性があります:
シナリオA|証券会社のチェーン化、内部運用閉ループ
Robinhoodは今後、引き続きAll Inモードを強化する可能性が非常に高く、自社ブロックチェーンの構築、規制遵守ライセンスの保有、自己管理実株預払、トークンの発行、内部マッチング決済の一体化を実現する可能性があります。
SECが規制経路でより多くの柔軟性を発揮すると、Robinhoodは「証券会社+ウォレット+チェーン」の3つ合一を実現できるかもしれません。
このパスが成熟すれば、このルートは「規制対応版Binance Smart Chain」と見なすことができますが、その違いは、基礎となる資産が実株とETFである点です。純粋な暗号ネイティブアセットではありません。
シナリオB|地域グレースケール市場、先駆者としての突破
アブダビ、シンガポール、スイスなどの地域は、RWAを公式のイノベーションの試験地に導入し、トークン化された株式などのグレースケールアセットの着地モデルを探ることを許可しています。将来、より多くの「地域限定モデル」が出現する可能性があります:
・ アメリカ大陸、EUは、独自のライセンス制度と現地の証券会社を中心とする;
・ 中東、東南アジア、アフリカなどの新興市場が、グローバルなトークン化株式の主要なグレースケール集散地となる可能性があります。
Kraken、Bybit、Ondoなどのプラットフォームは、非常に緊密にこのようなグレースケール地域に展開すると予想されます。非米国ユーザーのトラフィックとライセンスの弾力性によるウィンドウ期間に焦点を当てるでしょう。
シナリオC|DeFiの構築と組み合わせ化パス
DeFiシナリオが新しいサイクルで持続的に活気づく場合、トークン化株式は、自由に組み合わされることができる「金融のレゴブロック」の重要なコンポーネントの1つになる可能性が高いです。これは、オンチェーンRWA組み立て戦略の重要な要素となるでしょう。
· 例えば、債券トークン化(Ondo T-billsなど)、株式トークン化(Backed AAPLxなど)、ステーブルコイン(USDCなど)は、チェーン上で構造化されたノートまたはインデックス化製品として組み合わせることができます。
· 株式トークン化は流動性プール(LP)に投入することも可能であり、双方向の市場メイキングに参加することで、チェーン上の資金に深みをもたらすことができます。
· ユーザーはこれらの資産をAave、Compoundなどの貸借取引プロトコルに担保として差し入れ、より高いレバレッジを活用して、複合型のDeFi収益シナリオを形成することができます。
· このDeFi組み立てチェーンが稼働し始めると、チェーン上のRWAは、ノートの単なる掛け合わせや単方向の流れだけでなく、担保可、組み合わせ可、再分解可能な流動性のクローズドループを形成します。
シナリオD | 非準拠ペルペチュアル契約とグレーアウトマッチング
主流の適合パスとチェーン上DeFiの組み立てに加えて、市場には無視できないグレーアウトの枝がまだ存在しています。将来、規制圧力が世界的に統一された拘束力を持つようにならない場合、非適合株式ペルペチュアル契約を専門とする中小取引所群が現れる可能性があります。
· この種の取引所は、中央集権型取引所(CEX)の形態で運営されるか、匿名チェーン上デリバティブプロトコルに取り付けられ、USDTを使って株式ペルペチュアル契約のマッチングを提供しています。
· ペルペチュアル契約は伝統的なCFDに似ていますが、より高いレバレッジや自動ロールオーバーを設計することができ、実在株を保有する必要がなく、純粋な価格ヘッジのみを行います。
· 一部のプロジェクトでは、フロントエンドをチェーン上に包装し(例:クロスチェーンDexや匿名デリバティブプール)、チェーン上の流動性と匿名口座で、高リスクユーザーを引き付け、規制コストを削減しています。
市場が株式トークン化に対する短期的なレバレッジニーズを持続的に高めると、このような非適合マッチングとペルペチュアルプレイは、一部の市場で素早く補完を行い、規制を迂回し、高頻度投機需要を満たす灰色の補完となる可能性が高いです。ただし、この分野のリスクも非常に高いため、国境を越えた資金移動や米国のユーザーが関与すると、いつでもSEC、CFTC、または他の司法管轄区の規制執行が発動される可能性があり、ユーザーは急な流動性喪失、取引所の閉鎖、または極端なスリッページに直面する可能性があります。
11. 逆融合:チェーン上資産が株式市場に進出し始める時
「株式トークン化」が伝統的な金融資産をブロックチェーン上に持ち込むことを示すのであれば、過去数ヶ月で起きたもう一つの出来事は、逆向きの融合トレンドが始動していることを象徴しているかもしれません:チェーン上の資産が、より適合性の高い、構造化された方法で、主流資本市場から信用を得ようとしていることです。
7 月 25 日、NASDAQ に上場していた SRM Entertainment は正式に Tron Inc. に社名変更し、新しい株式コード TRON を採用しました。同社は玩具事業を分離し、主要資産構造を TRON DAO エコシステムの構築と TRX Treasury 戦略に焦点を当て、核となる戦略的備蓄資産として TRON のネイティブトークンである TRX を使用しています。現在、同社は 3.65 億枚以上の TRX を保有し、JustLend などのオンチェーンプロトコルを介してステーキング管理と収益を獲得しています。
発表当日、Tron Inc. の株価は一時 55% 以上上昇し、市場の注目を集めました。これは単なる通貨市場での SPAC 上場ではなく、オンチェーン資産が規制順守金融構造を探求している新しい道を示しています。
注目すべきは、これが従来の上場企業が暗号資産保有を初めて開示することではないということです。2020 年には、MicroStrategy が BTC を継続的に購入し、財務諸表に組み込んだことで「持株上場企業」として知られるようになりました。Tesla、Block、Coinbase などの企業も、財務諸表で BTC や ETH、またはステーブルコインの保有を開示しています。ただし、Tron Inc. はこれらの企業と異なります:
· これは、パブリックチェーントークン(TRX)を中核資産とし、オンチェーンエコシステム構築を企業戦略に組み込んだ上場プラットフォームの少数派であること;
· プロジェクト主体が直接的に株式を保有せず、「シャドウコントロール」が DAO ガバナンスおよびアドバイザー構造を通じて行われており、規制フレームワーク内でオンチェーンガバナンスと従来の株式構造の統合を試みていること;
· 資産の運用方法がオンチェーンプロトコル(JustLend など)に依存しており、収益メカニズムがより Web3 化されていること。
このような取り組みはもはや単なる資本運用ではなく、積極的なナラティブ再構築であり、トークン資産を伝統的な金融構造に適合し、識別可能で評価可能で規制順守可能な財務ユニットに変換しています。ステーブルコインや暗号国債に続いて、これはおそらくパブリックチェーンエコシステムが TradFi に接続する次の実験領域でしょう。
したがって、株式トークン化とオンチェーン資産の株式化が、一種の「双方向のネスト」を構成していることがわかります:
· 一方で、株式や債券などの現実資産をチェーン上に登録し、チェーン上金融の多様性と現実のアンカーを強化しています;
· もう一方で、ネイティブの暗号資産が規制対応経路を通じてメインストリーム資本市場に逆向きに参入し、追加の流動性と制度的支持を得ています。
このトレンドはもはや概念段階に留まらず、Kraken や Bybit などの取引所が実在の株式をチェーン上に推進する取り組みや、Tron Inc. の SPAC 上場などのケースを通じて段階的に具体化されつつあります。これらは共通の枠組みである「Chain Street」を描いており、デセントラル化された資産構造と伝統的市場構造との接続橋を提供しています。
将来が本当に閉ループを形成できるかどうかは、市場能力や規制の緩和、および制度設計の弾力性にかかっています。ただし、確かなことは、通貨と株の境界が再び書かれ始めているということです。
12.結び|パイかワナか、閉ループと構造設計次第
Kraken、Bybit、Robinhoodなどが推進する実株のブロックチェーンへの移行、Backed、Dinari、Ondoなどが担当する規制対応トークン発行の役割、およびTron Inc.が代表する「オンチェーン資産の逆市場参入」の試みから、今回の資産構造再構築の中核的な競争力は、常にスマートコントラクトや製品形態だけでなく、完全なオンチェーン金融エコシステムを構築できるかどうかにかかっています。
全体を見渡すと、このモデルはステーブルコインシステムの一種のセカンドレイヤー拡張です:ステーブルコインにより、世界の小売投資家は従来の銀行決済ネットワークを迂回しました。一方で、株式トークン化により、シャドードドルが「シャドーソックス」に接続されました。 この2つを組み合わせることで、オンチェーンの「グレースケールウォール街」が形成され、現実世界の閉鎖型資本市場が24時間×7日組み合わせ可能で組み立て可能なオンチェーン市場に分割されました。
ただし、このモデルを本当に実現させるには、明確な責任連鎖と安定したコンプライアンスが必要です:実際の株式支援がなければ、空転套利を回避できません。保管と発行の透明性があることで、ユーザーの信頼を確保できます。継続的なメイキングと流動性があることで、オンチェーントレードの深みをサポートできます。 地域のライセンスとクロスボーダーコンプライアンスメカニズムがあることで、SEC、EU、および地元の規制機関の規制を対処できます。
1つのリンクが緩むだけで、ユーザーが手にする証書が実態のない、権利を持たずに償還不可能な孤立した資産に変わってしまう可能性があります。
小売投資家にとって、株式トークン化はたぶん、グレースケール経路をテストする投機的な経路に過ぎず、本当の株主地位や長期的なリターンは、依然として伝統的なブローカー体系で生まれます。
中小CEX、ウォレット、OTC、DeFiプロトコルにとっては、おそらくこれはウォレットに蓄積されているステーブルコインの流動性を活性化し、RWAレーストラックに迅速に接続する最も迅速な方法です。
一方で、Tron Inc.は、進取的でありながら現実的な可能性を提供しています:仮想通貨を伴って伝統的資本市場に、株式と体制的に結びつけること。
パイであれ、罠であれ、最終的には双方向の交流ができ、組み合わせ可能で実現可能な閉ループ構造を構築できるかどうかにかかっています。この経路を本当に動かせる人物こそが、次の資産と流動性の主要な波に迎えることが可能です。
HTX Venturesについて
HTX VenturesはHuobi HTXのグローバル投資部門であり、投資、インキュベーション、研究を統合し、世界で最も優れた知識豊富なチームを特定しています。業界のパイオニアとして、HTX Venturesは12年以上のブロックチェーン構築経験を持ち、この分野での最先端技術と新興ビジネスモデルを認識しています。ブロックチェーンエコシステム内で成長を推進するために、当社はプロジェクトに融資、リソース、戦略的アドバイスなど包括的なサポートを提供しています。
HTXVentures は現在、300 を超えるプロジェクトをサポートしており、さまざまなブロックチェーン領域をカバーしています。一部の高品質プロジェクトはすでに Huobi HTX で取引されています。さらに、HTX Ventures は最もアクティブな FOF ファンドの1つとして、世界中のトップ30ファンドに投資しており、Polychain、Dragonfly、Bankless、Gitcoin、Figment、Nomad、Animoca、Hack VC などの世界トップのブロックチェーンファンドと提携し、共にブロックチェーンエコシステムを構築しています。
本文は投稿からの引用であり、BlockBeats の見解を表すものではありません
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事