トム・リーが「ETHの適正価格は6万ドルだ」と叫ぶと、アンドレ・カンは「バカみたいに」と反応した。
原題:トム・リーのETH論は時代遅れ
原著者:アンドリュー・カン(Mechanism Capital パートナー)
原訳者:東(Odaily Planet Daily)
編集者注:BitMineの会長に就任し、DATによるETH購入の継続を牽引して以来、トム・リーは業界を代表するETH強気派となっている。最近の公の場では、様々な論理を用いてETHの成長見通しを繰り返し強調し、ETHの適正価値は6万ドルであるべきだと声高に主張している。
しかし、トム・リーの論理に賛同する人は皆ではない。Mechanism Capitalのパートナーであるアンドリュー・カンは昨夜、トム・リーの見解を公然と反駁し、彼を「時代遅れ」と揶揄する長文の記事を公開した。
さらに、Andrew Kang氏は、今年4月の市場調整時にETHが1,000ドルを下回ると予測し、その後のETHの上昇局面では弱気な見方を示しました。 立場によって考え方は決まるため、彼の立場はTom Lee氏とは正反対かもしれません。皆さんには弁証法的にアプローチすることをお勧めします。
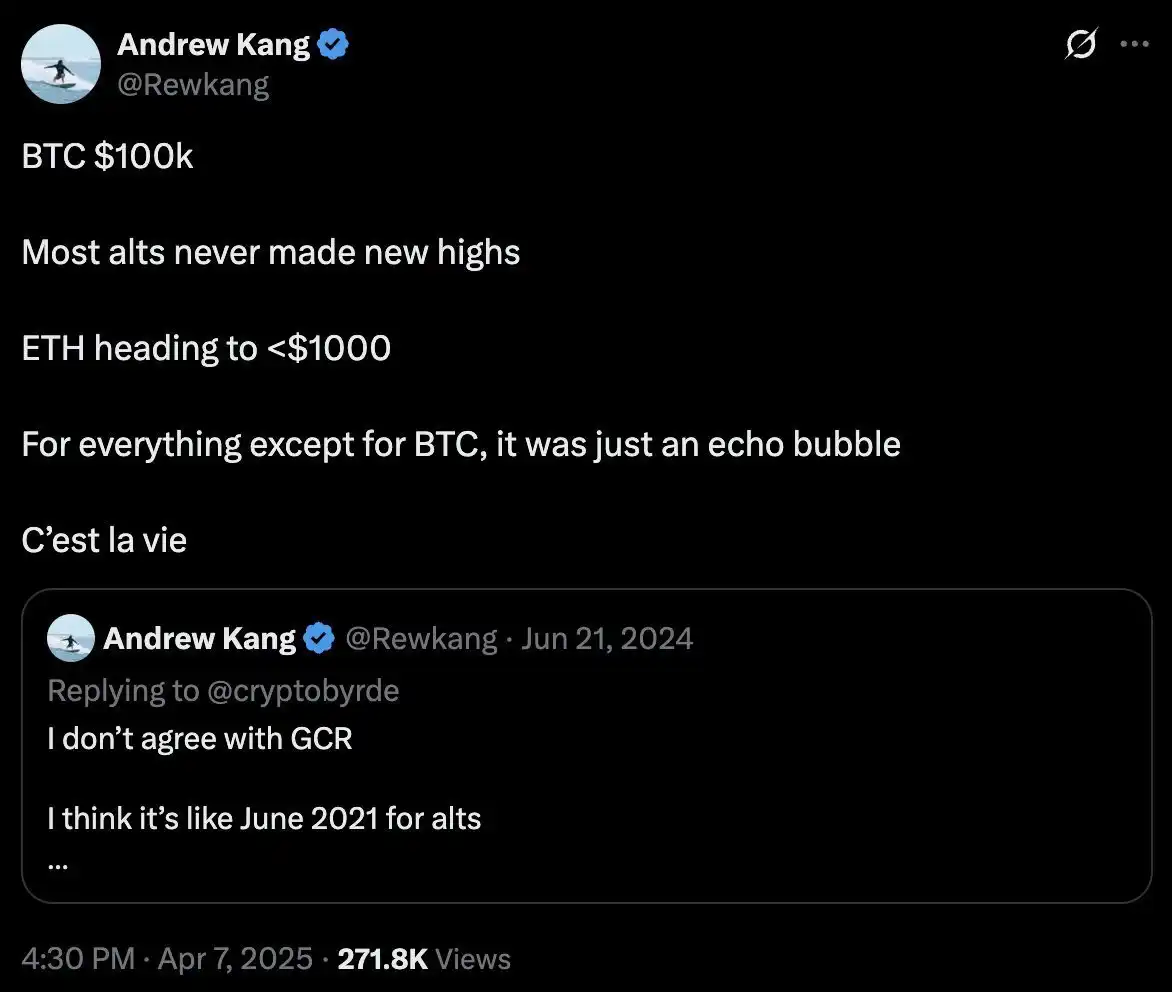
以下は、Andrew Kang氏の原文をOdaily Planet Dailyが翻訳したものです。
最近読んだ金融アナリストの記事の中で、Tom Lee氏のETH理論は最も愚かなものの1つです。彼の主張を一つずつ分析してみましょう。Tom Lee氏の理論は、次の主要な点に基づいています。
・ステーブルコインとRWA(実世界資産)の普及。
・「デジタル石油」のアナロジー。
・機関投資家は、資産がトークン化されているネットワークのセキュリティを確保するため、また運転資金として、ETHを購入しステーキングする。
・ETHは、すべての金融インフラ企業の合計価値に相当する。
・テクニカル分析。
I. ステーブルコインとRWAの普及
トム・リー氏の主張は、ステーブルコインと資産のトークン化活動の増加が取引量を増加させ、それによってETHの手数料収入が増加するというものです。これは一見合理的に思えますが、数分間のデータ分析で、そうではないことが明らかになります。
2020年以降、トークン化された資産の価値とステーブルコインの取引量は100~1000倍に増加しました。しかし、トム・リー氏の主張は、イーサリアムの価値蓄積メカニズムを根本的に誤解しています。彼は、ネットワーク手数料が毎年増加すると人々に思わせていますが、実際にはイーサリアムの手数料収入は2020年の水準にとどまっています。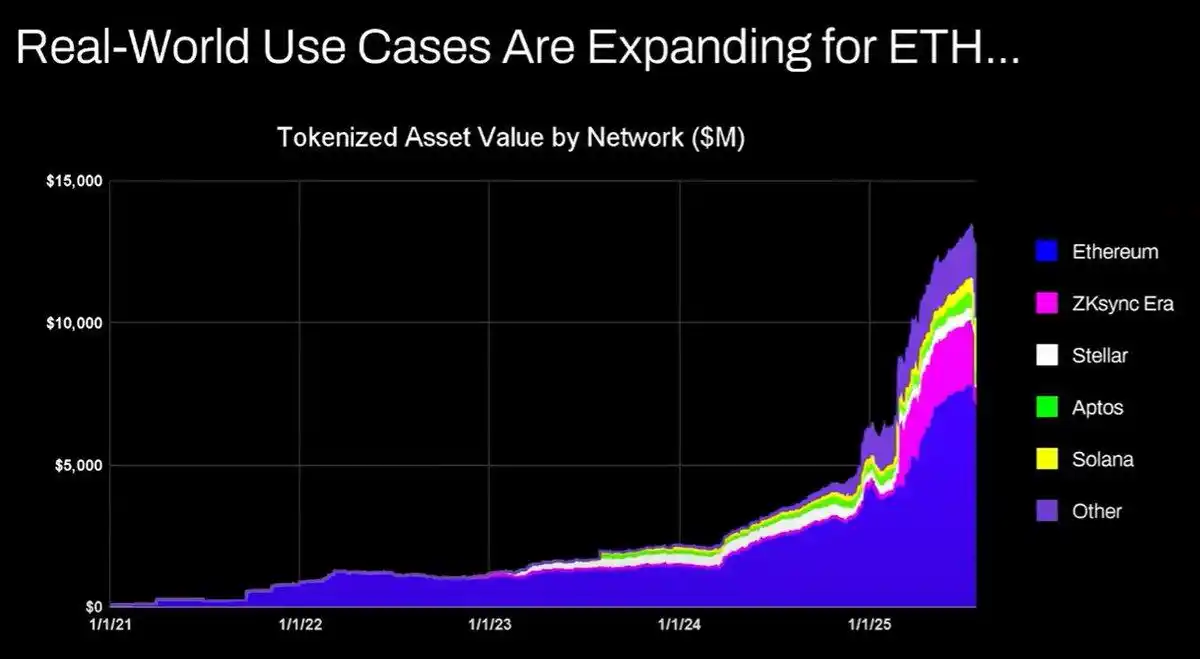
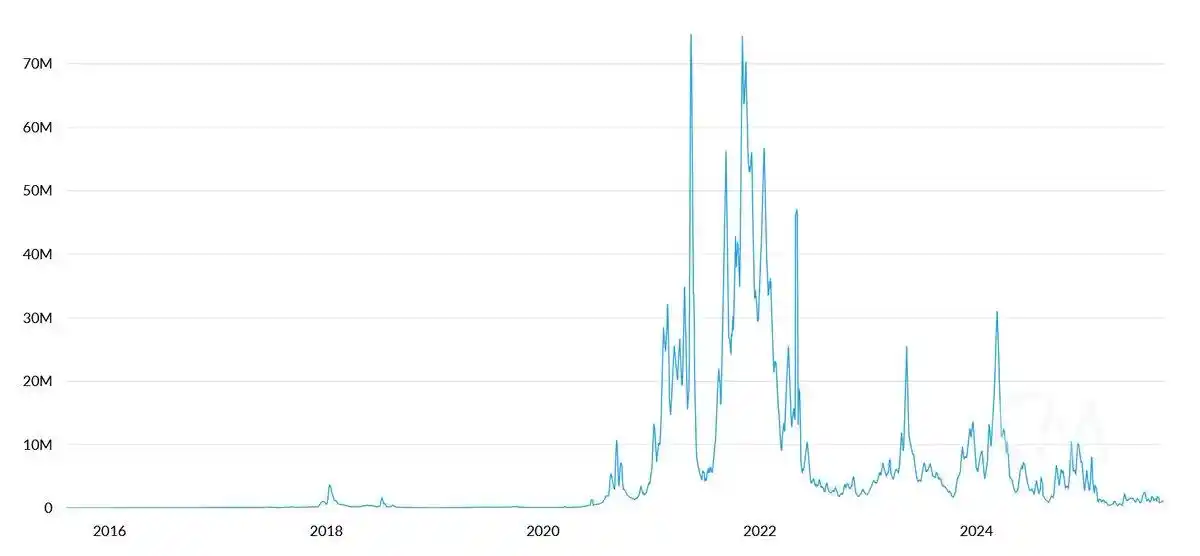
その理由は次のとおりです。
・イーサリアムネットワークは、アップグレードを通じて取引効率を向上させます。
・ステーブルコインと資産のトークン化活動は、他のパブリックチェーンに流れます。
・流動性の低い資産をトークン化することで発生する手数料はごくわずかです。トークン化の価値はETH収入に正比例しません。誰かが1億ドル相当の債券をトークン化したとしても、もしそれが2年に1回しか取引されないとしたら、ETHの手数料はいくらになるでしょうか?おそらくたったの0.1ドルでしょう。USDTの1回の取引で発生する手数料ははるかに高くなります。
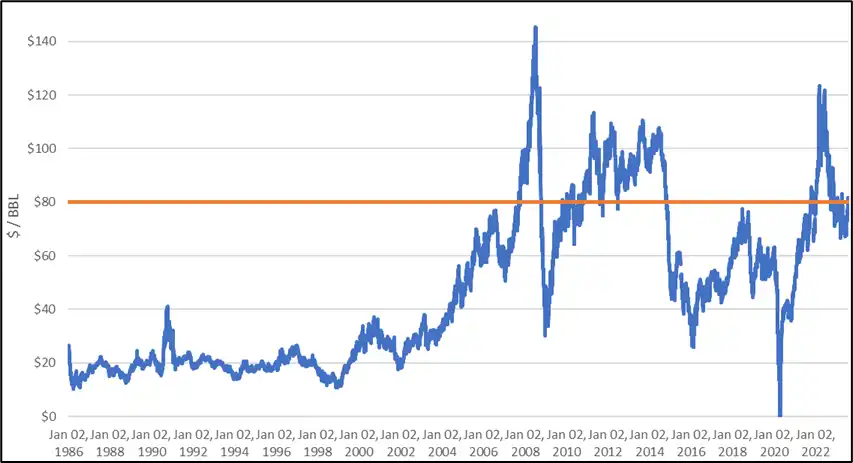
数兆ドル相当の資産をトークン化しても、それらの資産が頻繁に取引されなければ、ETHの価値は10万ドルしか上がらないかもしれません。ブロックチェーンの取引量と手数料は増加するでしょうか?はい。しかし、これらの手数料の大部分は、より強力なビジネス開発チームを持つ他のブロックチェーンによって獲得されるでしょう。他のプロジェクトは既に、従来の金融取引をブロックチェーンに移行する機会を見出し、積極的に市場を開拓しています。Solana、Arbitrum、Tempoはいずれも初期の成功を収めており、Tetherでさえ、USDTの取引量を自社チェーンに移行することを目指して、2つの新しいステーブルコインチェーン(PlasmaとStable)をサポートしています。「デジタル石油」のアナロジー:石油は本質的にコモディティです。インフレ調整後の原油実質価格は、時折変動や反転を伴いながらも、1世紀にわたって同じ範囲で推移しています。ETHはコモディティとみなせるというトム・リー氏の意見には部分的に同意しますが、必ずしも強気な見通しを意味するわけではありません。トム・リー氏がここで何を言おうとしているのかは、私にはよく分かりません。
3. 機関投資家は、ネットワークのセキュリティ確保と運転資金の両方を目的として、ETHを購入し、担保として差し入れる
大手銀行やその他の金融機関は、既にETHをバランスシートに組み入れていますか?いいえ。
彼らは ETH を購入する計画を発表しましたか? いいえ。
銀行は常にエネルギー代を支払っているため、ガスバレルを買いだめするでしょうか? いいえ、コストはそれほど大きくないため、必要なときだけ支払うでしょう。
銀行は自分が利用しているカストディアンの株式を購入するでしょうか? いいえ。
4 番目に、ETH はすべての金融インフラ企業の合計価値に等しくなります
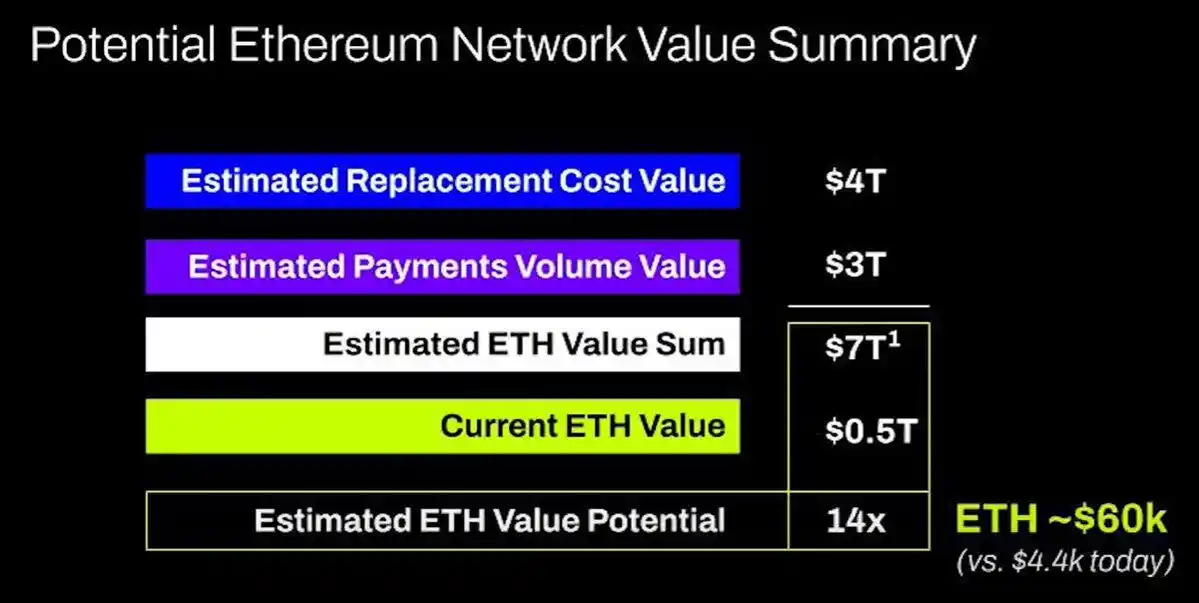
言葉が出ません。これは価値蓄積に関するもう 1 つの根本的な誤解です。純粋な空想であり、批判するのは面倒です。
5 番目、テクニカル分析
私は実際にテクニカル分析の大ファンであり、客観的に見ると貴重な情報を提供できると信じています。残念ながら、トム・リー氏はこれを自身の偏見を強化する口実として利用しているようだ。
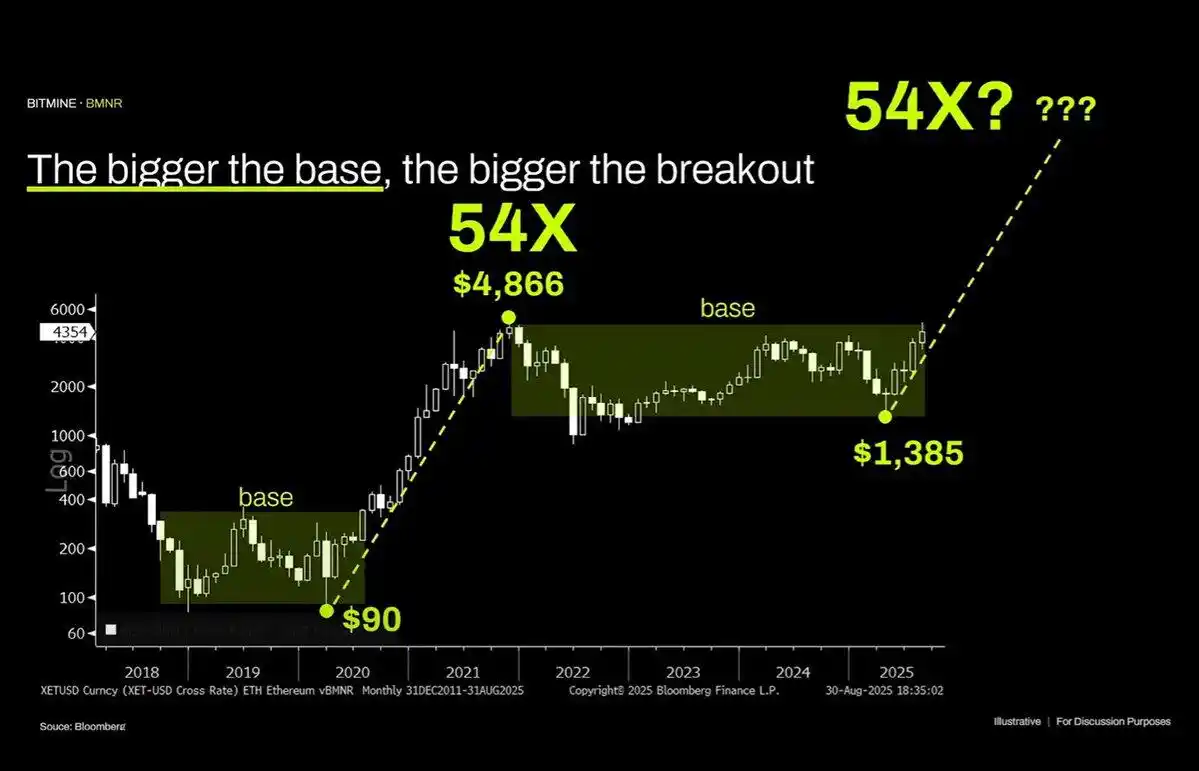
このチャートを客観的に検証すると、最も印象的な特徴は、ETHが複数年にわたるレンジ内での狭い範囲での動きに陥っていることだ。これは、過去30年間の原油価格に見られた広いレンジ内でのパターンとよく似ており、最近になってようやくレンジの上限を試した後、抵抗を突破できなかった。技術的には、ETHは弱気のシグナルを示しており、1,000ドルから4,800ドルの間での長期的なレンジ内での動きの可能性を排除できない。
ある資産が過去にパラボリックな上昇を経験したからといって、必ずしもそのような傾向が無期限に続くというわけではない。
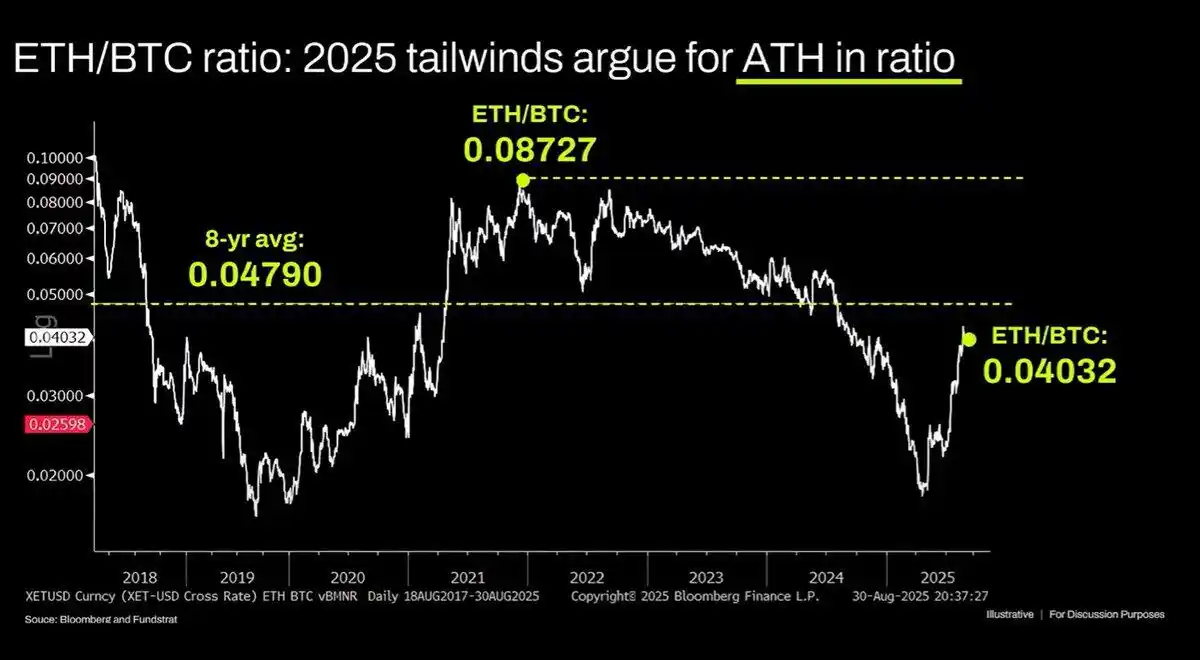
ETH/BTCの長期チャートも誤解されています。確かに数年にわたるレンジ相場にあるものの、過去3年間は下落傾向にとどまっており、最近の反発は長期サポートレベルにわずかに接触した程度です。この下落傾向は、イーサリアムを取り巻くナラティブの飽和状態と、評価額の成長を支える根本的な能力の欠如に起因しています。これらのファンダメンタルズはほとんど変わっていません。イーサリアムの評価額は、根本的に金融に関する理解の欠如から生じています。この認知バイアスは確かに大きな時価総額を支える可能性がありますが(XRPを参照)、そのサポートは無制限ではありません。マクロ流動性は一時的にETHの時価総額を維持しましたが、大きな構造変化が起こらない限り、引き続き低迷する可能性があります。元のリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事