取引戦略:xUSD暴落の理由の徹底分析
原題:10月10日レッドフライデー:Stream xUSD暴落の根本原因、詳細版
原著者:Trading Strategy
原訳:BlockBeats
編集者注:xUSDの崩壊は、DeFi業界全体に大きな警鐘を鳴らしました。この記事では、Stream Financeが不透明な運用、極端なレバレッジ、清算優先設計を通じて、DeFiの中核精神をどのように侵害したかを掘り下げ、より厳格なVaultテクノロジーリスクスコアリングの導入などの対策を通じて、業界が真に責任ある、透明性が高く、堅牢なプロジェクトへの資本の流れを確保する方法を探ります。
偽りの中立戦略
Stream xUSDは、DeFiステーブルコインを装った「トークン化されたヘッジファンド」であり、その戦略は「デルタ中立」であると主張しています。しかし、Streamは最近、一連の疑わしい運用を経て倒産に陥りました。
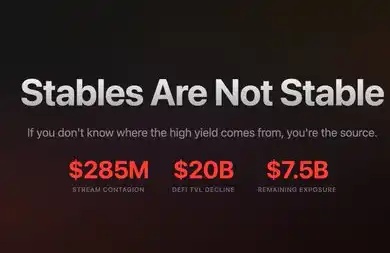
過去5年間、いくつかのプロジェクトが同様のモデル、いわゆる「ニュートラルイールド戦略」を通じて収益を生み出し、自社トークンの初期流動性を確保するというモデルを試みてきました。成功例としては、MakerDAO、Frax、Ohm、Aave、Ethenaなどが挙げられます。これらの比較的「本格的な」DeFiプロジェクトとは異なり、Streamは戦略とポジション開示において透明性が著しく欠如していました。Streamが主張する5億ドルのTVLのうち、オンチェーン追跡プラットフォーム(DeBankなど)で確認できたのは約1億5000万ドルにとどまっていました。その後、Streamは実際にはオフチェーンの独自取引戦略に資金を投資していたことが判明し、その一部は清算され、約1億ドルの資金不足に陥りました。@CCNDotComNewsによると、今週月曜日にBalancer DEXを襲った1億2000万ドルのハッキングは、Streamの破綻とは無関係です。噂によると(Streamは具体的な情報を開示していないため、確認はできませんが)、損失の一部はオフチェーンの「ボラティリティ売り」戦略に関連しているとのことです。定量金融において、「ボラティリティ売り」(ショートボラティリティ、ショートボラティリティとも呼ばれる)とは、市場のボラティリティが低下または安定しているときに利益を得る取引戦略を指します。その論理は、原資産の価格が大きく変動しない場合、オプションの価値が縮小、あるいはゼロになり、売り手がプレミアムを利益として保持できるというものです。
ただし、このタイプの戦略は非常にリスクが高く、市場で急激な変動(ボラティリティの急上昇)が発生すると、売り手は大きな損失に直面する可能性があります。このリスクはしばしば「ローラーの前でコインを拾う」と比喩的に表現されます。
システム崩壊
10月10日(UTC+8時間では10月11日)、いわゆる「レッドフライデー」に、私はボラティリティの急上昇を経験しました。
このシステムレバレッジリスクは、実は暗号資産市場で以前から蓄積されていましたが、そのきっかけとなったのは2025年のトランプ大統領をめぐる市場の熱狂でした。トランプ大統領が10月10日金曜日の午後に新たな関税政策を発表すると、すべての市場がパニックに陥り、そのパニックはすぐに暗号資産市場に波及しました。
パニックでは、最初にパニックに陥った者が利益を得るため、誰もが流動資産を売却し始め、一連の清算を引き起こしました。
長期にわたるレバレッジリスクの蓄積により、システムレバレッジは株価は高水準に押し上げられ、無期限契約市場の厚みは、レバレッジポジションの円滑な決済を支えるには不十分でした。この状況下で、自動レバレッジ解消(ADL)メカニズムが発動し、損失の一部を「社会化」し、まだ利益を上げているトレーダーに分配し始めました。これは、すでに混乱していた市場構造をさらに歪めました。この出来事によって引き起こされたボラティリティは、暗号資産市場における10年に一度の大変動と言えるでしょう。2016年の暗号資産黎明期にも同様の暴落が発生しましたが、当時は市場データが不足していました。そのため、今日のアルゴリズムトレーダーの多くは、近年の「安定したボラティリティ」のデータに基づいて戦略を設計しています。このような劇的な変動の過去のサンプルがないため、2倍程度の軽めのレバレッジポジションでさえ、このボラティリティで完全に消滅しました。「レッドフライデー」の後、最初に表面化した「死体」はStreamでした。 「デルタ中立ファンド」の定義は、理論上は損失を出さないというものです。損失が出た場合、定義上、デルタ中立ではありません。Streamは一貫してデルタ中立ファンドであると主張していましたが、実際には、不透明なオフチェーンの独自戦略に秘密裏に資金を投資していました。もちろん、「デルタ中立」は絶対的な白黒の線ではありませんが、後から考えると、多くの専門家はStreamの戦略はリスクが高すぎて、真に中立とは言えないと考えています。なぜなら、そのような戦略が裏目に出た場合、その影響は極めて深刻になるからです。そして、実際にそうなりました。Streamはこれらの高リスク取引で元本を失ったため、即座に債務超過に陥りました。DeFiではリスクは当たり前のことであり、損失自体はそれほど大きな問題ではありません。元本の100%を回収できれば、10%のドローダウンでさえ致命的ではありません。特に年率15%のリターンであればなおさらです。しかし、Streamの場合、リスク戦略を実装しただけでなく、別のステーブルコインプロトコルであるElixirを「リボルビングレンディング」のレバレッジに使用し、リスクを極限まで増幅させていたことが問題でした。カオス的なリスクエクスポージャー リボルビングレンディングは、DeFiレンディング市場におけるレバレッジ利回りマイニング戦略です。これは、既に預け入れた担保を担保に繰り返し借入を行い(多くの場合、借入資産を追加の担保として使用します)、金利、流動性マイニング報酬、またはAave、Compound、Eulerなどの他のレンディングプロトコルが提供する利回りへのエクスポージャーを増幅させるものです。これにより、追加の外部資金なしに有効投資資本を増やす「サイクル」が形成され、基本的にユーザーが自身から借り入れ、それをプロトコルに貸し返すことが可能になります。Stream xUSDウォレットは流通xUSDの60%を保有しており、そのすべてがレバレッジがかけられています。彼らは製品間で資金を混合しているため、この回転貸付によってどれだけの資金が裏付けられているかはわかりません。しかし、これにPlasma Eulerの9,500万ドルのポジションが含まれていることは確かです。xUSDの最大のエクスポージャーには、mHYPE(流動性バッファーが空のようです)、RLP(透明性ページの数字はウォレットデータと一致しておらず、Binanceで2,500万ドルのマイナス残高を示しています)などがあります。その他の注目すべきエクスポージャーには、rUSDなどの他の利回りコインへの投資があります。rUSDの約30%は、独自のrUSDによって裏付けられています。さらに、mF-ONEによって30%裏付けられているdeUSDがあります。 mF-ONEは資産の大部分をオフチェーンで保有しており、1,600万ドルの「流動性バッファー」を主張しているが、これは実際には100%mTBILLに預けられている。
mTBILLは約1500万ドルのショートを抱えていますが、流動性バッファーは10万ドルしかなく、BUIDLにはさらに500万ドルがあります。
xUSD透明性証明
さらに悪いことに、Elixirはオフチェーンプロトコルにおいて「清算優先権」を持っていると主張しています。つまり、Streamが最終的に破産した場合、Elixirは元本回収の優先権を持ちますが、Streamに投資した他のDeFiユーザーは、より少ない金額しか回収できないか、まったく回収できない可能性があります。
Elixirの公式声明
Streamの運用における極めて不透明な状況に加え、循環的なレバレッジとプライベートトレーディング戦略の存在により、一般ユーザーが実際にどれだけの資金を保有しているかは実際にはわかりません。
Streamの運営における極めて不透明な状況に加え、周期的なレバレッジやプライベートな取引戦略の存在により、一般ユーザーが実際にどれだけの損失を被ったのかは実際には把握できていません。
現在、Stream xUSDステーブルコインの価格は1ドルあたりわずか0.60ドルまで急落しています。さらに腹立たしいのは、これが投資家への事前の通知なしに行われたことです。多くのユーザーがStreamとElixirに激怒しています。彼らは資金を失っただけでなく、損失が「社会化」され、早期に現金化したウォール街の富裕層が無傷で利益を確保できたことを知ったのです。この事件は他のレンディングプロトコルとその資産運用会社にも影響を与えています。「Eulerで担保付き融資をしていると思っている人は皆、実際には仲介業者を介して無担保融資をしているのです。」 — InfiniFiのRob氏。さらに、Streamは透明性のあるオンチェーンデータを欠いており、保有資産や損益情報を開示していないため、ユーザーからは、Streamがチーム管理や内部目的のためにユーザーの利益を不正流用したのではないかとの疑念が出始めています。StreamのxUSDステーカーは、プロジェクトが自己申告する「オラクル」データに基づいてリターンを計算していますが、このデータは第三者による検証が不可能であり、計算の正確性や公平性を確認する方法はありません。解決策:Vaultテクノロジーのリスク評価 この問題をどのように解決するのでしょうか?Streamのような事態は完全に回避可能です。特に、まだ初期段階にあるDeFiのような業界ではなおさらです。「ハイリスク・ハイリターン」のルールは常に当てはまりますが、それを適用するにはリスクを真に理解する必要があります。すべてのリスクが同等というわけではなく、全く不要なリスクもあります。実際、リスク、戦略、ポジションの開示において比較的透明性が高い、評判の良いイールドアグリゲーター、レンディングプラットフォーム、あるいは「ステーブルコイン形式のヘッジファンド」も存在します。Aaveの創設者である@StaniKulechov氏は、DeFiプロトコルの「キュレーター」メカニズムと、過剰なリスクテイクが発生する状況について論じています。市場が「優良なVault」と「不良なVault」をより明確に区別できるように、トレーディング戦略チームは最新のDeFi Vaultレポートで新しい指標「Vaultテクニカルリスクスコア」を導入しました。「テクニカルリスク」とは、不適切な技術的実装によってDeFi Vaultで資金が失われる可能性を指します。Vaultテクニカルリスクフレームワークは、DeFi Vaultを高リスクと低リスクのカテゴリーに分類するための直感的なツールを提供します。
Vaultテクノロジーリスクスコアの評価次元の例
このスコアリングシステムは、市場リスク(取引エラー、伝送リスクなど)を排除することはできません。
ただし、第三者がこれらのリスクを独立して評価および定量化できるようにすることで、ユーザーはリスクエクスポージャーをより明確に理解できます。
DeFiユーザーがより完全で透明性の高い情報にアクセスできるようになると、責任があり、コンプライアンスを遵守し、適切に管理されているプロジェクトに資本が自然に流れます。
このようにして、Streamのようなイベントは将来的に頻度が少なくなるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事