ビットコインのヘッジ戦略はなぜ実現しないのか?5つのマクロ経済指標が真実を明らかにする。
原題: 終盤戦が市場が織り込むよりも醜いように見える理由
原著者: arndxt、暗号アナリスト
原訳: Dingdang、Odaily Planet Daily
過去数か月間、私のスタンスは大きく変化しました。「悲観的から強気へ」(市場の逼迫を予感させる、蔓延する悲観主義)です。 「私は非常に弱気であり、システム全体がより脆弱な局面に入りつつあることを心から懸念しています。」
これは単一の出来事によるものではなく、以下の5つの相互に強化し合う力強い要因に基づいています。
• 政策の失敗リスクの増大。 連邦準備制度理事会(FRB)は、データの不確実性と明確な減速の兆候の中、金融環境を引き締めています。
• AI/テクノロジー大手のモデルは、「現金余剰」から「レバレッジ成長」へと移行しています。
これにより、リスクは単純な株式市場の変動から、より伝統的な信用サイクルの問題へと移行しています。• 民間融資とローンの価格設定は乖離し始めています。まだ初期段階ではありますが、モデルに対する価格設定圧力の兆候はすでに見られます。• K字型経済は徐々に政治問題へと発展しています。ますます多くの人々にとって、社会契約はもはや信頼できないものとなり、これは最終的に政策レベルで顕在化するでしょう。• 市場集中自体が、システム的かつ政治的な脆弱性となっています。指数構成比の約40%が少数の巨大テクノロジー企業によって占められ、これらの巨大企業は地政学的およびレバレッジの影響を受けやすいため、もはや単なる成長エンジンではなく、国家安全保障と政策目標の標的となっています。ベースラインシナリオはおそらく同じままでしょう。政策当局は最終的に「これまで通り」流動性を注入し、資産価格が次の政治サイクルに入るよう支援するでしょう。しかし、その結果に至る道筋は、従来の「安値買い」の枠組みが想定するよりもはるかに複雑で、より不安定で、信用への依存度が高くなっています。1. マクロ経済スタンスの変化このサイクルの大部分において、「弱気だが建設的」なスタンスは妥当でした。• インフレ率は依然として高水準でしたが、上昇率は鈍化していました。• 政策は概ね支援的でした。• リスク資産は上昇しましたが、その調整局面では流動性供給が伴いました。しかし、いくつかの要因は変化しました。• 政府閉鎖:長期にわたる政府閉鎖により、主要なマクロ経済データの公表と質が低下しました。• 統計システムにおける不確実性の高まり:高官も連邦統計システムが危機に瀕しており、数兆ドル規模の資産の価格設定を支える中核データの信頼性が低下していることを認めています。• このような状況を受け、連邦準備制度理事会(FRB)は金利期待とバランスシートに関してよりタカ派的なスタンスを採用し、長期指標の悪化にもかかわらず金融環境を引き締めています。言い換えれば、金融システムは不確実性とストレスを回避するのではなく、むしろ悪化させているのです。これは全く異なるリスク構造です。 2. 「霧」の中で実施される政策引き締め 問題の核心は、政策が引き締められているかどうかだけでなく、どのような側面で、どのように引き締められているかである。• データの「霧」:政府閉鎖後、主要データ(インフレ率、雇用率)の発表は遅延、歪曲、あるいは疑問視され、FRB自身のモニタリングツールは最も重要な局面で信頼性を失ってしまった。• 金利予想:将来指標は概ね来年初めのインフレ率の低下継続を示唆しているものの、FRB当局者のタカ派的な発言により、市場における短期的な利下げ期待は大幅に低下している。
• バランスシート:量的引き締め期間中、FRBはバランスシートのスタンスを維持し、民間部門へのデュレーションを拡大する傾向があるため、名目金利が据え置かれていても、実質的に金融環境を引き締めることになる。
歴史的に、FRBの失敗は往々にして「タイミングミス」、すなわち引き締めが遅すぎたり、利下げが遅すぎたりすることに起因する。現在、リスクとなっているのは、圧力が生じる前に緩和するのではなく、成長が鈍化しデータが不透明なときに引き締めを行うというパターンを繰り返す可能性があることだ。 2つ目の構造的変化は、大手テクノロジー企業とAIリーダーの性質に反映されています。 • 過去10年間、「ビッグセブン」は本質的に債券のような存在でした。高い市場シェア、莫大なフリーキャッシュフロー、多額の自社株買い、そして極めて低いネットレバレッジです。 • 過去2~3年間、これらのキャッシュフローはAI関連の設備投資(データセンター、チップ、インフラ)にますます投資されるようになりました。 • 現在、AI関連支出は営業キャッシュフローではなく、債券発行にますます依存する段階に入っています。3.テクノロジー大手とAIは「現金自動預け払い機」から「レバレッジ成長」へ移行
これにはいくつかの意味合いがあります。
• 信用スプレッドとクレジット・デフォルト・スワップが拡大しています。
Oracleのような企業は、 AIインフラ構築に活用できるレバレッジ。
• 株価変動はもはや唯一のリスクではありません。かつては「破綻しない」と考えられていたテクノロジーセクターに、典型的な信用サイクルの初期の兆候が現れ始めています。 • 市場構造がこれを悪化させています。これらの企業の株式は主要指数で大きなウェイトを占めており、「キャッシュカウ」からレバレッジ成長へのシフトは、市場全体のリスクプロファイルを変化させています。これはAIバブルの終焉を意味するものではありません。負債による設備投資は、持続可能なリターンをもたらすのであれば正当化されます。しかし、これは特に高金利と金融引き締め政策の状況下では、ミスを許容できる余地が少なくなることを意味します。4. 信用市場と民間市場における初期の亀裂 公的市場の表面的な平穏の下では、民間融資において初期の圧力が生じました。同じ融資に対して、異なる金融機関間で大きな価格差が生じました(例えば、一方は70セント、もう一方は90セントなど)。これは、**モデル価格設定と市場価格設定**の対立の典型的な前兆です。これは2007年から2008年に観察されたパターンと類似しています。• 2007年:不良債権が増加し、スプレッドが拡大しましたが、株価指数は比較的落ち着いていました。• 2008年:以前は「現金に類似」と考えられていた市場(オークションレート証券など)が突然停止しました。
一方、連邦準備制度の準備金は減少し始めています。 FRBは、バランスシートを拡大しなければ金融市場の「パイプライン」に機能上の問題が生じる可能性があることをますます認識しつつある。
これは危機が避けられないことを意味するものではないが、政策レトリックが積極的な対策よりも「データ依存」に重点を置いたまま、信用が静かに引き締められている状況に当てはまる。

REPO(リバースレポ取引)は、「準備金がもはや豊富ではない」ことが最初に現れる場面である。
このスパイダーチャートでは、「IORBに達するかそれを超えるレポ取引の割合」が最も直接的なシグナルであり、真に豊富な準備金の状態から静かに脱却しつつあることを示している。
2018~2019年第3四半期のボラティリティは比較的管理可能だった。準備金は豊富で、ほとんどの資金は確保されていた。 5. K字型経済は政治的変数になりつつある。著者は以前、「2層のK型経済」という記事で、K型経済とは、経済の異なる部分が同一サイクル内で完全に反対方向に動いているものと定義されると説明しました。 • Kの上部 → 資本市場、資産保有者、テクノロジー部門、大企業 → 急速な上昇(利益、株価、富が同時に上昇)。* Kの下位半分 → サラリーマン、中小企業、ブルーカラー産業 → 衰退または停滞。* かつて話題になった「K字型経済」の乖離は、もはや単なる経済現象ではなく、政治的変数であると私は考えています。* 家計の期待は大きく乖離しています。* 長期的な財政見通し(例:5年間の期待)は大きく異なります。安定、あるいは改善を期待するグループもあれば、大幅な悪化を期待するグループもあります。* 現実世界のストレス指標も警告サインを発しています。* サブプライム自動車ローンの延滞率は上昇しています。住宅購入者の年齢は着実に低下しており、初めて住宅を購入する人々は退職に近づいています。複数の市場で若年層の失業率は上昇し続けています。拡大し続ける社会集団にとって、問題はもはや「不平等」だけでなく、システム自体が機能しにくくなっていることです。• 彼らは資産を欠き、賃金上昇は限られており、資産インフレに参加する現実的な道筋はほとんど見えていません。 • 「懸命に働き、進歩し、最終的に富と安全を達成する」という社会契約の根本的な理解が崩壊しつつあります。このような環境下で、政治行動は変化します。• 有権者はもはや「既存のシステムの最良の管理者」を選びません。• 有権者は、左派・右派を問わず、急進的または破壊的な候補者を支持する傾向が強まっています。なぜなら、彼らの見方では、下振れリスクは極めて限定的だからです。「これ以上悪くなることはない」と彼らは考えています。課税、再分配、規制、金融支援に関する将来の政策は、このような状況の中で策定されるでしょう。これは明らかに市場にとって中立的ではありません。6. 市場集中がシステミックリスクと政治リスクとして作用する 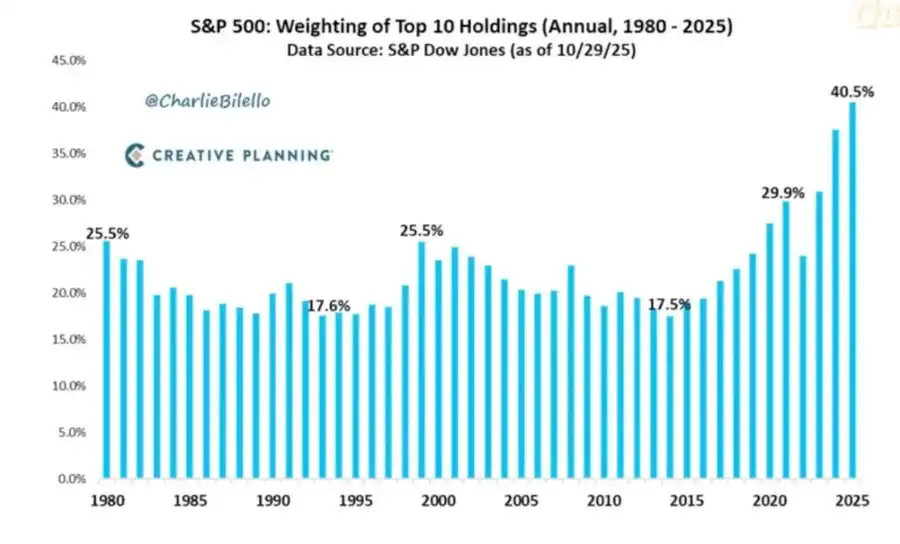 時価総額は少数の企業に大きく集中しています。しかし、この傾向の背後にあるシステミックリスクと政治的影響についてはあまり議論されていません。現在、主要米国株価指数の時価総額の約40%は、上位10社で占められています。この企業群は、年金基金、401(k)プラン、個人向けポートフォリオの中核を担っていること、AIと密接な関連事業を展開していること、中国市場へのエクスポージャーが大きく、金利動向への依存度が高いこと、複数のデジタルセクターにおいて事実上独占企業として機能していることといった共通の特徴を持っています。これらの企業群は、3つのリスクが絡み合っています。• システミック市場リスク:これらの企業が利益、規制、または地政学的なショック(台湾問題や中国需要の変化など)に見舞われた場合、その影響は家計の資産システム全体に急速に波及します。• 国家安全保障リスク:国家の富と生産性の大部分が、外部依存度の高い少数の企業に集中している場合、これらの企業自体が戦略的な脆弱性となります。
• 政治リスク
「K 字型」の経済パターンとポピュリストの感情が共存する環境では、これらの企業が不満の焦点となる可能性が最も高くなります。
• 増税、不当利得税、自社株買い制限。
• 独占禁止法による分割。
• AI およびデータ規制の強化。
言い換えれば、これらの企業は成長エンジンであるだけでなく、潜在的な政策ターゲットにもなっており、その可能性は高まっています。
7.ビットコイン、金、そして「完璧なヘッジ」という未実現の物語
政策リスク、信用圧力、そして政情不安が高まる世界において、ビットコインの卓越したパフォーマンスはマクロヘッジとして妥当であるように思われます。
しかし、現実はこうです。• 金は伝統的な危機ヘッジの役割を果たしています。安定したパフォーマンス、低いボラティリティ、そして資産配分における重要性の高まりを示しています。• 一方、ビットコインは取引において高ベータリスク資産に近い存在です。流動性サイクルと密接に相関し、レバレッジやストラクチャード商品の影響を受けやすく、OG長期保有者は現在の環境を利用してポジションを減らしています。分散型/通貨革命という当初の物語は概念的には魅力的ですが、現実はこうです。• 現在、主要な資本フローは主に金融活動、すなわち利回り戦略、デリバティブ、そしてショートボリューム取引から生じています。ビットコインの真のパフォーマンスは、中立的で堅牢なマクロヘッジというよりも、ハイテク関連のベータに近い。私は依然として、2026年がビットコインにとって重要な転換点となる可能性があると考えている(新たな政策サイクル、潜在的な景気刺激策、そして伝統的資産へのさらなる信頼の低下などが、この転換点に寄与する可能性がある)。しかし、投資家は現段階では、ビットコインが多くの人が期待するようなヘッジ特性をまだ提供していないことを認識する必要がある。ビットコインは、依然として私たちが懸念する流動性複合体の一部であり続けている。8. 2026年に向けたシナリオフレームワーク 現在の環境を理解するための有用な方法は、これを「制御されたバブルデフレ」と捉え、次の刺激策のための余地を作るように設計されたものと捉えることである。考えられる流れは以下の通りである。1) 2024年半ば~2025年:制御された引き締めと圧力。• 政府閉鎖と政治の混乱が景気循環の足かせとなる。• 連邦準備制度理事会(FRB)が発言とバランスシートにおいてタカ派的な姿勢を取り、金融環境を引き締める。• 信用スプレッドがわずかに拡大する。投機的なセクター(AI、長期テクノロジー、一部の民間融資)がまず影響を吸収する。2) 2025年後半~2026年:政治サイクルに流動性を再注入する段階に入る。• インフレ期待が低下し、市場が調整するにつれて、政策担当者は「緩和の余地」を取り戻す。• 成長と選挙目標に合わせて調整された利下げと財政措置が出現し始める。• ラグ効果により、インフレの影響は重要な政治的転換期の後に現れる。3) 2026年以降:システム的な価格再調整。次期刺激策の規模と形態が将来の道筋を決定する。• より強力な政治的・規制的介入を伴う新たな資産インフレが発生する。• 債務の持続可能性、集中、社会契約といった構造的な問題に、より直接的に対処する。この枠組みは決定的なものではないが、現在のインセンティブと非常に整合的である。
• 政治家は長期的な均衡よりも再選を優先する。• 最も使いやすい政策手段は、構造改革ではなく、流動性と移転支払いである。
• これらの手段を再び使うには、まず現在のバブルを収縮させる必要がある。
結論
すべてのシグナルは同じ結論を示している。つまり、システムはサイクルの中でより脆弱で、エラーが起こりにくい段階に入っている。
歴史的に、政策立案者は最終的に大量の流動性で対応してきた。しかし、次の段階に入る前に、次のような特徴が支配的な時期を乗り越えなければなりません。
• 金融環境の厳しさ、
• 信用に対する感応度の高まり、
• 政治的変動の激化、
そして、ますます非線形な政策対応。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事