メトカーフの法則の「破綻」:なぜ暗号通貨は過大評価されているのか?
原題: 暗号通貨はネットワーク効果に基づいて価格設定されているが、実際には存在しない
原作者:サンティアゴ・ロエル・サントス(Inversion創設者)
原文翻訳:AididiaoJP、Foresight News
暗号通貨のネットワーク効果のジレンマ
「仮想通貨の取引価格はファンダメンタルズをはるかに上回っている」という私の以前の見解は、激しい議論を巻き起こしました。最も強い反対意見は、利用方法や手数料ではなく、むしろイデオロギーの違いから生じました。
• 「暗号通貨はビジネスではない」
• 「ブロックチェーンはメトカーフの法則に従う」
• 「中核的な価値はネットワーク効果にある」
Facebook、Twitter、Instagramの台頭を目の当たりにした者として、初期のインターネット製品も評価の課題に直面していたことを身をもって知っています。しかし、パターンは徐々に明らかになっていきました。ユーザーのソーシャルサークルが拡大するにつれて、製品価値は爆発的に成長しました。ユーザーリテンションが向上し、エンゲージメントが深まり、フライホイール効果がユーザーエクスペリエンスに明確に表れるようになりました。
これこそがネットワーク効果の真の現れです。
「仮想通貨の価値は企業ではなくネットワークの観点から評価されるべきだ」という議論であれば、もう少し深く考えてみましょう。
さらに調査を進めると、重大な問題が浮かび上がりました。メトカーフの法則は、現在の評価を裏付けることができないだけでなく、その脆弱性も露呈しているのです。
誤解されている「ネットワーク効果」
暗号通貨分野におけるいわゆる「ネットワーク効果」は、主にマイナスの効果です。
ユーザーの増加はユーザーエクスペリエンスの低下につながります。
取引手数料が急騰
ネットワークの混雑が悪化
より深刻な問題は次の点にあります。
•オープンソースの特性が開発者の離職につながる
流動性は利益追求です。
•ユーザーはインセンティブによってチェーン間を移行する
機関は短期的な利益に基づいてプラットフォームを切り替えます。
成功するネットワークは決してこのようには機能しません。Facebook では、数千万人もの新規ユーザーが追加されても、ユーザー エクスペリエンスが低下することはありませんでした。
しかし、新しいブロックチェーンはスループットの問題を解決しました。
これは確かに混雑を緩和しますが、ネットワーク効果という根本的な問題には対処していません。スループットの向上は摩擦を解消するだけで、複合的な価値を生み出すものではありません。
根本的な矛盾は依然として存在します。
•流動性が失われる可能性がある
開発者は移行できる
ユーザーは退出できます。
•コードはフォークされる可能性がある
価値獲得能力が弱い
容量を拡張すると可用性は向上しますが、その必要性は向上しません。
手数料が明らかにした真実
L1ブロックチェーンが真にネットワーク効果を持つのであれば、iOS、Android、Facebook、Visaのように、価値の大部分を獲得するはずです。しかし、現実はこうです。
L1は時価総額全体の90%を占めています。
•コストシェアは60%から12%に急落した
DeFiは手数料の73%を占める
•評価率が10%未満
市場は依然として「ファット プロトコル理論」に基づいて価格設定を行っていますが、データは逆の結論を示しています。つまり、L1 は過大評価され、アプリケーションは過小評価されており、最終的な価値はユーザー集約レイヤーに収束することになります。
ユーザー評価の比較
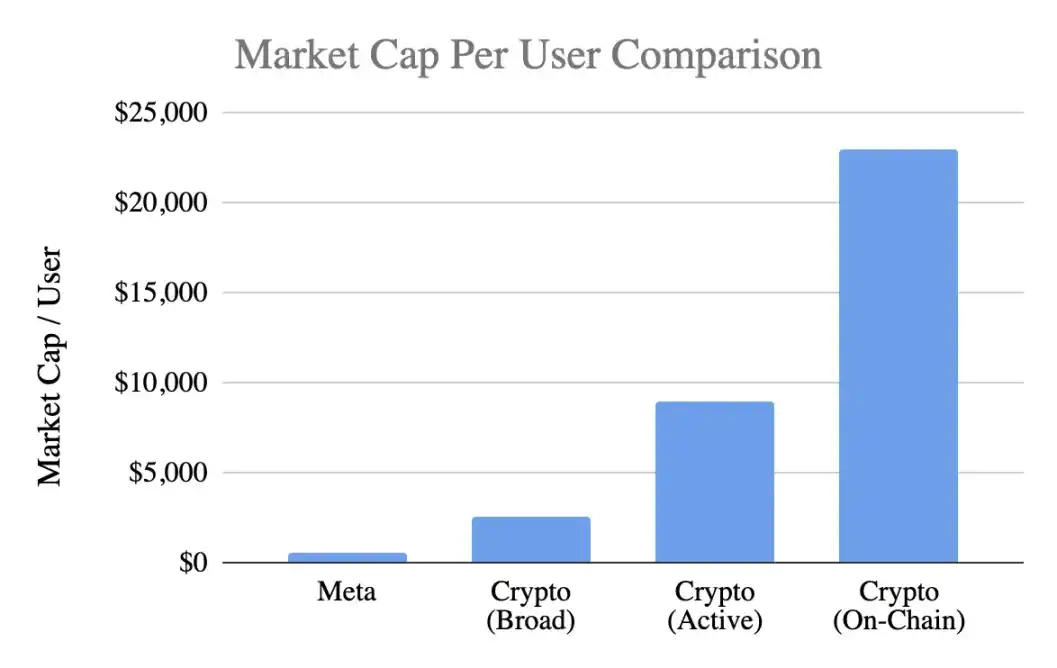
一般的な指標を使用した、ユーザーあたりの時価総額:
メタ(Facebook)
·月間アクティブユーザー数31億人
•時価総額1.5兆ドル
•ユーザーあたりの価値: 400~500ドル
暗号通貨(ビットコインを除く)
時価総額1兆ドル
•一般ユーザー4億人 → 1人あたり2,500ドル
アクティブユーザー1億人 → 1人あたり9,000ドル
•オンチェーンユーザー4,000万人 → 1人あたり23,000ドル
到達した評価レベル:
•最も楽観的な見積もりではプレミアムは 5 倍になります。
•厳格な基準のもと、保険料の20倍
•実際のオンチェーンアクティビティに基づく50倍のプレミアム
Meta は、おそらく消費者向けテクノロジー分野で最も効率的な収益化エンジンです。
開発段階の分析
「Facebookは初期の頃はこんな感じだった」という主張には議論の余地があります。Facebookも初期の頃は収益が低かったものの、その製品は既に構築されていました。
日常的な使用習慣
ソーシャルコネクション
身元
コミュニティへの帰属意識
ユーザーの増加による価値向上
対照的に、暗号通貨のコア製品は依然として投機的なものであり、次のような結果をもたらします。
•ユーザーが急速に殺到
·より速い損失
•粘着性の欠如
•習慣が身に付かなかった
•規模が拡大しても改善されない
暗号通貨が「目に見えないインフラ」、つまりユーザーが意識しない基盤サービスにならない限り、ネットワーク効果を強化することは難しいだろう。
これは成熟度の問題ではなく、根本的な製品の問題です。
メトカーフの法則の誤用
値 ≈ n² を表す法則は魅力的ですが、その仮定には欠陥があります。
•ユーザー間の密接なやり取りが必要です (ただし、実際にはほとんど見られません)。
•ネットワークは粘着性を持つ必要があります (実際には粘着性が欠けています)。
•値は上方に収束する(実際には分散している)
•切り替えコストがかかります(実際には非常に低い)。
•大規模な堀の建設(まだ見えていない)
ほとんどの暗号通貨はこれらの前提条件を満たしていません。
主要変数k値の意味
V=k·n²モデルでは、kの値は次を表します。
•収益化の効率
•信頼度
•参加の深さ
保持能力
切り替えコスト
•生態学的成熟
Facebook と Tencent の k 値は 10⁻⁹ から 10⁻⁷ の間ですが、これはネットワークの規模が大きいため小さい値です。
暗号通貨のk値の計算(時価総額1兆ドルに基づく):
· 4億人のユーザー → k≈10⁻⁶
1億人のユーザー → k≈10⁻⁵
· 4000万人のユーザー → k≈10⁻⁴
これは、市場が暗号通貨ユーザーの価値をFacebookユーザーよりもはるかに高く評価していることを意味します。Facebookはユーザーの維持率、収益化能力、そしてユーザーの定着率が低いにもかかわらずです。これはもはや初期の楽観主義ではなく、むしろ将来への過剰な期待です。
実際のネットワーク効果の現状
暗号通貨は実際には次のような特徴を持っています。
双方向ネットワーク効果(ユーザー ↔ 開発者 ↔ 流動性)
プラットフォーム効果(標準、ツール、構成可能性)
こうした効果は確かに存在するが、脆弱である。二極化しやすく、複合化も遅いため、Facebook、WeChat、Visa の n² レベルのフライホイール効果を達成するにはほど遠い。
将来の見通しに関する合理的な見方
「インターネットは暗号化されたネットワーク上に構築される」というビジョンは確かに魅力的だが、次の点を明確にする必要がある。
1. この未来は実現するかもしれないが、まだ到来していない。
2. 既存の経済モデルはこれを反映できていない。
現在の値の分布は次のようになります。
•手数料はL1層ではなくアプリケーション層に流れます
ユーザーは取引所とウォレットによって管理されます。
• MEVは価値余剰を獲得する
フォークは競争障壁を弱める
• L1によって創出された価値は定着しにくい
バリューキャプチャは、基盤レイヤーからアプリケーションレイヤー、そしてユーザー集約レイヤーへと移行しつつあります。これはユーザーにとってメリットとなりますが、過剰なプレミアムを支払うべきではありません。
成熟したネットワーク効果の特徴
健康ネットワークには次のものが求められます。
•安定性と流動性
開発者エコシステムの集中
•ベースレイヤーでのコストキャプチャの改善
•機関ユーザーの継続的な維持
•サイクル全体にわたる維持率の成長
•フォークに対する構成可能な防御
Ethereum は有望であり、Solana はローンチの準備が整っていますが、ほとんどのパブリック チェーンはまだ大きく遅れをとっています。
結論:ネットワーク効果ロジックに基づく評価判断
ユーザーが暗号化されている場合:
粘度が低い
収益化はより困難
解約率の上昇
その単価はFacebookユーザーの5~50倍ではなく、それ以下であるべきです。現在の評価額は、まだ形成されていないネットワーク効果を既に過大評価しています。市場価格設定は、強力な効果が既に存在しているかのように見せかけていますが、少なくとも現時点ではそうではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事