暗号通貨市場は、ETFの流出、レバレッジのリセット、流動性の低下という3つの圧力に直面しています。
原題: 岐路に立つ暗号通貨:ETFの流入、レバレッジのリセット、そして流動性の低さ
原著者: Tanay Ved、Coin Metrics
原文翻訳:ルフィ、フォーサイトニュース
TL;TR
ETFやDATなどの主要な資金調達チャネルの需要は最近弱含みで、10月のデレバレッジプロセスとマクロ経済のリスク回避環境は、暗号資産市場への圧力を継続しています。先物市場とDeFiレンディング市場はレバレッジの完全なリセットを完了し、ポートフォリオ構造のクリーン化とシステミックリスクの低減につながりました。しかし、メインストリームコインとアルトコインのスポット流動性は未だ回復しておらず、市場は依然として脆弱で、極端な価格変動の影響を受けやすい状況となっています。
Uptoberの初期段階では、ビットコインは史上最高値に急騰しましたが、楽観的な見方はすぐに反転し、「10月11日」のフラッシュクラッシュが市場の信頼を著しく損ないました(注:Uptoberとは、暗号資産市場が10月に上昇する典型的な時期を指します)。その後、ビットコインの価格は約4万ドル(33%以上の下落)下落し、アルトコインはさらに大きな打撃を受け、暗号資産市場全体の時価総額は3兆ドル近くまで下落しました。2025年を通していくつかのファンダメンタルズ面での好ましい展開があったにもかかわらず、価格変動と市場センチメントは依然として大きな乖離を示しました。
現在、暗号資産は複数の外的要因と内的要因が交差する状況にあります。マクロレベルでは、12月の利下げ見通しをめぐる不確実性と最近のハイテク株の弱さが、市場におけるリスク回避姿勢をさらに強めています。暗号資産市場では、かつて資金安定化のチャネルであったETFやCrypto Treasury(DAT)から資金流出が見られました。また、「10.11」の清算波は、史上最悪のレバレッジ解消イベントの一つを引き起こし、その余波は今も続いており、市場流動性は依然として低いままです。
この記事では、暗号資産市場における最近の弱さの主な要因を掘り下げ、ETFの資金フロー、永久先物およびDeFi市場でのレバレッジ、注文帳の流動性に焦点を当て、これらの変化によって明らかになった現在の市場状況を探ります。
マクロ経済のリスク回避モードへのシフト
ビットコインのパフォーマンスは、主要資産クラスとの乖離が拡大しています。中央銀行による記録的な金購入と貿易摩擦の継続を背景に、金は今年に入って50%以上急騰しました。一方、ハイテク株(ナスダック)は、市場が今後の連邦準備制度理事会(FRB)の利下げの可能性とAI主導の強気相場の持続性を再評価したことで、第4四半期に勢いを失いました。
これまでの調査で示されているように、ビットコインと「リスク回避型」のハイテク株、そして「安全資産」とされる金との関係は周期的な変動を示し、マクロ経済環境の変化に応じて調整されます。そのため、ビットコインは10月のフラッシュクラッシュや最近のリスク回避といった市場ショックやカタリストに対して特に敏感です。
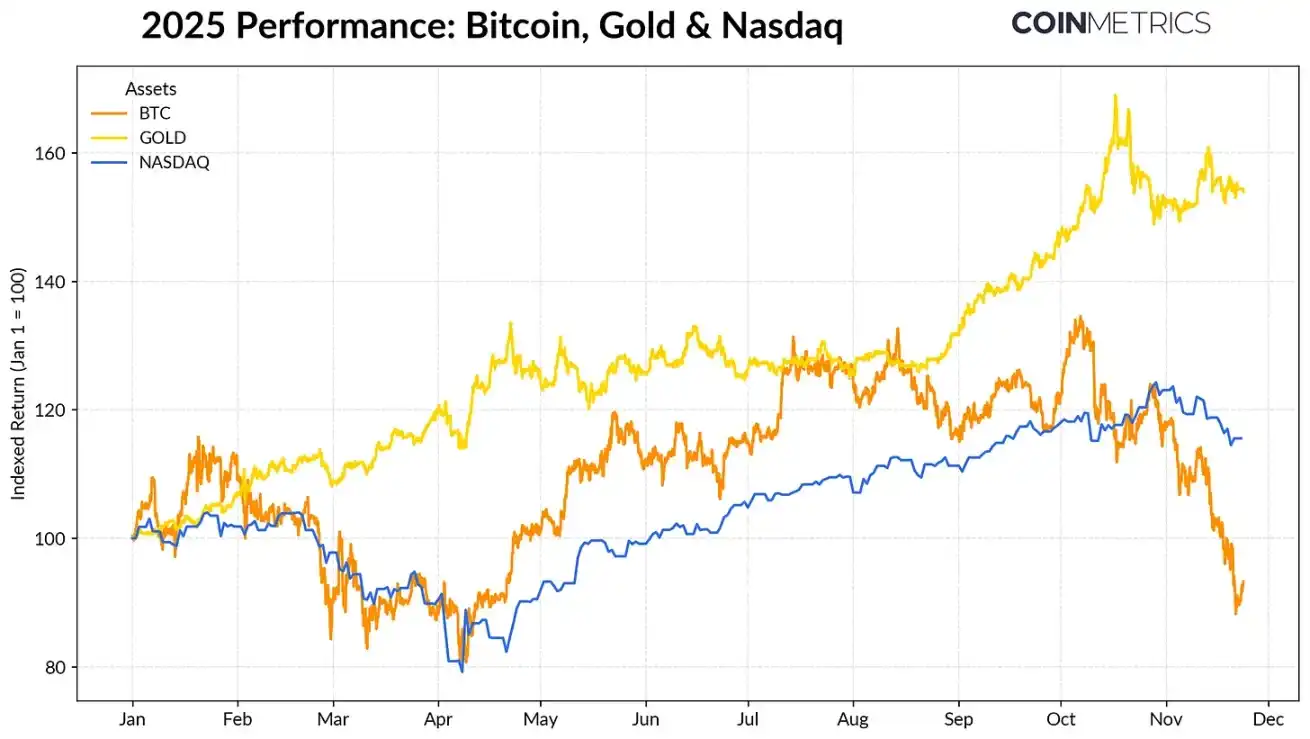
2025 年のビットコイン、金、ナスダックのパフォーマンス。データ ソース: Coin Metrics および Google Finance。
仮想通貨市場全体の「アンカー資産」であるビットコインの下落は、他の資産にも波及しています。プライバシーコインなどのセクターは一時的に好調に推移しましたが、ほとんどの仮想通貨は依然としてビットコインと高い相関関係にあります。
ETFとDATの資金誘致力は弱まっている。
ビットコインの最近の弱気は、2024年から2025年にかけてのビットコインの軌道を支える中核的な資金調達チャネルへの需要低下に一部起因しています。10月中旬以降、ETFは数週間連続で純流出を記録し、総額49億ドルに達しました。これは、2025年4月の「解放記念日」関税発表前にビットコインが7万5000ドルまで下落して以来、最大の償還波です。この短期的な資金流出にもかかわらず、オンチェーン保有量は増加を続けており、ブラックロックのIBIT ETFだけでも78万ビットコインを保有しており、これは現在のスポットビットコインETF保有量の約60%に相当します。
ETFの流入が再開すれば、このチャネルが安定化しつつあることを示すシグナルとなるでしょう。過去のデータは、リスク選好度が回復した際に、ETFの需要がビットコインの供給を吸収する上で重要な力となってきたことを示しています。
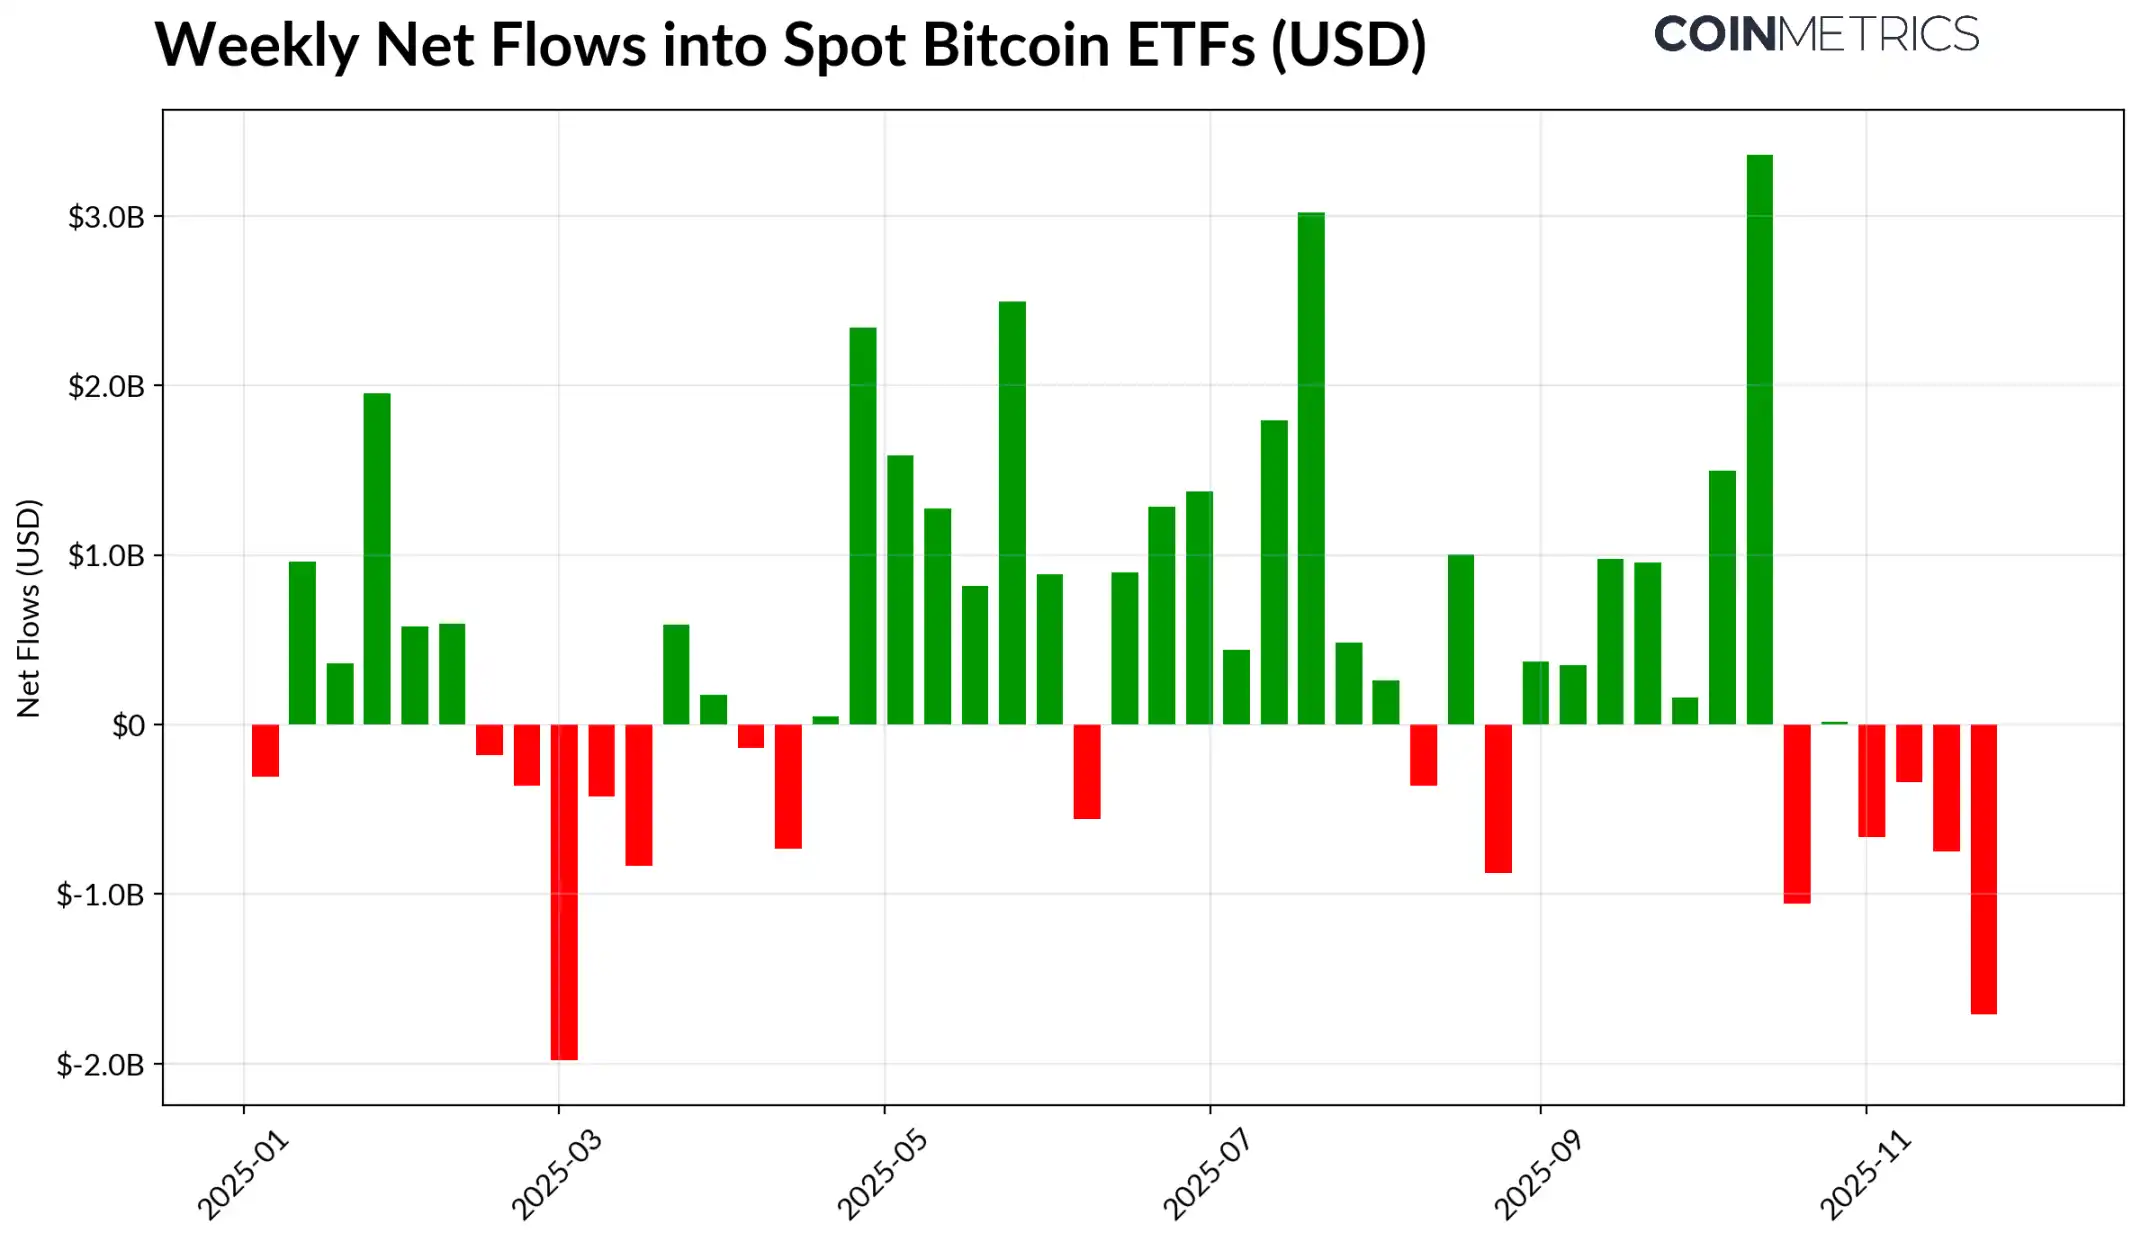
ビットコインETFの週次純流入額、データソース:Coin Metrics
暗号資産トレジャリー(DAT)にも圧力の兆候が見られ始めています。価格調整に伴い、DATの株式価値と暗号資産保有額は縮小し、同社の成長を支える純資産価値プレミアムに圧力がかかっています。これにより、DATは株式発行や負債による資金調達能力が低下し、1株当たりの暗号資産保有額の成長が制限される可能性があります。特に、市場環境の変化によりコストベンチマークや株式評価が更なる増加に適さなくなる可能性があるため、新興の小規模DATはこれに敏感です。
現在最大のDAT(デジタル資産運用会社)であるストラテジーは、649,870ビットコイン(現在のビットコイン総供給量の約3.2%)を平均取得価格74,333ドルで保有しています。下のグラフが示すように、ビットコイン価格が上昇し、株価が好調だった時期にはストラテジーの取得ペースは大幅に加速しましたが、最近は鈍化しています。しかしながら、ストラテジーは依然として未実現利益を保有しており、取得原価は現在の市場価格を下回っています。
価格がさらに下落したり、指数から除外されるリスクに直面したりすれば、この戦略は圧力を受ける可能性があります。しかし、市場環境の改善によってバランスシートと評価が改善され、DAT の保有を増やすのに好ましい環境が整うと予想されます。
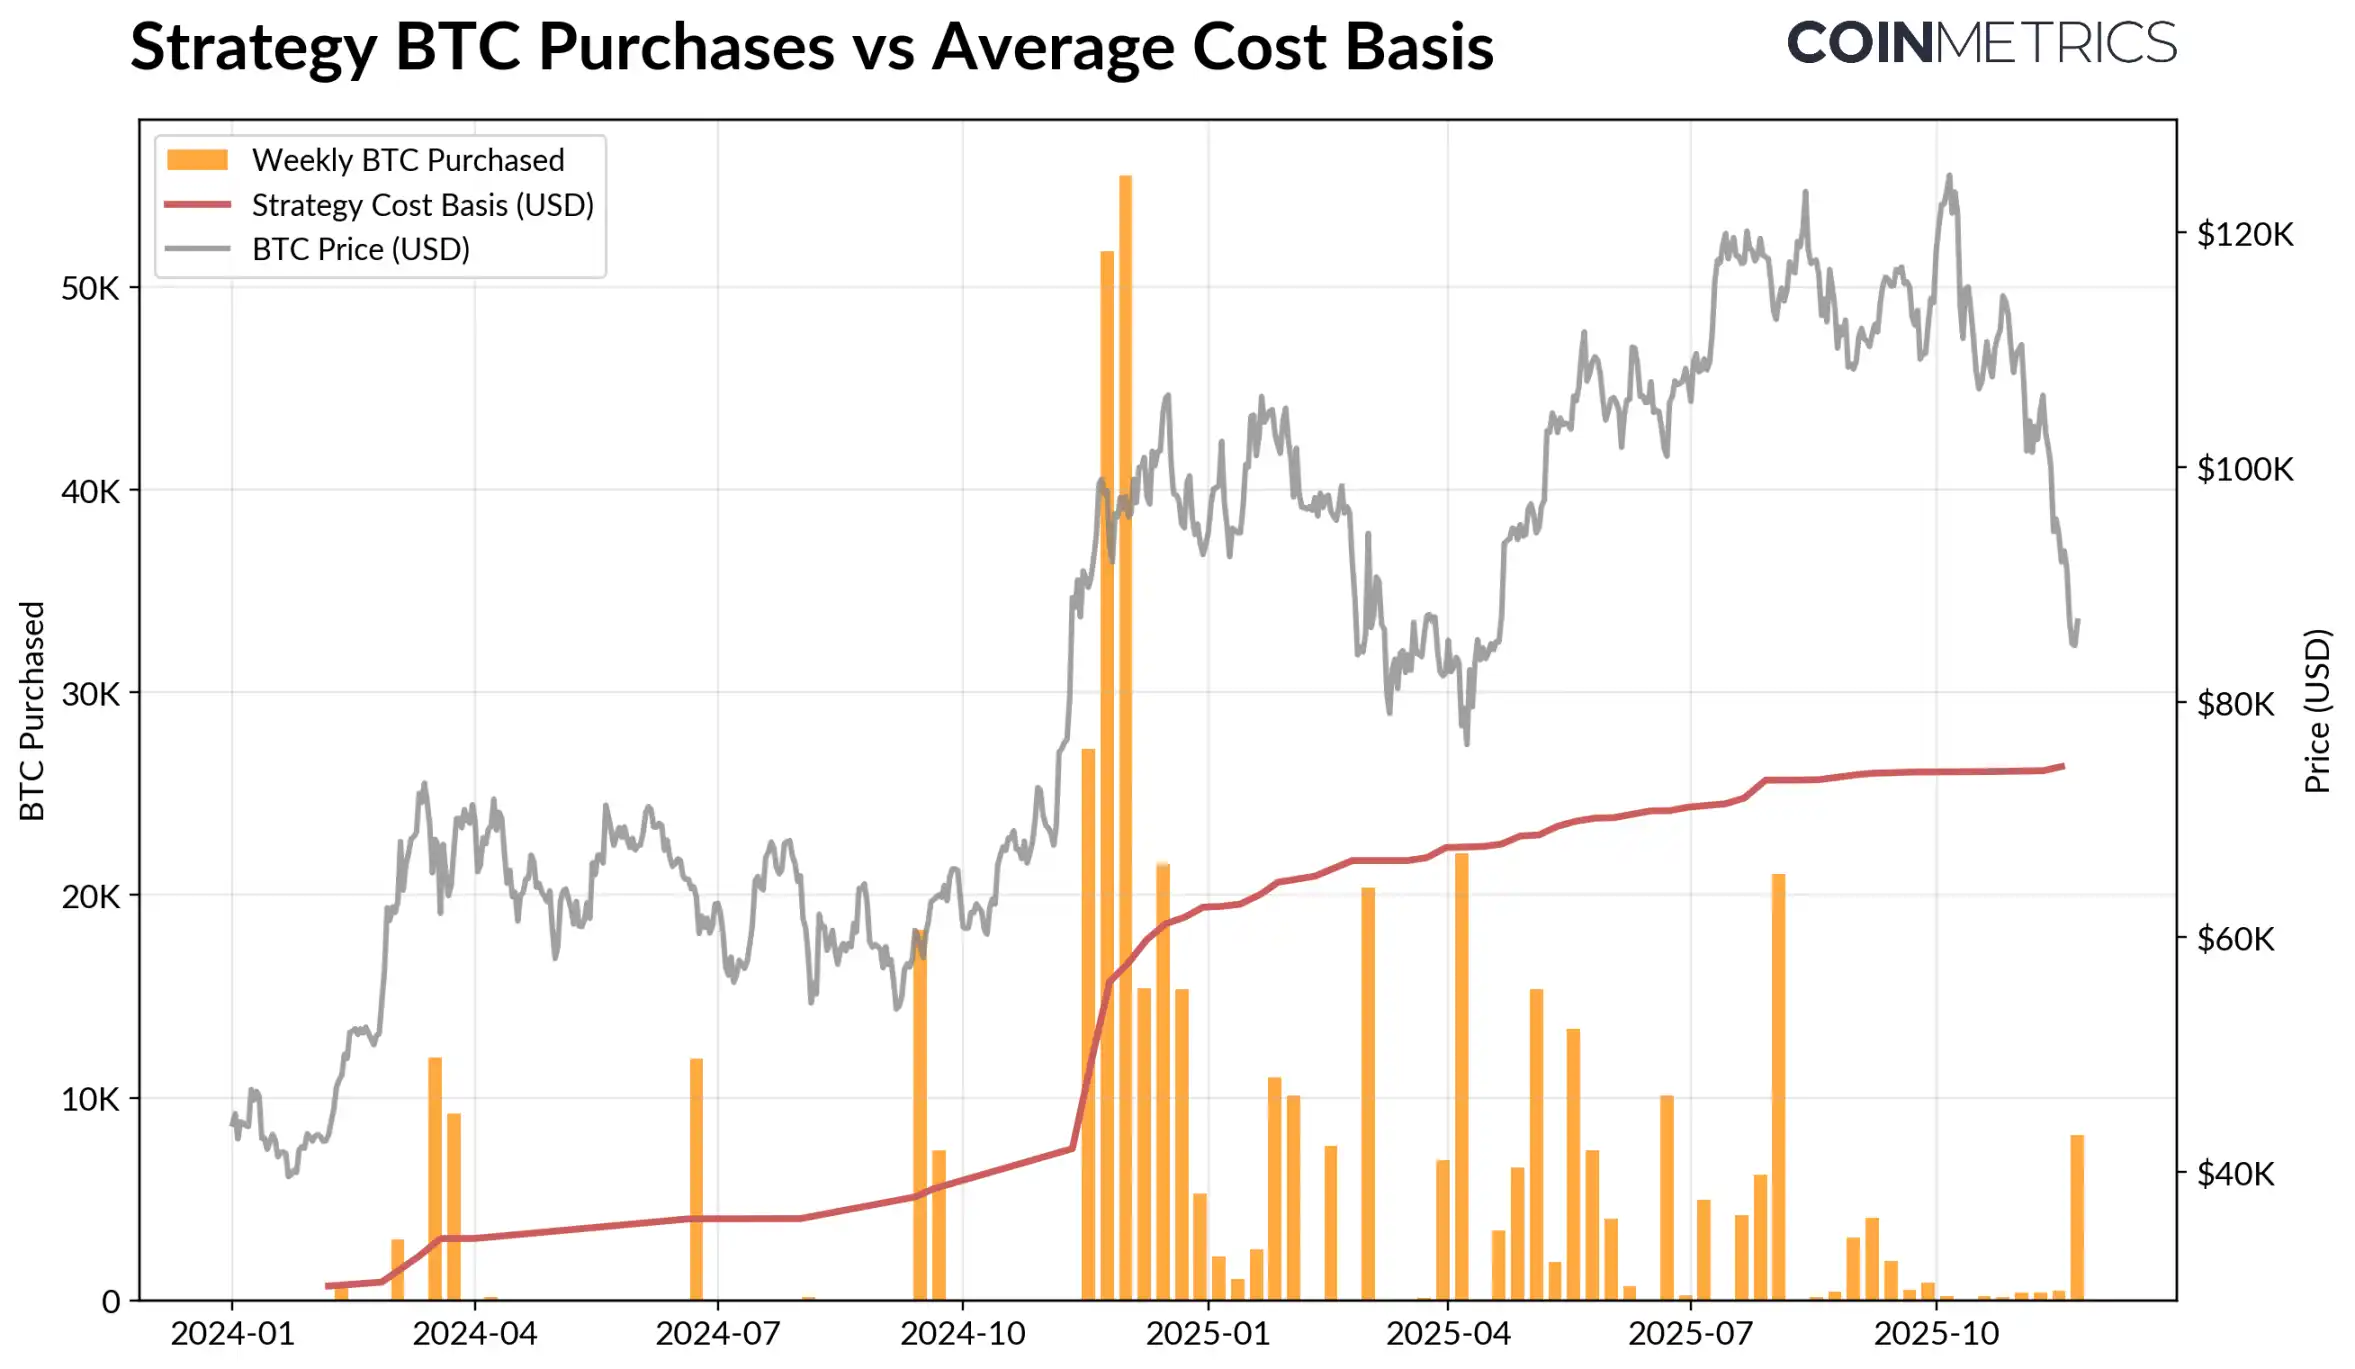
ストラテジーによるビットコイン購入量と平均コストのベンチマーク、データソース:ストラテジーおよびBitbo Treasuries
この傾向は、オンチェーンの収益性と一致しています。短期保有者(保有期間155日未満)の実現損益率(SOPR)は約-23%の損失幅に低下しており、これは歴史的に見て価格に最も敏感なグループによる投げ売り圧力を反映した水準です。長期保有者は平均的には依然として利益を上げていますが、SOPRデータは利益確定のわずかな増加を示しています。短期保有者のSOPRが1.0を超え、長期保有者の売却ペースが鈍化すれば、市場が徐々に安定化していることを示唆するでしょう。
暗号通貨におけるレバレッジ解消プロセス:永久先物、DeFiレンディング、流動性
「10.11」の清算波は、先物、DeFi、ステーブルコイン担保レバレッジにおける多段階のレバレッジ解消サイクルを引き起こし、その後の影響は暗号通貨市場に広がり続けています。
永久先物市場におけるレバレッジ解消と浄化
数時間のうちに、永久先物市場は史上最大の強制清算を経験し、数ヶ月分の累積未決済建玉(OI)が30%以上減少しました。OIの減少幅が最も大きかったのは、Hyperliquid、Binance、Bybitといった個人投資家の取引が活発な取引所で、これはレバレッジ解消前にレバレッジが集中していた地域と一致しています。下のグラフが示すように、現在のOI水準は暴落前のピークである900億ドル超を大きく下回っており、その後もわずかに減少しています。これは、市場の安定化と再調整に伴い、システム内のレバレッジが効果的に解消されたことを示しています。
同時期に資金調達率も低下し、強気なリスク選好のリセットを反映しています。最近、ビットコインの資金調達率は中立またはわずかにマイナスの水準で推移しており、市場の方向性に対する信頼の再構築が不完全であることと整合しています。
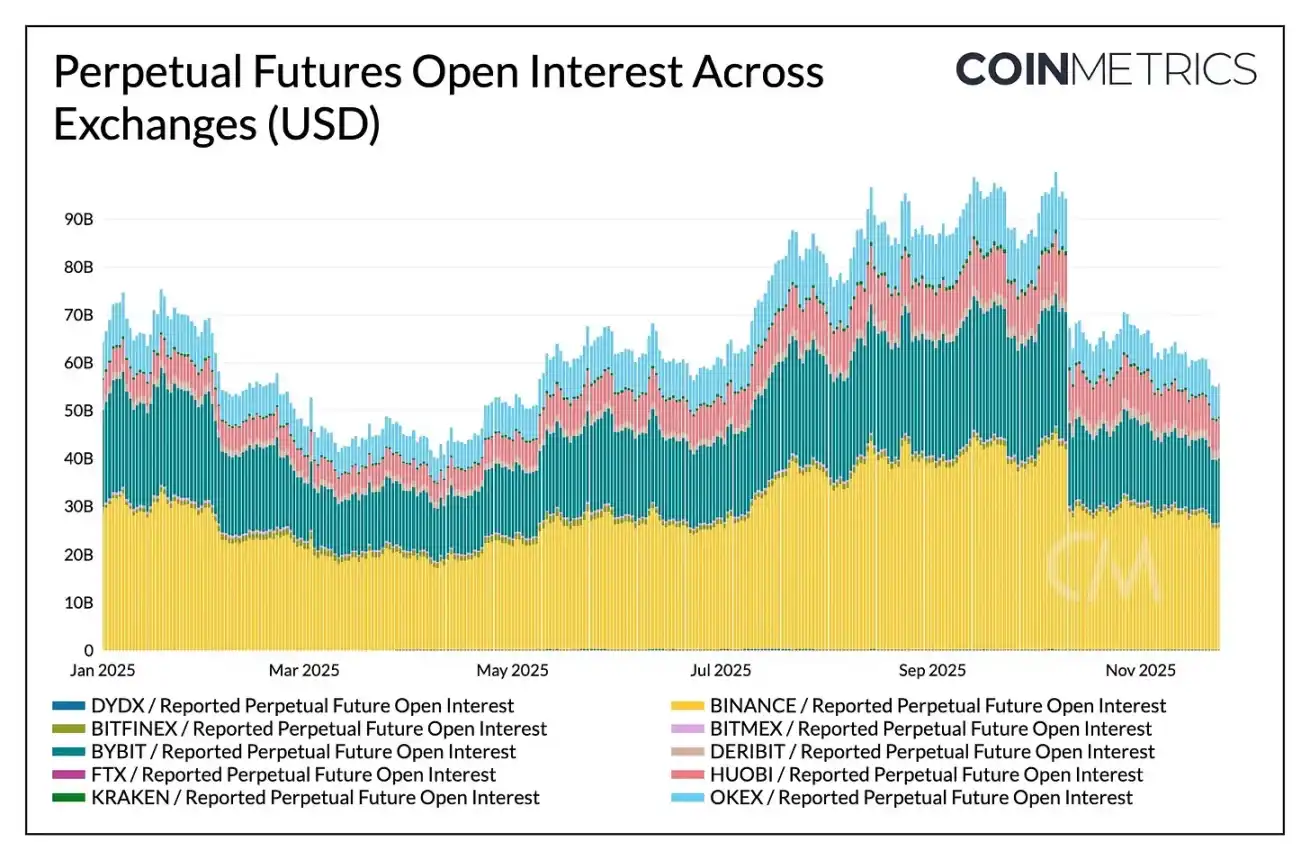
様々な取引プラットフォームにおける永久契約の未決済建玉の推移。データソース:Coin Metrics
DeFiのデレバレッジ
DeFiレンディング市場も徐々にレバレッジ解消が進んでいます。9月末にピークを迎えて以来、Aave V3のアクティブレンディングは減少傾向にあります。リスク選好度の低迷と担保価格のリプライシングを受け、借り手はレバレッジを縮小し、債務返済を進めています。ステーブルコイン建てレンディングは最も急激に縮小しており、 Ethena USDeのデペッグ問題によりUSDe関連のレンディングは65%急落し、合成USDレバレッジの本格的な清算を引き起こしました。
イーサリアム関連の貸付も縮小しました。WETHと流動性ステーキングトークン(LST)の貸付量は約35%~40%減少し、回転貸付戦略の減少と利子付担保戦略の縮小を反映しています。
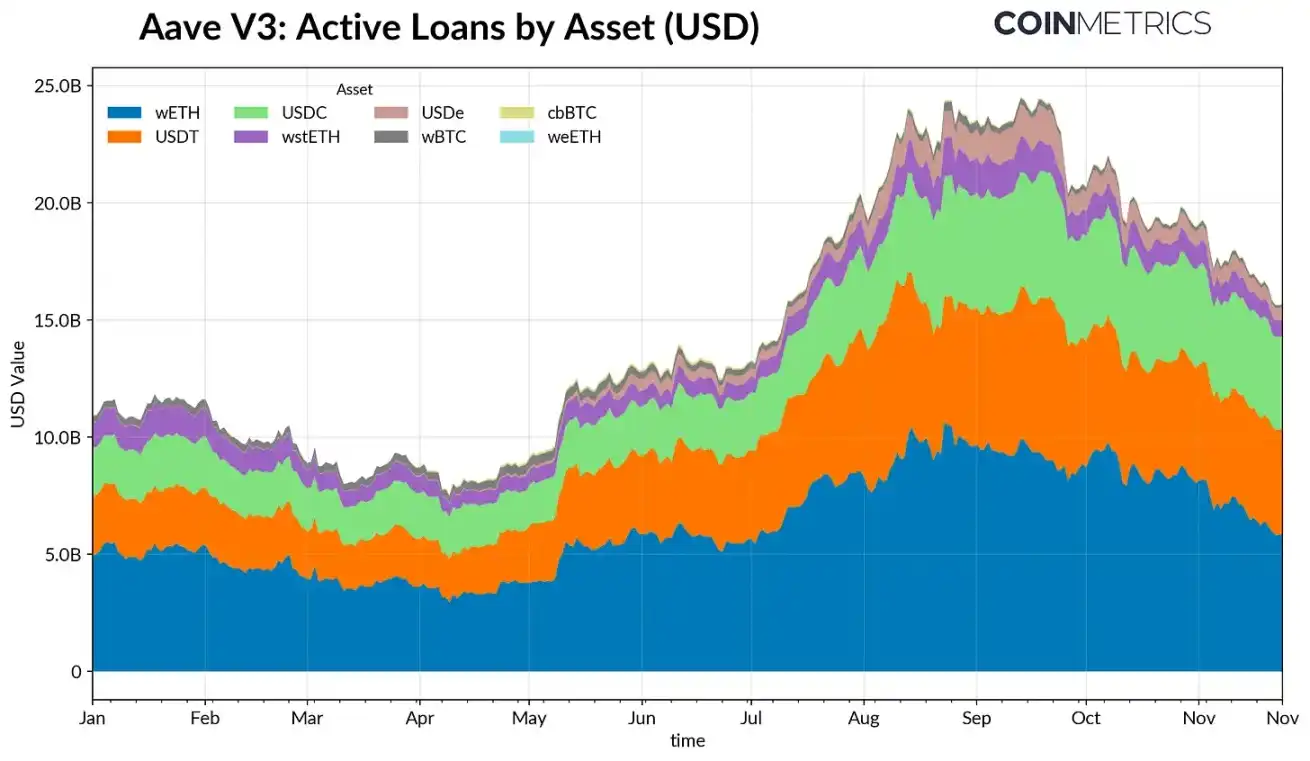
Aave V3のアクティブローン取引量、データソース:Coin Metrics
スポット流動性は弱い
「10.11」の清算波を受けて、スポット市場の流動性は依然として逼迫しています。主要取引プラットフォームでは、ビットコイン、イーサリアム、ソラナといった暗号資産の取引量(±2%)は10月初旬と比べて依然として30%~40%低下しており、流動性が価格上昇に追いついていないことを示しています。注文板の減少により、市場は依然として脆弱な状態にあり、たとえ少額の取引であっても、価格の不均衡な変動を引き起こし、ボラティリティを悪化させ、強制売りの影響を増幅させる可能性があります。
アルトコインの流動性状況はさらに悪化しています。主流の仮想通貨以外の注文板の厚みは、リスク資産への市場の継続的な回避とマーケットメイク活動の減少を反映して、より劇的かつ持続的な減少を見せています。スポット流動性の包括的な改善は、価格ショックの緩和と市場の安定化に貢献するでしょうが、現時点では、厚みの不足は、システム的な圧力が完全に緩和されていないことを示す最も明白な兆候の一つです。
取引プラットフォームにおける注文板の厚みの変化。データソース:Coin Metrics
結論は
暗号資産市場は、ETFやDATの需要低迷、先物市場やDeFi市場におけるレバレッジのリセット、スポット流動性の低下といった要因の影響を受け、包括的な調整局面を迎えています。こうした動向は価格に圧力をかける一方で、レバレッジ水準の低下、より中立的なポジション、そしてファンダメンタルズ主導の要因への回帰の増加といった、より健全な市場システムの構築にも貢献しています。
一方、マクロ経済環境は依然として大きな逆風となっている。AI関連銘柄の弱さ、利下げ期待の調整、そして全般的なリスク回避的なセンチメントが市場需要を抑制している。主要な資金調達チャネル(ETFの流入、DAT保有、ステーブルコインの供給増加)の回復とスポット流動性の回復は、市場の安定化、そして最終的には反転の基盤を築くだろう。それまでは、市場はマクロ経済的なリスク回避の背景と仮想通貨の市場内部構造との間の緊張関係に巻き込まれたままとなるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事