直撃インタビュー:Web3弁護士が株式トークン化の最新動向を解説
原文タイトル:《フロントライン直撃 | Web3 弁護士が米国株トークン化の最新変化を解説!》
原著者: 郭方昕、沙俊,暗号弁護士
アメリカ時間 2025 年 12 月 15 日、ナスダックは正式に SEC に Form19b-4 を提出し、米国株と取引プラットフォーム製品の取引時間を 23/5(毎日取引 23 時間、週に 5 日取引)に延長する申請を行いました。
ただし、ナスダックの申請された取引時間は単純な延長ではなく、取引時間を 2 つの公式取引セッションに変更することとなりました:
デイトレードセッション(東部標準時 4:00-20:00)およびナイトトレードセッション(東部標準時 21:00-翌日 4:00)。そのうち 20:00-21:00 は取引が停止し、未決済注文は停止時間に統一的にキャンセルされます。
多くの読者はこのニュースを見て興奮し、これが米国が 24/7 の米国株トークン化取引に向けて準備をしているのではないかと思いました。しかし、暗号弁護士は文書を注意深く調査し、皆さんに言いたいのは、結論を急ぐのはやめましょう。なぜなら、ナスダックは文書の中で、「多くの伝統的証券取引ルールや複雑な注文はナイトセッションには適用されず、一部の機能も制限される」と述べているからです。
私たちは米国株トークン化に常に注目しており、それは現実世界の資産トークン化の中で最も重要な対象の1つであると考えています。特に米国 SEC(証券取引委員会)のさまざまな公式の行動は、最近では非常に頻繁です。
この申請書により、米国株トークン化に対する期待が再び高まるのは、米国が証券取引時間をデジタル資産市場の 24/7 に近づけようとしているという考えがあるからです。ただし、よく見ると:
ナスダックのこの書類には、実際にはトークン化に関する言及がまったくなく、伝統的証券に対する体制改革に焦点が当てられています。
ナスダックの行動についてより深く理解したい場合は、暗号弁護士が独自に詳細な解説記事を書くことができます。しかし、今日は本当に米国株トークン化に関連するニュースについて話したいと思います。
SEC が正式に、米国証券保管の中枢企業に対し、トークン化サービスの提供を試みることを「許可」しました。
アメリカ時間 2025 年 12 月 11 日、SEC 取引市場部門のスタッフは DTCC に対して「是正行動なしの通知書(No-Action Letter,NAL)」を提出し、その後 SEC のウェブサイトで公開されました。この文書は明確に、特定の条件を満たす場合、SEC は DTC が証券を保有するプロセスでトークン化サービスを提供することについて強制執行措置を取らないことを述べています。
さて、この手紙には一体何が書かれているのでしょうか?そして、米国株のトークン化の最新動向はどこまで進んでいるのでしょうか?まずは手紙の主役から話しましょう。
DTCC、DTC とは?
DTCC とは、Depository Trust & Clearing Corporation の略称であり、米国の持株会社で、保管、株式清算、債券清算を担当するさまざまな機関を傘下に持っています。
DTC とは、Depository Trust Company の略称であり、DTCC の子会社であり、米国最大の証券集中保管機関で、株式、債券などの証券の一元管理、および決済と譲渡を担当し、現在、証券資産の保管および記録規模は100兆ドルを超えており、DTC は米国株式市場全体の総勘定元帳管理者と考えることができます。
DTC と米国株のトークン化の関係は?
2025年9月初め、ナスダックがSECに株式のトークン化による新株発行を申請したニュース? その申請書には既にDTCの姿が見えています。
ナスダックは、トークン化された株式と伝統的な株式との唯一の違いは、DTCにおける注文の清算および決済にあると述べています。
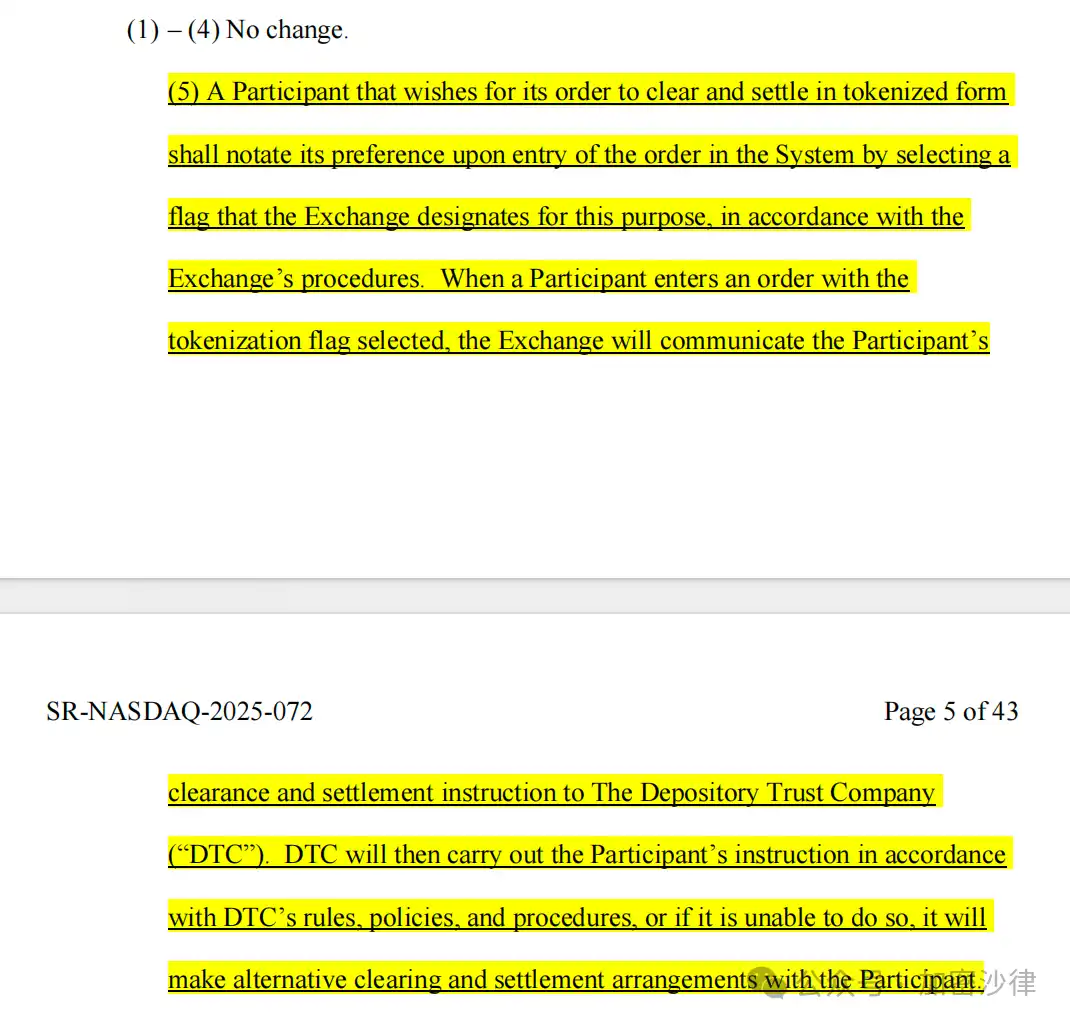
(上記の図はナスダックの提案からの引用です)
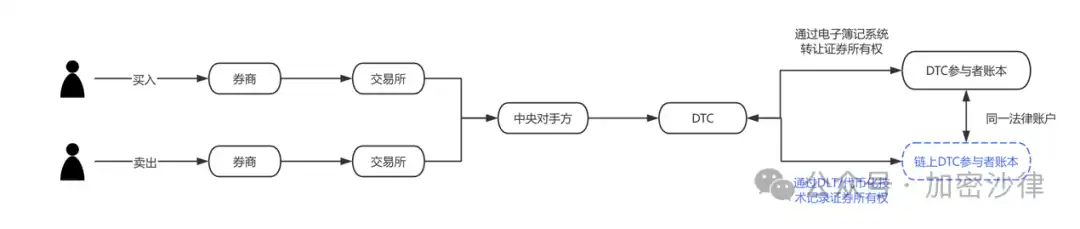
この事柄をより分かりやすくするために、当社はフローチャートを作成しました。青色の部分は、今年9月のナスダックの提案で変更を申請した部分です。はるかに明確に、DTCは米国株のトークン化の主要な実現と実施機関であることがわかります。
新しく公開された「不採取手紙」には何が記載されていますか?
多くの人々がこの文書を直ちにSECがDTCによるブロックチェーンを使用した米国株の帳簿管理を承認したものと同等と見なしていますが、これは正確ではありません。この事柄を正しく理解するには、米国証券取引法の中にある1つの条項を理解する必要があります:
米国証券取引法(Securities Exchange Act of 1934)第19条(b)は、自己規制団体(清算機関を含む)が規則を変更したり主要な業務取り決めを行う際には、規則変更申請をSECに提出し、承認を得る必要があると定めています。
ナスダックの2つの提案は、いずれもこの規制に基づいて提出されました。
しかし、規則の申告手続きは通常非常に長く、数ヶ月かかることがあり、最大で240日かかることもあります。もし各段階の変更ごとに申請と承認が必要なら、時間とコストがかかりすぎます。そのため、自社の証券トークン化パイロットプロジェクトが円滑に進行することを確保するために、DTC は自社が19bの申告手続きの義務を完全に遵守しなくてもよいよう免除を申請し、SEC はこれを承認しました。
つまり、SEC は DTC の一部の手続き申告義務を一時的に免除したに過ぎず、証券市場でのトークン化技術の実質的な適用を許可したわけではありません。
次に、米国株のトークン化はどのように展開されるのでしょうか?以下の2つの問題を明らかにする必要があります。
01. DTC はどのようなパイロット活動を申告なしで行うことができるのでしょうか?
現在、米国株の保管および台帳は、次のような運営モデルに従っています:証券会社がDTCに口座を持っている場合、DTCは中央集権システムを使用してすべての株式および株式の売買を記録します。しかし、今回DTCが提案しているのは、証券会社に選択肢を提供し、これらの株式保有をブロックチェーントークンの形式で再度記録できるかどうかです。
具体的な操作では、まず関係者に、DTCが認める登録ウォレット(Registered Wallet)を登録させます。関係者がDTCにトークン化指示を送信すると、DTCは3つのことを行います:
a) これらの株式を元の口座から総口座プールに移動する;
b) ブロックチェーン上でトークンを鋳造する;
c) これらの証券に対する権利を表すトークンを、この関係者のウォレットに送金する。
その後、これらのトークンは、DTCの中央集権台帳を通過する必要のないまま、これらの証券会社間で直接転送できます。ただし、すべてのトークン転送は、DTCによるLedgerScanと呼ばれるオフチェーンシステムを介してリアルタイムで監視および記録され、LedgerScanの記録がDTCの公式台帳となります。関係者がトークン化状態を解除したい場合は、いつでもDTCに「トークン化解除」の指示を出すことができ、DTCはトークンを破棄し、証券の権益を従来の口座に再度記録します。
NALには、トークンの技術とリスク管理上の制限事項が詳細に記載されており、トークンはDTCが承認したウォレット間でしか転送できないため、DTCは特定の状況下でウォレット内のトークンを強制的に転送または破棄する権限さえ持ち、トークンシステムとDTCの中核決済システムは厳格に分離されています。
02. この書類の意義は何ですか?
法律的な観点から見ると、暗号法律指針は、NAL が法的権限や規則の変更を意味するものではないことを強調する必要があります。これは普遍的な法的効力を持たず、SEC の職員が確立された事実と仮定の条件下で執行態度を代表するものです。
米国の証券法体系には、「ブロックチェーン台帳の使用を禁止する」単独の規定は存在しません。規制当局は、新技術の採用後、既存の市場構造、保管責任、リスク管理、開示義務が引き続き満たされているかどうかに注力しています。
さらに、米国の証券規制体系では、このような指針書は、特にDTCなどのシステム的に重要な金融機関を対象とする場合、規制の立場の重要な方針として長らく見なされてきました。実際、その象徴的意義は具体的な業務以上に大きいです。
このトークンは実質的には「権益のマッピング」または「台帳表現」であり、バックエンド処理の効率化に使用されており、証券の法的性質や所有権構造を変更するものではありません。関連サービスは管理された環境および許可されたブロックチェーン上で動作し、参加者、使用範囲、および技術的アーキテクチャが厳格に制限されています。
暗号法律は、この規制姿勢が非常に妥当であると考えています。オンチェーン資産がもっとも容易に陥るのはマネーロンダリングや違法調達といった金融犯罪であり、トークン化技術は新技術であっても犯罪の手先にはなってはなりません。規制当局は、証券インフラストラクチャでのブロックチェーンの潜在的な利用に肯定的でありつつも、現行の証券法と保管システムの境界を守る必要があります。
米国株のトークン化の最新進捗状況
米国株のトークン化に関する議論は、合法的かどうかから段階的に「どのように実現するか」に移行しています。現在の市場の実践を分解すると、少なくとも2つの並行したが論理的に異なるパスが形成されつつあることがわかります:
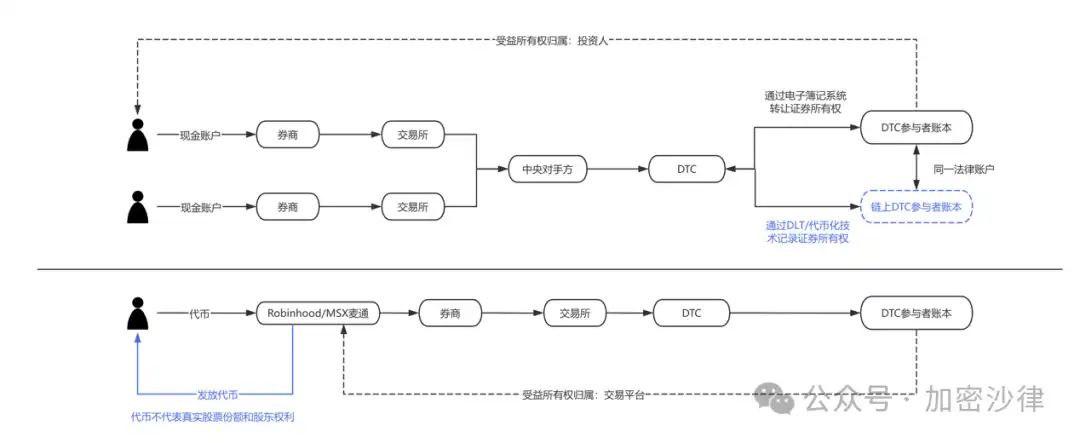
· DTCC および DTC を代表するものは、「公式見解主導のトークン化経路」であり、その中心目標は決済、調整、資産移転の効率を向上させることです。サービスの対象は主に機関投資家および卸売市場参加者です。このモデルでは、トークン化はほぼ「透明」であり、最終投資家にとって、株は依然として株であり、ただしバックエンドシステムが技術的にアップグレードされています。
· これに対応するものは、証券会社や取引プラットフォームが演じる可能性のある「フロントエンドの役割」です。Robinhood、MSX マットなどはその例であり、最近では暗号資産、株の断片化取引、拡張取引時間などについて製品の探索を続けています。米国株のトークン化が法的観点で徐々に成熟すると、これらのプラットフォームはユーザーアクセスポイントとしての利点を持っています。これらにとって、トークン化はビジネスモデルの再構築を意味するものではなく、現存の投資体験の技術的拡張である可能性が高いです。たとえば、よりリアルタイムな決済や柔軟な資産分割、市場間の製品形態の統合などが含まれます。もちろん、これらすべての前提条件は、規制枠組みが徐々に整備されることを前提としています。この種の探求は通常、規制の境界に沿って進められ、リスクと革新が同居するものであり、その価値は短期的な規模にあるのではなく、次世代証券市場の形成に対する検証にあります。現実的な観点からは、これらはむしろ制度の進化のためのサンプルを提供しており、直接現存する米国株市場に取って代わるものではありません。
理解をより具体的にするために、次の比較図を参照してください:
暗号サラダ視点
より広い視点から見ると、米国株のトークン化が真に解決しようとしている問題は、株式を「コイン化する」ことではなく、法的確実性とシステムセキュリティを維持しながら、資産の流動性を向上させ、運営コストを削減し、将来の市場間連携のインターフェースを確保することです。この過程で、コンプライアンス、テクノロジー、市場構造が長期的に並行して進化し、進化のパスは確実に急進的ではなく段階的であるべきです。
予想されるのは、米国株のトークン化がウォール街の運営方法に根本的な変革をもたらすことはないということですが、既に米国金融インフラの議題の重要な部分となっています。SEC と DTCC のこの対話は、むしろ制度レベルでの「試金石」のようであり、将来的な広範な探索のための初期の境界線を画定しています。市場参加者にとって、これはゴールではなく、本当に継続的に観察する価値のある出発点かもしれません。
この記事は投稿からのものであり、BlockBeats の見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事