ベンチャーキャピタルリプレイ2025:パワーによるコンピューティング、ナラティブは死にました
原文タイトル:分析:2025年から学び、2026年の機械経済で大きく勝利する
原文出典:Fintech Blueprint
原文翻訳:Bitpush News
暗号市場の構造上の問題
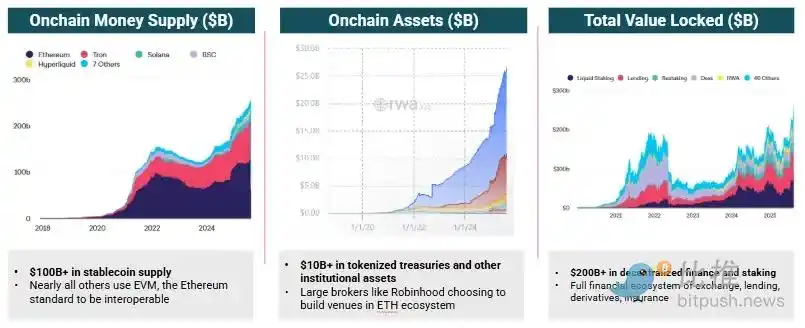
オンチェーン金融ツールの採用と機械経済のトレンドが急速に発展しています。過去1年間、以下の5つの次元でブロックチェーンネイティブの金融が大きく拡大していることが見られました:
(1)ステーブルコイン
(2)分散型レンディングおよび取引
(3)永続契約
(4)予測市場
(5)デジタルアセットトラスト(DATs)
米国の規制環境は非常に好況であり、これがプロジェクト数とリスク選好の両方を押し上げています。
関税や市場構造による不確実性を置き去りにすると、寛大なマクロ環境も暗号革新の根付きに肥えた土壌を提供しています。これらのトレンドは周知の事実であり、データで再確認する必要はありません。
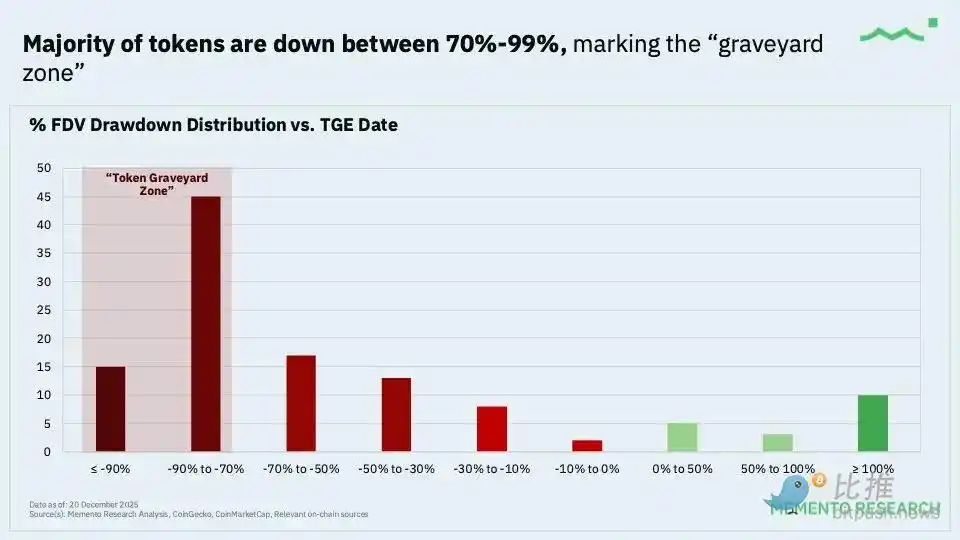
しかし、2025年はビットコイン以外のトークンと暗号資産にとって、非常に困難な1年でした。取引所トレーダーまたは銀行家であれば、状況はまあまあでした — DATを市場に導入することで過去最高の手数料を支払ったり、Binanceなどの取引プラットフォームが上場プロセスで得た巨額の手数料収入などが見られました。ただし、3〜5年後の投資視点を持つ私たちにとっては、市場構造は常にひどい状態でした。
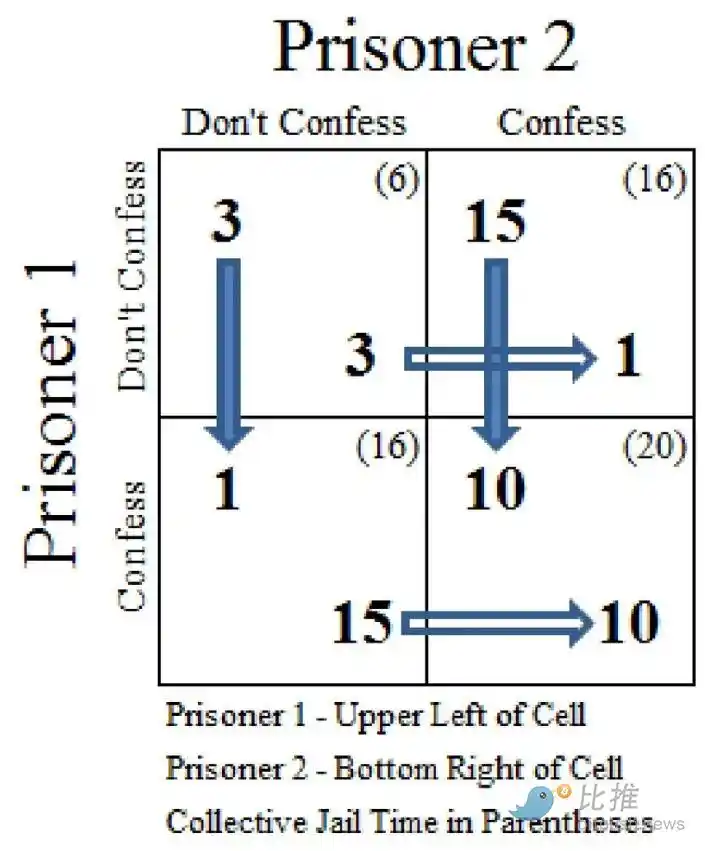
私たちは完全に「ネガティブな囚人のジレンマ」に陥ってしまいました:トークン保有者は将来に売り圧があると予想しているため、資産を売却しています。一方、暗号経済全体を支えるメーカーと取引プラットフォームは、短期的な利益だけを考慮した投機的なポジションを取っています。プロジェクトが利益を上げる前や市場適合点を見つける前に、トークンのアンロックメカニズムや発行価格が頻繁に崩壊しています。
さらに、今年の10月10日の市場構造上の障害は、明らかに市場の主要参加者に大きな打撃を与えました。損失は公にされていませんが、清算の余波はまだ続いています。すべての暗号資産間の相関関係は1に近づき、業界全体の参加者によるレバレッジの解消が生じていることを示しており、それらの基本的な論理には大きな異同があります。今、後退して厭世的になる選択肢は簡単です。
しかし、私たちは可能な限り明確に「マーク・トゥ・マーケット」を行うことを好み、将来の戦略を立てるために準備したいと考えています。2025年、暗号通貨投資分野の低迷は情報ですが、結論ではありません。2026年には大規模なプライベート企業セカンダリ市場で清算が行われる可能性が非常に高く、その際、暗号通貨繁栄期に多くのSPVがどのように高い評価で発行されたかの分析を行います。同時に、プログラマブルファイナンスと「ロボットマネー」のビジョンは引き続き具体化されつつあり、その必然的な台頭プロセスでの最適なポジショニングを探求し続けなければなりません。
背景を提供するため、次の図をご覧ください。この図は過去10年間に拡大され、いくつかの地域と業界の市場価値創出を示しています。
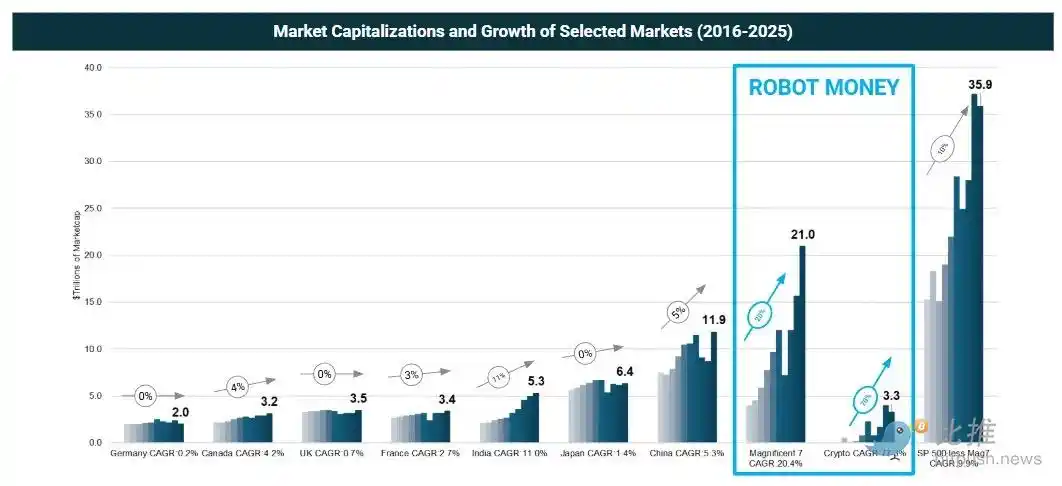
この歴史を振り返ると、暗号通貨とAI分野の価値創造は世界他地域と比較して驚異的でした。
欧州資本市場(各国で約2-3兆ドル)はほとんど成長せず、現状を維持するのみです。国債に投資して毎年3%の利息を得る方がまだ価値があります。グラフの右側には、インドと中国が年率5-10%の複合年成長率(CAGR)を示し、同時にそれぞれ3兆ドルと5兆ドルの純価値が増加しました。
この規模を理解したうえで、私たちが定義する「ロボットマネー」を見てみましょう:
(1)テクノロジーとAIを代表する「素晴らしい7社(Magnificent 7)」は、年間約17兆ドルの市場価値を毎年約20%の速度で増加させました;
(2)現代金融軌道を代表する暗号資産市場は同じ期間に3兆ドル増加し、複合年成長率は70%となりました。
これが未来の金融中心です。
しかし、単に論理的に正しいだけでは不十分です。我々は、世間からまだ認識されていない価値連鎖の詳細な部分を徹底的に特定する必要があります。2009年にロボアドバイザーについて、2011年にネオバンクについて、または2017年にDeFiについて議論した時、その用語および関連性はまだ明確化されておらず、2-5年後までこれらの成果が明確なビジネス機会に硬化することはありませんでした。
機械経済の価値の捉え方
「自虐的」な練習として、私たちは2025年の機械経済で最も関連性のある参加者を網羅した158ページの総括レポートを作成しました。
オープンマーケットでは、2025年は「強者の強さ、弱者の脱落」の年となりました。
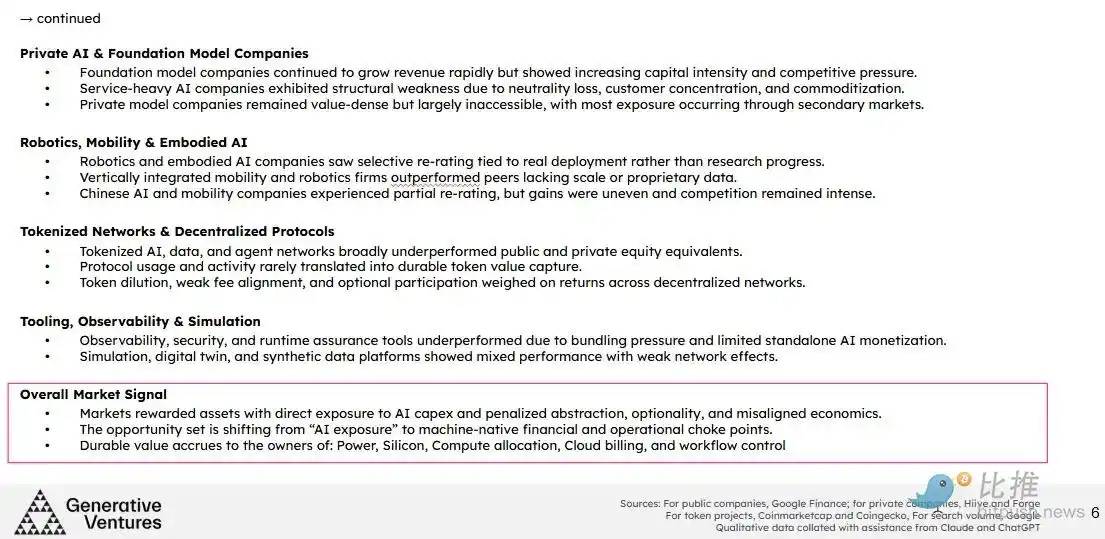
明白な勝者は物理的および金融的な制約を持つ者です:電力、半導体、および希少なハッシュレート。Bloom Energy、IREN、Micron、TSMC、およびNVIDIAのパフォーマンスは全体市場よりもはるかに優れており、資本はそのような「機械的必然性」の資産を追い求めています。 BloomとIRENはその典型です:彼らは直接AI支出の風口に立ち、緊急性を収入に変えています。これに対し、Equinixなどの伝統的なインフラストラクチャは低調であり、市場は一般的な容量の価値が電力確保や高密度のカスタマイズされたハッシュレートよりも遥かに低いと考えています。
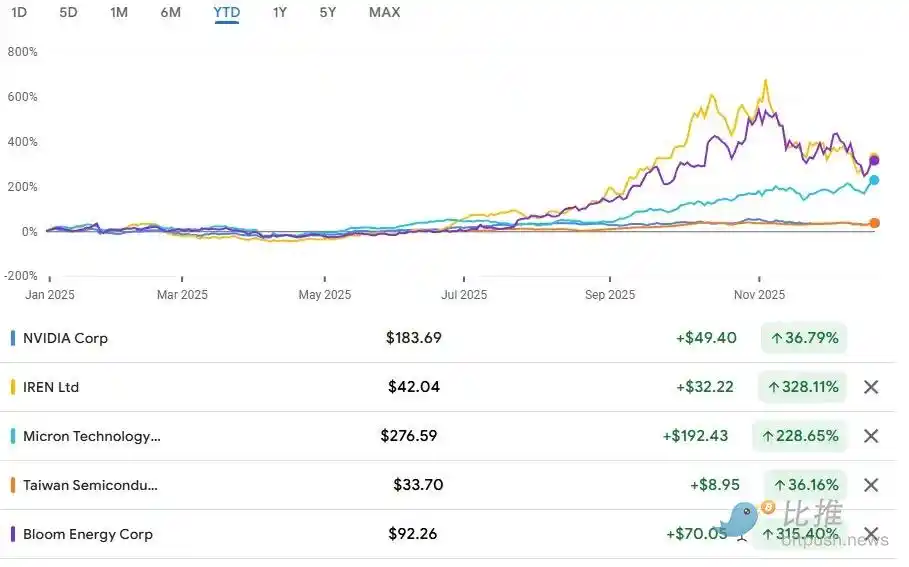
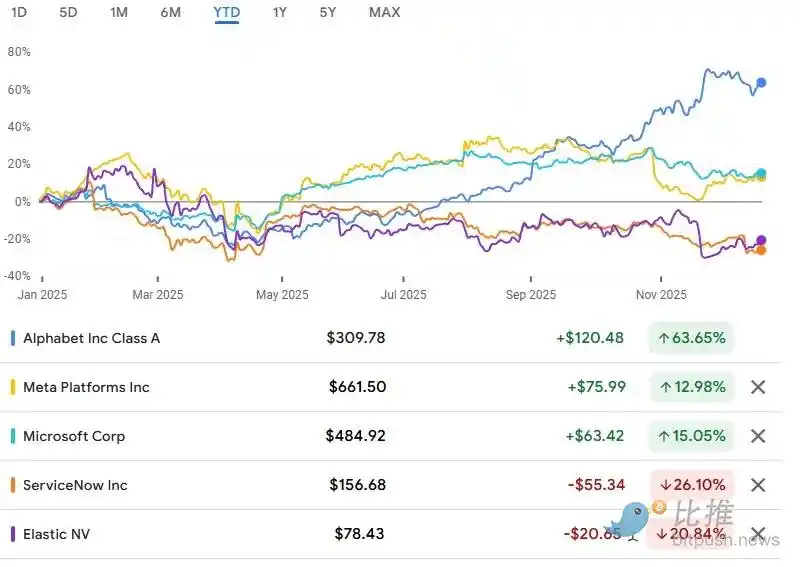
ソフトウェアおよびデータ領域では、パフォーマンスは別の次元で分かれています:(1) 強制性 と (2) 選択性。ワークフローに埋め込まれ、自動更新がされるようなプラットフォーム企業システム(Alphabet、Metaなど)は引き続き複合成長を遂げ、今年になってはふたたび成長しています。これはAI支出が既存のディストリビューションの堀を強化しているためです。ServiceNowとDatadogは製品力があるものの、評価圧力、巨大なクラウドサービスプロバイダーからのバンドルプレッシャー、およびAIの貨幣化スピードの遅さにより、リターンが低下しています。Elasticは不利な状況を示しています:技術力が強力ではありますが、クラウドネイティブの代替品に押されており、ユニットエコノミクスのリターンは悪化しています。
プライベート市場でも同様の選別メカニズムが見られます。
基幹モデル企業は物語の主役ですが、脆弱性が増しています。OpenAIとAnthropicは急速に収益を増やしていますが、その中立性、資本集約度、および利益率の圧縮が明確なリスクとなっています。Scale AIは今年の警告事例です:Metaの一部買収によりその「中立性」が壊され、顧客離脱が引き起こされ、これは信頼が崩壊すると、サービス重視のビジネスモデルがどれほど速く崩壊するかを証明しています。これに対して、価値をコントロールする企業(Applied Intuition、Anduril、Samsara、および新興のフリート運用システム)は、非公開段階であっても比較的有利な位置にいます。
トークン化されたネットワークは最も弱い部門です。
ごくわずかのプロジェクトを除き、分散型データ、ストレージ、エージェント、および自動化プロトコルは、利用がトークン価値の捕捉に変換されなかったため、低調なパフォーマンスを示しています。
Chainlink は戦略的重要性を保持していますが、プロトコルの収益をトークン経済モデルに整合することは難しいです。Bittensor は暗号 AI 領域で最も大きな賭けとなっていますが、Web2 ラボ企業にとってはまだ実質的な脅威とはなっていません。Giza や類似のスマート体プロトコルは実際の活動を示していますが、まだ希釈とわずかな手数料の問題に苦しんでいます。市場はもはや「協調的なストーリー」を持つプロジェクトを報いません。
価値は、既にマシンが支払っている領域に集まりつつあります — 電力、シリコン、コンピューティングコントラクト、クラウド請求書、監督された貸借対照表 — これらが将来的に選択されるであろう領域ではなく。
2025 年には、市場は「ボトルネック」の所有権を称賛し、将来的にはキャッシュフローや算力に対するコントロールを持たない、空虚な理想を罰します。将来の中心は、経済的な力が既に存在する場所を識別し、機械が避けられない資産に賭けることです。
主要な洞察:
· AI の価値の実現は、多くの人が予想していたよりも「より深い」です。
· 中立性は今や第一級の経済資産です(Scale AI を参照)。
·「プラットフォーム」は、単なる機能ではなく、コントロールポイントと組み合わさった場合にのみ効果があります。
· AI ソフトウェアはデフレーション的です(価格プレッシャー);AI インフラストラクチャはインフレーション的です。
· バーティカル統合は、データや経済的効果をロックできる場合にのみ重要です。
· トークンネットワークは、同じような市場構造の試練を繰り返しています。
· AI エクスポージャーのみでは不十分であり、位置づけの質がすべてを決定します。
次のブームサイクルでは、ロボットのハードウェアとソフトウェアが注目され、類似の投資および選択的な勝者が見られる可能性があります。
2026 年のポジション
過去2年間にわたり、我々は本レポートで議論されている重要なテーマをカバーする中核的投資ポートフォリオを構築してきました。2026 年を展望すると、当社のポジションと投資執行はさらに強化されるでしょう。次に、当社の保有戦略についてお話しします。
自律エージェント、ロボット、およびネイティブ機械金融の長期的なビジョンは正しい方向に向かっていますが、市場は現在、AI とロボットのプライベートセール領域の評価が非常に荒唐無稽な段階にあると見なしています。急進的なセカンダリ流動性と1000億ドルを超える暗示的な評価は、「発見期」から「脱出期」への移行を示しています。
金融テックの視点を持つ早期段階のファンドとして、私たちはこれらの支出先のターゲットを特定する必要があります:
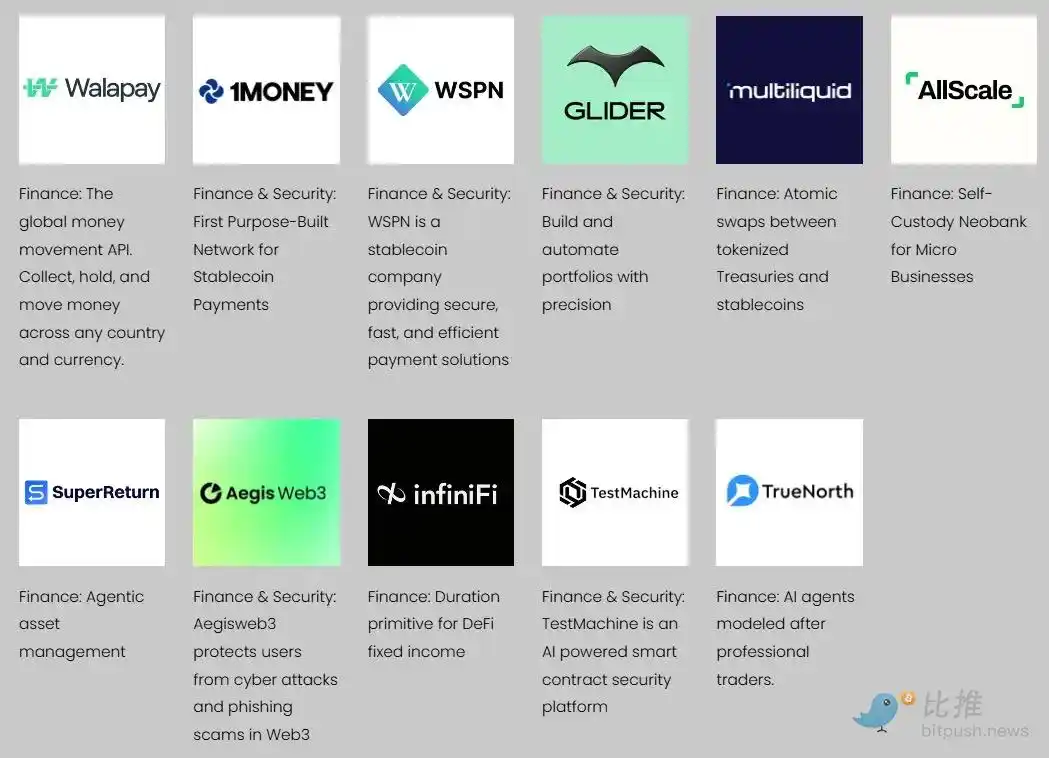
マシン・トランザクション・サーフェス(Machine Transaction Surfaces): マシンまたはその運用者が経済活動を実行している階層、例えば支払い、請求、計量、ルーティング、および資本や計算力の編成、コンプライアンス、保管、および決済の原語を運ぶ。リターンは取引量、取得、または規制上の地位によって得られ、投機的な物語ではない。当社のポートフォリオには、Walapay と Nevermined がその例です。
予算付きの応用インフラストラクチャ(Applied Infrastructure With Budgets): 企業やプラットフォームが調達されたインフラストラクチャ、例えば計算力の集約と最適化、埋め込まれたワークフローのデータサービス、定期的な支出と切り替えコストを持つツールにすでに取り組んでいる。焦点は予算の所有権と深い統合にあります。Yotta Labs と Exabits などが該当します。
高度な機会: 数少ない非対称的な上昇が見込まれるが、タイミングが不確実な機会:基礎研究、フロンティア科学、AI 関連の文化やIPプラットフォーム。最近投資したNetholabs(マウスの完全なデジタル脳を導出することを目指す研究室)がこの特徴を備えています。
さらに、トークン市場の構造上の問題が解決されるまで、当社はエクイティ(Equity)への投資により積極的に取り組む方針です。これまでは、当社のエクスポージャーはトークンとエクイティがそれぞれ40%を占め、残りの20%は柔軟に割り当てられていました。現在の困難を消化するために、当社はトークン分野が12〜24ヶ月を要すると考えています。
キーエンドポイント
あなたがベンチャーキャピタリストでなくても、この市場動向から学び、利益を得ることはできます。
巨額の資本支出がテクノロジージャイアントからエネルギーや部品サプライヤーに流れています。数社の企業が数兆ドル規模の公開市場の勝者と見なされており、しかし彼らは非公開のままで、一方で特別目的会社(SPV)を売却しています。一方、上場企業は防衛に努めています。政治権力はこれらの取り組みを集中化し、国有化しており、マスクやトランプ、中国やDeepSeekのような国々は、Web3における分散型の代替手段を支援するのではなく、これらを阻止しています。ロボットは国家の製造業や軍事産業複合体と絡み合っています。
クリエイティブ産業(ゲーム、映画、音楽など)では、AIに対する抵抗感が生じており、AIによる「人間技量」の模倣に従事する人々は、同じことを行えると主張するロボットを排除しています。一方で、ソフトウェア、科学、数学の分野では、AIをビジネス構造を効率化し構築する手段と見なしています。
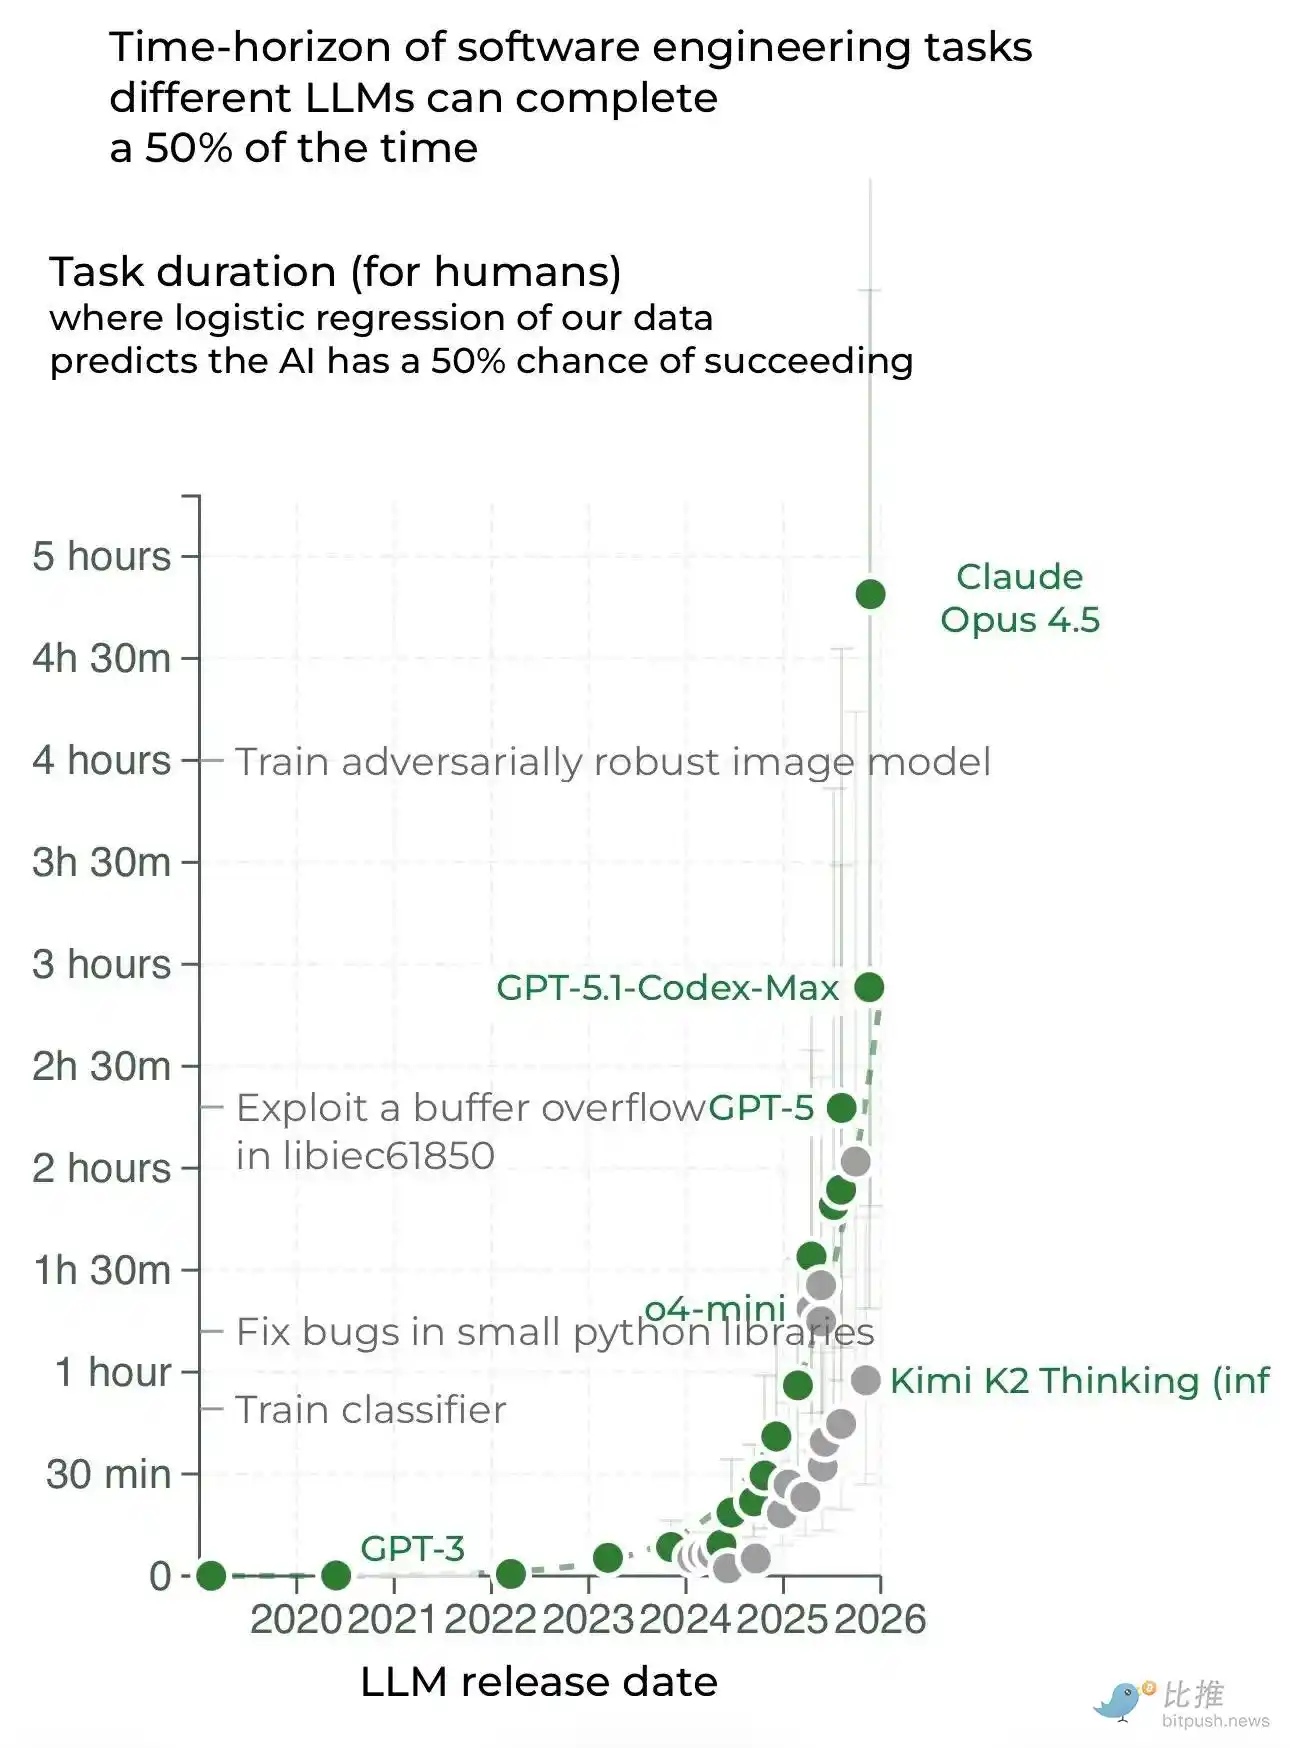
我々はこの集団的幻想を信じるのをやめ、現実に戻らなければならない。一方で、既に数十社の企業がユーザーサービスを通じて 10 億ドルを超える年間収益を達成している一方、市場は偽りと詐欺で満ちている。これら2つは同時に共存し、相反しない。
新しい年は包括的な再編をもたらすだろうが、同時に巨大な機会を秘めている。成功を収めるには、機会の鋼線の上を慎重に進む必要がある。では、彼岸で再びお会いしましょう!
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事