a16z パートナー著: ボティック VC は死にました、スケールこそ VC の最終形態
原文标题:ベンチャーのスケーリングを推進するケース
原文作者:Erik Torenberg,a16z
原文翻訳:テックフロー TechFlow
テックフロー紹介:
従来のベンチャーキャピタル(VC)の語りにおいて、人々はしばしば「ブティック」モデルを讃え、スケールすることが魂を失うと考えています。しかし、a16z パートナーの Erik Torenberg は、本文で対照的な見解を提唱しており、ソフトウェアがアメリカの経済の支柱となり、AI 時代が到来するにつれて、スタートアップ企業の資本とサービスへの需要が根本的に変化していると述べています。
彼は、VC業界が「意思決定力駆動」から「取引能力獲得駆動」に移行している過程にあると考えています。a16z のようなスケーラブルなプラットフォームを持ち、創業者に包括的なサポートを提供できるような「巨大機関」のみが、数兆ドル規模のゲームで成功することができると主張しています。
これは単なるモデルの進化にとどまらず、ソフトウェアが世界を包み込む潮流の中でVC業界が自己進化しているということです。
本文:
ギリシャの古典文学には、すべての物語に備えられた至高の神話があります:それは神々への尊敬と神聖な秩序への不敬です。イーカロス(Icarus)は太陽にやけどを負いましたが、それは本質的に彼の野心が大きすぎたからではなく、神聖な秩序を尊重しなかったからです。もう少し現代的な例を挙げると、プロレスがあります。ただ「プロレスを尊重しているのか、それとも軽蔑しているのか?」と尋ねるだけで、「ベビーフェイス(Face)」と「ヒール(Heel)」が見分けられます。すべての良い物語は、ある形式を取ります。
ベンチャーキャピタル(VC)も同様に自らの物語を持っています。それは次のように語られます。「VCは過去も現在も常にブティックビジネスであり続けてきた。大手機関は既に大きすぎて目標が高すぎる。彼らの崩壊は運命に定められており、このやり方はまさにこのゲームへの冒涜です。」
なぜこの物語が成り立つことを望むかは理解できます。しかし、現実は変わりましたし、ベンチャーキャピタルも変わりました。
今日のソフトウェア、レバレッジ、また機会は以前よりも多くなりました。より大規模な企業を構築する起業家も以前よりも多くなりました。企業が非上場の状態を維持する期間も以前よりも長くなりました。そして、VCへの創業者の要求も以前よりも高くなりました。今日、最高の企業を構築する起業家が求めるパートナーは、ただ資金提供をするだけで結果を待つのではなく、本当に彼らを勝利に導くことができる人物です。
したがって、現在、ベンチャーキャピタル機関の最優先目標は、起業家が成功するのを支援する最高のインターフェースを作成することです。人員の配置、資本の展開方法、どのようにしてどれだけの規模のファンドを調達するか、取引の完了を支援する方法、および起業家の権力を配分する方法など、すべてはこれに由来します。
Mike Maples には次の言葉があります:「あなたのファンドの規模はあなたの戦略です」。同様に正しいのは、「あなたのファンドの規模は未来への信念です」。これは、あなたがスタートアップ企業の成果規模への賭けです。過去10年で、膨大なファンドを調達することは「狂信的」と見なされるかもしれませんが、このような信念は根本的に正しいと言えます。したがって、トップ機関が将来10年に資金を大量に調達し続ける際、それは彼らが未来に賭けており、コミットメントを実行するために実際のお金を投じるものです。スケーラブルなベンチャー投資はベンチャーモデルの腐朽ではありません:それはベンチャーモデルが最終的に成熟し、彼らが支援する企業の特徴を取り入れたものです。
そうです、ベンチャーキャピタル機関は資産クラスです
最近のポッドキャストで、シーコワイアキャピタル(Sequoia)の伝説的な投資家 Roelof Botha が3つの視点を提案しました。まず、ベンチャーキャピタルの規模が拡大しているにも関わらず、毎年「勝者」となる企業の数は一定です。第二に、ベンチャー業界の規模化は、優れた企業が少なすぎる資金の追求を意味し、したがってベンチャーキャピタルは規模化できず、それは資産クラスではない。三番目に、ベンチャーキャピタル業界は実際の勝者企業の数に対応するように縮小すべきだと主張しました。
Roelof は史上最も偉大な投資家の1人であり、また素晴らしい人物です。しかし、私は彼のここでの見解に同意しません。(もちろん注目すべきは、シーコワイアキャピタルも規模化しています:それは世界最大の VC 機関の1つです。)
彼の最初の視点——勝者の数は一定です——は簡単に反証されます。過去には年間約15社の企業が1億ドルの収益を上げましたが、今では約150社に増えました。勝者だけでなく、勝者の規模も以前より大きくなっています。入場価格は高くなっていますが、収益ははるかに多くなっています。スタートアップ企業の成長の天井は10億ドルから100億ドルに上がり、今では1兆ドル以上に上がっています。2000年代と2010年代初頭、YouTube と Instagram は10億ドルの価値の売却であると見なされました。その時そのような評価が非常に稀少であるため、10億ドル以上の企業の評価を「ユニコーン」と呼んでいました。今では、OpenAI と SpaceX が直接1兆ドルの企業になるだろうとデフォルトで考えられ、その後も続く企業が何社も出てくるでしょう。
ソフトウェアはもはや奇妙で変わった人々から成るアメリカ経済の周縁部門ではありません。ソフトウェアは現在アメリカ経済そのものです。私たちの最大の企業、我が国のチャンピオン企業はもはやジェネラルエレクトリック(General Electric)やエクソンモービル(ExxonMobil)ではなく、Google、Amazon、Nvidiaです。非上場のテクノロジー企業は S&P 500 指数の22%に相当します。ソフトウェアはまだ世界を飲み込んでいない——実際、AIによる加速の影響で、その途中にいると言える——15年、10年、5年前よりもさらに重要になっています。したがって、成功したソフトウェア企業が達成できる規模は以前よりも大きくなっています。
「ソフトウェア企業」の定義も変化しています。資本支出が大幅に増加しており、大規模なAIラボはインフラ企業に変わりつつあり、独自のデータセンター、発電施設、およびチップ供給チェーンを所有しています。すべての企業がソフトウェア企業になったように、今やすべての企業がAI企業に、あるいはおそらくインフラ企業になりつつあります。ますます多くの企業が原子の世界に参入しています。境界線が曖昧になりつつあります。企業は急進的に縦に統合しており、これらの縦統合されたテックジャイアントの市場潜在能力は、純粋なソフトウェア企業よりもはるかに大きいです。
これは、なぜ第二の視点である「過剰な資金が少ない企業を追いかける」ことが間違っているのかにつながります。生産性は以前よりもはるかに大きくなり、ソフトウェアの世界ははるかに激しく競争しており、企業の上場が以前よりも遅れています。これらすべては、優れた企業が以前よりもはるかに多くの資金を調達する必要があることを意味しています。ベンチャーキャピタルの存在は、新しい市場への投資のためです。私たちが何度も学んだことは、長期的な視点から見ると、新しい市場の規模は常に期待以上に大きいということです。プライベート市場はすでに非常に成熟しており、トップレベルの企業が前例のない規模に達するのをサポートできます。今日のトッププライベート企業がどれほどの流動性を獲得できるかを見てみれば、プライベートと公開市場の投資家の両方が、ベンチャーキャピタルの成果規模が驚異的に大きいと信じています。私たちはVCがどれほどの規模に達するか、そして達すべきかを誤って評価してきましたが、ベンチャーキャピタルはこの現実と機会の集まりを追いかけて規模化しています。新しい世界には飛行車、グローバル衛星ネットワーク、豊富なエネルギー、および計測不要の低コストの知能が必要です。
実際、今日の多くの最高の企業は資本集約型です。OpenAIは何十億ドルもの投資をGPUに行わなければならず、誰もが考えるよりもはるかに大規模なコンピューティングインフラが必要です。Periodic Labsは科学革新のために前例のないスケールで自動化ラボを建設する必要があります。Andurilは未来の防衛を構築する必要があります。そして、これらすべての企業は史上最も競争力のある人材市場で世界で最高の人材を雇用し続けなければなりません。新世代の大規模な勝者OpenAI、Anthropic、xAI、Anduril、Waymoなどはすべて、資本集約型であり、高い評価額で巨額の初期資金調達を実現しています。
現代のテクノロジ企業は通常、世界を変える最先端技術を構築するために数十億ドルの資金が必要です。インターネットのバブル時代には、「スタートアップ」という言葉が登場し、まだダイヤル接続を待っている消費者のニーズを想定しました。今日、スタートアップは、30年間のテックジャイアントによって形作られた経済に参入しています。そして、小さなテックを支援するということは、ダビデがゴリアテのごくわずかな数に立ち向かう準備をしなければならないということです。2021年の企業は確かに過剰な資金を調達しており、その多くが販売とマーケティングに向けられ、10倍にならない製品を販売しています。しかし、今日、資金は研究開発や資本支出に向けられています。
したがって、勝者のスケールは以前と比べてはるかに大きく、以前よりもはるかに多くの資金を調達する必要があり、しばしば最初からそうです。そのため、ベンチャーキャピタル業界は、このような需要に対応するためには、大幅に拡大する必要があります。機会セットの規模を考慮すると、このスケーリングは合理的です。VCのスケールがリスク投資機会に対して大きすぎると、我々は大手機関の収益が低下することを見るはずです。しかし、そうした状況を一切目にしていません。拡大する一方で、トップのベンチャーキャピタル機関は繰り返し非常に高いリターンを実現してきました。これらの機関に投資できるLP(有限合衆国)も同様です。ある著名なベンチャーキャピタリストは、10億ドル規模のファンドは決して3倍のリターンを得ることはできないと述べました。それはあまりにも大きいからです。その後、いくつかの企業が、10億ドルのファンドを超えるところがあります。パフォーマンスの悪い機関を非難する人もいますが、幾何級数分布に従う業界はすべて、大きな勝者と長い尾の敗者を持つからです。価格競争に勝利する能力が取引を維持する理由です。他の主要なアセットクラスでは、製品を最も高く提示した人に販売するか、そこから融資を受ける人はいません。しかし、VCは、価格以外の次元でも競争しなければならない典型的なアセットクラスです。VCは、持続可能なリターンを保つことができる唯一のアセットクラスであり、前10%の機関の中で持続的な重要性がある唯一のアセットクラスです。
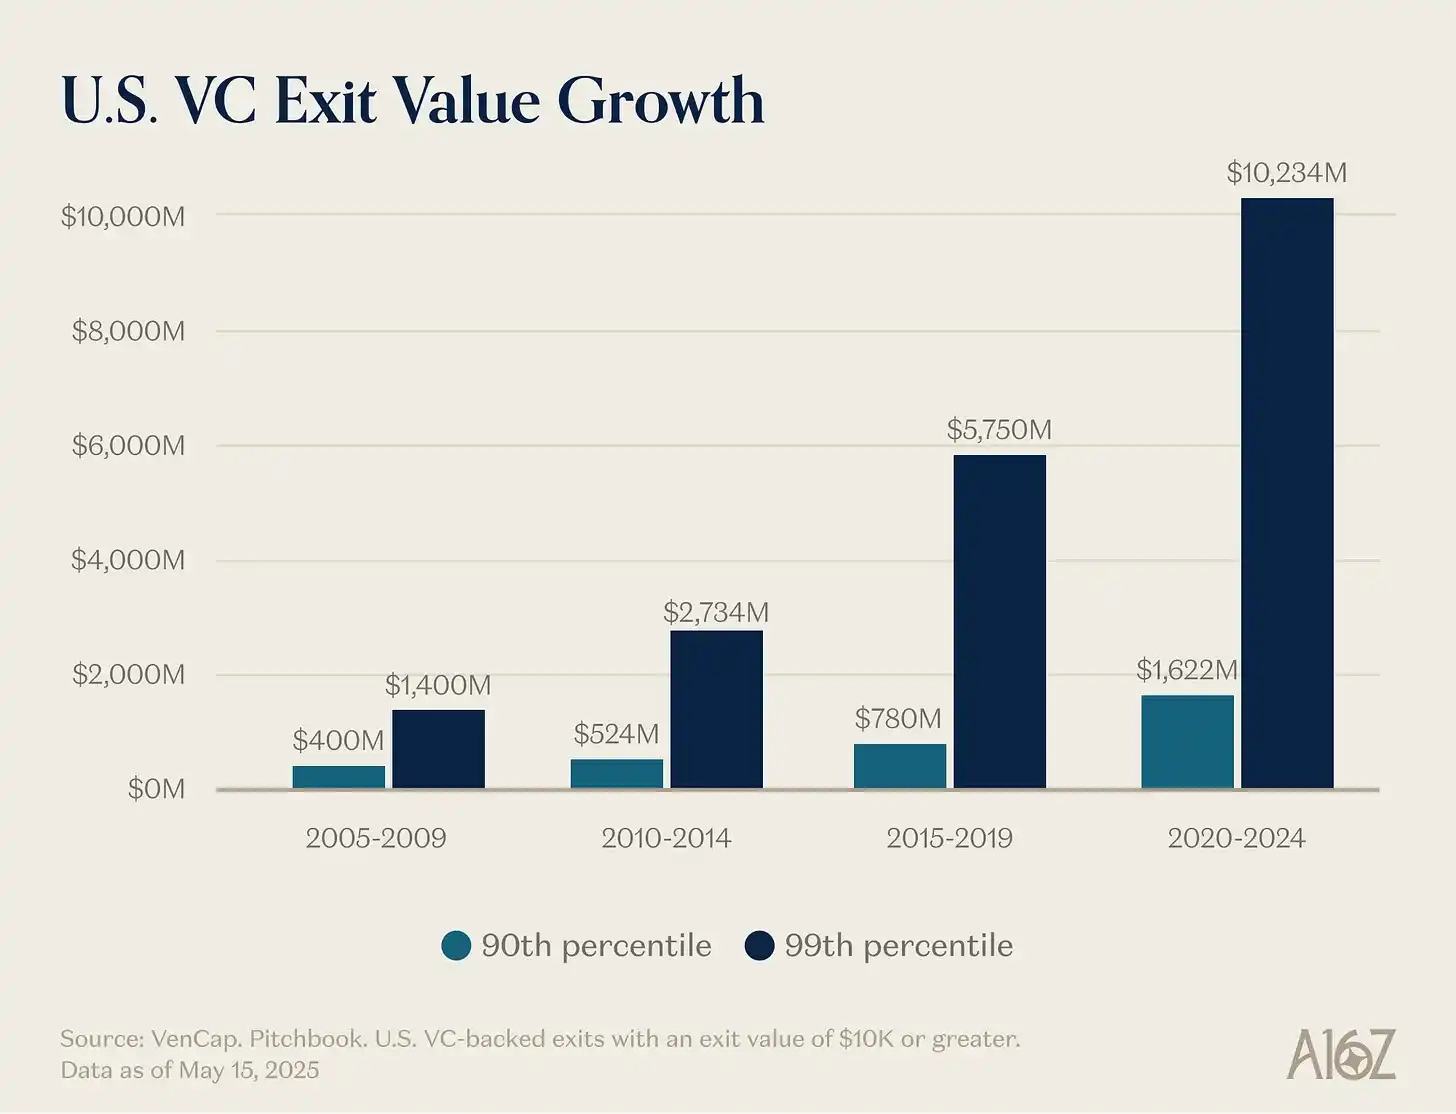
最後のポイント——ベンチャーキャピタル業界が縮小すべきだという主張は誤りです。または、少なくともテクノロジーエコシステムや、より多くの世代を超えるテクノロジー企業を作るという目標にとって、そして最終的には世界にとって、これは良いことではありません。ベンチャーキャピタルの資金増加がもたらす2次的影響(もちろんいくつかはあります!)について不平を言う人もいますが、それはスタートアップの市場価値の大幅な増加に伴っています。より小さいベンチャーエコシステムを提唱することは、おそらくより小さなスタートアップの市場価値を提唱しており、その結果、経済発展は遅くなる可能性があります。これが、Garry Tanが最近のポッドキャストで「ベンチャーキャピタルは現在の10倍以上大きくすべきだ」と述べた理由かもしれません。確かに、競争がなくなれば、個々のLPまたはGPが「唯一のプレイヤー」であることは彼らにとって有益かもしれません。しかし、今日よりもさらに多くのベンチャーキャピタルがあれば、創業者や世界にとって明らかにより良いでしょう。
この点をさらに説明するために、思考実験を考えてみましょう。まず第一に、今日よりもはるかに多くの創業者が世界に必要だと思いますか?
第二に、急にはるかに多くの創業者がいる場合、どのような機関が最もよく彼らにサービスを提供できると考えますか?
第一の質問についてはあまり時間を割りたくありません。なぜなら、あなたがこの記事を読んでいるなら、答えが明らかであると我々は考えるからです。なぜ創業者が非常に優れていて、非常に重要であるかについてあなたに詳細を説明する必要はありません。偉大な創業者は偉大な会社を作り出します。偉大な会社は、世界を改善する新製品を生み出します。私たちの集団的なエネルギーとリスク志向を生産的な目標に組織し、導くことにより、世界に非比例な新しい企業価値と興味深い仕事の機会を生み出します。そして、私たちは必ずしもすべての能力を持つ人々が既に会社を設立しているという均衡状態に達しているわけではありません。これが、より多くのベンチャーキャピタルが新興生態系の成長を促進するのを助ける理由です。
しかし、2番目の問題の方が興味深いです。もしも明日目を覚まして、起業家の数が今日の10倍や100倍になっている(ネタバレですが、これは起こっています)、その時、世界のスタートアップエコシステムはどのようになるべきでしょうか? より競争が激しい世界において、ベンチャーキャピタル(VC)機関はどのように進化すべきでしょうか?
全てを賭けるのではなく、勝利する
Marc Andreessen は、有名なベンチャーキャピタリストの物語をよく引用しており、VC(ベンチャーキャピタル)ゲームはまるで回転寿司レストランであると語っています。「1,000件のスタートアップが流れてくる中、あなたは彼らと出会います。そして時折、手を伸ばし、回転ベルトから1社のスタートアップを選び、そして投資するのです。」
Marc が描写するそのような VC(ベンチャーキャピタリスト)――それは、過去数十年のほとんどの時間、ほとんどの VC がそうであったと言えます。1990年代初頭や2000年代初頭、取引を勝ち取ることはそんなに簡単でした。そのため、優れた VC にとって真に重要なスキルは判断力(Judgment)であり、優れた企業と劣る企業を区別できることでした。
まだまだ多くの VC がそのように運営していますが、彼らの足元では、世界はすでに大きく変わっています。
取引を勝ち取ることはかつて容易だった――回転寿司から選ぶのも容易だったように。しかし今や、それは非常に難しいことです。人々は時折、VC をポーカーのように表現します:いつ企業を選択すべきか、どんな価格で投資すべきかなど。しかし、最高の企業に投資する権利を獲得するためには、総力戦を仕掛けなければならないという事実を隠してしまっているかもしれません。古い考えの VC たちは「唯一の主役」であり、創業者に指図を与えることができた日々を懐かしんでいます。しかし、今や何千もの VC 機関が存在し、創業者が交渉の段階で有利な条件を得ることが以前よりも簡単になっています。したがって、ますます多くの最良の取引が非常に激しい競争を伴うものとなっています。
パラダイムシフトは、取引を勝ち取る能力が、適切な企業を選択する能力と同じくらい重要になりつつあるという点にあります――そして、おそらくはそれ以上にもなっています。あなたが入場できないのであれば、適切な取引を選ぶことに何の意味があるでしょうか?
この変化をもたらすいくつかの要因が存在します。まず第一に、ベンチャーキャピタル機関の急増により、取引を獲得するために VC 機関同士が競争する必要があります。今では、人材、顧客、市場シェアを争う企業がこれまで以上に多く存在し、最高の起業家は勝利するために力強い機関のパートナーを必要としています。彼らは、リソース、ネットワーク、インフラストラクチャを持つ機関が彼らのポートフォリオ企業に優位性をもたらすことを必要としています。
次に、企業がより長く非公開を維持することで、投資家は後期に投資することができます――この時点で会社はより多くの検証を受けており、したがって取引の競争が激しくなっています――そして依然としてベンチャーキャピタルスタイルのリターンを得ることができます。
最後の理由であり、最も明白でない理由は、ピッキング(企業の選定)がやや簡単になったことです。VC市場がより効率化されています。一方で、連続起業家がより多く、起業家の成功会社を創造し続けています。もしもマスク、Sam Altman、Palmer Luckey、または天才の連続起業家が会社を創業した場合、VCたちは迅速に投資を試みます。他方で、会社が狂気的な規模に達するスピードがより速くなりました(より長い時間民間で保持されたため、上昇の余地もより大きくなっています)、したがって過去と比べて、プロダクト・マーケット・フィット(PMF)のリスクは低下しました。最後に、今や多くの素晴らしい機関があるため、創業者が投資家と簡単に連絡を取ることができるため、他の機関が追求していない取引を見つけるのは難しくなっています。ピッキングは依然としてゲームの中心ですが(適切な価格で正しいエバーグリーン企業を選択する)、これはこれまでの最も重要な過程ではなくなりました。
Ben Horowitzは、繰り返し勝利することが優れた機関になる自動的になると仮定しています:なぜなら、あなたが勝利できれば、最高の取引があなたのもとにやってきます。あなたがどんな取引でも勝てるときだけ、あなたは選択の権利を持っています。あなたが正しい選択肢を選んだとは限りませんが、少なくともその機会があります。もちろん、あなたの機関が最高の取引を繰り返し勝ち取ることができれば、あなたは最高のピッカーがあなたのために働くように引き付けます(Martin CasadoがMatt Bornsteinをa16zに募集する際に述べたように、「ここで取引を勝ち取るために来てください、取引を失うために来てください。」)。したがって、勝利の能力は良性の循環を生み出し、あなたのピッキング能力を向上させます。
これらの理由から、ゲームのルールが変わりました。私のパートナーであるDavid Haberは、この変化に対処するために必要なリスク投資の変革を彼の記事で述べています:「機関 > ファンド(Firm > Fund)」。
私の定義では、ファンド(Fund)には目標関数が1つだけあります:「最少の人員で、最短の時間で、最も多くのキャリー(リターン料)を生み出す方法は何ですか?」しかし、私の定義では、ファーム(Firm)には2つの目標があります。1つは卓越したリターンを提供することですが、もう1つは同様に興味深いです:「どのようにして複利的な競争上の優位性の源を構築するか?」
最高のファームは、その管理料を彼らのモートに投資する能力を持っています。
どうすればお手伝いできますか?
私が10年前にリスク投資の世界に入ったとき、私はすぐに気づきました:VC機関の中で、Y Combinatorは異なるゲームをしています。YCは優れた会社から大規模な特典を得ることができ、同時にそれらを大規模にサポートすることもできるようです。YCに比べて、他の多くのVCは同質化(Commoditized)されたゲームをしています。私はDemo Dayに行って、私が賭けている卓はYCombinatorがカジノのディーラーだと心の中で考えたりします。私たちみんながそこにいてうれしいですが、YCは一番うれしいです。
私はすぐに、YC が縄張りを持っていることに気づきました。それにはポジティブなネットワーク効果があります。いくつかの構造上の利点があります。かつては、ベンチャーキャピタル企業が縄張りや不公平な利点を持つことは不可能だと言われていました——結局、あなたは資本を提供するだけです。しかし、YC には明らかにそれがあります。
これが、YC がスケール拡大した後もなお強力である理由です。いくつかの批評家は、YC のスケール化が好きではありませんでした;彼らはいつか YC がつぶれるだろうと考えていました、なぜなら彼らはそれが魂を持っていないと考えていたからです。過去 10 年間、YC の終焉を予言している人たちがいました。しかし、それは実際には起こりませんでした。その期間中、YC は全てのパートナー陣容を交代し、そしてそれでも終焉は訪れませんでした。縄張りは縄張りです。彼らが投資した企業と同様に、スケール化したベンチャーキャピタル企業が持つ縄張りは単なるブランドだけではありません。
その後、私は同質化されたベンチャーキャピタルゲームをプレイしたくないと気付き、自分自身の組織を設立し、他の戦略的資産も設立しました。これらの資産は非常に価値があり、強力な取引フローを生み出しましたので、差別化されたゲームの味を知りました。ほぼ同時期に、別の組織が独自の縄張りを築いているのを見始めました:a16z。したがって、数年後に a16z に加わる機会が訪れた時、私はそれを逃すことができないと知っていました。
ベンチャーキャピタルを産業として信じる場合、あなたは——ほぼ定義上——べき乗則分布を信じています。しかし、本当にベンチャーキャピタルのゲームがべき乗則に支配されていると信じるならば、ベンチャーキャピタルそのものもべき乗則に従うだろうと考えるべきです。最高の創業者は、彼らが勝利するのを最も果敢に支援できる組織に集まるでしょう。最高のリターンは、このような組織に集中するでしょう。資本も続いてきます。
次の画期的な企業を築こうとしている創業者にとって、スケール化したベンチャーキャピタル企業は非常に魅力的な製品を提供しています。彼らは急成長する企業に必要なすべてのことに専門知識と包括的なサービスを提供します——採用、市場参入戦略(GTM)、法律、財務、広報、政府関係。彼らはあなたが本当の目的地に到達するのに十分な資金を提供し、あなたを計算に苦しめず、資金豊富な競合相手に立ち向かわせないようにします。彼らは巨大なリーチを提供します——あなたが知り合う必要のあるビジネスと政府の中のすべての人たちに接触し、あなたを紹介します。すべての重要なフォーチュン 500 の CEO および世界の指導者に。彼らはタレントに 100 倍接触する機会を提供し、世界中に数万人のトップエンジニア、幹部、オペレーターのネットワークを持ち、いつでもあなたの会社が必要とする時に加われるよう準備しています。そして彼らはどこにでもいます——最も大望壮大な創業者にとって、これはどこでもということです。
同時に、LP にとっても、スケール化したベンチャーキャピタル企業は最も重要な単純な問題にとっても非常に魅力的な製品です:他の企業よりも最も多くのリターンを生む会社が彼らを選んでいるかどうか?答えは非常に簡単です——はい。すべての大手企業はスケール化したプラットフォームとパートナーシップをしており、通常は最初期に。スケール化したベンチャーキャピタル企業は、重要な企業をキャッチするためのより多くの振り子の機会があり、それらを説得するためのより多くの弾薬があります。これがリターンに反映されています。
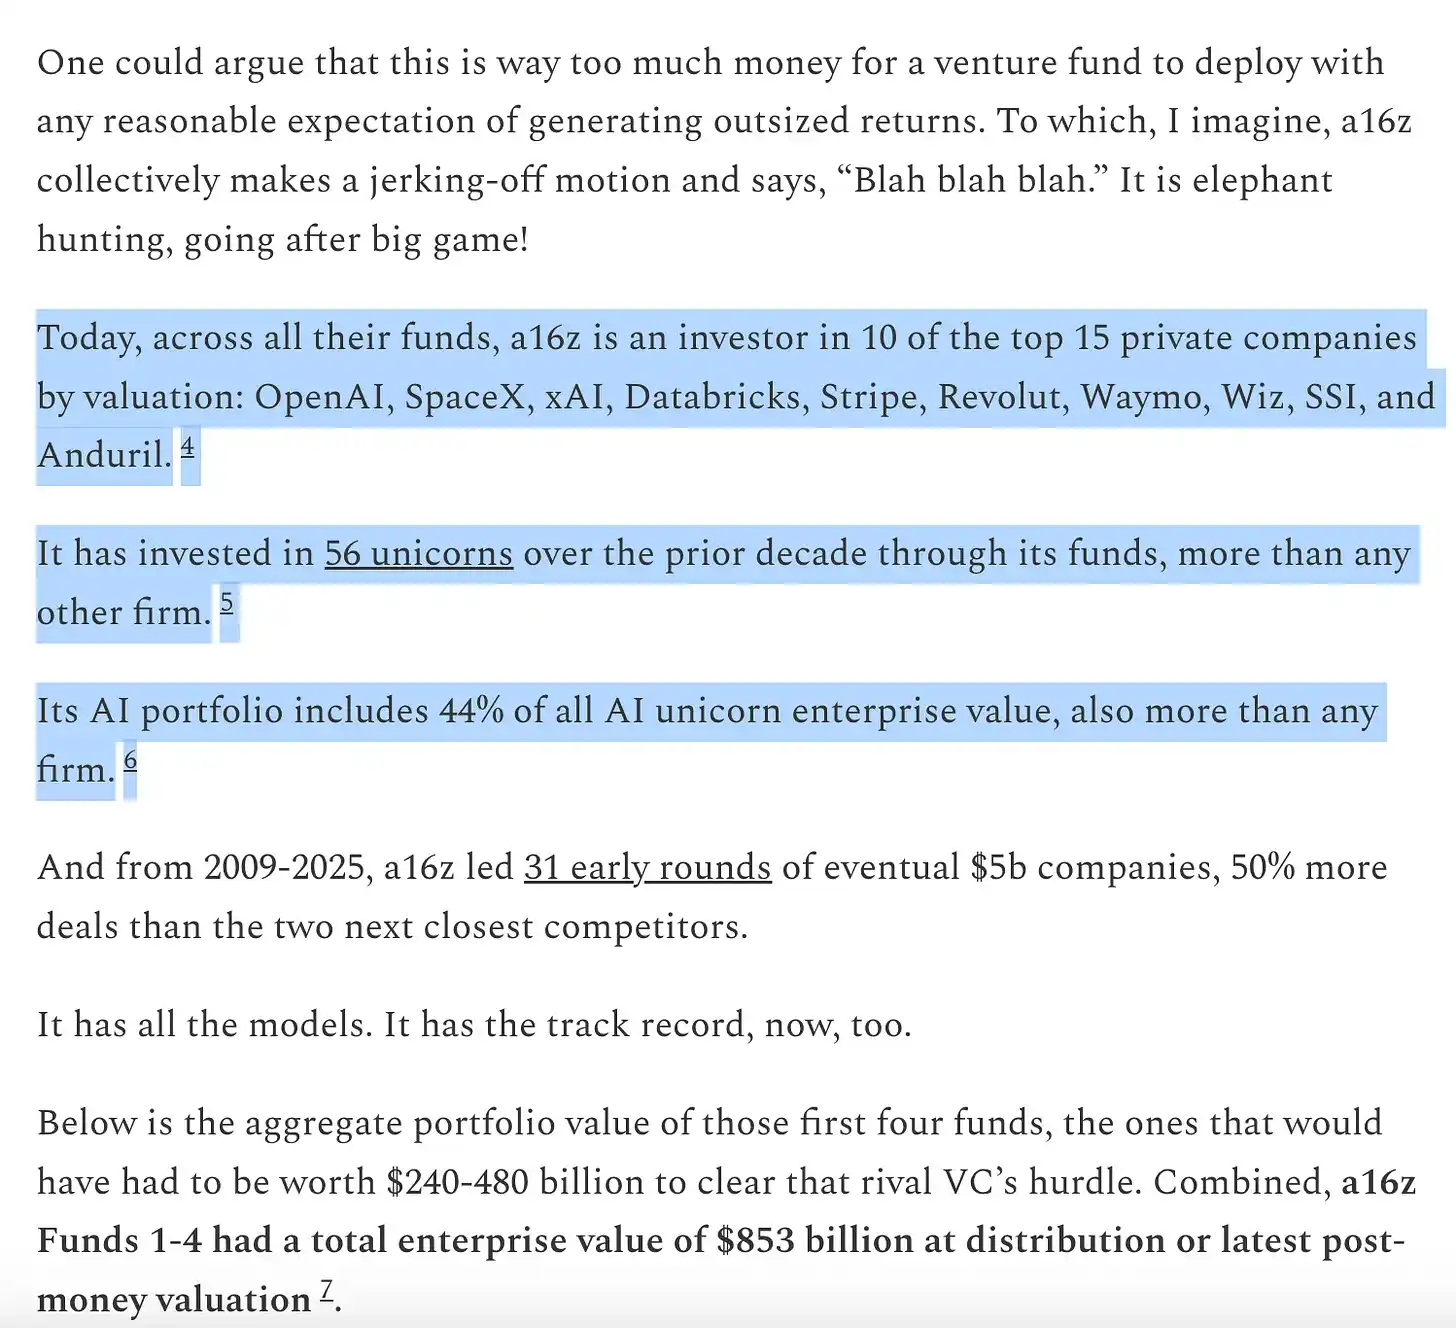
Paky の作品より抜粋:https://www.a16z.news/p/the-power-brokers
私たちが今いる状況を考えてみましょう。世界最大の10社のうち8社は西海岸に本部を置くベンチャー支援企業です。過去数年、これらの企業は世界の新たな企業価値の大部分を提供してきました。同時に、世界で成長が最も速い民間企業も主に西海岸に本部を置くベンチャー支援企業です: 数年前に設立されたこれらの企業は急速に1兆ドルの評価額および史上最大のIPOに向けて進んでいます。最高の企業は以前よりもはるかに勝ち、そしてそれらはすべてスケーラブルな機関のサポートを受けています。もちろん、すべてのスケーラビリティ機関が良い成績を収めているわけではありません―私はいくつかの史上最高の崩壊事例を思い浮かべることができますが―しかしほとんどすべての偉大なテクノロジー企業の背後にはスケーラビリティ機関のサポートがあります。
大規模化するか、専門化するか
私は将来、大規模ベンチャーキャピタル機関のみでないと考えています。インターネットが触れるすべての分野と同様に、ベンチャーキャピタルは「ハンマーとバー(Barbell)」になります: 一端にはごく少数の超大規模プレーヤーがあり、他端には多くの小規模で専門化した機関があり、それぞれの機関が特定の分野やネットワークで操作し、通常は大規模ベンチャーキャピタルと協力します。
ベンチャーキャピタルが行っていることは、通常、ソフトウェアがサービス業界を飲み込むときに起こることです。一端には四、五の大規模かつ力強いプレーヤーがおり、通常、垂直統合されたサービス機関です。他端には、極めて差別化された小規模のサプライヤーの長尾があり、それらの構築は業界の「転覆」に利益を得ています。ハンマーとバーの両端は繁栄するでしょう:彼らの戦略は補完的であり、相互に力を与えます。私たちは、数百のボーティックファンドマネージャーをサポートし、今後も彼らを支援し、緊密に連携していきます。
大規模化とボーティックはどちらもうまくいくでしょうが、中間地帯に位置する機関が問題を抱えます: これらのファンドは規模が大きすぎて、巨大な勝者を見逃すコストを負担することができず、しかし、規模が小さすぎて、創業者により良い製品を提供するために構造的に大きな機関と競争することができません。a16z のユニークな点は、ハンマーとバーの両端に位置していることです―それは特化したボーティック機関のグループであり、また規模化されたプラットフォームチームの恩恵を受けています。
創業者と最もよく協力する機関が勝者となります。これは、超大規模なリザーブファンド、前例のないリーチ能力、または巨大な補完サービスプラットフォームを意味するかもしれません。それもしくは、非複製可能な専門知識、優れたコンサルティングサービス、または純粋に信じられないほどのリスク耐性を意味するかもしれません。
ベンチャーキャピタル業界には古いジョークがあります: VC はすべての製品に改善が加えられると考え、すべての偉大な技術が規模化され、すべての産業が転覆されると考えます―彼ら自身の業界だけはそうではないと。
実際、多くの VC は、スケーリングされたベンチャー機関の存在を全く好ましく思っていません。彼らはスケーリングが何かを犠牲にしていると考えています。誰かは、シリコンバレーが今やあまりにも商業的であり、もはや変わり者(Misfits)の楽園ではないと言っています(技術業界に十分な変わり者がいないと主張する人は、明らかにサンフランシスコの技術系パーティに参加したことがないし、MOTS ポッドキャストを聞いたことがありません)。他の人々は、一種の自己顕示の物語に訴えています — 即ち変化は「ゲームへの冒涜」である — 同時に創業者が常にそのようにサービスされてきたことを無視しています。もちろん、彼らは常に彼らが支援する企業に同じ懸念を表現することはないでしょう。これらの企業の存在そのものが、巨大なスケールを実現し、それぞれの業界のゲームルールを変えることに基づいています。
スケーリングされたベンチャー機関は「本当のベンチャーキャピタル」ではないと言うのは、NBA のチームがより多くのスリーポイントシュートを試していることが「本当のバスケットボール」をしているとは言えないのと同様です。おそらくあなたはそうは思わないかもしれませんが、古いゲームのルールはもはや支配的ではありません。世界は既に変わりました、そして、新しいパターンが現れました。皮肉なことに、ここでのゲームのルールの変化の仕方は、VC が支援するスタートアップ企業がその業界のルールを変える方法と酷似しています。技術が1つの業界を破壊し、新しいスケーラブルなプレイヤーが現れると、このプロセスでは常に何かを失います。しかし、それ以上に多くを得ることもできます。ベンチャーキャピタリストたちはこのバランスを身をもって知っています — 彼らは常にこのバランスを支援してきました。ベンチャーキャピタリストたちは、スタートアップ企業で見たい変革プロセスが、同様にベンチャーキャピタル自体にも適用されることを望んでいます。ソフトウェアが世界を飲み込んでおり、それはもちろん VC に留まることはありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事