ビットコインがより「安定」してきましたか?2025年には、その価格変動幅が実際にはNVIDIAを下回るかもしれません。
原文タイトル:Bitcoin is now less volatile than Nvidia, a statistical anomaly that completely changes your risk calculation
原著者:Gino Matos, CryptoSlate
原文翻訳:Saoirse, Foresight News
ビットコインは2025年の終わりに、実際の日次ボラティリティが2.24%に低下し、この資産の記録的な年次データを打ち立てました。
K33 Researchのボラティリティチャートは2012年までさかのぼり、その時点でのビットコインの日次ボラティリティは7.58%でした。データによると、各サイクルごとにビットコインのボラティリティは着実に低下しており、2022年には3.34%、2024年には2.80%、そして2025年には2.24%まで低下しました。
しかし、市場の感覚とデータには乖離があります。2025年10月、ビットコインの価格が12.6万ドルから8.05万ドルまで急落した際の過程は心を揺さぶられるものでした。さらに10月10日、関税政策の影響で引き起こされた清算売りが、1日のみで190億ドルのレバレッジロングポジションを一掃しました。
矛盾しているのは、従来の基準で見ると、ビットコインのボラティリティは確かに低下していますが、前のサイクルと比較すると、この資産に引き付けられる資金流入の規模が大きく、価格の絶対的な変動幅も広がっているという点です。
低ボラティリティは「市場が沈静化した」という意味ではなく、むしろ市場が十分に成熟し、機関レベルの資金移動を吸収し、初期のサイクルに見られたような「連鎖反応型」のフィードバックループが再び発生しないことを示しています。
今日、ETF、企業の財務、規制対象の保管機関が市場流動性の「基軸」となり、長期ホルダーは資産をこのインフラに引き続き再配置しています。
結果として、ビットコインの日次収益はより安定化していますが、時価総額の変動は数千億ドルに達し、2018年や2021年のような時期に比べれば、このような変動は80%の崩壊を引き起こすに十分です。
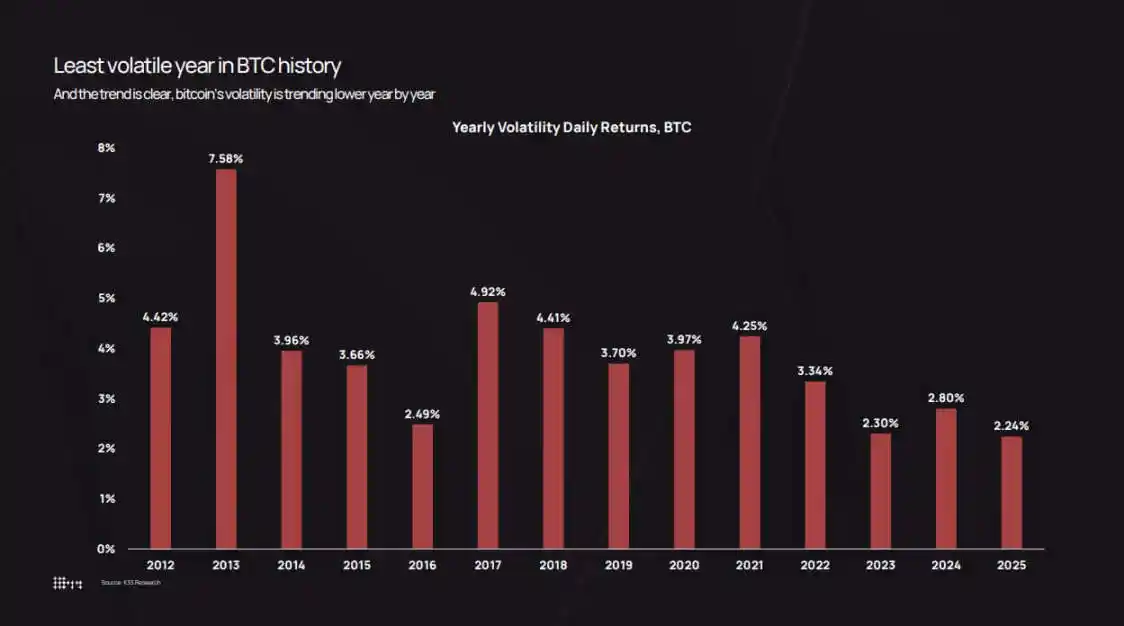
K33 Researchのデータによると、ビットコインの年次ボラティリティは2013年の7.58%のピークから2025年の2.24%の史上最低点まで低下しました。
Volatility Continues to Decline
K33's annual volatility data records this transition process.
In 2013, the average daily return of Bitcoin was 7.58%, reflecting a market environment characterized by thin order books and speculative frenzy. By 2017, this figure had dropped to 4.81%; 2020 saw it at 3.98%; during the pandemic bull market of 2021, it slightly rose to 4.13%. In 2022, the volatility surged to 3.34% following the collapse of the Luna project, Three Arrows Capital, and FTX trading platform.
Subsequently, the volatility continued to decline: 2.94% in 2023, 2.80% in 2024, and further down to 2.24% in 2025.
A logarithmic scale price chart further confirms this trend. From 2022 to 2025, Bitcoin did not experience "blow-off top" extreme price action but instead steadily climbed within an upward channel.
Although there were pullbacks—price fell below $50,000 in August 2024 and to $80,500 in October 2025—there was no "parabolic rise followed by a systemic crash" scenario.
Analysis indicates that the approximately 36% drop in October 2025 still falls within the normal range of Bitcoin's historical retracements. The key difference is that in previous occurrences, a 36% retracement often happened at the end of a high volatility range around 7%, whereas this time it appeared within a low volatility range of 2.2%.
This has led to a "cognitive dissonance": a 36% drop within six weeks still feels significant, but compared to earlier cycles (when 10% intraday swings were common), the price action in 2025 appeared much calmer.
Asset management firm Bitwise points out that Bitcoin's actual volatility is now lower than that of Nvidia, reshaping Bitcoin's narrative from a "purely speculative tool" to a "high-beta macro asset."
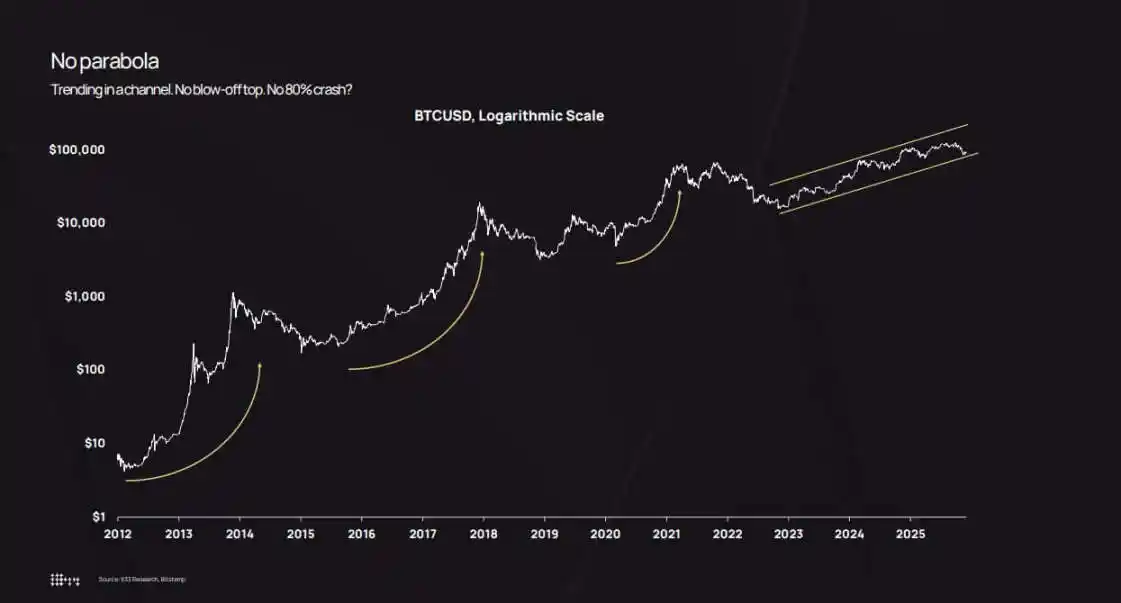
Bitcoin's logarithmic price chart shows that since 2022, its price has been slowly moving up within an upward channel, avoiding the parabolic spikes and 80% crashes seen in earlier cycles.
Market Cap Expansion, Institutional Entry, and Asset Reallocation
K33's core argument is that the actual decrease in volatility is not due to reduced inflows of funds but rather because a much larger capital scale is now needed to drive price movements.
その機関が作成した「Bitcoinの時価総額3ヶ月変動グラフ」によると、低い波動相場でも、時価総額は数千億ドルの変動が発生します。
2025年10月から11月のリトリートでは、Bitcoinの時価総額が約5700億ドル減少し、2021年7月の5680億ドルとほぼ同等の規模でした。
変動率自体は変わらず、変わったのはこれらの変動を受け入れる市場の「深さ」です。
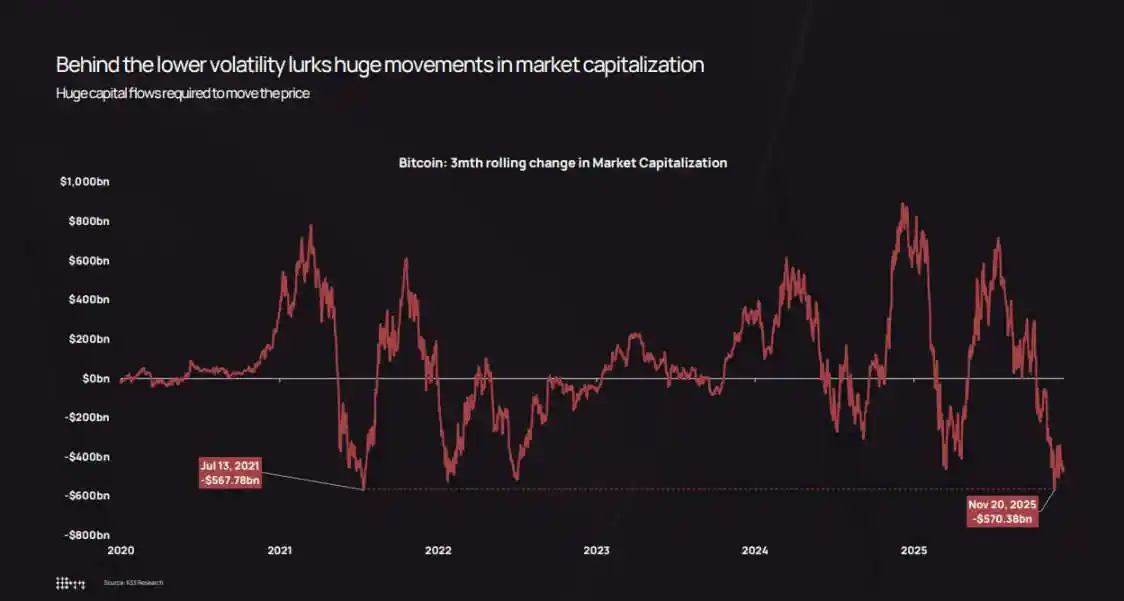
2025年11月、Bitcoinの3ヶ月間の時価総額変動は5700億ドルに達しました。低い波動性ですが、2021年7月の5680億ドルの下落とほぼ同等です。
波動率低下を推進する3つの主要な構造的要因があります:
まずはETFと機関の「資金調達」効果です。K33の統計によると、2025年にETFがBitcoinを約16万枚純購入しました(2024年の63万枚超よりは少ないですが、それでもかなりの規模です)。ETFと企業財務所持段数は約65万枚のBitcoinを保有し、流通供給量の3%以上を占めています。これらの資金は「プログラム化されたリバランス」を通じて市場に投入されており、散発的な一般投資家のFOMO感情によって駆動されていません。
K33は特に、Bitcoinの価格が約30%下落しても、ETFの保有量は1桁パーセンテージしか減少せず、パニックのような償還や強制ロスカットは発生していませんでした。
次に、企業財務所持と構造的な発行です。2025年末までに、企業が約47.3万枚のBitcoinを保有しており(下半期の取得ペースはやや落ち着いています)、新規需要の多くは株式優先株および転換社債の発行から来ており、現金による直接購入ではありません。財務チームは四半期ごとに資本構造戦略を実施しており、トレーダーのように短期市場トレンドを追求するのではないためです。
三番目は資産の初期保有者からより広範なグループへの再分配です。K33の「資産保有期間分析」によると、2023年初から、2年以上アイドル状態だったBitcoinが着実に「活性化」し始め、過去2年間で約160万枚の長期保有Bitcoinが流通に入りました。
2024年と2025年は、最も大規模な「スリーピングアセット」の活性化年でした。レポートによると、2025年7月、Galaxy Digitalが8万枚のBitcoinを売却し、Fidelityが2.04万枚のBitcoinを売却しました。
これらの売りのタイミングは、ETF、企業トレジャリー、規制対象の保管機関の「構造的需要」と正確に重なっています。後者は数か月をかけて徐々にポジションを取ることがあります。
この再分配は非常に重要です:初期のホルダーは100ドルから1万ドルでビットコインを蓄積し、資産は少数のウォレットに集中していました。彼らが売却すると、資産はETF株主、企業のバランスシート、多様な投資ポートフォリオへの少額取引が行われる高純資産顧客に流れます。
最終的な結果は、ビットコインの保有構造が分散し、オーダーブックの厚みが増加し、「フィードバックループ」が弱まります。サイクルの初期段階では、1万BTCの売却が流動性の乏しい市場に直面すると、価格が5%から10%急落し、それによってストップロスと清算が引き起こされる可能性がありますが、2025年にはこのような売りが複数の機関ルートの買い手を引き付け、価格を2%から3%押し上げる可能性があります。フィードバックループが弱まり、日次ボラティリティが低下します。
ポートフォリオ構築、レバレッジの影響、および「パラボライドサイクル」の終焉
実際のボラティリティの低下は、機関が「ビットコイン保有比率」を計算する論理を変えました。
現代のポートフォリオ理論では、資産アロケーションの重み付けは「リスク貢献」に基づくべきであり、「収益ポテンシャル」に基づくべきではありません。同じ4%のビットコイン割り当て比率でも、日次ボラティリティが7%の場合、2.2%のボラティリティの場合よりも、ポートフォリオのリスクへの貢献がはるかに高いです。
この数学的事実は、資産アロケーターに選択を迫ります:ビットコインの保有比率を上げるか、オプションや構造化製品を活用するか(前提として、基礎となる資産のボラティリティがより穏やかであること)。
K33のクロスアセットパフォーマンス表では、2025年にビットコインが資産利回りランキングで最下位に近づいています。過去数サイクルで数年にわたりリードしてきましたが、2025年には金や株式よりも後れを取っています。
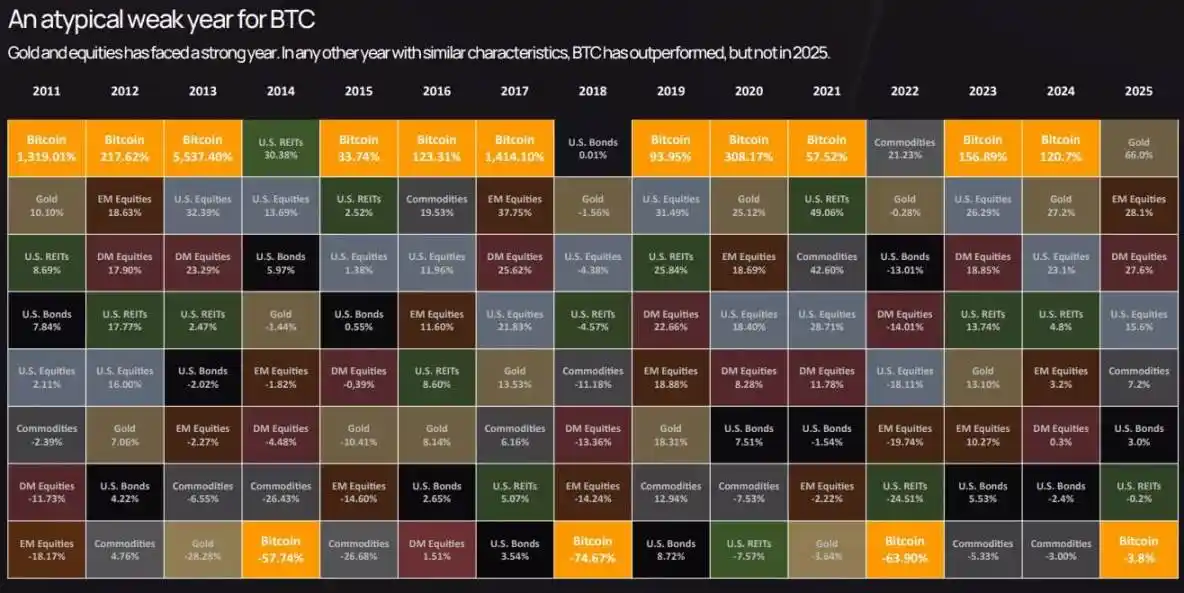
2025年のビットコインの資産利回りランキングで、下落率は3.8%でした。ビットコインにとって非典型的な年に、金や株式に後れを取っています。
この「ランナーブ」と低ボラティリティの組み合わせにより、ビットコインのポジショニングは「投機的サテライト資産」から「コアマクロ資産」にシフトしました。株式と同様のリスクがありますが、収益を駆動する要因は他の資産とは無関係です。
オプション市場もこの変化を反映しています:最近のビットコインオプションの暗黙のボラティリティは実質のボラティリティと同期して低下し、ヘッジコストが低減し、合成構造化製品がより魅力的になっています。
これまで、コンプライアンス部門はしばしば、「ボラティリティが高すぎる」という理由で、ファイナンシャル・アドバイザーがビットコインを配置することを制限してきました。しかし、今日、アドバイザーたちは量的根拠を得ました:2025年、ビットコインのボラティリティはNVIDIAよりも低く、多くのテクノロジー株よりも低く、かつハイ・ベータ株のセクターと同等です。
これにより、ビットコインは新たな投資チャネルが開けました:401(k)退職プランへの組み込み、登録投資顧問(RIA)のアロケーション、および厳格なボラティリティ制限を受ける保険会社の投資ポートフォリオへの投資。
K33の先見的なデータ予測によると、これらのチャネルが開かれるに従い、2026年のETFへの純資金流入額は2025年を上回るでしょう。これにより、「前向きフィードバックループ」が形成されます:より多くの機関資金流入→ボラティリティ低下→より多くの機関委託解除→より多くの資金流入。
ただし、市場の「平静」には条件付きがあります。K33のデリバティブ分析によると、2025年全体で、ビットコイン永続契約の未決済契約が「低ボラティリティ、強い上昇相場」の環境で着実に増加し、最終的に10月10日に清算イベントが発生しました。その日には、19億ドルのレバレッジロングポジションが一掃されました。
この売りが特朗普大統領の関税発言や広範な「避難感情」と関連していましたが、その核心的なメカニズムはデリバティブに関する問題でした:過剰なレバレッジロングポジション、週末の流動性の薄さ、連鎖的な証拠金追加要求。
実際の年間ボラティリティが2.2%であったとしても、「レバレッジ清算による極端な価格変動日」が隠れている可能性があります。違いは次のとおりです:この種のイベントは今日では数時間で解決されるようになりました。週数ではなく。また、ETFや企業の宝くじニーズにより「価格底部」が提供されたため、市場は迅速に回復できるようになりました。
2026年の構造的背景は、「ボラティリティが低水準を維持するか、さらに低下する」という見方を支持しています:K33によると、ビットコイン供給の2年間の安定化とともに、初期の保有者による売り圧力が減少するでしょう。さらに、規制の面でも積極的なサインがあります — アメリカの「CLARITY法案」、欧州MiCAの包括的な施行、モルガン・スタンレーおよび米国銀行による401(k)およびウェルスマネジメントチャネルの開放。
K33の「ゴールドンオポチュニティ」データ予測によると、2026年には、ビットコインは株価指数や金よりも上昇するでしょう — 監督突破と新規資金の影響により、既存の保有者による売り圧力を上回ります。
この予測が実現するかどうかは不確実ですが、予測を駆動するメカニズム — 流動性の深化、機関基盤の整備、明確な規制 — は確かに低ボラティリティを支えています。
最終的に、ビットコイン市場は2013年や2017年のような「投機の最前線」の属性から脱却し、より「高流動性で、機関に拘束されたマクロ資産」に近づきつつあります。
これはビットコインが「退屈」になったことを意味するのではなく(たとえば利益が低下したり物語がない場合)、むしろ「ゲームのルールが変わった」ことを意味します:価格の動きがより安定しており、オプション市場とETFの流動性が小売投資家の感情より重要であり、市場の中核的な変化は構造、レバレッジレベル、取引相手の構成に表れています。
2025年には、ビットコインは史上最大規模の規制と構造変革を経験しましたが、その波動率の観点からは、「機関化された安定した資産」となっています。
この変化の価値を理解することは、実際の波動率が低いということは、「資産が活気を失った」サインではなく、「市場が十分に成熟し、機関投資家の資金を吸収できるようになり、崩壊しない」印だということです。
サイクルはまだ終わっておらず、市場の波乱を推進しているだけなのですが、その「コスト」がより高くなりました。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事