局所最適解に陥ることは避け、市場の予測はそこに留まるべきではありません。
原文タイトル:ハリケーンの中で踊る2つの凧
原著者:0xsmac
原文翻訳:SpecialistXBT
Editor's Note: この記事は、予測市場の現在の繁栄の偽装を鋭い視点から検討しています。著者は、今日の予測市場が、かつてのBlackBerryやYahooのような「局所最適解」の罠に陥っていることを鋭く指摘しています。主流の予測市場が採用しているバイナリオプションモデルは、短期間で大きなトラフィックを獲得していますが、流動性の不足と資金の非効率性という構造上の問題に苦しんでいます。この記事では、予測市場が「永続的な契約」モデルに進化する概念を提唱し、真の「オールマーケット」を実現するための建設的な深い考察を提供しています。
企業が間違った目標を追求している理由は何ですか?私たちは予測市場を修正することができるでしょうか、それが手遅れになる前に?
「成功は強烈な酒のようなものであり、人を酔わせるものです。名声や賞賛に対処するのは簡単なことではありません。それはあなたの精神を蝕み、周りの人々があなたを畏れ、誰もがあなたを望んでいると信じ始め、誰もがあなたの周りをぐるぐる回ると感じ始めるでしょう。」- Ajith Kumar
「群衆の歓声は、いつも最高の音楽です。」- Vin Scully
初期の成功は酔わせます。特にあなたに成功しないと誰もが言う状況で、その感触はより強烈です。皮肉なことに、愚かなゲームをして馬鹿げた賞品を獲得するという冗談をよく言いますが、実際には私たちが参加しているゲームは常にリアルタイムで進化しています。したがって、初期の勝利をもたらした要素が、ゲームが成熟するときには、より大きな報酬を獲得するための障害になるのです。
このような結末の一例としては、会社が気づかない「局所最適解」に陥ることが挙げられます。勝つことはあまりにも良い気分で、方向を見失い、自己認識を遮断し、自身が置かれている実際の状況を見ることができません。
多くの場合、これは単なる幻影であり、外部の要因に支えられた見せかけである場合があります(たとえば、経済の繁栄が消費者の可処分所得を氾濫させる)。または、構築した製品やサービスが確かにうまく機能しているが、特定の範囲や条件に限定され、より広範な市場に拡張できない場合もあります。

ここでの中心的な葛藤は、真の究極の報酬(すなわちグローバル最適解)を追求するには、現在のピークから降りる必要があるということです。これには非常に大きな謙虚さが必要です。これは困難な決定を下すことを意味します:ある中核的な機能を放棄する、テックスタックを完全に再構築する、またはかつて効果があると考えられていたパターンを自ら覆す。これら全てをより困難にするのは……
ほとんどの場合、人々(主に投資家やメディア)が「あなたはどれだけ素晴らしいか」を伝えている時にこの決定を下さなければなりません!以前はあなたを間違っていたと言っていた多くの人々が、今ではあなたの成功を確認しようと一生懸命です。これは非常に危険な状況です。なぜなら、あなたが急進的な変革を行わなければならない最も重要な時に、独りよがりの気持ちを育むからです。
これが現在の予測市場が置かれている状況です。現状の形態では、それらは決して大衆市場への普及を達成することはありません。ここではそれらがその地位を達成したかどうかについて議論する意図はありません(毕竟、某物の存在を知っていることと、その実際に使用する需要があることとの間には大きなギャップがあります)。この前提に同意しないかもしれませんが、今はこのページを閉じるか、あるいは残りのコンテンツを憤慨して読み通す準備ができているかもしれません。それはあなたの権利です。しかし、このモデルが現代においてなぜ破綻しているのか、およびこのようなプラットフォームがどのようになるべきかについて、私が考えている理由を再度強調いたします。
私はあまりにもテック業界らしくなりたくないと思っています。私は「イノベーターのジレンマ」を繰り返すつもりはありませんが、この側面のクラシックな例はコダックとビスタビジョンに属します。これらの企業(および多くの他の企業)は巨大な成功を収め、それが変化に抵抗する慣習を生み出しました。私たちは物語の結末を知っているが、「よりよくする」ことを単に求めるだけでは建設的ではありません。それでは、具体的にこれらの結果をもたらしたのは何か?我々は今日の予測市場でこれらの兆候を見ているのでしょうか?
時には、障害は技術面にあります。スタートアップ企業は通常、特定の主観的方法で製品を構築しますが、この方法は初期段階では機能するかもしれません(初期段階でそれを達成すること自体、多大な困難を乗り越えることです!)、しかしすぐに将来のアーキテクチャの足かせとなります。初期の爆発後も拡大したり、製品デザインを調整したりすることは、見かけ上有効な中核コンポーネントを脅かすことを意味します。人々は問題を段階的修復によって解決しようとする傾向がありますが、これはすぐに製品を何かの縫い目だらけのものに変えてしまいます。しかも、これは厳しい真実を受け入れる時間を遅らせるだけであり、真に必要なのは製品の根本的な再構築や再考です。
初期のソーシャルネットワークでも、パフォーマンスの天井に達したときにこのような状況が発生しました。Friendster は2002年に社交ネットワークの先駆者であり、何百万人ものユーザーが「友達の友達」とオンラインでつながることができるようにしました。しかし、特定の機能(友達の友達までの「3度つながり」を見ること)がプラットフォームを指数関数的な接続の負荷でクラッシュさせると、問題が発生しました。
チームはこの機能の削減を拒否し、代わりに新しいアイデアと洒落たパートナーシップに焦点を当てました。既存ユーザーがMySpaceに流出すると脅したとしてもそのままです。Friendster は人気の頂点に達しましたが、その壁を乗り越えることができませんでした。なぜなら、その核となるアーキテクチャに欠陥があり、チームはそれを認めず、解体して修復することを拒否しました。(ちなみに、後にMySpaceも自らの一種の「局部最適解」の罠に陥りました。それは、高度にカスタマイズ可能なユーザーホームページに焦点を当て、音楽/ポップカルチャーコミュニティに特化した独自のユーザーエクスペリエンスに基づいて構築されていました。このプラットフォームは主に広告によって支えられており、最終的には広告ポータルモデルに過度に依存するようになりました。その時、Facebookはより清潔で速く、「真の」アイデンティティに基づいたネットワークとして登場しました。Facebookは一部の初期のMySpaceユーザーを引き付けましたが、間遂に多くの規模の大きなソーシャルメディアユーザーグループを引き付けました。)
このような行動の持続は驚くべきことではありません。私たちは皆、人間です。特に失敗率が非常に高いスタートアップ企業として、ある種の表面上の成功を収めると、自己が拡大してしまうのは自然なことです。創業者や投資家は自分たちが誇大広告している業績を信じ始め、彼らを今日まで導いた公式に更に賭けるようになります。たとえ警告サインがますます明確に点滅し始めていても、新しい情報を無視したり、現在の環境と過去とは異なる現実に向き合おうとしなかったりすることは容易です。人間の脳は興味深いもので、十分な動機があれば、私たちは多くのことを正当化することができます。
停滞した「Research In Motion」
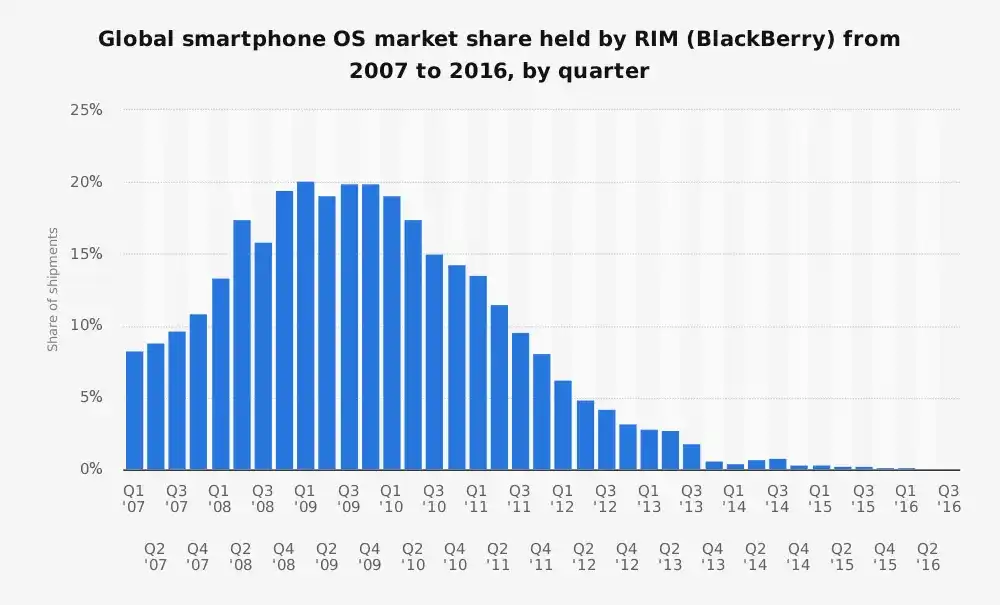
iPhoneが登場する前、Research In Motion(RIM)のBlackBerryはスマートフォンの王者であり、アメリカのスマートフォン市場で40%以上のシェアを占有していました。それは特定のスマートフォンの理念に基づいて構築された:企業ユーザー向けに最適化されたより優れたPDA(個人デジタルアシスタント)、特に電子メール、バッテリー寿命、そしてその魅力的な物理キーボードに焦点を当てて最適化されました。しかし…
世事変幻,瞬く間に。
今日低く評価されがちなのは、BlackBerryが顧客サービスを非常に優れて提供していたことです。そのため、世界が彼らの周りで激変する中、RIMは変化についていけませんでした。
周知の通り、同社のリーダーシップチームは当初、iPhoneを軽蔑していました。
「それは安全ではない。電池の消耗が激しく、ひどいデジタルキーボードがついている。」 — ラリー・コンリー(Larry Conlee、RIMの最高執行責任者)
そして彼らはすぐに守りに入るようになりました。
RIMは、この新しいスマートフォンが企業顧客を永遠に引き付けることはないと傲慢に考えていましたが、これには根拠がありました。しかし、これは完全に「メール機器」から「万能デバイス」への画期的な移行を見逃したものでした。この企業は深刻な「技術的負債」と「プラットフォームの負債」に苦しんでおり、これは初期の成功を収めた企業に一般的な症状です。彼らのオペレーティングシステムとインフラは、安全なメッセージングとバッテリー効率の最適化用に設計されていました。彼らが現実を受け入れようとしたときには、手遅れでした。
一部には、このような状況に置かれた企業(初期の成功が大きいほど、進化の難しさも大きくなるという見方があり、これはザッカーバーグが「GOAT/史上最高」と呼ばれる理由の一つでもあります)は、ほとんど分裂したような心を持って運営すべきだとする意見があります。1つのチームは現在の成功を活用することに専念し、もう1つのチームはそれを破壊することに専念します。アップルはおそらくその良い例であり、彼らはiPhoneがiPodの市場を侵食させ、その後iPadがMacの市場を侵食させました。しかし、これが簡単だったら誰もがその方法を踏襲していたでしょう。
Yahoo
これは大統領山級の「逃した機会」かもしれません。かつてYahooは数百万人のインターネットユーザーのホームページでした。それはインターネットへの入り口であり(初期の「オールインワンアプリ」とも言える)、ニュース、メール、金融、ゲームなど、すべてが揃っていました。それは検索を機能の1つと考えていたため、Yahooは2000年代初頭には独自の検索技術を利用していませんでした(検索をサードパーティーエンジンに外部委託し、一時期はGoogleを利用していました)。
今では広く知られていますが、そのリーダーシップチームは何度も検索能力を深める機会を逃しました。最も有名なのは、2002年に500億ドルでGoogleを買収する機会です。後で見ると明らかですが、YahooはGoogleが理解していたことを理解できませんでした:検索はデジタル体験の基盤です。誰が検索を持っているか、誰がインターネットトラフィックを持っているか、つまり広告収入を持っているか、です。Yahooは自社のブランド力とディスプレイ広告に過度に依存し、一方で「中心に検索を置いた」ナビゲーションへの巨大な転換と後にパーソナライズされたコンテンツフィードを持つソーシャルネットワークの台頭を非常に過小評価していました。
この人を覚えていますか?
お許しください、陳腐な表現を使ってしまいましたが、バブル市場では「水かさが高くなる」傾向があります。暗号通貨の分野はこれを痛感しており(Opensea や他の多くの例を参照)、自社のスタートアップが本当に引き付けているのか、持続不可能な勢いの波に乗っているのかを判断することは非常に難しいです。さらに、こうした時期はリスク投資の急増や投機的な消費行動と重なることが多く、これが潜在的な基本的な問題を覆い隠してしまいます。WeWorkの奇妙な台頭と没落は、これを非常によく示しています:容易に資本を調達できたことが大規模な拡大をもたらし、完全に破綻したビジネスモデルを覆い隠してしまいました。
すべてのブランド包装と高尚な表現を剥ぎ取ると、WeWork のコアビジネスモデルは非常にシンプルです:
長期リースオフィススペース → リフォーム費用を支払う → プレミアム価格で短期間にサブリースする。
このストーリーに慣れていない場合、あなたはおそらく、「まあ、これは短期間の家主に似ていますね」と考えるかもしれません。これがその本質です。不動産アービトラージ取引を装ったものがソフトウェアプラットフォームに変装しています。
ただし、WeWork は必ずしも持続的な企業を築くことに興味があるわけではありません。彼らが最適化しているのはまったく異なるものです:爆発的な成長と評価論。これが短期間でうまくいったのは、アダム・ノイマンが非常にカリスマ性があり、ビジョンを宣伝できる能力があったためです。投資家はこれを全面的に受け入れ、WeWork に特有の成長(この場合、利益性を無視してできるだけ多くの都市にオフィスビルを開設し、「ライトニングボルト式の展開」という、大規模な長期リースを獲得することを重視し、単位エコノミクスを重要視する見解を軽蔑し、「成長を通じて損失を解消できる」と考える)に完全に乗り移り、完全に非現実的な特定のタイプの成長を助長しました。多くのアウトサイダー(アナリスト)はその本質を見抜いていました:これはリスク逆転不動産会社であり、不安定な顧客を抱え、ビジネス自体に構造的な損失が組み込まれています。
上記のほとんどは既に失敗した企業の後押し的な分析です。ある意味では、「事後のちょくらく」に属しています。ただし、これは、会社が技術的に前進できなかった、競争を見極めて対処できなかった、またはビジネスモデルを調整できなかった、という3つの異なる失敗インサイトを反映しています。
私は今、同様の状況が予測市場で展開されているのを見ていると信じています。
予測市場の誓い
予測市場の理論的展望は魅力的です:
群衆の知恵を活用する = より良い情報 = 投機を集団洞察に変える = 無限の市場
しかし、今日の首位プラットフォームはすでに一部の頂点に達しています。彼らは、一定の牽引力と取引量を生み出すデザインを見出しましたが、そのような「すべてが予測可能で流動性が豊富」な真のビジョンを実現することができませんでした。
一見すると、両方が成功の兆候を示しています。誰もがこれを疑問視していません。Kalshi の報告によると、この業界の年間取引高は年率約 3000 万ドルに達する見込みです(後でどれだけがオーガニック成長なのかについて詳しく議論します)。この業界は、2024年から2025年にかけて再び新たな注目を集め、特にオンチェーンファイナンスの語りが深まり、取引のゲーム化が文化的精神に更に浸透する中で、大きな興味を持たれました。Polymarket と Kalshi の過剰なマーケティングプロモーションは、これに関連している可能性があります(一部効果的な暴力的なプロモーションが行われている場合があります)。
しかし、私たちがオニオンをむいて最深部に掘り下げると、成長とPMFが表面的に見えるよりもそう単純ではないことを示す危険信号がいくつか見つかります。部屋の中にいる象は流動性です。
これらの市場が機能するためには、深い流動性が必要です。これは、多くの人々が市場の一方に大きく賭けることを望んでいる状態を指します。これにより価格が意味を持ち、真の価格発見が明らかになります。
KalshiとPolymarketは、非常に高いプロファイルを持つごくわずかな市場を除いて、この点で苦労しています。
巨大な取引量が大規模なイベント(米国大統領選挙、注目されるFRBの決定)の周りに集中していますが、ほとんどの市場は非常にワイドなスプレッドを示し、活気がほとんどありません。多くの場合、メーカーは取引したくないとさえ考えています(Kalshiの共同創業者の1人は最近、同社のインターナルメーカーですら利益を上げていないと認めました)。
これは、これらのプラットフォームが拡張された市場の幅と深さの課題をまだ解決していないことを示しています。これらのプラットフォームは一定水準で停滞しており、数十の人気のある市場ではまあまあのパフォーマンスを発揮していますが、「すべての市場」のロングテールビジョンは実現されていません。
これらの問題をごまかすために、両社はインセンティブ措置と持続不能な行動に訴えています(なんだか聞き覚えがありますか?)、これは局所最適解に到達し、自然な成長が不十分である典型的な兆候です(ここで余談を挟みますが、この特定の市場ダイナミクスに関して私はずっと、ほとんどの人がこれら2社を唯一の主要プレイヤーと見なしているという気がします)。
私は現時点でこれが必ずしも重要ではないとは考えていませんが、もしこれら2つのチームがそれを信じている場合、もし相手が仮定される「二頭の競争」で「先行している」と見なされると、その会社にとって生存の脅威になります。これは特に不安定な立場であり、私にとっては誤った仮定に基づいていると考えています)。
Polymarketは流動性報酬プログラムを導入し、スプレッドを縮小しようとしています(理論上、現在の価格付近で注文を出した場合、報酬を受け取れます)。これによりオーダーブックがより緻密になり、一定程度のスリッページを減少させることでトレーダーにより良い取引体験を提供しています。ただし、これはまだ補助金です。同様に、Kalshiは取引量インセンティブプログラムを導入し、実際にはユーザーの取引量に応じてキャッシュバックを提供しています。彼らは製品を使用するためにお金を使っています。
さて、ここであなたたちの中に「Uberも長い間補助金を提供していました!」と大声で叫んでいる人がいるのを感じています。はい、インセンティブ措置自体は悪いものではありません。しかし、それが良いということではありません!(私も面白いと思いますが、皆が常に例外のルールを指摘するのに対して、大量の遺体を見ることを拒否します。)特に現在の予測市場のダイナミクスを考慮すると、これはすぐに後戻りできないハムスターホイールに変わる可能性があります。
もう1つ知っておくべき事実は、かなりの取引量が偽の取引であるということです。正確な比率を議論する時間を費やす意味はないと思いますが、明らかに、偽の取引は市場をより流動的に見せる一方で、実際には少数の参加者が利益を得るために頻繁に操作したり市場のヒートを作り出したりしているだけです。これは、表面的に見えるよりも自然な需要が実際には弱いことを意味しています。
「最終取引者価格設定」
健全で円滑に機能している市場では、現在の市場オッズに近い状況で賭けをすることができ、価格変動はそれほど大きくなりません。しかし、今日ではこれらのプラットフォームではそうではありません。中規模の注文でもオッズに大きな影響を与えることがよくあり、これは取引量が不足していることを明確に示しています。これらの市場はしばしば最終取引者の動向のみを反映しており、これこそが私が先ほど触れた流動性の問題の核心です。この状況は、少数のコアユーザーが一部の市場を維持しているものの、これらの市場全体としては信頼性がない上に流動性も備えていないことを示しています。
しかし、これは一体なぜなのでしょうか?
純粋なバイナリ取引の市場構造は永続契約と競合することができません。これは煩雑な方法であり、流動性を細分化させる結果となります。これらのチームがこの問題を解決するための回避策を試みているにもかかわらず、その効果は最大でもぎこちないものです。こうした市場では、未知の要素を表す「その他」オプションがある奇妙な構造に出会うこともよくありますが、これにより新興の競合他社がそのバケツから切り離されて各々独立した市場に分割されるという問題が生じます。
バイナリ性質はまた、ユーザーが求める方法で真のレバレッジを提供することができないことを意味し、これは結果として、価値のある取引量を生み出すことができないということを意味します。私はTwitterで人々がこれについて議論しているのを見てきましたが、驚いたのは、彼らが予測市場で100ドルかけて1セントの確率を買うことと、永続契約取引所で100倍のレバレッジポジションを持つことが異なると気付かないことです。
ここに隠された秘密は、この根本的な問題を解決するには、底層プロトコルを再設計して、動的なイベントを第一級の市民として容認する必要があるということです。永続契約のようなエクスペリエンスを作り出さなければなりません。これは、バイナリ結果の市場で見られるジャンプリスクに対処しなければなりません。これは、永続契約取引所や予測市場を積極的に利用している人々にとっては明らかなことですが、それらのチームが知らない間に、これらの人々こそあなたがたが獲得すべきユーザーなのです。
ジャンプリスクを解決することは、資産価格が連続的に移動するようにシステムを再設計することを意味し、つまり、例えば45%の確率から急に100%になるような任意の動きが起こらないようにするということです(これらの出来事がいかに頻繁に公然と操作/内部取引されるかは既に見てきたことですが、これについては今は触れたくないトピックです。犯罪を止めてください。)。
この中核的な制約を解決しない限り、製品がユーザー(つまりあなたのプラットフォームに本当の価値をもたらすユーザー)に魅力を持たせるために必要なレバレッジを導入することは決してできません。 このレバレッジは、価格の持続的な変動に依存しており、損失が担保を超える前に安全に清算することで、急激な変動(たとえば45%から瞬時に100%に跳ね上がる)によるオーダーブックの片側の完全な清算を回避します。 これがないと、追加証拠金を迅速に出せずに、プラットフォームは遅かれ早かれ破綻します。
これらの市場が現在の構造では機能しないもう1つの中核的な理由は、ネイティブの多面相ヘッジメカニズムがないことです。 まず、現在の状況では自然なヘッジ方法が存在しないため、これらの市場の解決はYES/NOになり、「対象」とは結果そのものとなります。 対照的に、BTC永続契約をロングする場合、他の場所でBTCをショートすることでヘッジが可能です。 この概念は、現在の予測市場の構造では存在せず、したがって、メーカーが直接的なイベントリスクを引き受けざるを得ると、流動性(またはレバレッジ)を効果的に提供するのは非常に困難であることを示唆しています。 これは再び、「予測市場は新興のものであり、私たちは急速な成長段階にある」という議論が幼稚だと考える理由を裏付けています。
予測市場は最終的に決済されます(つまり、実際には解決時にクローズされます)、一方、永続的な先物契約は明らかに決済されません。 それらはオープンです。 永続契約と同様の設計が取引の積極化を帯びることで市場を変え、より連続性のある機能を持たせることができます。 これにより、予測市場を魅力的にするいくつかの一般的な行動(多くの参加者が確率をアクティブに交換せず、解決時にポジションを閉じるだけ)が緩和されます。 さらに、予測結果が一度きりの離散的な結果であり、予言者が問題を抱えている場合にも、少なくとも定期的に更新されているため、予測市場内での予言者の問題もより顕著になります。
これらの設計課題の背後にあるのは、資本効率の問題ですが、現時点でこれはかなり理解されています。 私は個人的には、「安定通貨利回りを得るために投資済み資金を使用する」という考え方が実質的な変化をもたらすものではないと考えています。 特に、取引所はどちらにしてもこのリターンを提供します。 では、ここでのトレードオフは何でしょう? すべての取引が完全前払いされる場合、これはトレード相手のリスクを排除するのにはもちろん良いことです!そして、一部のユーザーを引きつけることができます。
しかし、幅広いユーザー層が必要な場合、これは災害です。 資本的には、このアプローチは非常に非効率であり、参加コストを大幅に増やすだけです。 これらの市場が大規模に機能するには、さまざまなタイプのユーザーが必要となる場合、特にこれは非常に悪い状況です。 なぜなら、これらの選択が各ユーザーグループのエクスペリエンスを悪化させるからです。 メーカーは流動性を提供するために多額の資金を必要とし、小売トレーダーは巨額の機会損失に直面します。
ここには、さらに分解できる内容があるはずです。 特に、いくつかの根本的な課題の解決を試みる方法についてです。 より複雑で動学的な証拠金制度が不可欠ですが、特に「イベント発生までの時間」という要素(イベントが解決に近づき、かつ賭け率が50/50に近づくとリスクが最も高くなります)を考慮する必要があります。 イベントに近づくにつれた杠杆の減衰などのコンセプトの導入も必要であり、早期の層別化された清算レベルもある程度役立ちます。
伝統金融領域のブローカー業態を参考に、リアルタイム担保を実現することは、正しい方向に向けたさらなる一歩です。これにより資金が解放され、より効率的に活用され、市場を横断して一斉に注文を出すことが可能となり、取引後に取引台帳が更新されます。ますますこのようなメカニズムがスカラー市場に導入され、その後バイナリ市場に拡大されることが、最も論理的な順序のように思われます。
重要なのは、未だ多くのデザインスペースが未開拓である点です。これは、現在のモデルが既に最終形態であると信じられていることの一部に起因しています。ただ、私はこれらの制限が存在することに最初に真摯に向き合う意思が他にもっと多くの人たちに見られればと感じています。おそらく驚くべきことではないのですが、それに気づいた人々の多くは、こうしたプラットフォームが惹きつけたいと望むユーザータイプ(通称:永続契約トレーダー)であることが多いです。
しかし、私が見てきたのは、彼らが予測市場に対する批判のほとんどが熱心な支持者たちによって退けられ、「これら2つのプラットフォームの取引量と成長数字(絶対的に真実であり有機的な数字、えへん)を見ろ」と言われる光景です。私は予測市場が発展し、大衆に受け入れられることを望み、すべてのものが取引可能であることは良いことだと個人的に信じています。私の多くの失望は、今日のバージョンが最高のバージョンであると広く受け入れられている観点に由来していますが、明らかに私はその観点に同意していません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事