ARK Founder "Cathie Wood" 2026 Prediction: Gold Peak, Dollar Rebound, Bitcoin Enters Independent Price Action
原文タイトル:Cathie Wood の 2026 年展望: 米国経済はコイルバネ状態
原著者:Cathie Wood、ARK Invest 創設者
翻訳者:Zhao Ying、ウォール・ストリート・ジャーナル
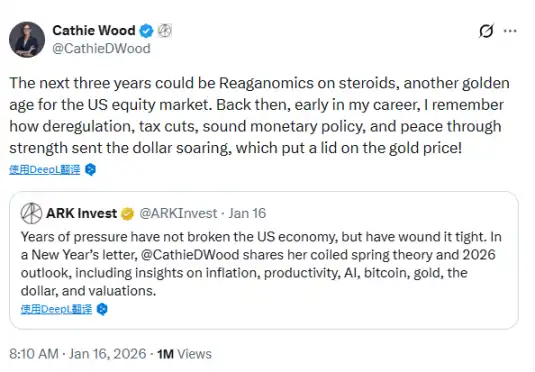
ARK Invest 創設者の Cathie Wood(通称「Wood シスター」)は、最新の 2026 年新年投資家への手紙でマクロ展望を発表し、今後の三年間を「ロイコイル版レーガノミクス」と表現しました。規制緩和、減税、健全な金融政策、革新的技術の融合により、アメリカ株式市場は別の「黄金時代」を迎えると述べ、今後のドル高は金価格の上昇トレンドに終止符を打つ可能性があると指摘しました。
具体的には、Cathie Wood は、過去三年間の実質 GDP 成長が継続している一方で、米国の底層経済は実質的にはローリングリセッションを経験しており、現在は「コイルバネ状態」にあり、今後数年間で力強い回復が期待されると見ています。彼女は、AI と仮想通貨のトップガンとしての David Sacks の指導の下、規制緩和が進み、企業の有効税率が 10% に引き上げられることで、アメリカの経済成長が大きな政策的恩恵を受けると強調しました。
マクロ的には、Wood は生産性の繁栄により、インフレがさらに抑制され、さらにはマイナスに転じる可能性があると予測しています。彼女は、今後数年間、米国の名目 GDP 成長率が 6% から 8% の範囲内で維持されると予想しており、これは主に生産性向上によってけん引され、インフレによるものではないとしています。
市場への影響について、Wood は、米国の投資収益率の相対的優位性がドル相場を大幅に押し上げ、1980 年代のようにドルがほぼ倍増する展開を見せると予測しています。そして、金価格はここ数年で大幅に上昇しましたが、ドル高が金価格を抑制する一方で、ビットコインはその供給メカニズムと低い資産相関性により、金とは異なるトレンドを示すと述べています。
投資家が関心を持つ市場の評価について、Wood は AI バブルが既に形成されているとは考えていません。彼女は、現在の株価収益率が歴史的な高水準にあると指摘しつつも、AI やロボットなどのテクノロジーが生産性を押し上げ、企業の利益成長が過度な評価を吸収するだろうと述べ、市場は株価収益率が縮小する中で正のリターンを実現する可能性があるとし、1990 年代後半のバブル市場のような道筋を実現すると考えています。
以下は投資家への手紙のオリジナル文です:
ARK の投資家およびその他のサポーターの皆様、新年おめでとうございます! 皆様のサポートに心より感謝いたします。
この手紙で説明したように、私たちは投資家が楽観的であるべき多くの理由を実際に信じています! 議論をお楽しみいただければ幸いです。 経済史的観点から見ると、私たちは重要な時期にいます。
弾むばね
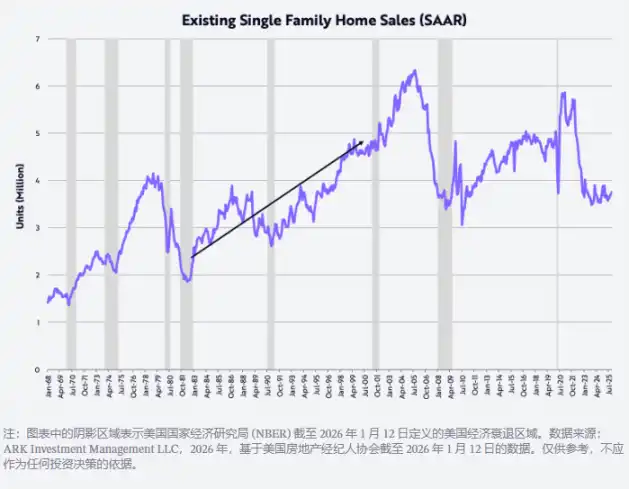
過去3年間、アメリカの実質国内総生産(GDP)は持続的に成長してきましたが、アメリカ経済の基盤は段階的な衰退を経験し、将来数年で非常に強力な反発が予想される、極限まで圧縮されたばねとして進化しています。 新型コロナウイルス関連の供給ショックに対応するため、連邦準備制度は2023年7月までの16ヶ月で、2022年3月の0.25%から連邦基準金利を5.5%に急騰させ、過去最大の22倍の上昇を記録しました。 この利上げ措置により、住宅、製造業、人工知能関連の資本支出、およびアメリカの中低所得者層が、以下の図に示されるように、景気後退に陥りました。
中古住宅の販売戸数を基準にすると、住宅市場は2021年1月の590万戸の年率から40%減少し、2023年10月には350万戸となりました。 この水準は、前回この水準に達したのが2010年11月のことであり、過去2年間、中古住宅の販売はこの水準を中心に揺れ動いてきました。 これは、ばねがどれだけ強く圧縮されているかを示しています:現在の中古住宅の販売水準は、過去の1980年代初頭とほぼ同じであり、当時のアメリカの人口は現在の約35%少なかった。
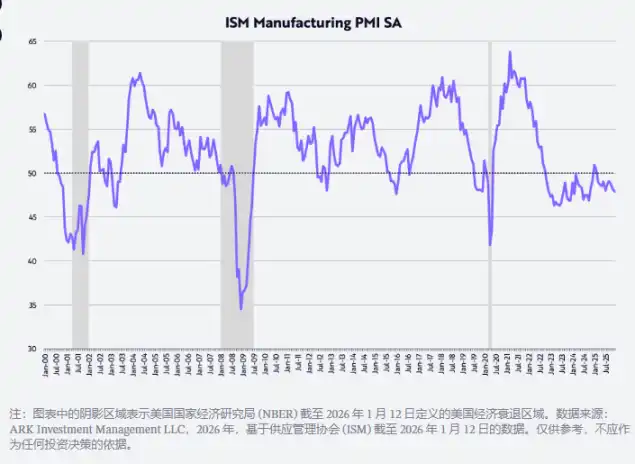
アメリカの購買部門指数(PMI)を基準にすると、製造業は約3年連続で収縮状態にありました。 この拡散指数によると、50が拡大と収縮の境界線となっており、以下の図に示されます。
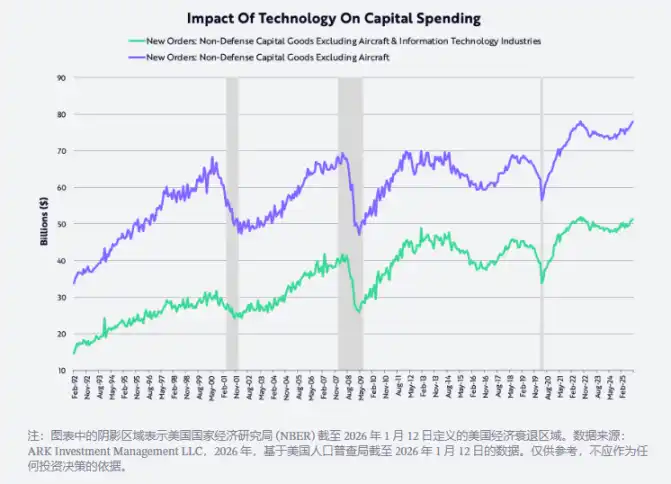
同時に、(航空機を除く)非国防資本財を基準とする資本支出は、2022年中ごろにピークを迎え、その後技術の影響を受けたかどうかにかかわらず、その支出水準はその水準に回復しています。 実際、技術と通信のバブルが崩壊して以来、この資本支出指標は20年以上も苦闘しましたが、2021年には新型コロナウイルス関連の供給ショックがデジタルと実体投資の両方を加速させることを余儀なくされました。 かつての支出上限は、人工知能、ロボット、蓄電技術、ブロックチェーン技術、そして多重ゲノムシーケンスプラットフォームが準備完了であり、まさに黄金時代に向かっています。 1990年代の技術と通信のバブルに続いて、約700億ドルの支出ピークは20年間も持続しましたが、今日、以下の図に示されているように、これはおそらく史上最も強力な資本支出サイクルでしょう。 私たちは、人工知能バブルが今後どのくらい遠いかを信じています!
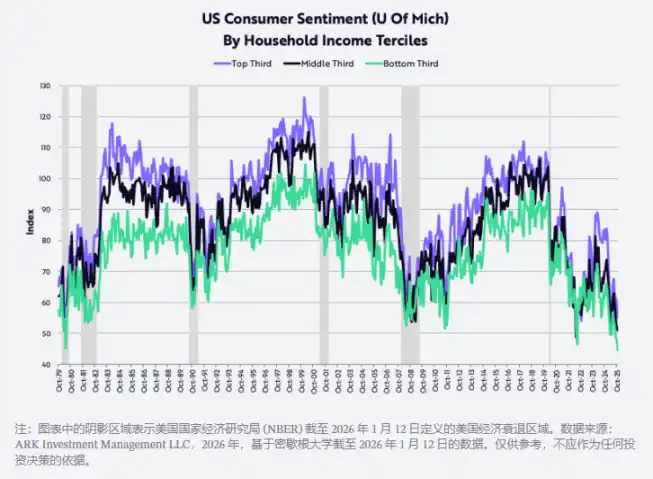
その一方で、ミシガン大学のデータによると、中・低所得層の信頼感は、過去にない低水準に落ち込んでいます。80年代初頭以来の最低水準となっています。当時は、二桁のインフレ率と高金利が消費力を大幅に削ぎ、米国経済を連続不況に陥れました。さらに、下図に示すように、過去数ヶ月間において、高所得層の信頼感も低下しています。当社の見解では、消費者の信頼感は現在、最も圧縮され、最も反発ポテンシャルが高い「バネ」の1つだと考えています。
規制緩和と同時に税、インフレ、金利を引き下げる
規制緩和、税金(関税を含む)の引き下げ、インフレ、金利の引き下げなど、複数の要因が重なることで、過去数年間に米国が経験してきた段階的な不況は、今後の1年以内およびそれ以降に急速かつ激しく反転する可能性があります。
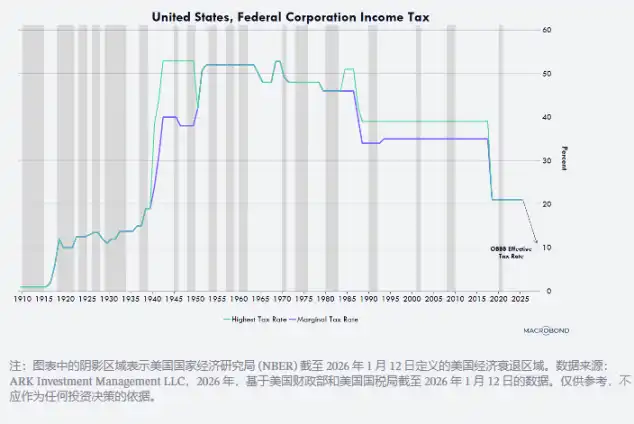
規制緩和が各分野でイノベーション活動を促進しており、その中でもAIおよびデジタル資産の分野では、初代「AIおよび暗号通貨の皇帝」と呼ばれるデイビッド・サックス率いるものがあります。一方、チップ、残業手当、社会保障税の引き下げにより、今四半期中にはアメリカの消費者にかなりの税還付がもたらされ、実質可処分所得の年率成長率が2025年下半期の約2%から今四半期の約8.3%に急騰する可能性があります。さらに、製造設備、機器、ソフトウェア、国内研究開発費の加速資本減価償却を享受することで、企業の実効税率が約10%に引き下げられる見込みであり(下図参照)、企業による税還付の規模が大幅に拡大する見込みであり、10%は世界最低の税率の1つです。
例えば、2028年末までにアメリカ内で製造工場を建設する企業については、建設投資が最初の年に完全な償却を行うことができ、過去のように30〜40年にわたって償却する必要はありません。また、機器、ソフトウェア、国内研究開発費についても初年度に100%の償却が可能です。このキャッシュフロー優遇政策は昨年の予算案で永久に確立され、2025年1月1日以降に遡及適用される予定です。
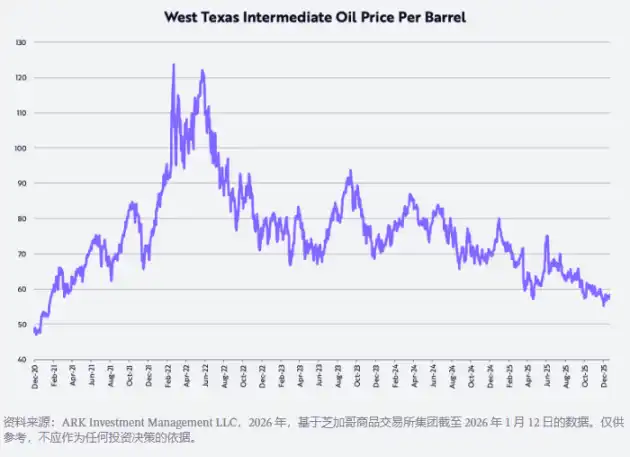
過去数年間、消費者物価指数(CPI)に基づくインフレ率は2%から3%の範囲内で頑なに推移していましたが、今後数年間、次の画像に示すいくつかの理由から、インフレ率は意外にも低い水準、さらにはマイナスになる可能性が高いです。まず第一に、2022年3月8日以降の西テキサス中質原油(WTI)価格は、新型コロナウイルスパンデミック後の124ドル/バレルという高水準から約53%下落し、現在、前年同月比で約22%下落しています。
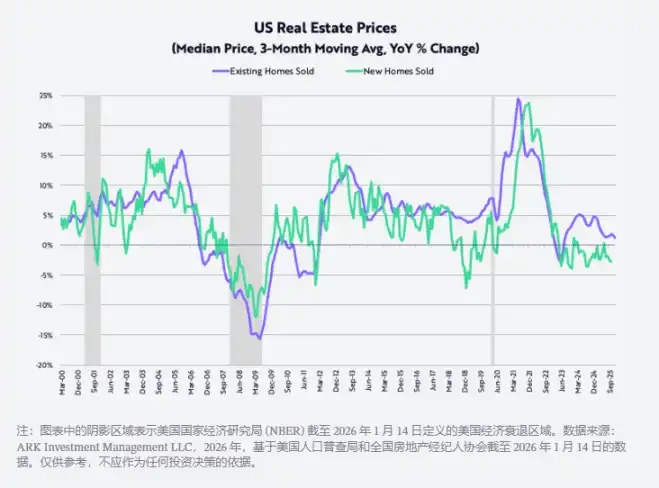
2022年10月のピーク以降、新築一戸建住宅の販売価格は約15%下落しています。同時に、既存の一戸建住宅の価格インフレ率(3ヶ月移動平均に基づく)は、2021年6月の新型コロナウイルスパンデミック後のピーク時から約24%の同比率から1.3%に下落しました。下のグラフ参照。
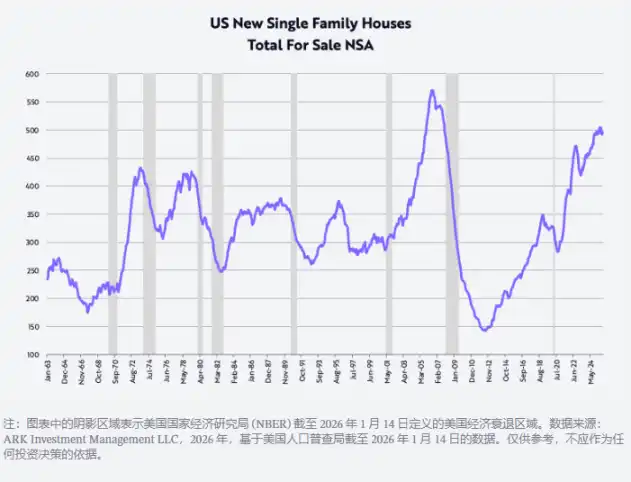
第4四半期には、約50万戸に達する新築一戸建住宅在庫を消化するため(下のグラフ参照、これは2007年10月の世界金融危機勃発前以来の最高水準です)、3大住宅建設会社が大幅な価格調整を行い、同比でそれぞれの下落率は、Lennar:-10%、KBホーム:-7%、DRホートン:-3%でした。これらの価格下落の影響は、将来数年間に消費者物価指数(CPI)に遅れて影響を及ぼすでしょう。
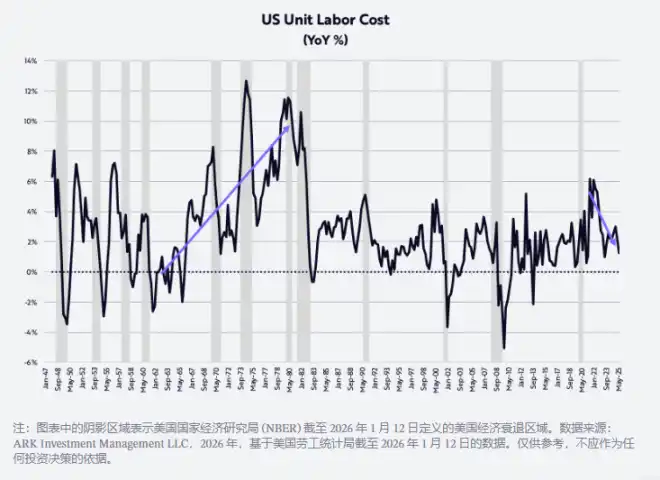
最後に、インフレ抑制の最も力強い要素の1つである非農業生産性は、持続的な衰退の状況で逆境に立ち向かい、第3四半期に1.9%の同比増加を記録しました。時給賃金の3.2%の増加とは対照的に、生産性の向上により単位労働コストのインフレ率は1.2%に低下しました。この数値には、過去の1970年代のコストプッシュ型インフレが見られません!
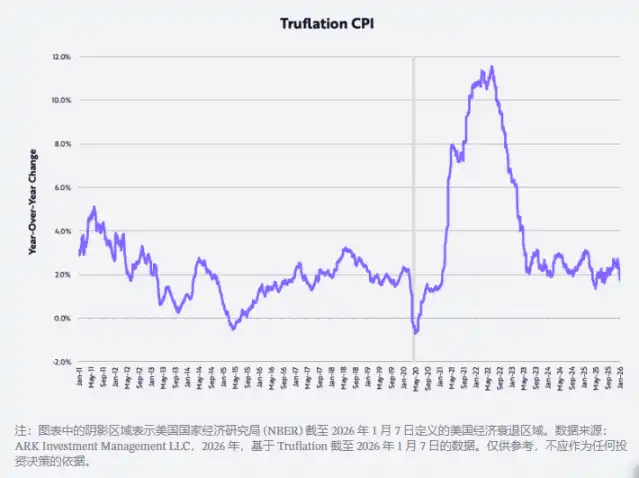
この改善は、Truflationによって測定されたインフレ率によって確認されました。最近、これはBLSがCPIに基づいて計算するインフレ率よりもほぼ100ベーシスポイント(bps)低下し、1.7%に同比下落しました。
生産性の繁栄
実際、私たちの技術駆動型の破壊的イノベーションに関する研究が正しい場合、将来数年で、周期的および長期的要因の影響を受け、非農業生産性の成長率は年率4-6%に加速し、単位労働コストインフレをさらに低下させるはずです。現在進行中の主要イノベーションプラットフォーム—AI、ロボット、エネルギーストレージ、パブリックブロックチェーン技術、およびオムニクス技術—の融合は、生産性成長を持続可能な新たな高水準に押し上げるだけでなく、莫大な富を生み出すことが期待されます。
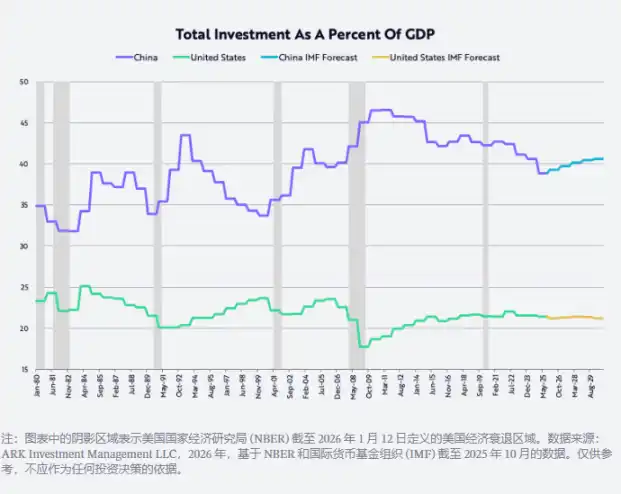
生産性の向上は、地球規模の経済における著しい地政経済の不均衡を修正する可能性も秘めています。企業は、生産性の向上から得られる利益を、利益率の拡大、研究開発および他の投資の増加、賃金の向上および/または価格の引き下げの4つの戦略的方向のいずれか、または複数に導入できます。中国では、生産性の向上をもたらす従業員の賃金アップおよび/または利益率の向上は、過剰投資の構造的問題から経済を脱却するのに役立ちます。WTO加盟以来の中国のGDP比に占める投資は約40%であり、ほぼアメリカの2倍であり、下の図参照。賃金の向上は、中国経済を消費主導型へ転換させ、商品化ルートから脱却させるでしょう。
しかしこの短期間では、技術による生産性の向上により、アメリカの雇用成長は引き続き鈍化する可能性があり、失業率は4.4% から 5.0% 以上に上昇し、連邦準備制度は引き続き利上げを続ける可能性があります。その後、規制緩和やその他の財政刺激策により、低金利の影響が拡大し、2026 年下半期には GDP 成長率が加速するでしょう。同時に、インフレは緩やかになり続ける可能性があり、これは原油価格、住宅価格、関税の減少だけでなく、生産性向上の推進や労働単位コストの低下など、技術進歩によるものです。
驚くべきことに、人工知能のトレーニングコストは年間で 75% 下がり、人工知能推論コスト(つまり、人工知能アプリケーションモデルの実行コスト)は年間で 99% まで下がっています(いくつかのベンチマークデータに基づく)。さまざまな技術コストの前例のない下落が、その単位成長の急増を推進するはずです。したがって、将来数年間、アメリカの名目 GDP 成長率は 6% から 8% の範囲で維持されると予想されます。これは、生産性の 5% から 7% の成長、労働力の 1% の成長、および -2% から +1% のインフレ率に主に支えられています。
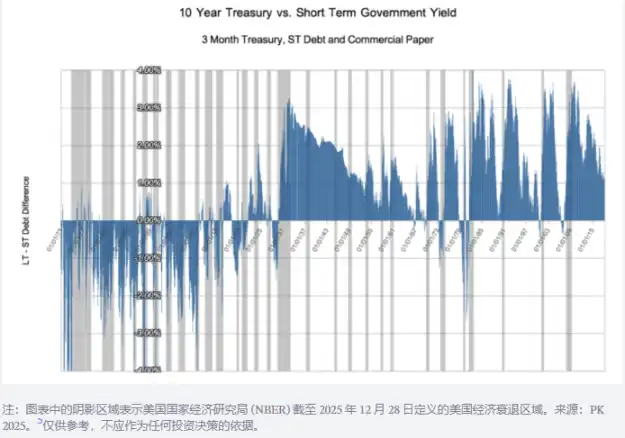
人工知能および他の四つの革新プラットフォームによるディフレ効果は徐々に蓄積され、1929 年までの 50 年間、内燃機関、電力、電話によって引き起こされた前回の大規模技術革命期に似た経済環境が形成されるでしょう。この時期には、短期金利が名目 GDP 成長率に合わせて推移し、長期金利は技術繁栄に伴うディフレの潜在的変化に対応し、収益率曲線が平均して 100 ベーシスポイント逆転しました。
その他の新年の考察
金価格の上昇とビットコイン価格の下落
2025 年には、金価格が 65% 上昇し、ビットコイン価格が 6% 下落しました。2022 年 10 月の米国株価の熊市終了以来、金価格がオンス当たり 1,600 ドルから 4,300 ドルに急騰し、166% の上昇を遂げたことから、多くの観察者はインフレリスクに帰すると考えています。しかし、別の解釈として、世界の富の増加(MSCI グローバル株価指数が 93% 上昇したことを例に挙げます)が、世界の金供給量の年間成長率の約 1.8% を上回っているということです。つまり、金需要の増加量が供給増加を上回っている可能性があります。興味深いことに、同時期にビットコイン価格は 360% 上昇しましたが、供給量の年間成長率は約 1.3% に過ぎません。また、金とビットコインのマイナーは、これらの価格シグナルに対する反応がまったく異なる可能性があります。金の採掘業者は金の生産量を増やすことで対応する可能性がありますが、ビットコインはそれを行うことができません。数学的な計算によれば、ビットコインは今後 2 年で年間約 0.82% 成長し、その後、成長率が年間約 0.41% に鈍化する見込みです。
長期的な視点から見た金価格
市場価値とM2マネーサプライの比率で測定すると、過去125年で金価格がこの水準を超えたのはたった1回だけです。それは1930年代初頭の大恐慌時でした。当時、金価格は1オンスあたり20.67ドルで固定されており、M2マネーサプライは約30%減少しました(下の図を参照)。最近、金はM2に対する比率が以前のピークを超えました。このピークは1980年に現れ、その時にはインフレ率と金利が2桁に跳ね上がりました。つまり、歴史的な観点から見ると、金価格は極めて高い水準に達しています。
また、下の図からもわかるように、この比率の長期的な低下は株式市場の堅調なリターンと密接に関連しています。IbbotsonとSinquefieldの研究によると、1926年以降、株式の複合年間収益率は約10%です。この比率が1934年と1980年に2つの主要な長期的ピークに達した後、ダウ平均株価指数(DJIA)で測定される株価は1969年までの35年間、2001年までの21年間でそれぞれ670%と1015%のリターンを達成しました。つまり、年間収益率はそれぞれ6%と12%です。特に、小型株の年間収益率はそれぞれ12%と13%です。
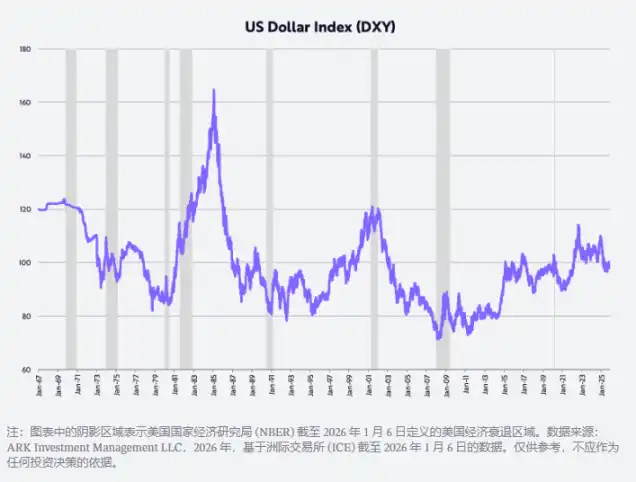
資産配分者にとって、もう一つ重要な考慮事項はビットコインのリターンが金のリターンと比較して、2020年以降の主要資産クラスのリターンとの相関性が低いことです。下の表に示すように、ビットコインと金の相関性は、さらにS&P 500指数と債券の相関性よりも低いです。つまり、将来数年間でリスクリターンが高い資産を求めている資産配分者にとって、ビットコインは多様化された投資選択肢となるはずです。
米ドルの展望
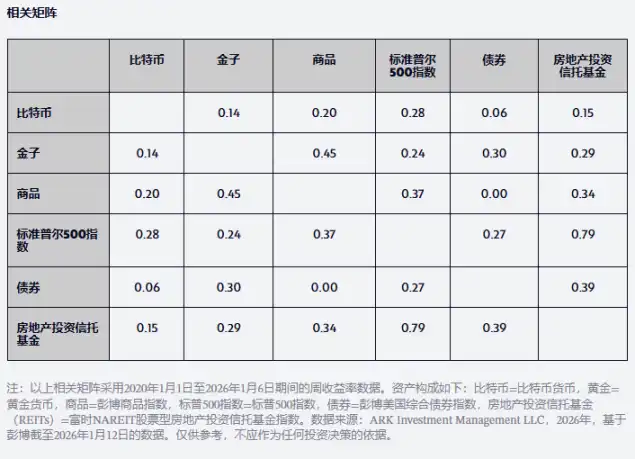
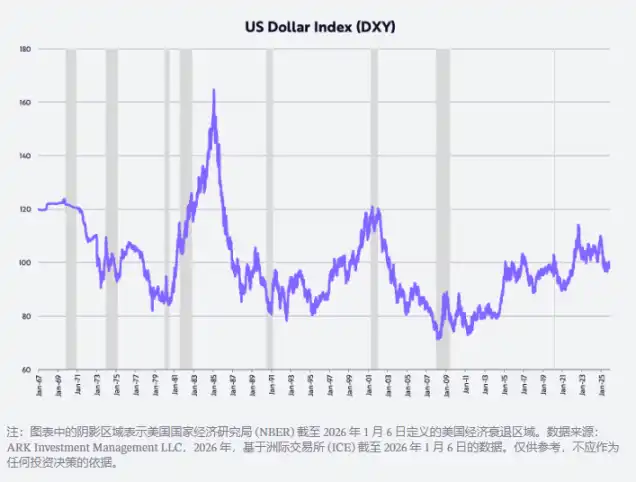
過去数年間、一般的な説は米国例外主義の終焉であり、ドルは上半期において1973年以来の最大の下落幅を記録し、全年では2017年以来の最大の下落幅となりました。昨年、貿易加重米ドルインデックス(DXY)によると、ドルは上半期に11%下落し、全年にわたって9%下落しました。財政政策、金融政策、規制緩和、および米国主導の技術革新に関する私たちの予測が正確であれば、米国の投資収益率が世界の他の地域に比べて向上し、これによってドルの為替レートが上昇する可能性があります。トランプ政権の政策は、過去の80年代初めのレーガン経済学時代と酷似しており、その時にはドルの為替レートがほぼ倍増しました。下の図を参照してください。
AIハイプ
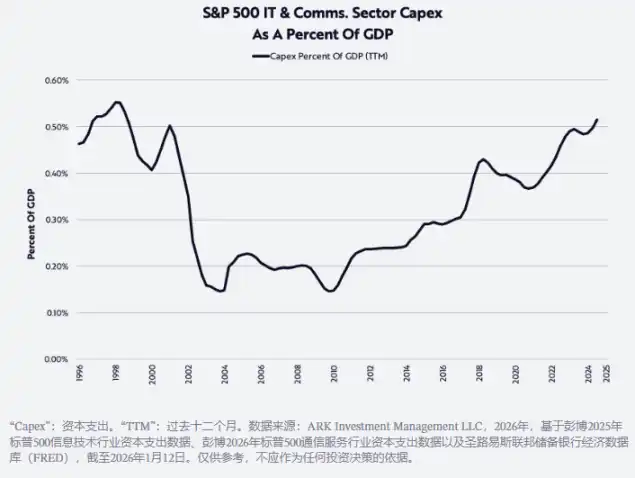
以下に示すように、人工知能の急速な発展が資本支出を過去の最高値(1990年代末)に押し上げています。2025年、データセンターシステム(計算、ネットワーク、およびストレージ機器を含む)への投資は47%増の約5兆ドルに達し、2026年にはさらに20%増の約6兆ドルに達する見通しです。これは、ChatGPTの導入前の10年間の年間1500〜2000億ドルの長期トレンドを大幅に上回ります。このような巨額の投資規模により、「この投資のリターンは何か?どこに反映されるのか?」と疑問を抱かざるを得ません。
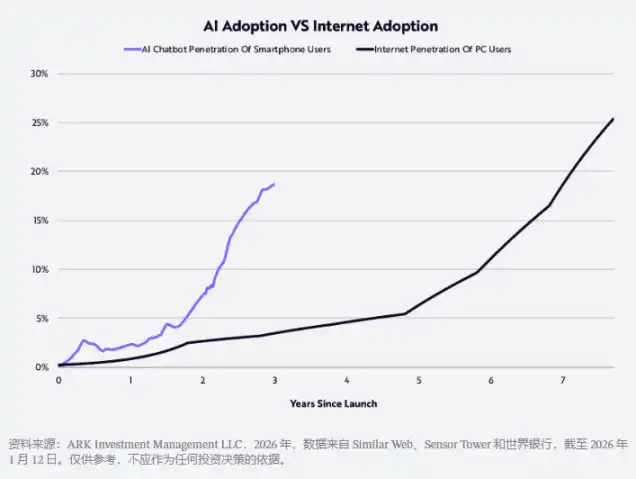
半導体と上場している大手クラウド企業に加えて、未上場のAIネイティブ企業も成長と投資収益を享受しています。AI企業はこれまでで最も急成長している企業の1つです。私たちの調査によると、AIの普及速度は90年代にインターネットが普及した速度の2倍であるということが以下に示されています。
2025年末までに、OpenAIとAnthropicの年間売上高はそれぞれ2000億ドルと900億ドルに達し、前年同期の160億ドルと10億ドルからそれぞれ12.5倍と90倍に増加すると報じられています!これらの2社は将来1〜2年以内に初の株式公開(IPO)を検討しており、製品モデルに必要な大規模な投資をサポートするための資金調達を目指しています。
OpenAIのアプリケーション部門最高経営責任者であるFidjiSimoは、「人工知能モデルの能力は、ほとんどの人が日常的に経験するレベルをはるかに超えており、2026年はこの差を埋める年である。人工知能領域のリーダーは、先端研究を個人、企業、および開発者が実際に有用な製品に変換できる企業であるでしょう。」と述べました。今年、ユーザーエクスペリエンスがより人間らしく、直感的で統合されるにつれて、この分野で大きな前進が見込まれます。ChatGPTHealthはその早期の事例であり、ChatGPTプラットフォーム内のユーザーの個人の健康データに基づいて、彼らが健康レベルを向上させるのを支援することを目指しています。
企業内では、多くの人工知能アプリケーションは依然として早期段階にあり、官僚主義、慣性的思考、および/またはデータインフラの再構築や構築などの前提条件によって進展が遅れています。2026年までに、組織は、独自のデータを活用してモデルをトレーニングし、迅速にイテレーションする必要があることに気づくかもしれません。そうしないと、より積極的な競合他社に取り残される可能性があります。人工知能に基づくアプリケーションのユースケースは、リアルタイムで優れた顧客サービスを提供し、製品の迅速なリリースを実現し、少ないリソースでより多くの価値を創造するのに役立つはずです。
市場の過度な評価
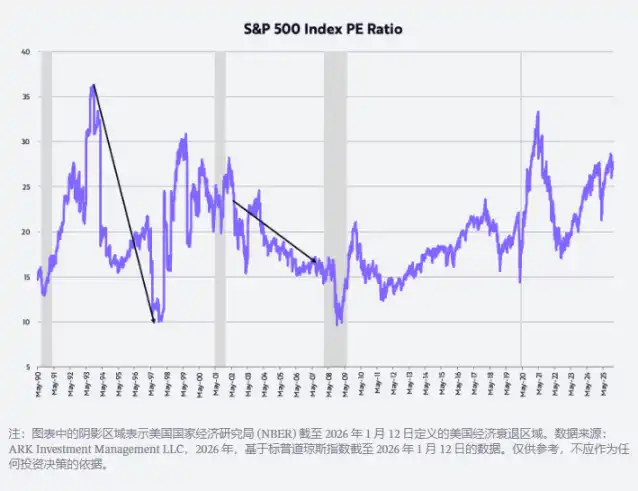
多くの投資家が市場が過度に評価されており、現在歴史的な高値にあることを懸念しています。下のグラフに示すように、私たち自身の評価の仮定は、株価収益率(P/E)が過去35年間の平均水準である約20倍に下落することです。いくつかの最も顕著なブルマーケットは、株価収益率の圧縮とともに現れてきました。たとえば、1993年10月中旬から1997年11月中旬まで、S&P 500指数の年率収益率は21%であり、その株価収益率は36倍から10倍に下落しました。同様に、2002年7月から2007年10月まで、S&P 500指数の年率収益率は14%であり、その株価収益率は21倍から17倍に下落しました。実際のGDP成長が労働生産性の向上とインフレの緩和によって後押しされるという私たちの期待を考慮すると、同様のダイナミクスが今回の市場サイクルでも再現されることが期待されます。さらには、より顕著になる可能性さえあります。
いつものように、ARKの投資家およびその他のサポーターに心から感謝申し上げます。そして、Dan、Will、Katie、Keithに感謝します。この長大な新年のメッセージを執筆するのに手伝ってくれました!
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事