見解:Bitcoinの急落は10階段、すべてがJane Streetのせいではありません。
原文タイトル:Notice Bitcoin selling off at market open? Jane Street is taking the blame, but the data points elsewhere
原文著者:Oluwapelumi Adejumo, CryptoSlate
原文翻訳:深潮 TechFlow
深潮要約:最近、ビットコインは7万ドルに急騰し、ジェーン・ストリートと「市場オープン時のビットコイン売却」を結びつける陰謀論が暗号コミュニティで広まっています。この記事では、オンチェーンデータ、ETF構造、およびオプションポジションを通じてこの主張を解明し、結論として、真の問題はジェーン・ストリートではなく、ETF時代の価格発見のブラックボックスであり、機関ヘッジの透明性の欠如が一般投資家に市場を理解することをますます難しくしていることが述べられています。
全文は以下の通りです:
過去24時間、ビットコインは70,000ドルに迫る急騰を見せ、暗号市場で馴染みのある論争が再び巻き起こりました:株式ETFエコシステムで運営されるウォール街の機関が、価格発見に過度な影響力を持っているか?
今回狙われたのはジェーン・ストリートで、この量子取引企業は重要なETF取引業者であり、さらに2022年のTerraform Labsの崩壊と関連する新しい訴訟の被告です。
ソーシャルメディアでは、トレーダーたちはビットコインの最近の急騰を、1つの主張と結び付けています:米国株式市場のオープン付近に現れる日中の急落パターンが、訴訟が公開された後急に消えたと主張しています。
この理論は迅速に広まりましたが、それは大口取引機関の不信と、ビットコイン市場がますます伝統的な金融経路を介して動作していることに対する不安を融合しています。
しかし、「ビットコインを共同で抑制する」計画を支持する証拠は依然として弱いです。
この出来事がもっとはっきりと明らかにすることは:現物ビットコインETFの構造により、多くの投資家がどこに現実の現物需要があるのか、どこに流動性提供、ヘッジ、および裁定行動があるのかを区別することがますます難しくなっています。
この意味で、ジェーン・ストリートの論争は単一の機関への非難を超えています。その核心は、ビットコインの新しい機関基盤が価格発見をどのように形成しているのか、市場がより効率的になっているのか、それともより不透明になっているのかという点です。
Jane Street ビットコインの噂の起源
この噂は、ビットコインが連続して2日間大幅に反発した後に形成されました。X上のユーザーたちは、「朝の10時のプログラムが消えた」と主張し始めました。
注目すべきは、Glassnode共同創業者のJan HappelとYann Allemannが運営するXアカウントNegentropicが、この理論の普及を推進した重要な推進者であることです。彼らは「Jane Streetの訴訟が公表され、ビットコインの10時の急落が奇跡的に消えた」と主張しています。
この見解はすぐに注目を集めました。なぜなら、Jane Streetは無名ではないからです。それは世界最大の取引会社の1つであり、ビットコインETF市場の著名な参加者であり、IBIT(BlackRock現物ビットコインETF)の公認参加者を務めています。
実際には、これにより、ETFのシェア価格を基にしたコアメカニズムの背後にある保有資産の価値との調整を維持することが可能になりました。
一方、この会社に対する法的紛争は、この論争をさらに煽りました。
Terraform Labsの清算管理者は、マンハッタンでJane Streetなどの機関に対して訴訟を起こし、2022年5月のTerraUSD崩壊期間中に、Terraformの流動性操作に関連する実質的な非公開情報を悪用したと主張しています。
訴状によると、TerraformはCurveの3poolから15億ドルのTerraUSD流動性を引き出し、Jane Streetに関連するウォレットはこの情報が公開される数分前に約8500万ドルを引き出しました。
Jane Streetは不正行為を否定し、「この訴訟はTerraform自体の行動による損失を他人に転嫁する絶望の行為である」と述べています。
この訴訟では現在のビットコイン取引について何も証明されていません。
しかし、これはなぜトレーダーが素早くJane Streetを観察可能な市場のパターンと結びつけるかを説明しています。暗号の世界では、信頼はしばしば脆弱であり、1つの市場イベントで告発された機関は、しばしば次のイベントの容疑者となります。
業界関係者が噂に反論
この背景に基づき、一部のビットコイン取引者は、この上位暗号通貨が数か月間、米国株式市場の現物取引が開始された後や終了後に機械的に売られ、ロングポジションが清算され、薄いオーダーブックで流動性の空白が生じたと考えています。
この売り込みが Jane Street が新たな法的圧力に直面した後に消える場合、おそらくその企業は市場への圧力をかけ続けてきたでしょう。
さらに、FTXの創設者であるサム·バンクマン-フリードとのこの企業の初期の関係は、そのイメージに影を落としました。バンクマン-フリードは、FTXを設立する前にこの取引会社で働いていました。
この物語は感情的に説得力がありますが、主張することは容易ではありません。
Checkonchain のチェーン分析者ジェームズ·チェックは、この論点を直接否定し、Jane Street がビットコインを抑制していないと述べ、長期ホルダーが市場に現物を売却することで価格変動が説明されると述べています。
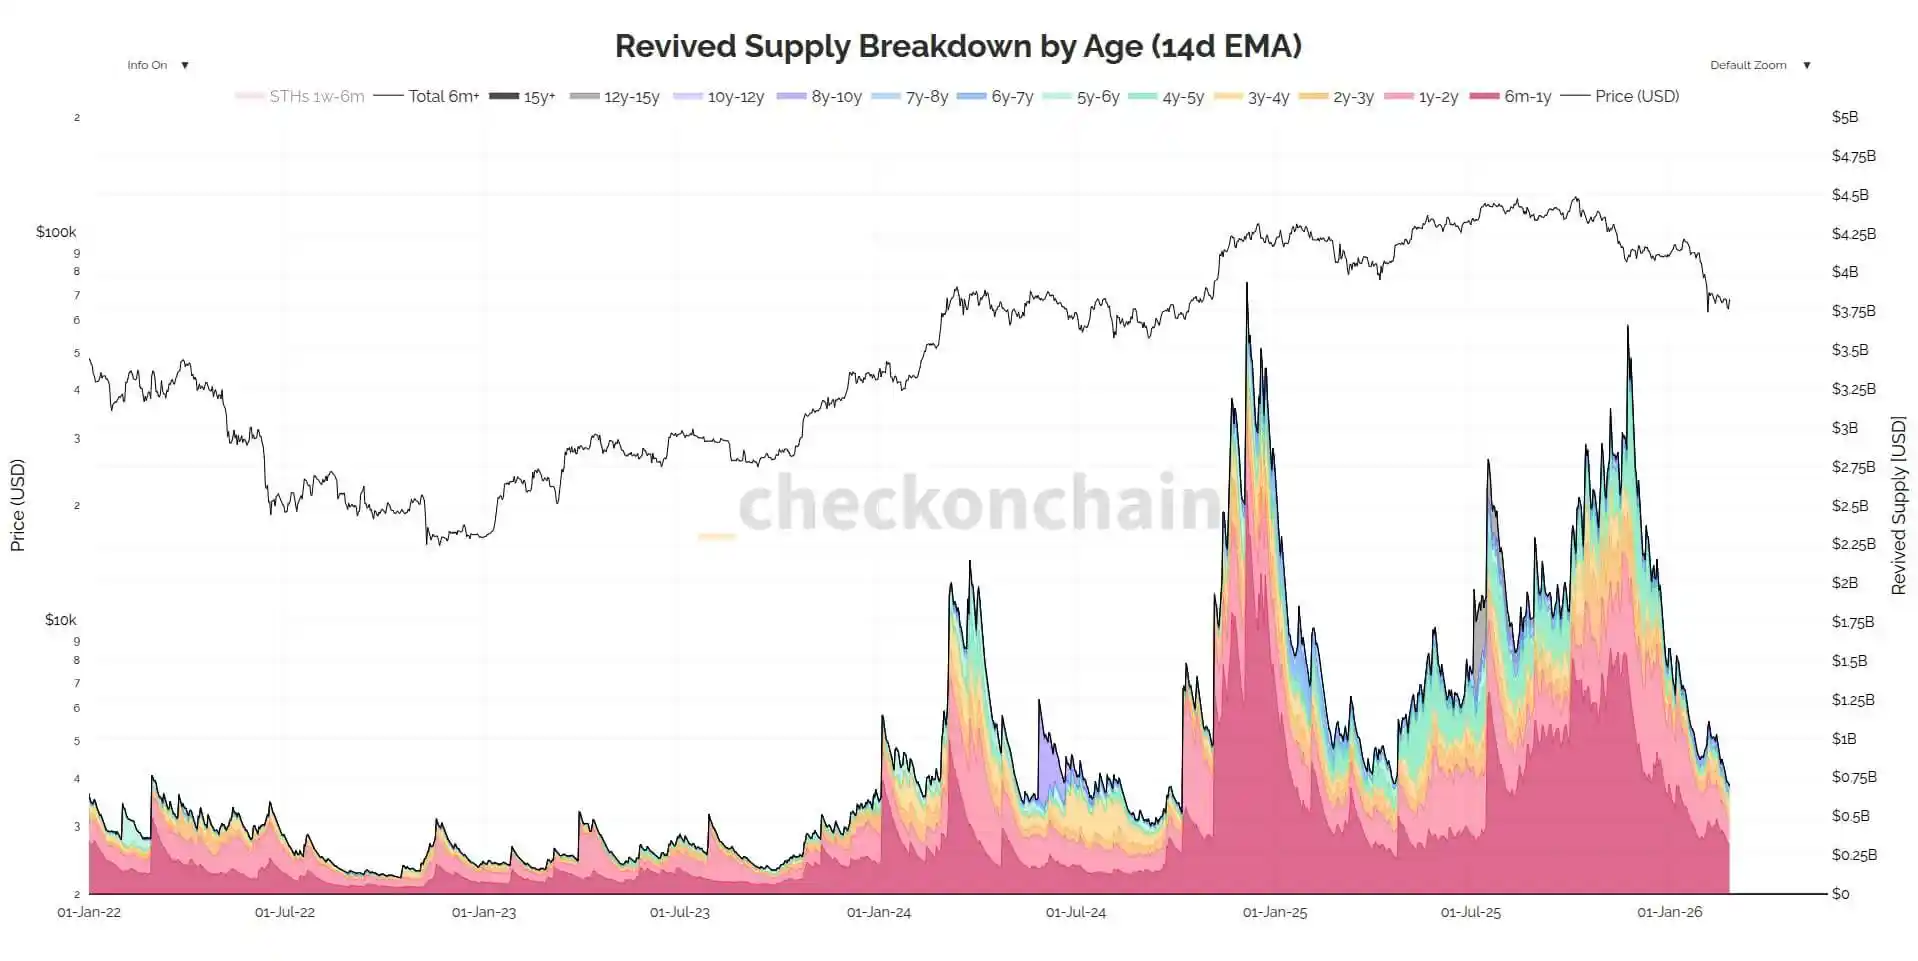
CryptoQuant のリサーチディレクター、フリオ·モレノも同様の見解を持ち、2025年10月初頭以降、ビットコイン現物の需要が急激に減少していると指摘し、この理論がより明白な要因を無視していると考えています。
彼はまた、Jane Street に責任を負わせる操作メカニズムが、多くの取引企業が普遍的に採用しているデルタ中立ポジション管理手法と類似していると付け加えました。
これらの反論の価値は、それらが噂の核心的な脆弱性を直接指摘していることにあります:ビットコインは、2026年に入る前に、より広範なマクロ経済的再定価圧力の中で圧力を受けていたということです。
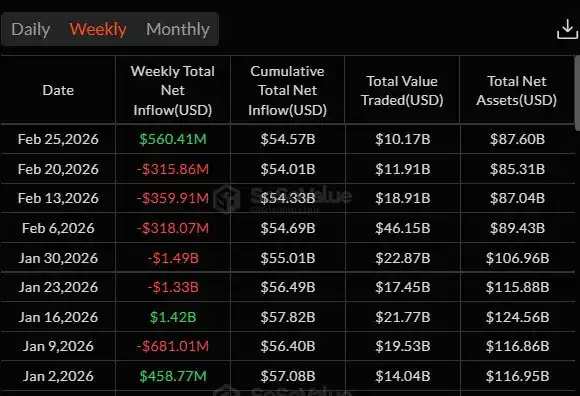
SoSo Value データによると、機関投資家は過去5週間連続してビットコインETFポジションを削減し、現物ビットコインETF総流出額は約45億ドルに達しています。
一方で、Glassnode データによると、今月初めに再び現れた市場の圧力は、ビットコインオプション市場の構造的転換を引き起こし、より不安定な状況に向かっています。
同機関は、歴史的なγ敞口(GEX)ヒートマップが示すように、現在の価格およびそれ以下の領域のネガティブγが拡大しており、正のγ「レジスタンスウォール」が消失していると述べています。
一般的な言葉で説明すると、通常はショックアブソーバーの役割を果たすオプションポジションが薄れつつあり、市場は下落を緩衝するのではなく、下落を拡大させるようなヘッジのない領域にいます。
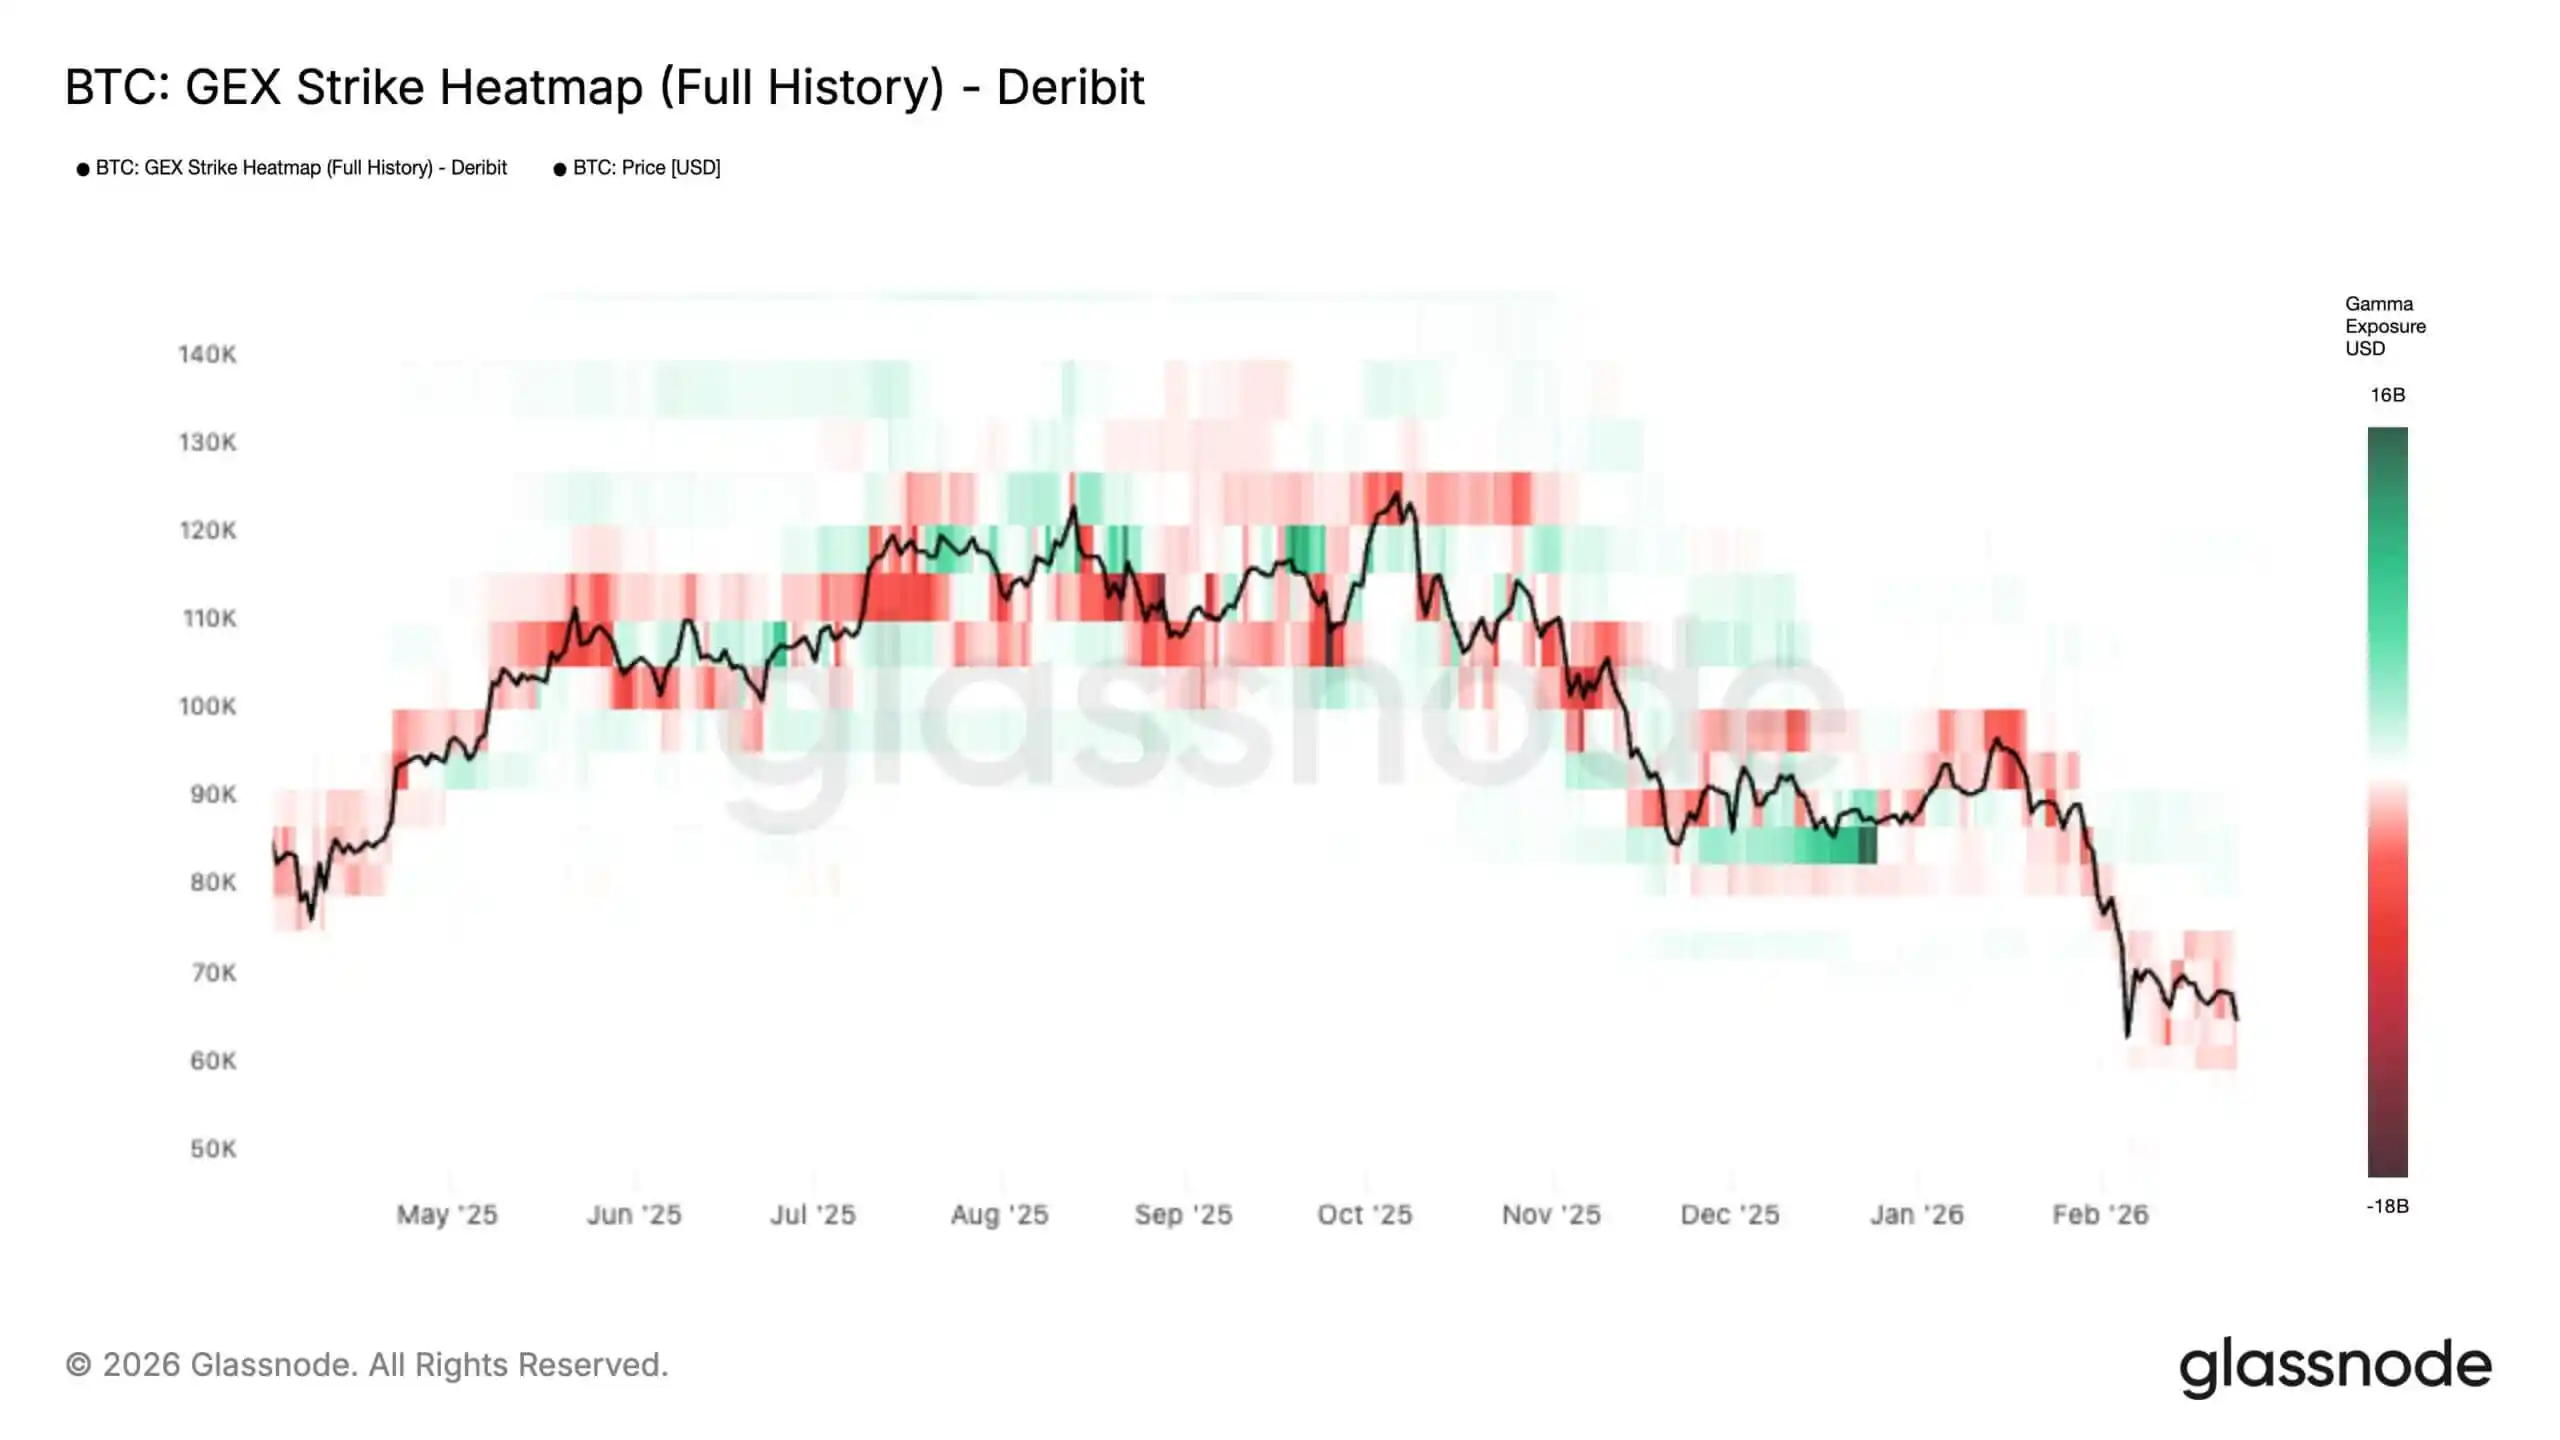
このダイナミクスは非常に重要です:価格がショートガンマ領域にあるとき、メーカーのデルタヘッジは市況に追随しやすく、下落時に売却せず、上昇時に買い戻しを行います。
結果は、市場は比較的小さな触媒の下でより速く遠くに行ける可能性があります——より大きな日中の波乱や、鍵を越えるより高いリスクが発生し、ビットコインが次の厚い「ガンマウォール」に触れるまで、ヘッジは再び緩衝モードに切り替わります。
つまり、トレーダーはすでに「意図」をどこにでも見ることが容易な環境にいます。流動性が低く、レバレッジが高い場合、ほとんどの急激な変動は組織的行動のように見えるかもしれません。
ETFパイプラインは見かけよりも理解が難しい
Jane Streetの論争から浮かび上がったより深い問題は構造的であり、ある特定の機関に対するものではありません。
ProCap Financialの最高投資責任者Jeff Parkが指摘するように、真の問題は特定の企業がビットコインを「独占的に抑制」しているかどうかではなく、ETF市場の構造が公衆には理解しづらい自由裁量権を認めているかどうかです。
これは重要な点であり、投資家は通常、ETFの開示データをクリーンな方向性シグナルとして解釈しますが、実際にはそうではありません。13Fフォームには大口の買いポジションを示すことができますが、SECのガイドラインではショートポジションは含まれず、ショートオプションはロングポジションと相殺されません。
実際には、市場は在庫を見ることができるかもしれませんが、その周囲の先物、オプション、または他のヘッジツールは見えません。
この透明性の欠如は、信頼構築の方法によってさらに悪化しています。IBITに関するBlackRockの開示文書によれば、その信託は認可された参加者を介して株式の作成と償還を処理し、指定されたビットコイン取引先と取引することができます。
この提出時点では、これらの取引先にはJane Street Capitalの関連会社JSCT、LLC、およびVirtu Americasの関連会社Virtu Financial Singaporeが含まれています。
文書には、認可された参加者リストがJPモルガン、キャッスル証券、シティグループ、ゴールドマンサックス、ユビシ、マッキンゼーなどの機関に拡大しており、ますます多くの企業がETFの作成と償還メカニズムへのアクセスを持っていることが示されています。
Parkの見解では、この構造が外部者のETF資金流入を歪める可能性があるとされています。
従来の現物モデルでは、ETFの設立には基金が現物のビットコインを購入する必要がありました。しかし、SECが2025年7月に暗号ETPの実物設立と償還を承認して以降、認可された参加者は対象資産の取得と引渡しにおいてより柔軟性を持つようになりました。
SEC は、この変更により製品コストが低下し、効率が向上すると述べています。しかし、これは、認可された参加者のリスクポジションがより広範なツールや対立相手を通じて管理されるため、ETF の活動がいつ実際の現物需要を反映し、いつ在庫管理、基差取引、またはヘッジ構築を反映しているのかを判断することがより困難になることも意味します。
これらは濫用の証拠ではなく、Park の主張も Jane Street や他社が不正行為を行っていることを証明することに依存していません。彼のより鋭い見解は、ビットコインの ETF 時代に、公開されたポジションデータとアンダーラインの価格決定プロセスの間に、ブラックボックスが挿入されたことです。
取引の始点は通常のメイキング取引のように見え、終点も同様です。観察が難しいのはその間の段階です。ヘッジが現物、先物、スワップ、またはその組み合わせで行われているか、そして自然なアービトラージメカニズムが本当に実際の現物需要をビットコインに伝達しているかどうかです。
これが Jane Street が共鳴を呼び起こす可能性がある噂の理由です。これはある参加者を非難するというよりも、市場が自身の運営パイプラインに対する理解の限界を示しているシグナルです。
なぜ米国株の取引開始時に売りオーダーが圧倒的なのか
「10時の理論」は理にかなっています。というのも、意図的な操作がなくても、米国株の取引開始は本来、実際の波乱の窓口なのです。
この時間帯は、資産間のリバランス、株価関連のリスク調整、デリバティブのヘッジ取引が集中しています。
ETF の中間業者が在庫をヘッジするために先物または他のツールを使える市場では、先物は現物価格を引き上げる可能性があり、単に現物に従うだけでなくなります。
オーダーブックが薄いとき、これらの動きは実際よりも大きく、より陰謀的に見えるかもしれません。Bloomberg は今月初めに、ビットコイン市場の深度が 10 月の水準よりも35%以上低くなったことを報じ、流動性がいかに脆弱になっているかが浮き彫りになりました。
同時に、マクロアナリストのアレックス・クルーガー(Alex Kruger)は、現時点では「毎日の10時にシステム的に売られる」という主張を裏付けるデータは存在しないと述べています。
彼は、1月1日以来、IBIT は東部時間の10:00から10:30の間の累積リターンが正の0.9%であり、10:00から10:15の間は1%下落していると書いています。
彼によれば、これは再現可能な抑制的なプロセスの証拠ではなく、ノイズであるとのことです。
さらに重要なのは、彼が述べるように、これら2つのタイムウィンドウのパフォーマンスパターンがナスダックと非常によく一致しており、これがリスク資産全体の再評価であることを示しているということです。これはビットコイン特有の操作ではないということです。
この解釈は、ウイルスのような伝播のストーリーよりも、より広範な市場の背景に合っています。
もしビットコインがETFによってますます包装され、マクロリスク資産として取引されるようになるとしたら、流動性の乏しい市場では、同じ取引時間帯にビットコインの下落を繰り返し生み出す米国株のオープニングプレッシャーは驚くべきことではありません。
オンチェーンの希少性は明確ですが、価格発見はそうではありません
ビットコインの供給はプロトコルで固定されています。ETFの市場構造の変化でもこの点は変わりません。変わるのは、ますます大きな割合の需要—および疑問—が通過する経路です。
Jane Streetの論争は、これら2つの現実の間の亀裂を明らかにしました。オンチェーンの希少性は透明ですが、その上に積み重ねられた機関の構造はそうではありません。
投資家はETFの流通株式と部分的な開示された保有を見ることができますが、メーカーの取引台帳の背後に存在する可能性のあるすべてのヘッジ、すべての内部的なネットポジション、またはすべての市場間ポジションを見ることはできません。
この空白は誤解の余地を生み出し、不信を生み出します。
Jane Streetは他の市場でも検証を受けてきましたが、状況を改善するのに役立ちませんでした。2025年7月、インド証券取引委員会は、Jane Streetの実体が関与した指数操作の疑いに関連する緊急命令を発表しました。その後、ロイターは、SEBIがその企業がインドの証券市場に参入することを禁止している間に事件を審査していると報じました。Jane Streetは、そこでも不適切な行動があったと否定しています。
インドの事件はビットコインとは関係ありませんが、Jane Streetの名前が再びヘッドラインに登場したとき、暗号取引者は最悪のシナリオを想像する用意ができていました。
ただし、現在の事実は、Jane Streetが意図的なビットコインの押し下げ計画を実行したことを証明していません。
彼らが証明しているのは別のことです: ETF時代の後のビットコイン市場は、よりアクセスしやすくなり、機関とより深く統合され、また一般投資家にとってはより解読し難くなったということです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事