湾岸の石油危機が再びやってきました
原文タイトル:「ついに、湾岸石油危機が訪れた」
原著者:葉祯、ウォール・ストリート・ジャーナル
ホルムズ海峡は事実上封鎖され、世界のエネルギー市場はおそらく70年代以来最も深刻なエネルギー危機に直面しています!
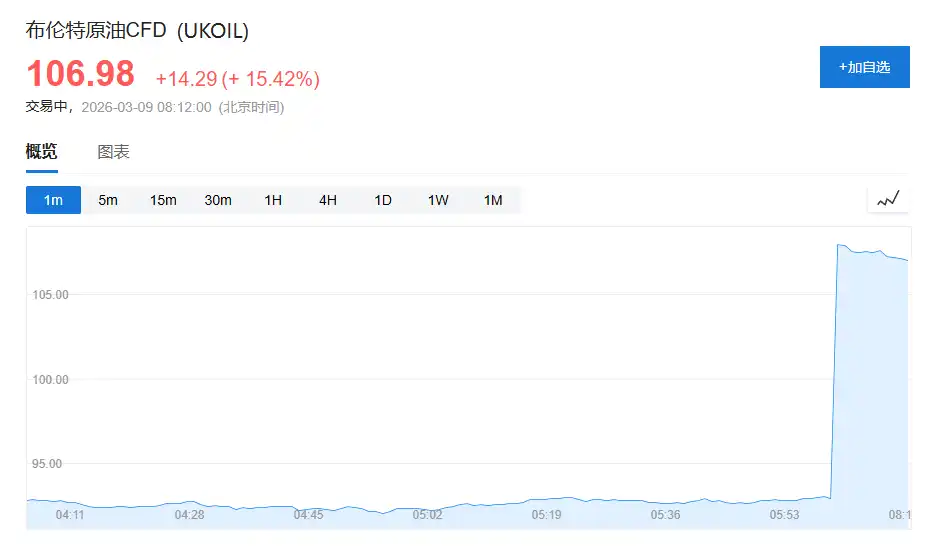
月曜日の取引開始時、石油価格は急騰しました。
WTI原油先物は一時22%急騰し、1バレル当たり110ドルを突破しました。ブレント原油先物も20%急騰し、1バレル当たり111.04ドルとなりました。その後、急騰幅はやや縮小しました。
同時に、石油輸出が妨げられ、貯蔵スペースが急速に枯渇しており、ますます多くの中東の主要産油国が減産を余儀なくされています。
ウォール・ストリート・ジャーナルは以前に、湾岸地域での減産の波が急速に広がっていると報じています。
クウェートは不可抗力を正式に宣言し、大幅な減産を発表しました。UAEも沿岸での生産水準を調整し、貯蔵圧力を緩和し始めました。
ゴールドマン・サックスは過去の楽観的な見通しを直接「覆し」、ホルムズ海峡の実際の流量減少が予想を大きく上回っていると警告しました。数日間回復されない場合、今後の原油価格の上昇リスクが著しく高まります。
さらに重要なのは、この危機の激しさが、当事者の初期の評価をはるかに上回っていることです。
イスラエルとアメリカが攻撃を開始した際、湾岸の役人たちは一般的に、状況が従来のいくつかの衝突と同様に制御可能であり、限定的なエスカレーションを見せると考えていました。
しかし、今回は過去に見られなかった新たな変数が加わっています:
カタールはすでに世界最大の液化天然ガス輸出国になっています。
その中核施設の停止により、世界全体のほぼ20%に相当するLNG供給が急遽遮断されました。このエネルギーショックにより、石油市場から迅速に天然ガス市場に波及しました。
その結果、ヨーロッパとアジアの天然ガス価格が同時に急騰しました。
今後は、中国の化学工業からアジアの電力業界まで、一連の連鎖的な反応に直面する可能性があります。
ホルムズ危機は予想を超える
危機の拡大速度により、市場は手が打てず、これは大部分が関係者の初期の誤算に起因しています。
『ウォールストリートジャーナル』によると、イスラエルと米国が攻撃を開始する数週間前、ペルシャ湾の石油生産国の役人は米国から保証を受けました:報復行動が起こっても、標的は米軍基地だけであると。
つまり、イランはペルシャ湾諸国のエネルギー施設を攻撃しないこと、そしてホルムズ海峡を封鎖しようとしないことが約束されていました。
結局のところ、昨年6月のイスラエルと米国によるイランへの12日間にわたる爆撃の際も、ホルムズ海峡は常に開いていました。
したがって、実際の攻撃が起こった際、多くの役人は依然として楽観的でした。
報道によると、攻撃後、いくつかの役人はイランの可能性のある報復行動を、その愚かなコメディアンのようなキャラクターに例えるミスタービーンの中指を立てた絵文字を相互にWhatsAppグループで送信し合っていました。
攻撃の翌日曜日、OPECは会議を開催し、増産について議論されましたが、ほとんどの人がイランの状況に真剣に取り組むことはありませんでした。
事態が急速に悪化するまで。
あるサウジの高官は後に認めました:
「本当にペルシャ湾全体にイランが手を差し伸べるとは予想していませんでしたし、私たちとの関係を完全に無視するとは。」
その後、イラン海軍の将校らしき人物によるホルムズ海峡への進入禁止を無線で通知する録音が、業界内のWhatsAppグループで迅速に広まりました。
直ちにタンカーの流れが急激に減少し、市場のムードも瞬時にパニックに変わりました。
タンクは困難に直面、生産減少の波及
ホルムズ海峡はほぼ封鎖され、すぐに中東の石油輸出国々の間で連鎖反応を引き起こしました。
その核心的な理由は非常に単純です:貯蔵容量がほぼいっぱいになったためです。
最初にイラクが貯蔵タンクが飽和状態に近づいているため生産制限を余儀なくされ、生産量は3分の2以上削減されました。
その後、クウェート石油公社が不可抗力を発表しました。
情報筋によると、クウェートの生産削減規模は土曜日の約10万バレル/日から約30万バレル/日に拡大し、今後は貯蔵水準や海峡の状況に応じて引き続き調整される予定です。
2022年1月、クウェートの日々の生産量は約257万バレルであり、そして唯一の輸出経路がホルムズ海峡でした。ホルムズ海峡が持続的に封鎖されると、同国の貯蔵容量はわずか数週間から数日で枯渇する可能性があります。
アブダビ国営石油会社(Adnoc)は土曜日、「ストレージの需要に対応するために沖合生産レベルを調整している」とも発表しました。
アラブ首長国連邦はOPEC加盟国であり、1月の日産量は350万バレルを超えています。
Adnocは富財イラ港へのパイプラインを運営しており、日出荷能力は約150万バレルですが、一部の輸出を維持するためにホルムズ海峡を迂回することができます。ただし、このパイプラインは海峡の輸送能力を完全に代替することはできません。
JPモルガンによると、海峡が今週金曜日まで開放されない場合:
· 地域の日産量は400万バレル以上減少する可能性があります
· 3月末までに、減少率は900万バレルに達する可能性があります
これは世界の需要の約10%に相当します。
サウジアラビアは一部の原油を紅海沿岸のヤンブ港に転送し始めました。
しかし、ゴールドマン・サックスのトラッキングデータによると、過去4日間にわたるパイプラインと代替港のネットリダイレクトフローは約90万バレル/日しか増加しておらず、理論上の上限である360万バレル/日には遠く及んでいません。
さらに、富財イラ港の貯蔵施設への攻撃、および船舶燃料の不足も、代替輸出能力をさらに圧迫しています。
カタール LNG 生産停止:危機の「新たな変数」
中東のエネルギー紛争のいかなる歴史的な例とも異なるのは:
カタールはすでに世界最大のLNG輸出国となっています。
この20年間に形成されたこの依存関係は、この危機で完全に拡大されました。
イランの無人機がカタールのラスラファンLNG施設を攻撃した後、カタールエネルギー会社は3月2日、その施設のLNG生産を停止し、不可抗力を宣言しました。
ラスラファンの年間生産能力は7700万トンであり、世界のLNG供給の約20%を占めています。
HSBCグローバル・インベストメント・リサーチによると、この施設の停止は海峡封鎖だけではありません。
物資の輸送ができないため、現地のタンク容量は約100万トンしかありません、通常の積み込み量の5日分にも満たない量です。つまり、カタールエネルギー会社は実質的に選択肢がなく、停止するしかありませんでした。
市場の反応は非常に直截です。
ヨーロッパの基準天然ガス価格(TTF)は2日間で約70%急上昇し、アジアのスポット LNG 価格(JKM)は約50%上昇しました。
どちらもほぼ3年ぶりの新高を記録しました。
LNG タンカーはさらに、公海上で「積荷争奪戦」を繰り広げています。
「Clean Mistral」という名前の LNG 船がスペイン行きの途中で突然アジアに向けて90度旋回し、その後複数の船が同様の調整を行いました。
さらに問題なのは、再起動にも時間がかかることです。
ロイターは業界の推定を引用して以下を述べています:
· Ras Laffan の再起動自体に約2週間かかる
· 生産全復帰にはさらに2週間かかる
HSBC の推計:
· 1か月の停工で約680万トンの LNG 損失
· 3か月の停工で約2050万トンの損失
トランプ氏が以前にイランとの戦争を4~5週間続くと予想したことを考慮すると、市場の主流シナリオで想定された供給損失はすでに800万トンに近づいています。
問題は、グローバル LNG マーケットにはほとんど予備生産能力がないことです。
米国は世界最大の LNG 輸出国ですが、予備生産能力はわずか約5%と推定されています。ノルウェーは天然ガス生産がほぼ最大限に達していると述べ、オーストラリアも予備生産能力が限られています。
ゴールドマン・サックスによる「報告の撤回」:原油価格の上昇リスクが急速に拡大
2022年3月6日に公表されたゴールドマン・サックスの商品研究チームのレポートでは、以前の予測をほぼ完全に覆しています。
ゴールドマン・サックスの主席石油戦略家 Daan Struyven が以前に設定した基準パスは次のとおりでした:
· ホルムズ海峡の流量は今後5日間で約15%で維持
· その後2週間で70%に回復
· 更に2週間で100%に回復
この前提に基づき、ゴールドマン・サックスはブレント原油の第2四半期平均価格予測を76ドルに引き上げ、WTI を71ドルに引き上げました。
しかし、現実はこれらの仮定をすぐに打ち破りました。
ゴールドマン・サックスの最新の見積もり:
ホルムズ海峡の流量は約90%減少し、約1800 万バレル/日減少しました。
代替パイプラインに実際に再配分された流量は、理論上限の四分の一にすぎません。
一方、多くの船の所有者は現在、様子見をしています。
船の通行を妨げるのは運賃ではなく、物理的な安全リスクです。物理的なリスクが存在する限り、運賃が高くても船が通過することはありません。
ゴールドマン・サックスはレポートで明言しています:
今週に解決策の兆候が見られない場合、来週原油価格が100ドルを突破する可能性が非常に高いです。
もし3月全体で海峡の流量が低下し続ける場合、石油価格(特に製品価格)は2008年と2022年の歴史的なピークを超える可能性があります。
レポートはさらに、
石油価格の上昇リスクが「急速に拡大している」と特に強調しています。
エネルギー歴史家のダニエル・イェルギンも警告しています:
「日平均石油生産量に関して、これは世界史上最大規模の供給中断です。数週間持続すれば、これは世界経済に深刻な影響を及ぼします。」
米国は比較的孤立していますが、影響は広がっています
米国エネルギー長官のクリス・ライトは日曜日、フォックスニュースで、「エネルギーはすぐにホルムズ海峡を再び流れるようになります」と述べ、石油価格の上昇は主に市場が紛争の継続時間について懸念しているためだと述べました。
トランプは空軍一号で、「ガソリン価格を心配していないし、戦争が終わった後、石油価格が非常に速く下がるだろう」と述べました。
1970年代と比較して、米国のエネルギー構造は確かにより緩衝能力を持っています。
石油・ガス産業のGDP内シェアは低く、米国自体が主要なエネルギー輸出国になっています。
しかし、問題は次のとおりです —
石油価格は世界的な価格設定である。
ガソリンやディーゼルの小売価格上昇は、依然としてアメリカの消費者に実質的な影響を与えます。
航空会社の幹部たちはすでに、ジェット燃料価格の急上昇が四半期利益を圧縮し、航空券価格を押し上げる可能性があることを警告しています。
一方、アメリカ政府の対応策の中には、既存の政策と矛盾するものもありました。
ペルシャ湾の供給中断の影響を緩和するため、アメリカ財務省は一部のロシア原油に対する制裁措置を緩和し、インドなどの国が代替供給源を見つけるのを支援しました。
これは以前、ロシアの石油産業を孤立させようとした政策と明らかに矛盾しています。
HSBCとJPモルガンの分析によると、このエネルギー危機はユーラシア全域で大きく異なる影響をもたらしています。
中国の化学工業にとっては、ある種のチャンスと言えます。
ヨーロッパの天然ガス価格の急上昇は、現地の化学工業企業の生産コストを押し上げました。HSBCフロンティア証券によると、これは中国の化学工業企業(MDI、TDI、ビタミンなどの分野)に市場シェア拡大と製品の価格設定余地をもたらすでしょう。
一方、アジアでは、より深刻な問題が発生しています——
市場は実際のエネルギー供給不足に直面しています。
JPモルガンによると、アジアの電力および天然ガス産業の約20%が中東産液化天然ガス(LNG)に依存しており、そのうちインド、タイ、フィリピンなどが特に影響を受けています。
燃料不足とコスト上昇に対処するため、一部のアジア諸国は電力ネットワークの安定性を維持するために石炭火力への再転換を開始しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事