Google の史上最大規模の買収、Wiz は何が特別だったのか?

文 | Beca 酱、Jaleel 加六
编辑 | Sleepy.txt
クラウドウォーズ、非常に高価。これは Google 史上最大の買収です。
先週、Google はクラウドセキュリティ企業 Wiz の買収を正式に完了し、320 億ドルを支払いました。これにより、Google が 2012 年に Motorola Mobility へ 125 億ドルで行った買収記録が更新され、またイスラエルのハイテク史上最大の退出となりました。
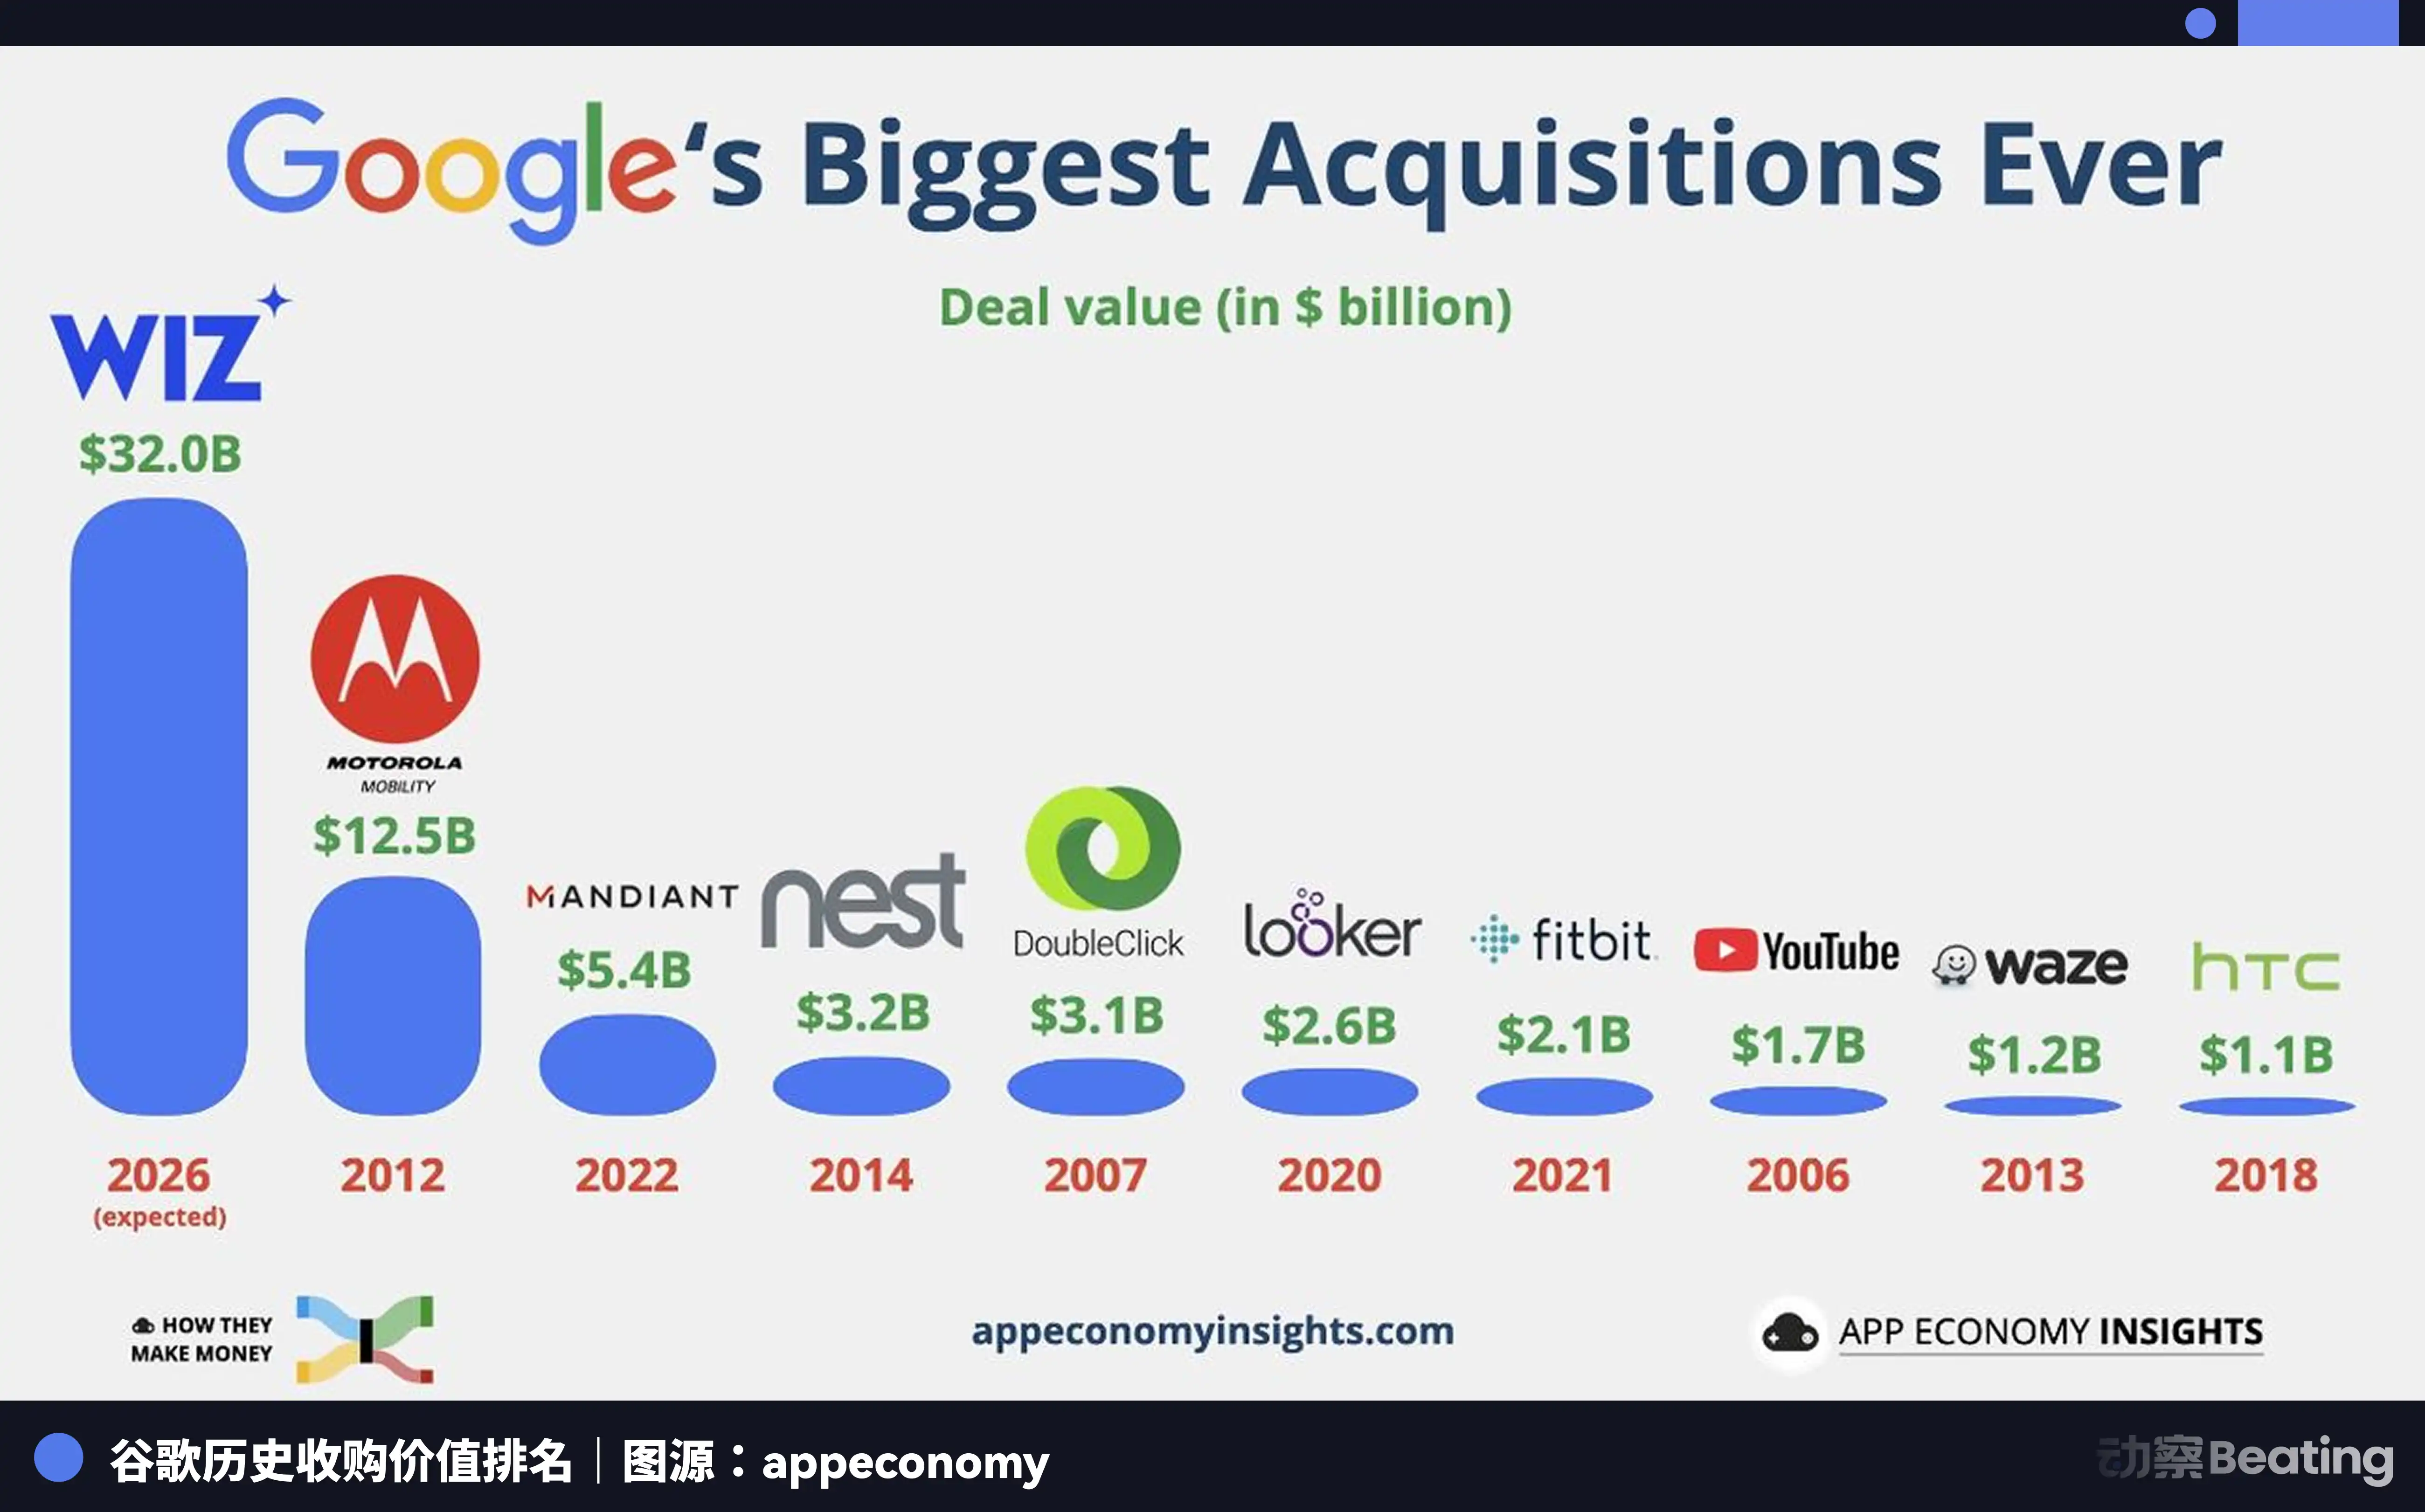
見た目はあまり割に合わない取引
どの伝統的な財務モデルから見ても、この取引はやや珍しいものです。
Wiz は 2020 年に設立されました。最初は普通のサイバーセキュリティスタートアップでしたが、1年後に急速に方向転換し、大企業向けのクラウドセキュリティプラットフォームに特化しました。買収時点で年間売上高は約70億ドルでしたが、Google はこれに 320 億ドル支払いました。
つまり、この取引の PS(価格売り上げ比率)は 45 倍を超えています。比較として、CrowdStrike や Palo Alto Networks などの上場済みで成熟したセキュリティ企業の PS は通常、15 倍から 25 倍です。Google はほぼ 1 倍のプレミアムを支払いました。
独立したアナリスト、Frank Wang は計算しています:Wiz が将来数年で Crowdstrike や Palo Alto Networks などの同規模のセキュリティ企業に成長したとしても、合併売上高は 100 億ドルから 120 億ドルに過ぎません。
純粋な財務的リターンから見ると、これは非常に「赤字」な取引のように思えます。
Google がなぜこのような決定を下したのでしょうか?この質問に答えるには、Google がクラウドコンピューティングの分野でどのような道のりをたどってきたかについて説明する必要があります。
クラウドコンピューティングの分野では、Google の役割は常にやや微妙でした。Google は同分野の最初の草分け者でありながら、ビジネス化が最も遅かったプレーヤーでもあります。長い間、Google Cloud はテクノロジーの実験室に過ぎず、真の商業製品ではありませんでした。しかし、この実験室こそが、後に業界標準となる技術を多く生み出した場所です。
最も典型的な例は Kubernetes です。Google 社内では、大量のサーバーコンテナを管理するためのシステムである Borg が元々ありました。後に、これがオープンソースプロジェクトに変わり、ほぼクラウドネイティブ世界全体を支配する今日の Kubernetes(K8s)になりました。この一手は、クラウドコンピューティング業界全体のテクノロジー構図をほぼ作り変えました — AWS と Azure も最終的に K8s を完全にサポートするようになりました。
Google はクラウド戦争で最初に利益を得たわけではありませんでしたが、多くのルールを制定しました。
AIの波が到来する前から、Google は次の競争に備えて、機械学習計算に特化したチップ、TPU(Tensor Processing Unit)を開発していました。汎用GPUに比べ、TPU は大規模AIトレーニングでより高い効率を持っています。当時の AlphaGo のトレーニング、後に Gemini の推論など、多くはこのアーキテクチャ上で実行されました。これにより、Google Cloud はAI計算分野で非常にユニークな切り札を持っています。
しかし、技術的優位性が自動的に市場シェアに変わるわけではありません。後に Google は、クラウドサービスが技術だけでなく販売の芸術でもあることに徐々に気づきました。
変化はThomas Kurian が就任した後に起こりました。この22年間 Oracle で勤務した役員は、Google Cloud のCEOとして採用された Thomas Kurian です。彼が着任して最初に行ったことは、迅速に販売チームの規模を拡大し、金融、小売り、医療、製造など、1つひとつの垂直業界を個別に運営することです。過去の「エンジニア文化主導、顧客が自分でドキュメントを調査する」Google式の手法は徐々に書き換えられました。
2023年、Google Cloud はついに四半期利益を上げました。
ちょうどそのタイミングで、1社の企業が彼らの視野に入りました。その企業は Wiz と呼ばれます。
史上最も急成長したソフトウェア企業の1つ
シリコンバレーでも、Wiz ほど急速に成長した企業はほとんどありません。
Wiz は設立から18ヶ月で、年間再現収益(ARR)が10億ドルを突破しました。このスピードは、SaaS業界の歴史上ほとんど先例がありません。Slack は約3年、Shopify はほぼ5年を要しましたが、Wiz はたった1年半でした。
その後の数年間、その成長はほぼ指数関数的に跳躍しました。ARR は急速に5億ドルに達し、さらに10億ドルに近づきました。さらに重要なのは、Wiz の顧客の質で、フォーチュン100企業のほぼ半分が Wiz の製品を使用しています。BMW、JPモルガン、Salesforce などがその中に含まれています。
Wiz の4人の共同創設者、Assaf Rappaport、Ami Luttwak、Roy Reznik、Yinon Costica は、非常に伝説的なバックグラウンドを持っています。彼らは最初にイスラエル国防軍の有名な情報部隊8200で勤務しました。これは、米国のNSAや英国のGCHQと同等レベルのエリート部隊であり、Check Point、Palo Alto Networks、Armisなど、世界の多くのトップセキュリティ企業の創設者がここから出ています。
しかし、この4人は初めての起業ではありませんでした。2012年、彼らはクラウドセキュリティ企業Adallomを設立し、3年後に32億ドルでマイクロソフトに買収されました。買収後、Rappaport氏はさらに直接、マイクロソフトのイスラエル研究開発センターの責任者に就任し、数千人のエンジニアを管理しました。しかし、彼らはマイクロソフトに長くとどまりませんでした。2020年3月、彼らは一斉に退職し、一部の古参メンバーを引き連れて再出発しました。今度は、目標はより大きかったのです。
2024年の夏、シリコンバレーの気温は高く、AI起業ブームは最も熱狂的な段階にありました。Wizはその年の5月についに10億ドルのEラウンド資金調達を行い、現金準備金は非常に充実しており、資金不足の心配は全くありませんでした。ちょうどその頃、GoogleがWizに手を差し伸べました。
実際、その年の3月には、GoogleのCEOであるSundar Pichaiが直接Rappaport氏に買収の意向を示すメールを送っていました。しかし、Rappaport氏はそれを見逃し続け、5月までGoogle本社でようやく対面しました。
その後、Googleは230億ドルの価格を提示しました。
当時のシリコンバレーでは、これは既に天文数字であり、ほぼすべてのスタートアップの創業者が即座に財務的自由を手にするには十分な金額であると考えられていました。一般的には、これはまさに確定した取引であると見なされていました。
しかし、Wizは拒否しました。
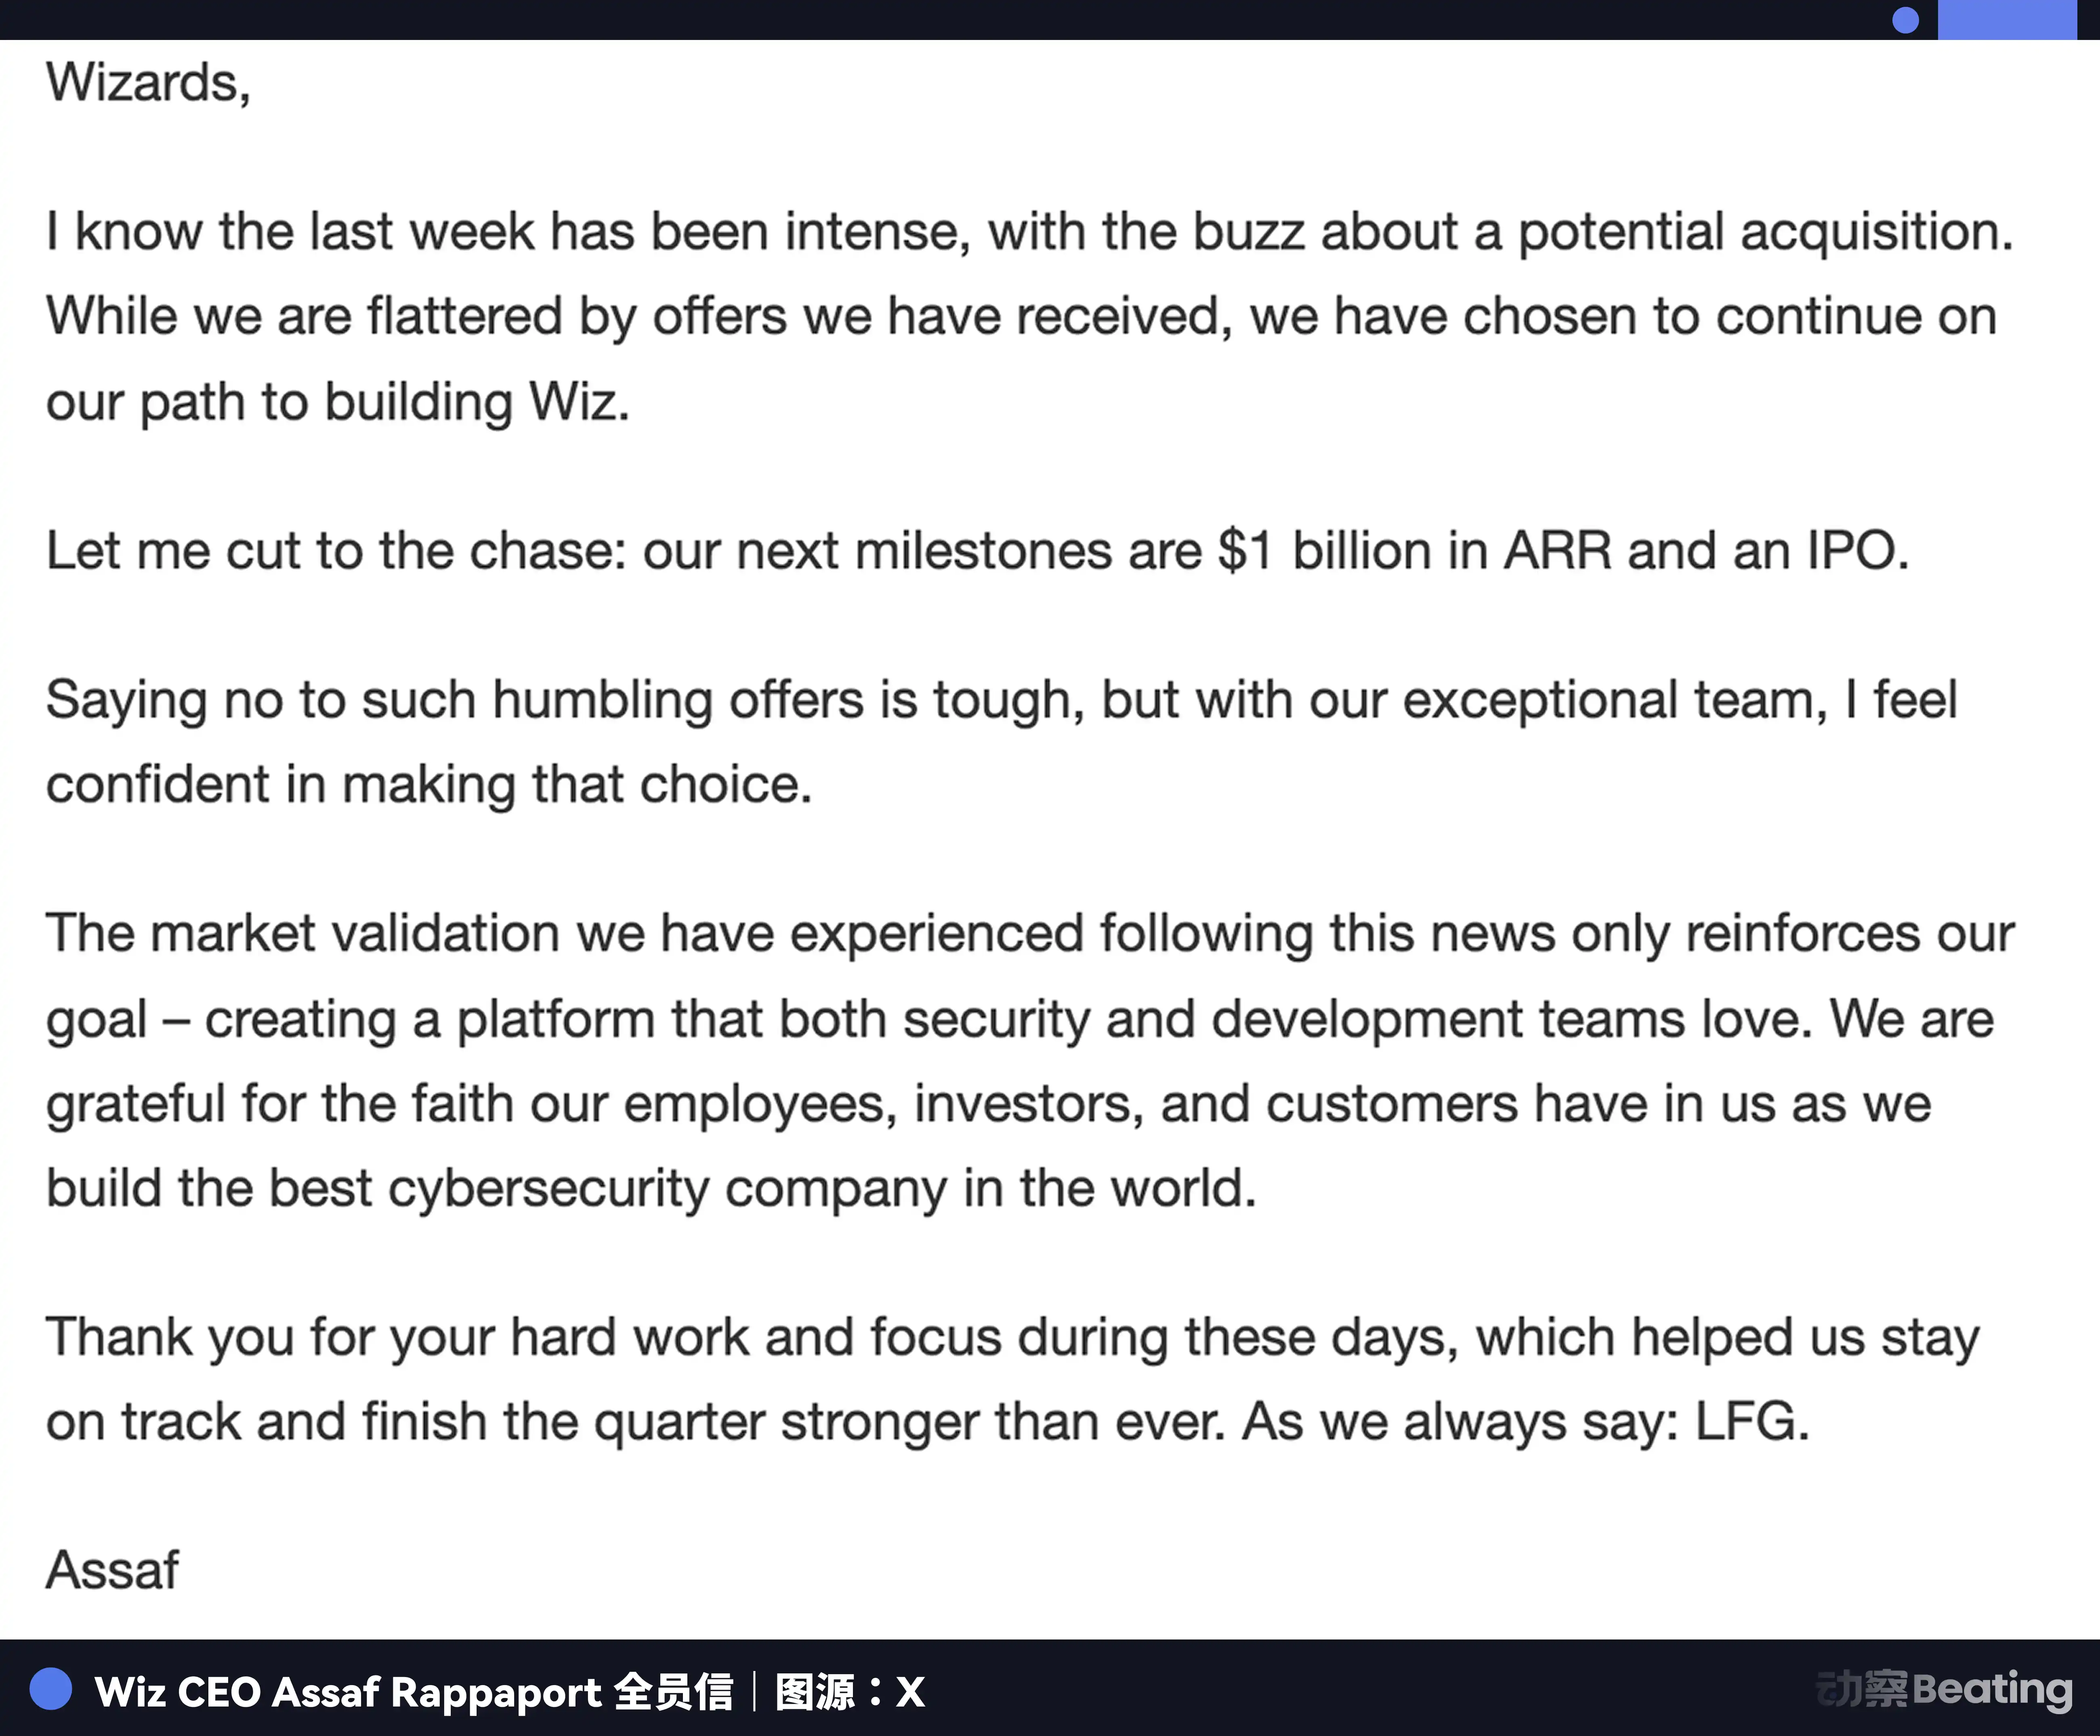
「先週は非常に緊張した週だったことを認識しています。潜在的な買収に関する噂が絶えずあり、私たちは受け取った招待に驚きを覚えていますが、Wizの道を進むことを選択しました。」 WizのCEOであるAssaf Rappaportは全従業員に送ったメールで「Wizの次のマイルストーンは、10億ドルの年間売上とIPOです。」と述べています。
彼は後にTechCrunch Disruptカンファレンスで、「それはおそらく私の人生で最も難しい決定でした。」と振り返っています。
当時、Wizの年間売上はすでに10億ドルに迫り、成長率はほとんど鈍化する兆候がありませんでした。「史上最も速く成長しているソフトウェアスタートアップ企業」、これがWizにとって最も輝かしい肩書きであり、メディアが最もよく引用する称号の1つです。
Googleに完全に買収される前、Wizはまだ典型的な高成長、高投資段階にありました。IPOを目指す会社として、Wizは収益の大部分と資金調達(累計約190億ドル)を研究開発、グローバルな販売網の拡大、Gem Securityなどの小規模企業の買収に投入していました。2024年第2四半期の総市場規模は約7億ドルで、Wizの年間売上高は前年比94%の成長率を示しています。競合他社と比較すると、Palo Alto NetworksのARRは約80億ドル(20%の成長率)、CrowdStrikeのARRは約26億ドル(49%の成長率)です。
Wiz の規模はまだ小さいものの、成長率ははるかに大きく、まったく別次元にある。資本市場では、この企業が上場すれば簡単に 500 億ドルを超える評価額になると広く認識されています。
Google は Wiz の成長曲線を緊密に監視し続けています。Wiz はわずか半年で ARR を 35 億ドルから 50 億ドルに引き上げ、フォーチュン100社のエンタープライズ顧客のほぼ半数を獲得しました。
今手を打たなければ、次回の取引額はさらに高くなり、買えないかもしれません。
Google、なぜ Wiz 以外ありえないのか
多くの数百億ドル規模の買収は通常、株式と現金の組み合わせで行われます。たとえば、2014 年、Meta(当時は Facebook)が WhatsApp を 190 億ドルで買収した際、現金は 40 億ドルで、残りはすべて株式でした。Google は 2012 年にモトローラを買収する際も一部現金を使用しました。
Wiz を買収する前、Google の現金残高は約 1100 億ドルでした。この 320 億ドルの取引は、非常に珍しいフルキャッシュ取引形式で行われました。Wiz は Google の現金残高の約3分の1を手に入れました。
さらに、大手テクノロジー企業の買収後に最も一般的な手法は「ブランド抹消(リブランディング)」と「組織の再編」です。しかし、Google は Wiz に非常に高い自律性を提供しました。Wiz は名前を変更する必要はなく、最大限に独立して運営することができます。これは、YouTube と初期の Android が類似の長期的な特典を受けた唯一の例です。さらに、Google は Wiz の約1800人の従業員が独立したチーム構造を維持し、独自のオフィスを持つことを約束しています。
交渉テーブルでは、だれがより急いでいるかによって、誰がより多くの特典を受けるかが決まると言われています。
Google が 320 億ドルも出して Wiz を買収することをどうしてもうしたのかを理解するためには、前述の「Wiz は歴史上最も急成長したソフトウェア企業の1つである」という点だけでなく、まずは全体的な CNAPP(Cloud-Native Application Protection Platform、クラウドネイティブアプリケーション保護プラットフォーム)業界を少し広げて見る必要があります。
Wiz の買収前、クラウドセキュリティ市場は微妙な転換点にありました。市場全体は大きく3つの力に分かれます。
第一の力は、伝統的なセキュリティの巨人から来ており、これらを「古き王」と呼ぶことができます。最も代表的な2社は Palo Alto Networks と CrowdStrike です。それらは伝統的なネットワークセキュリティ時代に台頭し、多くの年にわたる買収を通じて包括的なセキュリティプラットフォームを構築してきました。Palo Alto は Twistlock、Bridgecrew などの企業を次々と買収し、分散したセキュリティツールを Prisma Cloud に統合しています。このモデルは巨大な空母のようであり、機能が非常に広範囲に及び、エンドポイントセキュリティ、ネットワークファイアウォール、クラウドスキャン、脆弱性管理などが全て揃っています。しかし、それには明らかな欠点もあります:あまりにも重いということです。展開が複雑で、システムが巨大で、アップグレードが遅い。クラウドコンピューティングという高速変化の環境では、「重量級アーキテクチャ」は少し不器用です。
第二の力は、Wiz を代表とする新世代のクラウドセキュリティ企業です。Wiz やOrca Security は、このカテゴリに属しており、彼らの中心的な考え方は、クラウドセキュリティは従来のセキュリティと同様に複雑であってはならないということです。Wiz が登場する前、ほとんどのクラウドセキュリティ製品は各仮想マシンに「エージェント」と呼ばれる小さな監視プログラムをインストールする必要がありました。企業が何万ものサーバーを持っている場合、何万ものエージェントをインストールする必要があり、展開プロセスはしばしば数週間または数か月かかりました。Wiz は非常に大胆なことをしました:エージェントをキャンセルしました。このエージェントレスのテクノロジーによる体験の違いは非常に大きく、展開時間は数週間から数分に短縮されました。
第三の力は、クラウドプロバイダ自体です。AWS、Microsoft Azure、Google Cloud など、それぞれ独自のセキュリティツールを持っています。これらの製品には天然の利点があります。それは、クラウドプラットフォームに組み込まれており、企業がクラウドサービスを利用する際、セキュリティ機能が順手にオープンになっていることです。ただし、それらには構造上の弱点があります。それは、各社が管理している領域にのみ対応でき、クラウド間の能力が非常に限られているということです。
市場で選択肢が豊富な中で、Google はなぜ Wiz の競合他社(例:Palo Alto Networks や CrowdStrike)を買収しなかったのでしょうか?
その理由の1つは規模です。Palo Alto は2025年頃に株価が長期間1,000億~1,200億ドルの範囲で安定し、CrowdStrike も2024年に広範囲な障害が発生した後、迅速に600億ドルを超えるまで回復しました。
Google にとって、これらの規模は収められないものでした。
もう1つの重要な問題は、「資産の純度」です。Palo Alto Networks はプラットフォーム統合の道を歩んでおり、大量のファイアウォールハードウェアと従来のネットワークセキュリティ事業を持っています。CrowdStrike の主力はエンドポイントセキュリティであり、かなりの負担があります。
一方、Wiz の各行のコードはクラウド環境向けに書かれており、Google Cloud のニーズに完璧に適合しています。Google は古くなったハードウェアビジネスを手直しする必要がなく、Wiz のエージェントレススキャン機能を直接 GCP の下に組み込むことができます。これこそが Google が本当に望んでいたことです:クリーンで、ネイティブで、自らの戦略的フレームワークに直接組み込むことができるツールです。
これは、Google Cloud サービスをより良く販売できることを意味します。
今日、企業内でクラウドサービスの購入決定を下す人々は、IT部門ではなく、セキュリティ責任者である最高情報セキュリティ責任者(CISO)になっています。これは購入パスとロジックの変化をもたらしています:
かつて、企業はまずクラウドプラットフォームを選択し、その後セキュリティツールを構成していました。しかし今日では、セキュリティはクラウド選択の前提条件になっており、企業はまずセキュリティを評価し、その後にクラウドプラットフォームを選択する傾向があります。
フォーチュン100社の50%に達する企業のセキュリティパートナーとして、これらの最高情報セキュリティ責任者はすでにWizとの古い知り合いです。この点がGoogleの販売チャネルを拡大するのに役立ち、これは非常に短い販売経路です。企業向けクラウド購買は数千万ドルに上り、決定サイクルは年単位の取引であり、この経路の利点は非常に高い価値があります。
つまり、別の視点から見ると、Googleが実際に購入しているのは、Wizの現在の利益や時価ではなく、その背後にある大規模な企業顧客群およびこの急成長企業の成長慣性です。 Wizが年間約100%の成長率を維持し続ければ、2年後には売上高が20億ドルに近づく可能性があります。そして、これらの顧客はWizがGoogle Cloudエコシステムに移行すると、それ以上のシナジー効果をもたらすでしょう。
この時になってみれば、320億ドルはそんなに高価ではないかもしれません。
同時に、現代ではAIの普及が企業クラウド環境の複雑さを根本的に変えつつあります。 AIの発展が伝統的なソフトウェア企業やクラウドサービス企業の成長論理に影響を与えると考える声もありますが、Googleのこの買収は、それに対する回答として行動で示しています。AIの拡大は、クラウドセキュリティの価値を弱めるどころか、その必要性を急速に拡大させています。
モデルトレーニングデータはクラウド上にあり、AIエージェントはクラウド上でさまざまなAPIを自動的に呼び出します。異なるクラウド間のデータフローがますます頻繁になり、攻撃範囲は指数関数的に拡大しています。以前のクラウド環境は比較的静的で構造が明確でしたが、現在のクラウド環境はAIの影響で非常に動的で境界があいまいになっています。
したがって、すべてのクラウドセキュリティ状況を一元管理できる製品は、今後数年で「選択肢」から「必須アイテム」に変わるでしょう。
Wizの製品設計は、このようなマルチクラウドおよびハイブリッドクラウドの複雑な環境に自然に適合しています。そして、この320億ドルの買収は、本質的にはGoogleが成長市場が成熟する前に、最高の切符を先取りするものです。
一連の規制ロビー活動を経て、2026年3月11日に買収が正式に完了しました。Wizの約2700人の従業員がGoogle Cloud体制に加わりました。Index Venturesは約380億ドル、Sequoia Capitalは約320億ドル、Insight Partnersは約290億ドル、従業員の株主は約300億ドルの価値があり、Googleはさらに15億ドルの引き留めインセンティブを約束しました。
「我々はリスクを評価します」
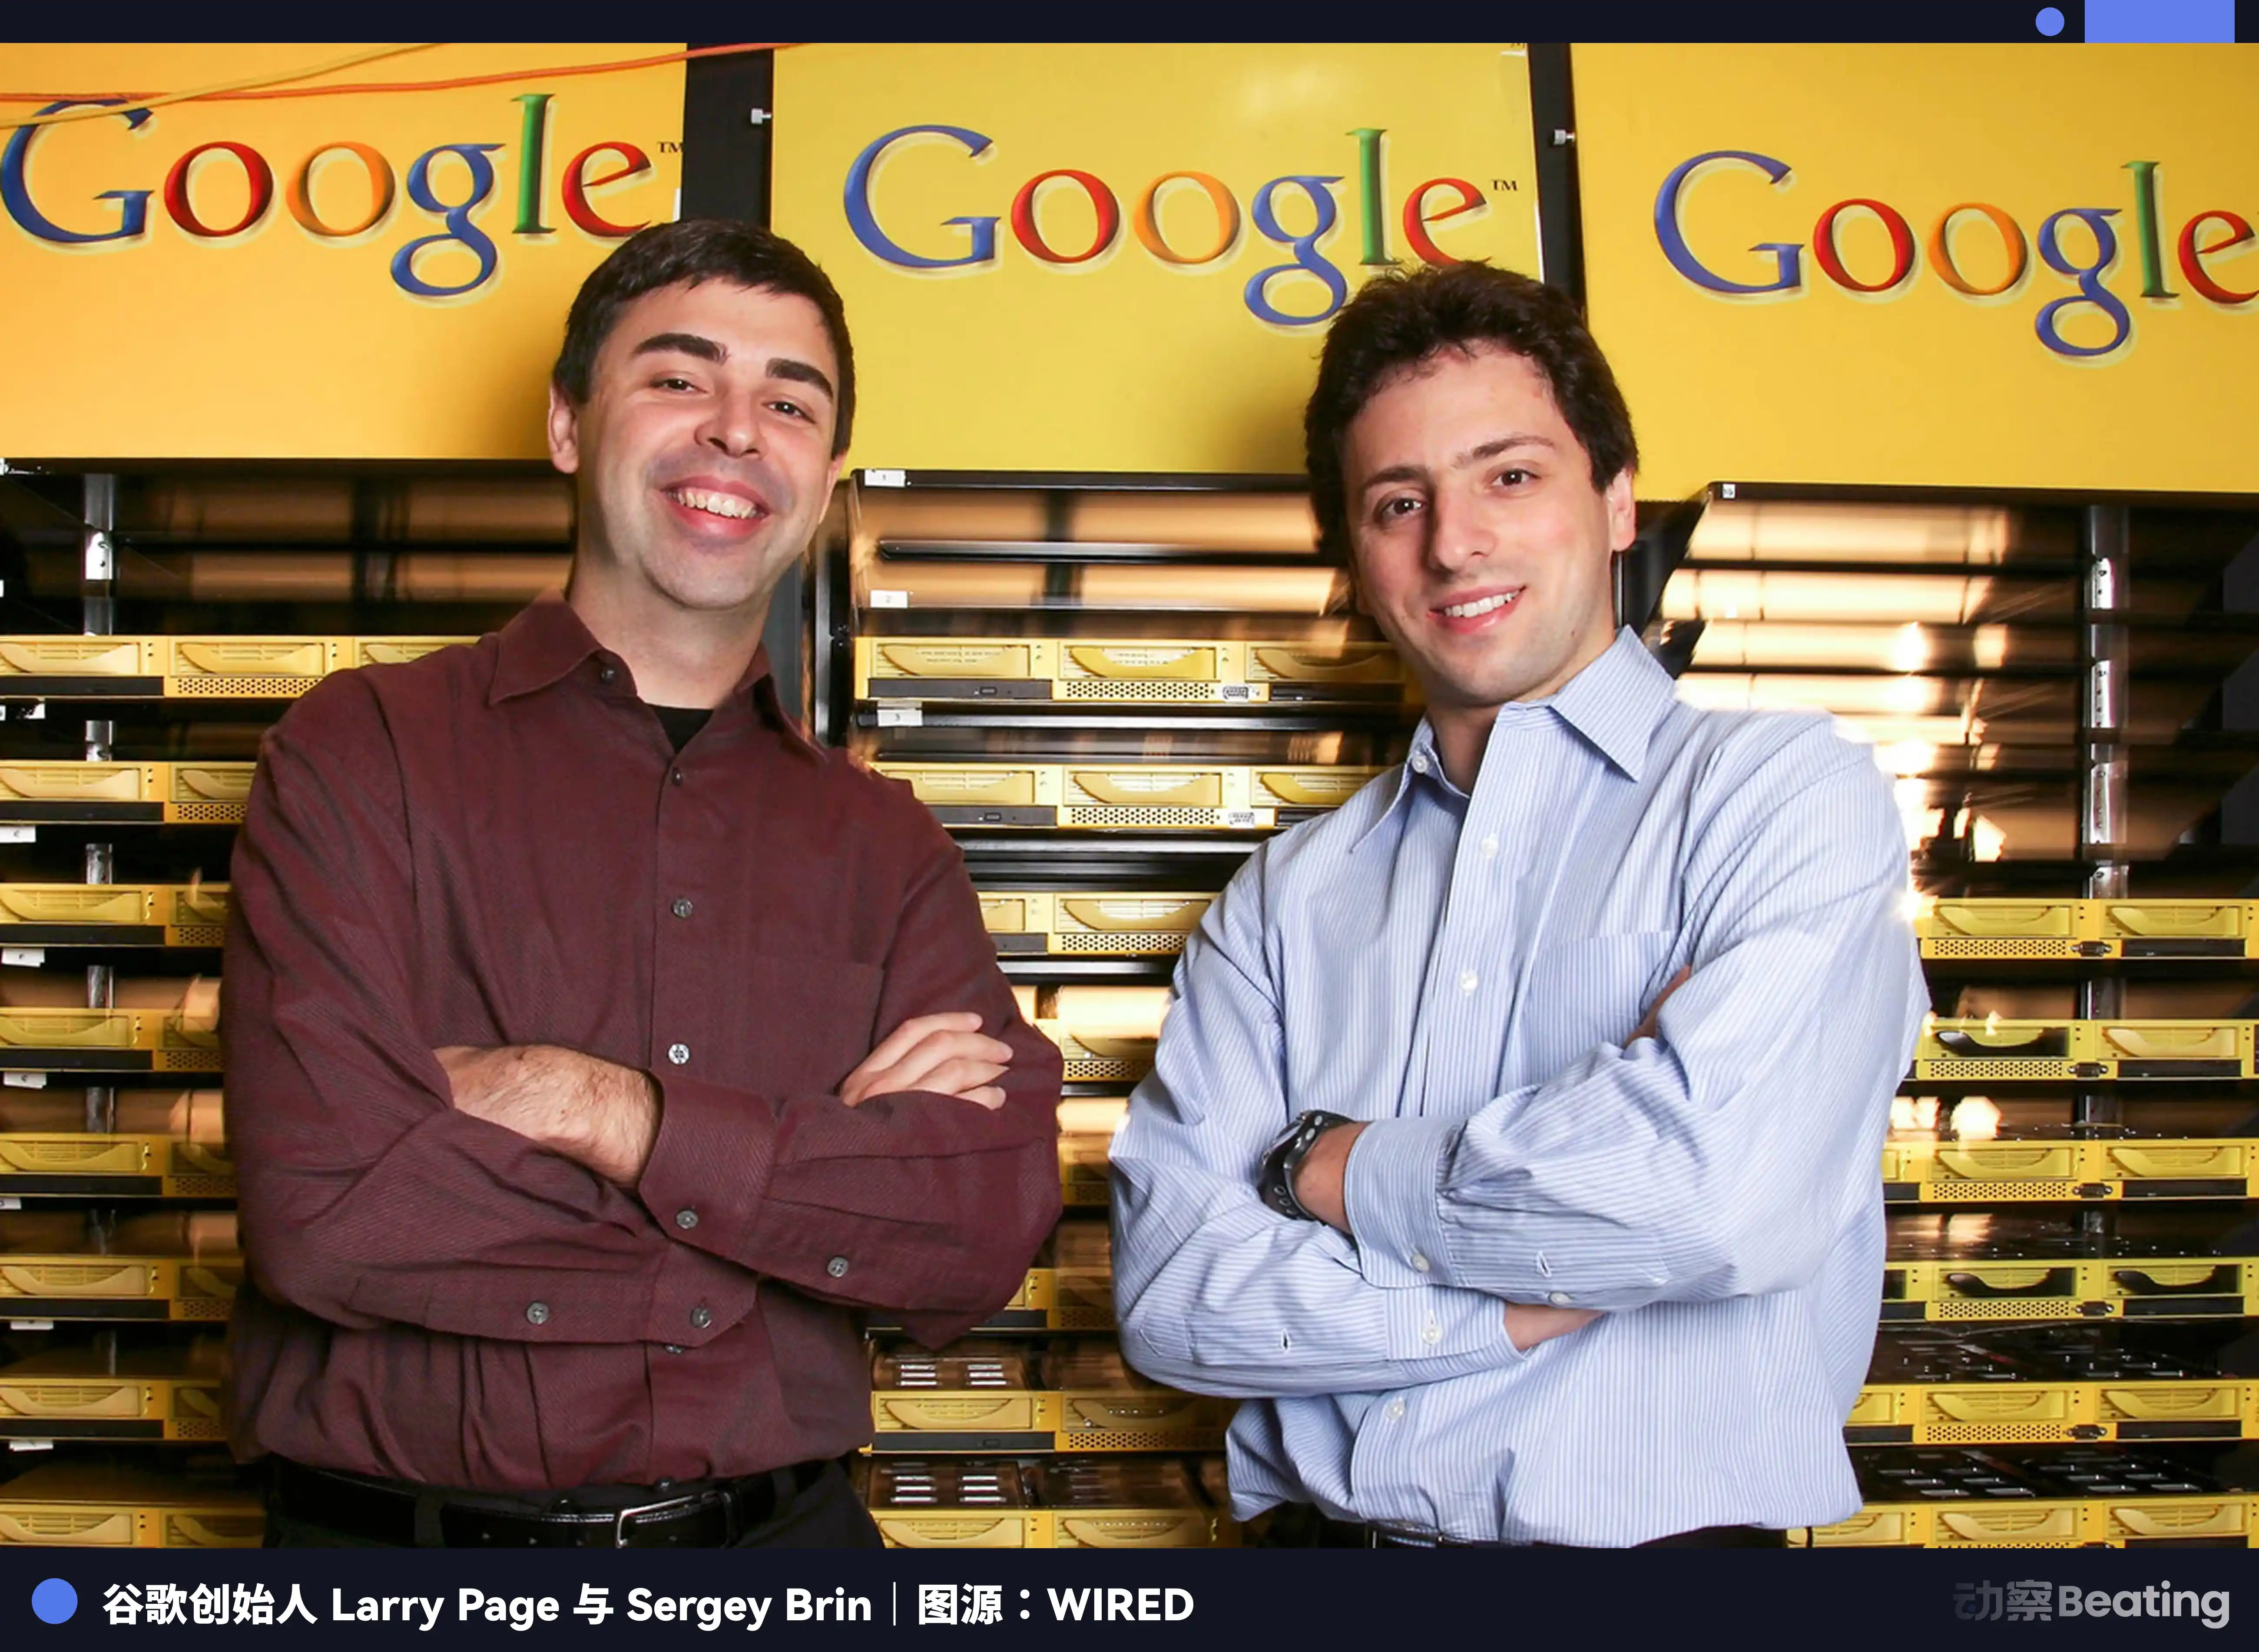
2004 年、Larry Page と Sergey Brin の 2 人は、IPO 前の『創設者の IPO 信』で述べた最初の文から、20 年以上にわたる Google の最も基本的な行動論理を確立しました。「Google は伝統的な企業ではなく、短期的な財務報告のために長期的なビジョンを犠牲にすることはありません。」
この遺伝子の継承者である Sundar Pichai は、2023 年のインタビューで尋ねられた質問に対して、「Google/Alphabet などの巨大な組織をどのように調整して、多くの利害関係者に責任を負う必要があり、同時に革新の精神を損なわずに過度に慎重にならないようにするのですか?」
当時、ChatGPT が AI ブームを巻き起こし、Google は「反応が鈍く、巨大な過去の重荷のせいでリスクを取れない」という外部からの激しい批判に直面していました。
Sundar Pichai 当時の回答は、3 年後の今日、この 320 億ドルの買収案の最良の解説となったようです。彼は、革新の原動力はリスクを取ることへの報酬にあると考えており、結果が即座には現れなくても、「私は他人を奨励し、昇進させます。彼らがリスクを冒し、最大限の努力をして、賢明な決定を下したことを知っているからです。」
確かに、この取引に直面する課題は、財務的なプレミアム以上に複雑であり、定量化が困難です。
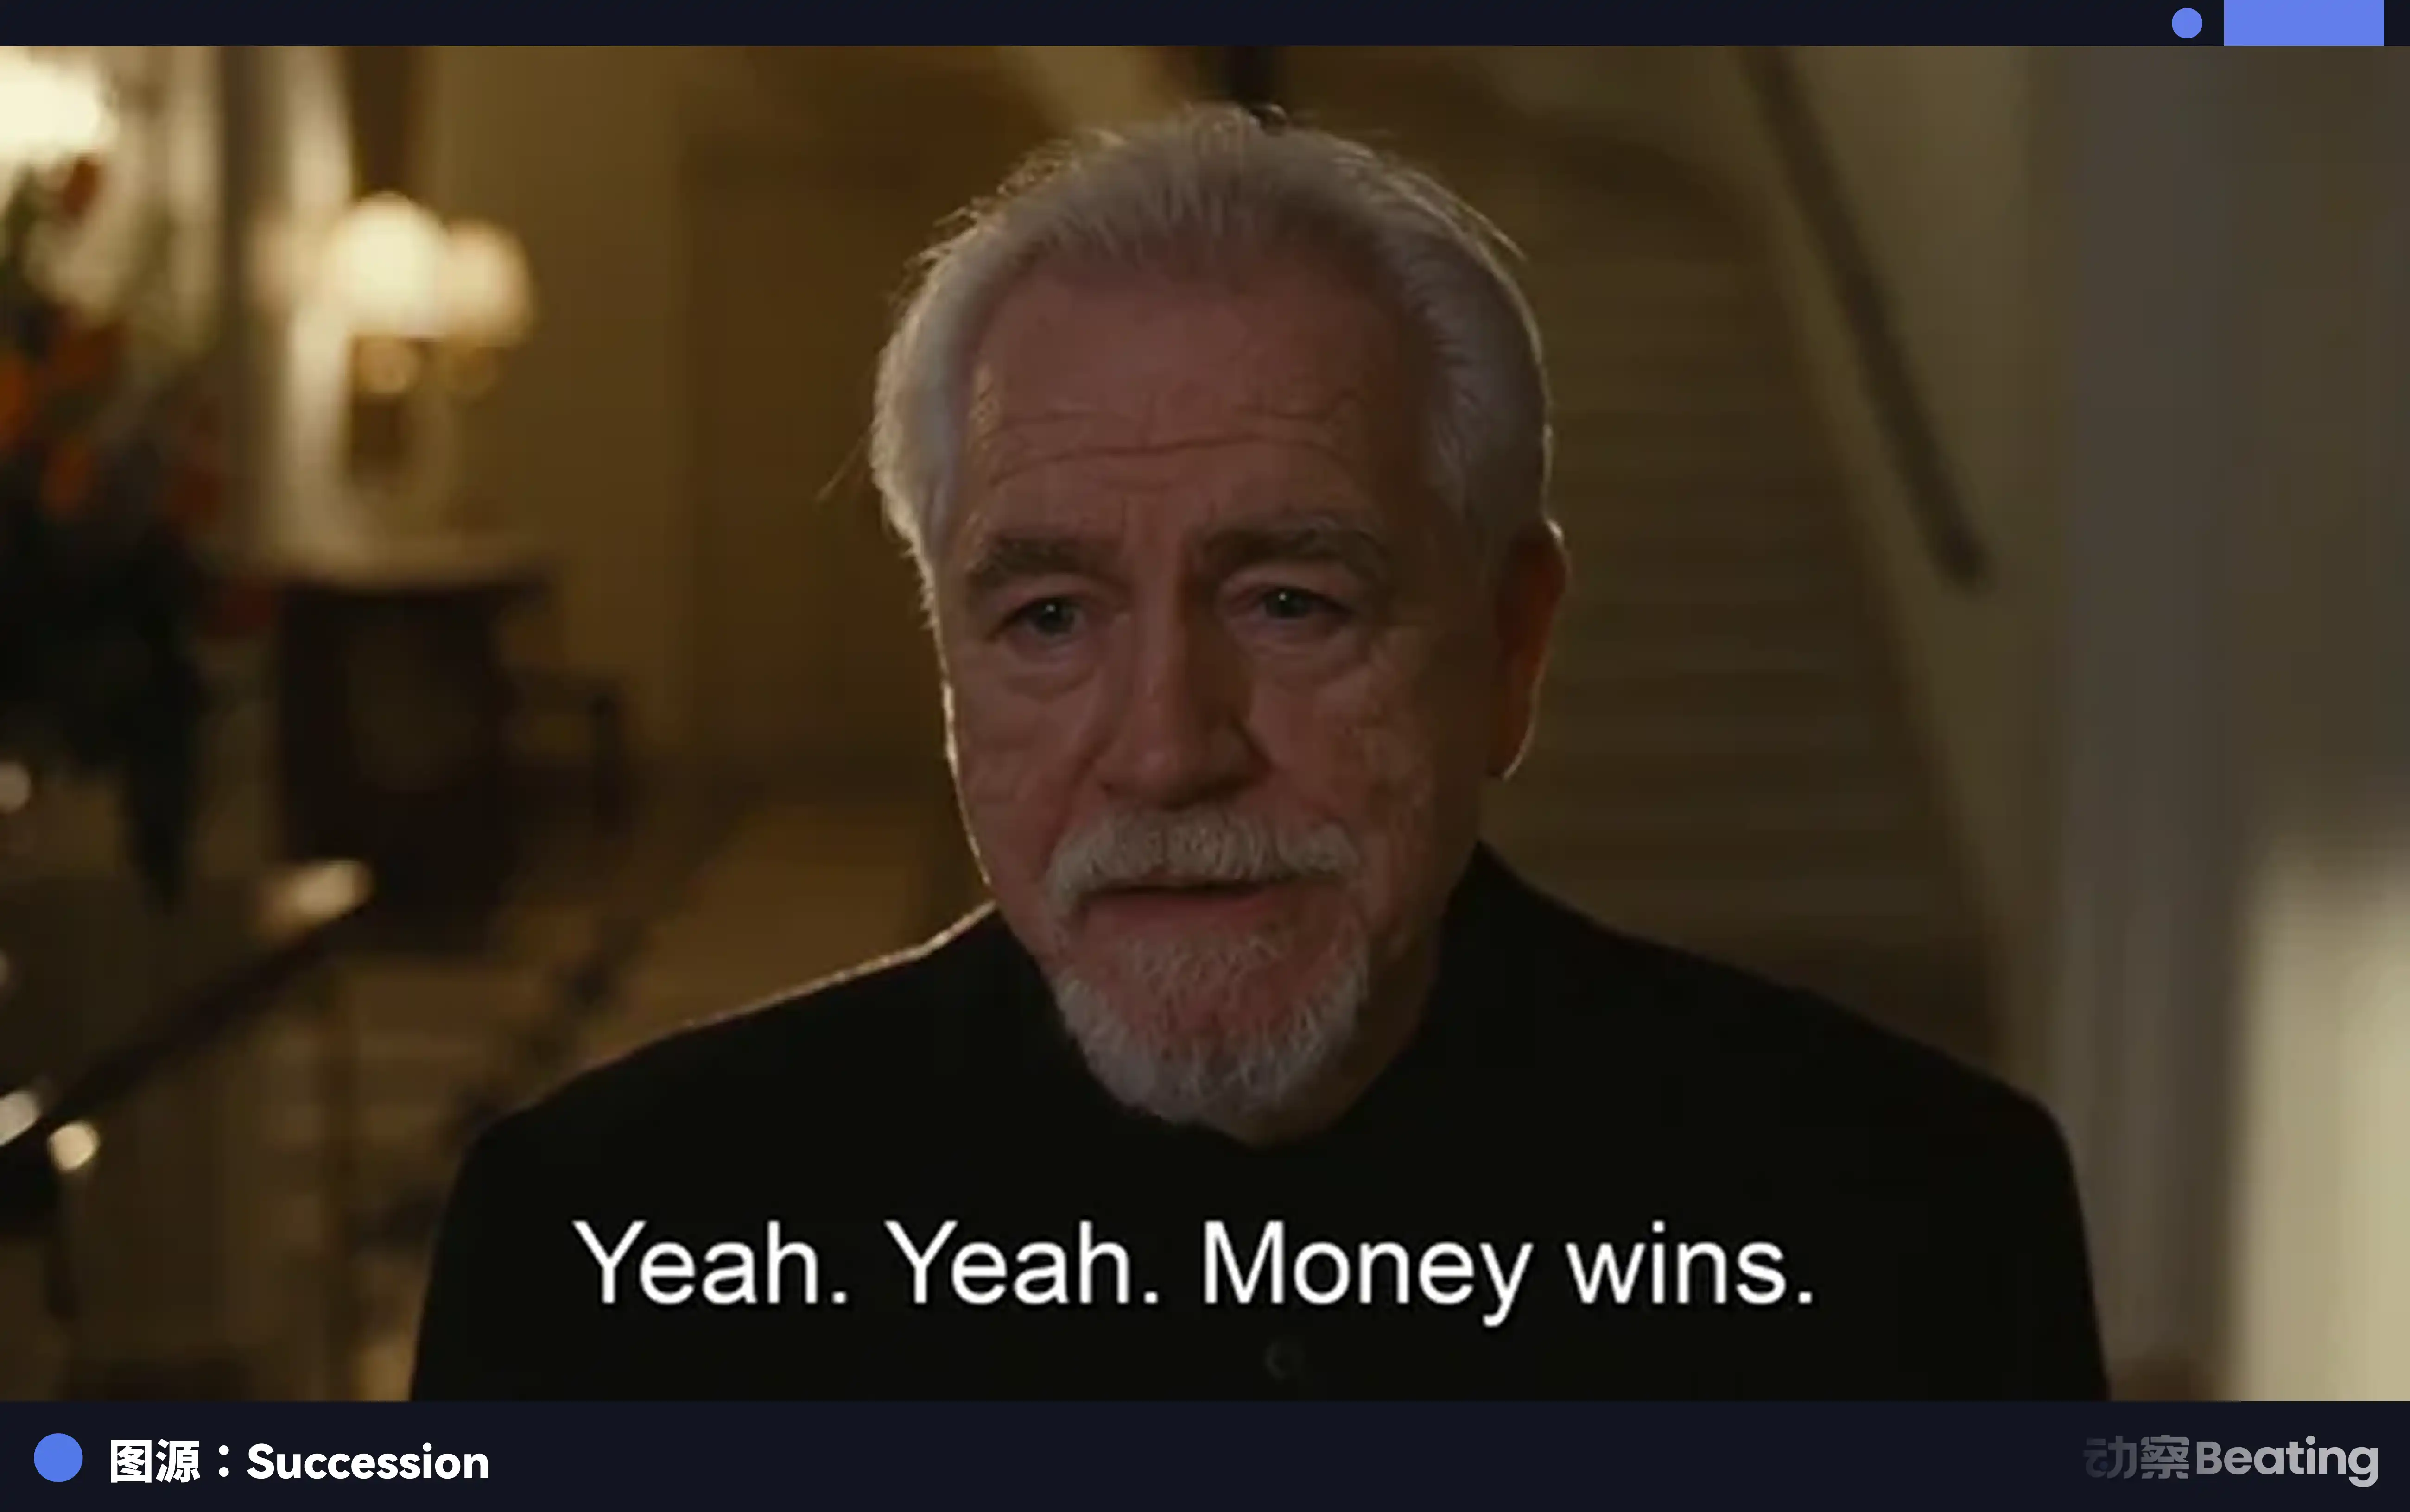
Google が直面している本当の課題は、財務的なプレミアム以上に隠れており、定量化が困難です。『サクセッション』を見たことがある人はおそらく感じているでしょうが、大規模な買収はしばしば資産の移動だけでなく、アイデンティティの危機でもあります。そして今回、この危機には非常に具体的な要因がありました:Wiz はイスラエルの企業です。
イスラエルのスタートアップ文化には、翻訳が難しい言葉があります:Chutzpah。
この言葉は、大胆さ、率直さ、時には少々傲慢さを意味し、権威や規則に対するあまり畏敬の念がないことをおおよそ指します。
多くのイスラエルのテクノロジー企業では、基本的なエンジニアが CEO の話を遮って間違いを指摘することができます。会議室では激しい議論が行われ、声が大きくなりますが、それが終わると皆が一緒にコーヒーを飲む、まるで何もなかったかのように。このような文化は、スタートアップ段階では非常に効果的です。
しかし、これが米国の大手テクノロジー企業の組織体系とぶつかると、摩擦がほぼ避けられなくなります。大手企業はより協議、プロセス、感情の管理を重視しています。異なる意見を表明する際、しばしば婉曲で抑制的で、すべての関係者の感情に配慮する必要があります。そのため、2 つの文化は簡単にズレてしまいます。Google の従業員は、イスラエルチームがあまりにも率直で、時には威圧的だと感じるかもしれません。一方、Wiz のエンジニアは、大企業の議論スタイルがあまりにも回りくどく、効率が低いと感じるかもしれません。
歴史的に、大手企業に買収された後に中核チームが脱走し、製品が次第に凡庸化した事例は数知れずあります。Google は高額なリテンション・ボーナスを提供しましたが、お金が人を留めるとは限らず、起業の魂を留めることはできません。
文化の問題に加え、さらに微妙なチャレンジがあります。Wiz の中立性。
買収される前、Wiz は AWS、Azure、Google Cloud の企業顧客に同時にサービスを提供できました。その最も重要な理由は、その独立した身分でした。
それはどのクラウド・プロバイダーにも属しておらず、立場上の重荷がないため、企業はそのクラウド環境全体のセキュリティ状態をスキャンさせることに安心できたのです。しかし、Wiz が Google のユニフォームを着ると、この関係は微妙になります。
もし、あなたが AWS に核心ビジネスを展開している企業であるなら、Google 傘下の製品がすべてのセキュリティ脆弱性をスキャンすることを許可しますか?このような懸念は一晩で爆発することはありませんが、最も微細な経営指標に静かに浸透します:顧客のリニューアル率、契約サイクル、新規顧客獲得の速度。
Wiz と 320 億ドルの現金、どちらが重要ですか?
買収が起こる前、Google の他に、業界では実際には Amazon も Wiz に買収興味を持ったという噂がずっとありました。同様に拒否されました。
また、Wiz の創設チームの「昔々の家」として、Microsoft は内部でこのチームを再び引き戻す可能性を真剣に評価したかもしれないという推測もあります。
要するに、Google はこのカードを望んでいる唯一の人物ではありません。これがこの取引が本当に微妙な点です。
表面上では、Google は年間売上がたった 70 億ドルの会社を 320 億ドルで買収しました。しかし、別の視点から見ると、Google が手に入れたのは Wiz 自体ではありません。手に入れたのは、ある種の曖昧な確実性です。
Google のような企業にとって、320 億ドルの現金は致命的ではありません。
別の視点から考えてみましょう:もし Wiz が最終的に Microsoft や Amazon の手に落ちたら、状況はまったく異なるでしょう。クロスクラウドの全体的な可視性を持つセキュリティプラットフォームが競合他社の手に落ちると、Google はこの切り札を失うだけでなく、この切り札を自分に向けられる状況に直面することになります。
ですので、Google に尋ねるとしたら:Wiz と 320 億ドルのどちらが重要ですか?
答えはおそらく:Google にとって、どちらもそれほど重要ではありません。しかし、Wiz が Microsoft や Amazon の手に落ちないことを確実にすることは、Google にとって非常に重要です。
この取引は、Googleがクラウド戦争で絶対的な勝利を保証できるとは限らないかもしれません。しかし、少なくとも、Googleを負けさせるのは非常に難しい状況になります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事