データ分析:HyperliquidとCME原油の流動性の差はどのくらいですか?
原文タイトル:432時間のハイパーリキッドオイル市場データ:CME WTI先物とのマイクロ構造比較
原文出典:Castle Labs
原文編集:Golem、Odaily 星球日報
Editor's Note: この記事は Hyperliquid とCME の平日と週末の原油先物取引データを体系的に比較し、いくつかの重要な結論に至りました。現時点では、Hyperliquid は流動性深さやスリッページなどの絶対的指標において CME にはかないません。全体的な流動性は1%にも満たず、これはRWA取引プラットフォームの主要ユーザーが依然として暗号ネイティブの小売投資家であることと関連があります。
Hyperliquid の異なる点は、週末の Hyperliquid 上での原油先物取引が顕著に増加していることです。これは、週末にスペキュレーション的ニーズのある小売投資家だけでなく、月曜日までに原油取引のエクスポージャを得たり、ヘッジ操作を行いたい取引主体も Hyperliquid で取引していることを示しています。さらに、このような傾向はますます顕著になり、Hyperliquid が商品の価格発見能力を獲得していることを意味します。
しかしながら、機関投資家にとっては、CME に比べて、Hyperliquid プラットフォームの高い取引コストが引き続き大宗商品取引の展開の主要な障壁となっています。Hyperliquid が自身が機関レベルの注文を処理する能力を早急に整備しない限り、週末だけの従来の取引主体向けの仮設取引所に留まるだけであり、最終的には伝統金融の地図上のわずかな補完にすぎません。以下は原文の内容です:
研究方法論とデータソース
この分析は、原油市場のマイクロ構造を評価するために2つの研究を通じて行われました。これらは、平日と週末の市場をカバーし、それぞれ Hyperliquid の xyz:CL パーペチュアル契約とシカゴ商品取引所(CME)の CLJ6(2026年4月NYMEX WTI原油先物)契約からの細部取引データを利用しています。
CME のデータは Databento 取引データソースから取得されており、これは細部取引データを捉えており、オーダーブックスナップショットではありません。したがって、CME の全深度とスリッページの推定値はすべて実際の取引量に基づいており、引用の深さではありません。Hyperliquid のデータは Hyperliquid の公開S3データベースから取得されており、これには完全なオンチェーン取引記録が含まれています。
したがって、両取引所の分析は実際の取引高に基づいています。すべての深さデータは明示的流動性を表しており、VWAPの中間価格から5分間隔の特定のベースポイント範囲内での取引高を示しています。これは注文書の全静的深さではありません。
研究期間と市場背景
研究期間は2026年2月27日から3月16日で、この期間はイランが2026年2月28日に攻撃を開始した後であり、地政学的状況が不安定でした。
・ 攻撃前の市場クローズ:攻撃が発生する前の最後のCME取引日。
・ 月曜日のオープン:市場再開時に圧力が高まり、CMEの価格が大幅にギャップアップしましたが、Hyperliquid xyz:CL市場は探索範囲の制約を受けました。
・ その後の週末:原油価格が高止まりしていたため、市場の波乱はHyperliquidプラットフォーム上の原油取引量を増加させました。
xyz:CLは2026年に立ち上げられたため、これらの3つの週末の観察期間はHyperliquid市場の初期の成熟段階をカバーしています。観察されたトレンドには、流動性の深さの向上、取引高の増加、ユーザー数の増加が含まれており、これは一部が市場の成熟を反映しています。しかし、現時点では、チェーン上取引プラットフォームは流動性の深さやスリッページなどの絶対的指標において、従来の取引プラットフォームに匹敵することはできないと考えています。
私たちの研究の目的は、方向性トレンドを追跡することです:価格の差が縮小しているか、その縮小速度、およびどのような条件で縮小しているかを調べることです。
データ分析
データ分析は時間帯で2つの部分に分かれています。
・ 平日時間帯: 完全な3週間をカバーし、HyperliquidとCMEの平日時間帯の深さ、スリッページ、および取引でのプレミアム/ディスカウントを比較します。Hyperliquidについては、期間全体でのファンディングレートも分析しています。
・ 週末時間帯: 指定された期間内に含まれる3つの週末を対象に、価格探索およびCMEのオープン価格に対するHyperliquidの価格ギャップ偏差を分析しました。
平日時間帯データ分析
この分析は、完全な 3 週間の期間をカバーし、両取引所が同時にアクティブである時間帯に焦点を当てています。
流動性の深度は、5 分ごとの区間ごとのVWAP中間価格±2、±3、および±5ベーシスポイントの範囲内の米ドル取引高を使用して測定され、すべての平日時間帯の中央値に集計されます。前述のように、これは静的な価格深度ではなく、区間内の取引高を反映しています。この方法は、CME とHyperliquid の流動性の深さを過小評価する可能性があります。
実行スリッページは、価格でソートされた合成オーダーブックを使用して推定されます。各5分間の時間枠ごとに、観察されたテイクオーダー取引記録は価格の昇順に並べ替えられ(売りオーダーのシミュレーション)、順番に売りオーダーが執行され、目標オーダーサイズに達するまで続行します。到達価格は、その時間枠内の最安取引価格(注文到達時のベストアスク価格を表す)です。スリッページは、執行された取引量加重平均価格(VWAP)と到達価格との差をベーシスポイントで計算されます。この方法は、1 万米ドルから 100 万米ドルの注文サイズに適用されます。
平日時段のHypeliquid-CMEベーススプレッド:平日のすべての5分間ウィンドウでのHyperliquid中間価格とCME最新価格の符号付き価格差を追跡します。これにより、Hyperliquidのアクティブな時間帯におけるCME参照価格に対する構造的なプレミアムまたはディスカウントが反映されます。Hyperliquidの中間価格は、5分間の取引セッション内での取引高加重平均価格(VWAP)から取得されますが、リアルタイムのオーダーブック価格ではありません。
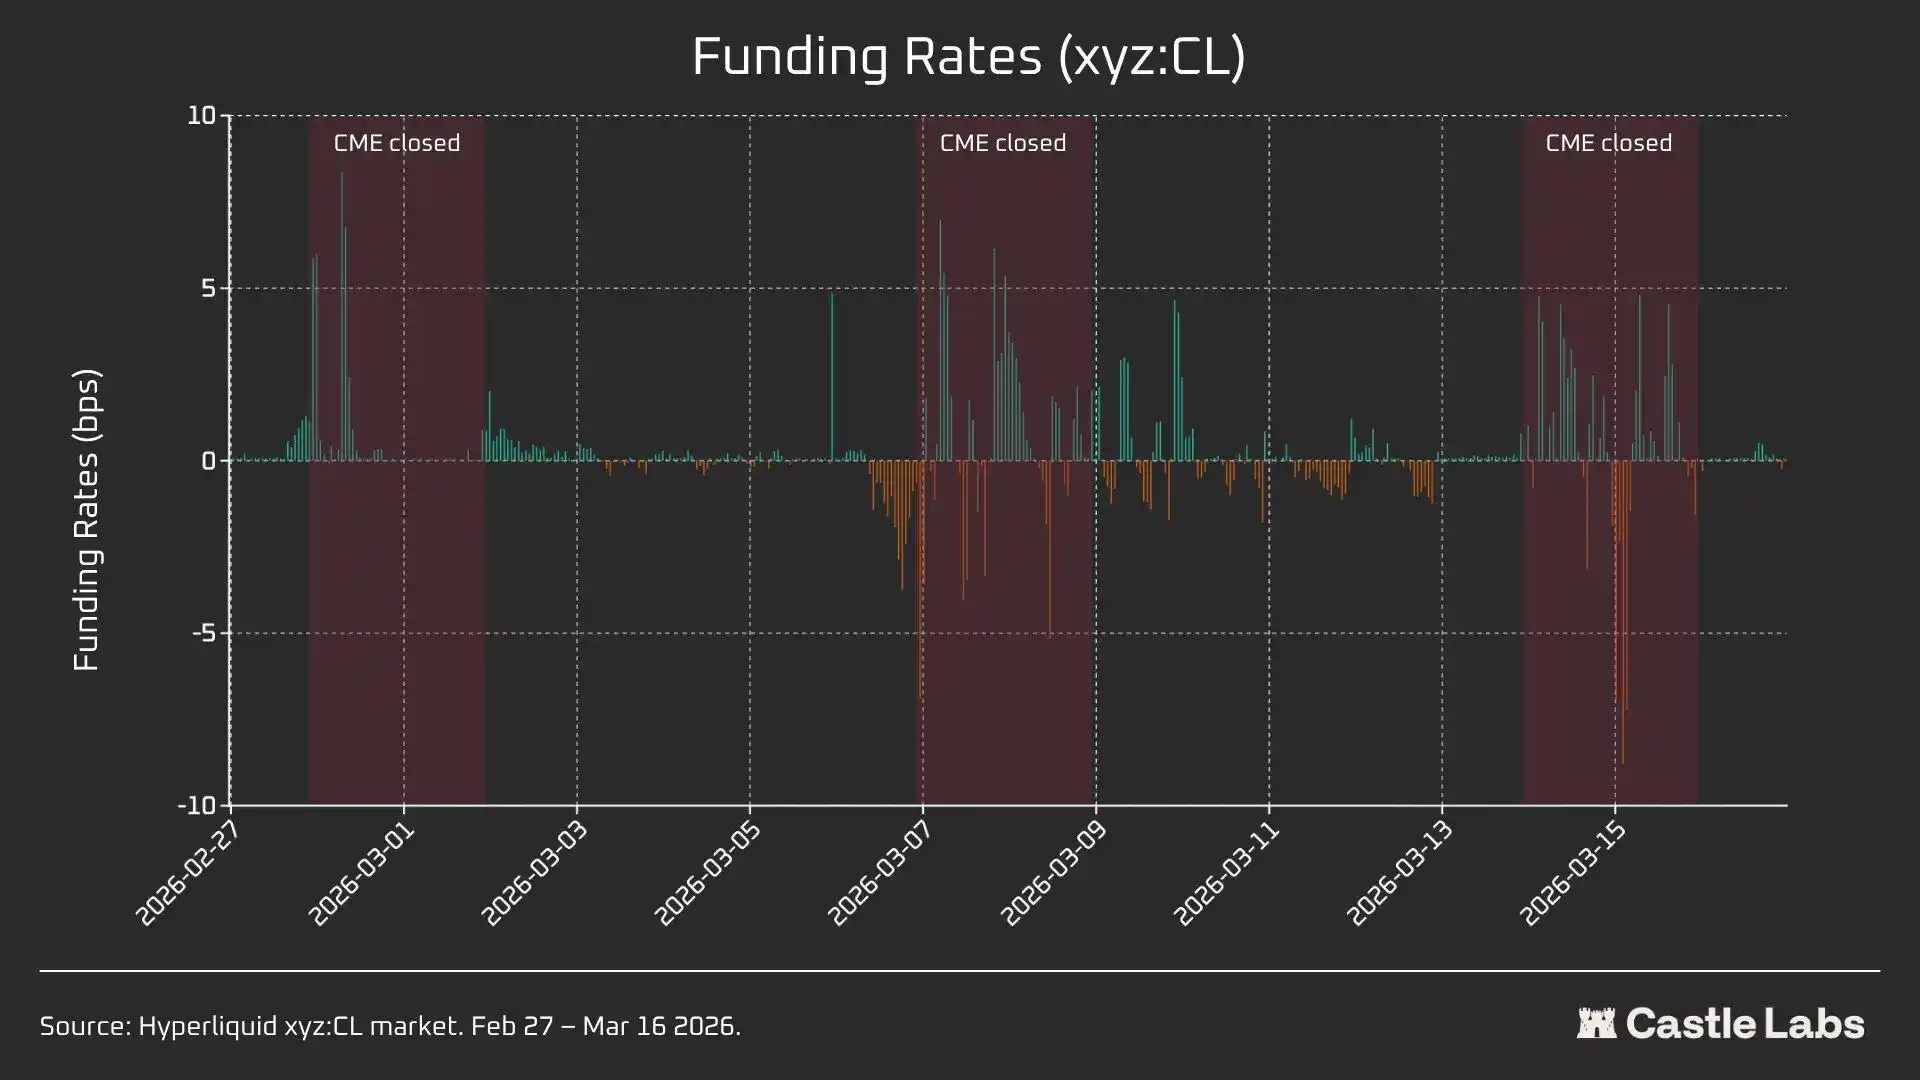
Hyperliquidのファンディングレートは時間単位で価格設定され、ファンディングレートは時間単位のベーシスポイントで表されます。
週末時間帯データ分析
この分析は、CME の 3 つの異なる週末休場時間帯に焦点を当てています:
・ W1:2026 年 2 月 28 日から 3 月 1 日
・ W2:2026 年 3 月 7 日から 3 月 8 日
・ W3:2026 年 3 月 14 日から 3 月 15 日
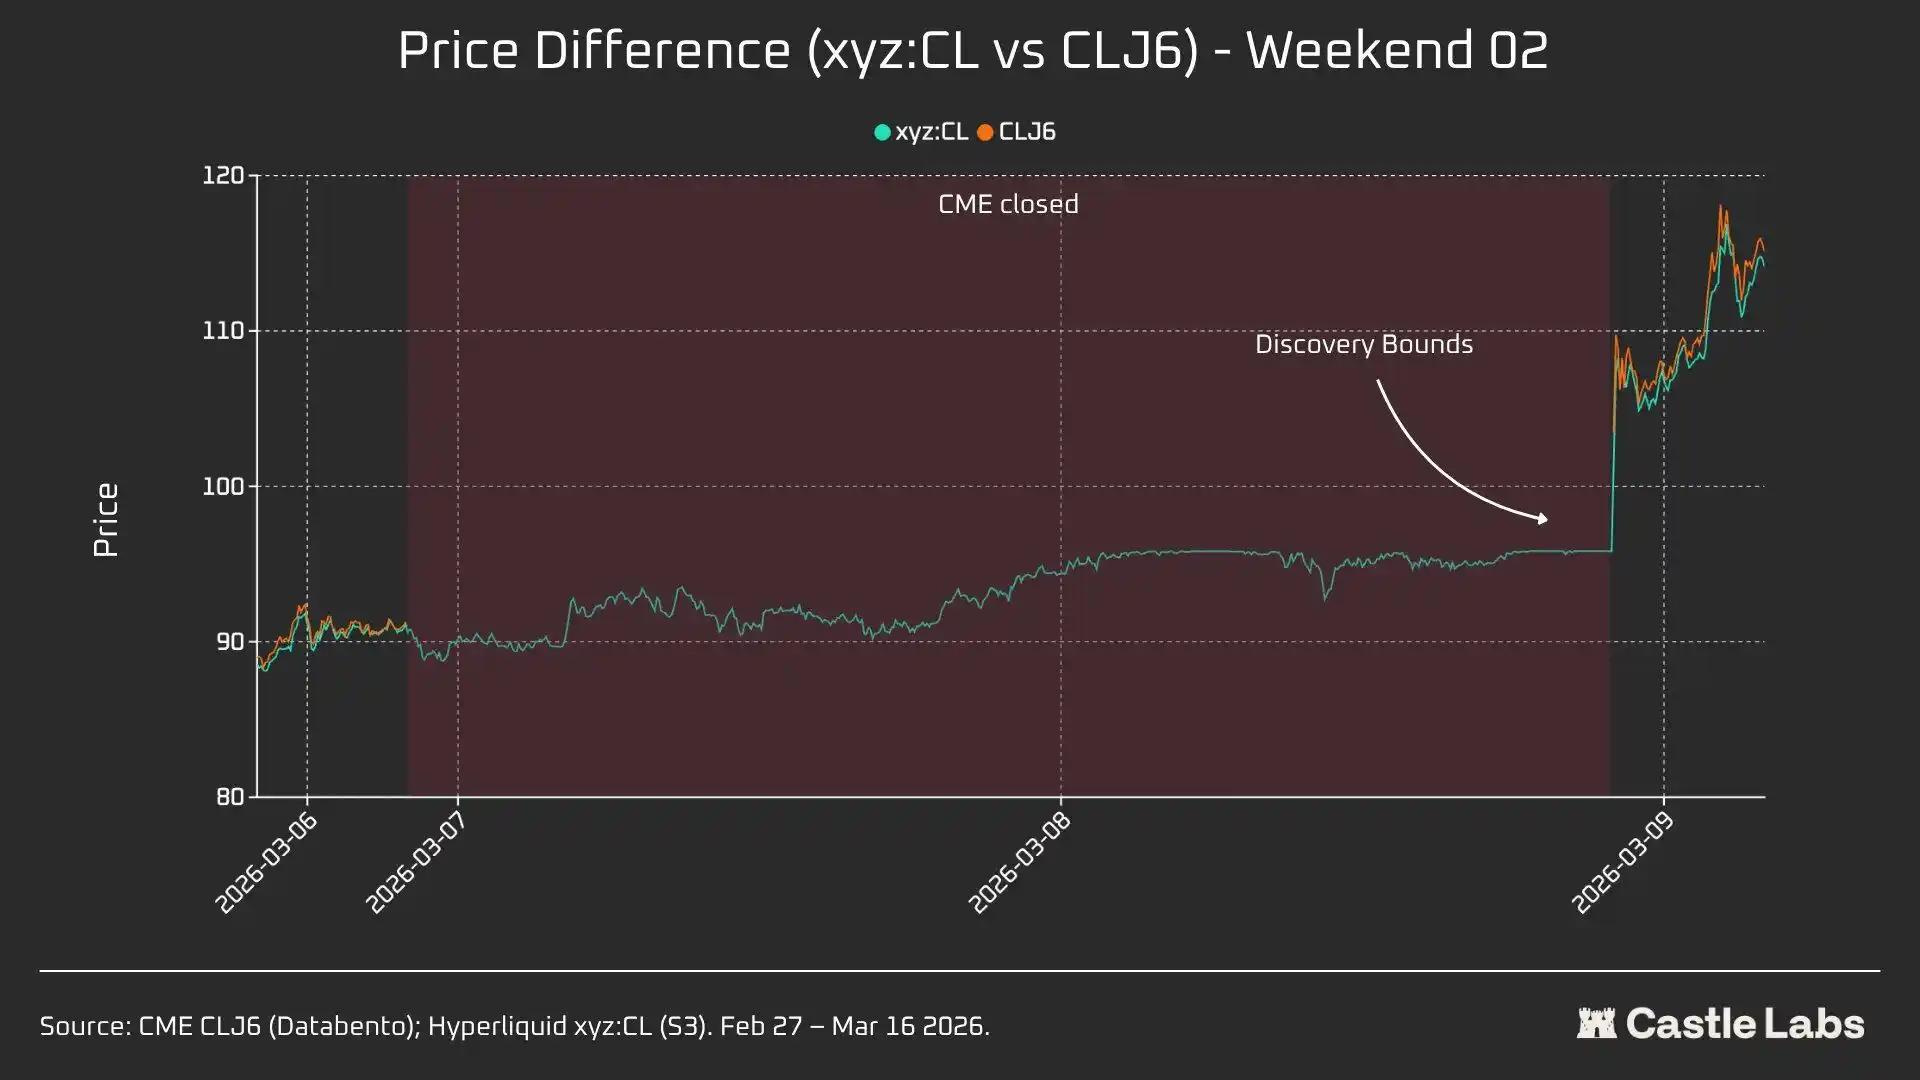
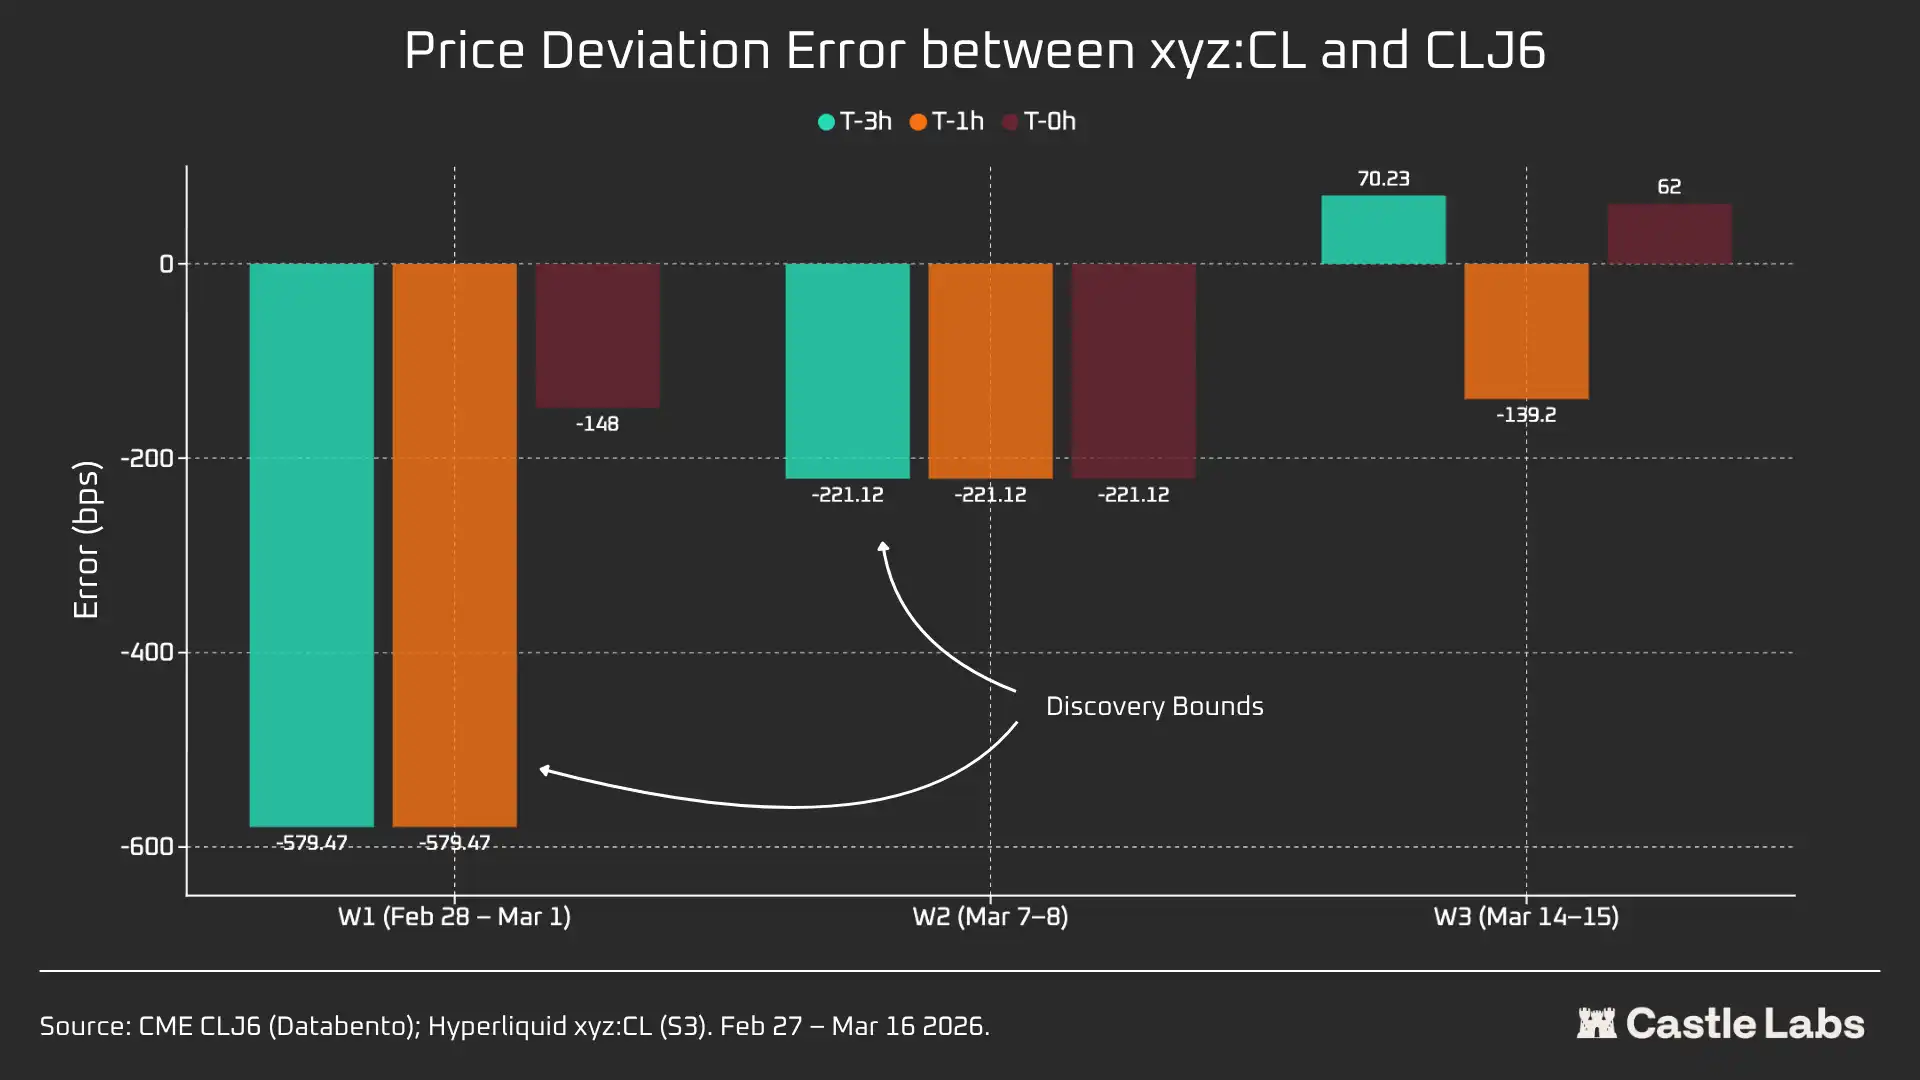
W1 と W2 では、Hyperliquid 永続契約に制限があり、マーキング価格は「範囲制限境界」(DB)を超えることはできません。オラクル価格が凍結される場合(たとえば、主要参照市場(CME)が休場し、外部価格データソースが更新されなくなった場合)、このプロトコルは実際に価格を狭い範囲内に制限します。
毎週末のウィンドウ期間について、Hyperliquid xyz:CL の重要なデータポイントを報告します。これには価格、取引高、および取引数が含まれます。月曜日のオープン価格の差異を測定するため、毎週末、Hyperliquid とCMEの価格差を3つのリファレンスポイントで測定します:
CME 再開前3時間 CME 再開前1時間 CME オープン時(T=0)
すべての価格差はベーシスポイントで表され、正の値はHyperliquidがCMEのオープン価格より高いことを示し、負の値は割引を示します。
数量分析
このセクションでは、まずHyperliquid xyz:CL HIP-3原油市場とNYMEX CLJ6のリキッドを比較し、営業時間における流動性を分析します。
流動性深度:HyperliquidはCMEの1%未満
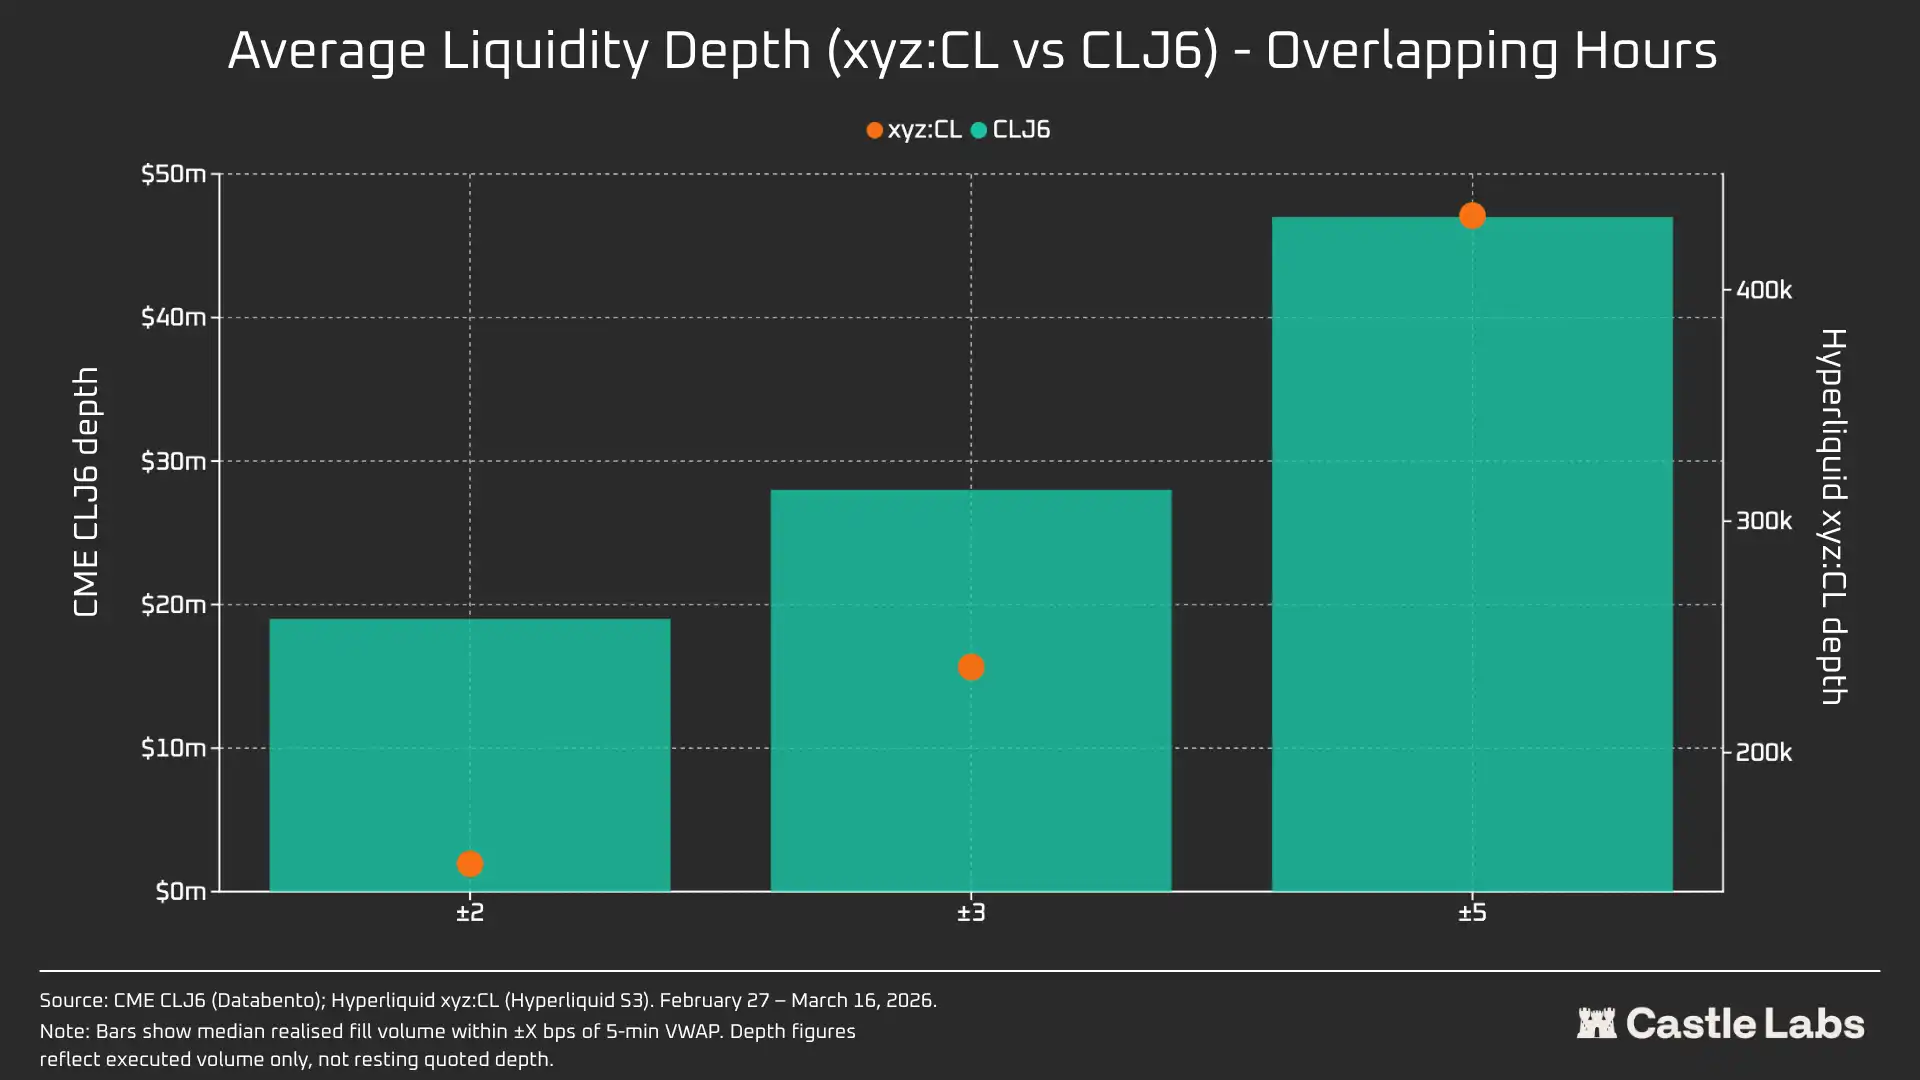
明らかに、オンチェーン取引プラットフォームの流動性状況はCMEとは異なります。Hyperliquid上のCLの平均流動性深度はCLJ6の1%未満であり、価格帯ごとの流動性深度も一貫しています(±5 bps時に109倍)。±2 bpsの価格領域内で、CMEの実行可能な深さは1,900万ドルであり、一方、Hyperliquidは15.2万ドルで、差は125倍です。
HyperliquidのCL市場の新規性と、そのターゲットユーザーグループの異なることを考慮すると、この結果は驚くべきことではありません。オンチェーン取引プラットフォームの主な価値は、従来CMEなどの機関に排除されていたユーザーに許可なしでの取引経路を提供することにあります。
ただし、HyperliquidなどのDEXの週末取引量が増加するにつれ、これらのプラットフォームに対する認識が変わり始め、機関投資家が非取引時間帯にポジションヘッジを行う興味が高まっています。したがって、Hyperliquidにとって、伝統的な投資家や個人投資家に適した市場環境を築くことがますます重要になっています。
1万ドルの取引額の個人投資家にとっては、このコスト差は無視できるものかもしれません。しかし、100万ドルを超える取引額の機関投資家にとっては、CL(およびほとんどの他の市場)のオンチェーントレードコストはまだ受け入れがたいものです。
実際には、ユーザーグループの固有の違いは、これらの市場の重なる時間帯の中央値取引規模に現れています。
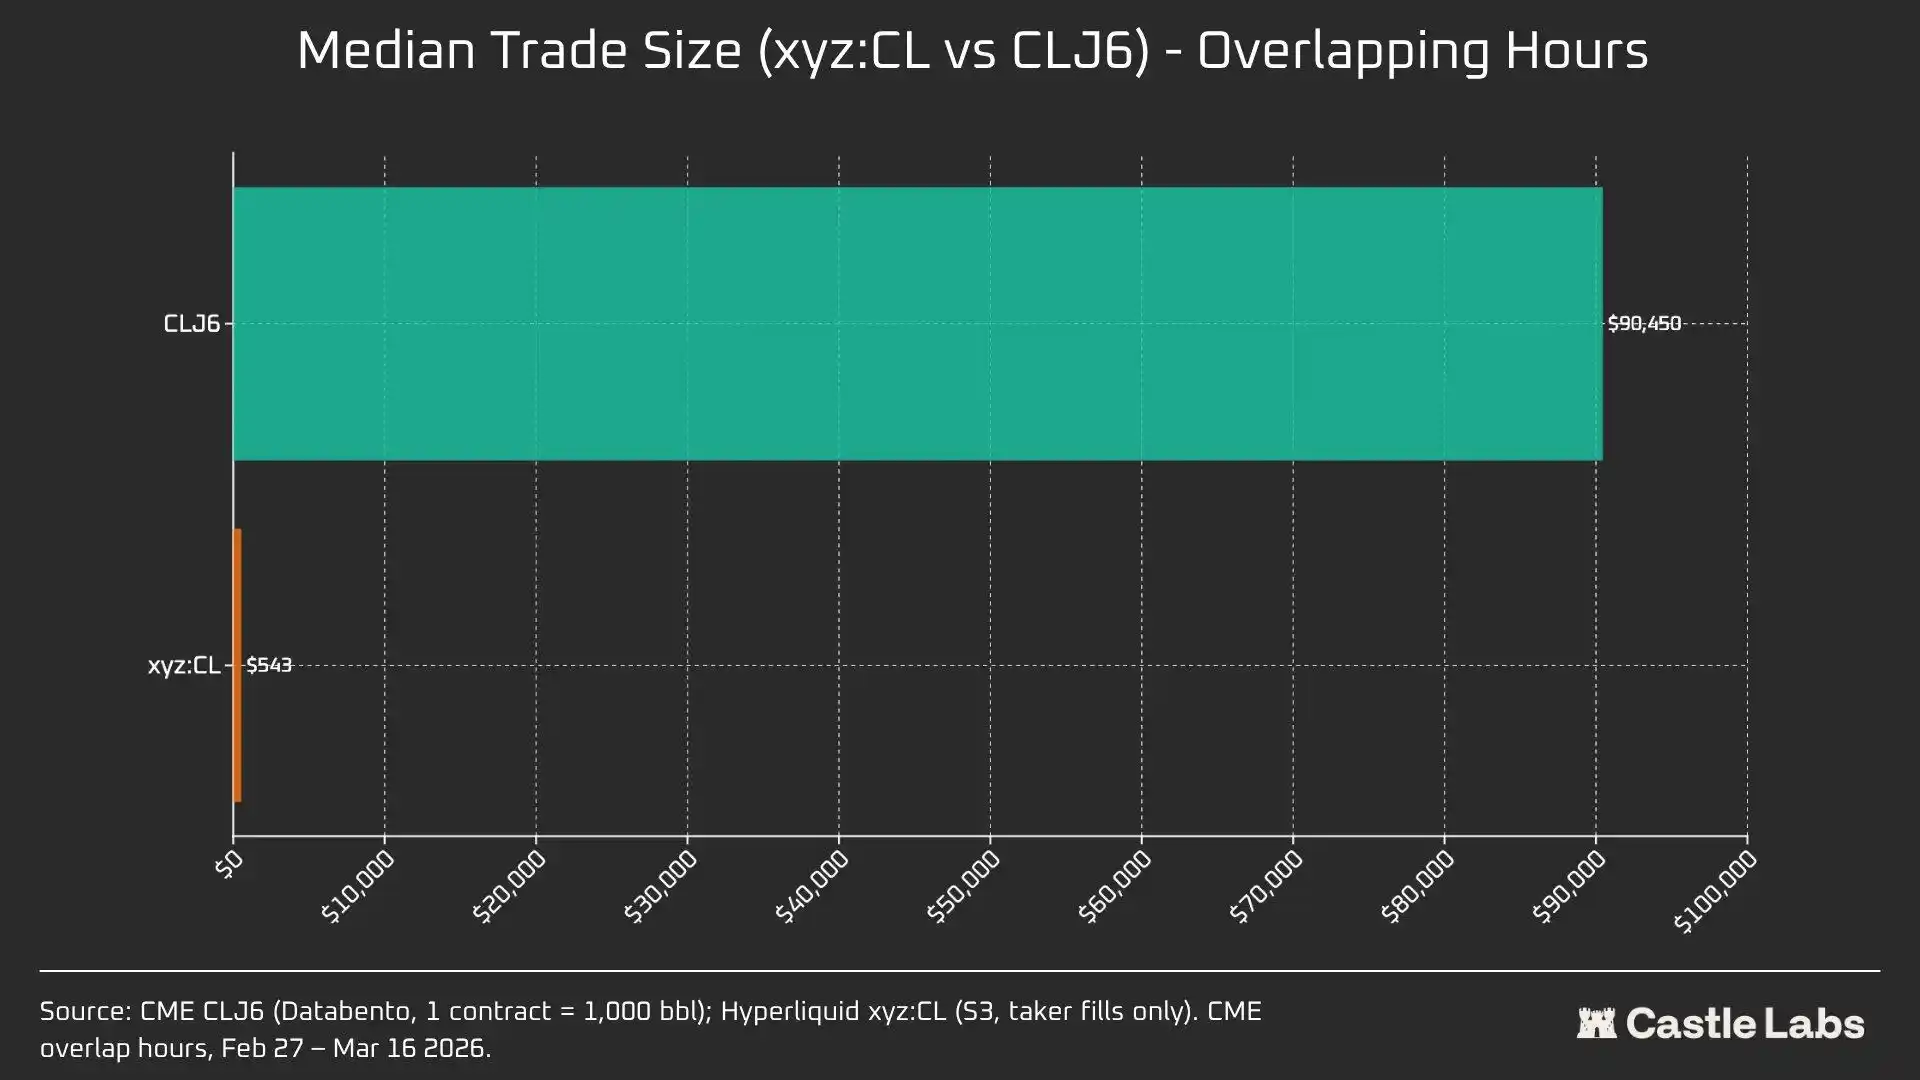
中央値取引規模の差、166倍(90,450ドル対543ドル)、は、これら取引所がサービスするユーザーグループの根本的な違いを最も明確に示しています。 CLJ6の中央値取引規模は、標準原油先物契約と同等(現在の価格で約94,000ドルの名義価値)であり、一方、Hyperliquidの中央値取引規模は543ドルであり、暗号通貨ネイティブの小口取引者がレバレッジをかけた方向性の賭けを行う状況を反映しています。
私たちは、これらの市場がより多くの伝統的投資家によってますます合法化され、資金がオンチェーンに移動されるにつれ、Hyperliquid商品市場の中央値取引規模が転換点を迎えると予測しています。
異なる取引規模をさらに区別するために、注文シミュレーションを実施し、注文の上限を1万ドルから100万ドルまでさまざまに設定しました。
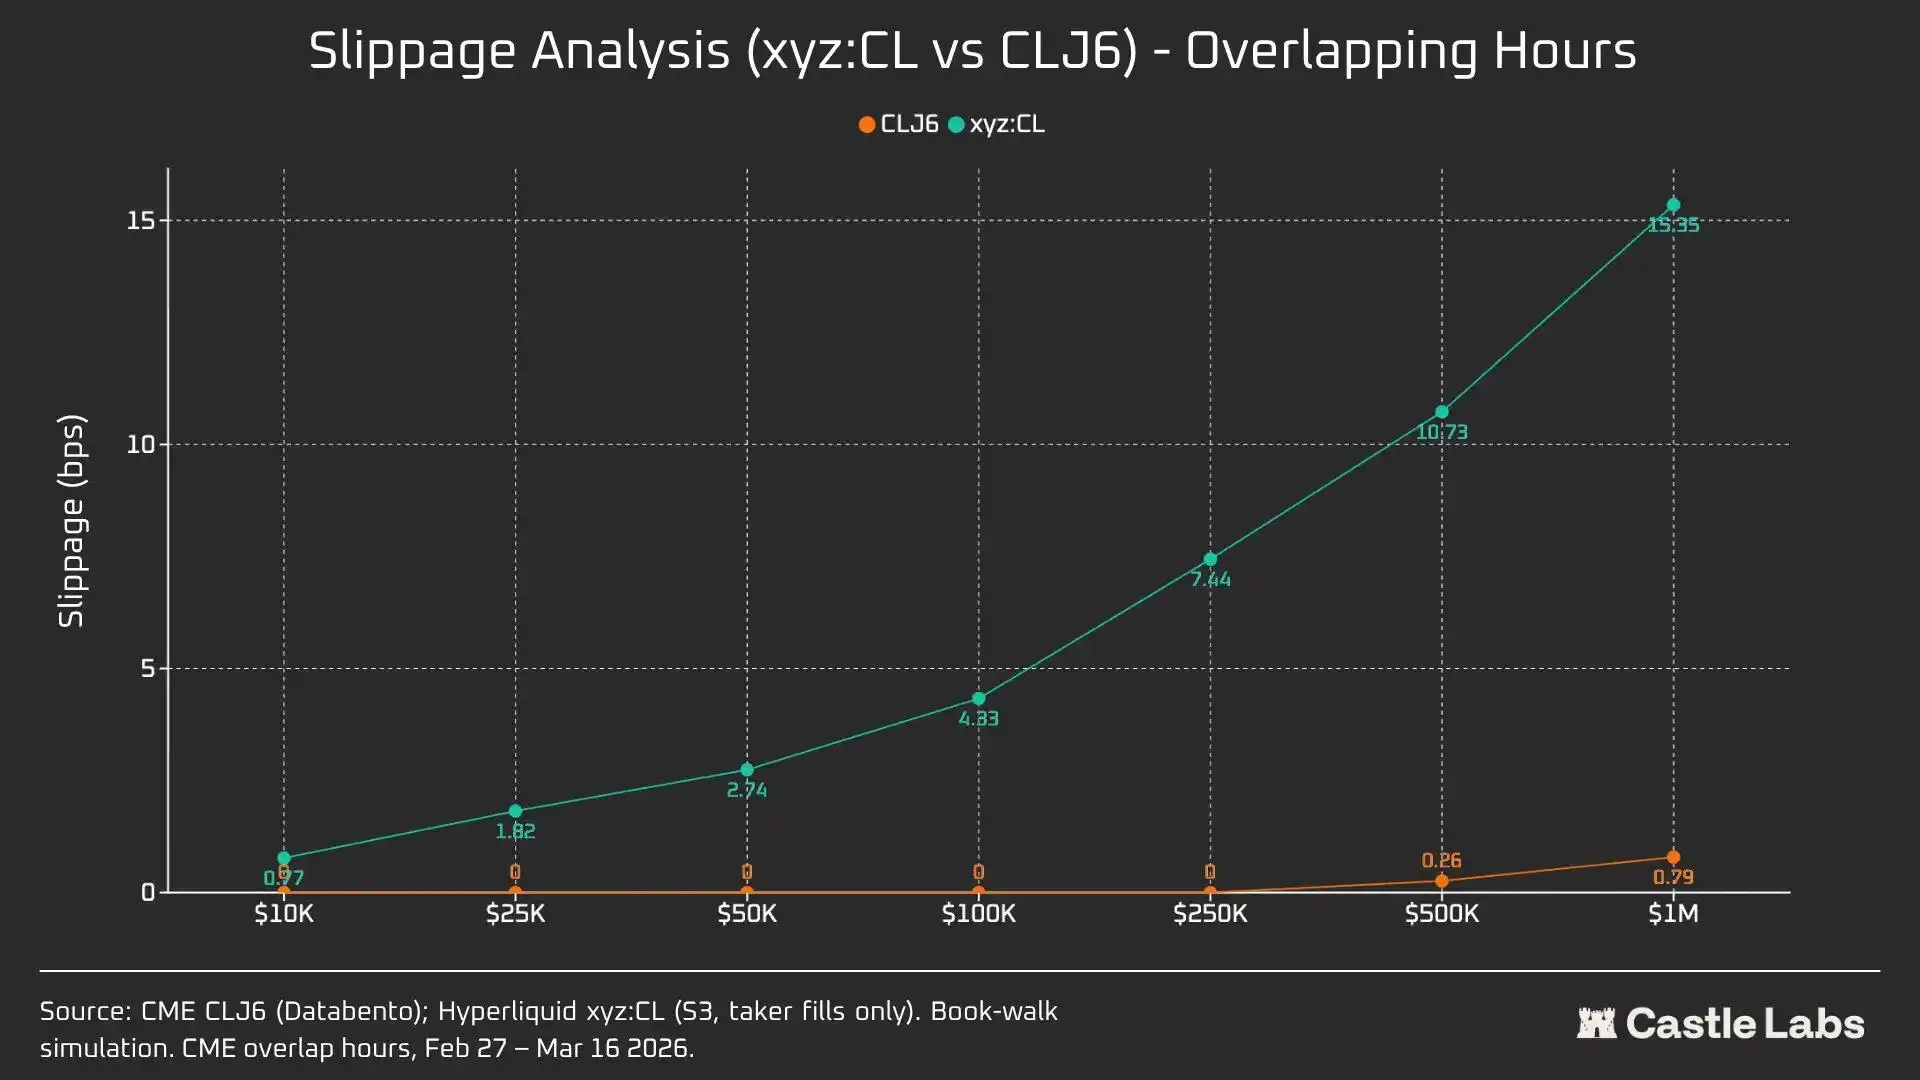
1万ドルの注文に対して、CLJ6トレーダーはスリッページがありませんでした。これは予想通りであり、一方、Hyperliquidユーザーの中央値実行スリッページは1ベーシスポイント未満である0.77ベーシスポイントでした。差は10万ドルの注文で現れ、この時、Hyperliquidユーザーのスリッページは4.33ベーシスポイントに上昇し、5ベーシスポイントの閾値に近づき、CME CLJ6にはスリッページがありませんでした。
値する注目は、これがCLJ6市場の中央値取引規模(90,450ドル)を上回っていることです。
100万ドルの取引規模で、Hyperliquidの15.4ベーシスポイントは、CMEの0.79ベーシスポイントの約20倍であり、この取引所がまだ機関投資家向けの注文を処理する能力がないことを確認しています。 Hyperliquidの平均取引規模を考慮すると、このプラットフォームはユーザーに同様の高品質サービスをスリッページなしで提供することが完全に可能です。
CLJ6の注文は、50万ドル前後の取引規模でスリッページが顕著に現れ、実行に影響を与えました。
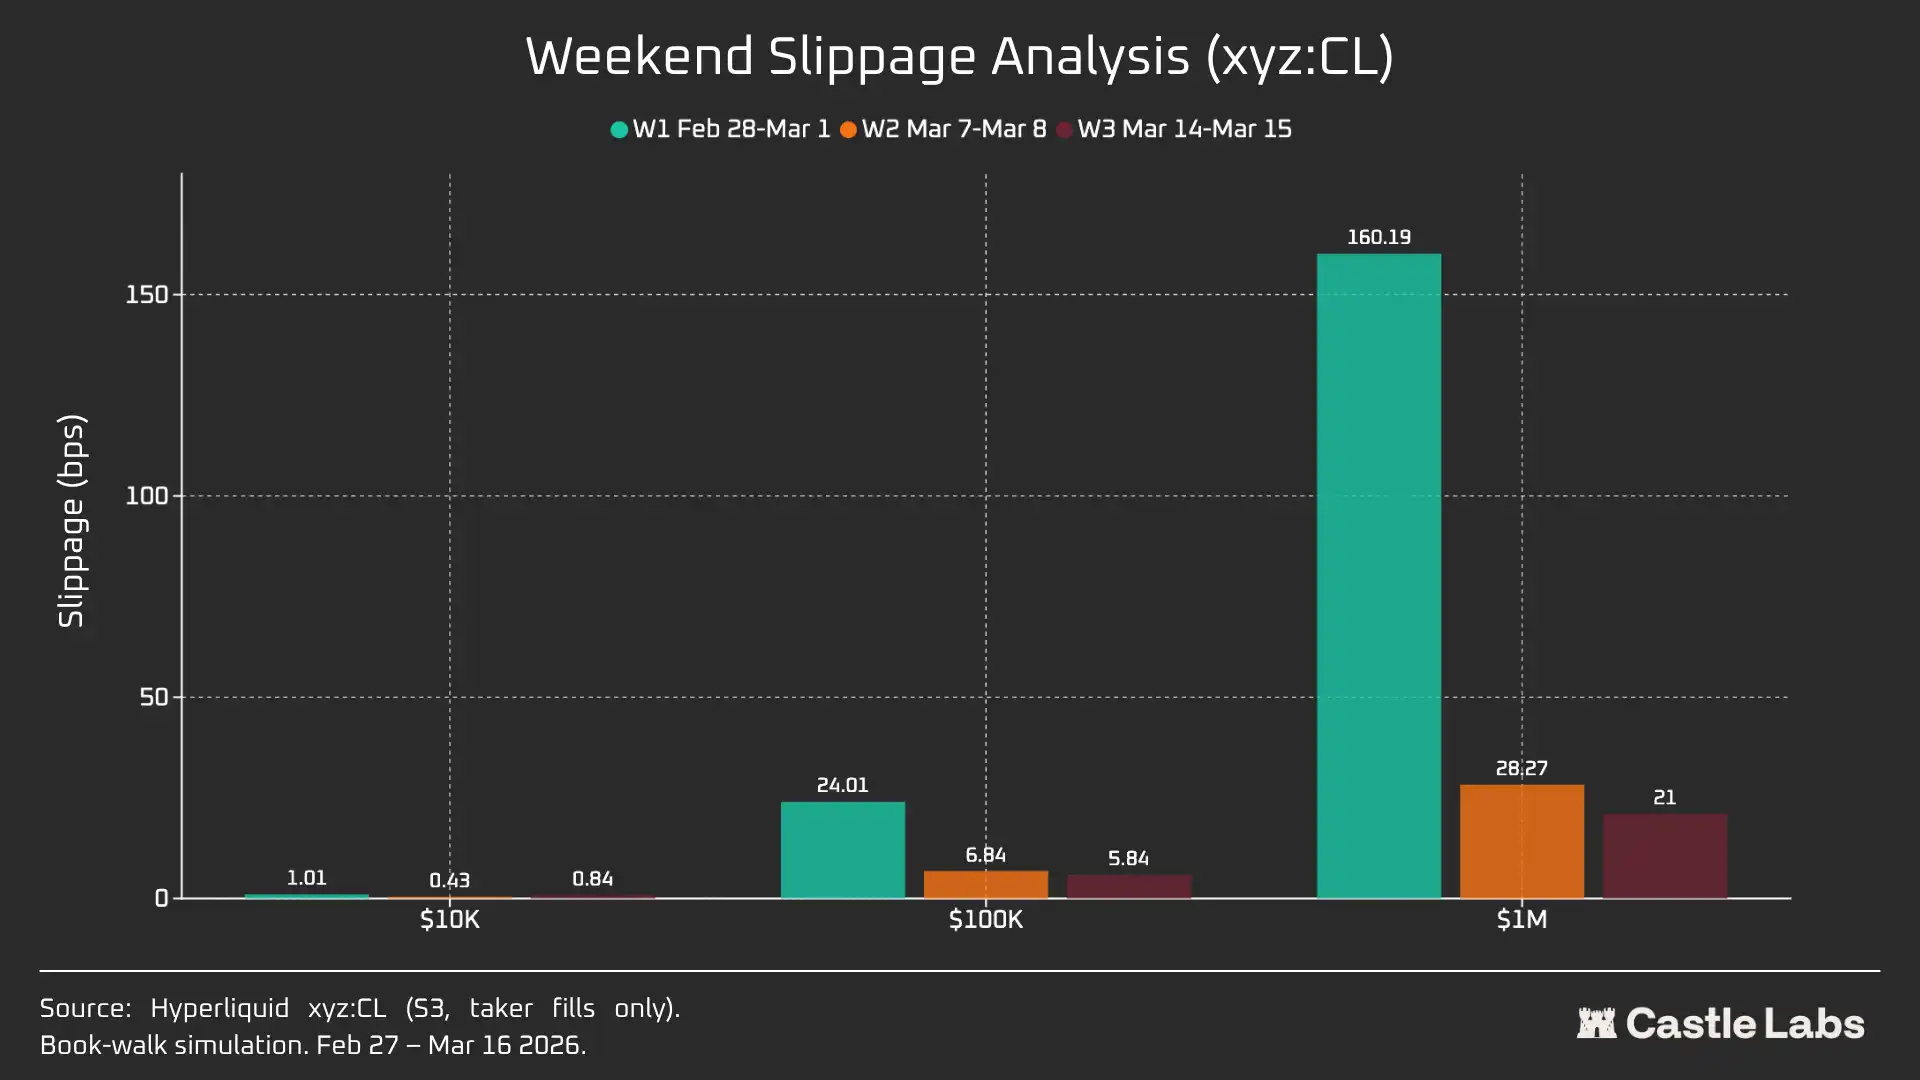
注文規模の分析を週末に拡大すると、すべての注文規模のスリッページが低下しました、特に10万ドルと100万ドルの注文規模では、市場が成熟していることを示しています。分析した3週間の間に、シミュレートされた注文のスリッページの低下状況は次のとおりです:
· 1 万ドル:-16%
· 10 万ドル:-75%
· 100 万ドル:-86.9%
ファンディングレート
CLのファンディングレートはCMEのクローズ期間中に大きく変動しますが、納期期間中には変動が小さくなります。これは、市場が非取引時間帯の内部価格設定ダイナミクスを明らかにするのに役立ちます。週末オープンは、CL市場が内部価格発見メカニズム(DBおよび他のリスク軽減メカニズムによってサポートされる)を活用できることを意味します。そのため、ファンディングレートはより大きく変動すると予想され、以下のテキストで重点が置かれています。
アクティブ取引時間帯では、Hyperliquidのxyz:CLはCMEのCLJ6と密接に関連していますが、原油価格が上昇するにつれて、構造的なディスカウントが拡大しました。これは、蓄積されたロングポジションによるファンディングレートのプレッシャーに起因する可能性が高いです。週末にはCMEがクローズし、Hyperliquidの価格発見が価格レンジメカニズム(DB)によるさらなる制限を受け、リアルタイムの参照市場がない状況下で、そのメカニズムはマーク価格の変動を制限します。
週末時間帯の分析:Hyperliquidは価格発見能力を持っています
これらの3つの週末は、Hyperliquid市場の急速な成熟を示しています:
W1:2026年2月28日から3月1日(イラン攻撃イベント)
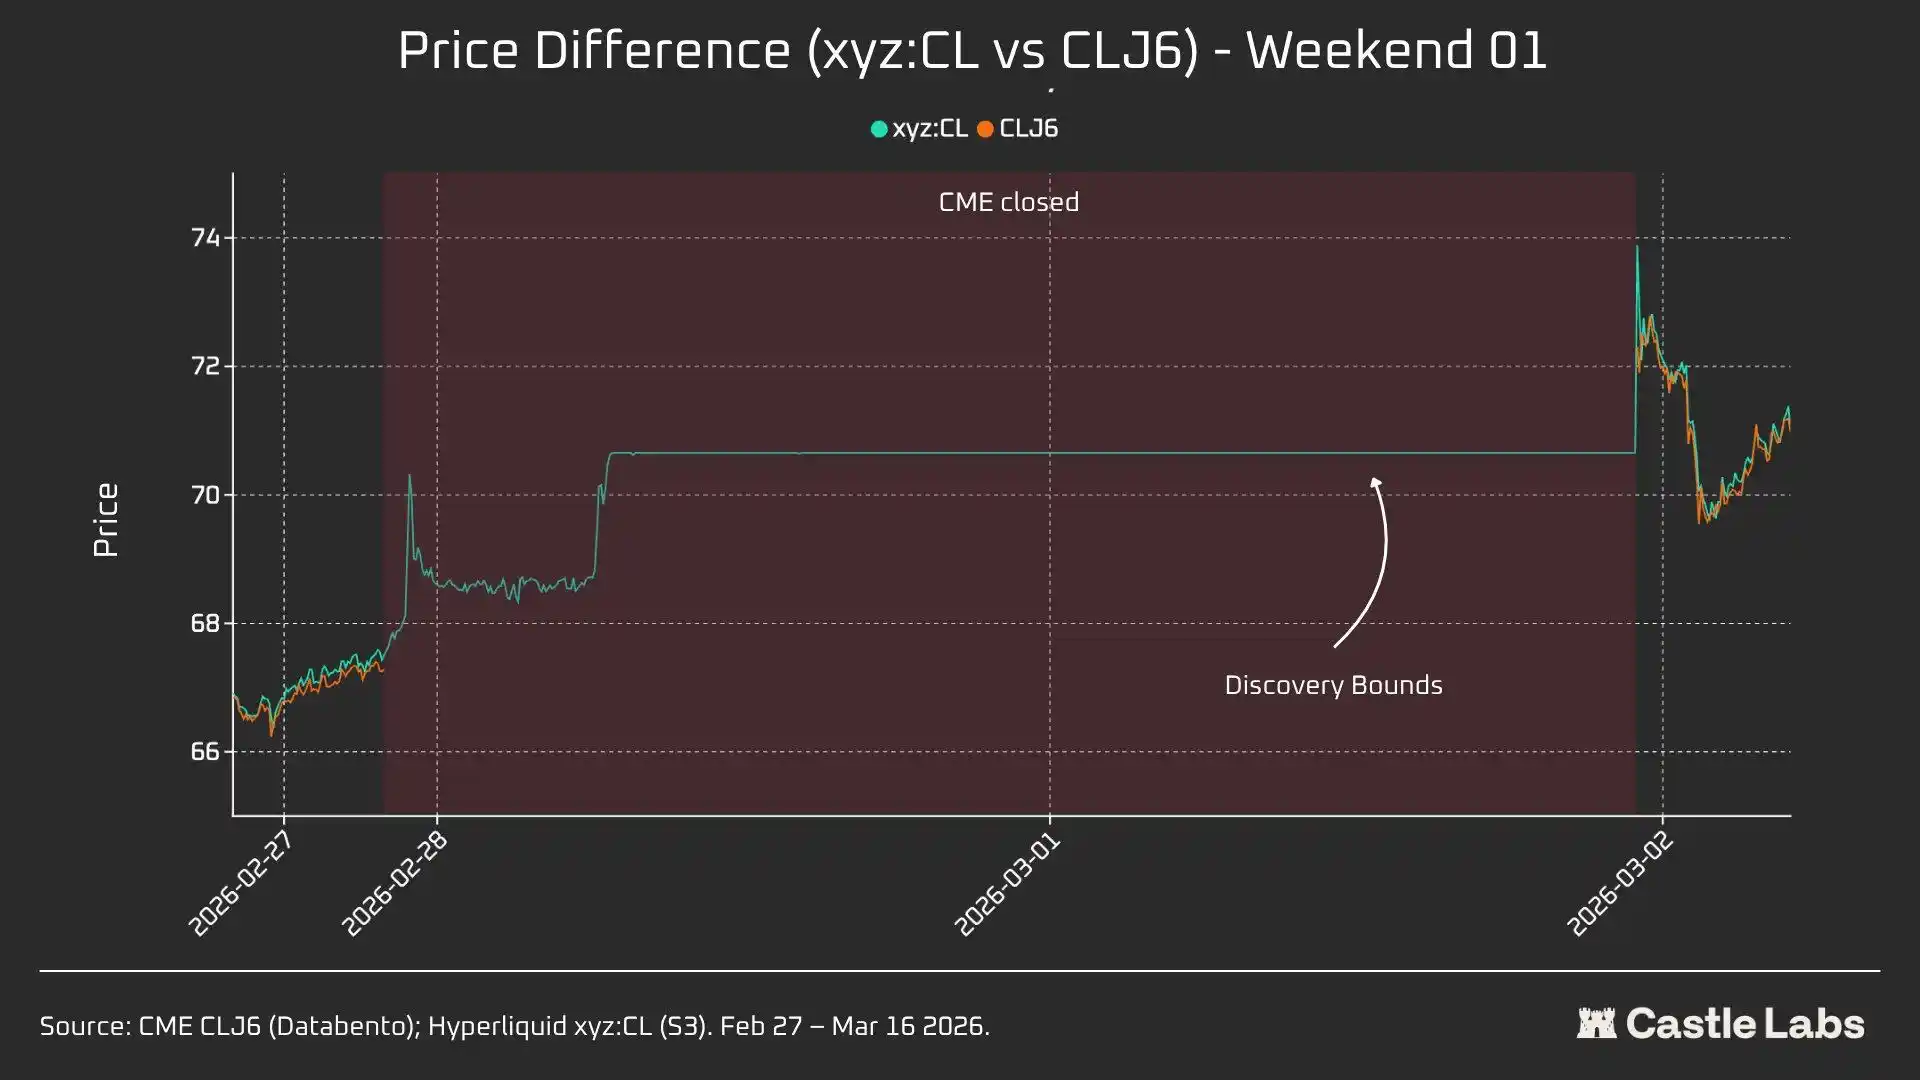
Hyperliquidの価格はCMEから67.29ドル近くの位置から約70.80ドルまで上昇し、月曜日に75ドルまでの45%(+1146ベースポイント)を占めました。
特筆すべきは、前述のtrade.xyzの±5%の価格範囲制限メカニズム(DB)により、この週末の価格発見が制限されている点です。これが、グラフ内の曲線が比較的緩やかであり、月曜日にギャップアップした理由です。それでも、ペアリングデータが公表された瞬間、Hyperliquid xyz:CL(73.89ドル)とCME CLJ6(75ドル)の差は1.5%未満でした。
これは「ミス」や「失敗」ではなく、市場設計によるリスク保護です。したがって、データ的には、最初の週末の関連性が最も低いですが、イラン攻撃に対する最初の反応とDBが週末価格発見メカニズムとしての重要性を強調し、特に新興市場にとってそうであることを示しています。
W2:2026年3月7日至3月8日
第二个周末才是真正的考验,因为 xyz:CL 在市场尾盘触及了区间边界价格。CLJ6 开盘价为98美元(较91.27美元收盘价上涨737个基点),而 xyz:CL 最高触及约95.83美元,仅捕捉到了68%的涨幅。
在第二个周末,xyz:CL 更好地捕捉到了市场走势,并且比前一个周末更接近CME的开盘价。
W3:2026年3月14日至3月15日
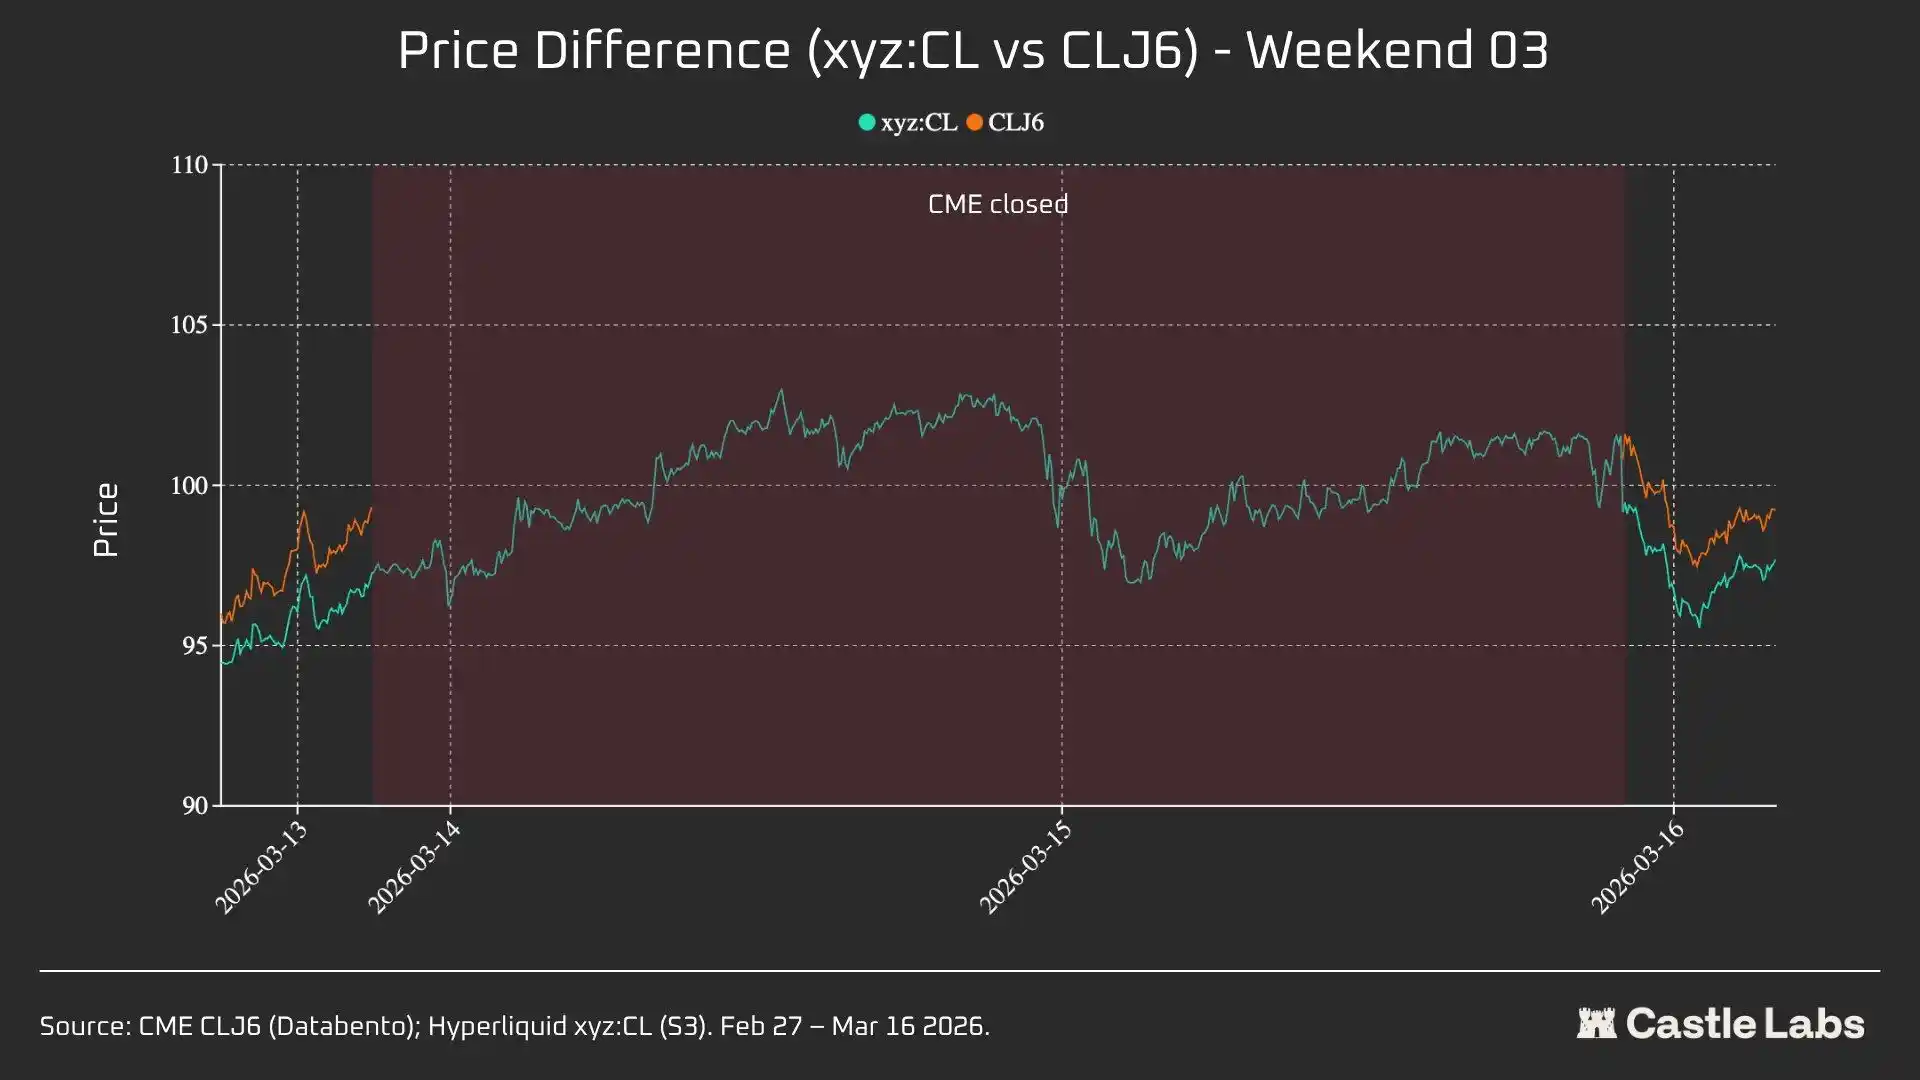
第三个周末的数据表明,在较为平静的市场环境下,Hyperliquid可以更可靠地预测CME的最终开盘方向。
本周末xyz:CL与CLJ6的走势收敛性达到最佳:较CME收盘价上涨226个基点,略高于周一开盘价的62个基点。CLJ6周五收盘价为99.31美元,开盘价为100.93美元(上涨163个基点),而xyz:CL开盘价为101.56美元。
综合来看,这三个快照显示了Hyperliquid平台上xyz:CL市场的结构性变化,市场从受DB价格发现制约的新兴市场(周末1和周末2)过渡到价格发现越来越自由,并出现超调和回调(周末3)。
分析不同周末CME开盘前不同时段(3小时、1小时、0小时)的价格偏差误差,发现W3的数据最为可靠,因为在前两个周末,xyz:CL市场受到DB的影响。在W3,xyz:CL在CME开盘前3小时和1小时的误差分别约为+70和-139个基点,表明其价格发现能力优于之前分析的周末。
其他指标
我们还提供了周末总结分析的其他指标,包括交易量、总交易笔数和平均交易规模。这些指标在各个周末之间有所变化,并且连续几个周末持续增长。
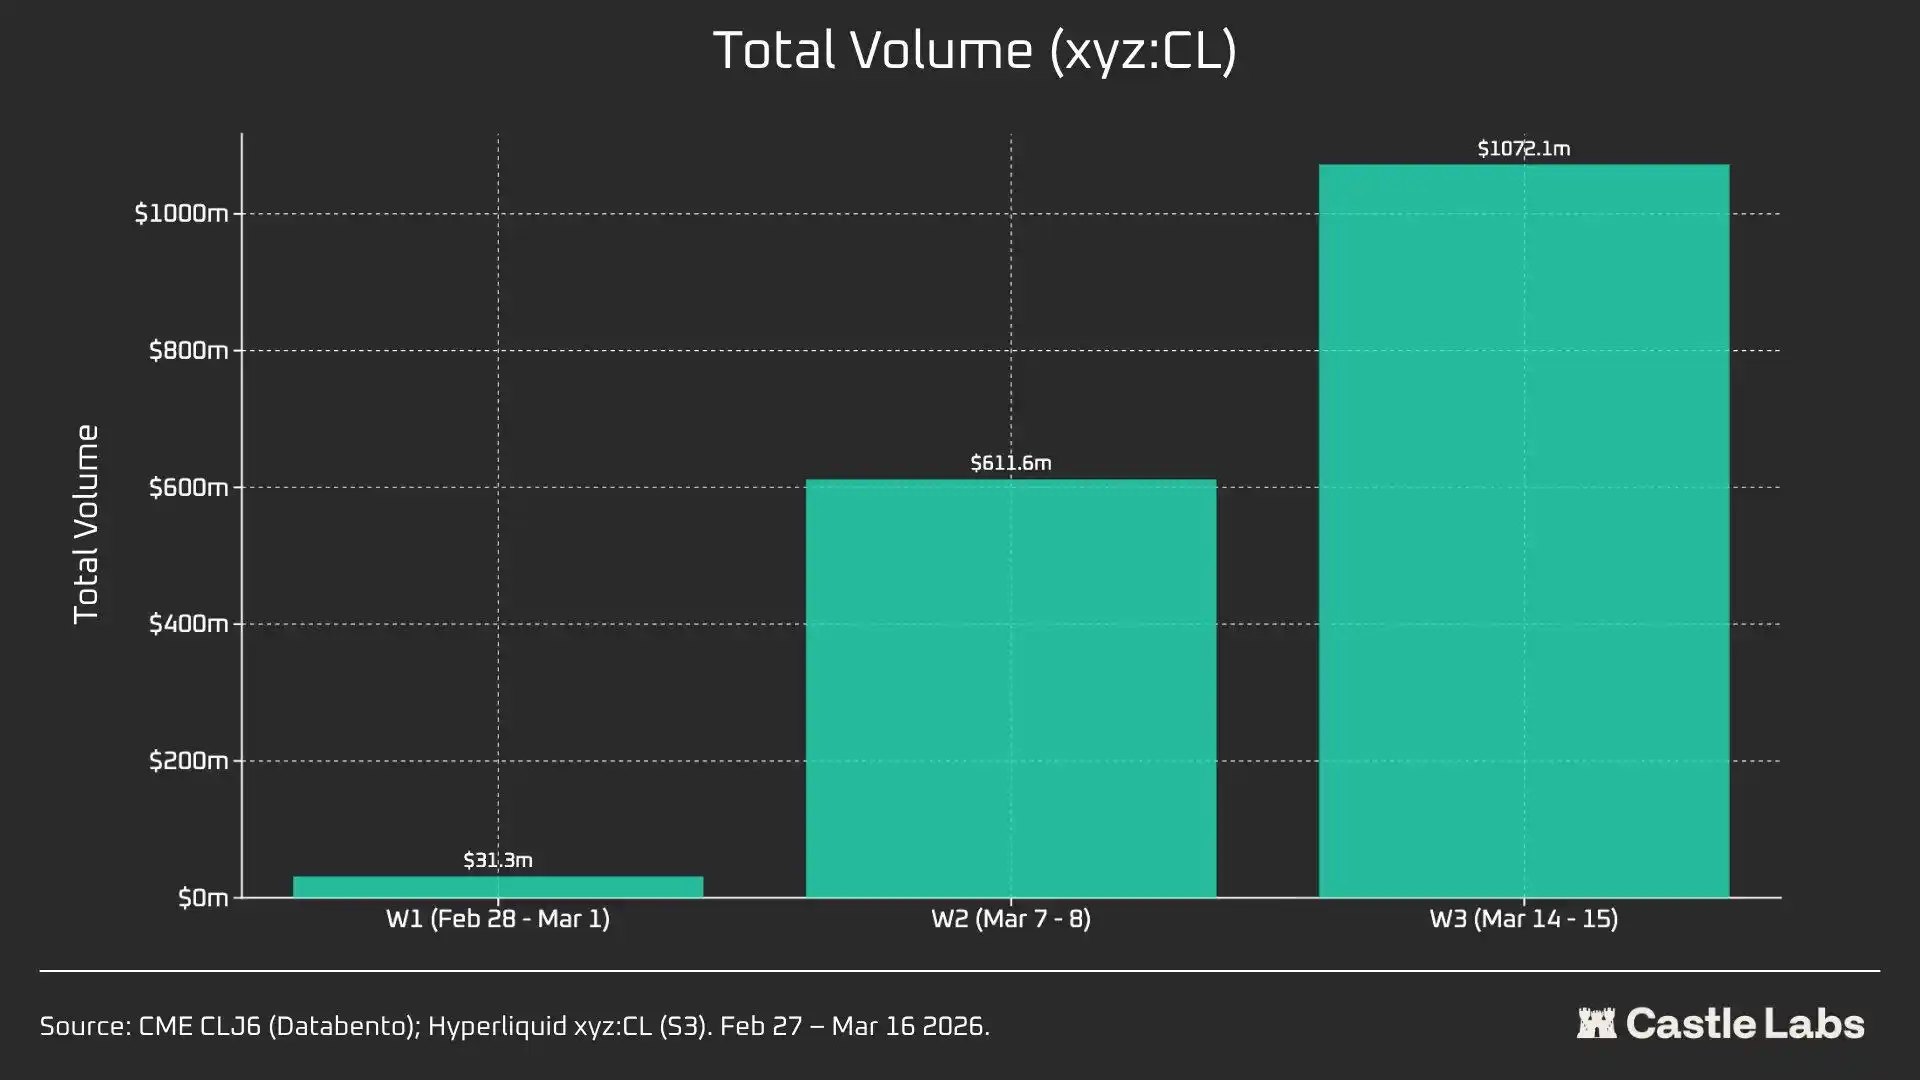
xyz:CL マーケットの総取引高は、3100 万ドルから 10 億ドル以上に増加し、ユーザー数の増加と市場の最終的な成熟を反映しています。
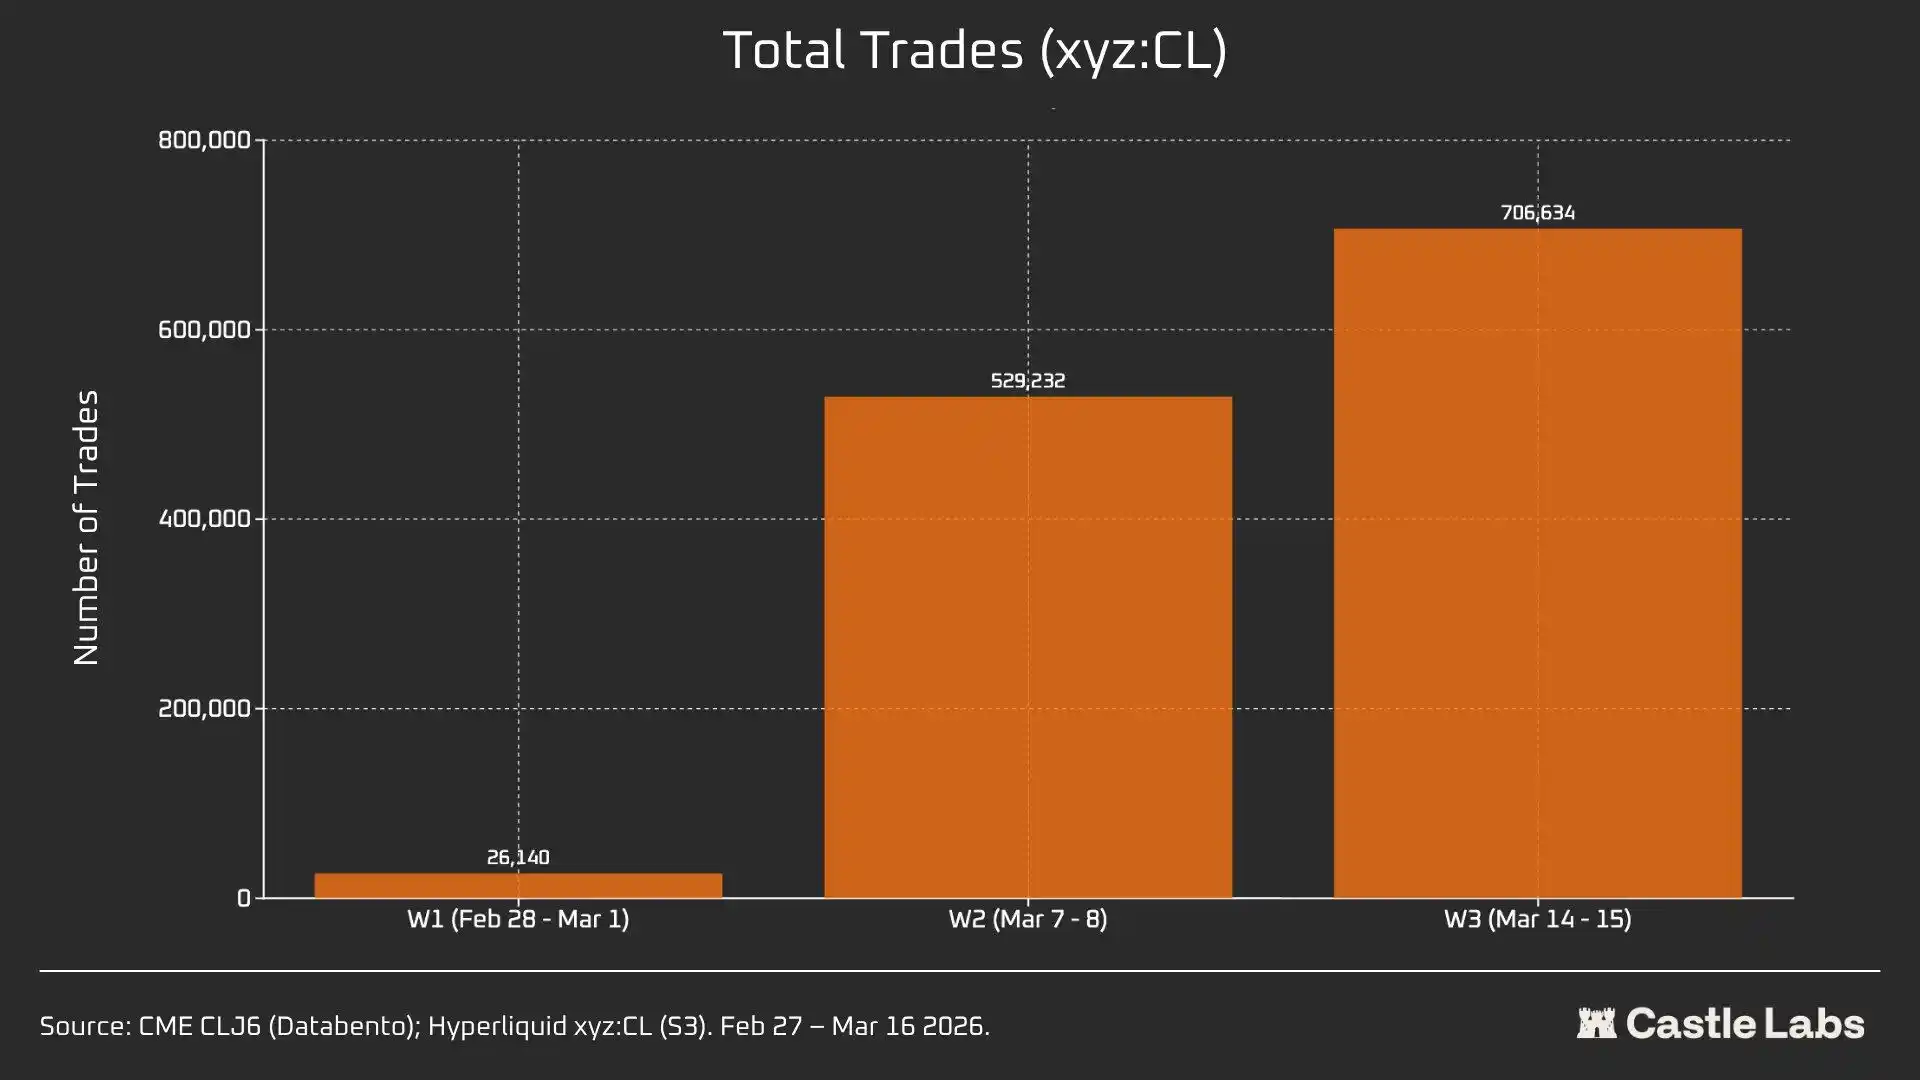
さらに、取引総数は、最初の週末の 2.6 万件から、3 週目の週末には 70 万件以上に増加しました。
特筆すべきは、週末の平均取引規模が実際には、以前に言及した中央値から 534 ドルに増加したことです。すべての 3 つの週末で同様の成長傾向が観察され、これはより多くの機関資金が市場に流入している可能性を示しているかもしれません。
最初の週末の平均取引規模は 1199 ドルであり、3 週目の週末には 1500 ドルを超えました。
これは、週末にプラットフォームを利用するユーザー層に違いがあることを示唆しており、小売業者の減少と、より多くのトレーダーが月曜日の前に原油取引のポジションを取る必要があるため、したがって、週末の取引は投機ではなくヘッジニーズにより近い可能性があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事