Binanceがメインサイトの流動性で米国株を取引、CMEが石油の24時間取引を開始、Hyperliquidの評価基準は変わるのか?

TL;DR
· CMEは小型原油と1オンス金の24時間年中無休取引を計画しており、従来市場が休場時間帯のリスク管理のギャップを埋めつつある。
· BinanceやNYSE/ICEも年中無休のトークン化資産を推進しており、Hyperliquidの「いつでも伝統資産を取引できる」優位性が再評価されている。
· 関連銘柄:HYPE、CME、ICE、BNB、ならびに原油、金、米国株のトークン化関連商品。
HYPEの最近の調整は、アンロックや大口売り、TradeXYZのSpaceXのプレIPOの問題に起因しやすい。しかし、より長い時間軸で見ると、別の問題が重要になりつつある。Hyperliquidがこれまで市場から評価されてきた「いつでも伝統資産を取引できる」能力が、従来金融や中央集権型取引プラットフォームによって模倣されつつあるのだ。
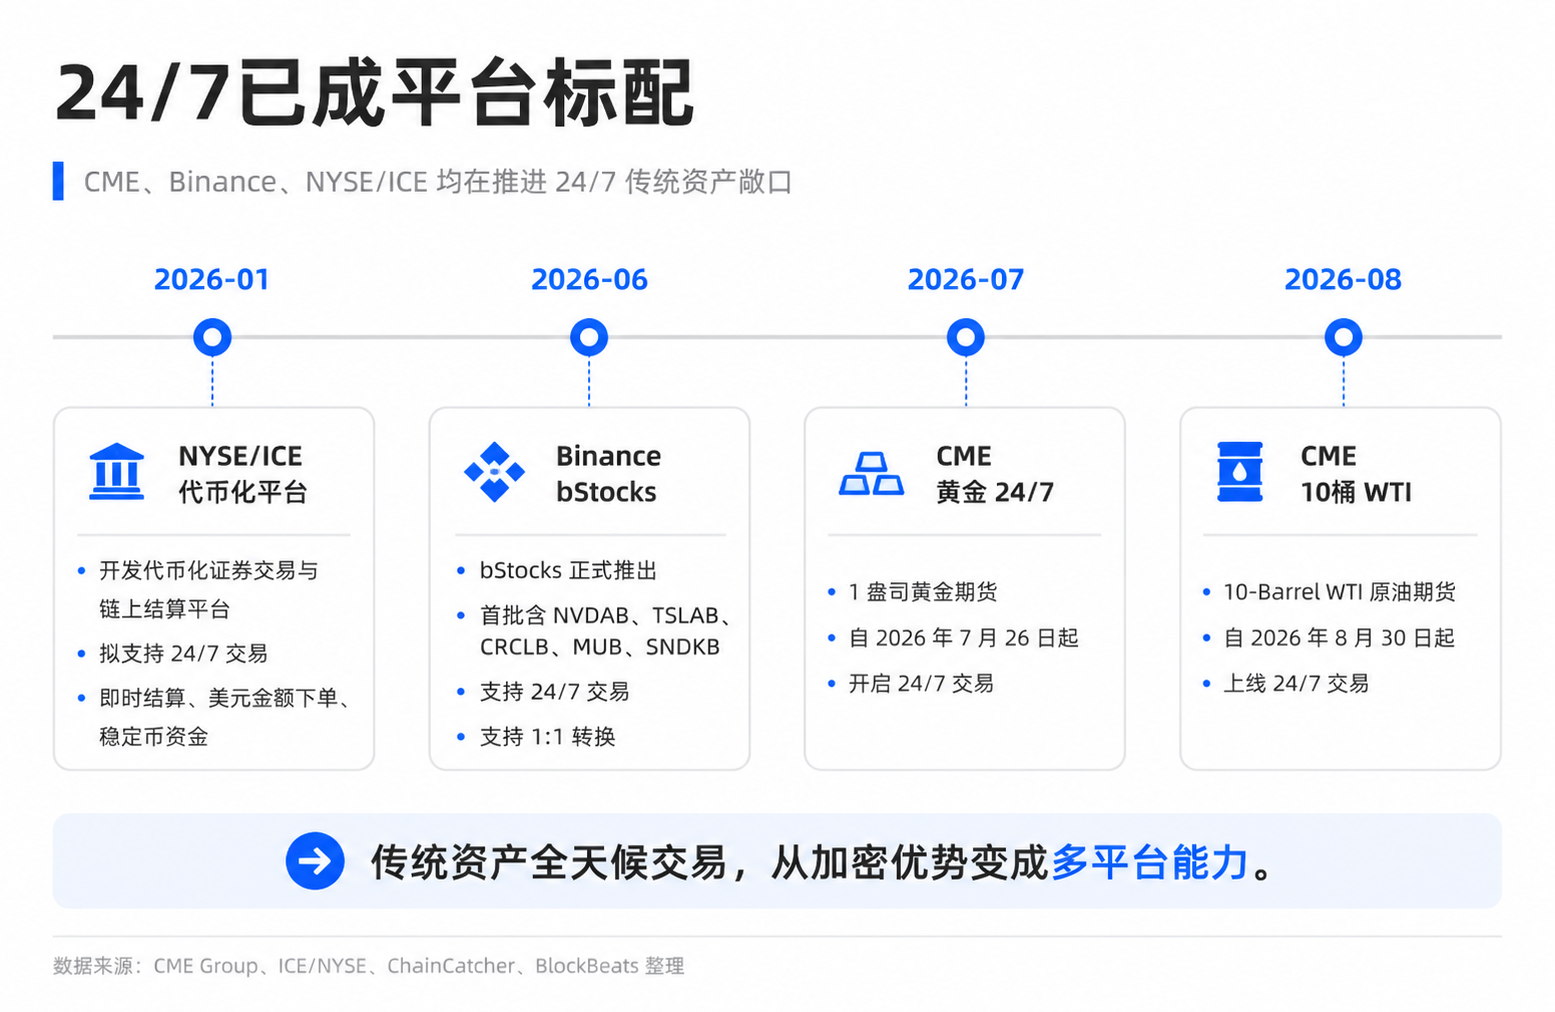
6月11日、CMEは規制当局の承認を前提に、小型WTI原油先物の24時間年中無休取引を開始し、既存の1オンス金先物も年中無休取引に移行する計画を発表した。ほぼ同時期に、公開報道によれば、BinanceはbStocksをローンチし、ユーザーがBinanceメインの流動性を使ってNVDAやTSLAなどのトークン化米国株を取引できるようにした。NYSE/ICEも独自の24時間年中無休のトークン化証券とオンチェーン決済プラットフォームを開発中である。
これらの商品は同一ではない。CMEは規制対象の先物を扱い、Binance bStocksはトークン化株式への入口に近く、Hyperliquidはオンチェーン無期限先物を提供する。しかし、これらは同じ需要を争っている。原油、金、米国株が従来市場で休場している間も、トレーダーは即座にエクスポージャーを得たり、リスクをヘッジしたりしたいのだ。
したがって、これは「CMEがすでにHyperliquidの取引量を奪った」という話ではない。CMEの原油新商品はまだ上場しておらず、金の24時間取引も7月まで待たなければならない。実際の顧客流出は取引データで検証する必要がある。これはむしろ期待の再評価である。もし24時間取引がHyperliquidだけの希少な能力でなくなった場合、市場はHYPEの評価基準をどう理解すべきか?
24時間取引は暗号の優位性からプラットフォームの標準へ
一般投資家は問題を単純に捉えればよい。ニュースは取引開始を待ってはくれないのだ。
地政学的な衝突は週末に発生する可能性があり、原油価格や金価格は即座に変動すると予想される。米国株の決算発表、規制調査、または突発的な出来事も、従来の取引時間外に発生することがある。過去には、トレーダーは取引開始時のギャップリスクを受け入れるか、代替手段で事前にヘッジするしかなかった。暗号市場は本来24時間取引が可能であるため、この点で常に優位に立ってきた。
Hyperliquidはまさにこのギャップを捉えている。これは単なる暗号永久取引プラットフォームではなく、株式、原油、金などの伝統的資産へのエクスポージャーをオンチェーンに移し、一部のサードパーティ製HIP-3市場やエコシステム製品はさらに初期の資産にまで拡張している。一部のトレーダーにとって、Hyperliquidは「決して閉まらないリスクコンビニ」のような存在だ。米国株が休場でも、商品先物の流動性が不足していても、オンチェーン契約は依然として方向性を示し、ヘッジを行い、さらにはレバレッジ取引を可能にする。
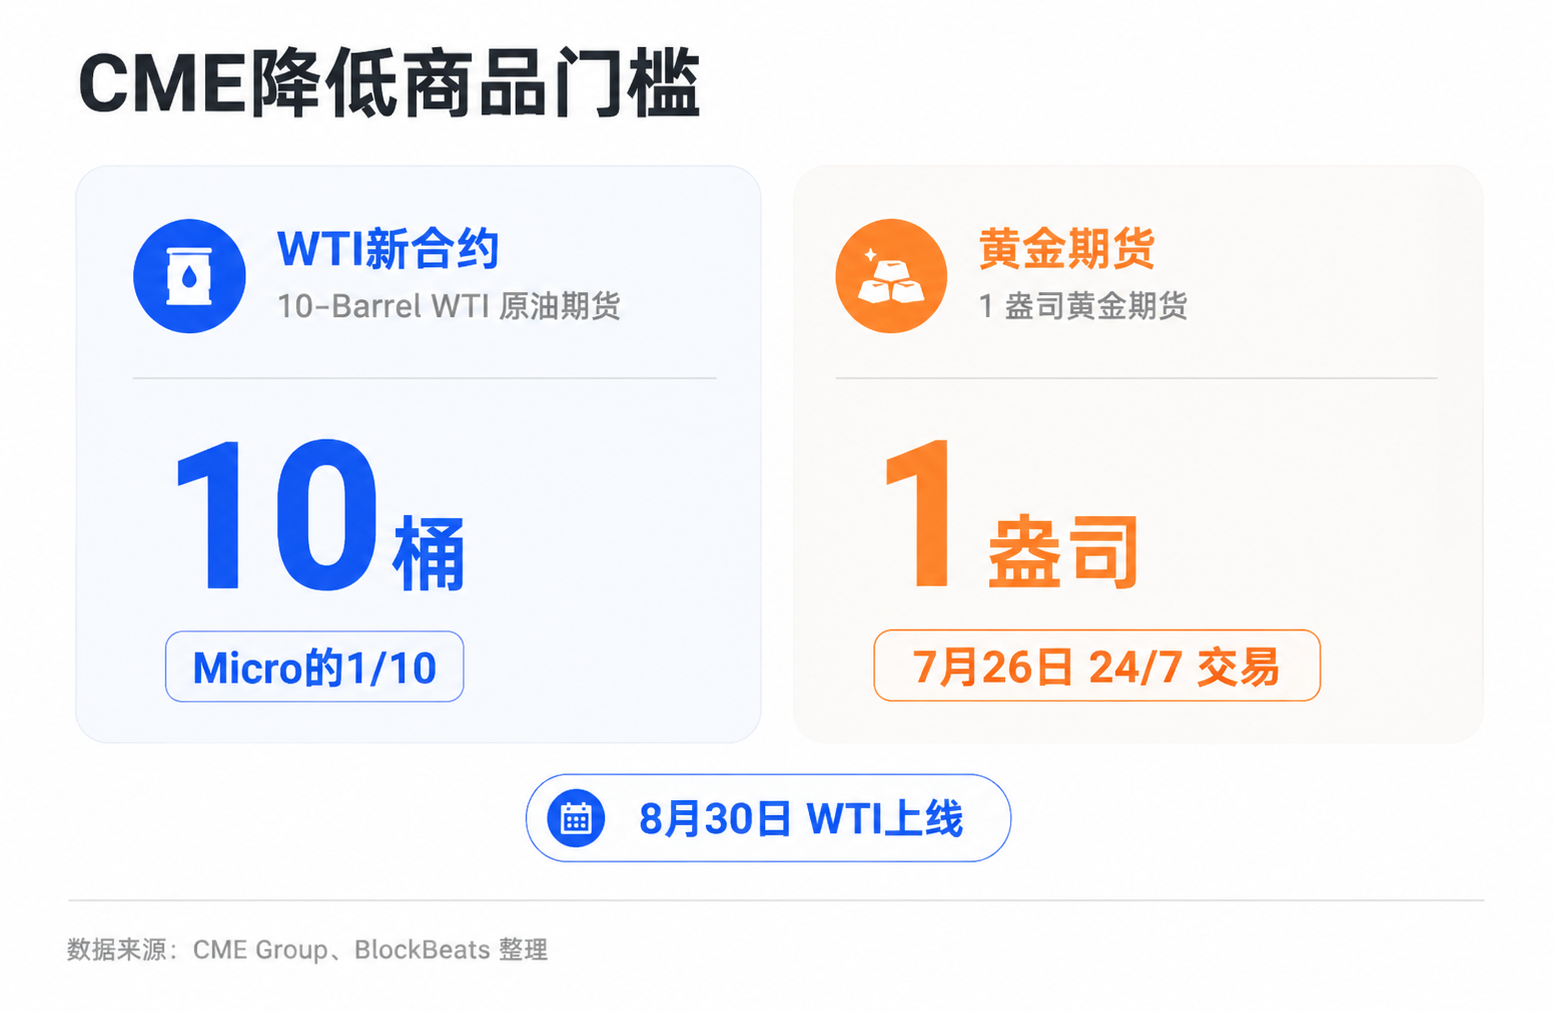
CMEが今回狙ったのはまさにこの痛点だ。CMEの6月11日の発表によると、新しい10バレルWTI原油先物は約10バレル規模で、既存のMicro WTIの10分の1に相当し、2026年8月30日に上場予定で、現金決済を採用する。既存の1オンス金先物は2026年7月26日から24時間年中無休(24/7)取引を開始し、こちらも現金決済となる。
いわゆる小口先物とは、簡単に言えば、大きな商品契約をより小さな単位に分割し、トレーダーが大きな資金を拘束せずに、より細かくリスクを管理できるようにするものだ。CMEの商品グローバル責任者Derek Sammann氏は発表の中で、地政学的な不確実性に直面し、トレーダーは適切な規模で、週7日24時間利用可能な規制対象商品を必要としており、ニュース発生時にリスクエクスポージャーを管理できるようにすると述べている。
この発言のポイントは「24/7」だけでなく、「規制対象」と「適切な規模」にもある。前者は機関投資家やコンプライアンス資金を狙い、後者は参加障壁を低くする。CMEはHyperliquidの高レバレッジやオンチェーン体験を再現する必要はなく、別の種類の年中無休エクスポージャーを提供することを目指している。それはより伝統的で、よりコンプライアンスに準拠し、既存の金融システムに受け入れられやすいものだ。
CME、Binance、NYSEが同じ需要層を狙う
CME、Binance、NYSE/ICEが提供する商品の形態は異なるが、それらが共通してコピーしているのは、Hyperliquidがこれまで市場で最も説明しやすかった一つの優位性、すなわち休場時間でも伝統的資産を取引できる点だ。
CMEの切り口は商品だ。原油と金は元々グローバルマクロ取引の中核資産であり、地政学的緊張が高まれば高まるほど、非取引時間帯のリスク管理需要は強まる。伝統的機関にとって、CMEが夜間や週末に十分な流動性を提供できれば、追加のコンプライアンス、カストディ、運用リスクを負ってまでオンチェーンの永久プラットフォームを利用する必要はないかもしれない。
Binanceの切り口は米国株のトークン化である。公開報道によると、bStocksの第一弾にはNVDAB、TSLAB、CRCLB、MUB、SNDKBなどが含まれており、24時間365日取引、1:1変換、自己管理サポートが強調されている。ここで注意すべきは、Binanceの他の株式関連商品との違いであり、bStocksはトークン化株式の入口に近く、株式永久先物と混同してはならない。
トークン化株式は「チェーン上の株式証明書」と理解でき、Hyperliquidの合成永久先物とは異なる。合成永久先物は価格変動を取引する契約に近く、トレーダーは実際の株式を保有しない。一方、トークン化株式は価格を実際の資産により近づけ、変換メカニズムを通じて信頼性を高めようとする。
NYSE/ICEの方向性は、より基盤インフラに近い。ICE/NYSEは今年1月、トークン化証券の取引とチェーン上決済プラットフォームを開発中であると発表し、24時間365日取引、即時決済、米ドル建て注文、ステーブルコイン資金移動をサポート予定で、規制当局の承認が必要としている。この方向性が実現すれば、従来の取引プラットフォームは単に取引時間を延長するだけでなく、証券市場の決済・取引ロジックの一部を、よりチェーン上の体験に近い形へ移行させることになる。
これら3つは直接イコールで結べない。CME先物には証拠金、決済、規制枠組みがある。Binance bStocksは中央集権型取引プラットフォーム内のトークン化株式入口に近い。Hyperliquid永久先物は高レバレッジ、チェーン上証拠金、迅速な投機またはヘッジに偏っている。それぞれのユーザー、リスク管理、レバレッジ、KYC要件が異なる。
しかし、市場の再評価にはこれらが完全に同一である必要はない。一部の同じニーズをカバーしていれば、Hyperliquidのナラティブは変わる。過去のナラティブは、原油、金、米国株エクスポージャーをいつでも取引したいなら、チェーン上永久先物が最も直接的な入口の一つだった。現在のナラティブは、Hyperliquidを利用することもできるが、CMEやBinance、将来的にはNYSEのトークン化プラットフォームを選ぶことも可能になる。
Hyperliquidはトレーダーが留まりたいと思わせる証明が必要
Hyperliquidの支持者にとって、CMEやBinanceの動きはもちろん完全な代替を意味しない。チェーン上永久先物の魅力は、決して24時間取引だけに由来するものではない。
Hyperliquidの強みには、高レバレッジ、自己管理、チェーン上の速度、取引文化、そしてすでに形成された流動性ネットワークが含まれる。暗号ネイティブのトレーダーや一部の高速投機資金にとって、KYCが少なく、新規上場が速く、証拠金の使用がより柔軟であることは、従来の取引プラットフォームでは再現しにくい体験である。たとえCMEが24時間原油と金を提供しても、チェーン上のリスクを引き受け、より高いレバレッジを追求するすべてのトレーダーがすぐに移行するわけではない。
流動性そのものにも慣性が生まれる。トレーダーがどこへ向かうかは、単に商品スペックだけでなく、板の厚み、スリッページ、手数料、利用可能レバレッジ、そしてカウンターパーティにも左右される。もしHyperliquidが特定の銘柄で既に十分な板の厚みを持っているなら、新たなコンプライアンス対応商品がすぐに取引量を奪うとは限らない。特に初期段階では、CMEの夜間や週末の取引が本当に活発になるかどうかは、実際の取引データを待つ必要があり、単なる商品発表だけでは判断できない。
ここにプレッシャーもある:Hyperliquidはもはや「私たちは24時間365日取引可能」という言葉だけで、伝統的資産エクスポージャーの希少性を証明することはできない。証明すべきは、他のプラットフォームも24時間取引を提供する中で、それでもトレーダーがポジション、証拠金、取引量をここに残したいと思うかどうかだ。
これはHYPEの価格決定ロジックにも波及する。一部の投資家は通常、HYPEをプラットフォームの取引量や手数料に関連する取引所資産と理解している。取引が多ければ手数料も増え、プロトコルがHYPEを買い戻す資金も強くなり、トークンはキャッシュフロー・ストーリーの裏付けを得やすくなる。この手数料と買い戻しのサイクルこそが、HYPEが過去に多くの純粋なストーリートークンと差別化できた重要な理由だ。
CME、Binance、NYSE/ICEの動きは、短期的には必ずしもHyperliquidの実際の収益を変えるわけではないが、市場の将来の収益成長に対する期待を変える。HYPEの調整は、アンロック、大口の行動、全体的なリスク選好、競合期待など多くの要因で説明でき、単にCMEの新商品が原因とは言えない。しかし、競合他社が24時間取引機能を補完し始めると、市場は当然こう問うだろう:将来の伝統的資産のパーペチュアル取引量の成長は、これまで通りスムーズに手数料や買い戻しに変換されるのか?
だからこそ、今回の議論は業績検証というよりも、期待の再評価に近い。CMEの新たな原油先物はまだ上場されておらず、BinanceのbStocksとHyperliquidの株式パーペチュアル間のユーザー移行に関する明確なデータもない。今確認できるのは、伝統的資産エクスポージャーにおけるHyperliquidの「唯一性」が低下していることだ。確認できないのは、これがどの程度の実際の取引量流出につながるかである。
7月と8月が最初の検証をもたらす
次に本当に注目すべきは、どのプラットフォームが発表で24時間取引を謳っているかではなく、休場時間帯に実際の取引と板の厚みがあるかどうかだ。
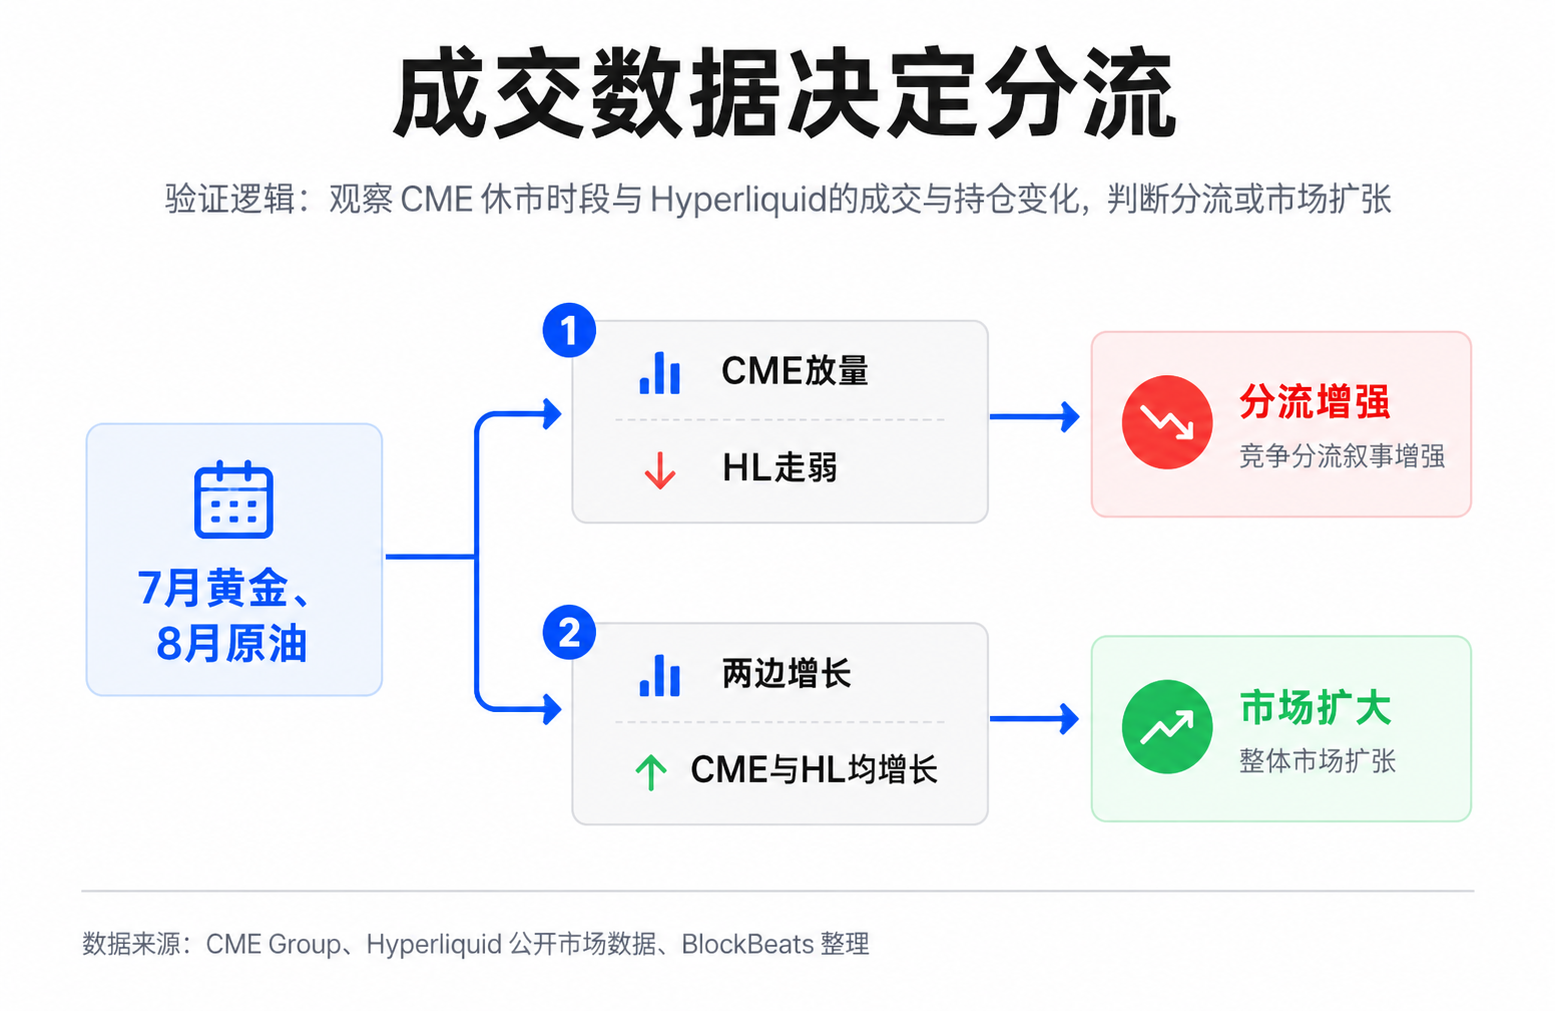
CMEの1オンス金先物は2026年7月26日から24時間取引を開始し、新しい10バレルのWTI原油先物は2026年8月30日に上場予定だ。これらの節目は市場に最初の検証サンプルを提供する:夜間や週末の取引が十分に活発か、スプレッドが十分に狭いか、機関投資家やプロトレーダーが実際にリスク管理を規制対象の先物システムに戻すかどうか。
Hyperliquidにとって、より直接的な観測指標は、対応する商品や株式のパーペチュアル(永久先物)の取引量、建玉、および手数料貢献度です。CMEの金や原油の新商品が取引量を増やし始め、同時期にHyperliquidの対応市場の取引量と建玉が減少すれば、競合による資金流出のストーリーが強まります。両方が成長している場合、24時間365日取引が単にオンチェーンからオフチェーンへ移行するのではなく、市場全体を拡大している可能性があります。
HYPEの鍵もここにあります。アンロックや大口取引は短期的な価格に影響を与えますが、より長期的なバリュエーションのアンカーは、プラットフォームが持続的に手数料を生み出し、それを買い戻しに転換できるかどうかに戻ります。取引量と買い戻しの強度が新規供給と感情的な圧力をカバーできる限り、競合への期待がトレンド的なダメージになるとは限りません。逆に、伝統的な資産のパーペチュアルの成長が鈍化し、外部プラットフォームの24時間流動性が形成され始めると、市場のHYPEに対する価格設定は「高成長取引プラットフォームトークン」から、より慎重なキャッシュフロー期待へと移行します。
今はまだHyperliquidについて結論を下す時期ではありません。より正確には、同社が創出し検証した需要が、より大きな金融プラットフォームによって認識され、複製されつつあるということです。次のデータが、今回の再評価が単なるストーリーのレベルにとどまるのか、それとも収益やトークン価格にまで波及するのかを決定づけるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事