ウォール街が集団恐慌を引き起こす? 大手企業の株価が急落し、ゴールドマン・サックスが辛くも脱出、プライベート・クレジット危機を図解

2026年4月6日(月曜日)收盘时,美国私募信託資産管理巨人 Blue Owl Capital(OWL)的股價下跌至 8.45 美元,創下自上市以來的新低,盤中一度跌至 7.80 美元。引發本輪抛售的事件是 Blue Owl 在前一週公布的第一季度半流動性基金贖回數據。旗下兩只主力非交易型 BDC(商業發展公司)基金,OTIC(Blue Owl 科技收益)和 OCIC(Blue Owl 信貸收入),本季度總計收到約 54 億美元的投資者贖回請求,其中 OTIC 的贖回率達到流通股的 40.7%,OCIC 為 21.9%,兩只基金同時觸發 5% 的行業硬性閘門,按比例只放行了不到 12 億美元。
主流財經媒體立即將此事包裝為「散戶私募信貸敘事破裂」和「AI 顛覆軟件公司外溢到債權人」。但這兩個標籤掩蓋了一個更關鍵的事實。同一週,高盛資產管理旗下的 Goldman Sachs Private Credit Corp 第一季度贖回請求比例為 4.999%,與 5% 的閘門僅相差 0.001 個百分點,成為同業中少數、可能是唯一一只未觸發閘門、給贖回投資者全額兌付的大型半流動性永續 BDC。這場贖回潮不是「私募信貸崩盤」,而是一場清晰的 K 字分化。
據彭博 4 月 6 日的報導,高盛這只規模 157 億美元的基金是本季度「躲過出走潮」(Dodges Exodus)的異類。與此同時 Blue Owl 的 OTIC 贖回率是高盛的 8.1 倍,OCIC 是高盛的 4.4 倍。當市場注意力全部集中在 Blue Owl 的暴跌時,真正值得追問的問題是,為什麼同樣的結構、同樣的一週、同樣的 5% 閘門,兩家機構會呈現出完全不同的結局。
股價十五個月蒸發三分之二
先看市場給 Blue Owl 的定價。據 Yahoo Finance 歷史周線數據,Blue Owl Capital(OWL)在 2025 年 1 月 20 日當週收盤價為 25.02 美元,創下歷史峰值。到 2026 年 4 月 6 日當週收盤價為 8.45 美元,十五個月下跌了 66.2%,蒸發近三分之二的市值。
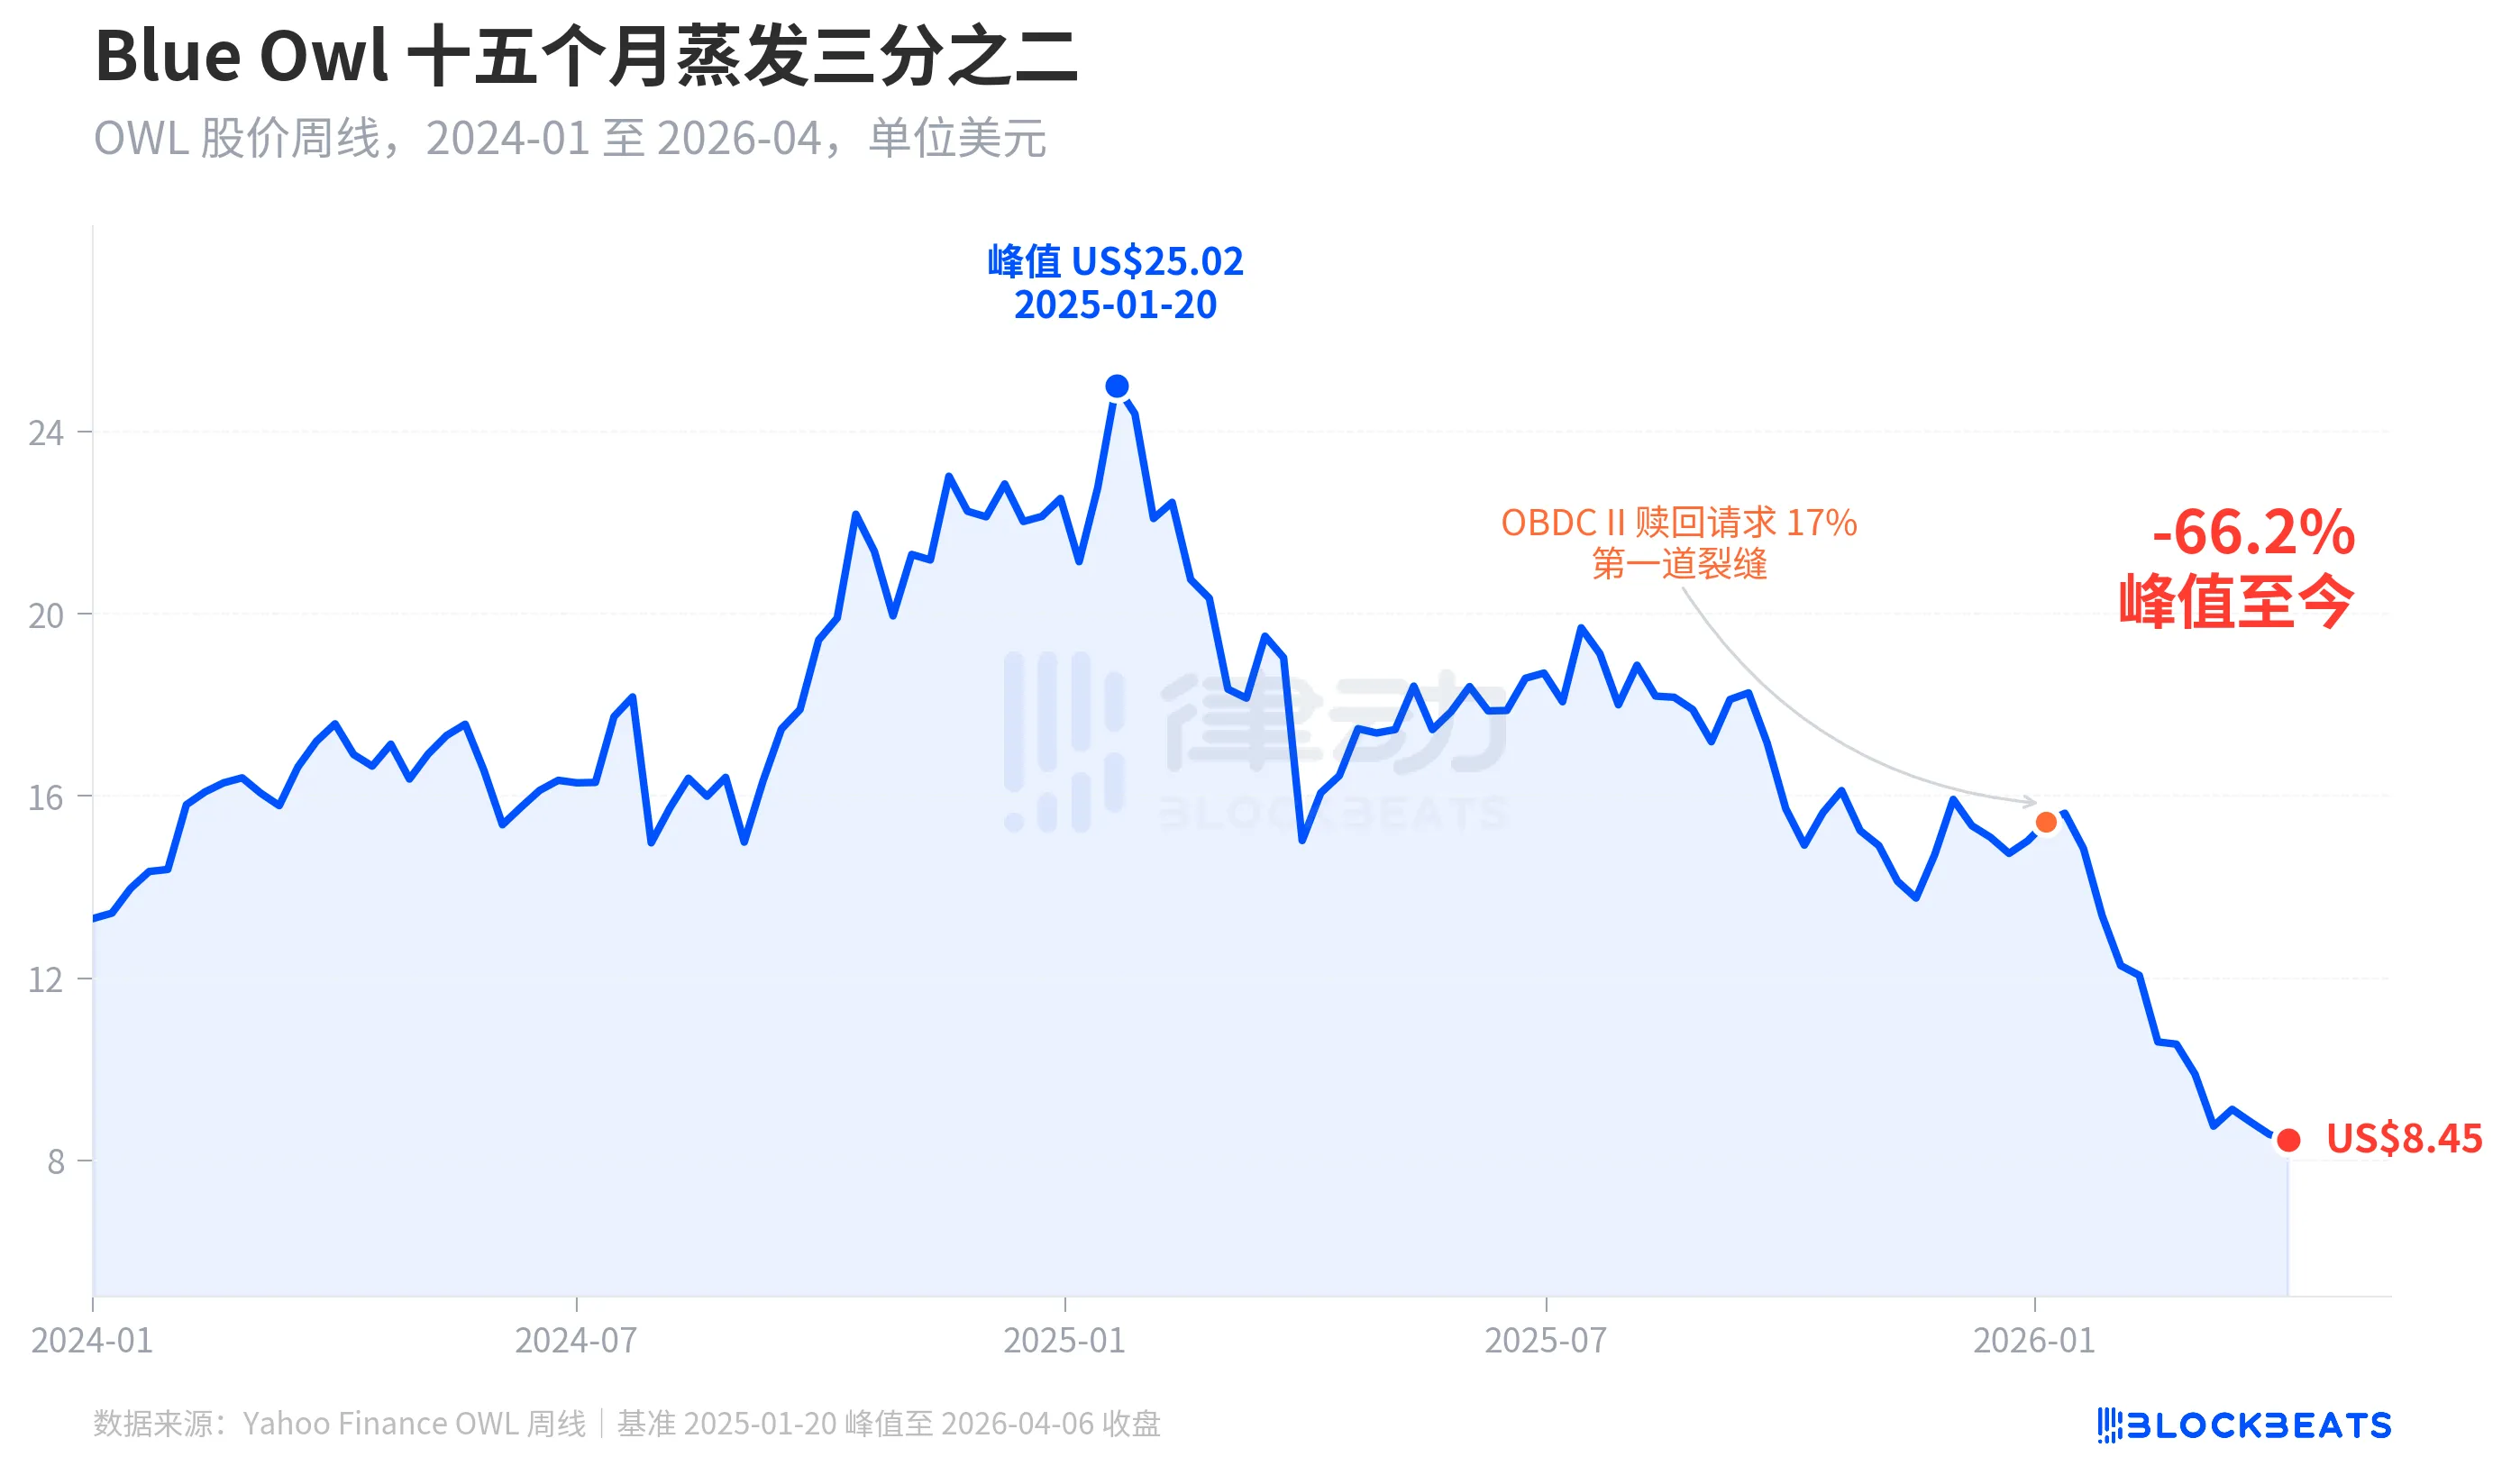
株価の最初の明らかな亀裂が現れたのは2026年1月初めでした。Blue Owl 傘下の別のファンドであるOBDC II(より小規模な非公開BDC)が、流通株の約17%に相当する償還依頼を受け取ったことが開示され、これが「最初の亀裂」と見なされました。その後、株価は一直線に下落し、四半期末に OTIC と OCIC の2つの主力ファンドが同時にゲートをトリガーし、月曜の取引中には上場以来の絶対安値である7.80ドルまで一時的に下落しました。
興味深いことに、Blue Owl の株価の下落率(-66.2%)は、その基本的な悪化の度合いをはるかに上回っています。OCIC はまだ360億ドルの資産を運用しており、2026年第1四半期に資産総額が約6.5%下落し、企業全体の運用規模は依然として2,900億ドルを超えています。市場は明らかに、単なる当期の業績ではなく、この企業を再評価する際に「将来の償還の不確実性」と「評価の信頼崩壊」という2つの要因を用いています。
同じゲート、2つの運命
本当に「K字分化」を説明できるのは、横断面です。2026年第1四半期に償還データを公開している5つの大手半流動性永続BDCをまとめて比較すると、その構造は一目瞭然です。
Bloomberg、CNBC、各ファンドの企業公告によると、これら5つのファンドの償還率は、Blue Owl OTICが40.7%、Blue Owl OCICが21.9%、Apollo Debt Solutionsが11.2%、Morgan Stanley North Haven Private Income Fundが10.9%、Goldman Sachs Private Credit Corpが4.999%です。これらの5つのファンドは大まかに3つのグループに分類できます。
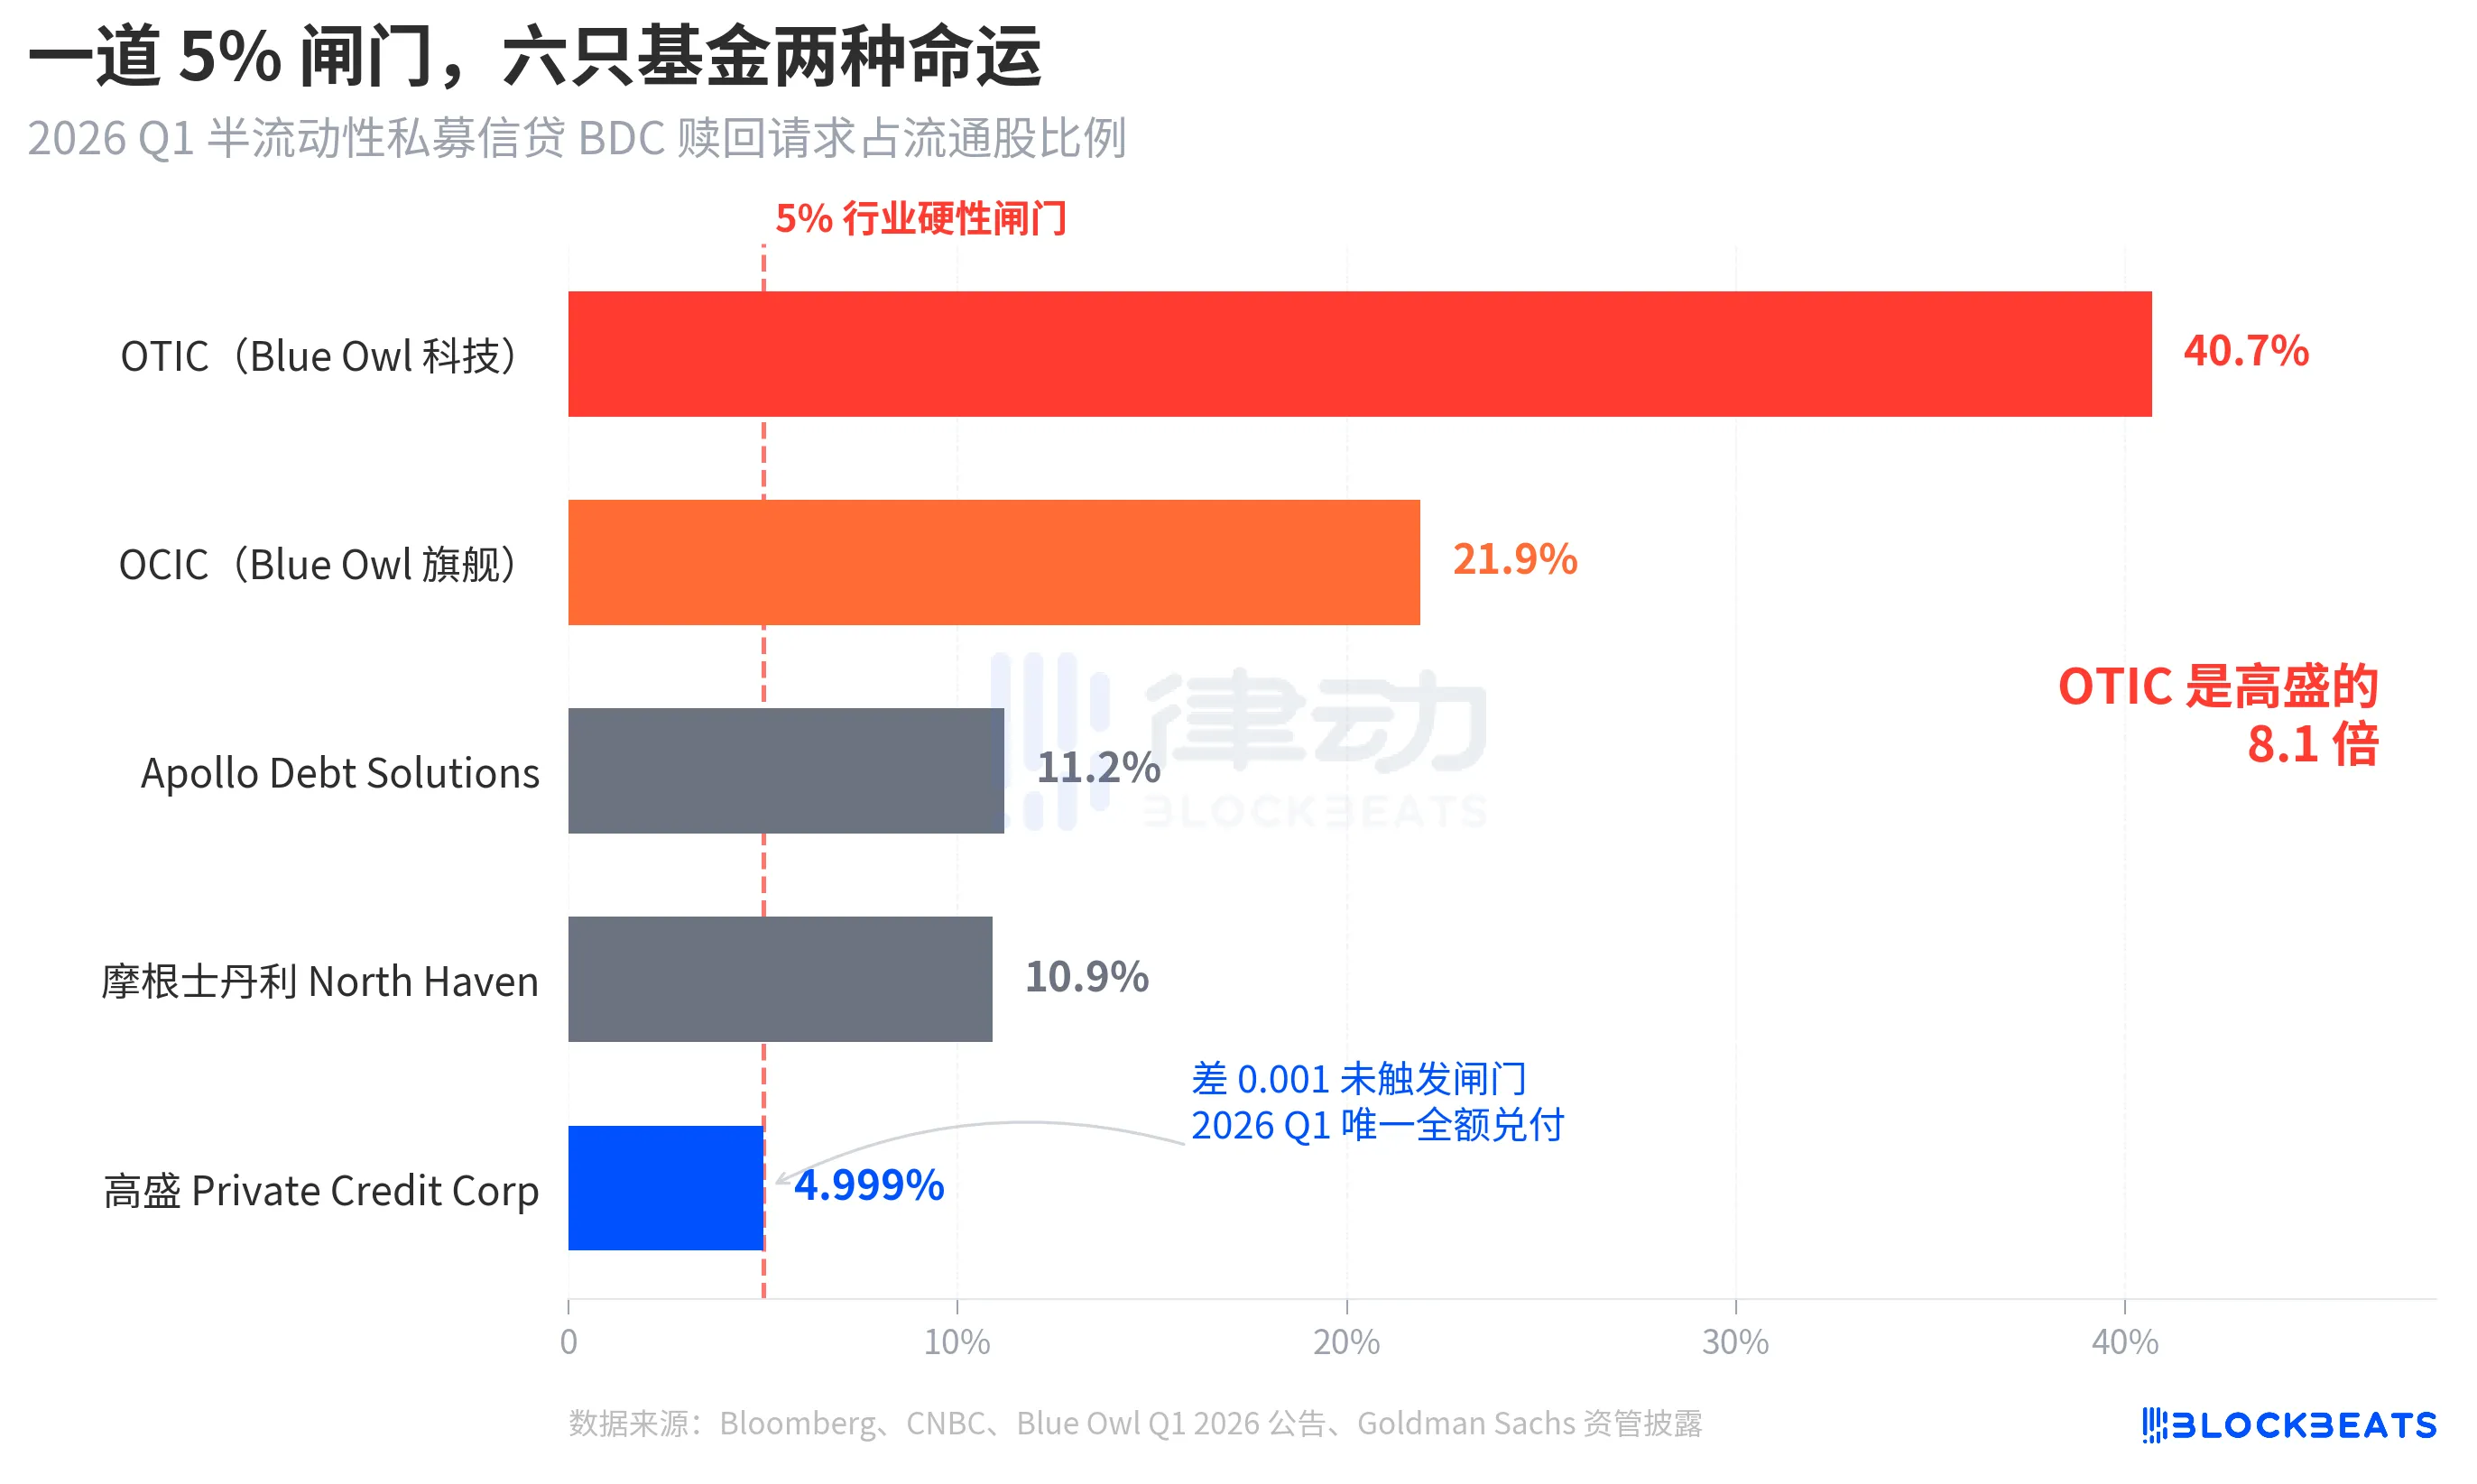
上位グループでは、Blue Owlの2つのファンドがゲートを大幅に上回っており、OTICでは約半数の株主が償還を求め、OCICではゲートの約4倍の額が償還されました。通常、流通株の最大5%しか償還されないルールに基づき、実際にはOTICが約1.79億ドル、OCICが約9.88億ドルを償還し、残りの約42億ドルの償還依頼はゲートの外でロックされました。
中位グループでは、ApolloとMorgan Stanleyの償還率は10%から11%の間にあります。Bloombergの3月11日と3月23日の報道によると、Apollo Debt Solutionsは約45%、North Havenは約46%を償還しました。PitchBookとiCapitalの業界情報によると、これらも同様にゲートをトリガーしましたが、その圧力はBlue Owlよりもはるかに小さかったようです。
ダウンディス,ゴールドマン・サックスのみ。4.999% は同時期唯一の 5% ゲートをトリガーしなかった大口ファンドで、全ての償還リクエストが100% 兌換されました。
Bloomberg は見出しで「Dodges Exodus」(脱出をかわす)と表現しましたが、OTIC はゴールドマン・サックスの倍率の 8.1 倍であり、その数字自体が分化の激しさを物語っています。同じ週、同じ構造、同じルールの中で、2つの機関の運命は全く異なります。
バブル、小売投資家によって 4.4 倍に押し上げられました
なぜこのような激しい償還ラッシュが起こったのかを理解するためには、最初に現在の水位がどのくらい深いかを見る必要があります。Robert A. Stanger & Co. の業界統計によると、過去5年間の米国の非上場 BDC の年間調達規模は、明らかな放物線を描いています。
2021年の年間総額は143億ドルであり、2025年には歴史的な記録となる630億ドルに達し、5年間で4.4倍に膨れ上がりました。同じ統計によると、2025年の上位5つの機関(Blackstone、Blue Owl、Apollo、Ares、およびHPS)はそのうちの約83%、約523億ドルを占め、トップ5社に資金が集中しています。過去5年間に流入してきた小売投資家の資金は、その総額が膨大であり、分布も非常に集中しています。
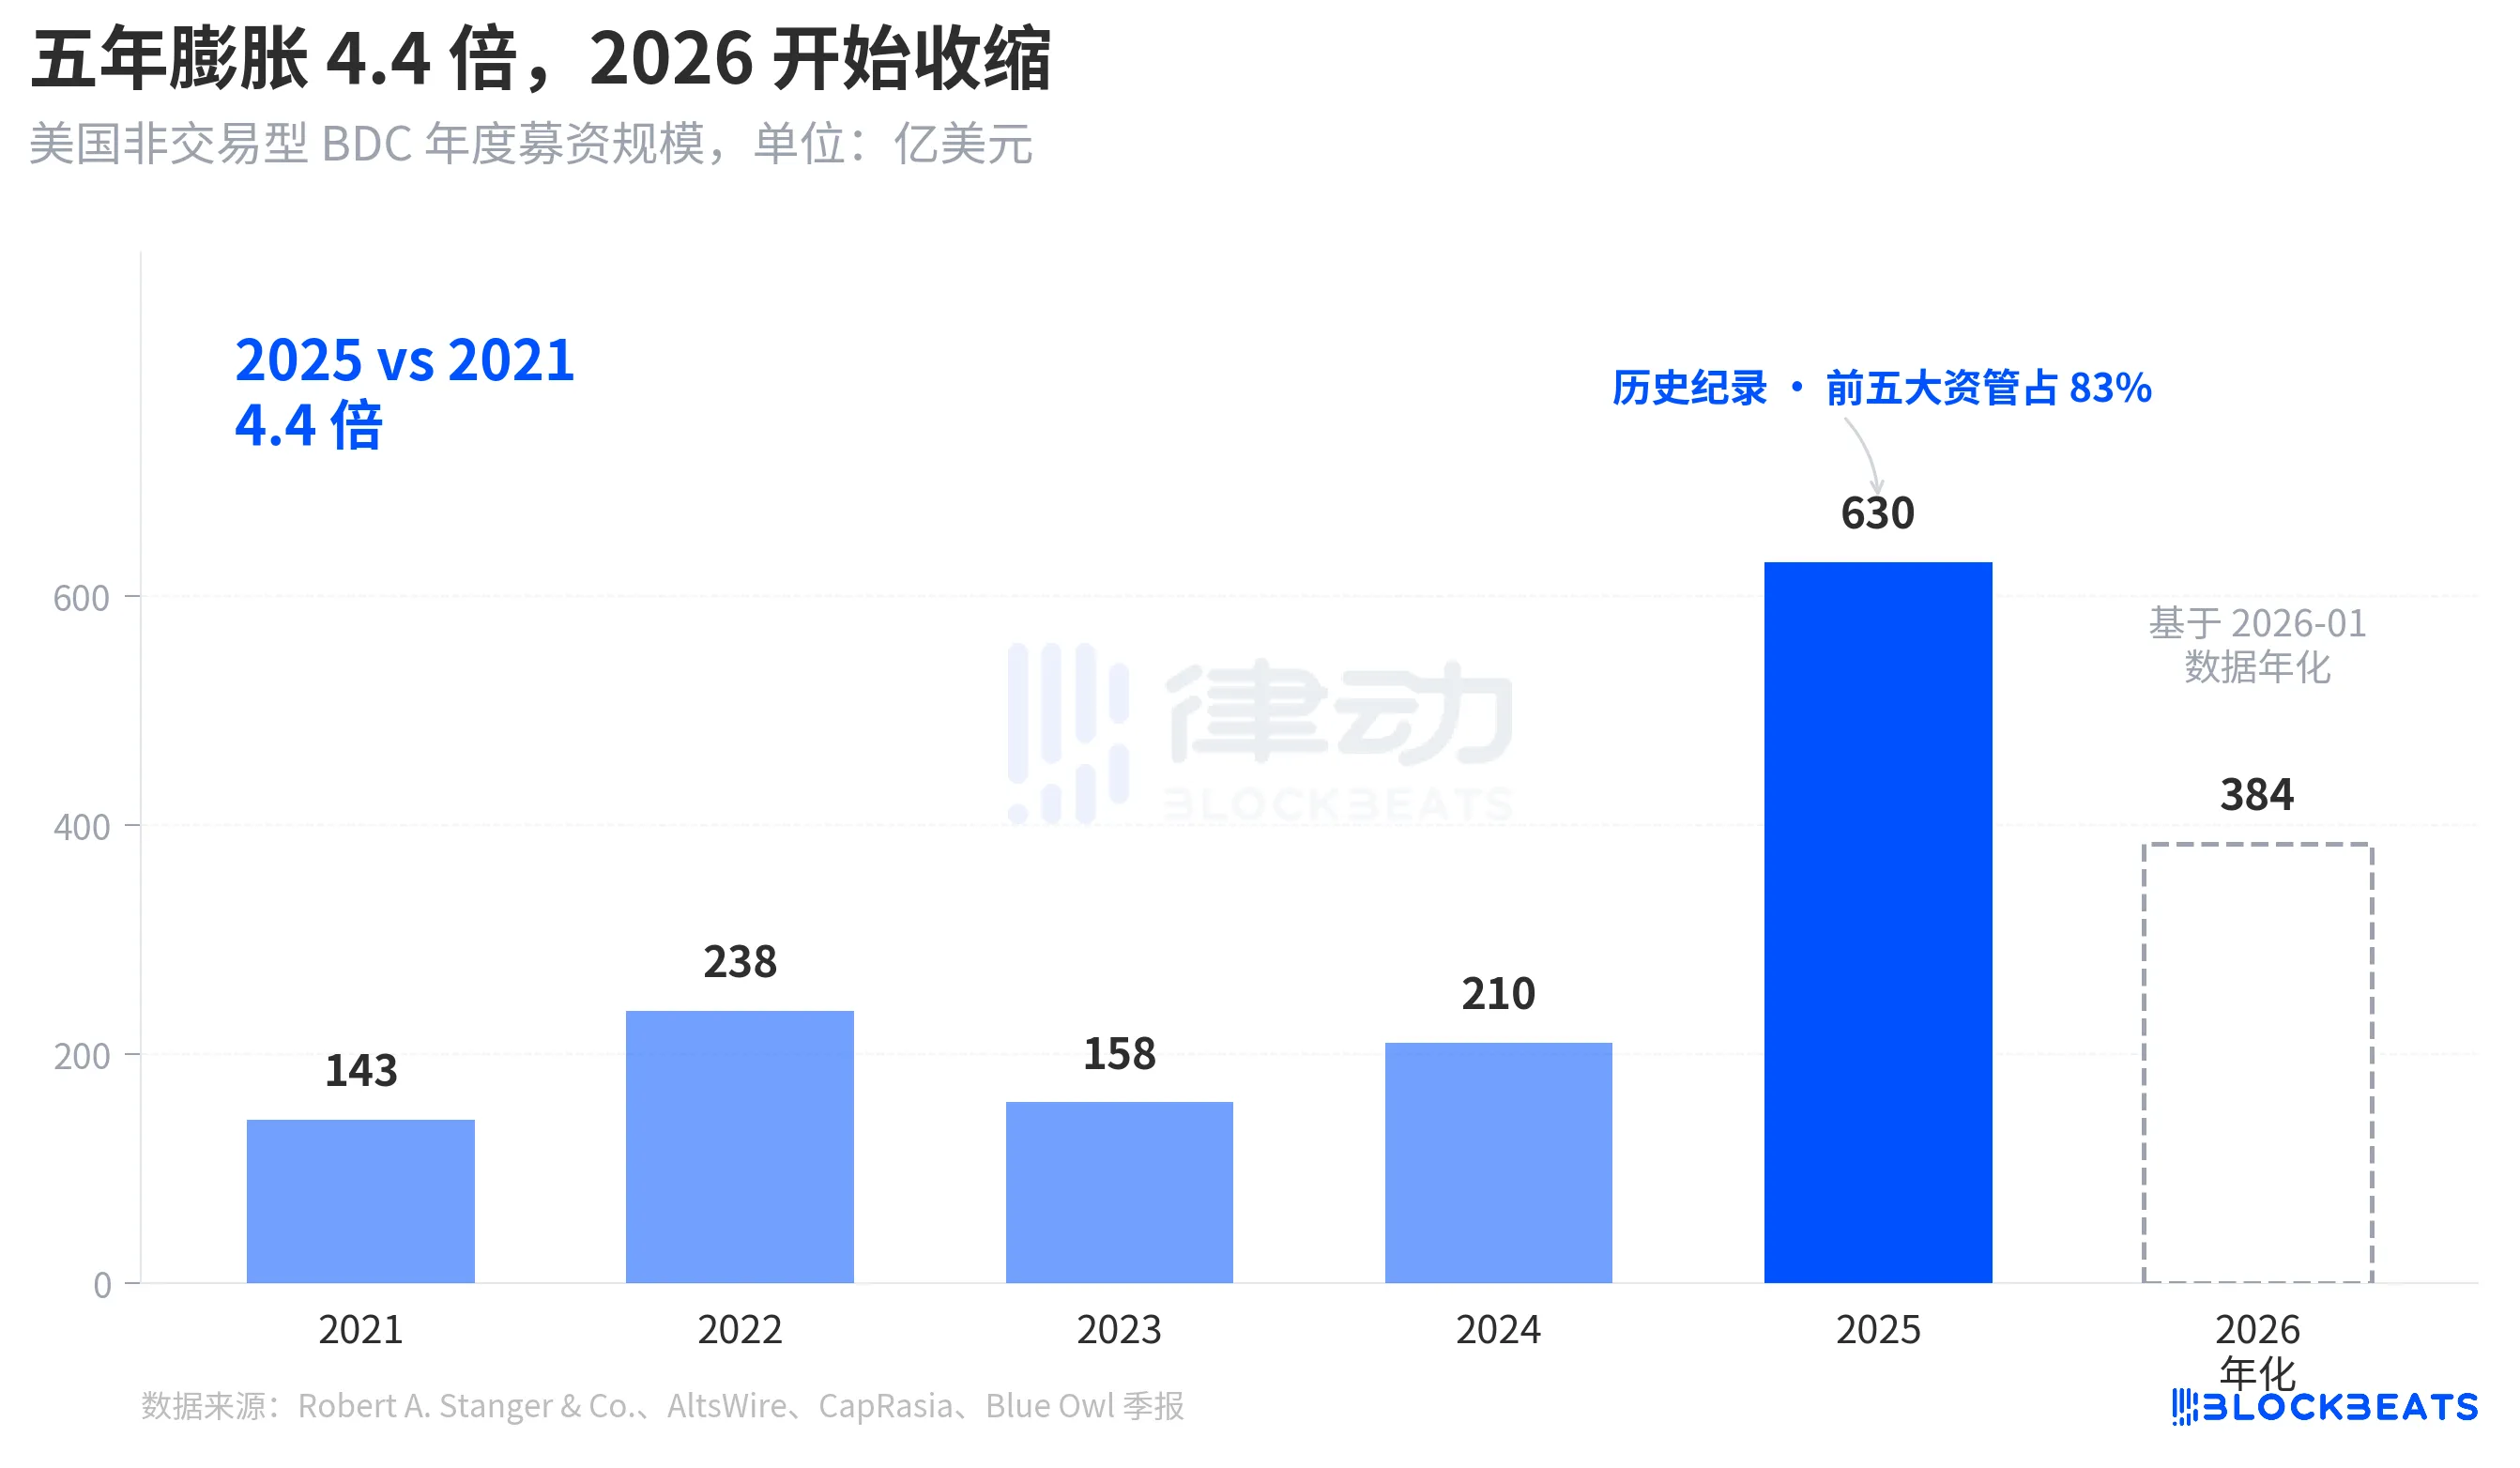
しかし、2026年1月までのStangerの月次データによると、非上場BDCの調達額は32億ドルにとどまり、2025年3月のピーク時の62億ドルに近い半減となりました。Connect MoneyとFinancialContentの報告によると、2026年第1四半期には、昨年同期比でBDC全体のセールスが約40%減少しました。投資家が償還を要求し始める中で、追加資金は目に見える速度で減少し、償還プレッシャーと新規購入の減少が同時に発生し、ゲートは予想を超えるほど強く踏まれました。
これは周期的なリターンではなく、流動性の高い永続的BDCが「クラス別貯蓄商品」として小売投資家に販売された物語が、初めて資金レベルで再評価されたものです。
BREIT から Blue Owl へ、脆弱性は4年間で徐々に明らかになった
この償還ラッシュをより長い時間軸で捉えると、それが突然発生したわけではないことがわかります。
半流動性永続という構造には2つの約束があります。それはファンドが上場せず、公開評価を受けず、投資家がNAVに基づいて四半期ごとに一部の株式を償還できることです。基本的には、これは非流動資産(プライベート・クレジット、プライベート・リアルエステート)を「いつでも引き出せるように見える」製品にパッケージ化したものです。ランブルを防ぐために、業界全体で四半期ごとの償還ゲートが5%に設定されており、一度流通株の5%を超える四半期償還リクエストがあると、ファンドは比率に応じて償還され、残りのリクエストは次の四半期までロックされます。
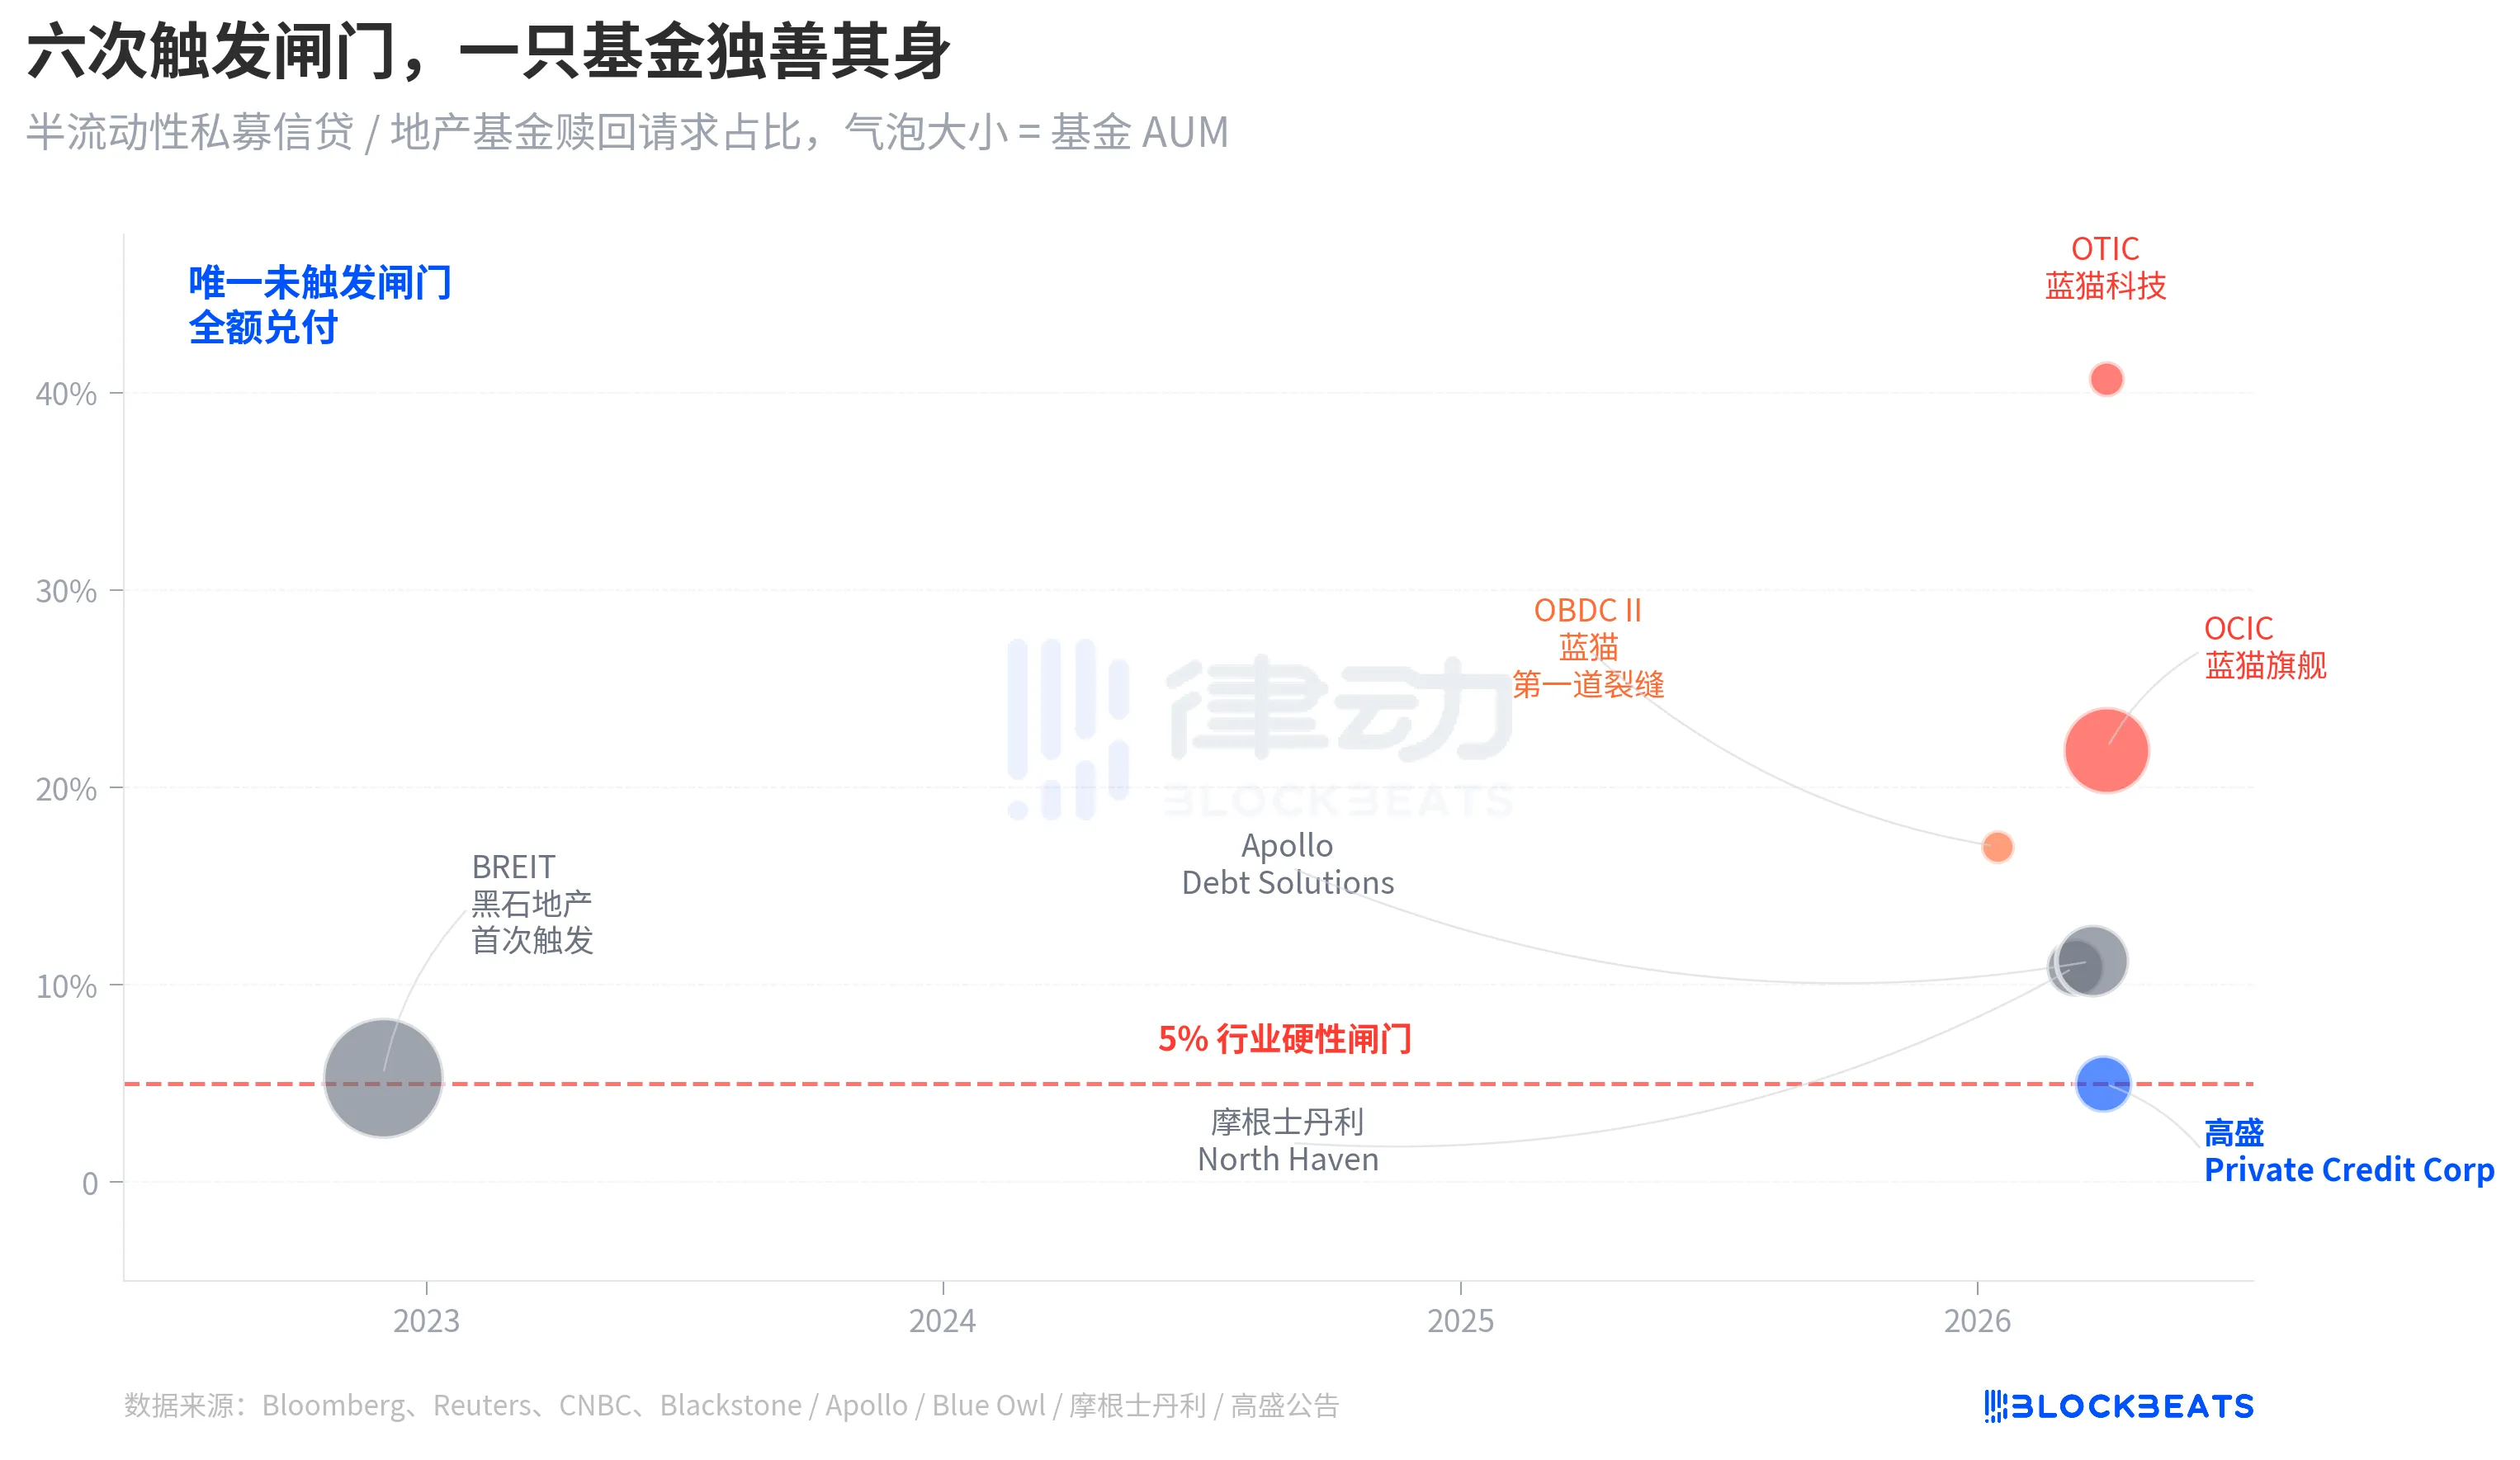
2022年11月、Blackstone傘下の非上場不動産投資信託BREITは、永続的な準流動性構造で初めてこの閾値を超え、最初のシステム的な流動性イベントとなりました。Caproasiaのデータによると、2023年1月、BREITはリクエストの25%のみを処理し、2023年11月までにBREITは総額143億ドルの償還リクエストに応じました。この出来事は不動産資産カテゴリーの孤立したイベントとして捉えられ、プライベート・クレジット市場は巻き込まれませんでした。
四年後、同様の亀裂が不動産からクレジットに広がりました。2026年1月、Blue Owl OBDC IIは17%の償還リクエストを公開し、最初のシグナルとなりました。3月11日、モルガン・スタンレー・ノース・ヘイブンが閾値を超えました。3月23日、アポロ・デット・ソリューションズが閾値を超えました。4月2日、Blue Owl OCICとOTICが同時に閾値を超えました。一週間で、四つのトップ資産運用会社の大手BDCが連続して同じ閾値に追い込まれ、ゴールドマン・サックスは同じ四半期にわずか4.999%の差で閾外にとどまりました。
半流動性永続型BDCの構造上の脆弱性は、Blue Owlのこの償還ラッシュによって初めて露呈されたわけではありません。それは2022年のBREITのときから明らかになっており、ただ、その4年間誰もそれを真剣に受け止めていなかったのです。
ルート原因、OTICの80%がテクノロジーと医療に配置
今、その重要な問題に戻りましょう。同じ構造、同じ週に、なぜゴールドマン・サックスとBlue Owlの結末が8倍も異なるのでしょうか。OTICの投資ポートフォリオを分析すると、答えが明確になります。
KBRAの格付けレポートとBlue Owl OTICの2024年第4四半期財務諸表によると、2025年末時点でOTICの投資ポートフォリオは62億ドル規模で、190社の企業を保有し、39のエンドマーケットをカバーしており、そのうち92%がプライベートエクイティファンドに支持され、93%が第1位留保高位担保ローンです。バランスシート構造的には優れたファンドですが、その業界の集中度は非常に特異です。システムソフトウェアが16.1%、医療テクノロジーが13.0%、アプリケーションソフトウェアが12.4%を占め、これら3つのサブセクターだけで全体の41.5%を占めています。
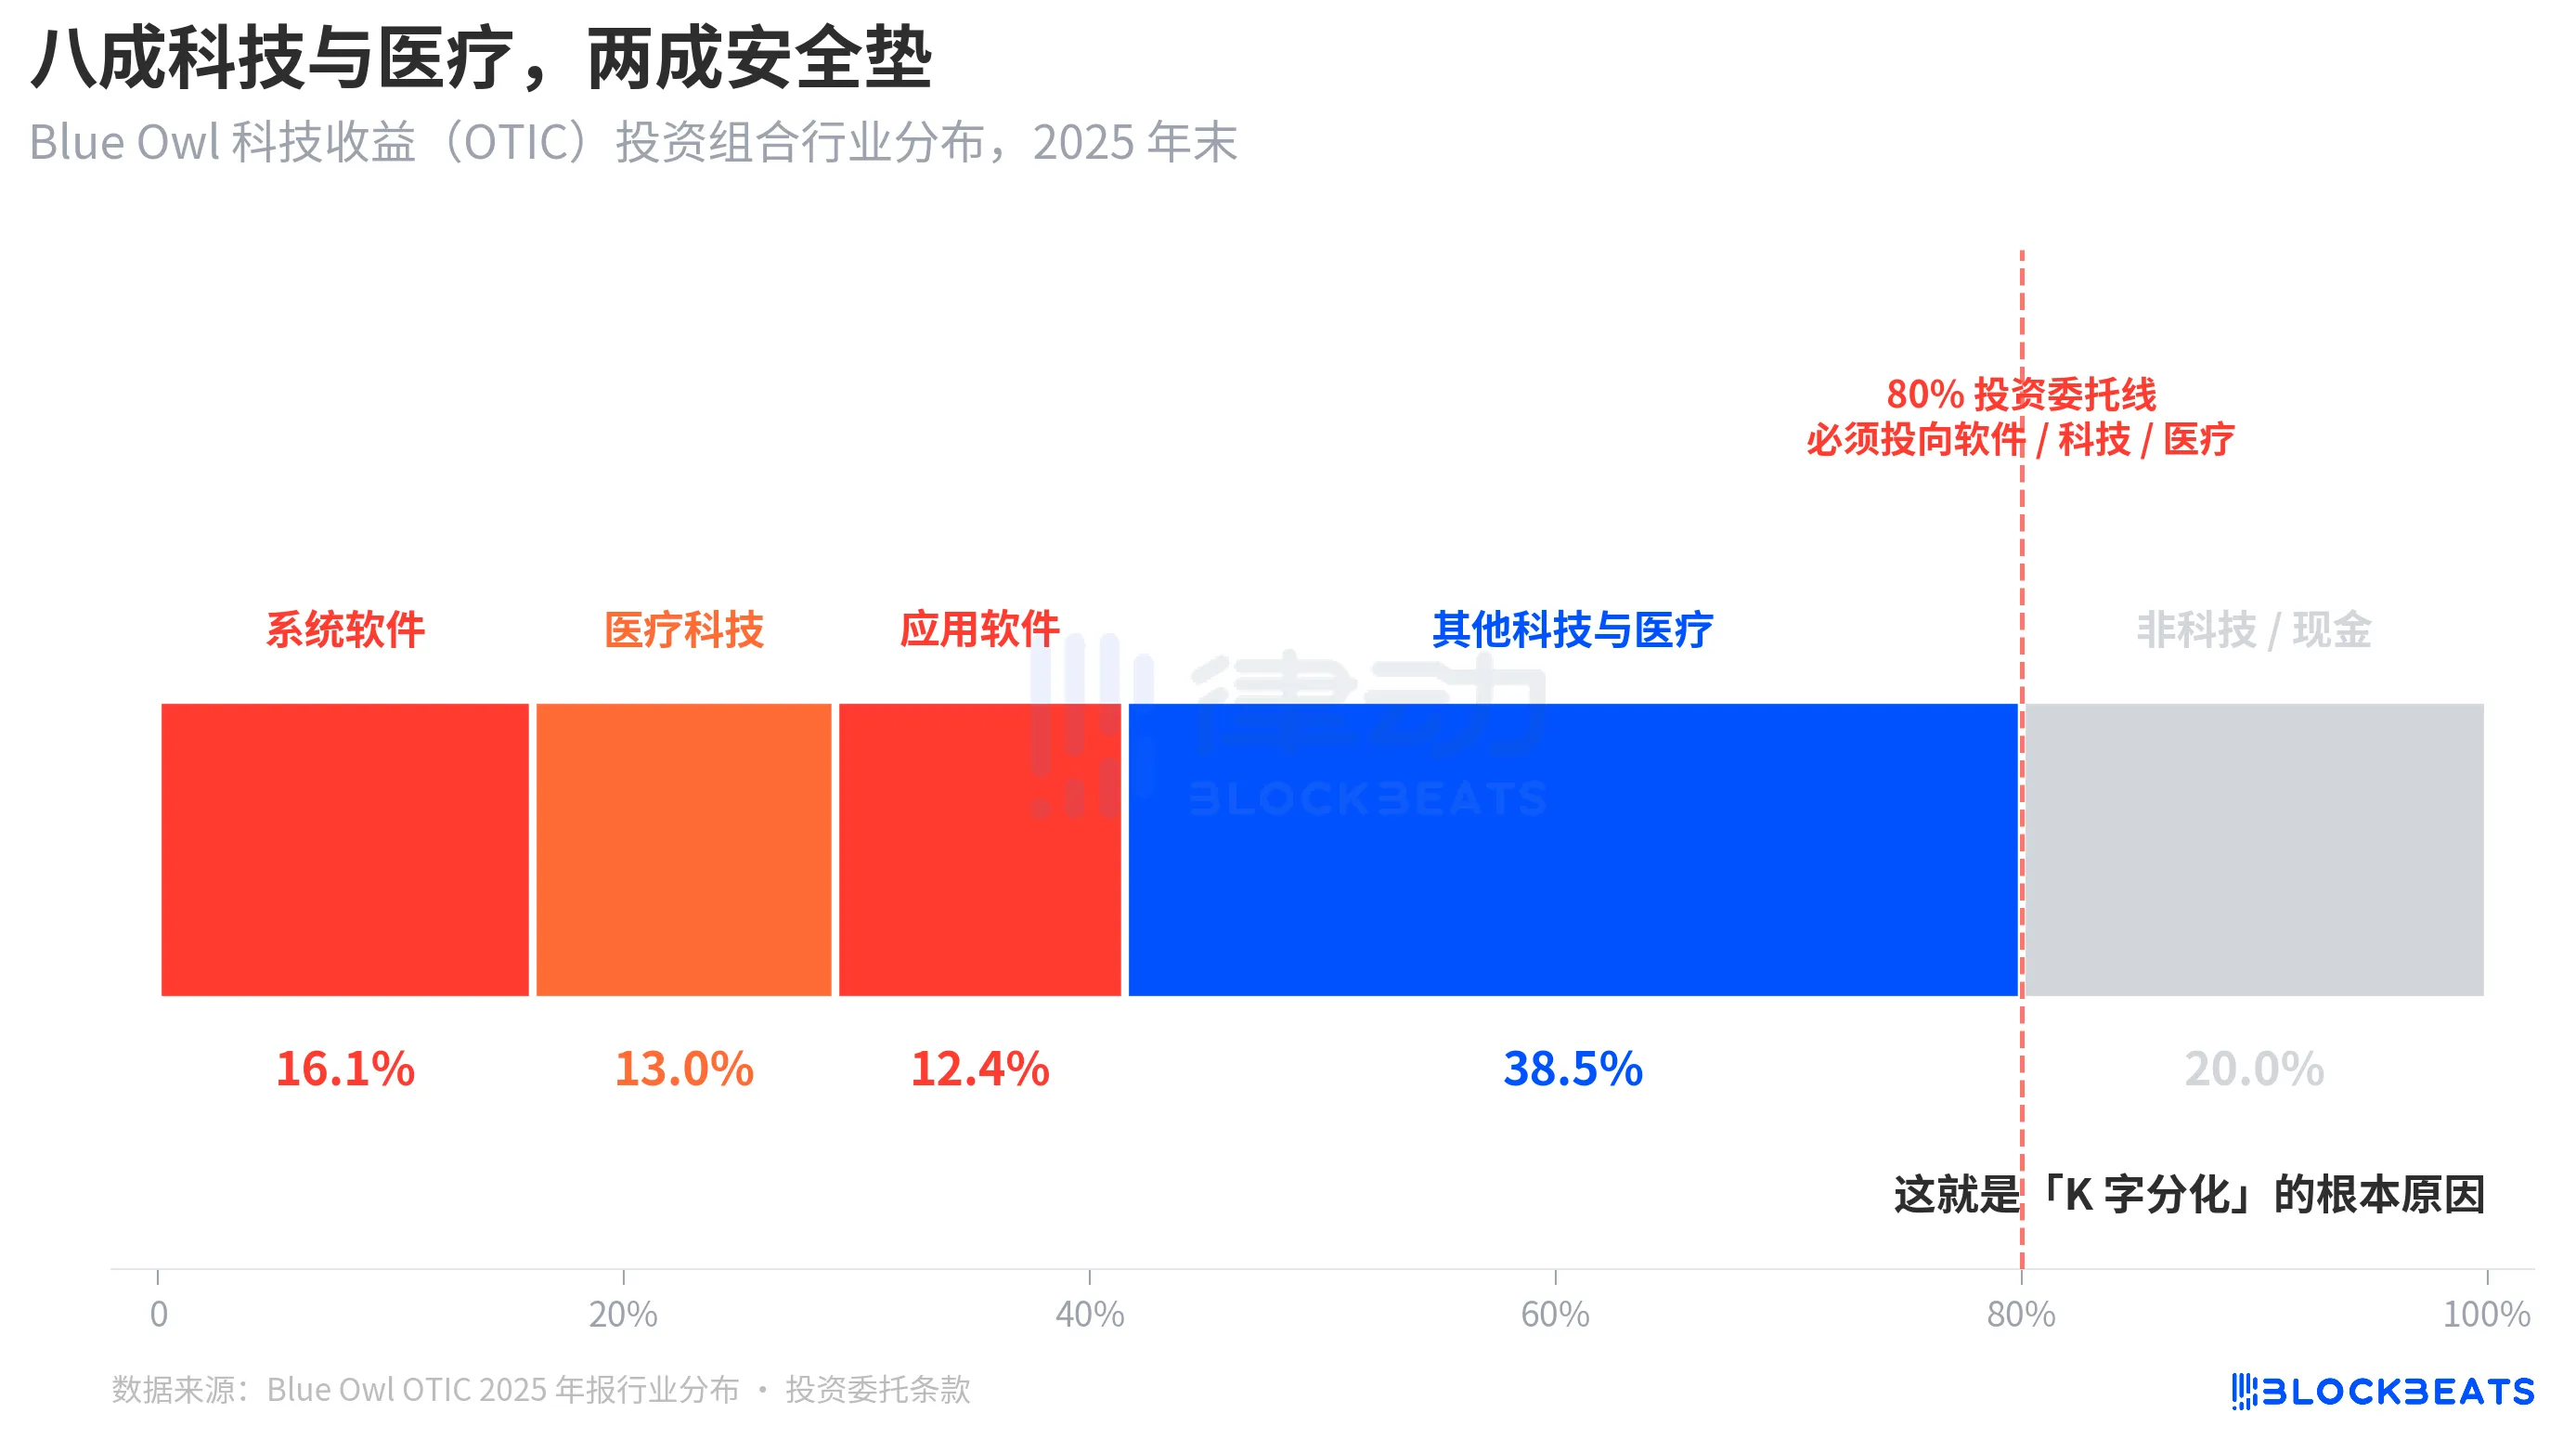
重要なのは、これが運用者の一時的な業界志向ではなく、OTIC投資規程に記載されている厳格なルールであり、総資産の少なくとも80%を「ソフトウェアおよびテクノロジー関連」企業に投資しなければならないということです。Blue Owlは公開資料でOTICを、「主に大規模で市場をリードするソフトウェア企業に投資し、重要なミッションを持ち、継続的な収益ソリューションを提供する」と説明しています。OTICは設計当初、SaaSテクノロジー信用ファンドでした。
過去半年の市場の話では、SaaSはAIによる最も激しい再評価の資産の1つでした。投資家が「AIがソフトウェア企業の長期的な定期収入を脅かす」と懸念し始めたとき、80%がソフトウェアおよびテクノロジーに投資されているプライベートクレジットファンドが最初に影響を受けました。BloombergとReutersの報道によると、Blue Owlの経営陣自体が投資家に対するコミュニケーションで、第1四半期の償還圧力の一部は「AIがソフトウェア企業を脅かす懸念」から来ていると認めていました。
一方、Goldman Sachs Private Credit Corpの投資ポートフォリオ(157億ドルAUM)は、Bloombergによると、「同業他社よりもかなり分散しており」、単一の産業がOTICのテクノロジーアウトサイドリスクのレベルに達することはありません。同様のプライベートクレジット、同様の準流動性構造、同様の5%のゲートキーパーで、現在の市場テーマに対する基礎資産の露出度合いが80%と15%に満たない結果、リデンプション率は40.7%と4.999%です。
これこそが「K字分化」の根本的な理由です。これは、プライベートクレジットが資産クラスとして崩壊したのではなく、同じ市場テーマに賭けられたファンドが問題を抱えているのに対し、分散化されたファンドはほとんど影響を受けていないことを示しています。分化はリスク露出のレベルで起こり、構造のレベルではありません。
結論
モルガン・スタンレーのCEOダイモンは、4月6日に発表された2026年の株主への手紙で、たまたまBlue Owlのイノベーションの最低水準に遭遇しました。彼は手紙の中で、プライベートクレジット全体が透明性と適切な融資評価マークが不足しており、環境が悪化すると考えると、実際の損失にほとんど変化がないにもかかわらず、売却を選択する可能性が高くなると書いています。
ダイモンのこの一文が指摘しているのは、構造上の問題です。プライベートクレジットは市場に頼り過ぎており、所有者のリスクへの認識が実際の損失よりも敏感であるということです。2026年4月7日付けで読むと、これには2つの意味があります。1つはGoldman Sachsのその0.001の差は、完全に分散化された構造の結果であり、運を含んでいるというよりも結果です。2つ目は、まだ「流動性と不透明なポートフォリオ」の基本的な矛盾を解決していない、総額1.8兆ドルのプライベートクレジット市場全体のことです。
5% の閾値は、ブルーアウルとゴールドマンサックスを「グッドファンド」と「バッドファンド」に分けることができませんでした。代わりに、「特定テーマへの集中投資」と「分散投資」という異なる投資戦略を、同じローソク足チャート上で一括決済しました。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事