Trade.xyzは世界の価格設定?オンチェーン市場が市場そのものになりつつある
原文タイトル:trade[xyz]: 世界金融における革命。
原著者:@kelxyz_
翻訳:Peggy, BlockBeats
Editor's Note: Since the beginning of 2026, Trade.xyz has been rapidly heating up. In mid-March, it partnered with S&P Dow Jones Indices to launch officially authorized S&P 500 perpetual futures, seen as the first time traditional financial assets have entered the on-chain trading system in a 24/7 format. With the continued growth in trading volume and open interest size, Trade has become one of the most watched projects in the Hyperliquid ecosystem, seen as a key example of "TradFi assets migrating to on-chain perpetuals."
The author believes that as on-chain perpetual futures begin to cover traditional financial assets, Trade.xyz is transitioning from an "execution tool" to a "pricing hub." Since its launch in 2025, Trade has built a first-mover advantage through liquidity, product extensions, and brand partnerships. From crypto-native assets to the S&P 500, commodities, and other traditional assets, its market not only meets trading demand but also participates in price discovery. The most significant change lies in the rhythm—the market is moving from "reacting to news" to "anticipating news" and even preemptively driving price changes in some scenarios.
In the author's view, Trade's core competitiveness comes from the "flywheel" of liquidity, user experience, capital efficiency, and brand composition, displaying early characteristics of a leader in the "Gorilla Game," poised to take the lead in the tradfi perpetual futures race.
However, this lead is not yet solid. Homogenized competition, incentive mechanisms, regional and branding differences, technical paths, and the intervention of traditional institutions and regulations could reshape the landscape. The key issue is not the speed of growth but whether its structural advantage can be continuously strengthened.
Building on this, the author further points out that as the on-chain market represented by Trade gradually takes shape, a series of opportunities are emerging—ranging from arbitrage, interest rate and funding rate trading to microstructure research, high-yield products, conditional markets, and smart systematics. This article identifies several directions worth the focus of developers, investors, traders, and researchers. These paths collectively point to a faster, more continuous, and more reflexive market environment.
So, is it possible for Trade.xyz to evolve from a high-growth trading platform into a key infrastructure in the new generation financial market?
The following is the original text:
「自己変革技術革命」を識別し理解できる人々は、通常、グローバルな「勝者がすべてを獲得する」市場で最大の利益を得ることができます。
本文は、Tradeによって主導される市場の技術革命に焦点を当てています。この革命において、永続的な先物取引がさまざまな資産で拡大し続ける中、許可されていないレバレッジはインターネットスケールの速さで技術的な自治体系と交差します。
将来数年間についてのいくつかの予測:オンチェーンの永続先物は次第に「ニュースに反応する」から「ニュースを予測する」、さらには「ニュースを先取りする」に移行し、最終的には「ニュースを創造する」ことになります。伝統的な金融資産をカバーする永続先物は、取引プラットフォームに年間100億ドル以上の収益をもたらすでしょう。
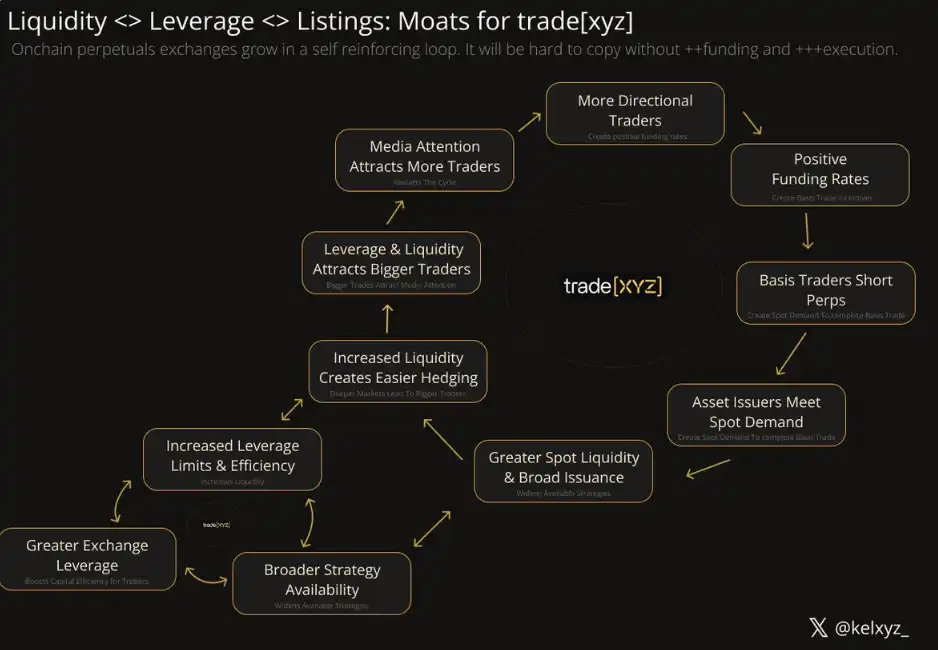
trade.xyzによって構築された流動性、市場アクセス、ブランドパートナーシップ、ユーザーエクスペリエンス、資本効率のフライホイールにより、同社はこの市場で最大のシェアを獲得する価値を創出します。
私たちは、数十億ドル規模のヘッジファンドがオンチェーンでリアルタイムに決済される様子を目撃するでしょう。Garrett Bullishの数億ドル規模の注目されるロングポジション清算は、たった始まりに過ぎません。
次の「Roaring Kitty」は、法域を超えたショートスクイーズで利益を上げ、取引相手は人為的に「一時停止ボタン」を押すことができません。
持続的な時間と能力にわたって自治的な知能が不断に拡大する中、ハッシュレートに高度に敏感なスマートエージェントは、Tradeが提供する許可されていないレバレッジを利用し、「説得力」を組み合わせて市場の波乱を制作し、実現します。
一、永続先物の「第二幕」
1997年から2008年、Blackberryは株主に約800億ドルの価値を創出し、企業の収益は2008年に200億ドルのピークに達しました。この11年間で、そのスマートフォンは前例のない文化的影響力を獲得しました。ある意味では、スマートフォンは世界を変えました。
しかし、それはただの第一幕に過ぎませんでした。
2025年までに、Appleの収益は4160億ドルに達し、そのうちiPhone単一製品ラインは2090億ドルを占めています。
第一幕が市場規模の拡大であったとすれば、第二幕は「人と情報の関係」の再構築です — この変化は当時ほとんど予想できませんでした。BeyoncéがBlackberryを抱いて眠ることは、遠い文化的原型に過ぎませんでした。それに対して、後にはNetflixがスマートフォンを利用して、直接「睡眠そのもの」と競合し、数千億ドルの企業価値に成長しました。
永続先物は、同様の転機に直面しています。
その第一幕は、暗号ネイティブ資産を中心とした先物取引に焦点を当て、数兆ドルの取引量を生み出し、Hyperliquidを含む数十億ドルから数百億ドル規模の企業群を生み出しました。
表面的には、永続先物はそれほど複雑ではありません:それは満期日のない、基礎資産価格にアンカーを打つ契約です。もちろん、それには複雑な価格設定メカニズムが関わっていますが、大局的にはその構造がそうであると言えます。そして、このような契約が従来の金融資産に適用され始めると、それはすでにニュースを作り出し、「前値付けニュース」すらもたらし始めました。わずか数ヶ月で、その2次的影響の兆しを目の当たりにしました。
2. 情報が速く流れる資本
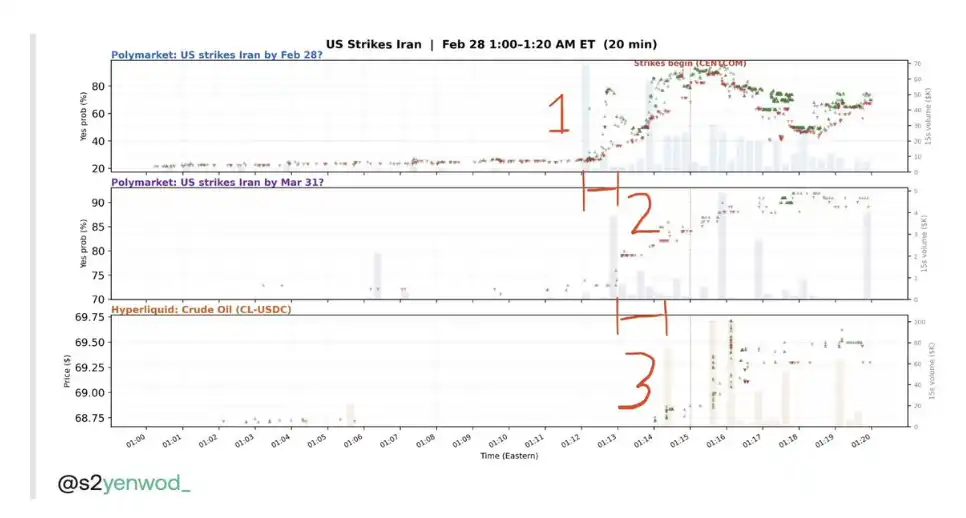
Tradeの市場は、ニュースに反応する速度が常に向上しており、1か月前のイランへの攻撃事件で特に顕著でした。
出典: yenwod
この新たな24時間365日の「速度競争」の中で、Tradeは主に予測市場と競合し、「世界最速」の価格設定権を争っています。現在の状況は次の通りです:
· 匿名のニュースアカウントが最初にソーシャルメディアでメッセージを投稿
· Polymarketの専門トレーダー(シャープ)が最初に反応
· Tradeの市場反応は比較的遅れていますが、流動性ははるかに高い
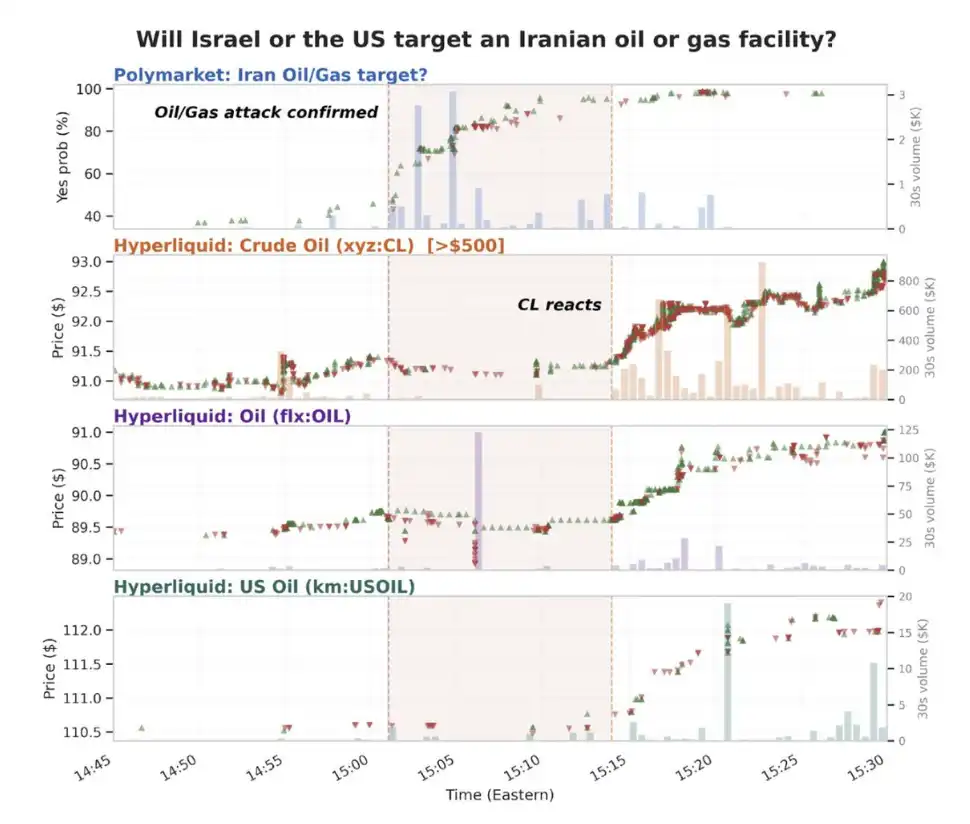
出典: yenwod
結論の姿は全く異なります。「ニュースが市場の動きよりも先行する」段階は長くは続かず、市場はニュースが発生する前に事前に変動し始めます。
次に、TradeがPolymarketの代わりに「速度の優位性」を獲得すると予測しています。その理由は主に次の3つです:
第一に、Polymarketに比べて、Tradeはより高い流動性を持っているため、潜在的な利益空間が桁違いに増加しています。
第二に、Polymarketの現在の速度優位性は、大統領選挙後の2024年までの政治的注目から大きく生じており、一方、Tradeは主流に登場してからわずか数週間です。
第三に、Tradeの市場は初期段階ではDiscovery Bounds v1デザインの制約を受けており、これは「非常市場価格」を合理的な範囲内に制御するリスク管理メカニズムです。Discovery Bounds v2の導入に伴い、システムは非取引時間帯において価格の柔軟性を高めると同時に、堅実なリスク管理を維持します。
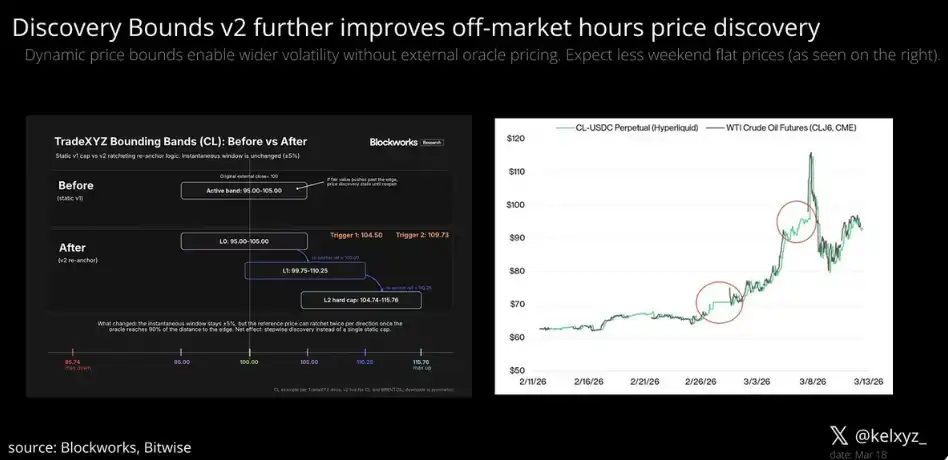
出典:Steven x Bitwise
取引は、市場価格が「受動的な反応」から「積極的なガイダンス」に移行する兆候を既に示しています。将来、これらの市場はニュースが発生する前に、「ニュースが発生する方向」に先んじて動きます。
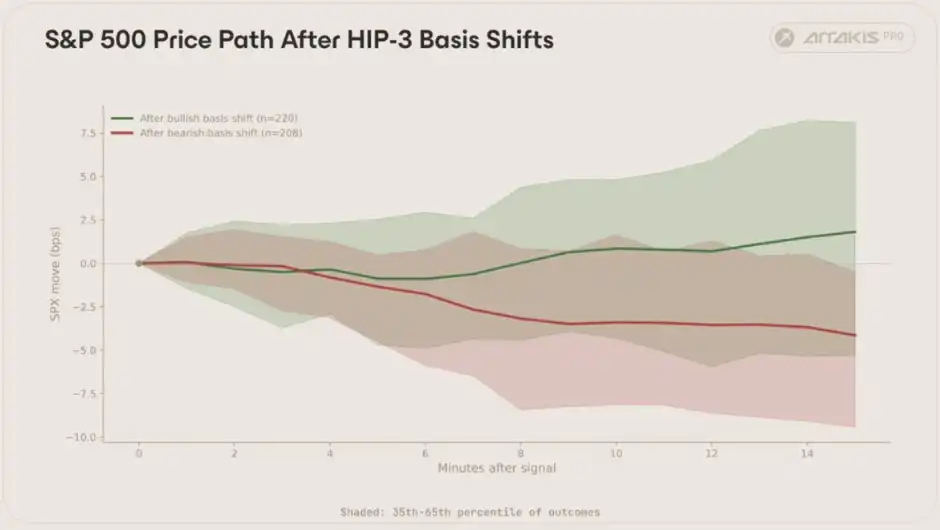
マイクロストラクチャ(Microstructure)
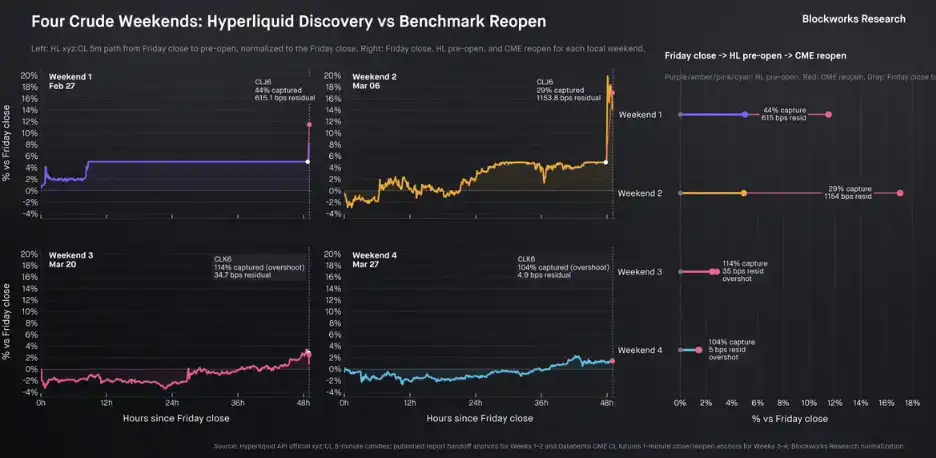
BlockworksのShaun DeDevensからの分析は、常に市場のマイクロストラクチャ領域で最も信頼性の高いコンテンツの1つでした。最新の研究では、「週末の価格発見」に焦点が当てられています。
過去のイースターの週末には、ソーシャルメディアによる感情と取引行動が重なり、市場は再び激しい変動を経験しました。特に石油関連資産では、その影響が顕著でした。
主なポイントは以下の通りです:
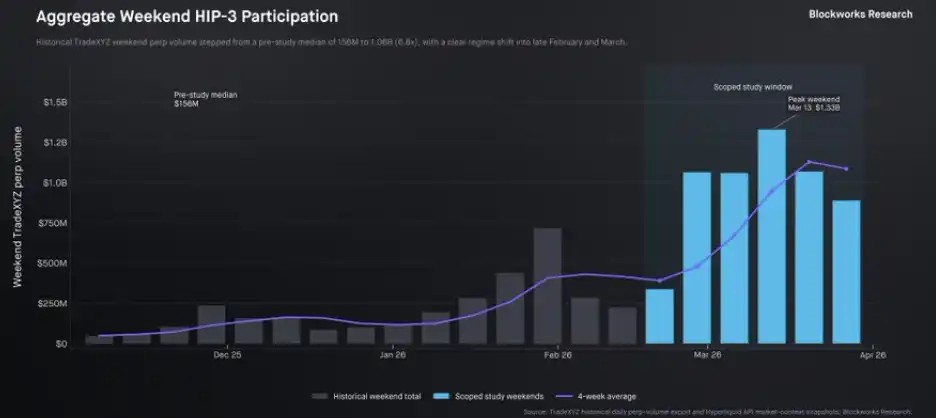
生じた波乱はトレーダーにとって非常に魅力的です。週末には、trade.xyz を中心とした商品市場の中央取引量が約1.5億ドルから10億ドル以上に急増し、7倍に増加しました。
初めには、週末の流動性は明らかに低下しているように見えましたが、同時に、主要取引量を生み出しているトップ市場では、流動性はほぼ平日と同水準を維持していました。
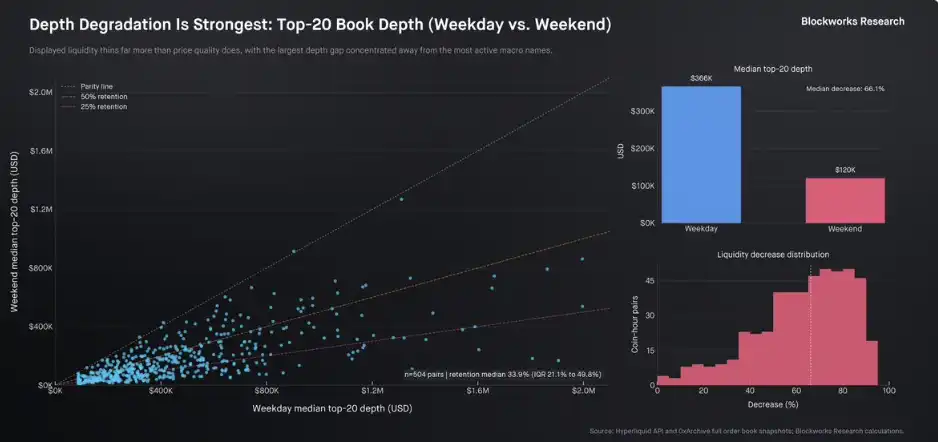
彼の銀市場のマイクロストラクチャ分析もまた読む価値があります(これも本節の最初の焦点でした)。これらの研究は、一貫して次の核心的な結論を指摘しています。「HyperliquidとTrade.xyzは、24時間×7日のオンチェーン市場が、伝統的な資産の価格発見プロセスにおいてますます重要な役割を果たしていることを証明しています。」
三、ゴリラゲーム:モートと競争
Geoffrey Mooreが提唱する「ゴリラゲーム」は、成長著しいテクノロジー産業を分析するための古典的なフレームワークを提供しています。その基本論理は非常に単純です。早期に市場をリードしている企業が、「ゴリラ」となり、市場を長期に主導し、新しい技術革新が次の競争サイクルを始動するまでその地位を維持します。
このフレームワークでは、投資と「勝者」の判断が、次の2つの段階に集中していると考えています:
・ アプリケーションレイヤー:初期のマーケットセグメンテーション能力
・ インフラストラクチャレイヤー:高速成長段階後の拡張能力
しかしながら、現在では、ますます多くの企業やプロトコル(Tradeを含む)がある程度の垂直統合特性を示しており、それにより「アプリケーション」と「インフラストラクチャ」の境界が徐々に曖昧になっています。これにより、「インフラストラクチャレベルの浸透」と「アプリケーションレベルの成長」との区別が非常に曖昧になっています。
これらの位置を正確に定義する方法は、競争状況を理解し、投資判断を行い、最終的な勝者を判断する上での鍵となります。
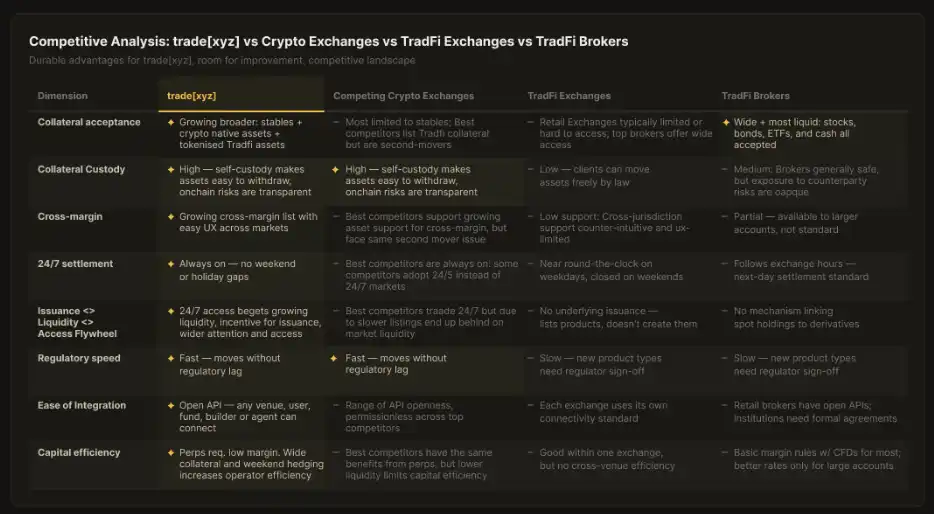
2025年10月のローンチ以来、Tradeは記録的な成長を遂げています(年間手数料収入は1億ドルに近接)、同時にS&P 500と公式提携し、多くの市場指標でリードしています。製品の側面から見ると、Tradeは徐々に従来の金融先物市場の「ゴリラ」に進化しています。
Geoffrey Mooreのフレームワークによると、「ゴリラ」になることは通常、次の4つの主要な競争上の優位性に依存しています:
1. 顧客規模の優位性(メディア露出と提携による)
大規模なメディアカバレッジと重要な提携によってユーザーを獲得します。Tradeは何度もBloomberg、The Wall Street Journalに取り上げられ、S&P Dow Jones Indices(SPDJI)と提携したことで他社を大きくリードしています。
2. より高い進入障壁(技術的な詳細による切り替えコストの向上)
一連の「非表示」の技術最適化により、ユーザーの移行コストを高めます。この部分は現在、比較的弱い部分ですが、ポートフォリオマージニング、ネイティブスポット市場、成長パターンによる手数料低減などのメカニズムにより、初期効果が現れています。
3. 規模の経済(流動性と信頼性によるコスト低減)
流動性自体がさらなる流動性を引き付け、ブランド効果がこの優位性をさらに拡大します。TradeのHIP-3ネイティブ競合他社は、理論的にはHyperliquidのブランドの裏付けを受けつつも、同様の市場で継続的に劣位にあります。S&P 500市場の場合、Tradeはローンチしてから1日も経たないうちに、他社のより長い運営期間にもかかわらず取引規模が既に超えています。
4. プレミアム価格設定能力(業界標準の地位による価格設定権限)
この点については未だ議論の余地がありますが、潜在的なシグナルとしては:ゼロ手数料競合(例:Lighter)が存在するにも関わらず、Trade の市場価格は何度もプレミアム取引が行われています。
これらの利点は単独で見てもかなり強力ですが、重ね合わせると、市場全体の最終的な形成に影響を与える可能性があります。
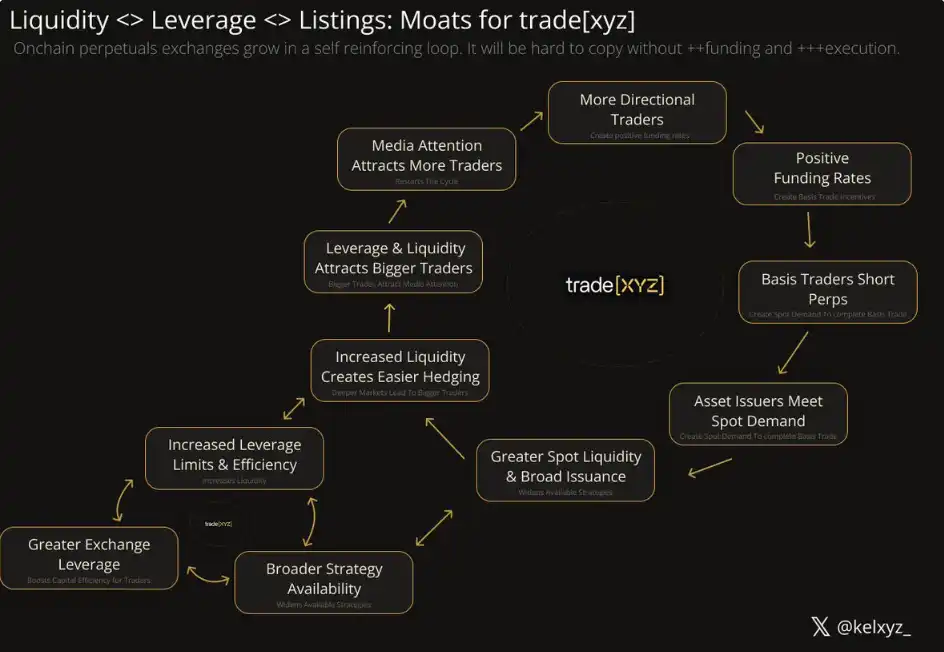
「自己強化、リード一辺倒」の論理はかなり明確になっていますが、競合他社にはまだ「ストック永続的先物の王」の地位を争うための複数の経路があります。少なくとも2番目の勝者が現れ、Trade の初期優位性に真に挑戦する対抗馬が登場する可能性すら排除されません。主な経路には次のようなものがあります:
1. 製品同質化(Commodification)
資金力があり、リソースが豊富な競合他社は、差異を緩和するために「商品化」戦略を採用する可能性があります。Trade の流動性獲得やブランドに対する優位性が低下した場合、競争は再び同じスタートラインに戻る可能性があります—特に「プレミアム能力」と「ユーザー切り替えコスト」が本当に確立されていない状況では。このパターンは多くの VC が支援する業界で何度も見られます:後発企業は先行企業を完全に置き換えることはありませんが、依然としてかなりの市場シェアを獲得できます。
Lighter を代表とするプロジェクトは、まさにこの戦略を採用しています—トップティアの資本支援と「ゼロ手数料」により小売トレーダートラフィックを引き付けています。現時点ではマーケットの反応は平凡です(トークンの価格は上昇していませんが)、しかし、前向きな投資資金は潜在的な逆転に賭けています。
2. インセンティブメカニズム(Incentivization)
伝統的な「エアドロップマイニング」は、暗号業界ではすでにほぼ飽和状態であり、トークンインセンティブだけでは長期的な競争上の利点を築くことが難しいです。成功した例としては、Uniswap と SushiSwap間の、Compound と Aave間のようなごく少数のケースがあります。特に Aave は、「インセンティブ + 製品リード」を組み合わせて、最終的に貸付け競争の Gorilla Game に勝利しました。
tradfi 永続商品にとっては、単にインセンティブだけでは展開できず、他の差別化手段と組み合わせる必要があります。
3. ブランドおよび地域の異質化(Brand / Regional Differentiation)
しばしば見過ごされる事例の1つが PancakeSwap です—SushiSwapと比較して、PancakeSwap はインセンティブ、リソースサポート、および「ブランド + 地域の位置づけ」の組み合わせにより、より持続的な成功を収めました。
より典型的な例は、中央集権型取引所から来ます:Bybit、Upbit など、さまざまなユーザーグループとコミュニティに焦点を当てることで、著しい成長を遂げました。
潜在的なパスは次のとおりです:
· 地理的差異(例:edgeX はアジアのユーザーを対象としています)
· ユーザータイプのセグメンテーション(例:Architect は機関投資家向け、edgeX はモバイル端末を重視)
· チャネルパートナーシップ(例:Lighter と Telegram Wallet の提携)
競争の主要な問題は:リーダーが地域、ブランド、配信チャネルを網羅する中で、これらの差別化された「くさび」が十分に堅牢であり、さらに深い競争のバリアに成長するかどうかです。
4、技術的差別化(Technical Differentiation)
現在、Trade が依存している Hyperliquid インフラストラクチャは、パフォーマンス面で業界をリードしています。しかし、パフォーマンス競争には終着点がありません。
新しい拡張パス(例:LayerZero、Fogo)や流動性メカニズム(例:Ostium、Variational、Extended)が、新たな競争次元を構築する可能性があります。遅延に非常に敏感な市場で、技術革新は理論的に変革の潜在力を秘めています。
しかし、まだ理論段階にあるこれらのパフォーマンス向上が、現実世界で流動性と市場シェアの成長につながる程度は、引き続き観察の余地があります。
5、既存機関の対抗と規制(Incumbents Compete + Regulate)
Geoffrey Moore のフレームワークに従うと、市場の早い段階では、既存の機関はしばしば競争を行いながら、業界参入のハードルを高める動きを推進します。
このトレンドは既に現れています。先物市場協会からの規制関連機関は、Hyperliquid と Trade の構造に基づく 24時間 × 7 日の市場に明確な懸念を表明し、強い文面の公開書簡を発表しました。
全体として、競争は存在しますが、参入障壁が急速に高まっています。真の問題はもはや「この市場に参入できるのは誰か」ということではなく、誰が参入した後、十分な構造上の優位性を持続的に構築できるかです。
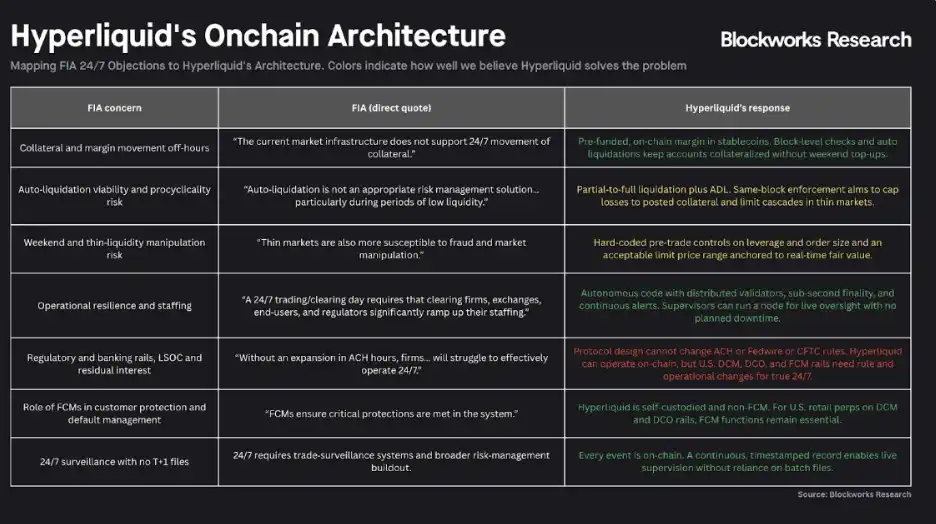
出典: Blockworks
資金力、規制リソースを有する伝統的機関は、オンチェーン市場の発展を遅らせるために最善を尽くす一方で、「コンプライアンスの代替案」を加速して展開するかもしれません。
これは現在最もよく言及される競争リスクの1つであり、高い時価総額、強力な分配能力、十分な流動性、および深い政治的影響力を持つ参加者、例えば伝統的な証券会社体制、Robinhoodなどが、Tradeが存在する市場に参入する可能性があります。
しかし、彼らが活用しようとする「規制上のアドバンテージ」は、両刃の剣です。これは強力な打撃を与える可能性がありますが、もっとも広い剣(broadsword)のようであり、非常に力強いですがリリースが遅いです。一度命中すれば非常に強力ですが、タイミングが不透明なままです。時間が答えを示します。
4. 視野の拡大:スペクティクルスペクトル、自律リアルタイムバブルと金融の未来
自治システムに関する議論は、しばしばインターネットのディスカッションで2つの極端に向かう傾向があります:あるものはAnthropicで、まもなく「石から神を創造する」ことになると主張し、他のものは物語全体が選択的なデータで包装されたバブルに過ぎないと主張しています。
現実はしばしばその中間に位置しています。
「推論能力」と「タスク継続時間」が重なると、より知的で実行力のあるタイプのエージェントが現れます。彼らの「ライフサイクル」は十分に長く、市場の変動を捉え、生成し、機会を積極的に作り出すことができます。
過去のハイフリークエントトレーダー(flash boys)とは異なり、この能力はもはやミリ秒単位の時間尺度に制限されていません。代わりに、任意の時間次元を越えて展開することができます。私たちは、この種の市場活動が最終的には最も制約の少ない、最も流動性の高い市場に向かうと判断しています。
そしてこの点で、trade.xyzはほぼ最も有利な立場を占めています。
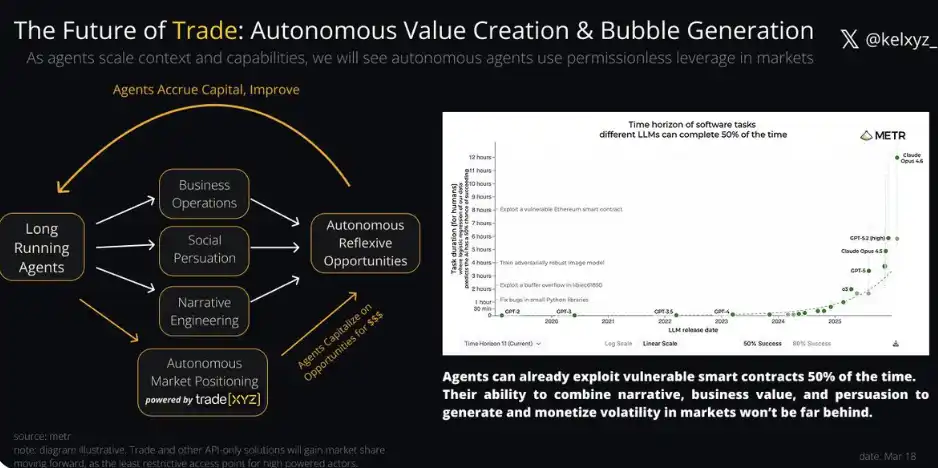
2021年以降、金融と「エンターテインメント」の結びつきはますます深まっています。Twitterのネイティブブランドからの扇動的な物語は、数十億ドル規模の市場変動を引き起こす能力を持つようになりました。公開された取引行動自体も、流動性とブランド価値、金融の自己回帰性をもたらし、さらに「より大規模なオンチェーンポジション」の正当性を強化しています。
知性エージェント、匿名予測者、意図しないクジラ、そして一夜にして「主役」となった一般の小口取引者など、市場のドラマチックさはますます拡大する一方です。そして、「汎用取引所」としてのTradeの地位もそれに同調して向上するでしょう。
Appendix: フロンティアにおける機会(Opportunities at the Frontier)
開発者、投資家、トレーダー、研究者が注目すべきいくつかの方向を特定しました:
1. アービトラージ(Arbitrage)
新しい取引所の登場は、新たなアービトラージの機会を意味します。クロス取引所アービトラージ(DEX と DEX 間、および DEX と従来の金融取引所間を含む)はまだ初期段階にあり、同時により複雑です。オラクルメカニズム、資金課金構造、先物契約のロールオーバー頻度などの詳細な理解は、かなりの利益の機会と研究価値をもたらす可能性があります。
2. レート取引(Rates Trading)
特に永続契約を利用したレート取引(Nunchi の経路など)および Boros や Jetty のファンディング料金取引。
オンチェーン永続契約がより多様な従来の金融資産にアンカーされ始めると、そのファンディング料金構造は、過去の暗号市場とは大きく異なり、より分散化し、低相関性の特徴を示すようになります。将来の収益性の高いファンドは、これらの市場構造を最初に理解することで、魅力的なリスク調整済みリターンを獲得できるかもしれません。
3. ローリング・ミクロストラクチャー分析(Rolling Microstructure Analyses)
Shaun DeDevens による銀と石油市場のミクロストラクチャー分析は、市場の成長パスと現在のボトルネックを正確に明らかにしました。このような深いデータに基づく追跡研究を継続的に行い、これらの市場の進化過程をリアルタイムで描写することは、非常に高価値なコンテンツと研究の焦点となる可能性がほとんど確実です。
4. ハイイールド消費者向け製品(High-yield consumer products)
「フローティングファンディングレート + 拡張可能なレンディング需要」をユーザー側のリターンに変換できるプロトコル(Liminal など)は、急成長を遂げ、この新市場向けの「次世代の Ethena」となる可能性があります。Ethena そのものも、株式と商品の基差取引を製品体系に組み込もうとしています。
5. 集約(Aggregation)
Trade は多くの取引ペアで市場シェアの約 90%を占めていますが、クロス市場集約による執行の最適化が追加のコストをカバーできる場合、「集約層」は依然としてユーザーにとってのエントリーポイントになり得ます。
6、条件市場(Conditional Markets)
「真実の市場」には境界はありません。我々は永続契約がおそらく最初のニュース反映の情報源となる可能性があると予測してきました。しかし、この情報は依然として「間接的な表現」です:たとえば、市場は「イランの侵略の可能性が高まる → 原油価格上昇」という関連性が成立していると考えているため、原油価格が上昇します。
この表現は有効ですが、正確ではありません。Lightconeなどのプロトコルは、この間接性を取り除こうとし、「条件市場」を介してユーザーが直接的な意見を表明できるようにします:将来1週間でアメリカがイランを侵略した場合、原油価格はいくらになりますか?
このような協定が成功すると、こうした問題が市場で直接価格設定される対象となります。
7、エージェントシステムエンジニアリング(Agent System Engineering)
過去数年間、持続的な運用を目指した「エージェントシステム」を中心としたインフラストラクチャが次々と登場してきましたが、ほとんどは設計が雑であり、実装が難しく、詐欺まがいのものさえ存在しました。しかし、いつか誰か(またはあるいはエージェント自身)が方法を見つけることが予想されます:エージェントを持続的に運用させ、最も安価な計算リソースを自動的に見つけ、その能力を利用して市場で収益を上げること。
最も前衛的な実験は、すでにBittensorなどのサブネットエコシステムに現れています。この経路が実現可能かどうかはまだ疑問符がつきますが、以下のような組み合わせシステムを想像することができます:
Synth(予測)
Hippius(ストレージ)
Targon(プライバシー推論)
これらのモジュールが連携し、市場エージェントが「波に乗る」能力を持つように構築されます。
8、投資(Investment)
HyperliquidはTradeから生成される収益の50%を分配可能です。このメカニズムは最近、そのトークンHYPEの価格上昇に大きく貢献しました。Tradeの急速な拡大に伴い、市場ではHyperliquidが「勝者独占」の資産形態に向かっている可能性が徐々に形成されつつあります。(プレスリリース通信社)
この共通認識自体が、投資家と構築者にとって、高リスクで高リターンな機会を開くものとなっています:上記のいずれかの競合経路がTradeに対して有効な「くさび」を形成できる場合、事前にポジショニングすることで非対称のリターンがもたらされる可能性があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事